

Dimensioni e quota di mercato dei droni agricoli nella regione Asia-Pacifico
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.81 miliardo di dollari |
| Dimensione del mercato (2031) | 1.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.47% CAGR |
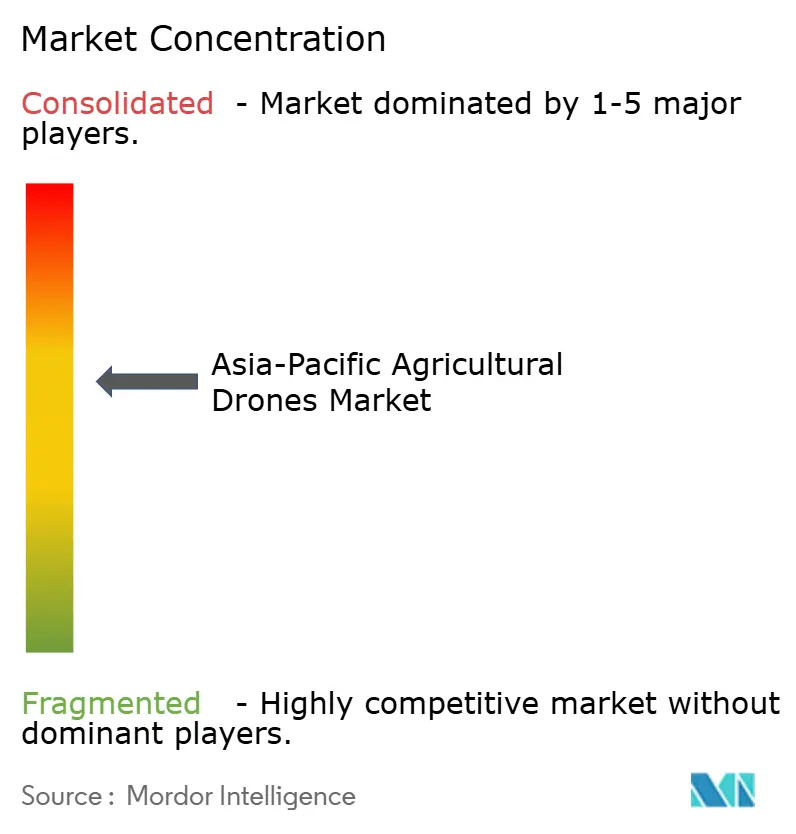
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
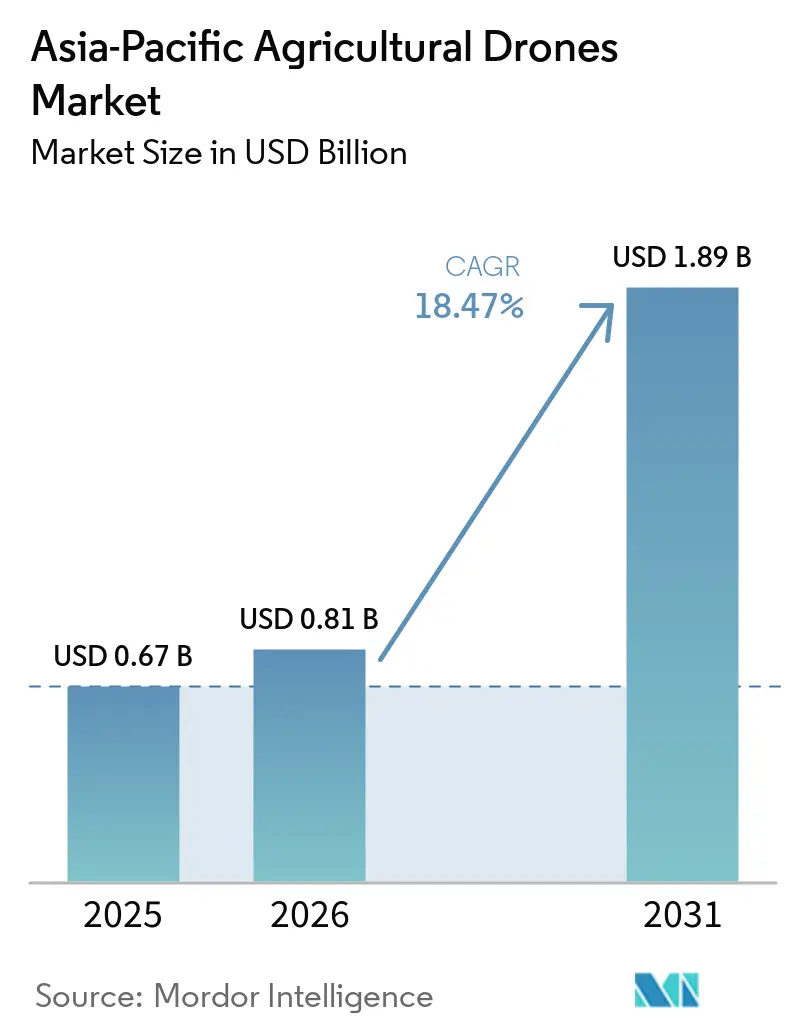
Analisi di mercato dei droni agricoli nella regione Asia-Pacifico a cura di Mordor Intelligence
Il mercato dei droni agricoli nella regione Asia-Pacifico aveva un valore di 0.67 miliardi di dollari nel 2025 e si prevede che crescerà da 0.81 miliardi di dollari nel 2026 a 1.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.47% durante il periodo di previsione (dal 2026 al 2031). Tre forze strutturali guidano la crescita del mercato dei droni agricoli nella regione Asia-Pacifico. I programmi di sovvenzione governativi riducono attivamente il costo dell'adozione della tecnologia, mentre la crescente carenza di manodopera agricola dovuta all'invecchiamento della popolazione rurale in Giappone, Corea del Sud e in alcune zone della Cina sta aumentando la necessità di automazione. La rapida proliferazione delle piattaforme Drone-as-a-Service (DAS) sta inoltre supportando l'adozione, distribuendo i costi dell'hardware su migliaia di piccoli appezzamenti agricoli frammentati. Queste forze non operano in modo indipendente. I programmi di sovvenzione nella regione sono spesso progettati per promuovere l'adozione di modelli di servizio piuttosto che l'acquisto di singoli dispositivi hardware, creando un ciclo di domanda che rimane resistente alle flessioni dei prezzi delle materie prime.
Punti chiave del rapporto
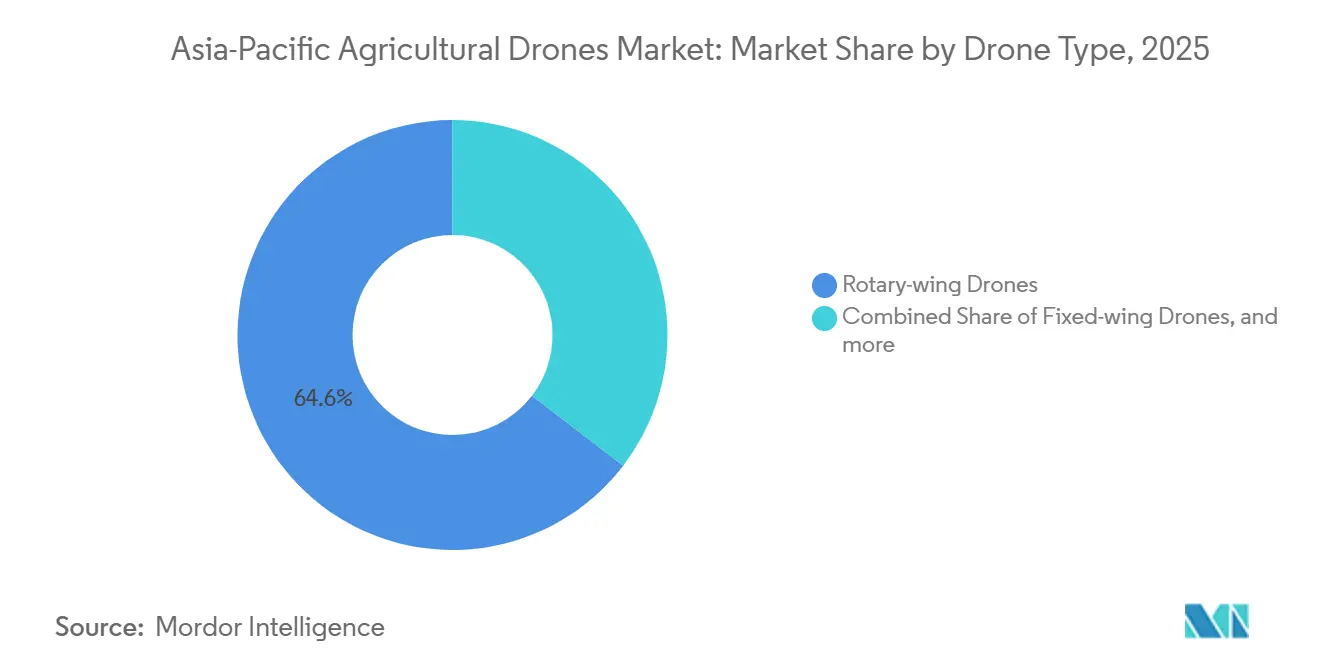
- Per tipologia di drone, i droni ad ala rotante rappresentavano il 64.6% della quota di mercato dei droni agricoli nella regione Asia-Pacifico nel 2025, mentre si prevede che i droni ibridi saranno la categoria a più rapida crescita, registrando un CAGR del 21.0% dal 2026 al 2031.
- Per tipologia di componente, l'hardware ha rappresentato il 53.2% del mercato dei droni agricoli nella regione Asia-Pacifico nel 2025, mentre si prevede che i servizi saranno il segmento in più rapida crescita, registrando un CAGR del 22.5% dal 2026 al 2031.
- Per tipologia di applicazione, l'irrorazione delle colture rappresentava il 46.8% del mercato nel 2025, mentre la mappatura e il rilevamento dei campi dovrebbero essere il segmento in più rapida crescita, registrando un CAGR del 21.5% dal 2026 al 2031.
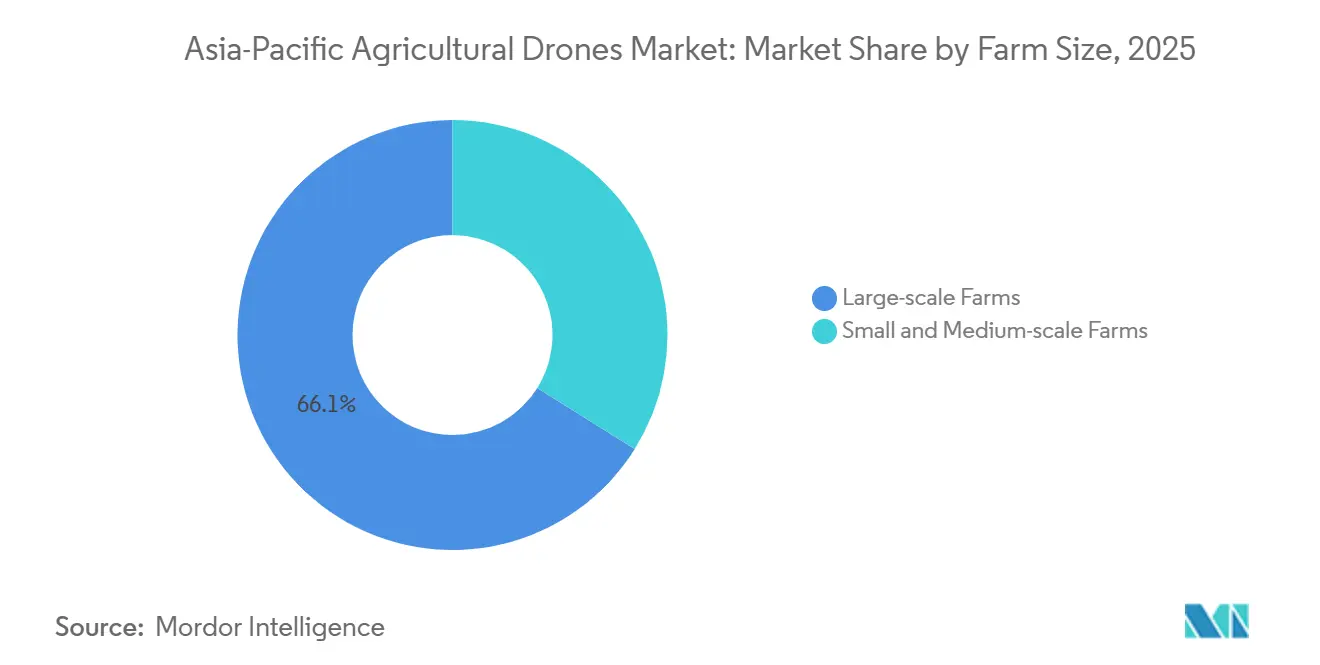
- In base alle dimensioni, le grandi aziende agricole commerciali rappresentavano il 66.1% del mercato nel 2025, mentre si prevede che le piccole e medie aziende agricole saranno il segmento in più rapida crescita, registrando un CAGR del 20.5% dal 2026 al 2031.
- Dal punto di vista geografico, la Cina rappresentava il 42.0% del mercato nel 2025, mentre si prevede che il Giappone sarà il paese con la crescita più rapida, registrando un CAGR del 20.0% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei droni agricoli nella regione Asia-Pacifico.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovvenzioni governative e programmi di agricoltura di precisione | + 3.6% | Cina, India, Giappone, Corea del Sud, Filippine | A breve termine (≤ 2 anni) |
| Carenza di manodopera agricola e automazione delle aziende agricole | + 3.3% | Giappone, Australia, Corea del Sud, Cina | Medio termine (2-4 anni) |
| Espansione dei modelli di irrorazione con droni e di "drone come servizio" | + 3.0% | India, Indonesia, Thailandia, Vietnam, Filippine | A breve termine (≤ 2 anni) |
| Aumento dei costi dei fattori produttivi e crescente domanda di applicazione di tariffe variabili. | + 2.8% | India, Cina, Australia, economie di piantagione del Sud-est asiatico | Medio termine (2-4 anni) |
| Operazioni di sciamatura localizzate per aziende agricole di piccole dimensioni e frammentate | + 2.5% | Cina, India, Indonesia, Tailandia, Vietnam | A lungo termine (≥ 4 anni) |
| Integrazione dei dati dei droni con i sistemi di credito agricolo, assicurazione e tracciabilità | + 2.0% | India, Cina, Australia e il Sud-est asiatico orientato all'esportazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovvenzioni governative e programmi di agricoltura di precisione
I sussidi governativi riducono il costo iniziale di implementazione dei droni agricoli e accorciano il ciclo di adozione nel mercato dei droni agricoli dell'Asia-Pacifico. La Cina ha aggiunto i droni per la protezione delle colture al suo programma di sussidi per la rottamazione e la sostituzione del 2025 attraverso una direttiva congiunta emessa nel febbraio 2025. Il programma ha permesso agli operatori di ottenere un maggiore supporto all'acquisto in caso di dismissione di attrezzature agricole obsolete [1] Xinhua News Agency, “China Expands Agricultural Equipment Subsidy Program,” Xinhua, english.news.cn. . Jiangsu, Sichuan, Anhui, Yunnan e Mongolia Interna hanno emesso programmi di attuazione dal 2024 al 2026 che hanno esteso il supporto ai piccoli agricoltori e alle cooperative. Questi programmi hanno anche stabilito requisiti di utilizzo annuale, che hanno collegato i pagamenti dei sussidi alle effettive operazioni dei droni. Nell'ambito della Sub-Mission on Agricultural Mechanization (SMAM), l'India fornisce sussidi all'acquisto dal 40% al 100% alle organizzazioni di produttori agricoli e ai gruppi di auto-aiuto ammissibili per macchinari e attrezzature agricole, compresi i droni agricoli. Il Giappone fornisce sovvenzioni per l'agricoltura intelligente che possono coprire fino al 50% dei costi ammissibili di droni e attrezzature di precisione [2] Ministero dell'Agricoltura, delle Foreste e della Pesca, "Agricoltura intelligente", Ministero dell'Agricoltura, delle Foreste e della Pesca, maff.go.jp. La formazione e le condizioni operative possono anche aumentare il bacino disponibile di operatori qualificati, affrontando un ulteriore vincolo di capacità.
Carenza di manodopera agricola e automazione delle aziende agricole
La carenza di manodopera favorisce l'uso di sistemi aerei laddove il lavoro agricolo convenzionale sta diventando difficile da gestire. Nel 2024, il Giappone contava 1.1 milioni di lavoratori agricoli, con una riduzione di circa il 18% rispetto al 2020, aumentando così la necessità di tecnologie per automatizzare le attività agricole ad alta intensità di manodopera [3] NTT Group, “Smart Agriculture Research,” NTT Group, group.ntt. . NTT e l'Università di Hokkaido hanno avviato un progetto congiunto nell'aprile 2025 per sviluppare aziende agricole gemelle digitali e operazioni multi-drone autonome al fine di ridurre la dipendenza dal lavoro manuale automatizzando il monitoraggio dei campi e altre attività ripetitive. Il loro modello di Centro Operativo per l'Agricoltura Intelligente (Smart Agriculture Operation Center) prevede l'implementazione commerciale entro il 2030. In Giappone, OPTiM Corporation ha coperto 26,000 ettari in 110,000 campi in 133 comuni attraverso il suo servizio di irrorazione a tempo preciso (Pinpoint Time Spraying) nell'anno fiscale 2024, con oltre il 94% dei suoi clienti che ha indicato l'intenzione di rinnovare per l'anno fiscale 2025, a dimostrazione della domanda sostenuta di servizi con droni che consentono di risparmiare manodopera.
Espansione dei modelli di irrorazione con droni e di "drone come servizio"
L'adozione dei droni in agricoltura nella regione si sta spostando sempre più dall'acquisto di singole attrezzature verso modelli di irrorazione e servizi con droni esternalizzati, consentendo a un numero maggiore di agricoltori di accedere alla tecnologia senza il costo iniziale di proprietà. Aonic Sdn. Bhd ha ottenuto un finanziamento di serie A di 10 milioni di dollari nel marzo 2026 per espandere i suoi droni agricoli, software e servizi agricoli prodotti in Malesia. L'azienda ha riferito che le aziende agricole partecipanti hanno registrato un aumento del 50% del reddito, un aumento del 54% della produzione e una riduzione del 75% del consumo di acqua per l'irrorazione rispetto ai metodi manuali. Terra Drone Corporation ha completato oltre 200,000 ettari di servizi agricoli, con un'attività che ha raggiunto i 4,000 voli al giorno nei momenti di picco. L'azienda ha riportato riduzioni dei costi di applicazione dei pesticidi fino al 30% per le risaie e le piantagioni di palma da olio in Indonesia. Il Dipartimento dell'Agricoltura delle Filippine ha introdotto Drones4Rice all'inizio del 2025, in collaborazione con PhilRice e l'International Rice Research Institute, per standardizzare i protocolli di applicazione dei droni. I contratti di assistenza permettono agli agricoltori di valutare i benefici nel corso di diverse stagioni prima di acquistare le attrezzature, rappresentando quindi un'opportunità per future vendite di macchinari e per generare ricavi dai servizi.
Aumento dei costi dei fattori produttivi e crescente domanda di applicazione di tariffe variabili.
L'aumento dei costi di produzione rende l'applicazione mirata più rilevante per le aziende agricole che cercano di ridurre l'uso evitabile di prodotti chimici. I droni agricoli possono applicare i prodotti a dosi variabili ed evitare trattamenti ripetuti ai bordi dei campi. SZ DJI Technology Co., Ltd ha riferito che l'irrorazione mirata di precisione delle infestanti può ridurre l'uso di erbicidi fino al 35%. Questo caso d'uso è rilevante in India, Cina, Australia e nelle economie di piantagione del Sud-est asiatico, dove gli operatori gestiscono condizioni colturali variabili all'interno della stessa azienda. Le mappe delle colture e i flussi di lavoro di prescrizione possono indirizzare l'irrorazione verso le aree con esigenze specifiche, aumentando il valore del software di mappatura e dei servizi di dati di campo, oltre al drone stesso. Il risultato commerciale dipende da dati di campo affidabili e da operatori in grado di tradurre tali dati in un piano di applicazione utilizzabile. Il mercato dei droni agricoli dell'Asia-Pacifico trae quindi vantaggio dalla combinazione tra servizi di osservazione delle colture e applicazione, anziché considerarle attività separate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e del ciclo di vita per i sistemi avanzati | -3.5% | Valido in tutta la regione Asia-Pacifico, ma particolarmente vincolante per le piccole aziende agricole. | Medio termine (2-4 anni) |
| Normative frammentate in materia di aviazione, pesticidi e dati. | -3.0% | Dispiegamenti multi-paese nella regione Asia-Pacifico: Thailandia, India, Malesia | A breve termine (≤ 2 anni) |
| Carenza di piloti certificati e specialisti in dati agricoli | -2.5% | India, Sud-est asiatico, zone remote dell'Australia | Medio termine (2-4 anni) |
| Connettività rurale frammentaria e regole incoerenti in materia di proprietà dei dati. | -1.8% | India, Indonesia, Filippine, Vietnam, Australia remota | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione e del ciclo di vita per i sistemi avanzati
I sistemi avanzati rimangono costosi per le aziende agricole che non possono ripartire i costi su ampie aree di irrorazione o su più clienti. I requisiti di capitale includono velivoli, batterie, carichi utili e attrezzature di supporto. Gli operatori necessitano inoltre di personale qualificato, manutenzione, accesso al software e ricambi affidabili per tutta la durata di vita della flotta. I piccoli agricoltori spesso non riescono a giustificare questi costi a fronte di un numero limitato di applicazioni stagionali. La barriera dei costi è più stringente laddove le aziende agricole sono frammentate e ogni operazione copre una piccola area. I sussidi e i modelli di servizio attenuano questa difficoltà, ma non eliminano i costi del ciclo di vita per il fornitore. I proprietari delle flotte necessitano comunque di una domanda ricorrente sufficiente per mantenere l'utilizzo delle attrezzature e recuperare l'investimento iniziale. Questa limitazione contribuisce a spiegare perché le reti di assistenza siano particolarmente importanti nel mercato dei droni agricoli dell'Asia-Pacifico.
Normative frammentate in materia di aviazione, pesticidi e dati.
Le differenze normative creano costi aggiuntivi e tempi di preparazione più lunghi per i fornitori che operano oltre i confini nazionali. L'India richiede la certificazione di tipo per ogni modello di drone, la registrazione tramite la piattaforma Digital Sky e il rispetto delle zone di volo designate. La Thailandia ha introdotto norme sui droni agricoli nell'agosto 2025 che richiedono la notifica preventiva tramite il portale Unmanned Aircraft System e limitano le operazioni alle ore diurne. La Malesia ha introdotto un modulo Remote Certificate of Competency Agriculture Light nel 2025 per i piloti di droni agricoli. I requisiti aeronautici devono inoltre essere allineati con le approvazioni dei pesticidi e le norme sulla governance dei dati. Un fornitore non può presumere che una procedura approvata in un paese possa essere applicata in un altro. Questa complessità normativa favorisce le aziende che hanno già costituito team di conformità specifici per paese e partnership locali. I fornitori più piccoli potrebbero dover affrontare un percorso più lento e costoso per l'espansione regionale nel mercato dei droni agricoli dell'Asia-Pacifico.
Analisi del segmento
Per tipologia di drone: i droni ad ala rotante dominano, mentre i droni ibridi registrano la crescita più rapida.
Nel 2025, i droni ad ala rotante rappresentavano il 64.6% della quota di mercato per tipologia di drone, la percentuale maggiore in questa categoria. La loro capacità di volo stazionario consente l'irrorazione a bassa quota su risaie, campi di grano, frutteti e orti. Gli operatori possono regolare i tassi di applicazione ed evitare irrorazioni eccessive ai bordi dei campi. Le piattaforme ad ala fissa sono adatte a piantagioni più grandi, proprietà estensive e terreni difficili, con una maggiore autonomia che migliora la copertura per carica. I modelli ibridi a decollo e atterraggio verticale combinano autonomia e flessibilità di impiego, riducendo la necessità di velivoli separati per la mappatura e la ricognizione. Ogni piattaforma deve soddisfare i requisiti aeronautici nazionali.
I droni ibridi sono la tipologia di drone in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 21.0% dal 2026 al 2031. La loro capacità di decollo e atterraggio verticale, combinata con una maggiore autonomia di volo, consente un impiego flessibile per la mappatura, la sorveglianza e altre applicazioni agricole in cui l'accesso alle piste di atterraggio è limitato. Le piattaforme ad ala fissa continuano a essere utilizzate per la mappatura di aree più vaste, mentre i droni ad ala rotante rimangono ampiamente impiegati per l'irrorazione e le operazioni agricole a bassa quota. In Cina è richiesto un sistema di licenze, mentre in India si utilizzano approvazioni a fasi. Aeronext Inc. e MAZEX Co., Ltd. hanno stretto un'alleanza nel 2026 per operazioni multi-drone autonome in Giappone. SZ DJI Technology Co., Ltd. ha testato l'irrorazione e il sollevamento aereo dell'AGRAS T50 nei frutteti di durian thailandesi nel 2026. Questi sviluppi stanno favorendo una maggiore adozione di piattaforme di droni versatili in diverse applicazioni agricole nella regione Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'hardware è in testa, mentre i servizi registrano la crescita più rapida.
Nel 2025, l'hardware ha rappresentato il 53.2% del fatturato derivante dai componenti. I sistemi aeronautici rimangono ad alta intensità di capitale e molti fornitori di servizi possiedono flotte proprie. Il software genera ricavi attraverso la pianificazione delle missioni, l'analisi di precisione e gli strumenti di gestione sul campo, che in genere vengono forniti in bundle con le apparecchiature e i contratti di servizio. I fornitori di hardware traggono vantaggio quando i sistemi sono collegati a piattaforme dati. OPTiM ha coperto 26,000 ettari su 110,000 campi in 133 comuni durante l'anno fiscale 2024, con oltre il 94% dei clienti che ha indicato l'intenzione di rinnovare. L'hardware rimane importante anche se i servizi rappresentano una quota crescente del fatturato.
I servizi rappresentano la componente in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 22.5% dal 2026 al 2031. L'esternalizzazione di irrorazione, mappatura e monitoraggio elimina la necessità per le aziende agricole di acquistare aeromobili, rendendo questo modello adatto alle aziende che necessitano di servizi occasionali o stagionali. I dati di volo e le prescrizioni possono rimanere all'interno dell'ambiente software del fornitore, rendendo le modifiche al sistema costose per i clienti. I fornitori sprovvisti di software proprietario potrebbero avere maggiori difficoltà a proteggere i propri margini. Ciò sposta la concorrenza verso l'interoperabilità dei dati e l'integrazione con le piattaforme di gestione aziendale o di credito, il che può rafforzare la fidelizzazione dei clienti.
Per applicazione: la nebulizzazione delle colture è in testa, mentre la mappatura e il rilevamento dei campi registrano la crescita più rapida.
Nel 2025, l'irrorazione delle colture ha rappresentato il 46.8% del fatturato derivante dalle applicazioni, risultando il segmento più importante nel mercato dei droni agricoli dell'Asia-Pacifico. Offre agli operatori un mezzo diretto per migliorare la precisione e l'efficienza dell'applicazione di pesticidi e fertilizzanti, riducendo al contempo la manodopera necessaria e gli sprechi di risorse. SZ DJI Technology Co., Ltd. ha riferito che l'irrorazione mirata di precisione può ridurre l'uso di erbicidi fino al 35%. Il monitoraggio delle colture/la sorveglianza dei campi, il monitoraggio del bestiame, la gestione dell'irrigazione e l'analisi del suolo e dei campi aggiungono flussi di entrate specializzati, con il monitoraggio del bestiame particolarmente rilevante per le grandi aziende agricole australiane e le applicazioni di agricoltura di precisione che stanno guadagnando terreno in India e Cina. La mappatura e il rilevamento dei campi ampliano ulteriormente la gamma di applicazioni agricole basate sui droni in tutta la regione.
La mappatura e il rilevamento dei campi rappresentano l'applicazione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 21.5% dal 2026 al 2031. La mappatura si sta evolvendo verso il monitoraggio continuo della salute delle colture e la valutazione della variabilità del suolo. L'analisi multispettrale può fornire informazioni utili per le applicazioni a dosaggio variabile e migliorare l'utilizzo degli input, mentre una mappatura più accurata aumenta il valore dell'irrorazione, consentendo agli operatori di intervenire in base alle condizioni osservate sul campo. Drones4Rice ha definito protocolli per l'applicazione tramite droni di sementi, fertilizzanti e pesticidi, posizionando i fornitori di servizi come un livello formale di distribuzione degli input. Il monitoraggio del bestiame supporta le aziende agricole in cui l'ispezione di routine del terreno è difficile, in particolare in Australia, mentre il monitoraggio delle colture/la sorveglianza dei campi, la gestione dell'irrigazione e l'analisi del suolo e dei campi ampliano le applicazioni dei droni in tutta la regione senza scalzare la leadership di fatturato dell'irrorazione delle colture.
In base alle dimensioni dell'azienda agricola: le aziende di grandi dimensioni sono in testa, mentre le aziende di piccole e medie dimensioni registrano la crescita più rapida.
Nel 2025, le aziende agricole di grandi dimensioni detenevano il 53.6% della quota di mercato in termini di superficie. Le loro risorse finanziarie e le ampie aree di irrorazione consentono di investire in flotte di droni, che vengono spesso utilizzati come parte di sistemi di agricoltura di precisione più ampi. I sistemi ad alta capacità di carico risultano economici laddove coprono vaste aree; ad esempio, il drone AGRAS T70P di SZ DJI Technology Co., Ltd. può trasportare 70 chilogrammi di prodotti chimici e granulati. Le aziende agricole di piccole e medie dimensioni hanno un numero maggiore di clienti in proporzione al numero di aziende, sebbene l'accesso ai servizi dipenda dalla disponibilità locale.
Le piccole e medie aziende agricole rappresentano il segmento di aziende agricole in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 20.5% dal 2026 al 2031. Questa crescita è supportata dalla crescente disponibilità di modelli "drone-as-a-service", dalla gestione coordinata delle flotte e dai servizi di droni agricoli sovvenzionati, che riducono la necessità di investimenti diretti in attrezzature. Una revisione del 2025 pubblicata su Frontiers in Plant Science ha evidenziato i droni e il telerilevamento come importanti tecnologie per l'agricoltura di precisione, utili per il monitoraggio delle colture, gli interventi mirati e l'applicazione a rateo variabile. La revisione ha rilevato che i sistemi basati su droni possono contribuire a ridurre gli sprechi di input, consentendo un'applicazione più precisa di pesticidi e fertilizzanti, ma ha anche identificato gli elevati costi di acquisizione e le limitate competenze tecniche come ostacoli all'adozione da parte dei piccoli agricoltori. Questi risultati supportano il ruolo dei modelli basati sui servizi nel migliorare l'accesso ai droni agricoli per le piccole aziende, sebbene un'erogazione affidabile di servizi locali rimanga necessaria per una più ampia diffusione.
Analisi geografica
Nel 2025, la Cina rappresentava il 42% del mercato dei droni agricoli nella regione Asia-Pacifico, risultando il principale mercato nazionale dell'area. Questa posizione riflette la capacità produttiva, i sussidi provinciali e le applicazioni, che spaziano dalla coltivazione del riso alla logistica dei raccolti in zone montuose. Alla fine del 2025, la Cina contava circa 3.3 milioni di droni registrati e 415,500 certificati di pilota di droni validi. Il piano di sovvenzioni per il periodo 2024-2026 vincola il supporto al raggiungimento di risultati verificati, all'utilizzo minimo e alla certificazione degli operatori.
Il Giappone è il Paese con la crescita più rapida, con un CAGR del 20.0% dal 2026 al 2031. Le prospettive della sua forza lavoro rendono l'automazione fondamentale per mantenere la produttività agricola. L'Australia continua a offrire opportunità per l'adozione di droni agricoli nell'agricoltura estensiva, nei frutteti e nel monitoraggio del bestiame, mentre l'India rimane un mercato importante, supportato dallo sviluppo del suo ecosistema di droni agricoli.
Anche il resto della regione Asia-Pacifico offre opportunità per l'adozione di droni in agricoltura attraverso modelli basati sui servizi e applicazioni in espansione. La filiale di Yanmar Holdings Co., Ltd., Yanmar Diesel Indonesia, e Terra Drone Corporation hanno stretto una partnership nell'agosto 2025 per combinare la distribuzione di attrezzature con servizi di irrorazione e mappatura. XAG Co., Ltd e Chia Tai hanno aperto un centro di assistenza in Thailandia nel maggio 2025. Le Filippine e il Vietnam possono sviluppare la domanda di servizi prima di creare un ampio parco droni di proprietà delle aziende agricole, sebbene si preveda che normative, capacità di formazione e connettività influenzeranno l'adozione.
Panorama competitivo
Il mercato dei droni agricoli nella regione Asia-Pacifico è moderatamente concentrato, con SZ DJI Technology Co., Ltd., XAG Co., Ltd., Yamaha Motor Co., Ltd., Garuda Aerospace Pvt. Ltd. e Suzhou Eavision Robotic Technologies Co., Ltd. tra i principali operatori. SZ DJI Technology Co., Ltd. ha dichiarato di avere oltre 3,500 centri di assistenza, 7,000 istruttori certificati e 600,000 droni agricoli impiegati a livello globale nel 2026. Ha inoltre riportato un risparmio cumulativo di 410 milioni di tonnellate di acqua e 51 milioni di tonnellate di emissioni di carbonio. XAG Co., Ltd. ha nominato Chia Tai come suo distributore in Thailandia nel gennaio 2025. Le aziende hanno aperto un centro di assistenza nel maggio 2025 e hanno pianificato la produzione locale entro il 2028.
Yamaha Motor Co., Ltd. detiene una posizione specializzata in Giappone grazie all'elicottero industriale senza pilota FAZER R. Garuda Aerospace Pvt Ltd, Marut Drones Pvt Ltd, IoTechWorld Avigation Pvt Ltd e General Aeronautics beneficiano di linee di prodotti nazionali certificate in India. I requisiti di certificazione di tipo creano una preferenza per le piattaforme locali conformi. Terra Drone Corporation compete grazie alla sua presenza capillare sul territorio e ha completato oltre 200,000 ettari di lavoro in Indonesia. Daedong ha firmato un accordo di fornitura con SZ DJI Technology Co., Ltd nel luglio 2026 e prevede di utilizzare 150 punti vendita per vendere oltre 1,000 unità all'anno in Corea del Sud.
Rimangono opportunità nel monitoraggio del bestiame, nell'alimentazione a tasso variabile e nei software che collegano i dati di campo con la gestione aziendale e il credito rurale. La disponibilità di servizi di assistenza e le certificazioni locali possono aiutare le aziende a competere senza dover raggiungere la stessa scala produttiva dei leader del settore. Le partnership di distribuzione possono ridurre i tempi di formazione, manutenzione e consegna dei ricambi. L'equilibrio competitivo regionale, pertanto, varia in base alle normative nazionali e alle capacità locali.
Leader del settore dei droni agricoli nella regione Asia-Pacifico
SZ DJI Technology Co., Ltd.
XAG Co., Ltd.
Yamaha Motor Co., Ltd.
Garuda Aerospace Limited
Suzhou Eavision Robotic Technologies Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Daedong Corporation ha annunciato una partnership ufficiale di fornitura con SZ DJI Technology Co., Ltd. per la distribuzione dei droni agricoli DJI AGRAS T25, T50 e T70P in tutta la Corea del Sud, con l'obiettivo di oltre 1,000 unità all'anno attraverso 150 rivenditori e centri di assistenza.
- Febbraio 2026: Sumitomo Corporation e NTT e-Drone Technology hanno avviato una collaborazione di marketing per espandere l'adozione di droni agricoli di produzione nazionale in Giappone e hanno iniziato una ricerca di mercato congiunta in Vietnam.
- Agosto 2025: Yanmar Diesel Indonesia e Terra Drone Corporation hanno firmato un accordo di partnership commerciale per droni agricoli in Indonesia.
Ambito del rapporto sul mercato dei droni agricoli nella regione Asia-Pacifico
I droni agricoli sono veicoli aerei senza pilota utilizzati in attività agricole come l'irrorazione delle colture, la mappatura dei campi, il monitoraggio delle colture e il controllo del bestiame, al fine di migliorare la produttività agricola e l'efficienza delle risorse.
Il rapporto sul mercato dei droni agricoli nella regione Asia-Pacifico è segmentato per tipo di drone (droni ad ala fissa, droni ad ala rotante e droni ibridi), per componente (hardware, software e servizi), per applicazione (mappatura e rilevamento sul campo, irrorazione delle colture, monitoraggio/sorveglianza delle colture, monitoraggio del bestiame, gestione dell'irrigazione e analisi del suolo e dei campi), per dimensione dell'azienda agricola (grandi aziende agricole e piccole e medie aziende agricole) e per area geografica (Cina, India, Giappone, Australia e resto dell'Asia-Pacifico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Droni ad ala fissa |
| Droni ad ala rotante |
| Droni ibridi |
| Hardware |
| Software |
| Servizi |
| Mappatura e rilevamento sul campo |
| Irrorazione delle colture |
| Monitoraggio delle colture/Sorveglianza sul campo |
| Monitoraggio del bestiame |
| Gestione dell'irrigazione |
| Analisi del suolo e del campo |
| Aziende agricole su larga scala |
| Aziende agricole di piccole e medie dimensioni |
| Cina |
| India |
| Giappone |
| Australia |
| Resto dell'Asia-Pacifico |
| Per tipo di drone | Droni ad ala fissa |
| Droni ad ala rotante | |
| Droni ibridi | |
| Per componente | Hardware |
| Software | |
| Servizi | |
| Per Applicazione | Mappatura e rilevamento sul campo |
| Irrorazione delle colture | |
| Monitoraggio delle colture/Sorveglianza sul campo | |
| Monitoraggio del bestiame | |
| Gestione dell'irrigazione | |
| Analisi del suolo e del campo | |
| Per dimensione dell'azienda agricola | Aziende agricole su larga scala |
| Aziende agricole di piccole e medie dimensioni | |
| Per geografia | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei droni agricoli nella regione Asia-Pacifico?
Il mercato dei droni agricoli nella regione Asia-Pacifico è stimato a 0.81 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.89 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.47% dal 2026 al 2031.
Quale tipologia di drone detiene la maggiore quota di fatturato nel settore agricolo dell'Asia-Pacifico?
Nel 2025, i droni ad ala rotante hanno rappresentato il 64.6% del fatturato totale dei droni, costituendo il segmento di prodotto più ampio grazie al loro impiego nell'irrorazione a bassa quota e in altre operazioni agricole.
Quale applicazione dei droni in agricoltura sta crescendo più rapidamente nella regione Asia-Pacifico?
La mappatura e il rilevamento dei campi rappresentano l'applicazione in più rapida crescita, con un CAGR del 21.5% dal 2026 al 2031, sostenuta dalla crescente domanda di monitoraggio delle colture, valutazione dei campi e applicazioni di agricoltura di precisione.
Quale Paese è leader nella regione Asia-Pacifico per fatturato derivante dai droni agricoli?
Nel 2025, la Cina ha rappresentato il 42.0% del fatturato regionale, confermandosi come il più grande mercato a livello nazionale, grazie alla capacità produttiva, ai sussidi e a un'ampia gamma di applicazioni in agricoltura.
Quali sono i fattori che limitano la diffusione dei droni in agricoltura nella regione Asia-Pacifico?
Gli elevati costi di acquisizione e del ciclo di vita, la frammentazione delle normative, la carenza di operatori certificati e la connettività discontinua nelle zone rurali possono ritardare una più ampia adozione dei droni agricoli in tutta la regione.


