

Dimensioni e quota di mercato delle macchine tessili nell'ASEAN
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.47 miliardo di dollari |
| Dimensione del mercato (2031) | 3.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
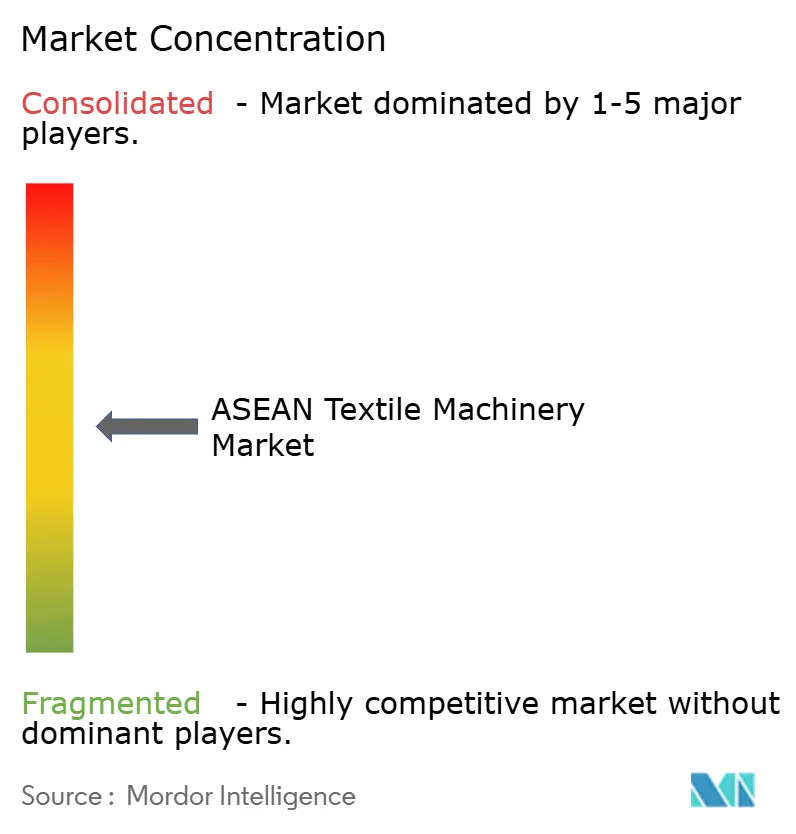
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei macchinari tessili nell'ASEAN a cura di Mordor Intelligence
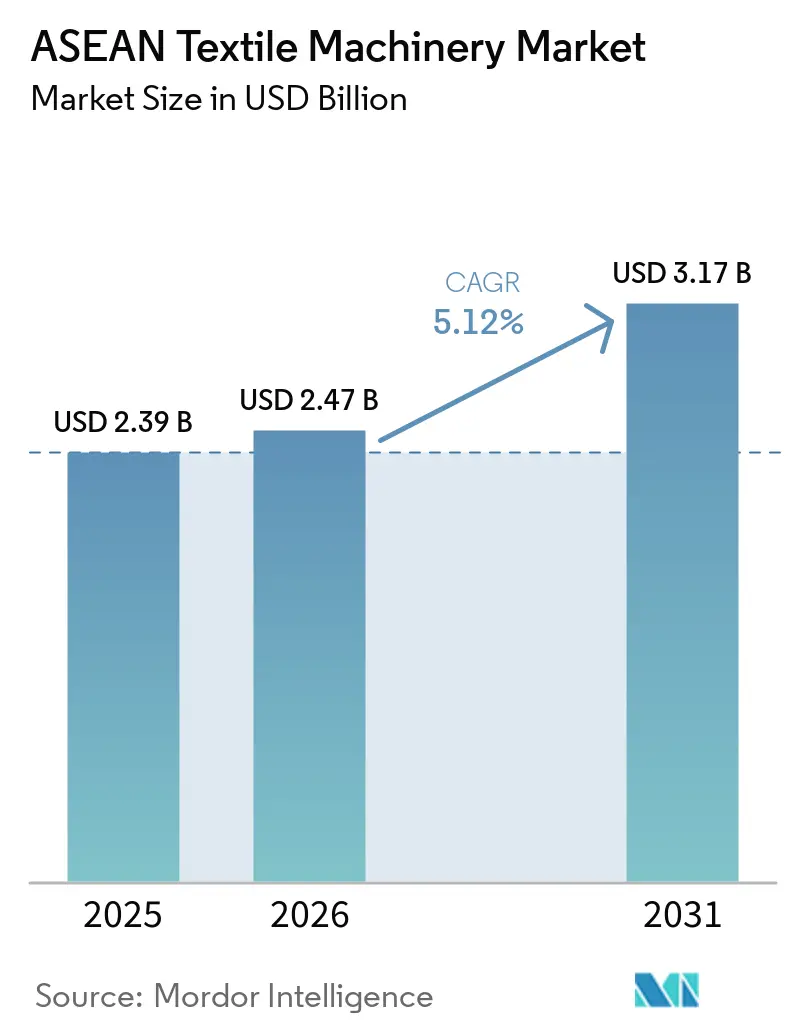
Si prevede che il mercato dei macchinari tessili dell'ASEAN aumenterà da 2.39 miliardi di dollari nel 2025 a 2.47 miliardi di dollari nel 2026, raggiungendo i 3.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.12% nel periodo 2026-2031.
Il mercato dei macchinari tessili dell'ASEAN è sostenuto da un continuo spostamento dell'approvvigionamento di tessuti e abbigliamento verso il Sud-est asiatico, in quanto i produttori diversificano le catene di fornitura e rafforzano le reti di produzione regionali. Gli investimenti diretti esteri nel settore manifatturiero dell'ASEAN hanno raggiunto i 44 miliardi di dollari nel 2024, con l'abbigliamento e le attività ad alta intensità di catena di fornitura tra le principali aree di investimento. La nuova capacità produttiva richiede attrezzature per le operazioni di filatura, tessitura, tintura, finissaggio e controllo qualità, mentre la domanda di sostituzione privilegia macchinari che riducono il consumo energetico e supportano la visibilità della produzione. Gli acquirenti regionali attribuiscono maggiore importanza al monitoraggio digitale e alla tracciabilità, in quanto sostituiscono i macchinari più vecchi e rispondono alle esigenze dei clienti. Il mercato deve affrontare le pressioni derivanti dalle misure commerciali, dai costi di finanziamento e dalla limitata disponibilità di operatori tecnicamente qualificati. I fornitori europei e giapponesi di fascia alta devono competere sul rapporto qualità-prezzo con le alternative cinesi e nazionali a basso costo.
Punti chiave del rapporto
- Per tipologia di prodotto e di processo, i macchinari per la filatura e la produzione di filati detenevano il 29.5% della quota di mercato dei macchinari tessili nell'ASEAN nel 2025, mentre si prevede che i macchinari per la stampa tessile cresceranno a un tasso annuo composto del 6.9% fino al 2031.
- In base alla fonte di approvvigionamento, i macchinari importati detenevano il 68.5% del mercato dei macchinari tessili dell'ASEAN nel 2025 e si prevede che cresceranno a un tasso annuo composto del 5.8% fino al 2031.
- Per settore di utilizzo finale, l'abbigliamento e la moda rappresentavano il 64% del totale regionale nel 2025, mentre si prevede che i tessuti industriali e tecnici cresceranno a un tasso annuo composto del 7.4% fino al 2031.
- Dal punto di vista geografico, il Vietnam rappresentava il 31.5% del totale regionale nel 2025, mentre si prevede che l'Indonesia crescerà a un tasso annuo composto del 6.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei macchinari tessili nell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diversificazione della catena di approvvigionamento nell'ASEAN | + 1.8% | Vietnam, Indonesia, Cambogia, Thailandia | A breve termine (≤ 2 anni) |
| Espansione della capacità produttiva di abbigliamento e tessile orientata all'esportazione. | + 1.5% | Vietnam, Cambogia, Filippine | Medio termine (2-4 anni) |
| L'automazione per compensare la carenza di manodopera specializzata. | + 1% | A livello dell'ASEAN | Medio termine (2-4 anni) |
| Investimenti in tessuti tecnici di maggior valore | + 0.8% | Thailandia, Malesia, Vietnam | A lungo termine (≥ 4 anni) |
| Requisiti di decarbonizzazione ed efficienza idrica per gli impianti tessili | + 0.5% | Vietnam, Indonesia, ricaduta a livello dell'ASEAN | Medio termine (2-4 anni) |
| Ammodernamento dei macchinari installati con sistemi di monitoraggio digitale. | + 0.3% | A livello dell'ASEAN | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Diversificazione della catena di approvvigionamento nell'ASEAN
Il trasferimento della produzione tessile e di abbigliamento dalla Cina sta creando domanda di attrezzature in tutto il mercato dei macchinari tessili dell'ASEAN, in particolare laddove gli investitori creano nuove capacità a monte invece di affidarsi a tessuti importati. Gli investimenti manifatturieri dell'ASEAN hanno beneficiato del fatto che le aziende diversificano le catene di approvvigionamento e cercano sedi di produzione con un accesso più forte ai mercati di esportazione, contribuendo a rendere la regione più rilevante per le strategie di approvvigionamento globali. [1] Segretariato dell'ASEAN e Conferenza delle Nazioni Unite sul commercio e lo sviluppo, "Rapporto sugli investimenti ASEAN 2025", unctad.org Il Vietnam e l'Indonesia rimangono destinazioni centrali perché entrambi combinano un'ampia base tessile, consolidate relazioni di esportazione e la capacità di assorbire investimenti esteri in asset di produzione. I nuovi progetti richiedono sempre più operazioni integrate piuttosto che impianti di taglio-confezionamento-rifinitura di base, poiché gli acquirenti necessitano di documentazione affidabile sulle regole di origine e di una supervisione più attenta della fornitura di materiale. Ciò richiede investimenti coordinati dalla preparazione del filato alla formazione del tessuto, alla finitura, all'ispezione e al controllo qualità. Favorisce inoltre i fornitori in grado di supportare diverse fasi di un progetto, di effettuare la manutenzione dei macchinari dopo l'installazione e di fornire standard operativi comparabili attraverso le reti di fabbriche regionali.
Espansione della capacità produttiva di abbigliamento e tessile orientata all'esportazione.
Nel 2025, le esportazioni vietnamite di tessuti e abbigliamento hanno raggiunto i 46 miliardi di dollari, con l'obiettivo di raggiungere un valore compreso tra 47 e 48 miliardi di dollari nel 2026. Questa solida base di esportazioni mantiene attivi gli investimenti in capacità produttiva nel mercato dei macchinari tessili dell'ASEAN, poiché i produttori devono garantire consegne puntuali, qualità dei prodotti e controllo dei costi per i clienti internazionali. I progetti orientati all'esportazione richiedono attrezzature per la filatura, la formazione del tessuto, la tintura, la finitura e il controllo qualità, non solo macchinari per l'assemblaggio di capi di abbigliamento. Le esigenze in termini di attrezzature si ampliano quando gli impianti riuniscono diversi processi produttivi in un unico luogo e cercano un maggiore controllo sulla disponibilità dei materiali. Laboratori e sistemi di ispezione assumono maggiore importanza, poiché gli esportatori necessitano di registri di qualità affidabili, informazioni sulla tracciabilità e prove che la produzione sia conforme ai requisiti del cliente. La crescita della capacità produttiva, pertanto, aumenta la domanda lungo tutta la filiera tessile e supporta un'ampia gamma di acquisti di attrezzature da parte degli stabilimenti integrati.
L'automazione per compensare la carenza di manodopera specializzata.
Nel 2025, le 6 maggiori economie dell'ASEAN si sono trovate ad affrontare una carenza combinata di lavoratori qualificati pari a 6.6 milioni di unità, e il settore manifatturiero è stato tra quelli colpiti. [2] Organizzazione Internazionale del Lavoro, “Verso una strategia settoriale per le competenze dell’industria tessile e dell’abbigliamento del Vietnam”, ilo.org. Anche la forza lavoro tessile e dell’abbigliamento del Vietnam presentava un ampio divario di competenze, con oltre l’80% dei 3.4 milioni di lavoratori del settore privi di qualifiche tecniche formali. Le aziende stanno rispondendo con macchinari che riducono gli interventi manuali, standardizzano le attività operative e forniscono ai supervisori informazioni più chiare sulla qualità della produzione e sulle condizioni delle macchine. La Digital Spinning Suite ESSENTIAL di Rieter è stata installata con un secondo sistema di filatura compatta presso PT Embee Plumbon Tekstil in Indonesia e fornisce dati di produzione e qualità in tempo reale. I sistemi digitali supportano la pianificazione della manutenzione e una produzione più costante, ma i loro vantaggi dipendono dalla capacità dei lavoratori di interpretare allarmi, dati di produzione e tendenze di qualità. Lo sviluppo della forza lavoro e l’automazione sono quindi requisiti complementari per le aziende che cercano di utilizzare efficacemente attrezzature avanzate.
Investimenti in tessuti tecnici di maggior valore
I tessuti industriali e tecnici stanno estendendo il mercato dei macchinari tessili dell'ASEAN oltre la produzione di abbigliamento convenzionale, verso applicazioni con requisiti di materiale più esigenti. L'ANTEX Asia 2025 della Thailandia ha evidenziato la domanda legata agli usi sanitari, automobilistici, di filtrazione e di costruzione, tutti settori che richiedono controlli di produzione diversi dalla produzione di abbigliamento standard. Questi usi finali richiedono linee di tessuto non tessuto, macchinari di tessitura tecnici, sistemi di finitura precisi e processi di qualità controllati in grado di fornire prestazioni funzionali ripetibili. Anche il Vietnam sta ricevendo investimenti legati alla produzione tessile circolare, incluso il complesso di riciclaggio del poliestere proposto da Syre a Binh Dinh, del valore compreso tra 700 milioni e 1 miliardo di dollari. [3] Ministero dell'Industria e del Commercio del Vietnam, "Complesso di produzione di tessuti ad alta tecnologia a Binh Dinh", moit.gov.vn Le attrezzature specializzate di solito costano di più rispetto ai macchinari progettati per applicazioni di abbigliamento standard, in particolare quando gestiscono fibre tecniche, input riciclati o specifiche di qualità esigenti. Ciò sposta la spesa verso macchinari di maggior valore, mentre il successo dipende dallo sviluppo da parte dei produttori delle competenze di processo, delle relazioni con i clienti e della domanda affidabile necessarie per la produzione specializzata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di importazione delle attrezzature e di finanziamento | -0.8% | In tutta l'ASEAN, in particolare Indonesia e Cambogia | A breve termine (≤ 2 anni) |
| Utilizzo della capacità produttiva tessile volatile e cicli di ordinazione | -0.6% | A livello dell'ASEAN | Medio termine (2-4 anni) |
| Assistenza post-vendita e copertura dei pezzi di ricambio frammentate | -0.4% | Cambogia, Filippine, resto dell'ASEAN | Medio termine (2-4 anni) |
| Disomogeneità nelle competenze tecniche per macchinari avanzati | -0.2% | In tutta l'ASEAN, in particolare Vietnam e Indonesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di importazione delle attrezzature e di finanziamento
Per le piccole aziende tessili dell'ASEAN, finanziare macchinari di alta gamma provenienti da fornitori europei e giapponesi può risultare difficile, poiché l'acquisto spesso richiede attrezzature importate, pagamenti in valuta estera e spese aggiuntive per installazione e formazione. Le normative indonesiane sull'importazione di tessuti e i dazi sul filato di cotone importato dimostrano come le politiche possano generare costi sovrapposti per gli operatori che dipendono da input e attrezzature importati. La Banca Mondiale identifica i vincoli di capitale come un ostacolo principale all'ammodernamento delle attrezzature nel settore tessile, soprattutto nei paesi a basso reddito. Le fluttuazioni valutarie possono aumentare il costo locale di un macchinario anche quando il prezzo di listino del fornitore rimane invariato, complicando i budget di investimento per gli operatori con riserve limitate. I grandi esportatori possono spesso ottenere finanziamenti commerciali, mentre le aziende più piccole devono affrontare requisiti di garanzia, una maggiore esposizione ai tassi di interesse e processi di approvazione più lunghi. I fornitori che offrono assistenza locale, supporto finanziario o ammodernamenti graduali potrebbero essere in una posizione migliore per affrontare questo problema.
Utilizzo della capacità produttiva tessile volatile e cicli di ordinazione
Gli investimenti in macchinari dipendono da portafogli ordini affidabili, ma i produttori tessili orientati all'esportazione rimangono esposti alle fluttuazioni degli acquisti degli acquirenti, agli aggiustamenti delle scorte e all'incertezza delle politiche commerciali. L'ASEAN Investment Report 2025 ha evidenziato come l'escalation delle tariffe e le tensioni geopolitiche abbiano messo a dura prova le prospettive di investimento, creando un contesto più prudente per le decisioni di investimento negli stabilimenti. Quando i marchi riducono gli ordini durante gli aggiustamenti delle scorte, le aziende tessili possono posticipare gli impegni relativi alle attrezzature fino a quando l'utilizzo della produzione non migliora e il flusso di cassa non diventa più prevedibile. La riduzione degli ordini di abbigliamento può quindi ridurre la domanda di tessuti, la domanda di filati e i tassi di utilizzo degli stabilimenti di filatura, influenzando contemporaneamente diverse categorie di macchinari. I dazi di salvaguardia indonesiani sul filato di cotone importato sono stati introdotti per contrastare le pressioni sui filatori nazionali.
Analisi del segmento
Per prodotto e attrezzature di processo: la filatura costituisce la base, la stampa digitale rimodella la curva di crescita
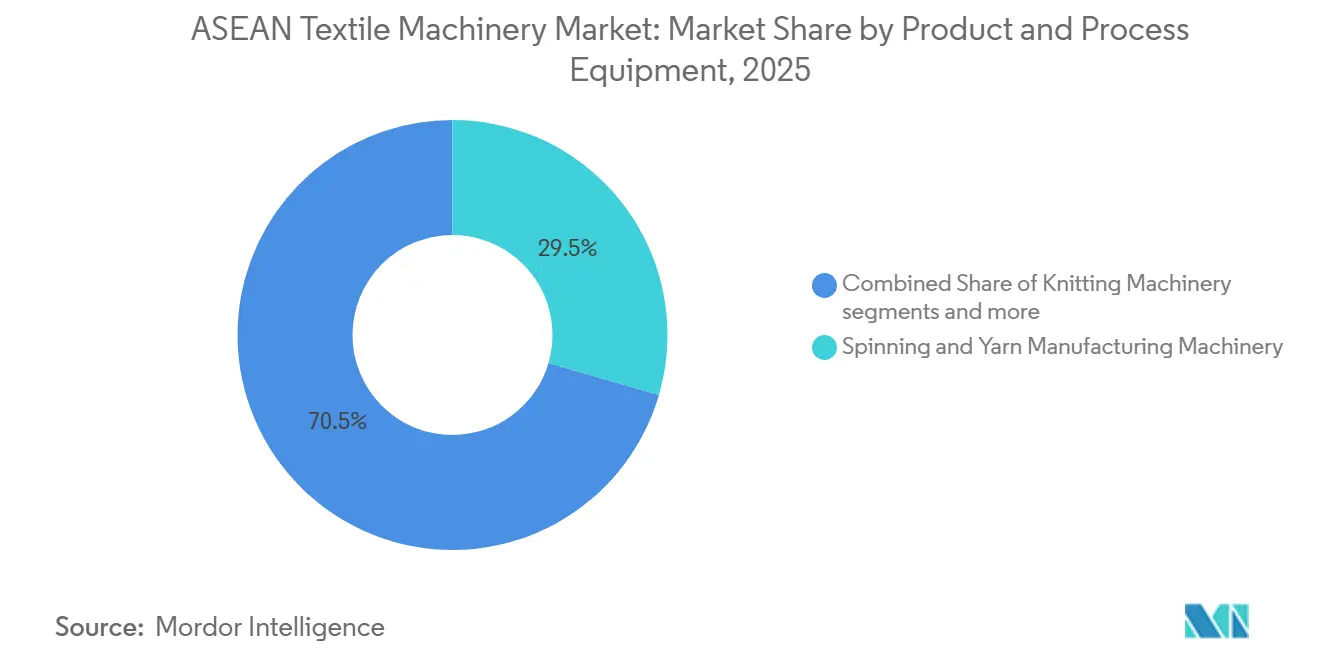
Nel 2025, le macchine per la filatura e la produzione di filati rappresentavano il 29.5% del mercato delle macchine tessili dell'ASEAN, a testimonianza della consolidata base produttiva di filati in Vietnam e Indonesia, che rifornisce sia gli stabilimenti di abbigliamento regionali sia le catene di fornitura internazionali di tessuti. Gli stabilimenti di questo segmento necessitano di filati di qualità affidabile, produttività stabile e riduzione degli sprechi per diverse tipologie di fibre. Rieter ha fornito un secondo sistema completo di filatura compatta a PT Embee Plumbon Tekstil in Indonesia, comprendente la cardatrice C80, la macchina compatta K47 e l'avvolgitore Autoconer X6. L'installazione ha utilizzato Digital Spinning Suite ESSENTIAL per fornire informazioni di produzione in tempo reale, aiutando lo stabilimento a monitorare la qualità e le prestazioni operative. Le macchine per la tessitura e la preparazione alla tessitura si sono classificate al secondo posto, mentre le attrezzature per maglieria, tessuti non tessuti, tintura, finissaggio e collaudo hanno completato una gamma di prodotti che privilegia sempre più soluzioni integrate e complete.
Si prevede che il mercato dei macchinari per la stampa tessile crescerà a un tasso annuo composto (CAGR) del 6.9% fino al 2031, diventando così la categoria di prodotto in più rapida crescita. La stampa digitale consente di ridurre il consumo di acqua e coloranti, permettendo al contempo ai produttori di rispondere più rapidamente alle esigenze dei clienti in termini di design diversificati e volumi di ordine ridotti. Saurer ha presentato CompactTwister e Autocard SC8 all'ITMA Asia + CITME Singapore 2025, mentre Picanol ha introdotto OmniPlus-i Connect con tecnologia EcoBoost. Picanol ha affermato che EcoBoost può far risparmiare fino a 1.5 kW per macchina tessile, a dimostrazione dell'importanza che le aziende tessili attribuiscono alla riduzione dei costi operativi. Anche i sistemi di test e ispezione assumono maggiore rilevanza, poiché i produttori necessitano di una maggiore qualità, tracciabilità e conformità per i clienti esteri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla fonte di approvvigionamento: la dipendenza dalle importazioni persiste nonostante la maturazione delle capacità produttive interne.
Nel 2025, i macchinari importati rappresentavano il 68.5% del mercato dei macchinari tessili dell'ASEAN. Le piattaforme europee e giapponesi continuano a offrire la precisione, l'efficienza, la durata e i controlli digitali richiesti dalle aziende tessili orientate all'esportazione che operano secondo le specifiche esigenti dei clienti. La produzione nazionale indonesiana è più attiva nella produzione di telai di base, telai per fusi di livello base e attrezzature ausiliarie, rivolgendosi a una base più ampia di operatori di piccole dimensioni. Il Ministero dell'Industria ha segnalato l'interesse di aziende svedesi, cinesi e giapponesi per la produzione integrata di macchinari per filati e tessuti durante la seconda metà del 2025. Ciò indica una graduale crescita della capacità produttiva locale, ma non elimina la dipendenza della regione da attrezzature ad alte prestazioni importate per i processi specializzati.
Si prevede inoltre che le importazioni di macchinari cresceranno a un tasso annuo composto del 5.8% fino al 2031, sostenute dalla continua domanda di attrezzature specializzate. La dipendenza dalle importazioni comporta un'esposizione ai tassi di cambio, ai costi di spedizione, alle condizioni di finanziamento e alle procedure di importazione, soprattutto per le aziende che dispongono di risorse interne limitate per gli acquisti. L'Indonesia ha reintrodotto i requisiti di valutazione tecnica per le importazioni di prodotti tessili attraverso il Regolamento n. 27 del 2025 del Ministero dell'Industria. Tale procedura può comportare un aumento del carico amministrativo per le aziende più piccole prive di team dedicati all'importazione e può ritardare le decisioni quando le tempistiche del progetto sono cruciali. Il sostegno alla ristrutturazione indonesiano può rimborsare fino al 40% per alcuni acquisti di macchinari prodotti a livello nazionale da parte di operatori più piccoli, migliorando la convenienza di alcuni acquisti locali. Il mercato ASEAN dei macchinari tessili richiederà comunque importazioni per applicazioni specializzate, mentre i fornitori locali potranno guadagnare terreno laddove l'accesso all'assistenza, il prezzo e il sostegno pubblico sono più importanti.
Per applicazione finale: l'abbigliamento rappresenta la principale fonte di volume, mentre i tessuti tecnici ampliano la frontiera del valore.
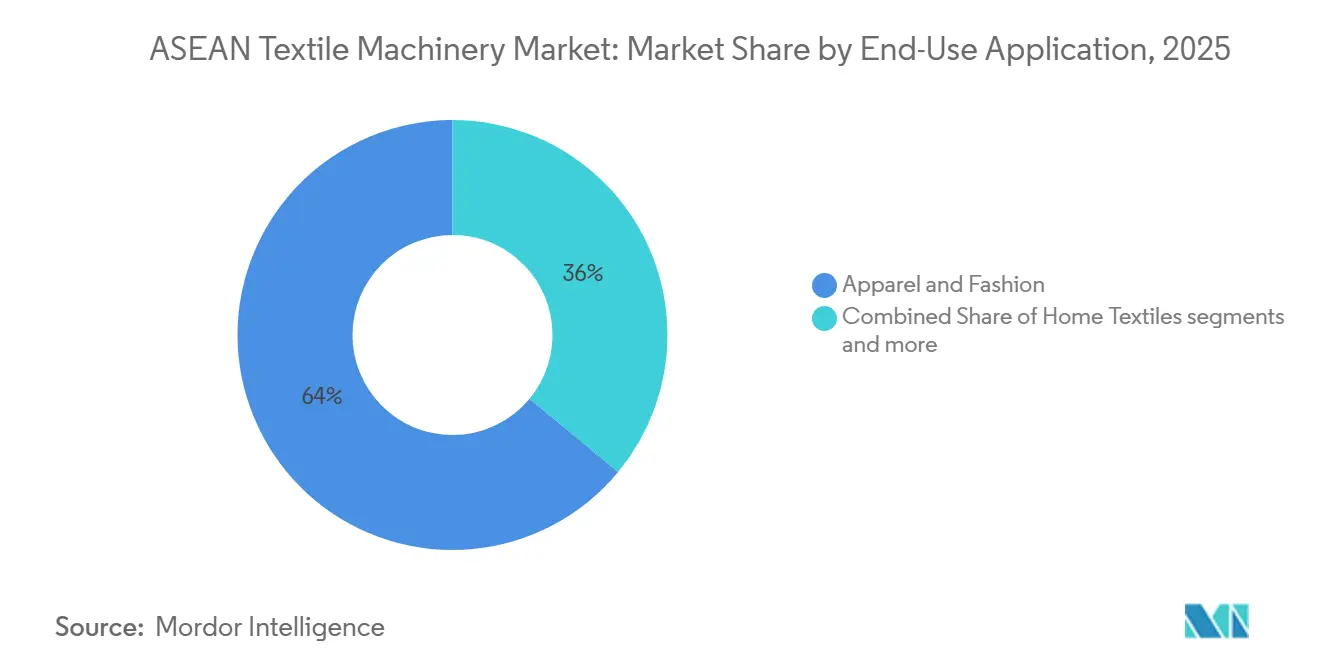
Nel 2025, il settore dell'abbigliamento e della moda ha rappresentato il 64% del mercato dei macchinari tessili dell'ASEAN, a testimonianza della consolidata posizione dell'ASEAN nella produzione globale di abbigliamento e della sua vasta rete di esportatori tessili e di abbigliamento. Le esportazioni di abbigliamento del Vietnam hanno raggiunto i 38 miliardi di dollari nel 2025, rappresentando oltre l'80% delle esportazioni tessili e di abbigliamento del paese. Questa base di domanda sostiene gli investimenti in sistemi di filatura, tessitura, maglieria, tintura e finissaggio che aiutano le aziende a soddisfare i requisiti di volume, consegna e qualità del tessuto. I tessuti per la casa hanno costituito un gruppo di utilizzo finale di fascia media, con la domanda di biancheria da letto, asciugamani e tessuti per tappezzeria concentrata in Thailandia e Indonesia. I volumi di abbigliamento rimangono la ragione principale per cui molte aziende regionali modernizzano le linee di produzione, pur cercando opportunità in categorie di tessuti più specializzate.
Si prevede che i tessuti industriali e tecnici cresceranno a un tasso annuo composto (CAGR) del 7.4% fino al 2031, diventando la categoria di utilizzo finale in più rapida crescita. Il segmento serve applicazioni nei settori automobilistico, edile, sanitario, agricolo, della filtrazione e della protezione, che richiedono attrezzature di lavorazione specializzate e condizioni di produzione più controllate. ANTEX Asia 2025 ha rafforzato il ruolo della Thailandia nella tecnologia dei tessuti non tessuti nelle filiere di fornitura di prodotti per l'igiene, medicali e di filtrazione. Gli impianti di produzione di tessuti tecnici richiedono generalmente macchinari più costosi rispetto alle linee di produzione di abbigliamento convenzionali, poiché necessitano di movimentazione specializzata dei materiali, lavorazione precisa e sistemi di qualità affidabili. Ciò sposta la spesa verso macchinari di maggior valore per impianto, man mano che il mix di utilizzo finale cambia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 il Vietnam si è confermato il paese leader nel settore tessile e dell'abbigliamento, con esportazioni pari a 46 miliardi di dollari. L'obiettivo per il 2026 era di raggiungere un valore compreso tra 47 e 48 miliardi di dollari, il che ha continuato a sostenere gli investimenti in capacità produttiva, produttività e modernizzazione dei macchinari. L'ampio parco industriale a partecipazione estera supporta la domanda di nuove linee e progetti di ammodernamento nei settori della filatura, della produzione di tessuti, della tintura e della finitura. VIATT 2025, con il sostegno del Ministero dell'Industria e del Commercio, ha rafforzato il ruolo del Vietnam come polo regionale di approvvigionamento e scambio tecnologico per fornitori e acquirenti del settore tessile.
L'Indonesia è stato il mercato nazionale a più rapida crescita durante il periodo di previsione, sostenuto dall'interesse degli investimenti e da un'ampia base produttiva tessile interna. Il suo supporto per la ristrutturazione dei macchinari può aiutare gli operatori più piccoli a investire in attrezzature locali e a ridurre i costi di sostituzione di alcuni impianti più vecchi. Il paese dispone anche di una base manifatturiera interna che supporta i rapporti di assistenza, manutenzione, fornitura di componenti e attrezzature con gli stabilimenti locali. Le pressioni commerciali e le importazioni a basso costo rimangono un vincolo per le decisioni di investimento e l'utilizzo della capacità produttiva. Le dimensioni del mercato indonesiano dei macchinari tessili nell'ASEAN sono sostenute sia dagli investimenti in capacità produttiva sia dalla domanda di sostituzione, poiché gli stabilimenti cercano miglioramenti in termini di produttività e riduzione dei costi.
La Thailandia e la Malesia occupano posizioni di fascia media, con una domanda sempre più focalizzata su applicazioni tessili ad alto valore aggiunto piuttosto che sulla sola produzione di abbigliamento convenzionale. L'attività thailandese nel settore dei tessuti non tessuti soddisfa le esigenze di macchinari per applicazioni igieniche, mediche e di filtrazione, dove la consistenza del prodotto e il controllo del processo sono fondamentali. La Cambogia e le Filippine rimangono mercati più piccoli, dove la portata degli investimenti a monte in capacità produttiva è la variabile chiave per la domanda di macchinari. Il Myanmar e gli altri paesi ASEAN sono utilizzatori minori di attrezzature avanzate, ma rappresentano una domanda futura man mano che si sviluppano le basi produttive, le relazioni con le esportazioni e le capacità tecniche locali.
Panorama competitivo
Il mercato dei macchinari tessili dell'ASEAN presenta un livello medio di concentrazione, sebbene le categorie di tecnologia premium siano concentrate nelle mani di fornitori affermati con ampi portafogli di prodotti e consolidate reti di assistenza regionali. Rieter, Saurer, Trützschler, Picanol, KARL MAYER, Itema e Benninger sono importanti fornitori europei di macchinari per la filatura, la tessitura e i tessuti tecnici. Anche Toyota Industries, Murata Machinery, SHIMA SEIKI e TMT Machinery detengono posizioni di rilievo presso stabilimenti focalizzati sulla qualità, in particolare laddove gli acquirenti apprezzano le prestazioni consolidate delle macchine. Gli assemblatori cinesi e locali competono più direttamente nel settore dei macchinari standard grazie a prezzi più bassi e a una fornitura più accessibile.
I fornitori stanno estendendo le relazioni oltre la vendita iniziale dei macchinari attraverso software, strumenti di analisi dati, contratti di assistenza e supporto per l'intero ciclo di vita, aiutando gli stabilimenti a mantenere la produzione per periodi di tempo più lunghi. Picanol ha presentato la piattaforma PicConnect, potenziata dall'intelligenza artificiale, all'ITM 2026, insieme alla sua macchina a getto d'aria OmniPlus-i Connect, combinando le funzionalità del macchinario con un'interfaccia digitale per il cliente. Analogamente, la Digital Spinning Suite ESSENTIAL di Rieter collega le prestazioni delle apparecchiature con i dati di produzione in corso e le informazioni operative in tempo reale. Rieter ha completato l'acquisizione di Barmag da OC Oerlikon nel gennaio 2026 per 713 milioni di franchi svizzeri (858 milioni di dollari), aggiungendo i prodotti Barmag, Neumag e Nonwoven alla sua divisione Fibre Sintetiche. Ciò ha ampliato la sua offerta per filati e applicazioni non tessute, sempre più rilevanti per gli investimenti tecnici e nell'economia circolare del tessile.
L'assistenza post-vendita di livello intermedio rappresenta ancora una lacuna in diversi paesi ASEAN, in particolare laddove gli stabilimenti utilizzano flotte miste di macchinari di diversi fornitori e con anni di installazione differenti. Gli stabilimenti che utilizzano macchinari con un'età compresa tra 10 e 20 anni potrebbero necessitare di kit di retrofit, pezzi di ricambio, assistenza sul campo, supporto formativo e aggiornamenti per il monitoraggio digitale. Fornitori di componenti come Groz-Beckert e Stäubli possono competere offrendo componenti di precisione, sistemi jacquard e servizi correlati che migliorano i macchinari esistenti. Ciò crea spazio per partner di assistenza locali e fornitori di aggiornamenti specializzati in grado di rispondere rapidamente alle esigenze operative degli stabilimenti.
Leader del settore dei macchinari tessili nell'ASEAN
Rieter Holding SA
Saurer Intelligent Technology AG
Gruppo Trützschler SE
Murata Machinery, Ltd.
Toyota Industries Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Picanol ha presentato la piattaforma digitale PicConnect, potenziata dall'intelligenza artificiale, all'ITM 2026 di Istanbul, insieme alla macchina a getto d'aria OmniPlus-i Connect con funzionalità di risparmio energetico EcoBoost, dimostrando la strategia aziendale di utilizzare gli aggiornamenti software per consolidare le relazioni con i clienti e fidelizzare la base installata.
- Gennaio 2026: Rieter ha completato l'acquisizione di Barmag da OC Oerlikon per 713 milioni di franchi svizzeri (858 milioni di dollari), integrando i portafogli prodotti Oerlikon Barmag, Oerlikon Neumag e Oerlikon Nonwoven in una nuova divisione dedicata alle fibre artificiali. L'entità combinata rafforza l'offerta tecnologica di Rieter per gli acquirenti di macchinari per filati e tessuti non tessuti nell'area ASEAN.
Ambito del rapporto sul mercato dei macchinari tessili dell'ASEAN
Il mercato dei macchinari tessili dell'ASEAN è segmentato per tipologia di prodotto e processo (filatura, tessitura, maglieria, tessuti non tessuti, tintura, lavorazione e altro), per fonte di approvvigionamento (macchinari nazionali e importati), per applicazione finale (abbigliamento, tessuti per la casa, tessuti industriali e tecnici e altri) e per area geografica (Vietnam, Indonesia, Thailandia, Malesia e altri). Le previsioni di mercato sono espresse in termini di valore (USD).
| Macchinari per la filatura e la produzione di filati |
| Macchinari per la tessitura e la preparazione alla tessitura |
| Macchinari per maglieria |
| Macchinari per tessuti non tessuti |
| Macchinari per la tintura, la lavorazione e la finitura dei tessuti |
| Macchinari per la stampa tessile |
| Apparecchiature per test, ispezione e controllo qualità dei tessuti |
| Altri (attrezzature per la movimentazione di materiali tessili, sistemi di umidificazione, macchinari per il recupero delle fibre, sistemi di scarico e confezionamento, ecc.) |
| Macchinari di produzione nazionale |
| Macchinari importati |
| Abbigliamento e moda |
| tessuti per la casa |
| Tessili industriali e tecnici |
| Altri (tessuti per l'industria automobilistica, tessuti medicali e igienici, geotessili, agrotessili, tessuti protettivi, tappeti e rivestimenti per pavimenti e applicazioni tessili speciali) |
| Vietnam |
| Indonesia |
| Tailandia |
| Malaysia |
| Cambogia |
| Philippines |
| Resto dell'ASEAN |
| Per prodotto e apparecchiature di processo | Macchinari per la filatura e la produzione di filati |
| Macchinari per la tessitura e la preparazione alla tessitura | |
| Macchinari per maglieria | |
| Macchinari per tessuti non tessuti | |
| Macchinari per la tintura, la lavorazione e la finitura dei tessuti | |
| Macchinari per la stampa tessile | |
| Apparecchiature per test, ispezione e controllo qualità dei tessuti | |
| Altri (attrezzature per la movimentazione di materiali tessili, sistemi di umidificazione, macchinari per il recupero delle fibre, sistemi di scarico e confezionamento, ecc.) | |
| Per fonte di approvvigionamento | Macchinari di produzione nazionale |
| Macchinari importati | |
| Per applicazione d'uso finale | Abbigliamento e moda |
| tessuti per la casa | |
| Tessili industriali e tecnici | |
| Altri (tessuti per l'industria automobilistica, tessuti medicali e igienici, geotessili, agrotessili, tessuti protettivi, tappeti e rivestimenti per pavimenti e applicazioni tessili speciali) | |
| Per geografia | Vietnam |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Cambogia | |
| Philippines | |
| Resto dell'ASEAN |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei macchinari tessili dell'ASEAN entro il 2031?
Si prevede che il mercato dei macchinari tessili dell'ASEAN raggiungerà i 3.17 miliardi di dollari entro il 2031, in aumento rispetto ai 2.47 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.1%.
Quale paese dell'ASEAN è leader nella domanda di macchinari tessili?
Nel 2025 il Vietnam si è classificato al primo posto tra i paesi esportatori, grazie a esportazioni di prodotti tessili e di abbigliamento pari a 46 miliardi di dollari.
Quale categoria di attrezzature registra la maggiore domanda nell'ASEAN?
Nel 2025, i macchinari per la filatura e la produzione di filati detenevano la quota maggiore di mercato tra prodotti e attrezzature di processo, grazie alla notevole capacità produttiva di filati di Vietnam e Indonesia.
Perché le macchine per la stampa tessile stanno crescendo nell'ASEAN?
I produttori stanno adottando la stampa digitale a getto d'inchiostro per supportare tirature più brevi, cambi di stile più rapidi, minore consumo di acqua e minore consumo di coloranti.
Quale applicazione finale sta crescendo più rapidamente?
Il settore dei tessuti industriali e tecnici è quello in più rapida crescita, poiché i settori sanitario, automobilistico, della filtrazione, dell'edilizia e della protezione richiedono tessuti e attrezzature specializzati.
Quali fattori limitano gli investimenti in macchinari tessili avanzati?
Gli elevati costi di importazione e finanziamento, l'utilizzo variabile degli impianti, la copertura di assistenza frammentata e la disomogeneità delle competenze tecniche possono ritardare gli investimenti in attrezzature.


