

Dimensioni e quota di mercato della costruzione di barriere di sicurezza stradale nell'ASEAN.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.47 miliardo di dollari |
| Dimensione del mercato (2031) | 2.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.15% CAGR |
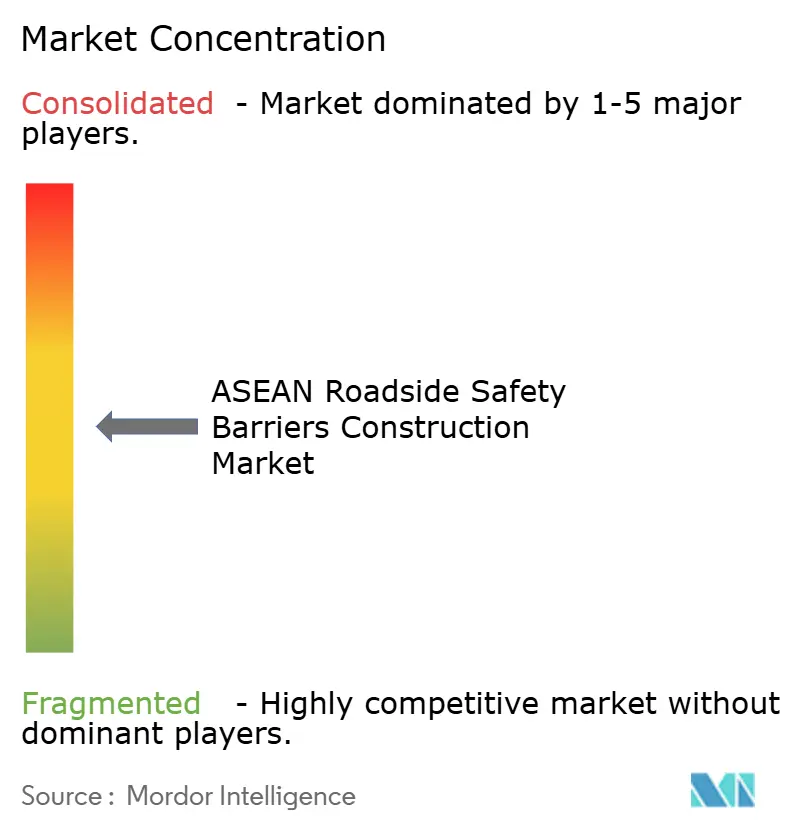
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla costruzione di barriere di sicurezza stradale nell'ASEAN a cura di Mordor Intelligence
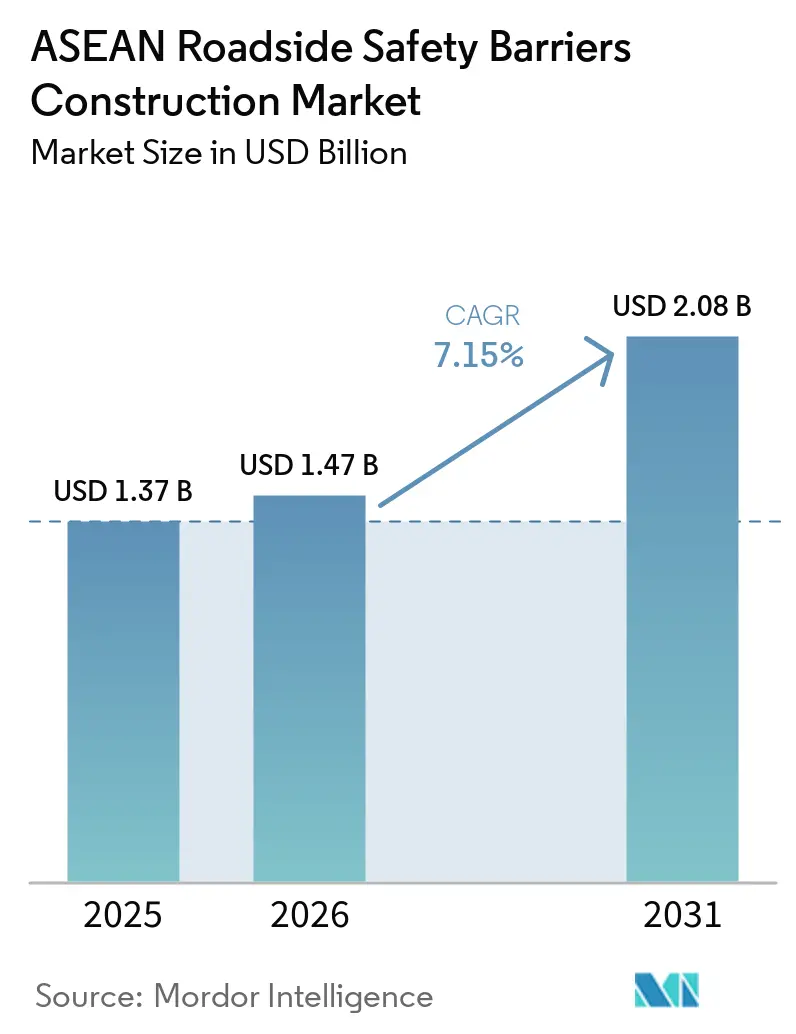
Si prevede che il mercato ASEAN per la costruzione di barriere di sicurezza stradali raggiungerà un valore di 1.37 miliardi di dollari nel 2025, 1.47 miliardi di dollari nel 2026 e 2.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.15% dal 2026 al 2031. I programmi di costruzione autostradale, le normative più severe sui crash test e la maggiore attenzione pubblica agli incidenti mortali in moto stanno trainando la crescita dei budget per gli appalti, nonostante l'impatto della volatilità dei prezzi dell'acciaio grezzo sui margini degli appaltatori. I guardrail in acciaio di alta qualità continuano a dominare il mercato; tuttavia, le alternative in plastica e composito stanno guadagnando terreno, in particolare nelle regioni umide e costiere. Mentre la costruzione di nuove autostrade a pedaggio rappresenta la maggior parte della spesa, i progetti di ammodernamento delle superstrade di prima generazione in Thailandia, Malesia e Vietnam stanno accelerando per conformarsi agli standard MASH (Manual for Assessing Safety Hardware) Test Level-3. L'intensità competitiva rimane moderata a causa delle gare d'appalto decentralizzate, dei diversi requisiti di certificazione e delle varie preferenze in materia di materiali, che impediscono ai fornitori regionali di conquistare quote di mercato significative. Questo contesto crea opportunità per le joint venture transfrontaliere e gli innovatori di nicchia di espandere la propria presenza.
Punti chiave del rapporto
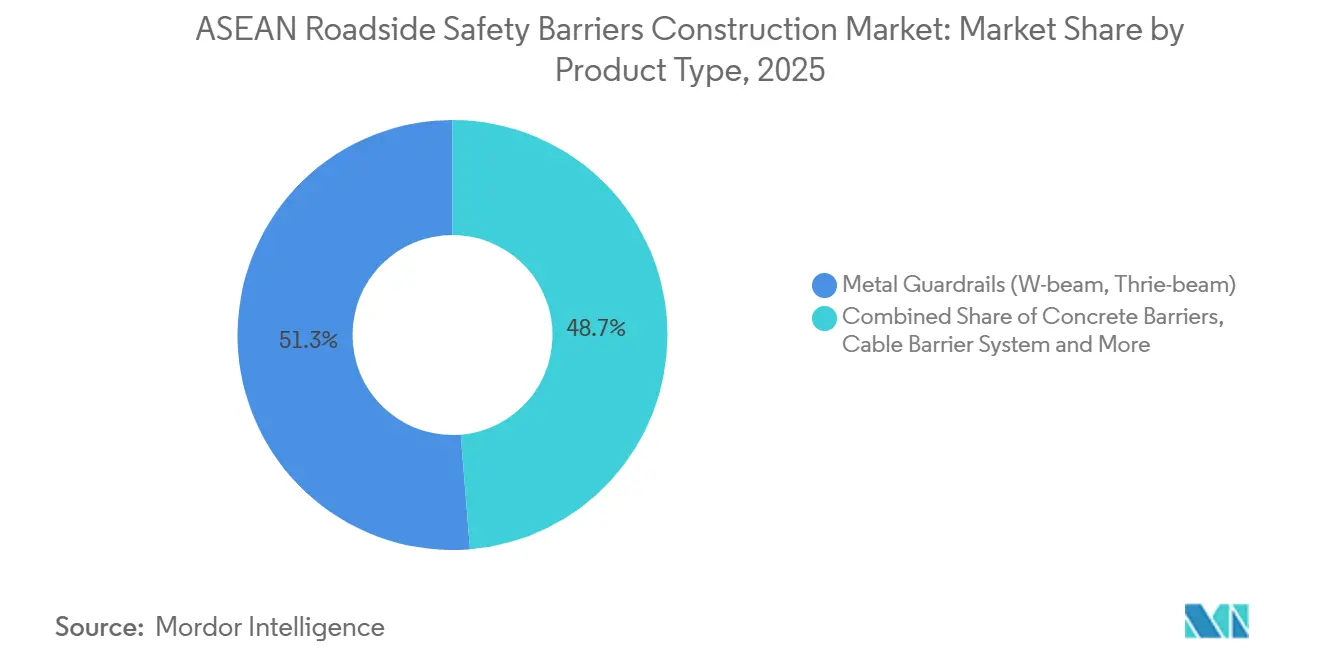
- Per tipologia di prodotto, i guardrail metallici detenevano la quota di mercato maggiore, pari al 51.3%, nel settore delle costruzioni di barriere di sicurezza stradale nell'ASEAN nel 2025, mentre si prevede che i sistemi a cavo cresceranno a un tasso annuo composto del 7.98% tra il 2026 e il 2031.
- Per quanto riguarda i materiali, l'acciaio rappresentava il 67.8% del mercato delle barriere di sicurezza stradale nell'ASEAN nel 2025; le materie plastiche e i materiali compositi costituiscono la classe di materiali in più rapida crescita, con un CAGR dell'8.07% tra il 2026 e il 2031.
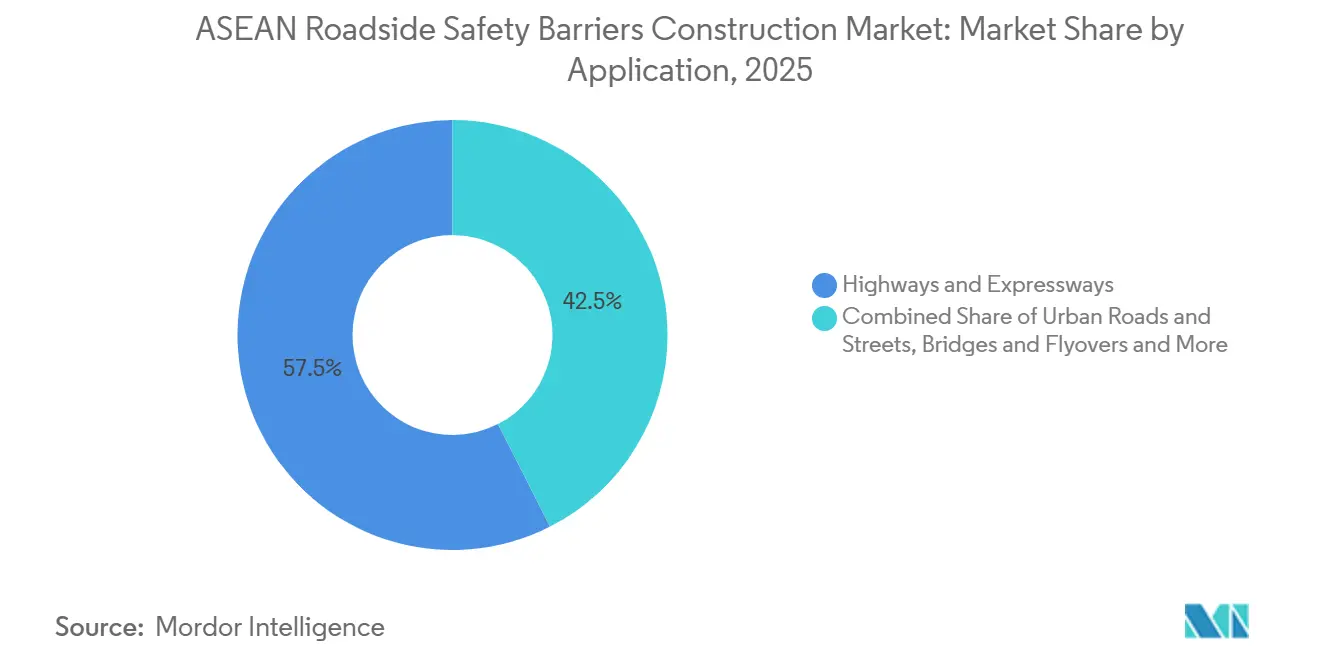
- Per tipologia di applicazione, autostrade e superstrade rappresentavano il 57.5% del mercato delle costruzioni di barriere di sicurezza stradale nell'ASEAN nel 2025, mentre ponti e cavalcavia sono destinati a espandersi a un tasso di crescita annuo composto (CAGR) dell'8.11% tra il 2026 e il 2031.
- Per tipologia di installazione, i nuovi progetti hanno rappresentato il 71.2% del mercato ASEAN per la costruzione di barriere di sicurezza stradale nel 2025; i lavori di ristrutturazione e ammodernamento sono il sottosegmento in più rapida crescita, con un CAGR del 7.59% tra il 2026 e il 2031.
- A livello di singoli paesi, nel 2025 l'Indonesia deteneva il 34.9% della quota di mercato ASEAN per la costruzione di barriere di sicurezza stradale, mentre si prevede che le Filippine registreranno la crescita nazionale più elevata, con un CAGR dell'8.34% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della costruzione di barriere di sicurezza stradale nell'ASEAN.
Analisi dell'impatto dei conducenti
| Drivers | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente connettività autostradale nell'ASEAN e il miglioramento dei corridoi transfrontalieri stanno accelerando l'installazione di barriere di sicurezza lungo le strade. | + 2.1% | Indonesia, Tailandia, Vietnam, Malesia, Cambogia | Medio termine (2–4 anni) |
| I piani d'azione regionali per la sicurezza stradale stanno promuovendo l'adozione di sistemi di protezione dello spartitraffico e dei bordi stradali. | + 1.8% | Thailandia, Vietnam, Filippine | A breve termine (≤ 2 anni) |
| L'elevato rischio di incidenti sulle strade interurbane e di montagna sta aumentando la domanda di barriere di sicurezza. | + 1.5% | Vietnam, Filippine, Indonesia, Thailandia | A breve termine (≤ 2 anni) |
| L'espansione dei corridoi merci e delle rotte logistiche sta aumentando la necessità di barriere sulle autostrade strategiche. | + 1.2% | Indonesia, Vietnam, Thailandia | Medio termine (2–4 anni) |
| Il crescente sostegno politico ai sistemi di protezione specifici per le motociclette sta incoraggiando l'installazione mirata di barriere protettive. | + 0.9% | Vietnam, Thailandia, Indonesia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente connettività autostradale nell'ASEAN e l'ammodernamento dei corridoi transfrontalieri stanno accelerando l'installazione di barriere di sicurezza lungo le strade.
I corridoi multinazionali, come l'autostrada della subregione del Grande Mekong e l'autostrada trilaterale India-Myanmar-Thailandia, richiedono dispositivi di sicurezza armonizzati che superino gli obsoleti standard minimi nazionali. Il proposto Corridoio Economico Meridionale della Thailandia, con un valore stimato di 990 miliardi di THB (27.5 miliardi di dollari USA), dovrebbe aggiungere centinaia di chilometri di guardrail lungo le aree costiere soggette a frane. Allo stesso modo, l'autostrada Ha Tien-Rach Gia-Bac Lieu del Vietnam, del valore di 3.2 miliardi di dollari USA, e la strada a pedaggio Bogor-Serpong dell'Indonesia genereranno una domanda significativa di sistemi di barriere a trave a W e a cavo. Man mano che i principali corridoi implementano moderne barriere di sicurezza, le agenzie provinciali subiscono pressioni dall'opinione pubblica per adeguare le strade di collegamento adiacenti, espandendo così il mercato di costruzione di barriere di sicurezza stradali dell'ASEAN [1] Department of Highways Thailand, “Southern Economic Corridor Project Brief 2026,” doh.go.th . I fornitori in grado di soddisfare sia gli standard AASHTO M180 che le certificazioni locali sono ben posizionati per capitalizzare su questa crescente domanda.
I piani d'azione regionali per la sicurezza stradale stanno promuovendo l'adozione di sistemi di protezione degli spartitraffico e dei bordi delle carreggiate.
I governi dell'ASEAN hanno stanziato fondi per le barriere nei loro bilanci 2026-2030 nell'ambito del Decennio di azione delle Nazioni Unite per la sicurezza stradale. Progetti come l'ammodernamento della Strada Nazionale 4 in Cambogia e la riabilitazione dell'autostrada Maharlika nelle Filippine includono i guardrail come elementi chiave legati all'erogazione di prestiti multilaterali. Il progetto Toyota TRUST in Thailandia utilizza l'analisi dei dati per identificare le aree ad alto rischio e implementare installazioni rapide di barriere, dimostrando come la collaborazione pubblico-privato migliori la mitigazione dei punti critici di incidente. Queste iniziative pongono sempre maggiore enfasi sulla progettazione di barriere adatte alle motociclette, creando un mercato di nicchia per prodotti con superficie liscia e fascio basso. Questo sforzo collettivo posiziona l'acquisto di barriere come un investimento fondamentale per la sicurezza piuttosto che come una spesa facoltativa. [2] Nazioni Unite, "Piano del Decennio di azione per la sicurezza stradale 2021-2030", un.org.
L'elevato rischio di incidenti sulle strade interurbane e di montagna sta incrementando la domanda di barriere di sicurezza.
I tassi di mortalità sulle ripide strade rurali in Indonesia, Vietnam e Filippine sono da due a tre volte superiori alle medie urbane. I progetti infrastrutturali, come il ponte Thu Thiem 4 in Vietnam e il tratto Probolinggo-Banyuwangi dell'autostrada Trans-Giava in Indonesia, richiedono parapetti in cemento e binari in acciaio TL-4 in grado di sopportare camion da 36 tonnellate. Inoltre, i programmi di ammodernamento sono significativi, poiché le superstrade di prima generazione costruite prima del 2005 utilizzavano acciaio di spessore inferiore che non è più conforme agli standard MASH, rendendo necessari interventi di sostituzione sistematici. Questa duplice domanda – nuove costruzioni e ammodernamenti – alimenta la crescita del mercato delle barriere di sicurezza stradale dell'ASEAN, insieme ai budget per la manutenzione ordinaria. I produttori che forniscono kit modulari a rapida installazione sono preferiti, poiché le chiusure prolungate delle corsie sono politicamente indesiderabili. [3] Japan International Cooperation Agency, “Indonesia Road Safety Enhancement Program 2025,” jica.go.jp.
L'espansione dei corridoi merci e delle rotte logistiche sta aumentando la necessità di barriere sulle autostrade strategiche.
I corridoi ad alta intensità di trasporto merci, come la futura autostrada Nord-Sud 2 della Malesia e l'ammodernamento del viadotto Changi di Singapore, richiedono barriere di contenimento a tre travi, spartitraffico in cemento a forma di F e sistemi di cavi tensionati progettati per accogliere autocarri articolati. Nel 2024, lo Sportello Unico dell'ASEAN ha elaborato 1.4 miliardi di certificati elettronici, semplificando la circolazione transfrontaliera dei camion ma aumentando il rischio di incidenti in prossimità dei valichi di frontiera. I gestori delle autostrade a pedaggio stanno adottando sempre più barriere mobili in cemento per la sicurezza delle zone di lavoro e il controllo delle inondazioni, come dimostrato sulla tratta Tangerang-Merak in Indonesia nel 2026. Questa tendenza collega la modernizzazione della logistica con la crescente domanda di barriere di sicurezza, alimentando la crescita del mercato delle costruzioni di barriere di sicurezza stradali nell'ASEAN, al di là delle considerazioni relative ai veicoli passeggeri.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I vincoli di bilancio nei mercati ASEAN a basso reddito stanno ritardando gli interventi di miglioramento della sicurezza stradale su larga scala. | -1.1% | Cambogia, Myanmar, Repubblica Democratica Popolare del Laos | A breve termine (≤ 2 anni) |
| La disomogeneità nell'applicazione delle norme di sicurezza stradale tra i paesi membri sta limitando l'adozione uniforme delle barriere. | -0.8% | Cambogia, Repubblica Democratica Popolare del Laos, Myanmar | Medio termine (2–4 anni) |
| Le variazioni negli standard e nelle pratiche di appalto stanno rallentando la diffusione regionale dei sistemi di barriera. | -0.6% | Tutti gli stati membri | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I vincoli di bilancio nei mercati ASEAN a basso reddito stanno ritardando gli interventi di miglioramento della sicurezza stradale su larga scala.
Lo spazio di manovra fiscale si è ridotto a seguito di un calo dell'82% dei finanziamenti internazionali per progetti nell'ASEAN, scesi a 17 miliardi di dollari nel 2024. In assenza di prestiti agevolati, le province sono costrette a prendere decisioni difficili tra il mantenimento dei vincoli di bilancio e la risposta a esigenze urgenti come le misure di controllo delle inondazioni o i progetti di costruzione di scuole. L'aumento del prezzo dell'acciaio a 515 dollari a tonnellata nel 2026 ha ulteriormente ridotto i margini delle gare d'appalto a prezzo fisso, inducendo alcuni produttori a ritirarsi dalle offerte e a rinviare i progetti all'anno fiscale successivo. Questi rinvii degli appalti si traducono in chilometri di arretrati, aumentando il rischio di incidenti. Sebbene i componenti per la sicurezza stradale cofinanziati dai donatori affrontino in parte il problema, ne mitigano solo una piccola parte. Di conseguenza, la crescita a breve termine del mercato delle barriere di sicurezza stradale nell'ASEAN rimane al di sotto del potenziale, in particolare in Cambogia e Myanmar.
La disomogeneità nell'applicazione delle norme di sicurezza stradale tra i paesi membri sta limitando l'adozione uniforme delle barriere.
In Cambogia, Laos e Myanmar, gli ispettorati centrali con l'autorità legale per far rispettare gli standard di sicurezza stradale rimangono poco sviluppati. Gli uffici provinciali dei lavori pubblici spesso privilegiano il rifacimento del manto stradale rispetto all'implementazione di infrastrutture di sicurezza passiva, lasciando le strade appena asfaltate prive di protezione in corrispondenza di scarpate e curve. In Indonesia, solo il 32% dei tratti stradali rurali esaminati presentava guardrail continui, nonostante le linee guida nazionali raccomandino la copertura completa per le strade con velocità superiori a 80 km/h. L'applicazione incoerente delle norme ostacola la capacità dei fornitori di prevedere con precisione la domanda, con conseguente aumento dei costi di magazzino e rallentamento dell'innovazione di prodotto. Fino a quando non verranno istituiti organismi di supervisione unificati, questa mancanza di uniformità limiterà il potenziale di crescita del mercato ASEAN per la costruzione di barriere di sicurezza stradale.
Analisi del segmento
Per tipologia di prodotto: Mercato degli ancoraggi per guardrail metallici, Impennata dei sistemi a cavo
Nel 2025, le barriere di sicurezza metalliche rappresentavano il 51.3% della quota di mercato delle barriere di sicurezza stradale nell'ASEAN. Le barriere a trave a W sono utilizzate prevalentemente sulle autostrade rurali, soddisfacendo gli standard di contenimento di livello 3, mentre i profili a trave a tre punte sono preferiti per i corridoi merci che ospitano camion più pesanti. Le barriere a cavo, pur rappresentando una quota di mercato inferiore, dovrebbero crescere a un CAGR del 7.98%, il più rapido della categoria. Le agenzie segnalano una riduzione fino al 90% degli incidenti mortali sulle autostrade a carreggiate separate dove sono state implementate barriere a cavo. In Malesia, prodotti come ArmorWire e la serie Ezy-Guard di Muar Cathay, entrambi certificati secondo gli standard MASH TL-3, illustrano la crescente adozione di sistemi tensionati per spartitraffico stretti. Le barriere in cemento Jersey e a forma di F mantengono applicazioni di nicchia su ponti, caselli autostradali e cantieri urbani, dove sono fondamentali soluzioni permanenti ad alto contenimento. Aziende come WIKA Beton sfruttano i loro quattordici stabilimenti indonesiani per assicurarsi contratti di fornitura a rapida esecuzione in queste aree.
Le barriere a cavo offrono anche vantaggi in termini di riparazioni più facili e rapide dopo collisioni ad alta velocità, riducendo della metà i tempi di chiusura delle corsie rispetto alle alternative in cemento. I tamponi d'urto e gli attenuatori d'impatto occupano un segmento premium, utilizzati principalmente per proteggere i piloni dei ponti e i punti di giunzione. Ad esempio, le unità TAU-M di Safe Direction a Singapore dimostrano la volontà di investire nella tecnologia a deformazione controllata, in particolare in aree con disponibilità limitata di terreno. Il segmento "altri" comprende barriere ibride acciaio-cemento e barriere specifiche per motocicli, dove l'innovazione sta avanzando più rapidamente della crescita dei volumi. Nel complesso, queste tendenze indicano che il mercato delle costruzioni di barriere di sicurezza stradale nell'ASEAN si sta diversificando oltre il tradizionale predominio delle barriere a trave a W nel periodo di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'acciaio domina, i materiali compositi guadagnano terreno
Nel 2025, l'acciaio ha rappresentato il 67.8% della domanda totale di materiali nel mercato delle barriere di sicurezza stradale dell'ASEAN. Le bobine prodotte localmente da acciaierie in Indonesia e Vietnam contribuiscono a mantenere prezzi competitivi. La linea integrata di laminazione e zincatura di Galvaco supera costantemente gli standard di rivestimento AASHTO M180, garantendo una resistenza alla corrosione di 20 anni anche in climi umidi. Le qualità ad alta resistenza come l'HR700F consentono l'utilizzo di guardrail di spessore inferiore senza compromettere l'assorbimento dell'energia d'urto, riducendo i costi di trasporto su percorsi come quelli di Sulawesi. Il calcestruzzo si posiziona al secondo posto tra i materiali più utilizzati, principalmente per parapetti e spartitraffico su superstrade sopraelevate. Gli elementi prefabbricati in calcestruzzo dello stabilimento Samwoh di Singapore sono stati specificati per progetti come il viadotto di Changi da 387 milioni di dollari, dimostrando le loro prestazioni in condizioni sismiche e da tifone.
I materiali compositi, pur detenendo attualmente una quota di mercato a una sola cifra, stanno registrando la crescita più rapida con un CAGR dell'8.07%. Le rotaie in polietilene rinforzato con fibra di vetro di Boplan e i parapetti rinforzati con GFRP, attualmente in fase di sperimentazione in laboratorio in Malesia, offrono vantaggi quali leggerezza e assenza di corrosione. Questi materiali sono particolarmente apprezzati dai gestori delle autostrade a pedaggio per le aree soggette ad allagamenti, dove l'accesso per la manutenzione è difficoltoso. Anche le miscele di plastica riciclata stanno guadagnando terreno, in linea con le emergenti normative sull'economia circolare in Thailandia e Vietnam. Inoltre, le rotaie in alluminio, sebbene più costose, sono richieste per i viadotti con limitazioni di peso nel Delta del Mekong. La diversificazione dei materiali consente ai fornitori con portafogli multi-substrato di superare i concorrenti che si affidano a soluzioni monometalliche, in un mercato della costruzione di barriere di sicurezza stradale nell'ASEAN in continua evoluzione.
Per applicazione: le autostrade portano avanti, i ponti accelerano
Si prevede che autostrade e superstrade rappresenteranno il 57.5% del mercato ASEAN per la costruzione di barriere di sicurezza stradali nel 2025. L'asta in Indonesia per sette nuove strade a pedaggio, del valore di 8.3 miliardi di dollari, garantisce una domanda pluriennale di spartitraffico in profilati a W e cemento. In Vietnam, i lavori di ammodernamento della porta d'accesso a Ho Chi Minh City includono sistemi di pedaggio senza barriere, che richiedono guardrail di sicurezza ininterrotti. I progetti di arterie urbane a Kuala Lumpur e Manila stanno integrando sempre più guardrail insieme a recinzioni pedonali e barriere antirumore, ampliando la gamma di specifiche. Gli appaltatori che offrono pacchetti misti acciaio-compositi stanno ottenendo punteggi più alti nelle valutazioni tecniche, a testimonianza della crescente importanza attribuita all'estetica e alla sostenibilità.
Pur partendo da una base più piccola, si prevede che ponti e cavalcavia cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.11% fino al 2031. Progetti su larga scala, come il ponte Bataan-Cavite nelle Filippine (3.9 miliardi di dollari) e il ponte sul mare di Thuận An in Vietnam (950 milioni di dollari), richiedono parapetti in calcestruzzo TL-4 e bordi rinforzati con cavi per impedire l'ingresso di camion nell'acqua. I viadotti del corridoio Nord-Sud di Singapore integrano parapetti testati in caso di impatto con illuminazione a LED, evidenziando i progressi nella progettazione di barriere multifunzionali. Questi progetti spesso specificano moduli in calcestruzzo ad altissime prestazioni per una rapida sostituzione dopo gli impatti, riducendo al minimo le interruzioni del traffico e supportando obiettivi di livello di servizio più elevati per i gestori dei pedaggi. Si prevede che questo flusso costante di progetti aumenterà la quota di mercato dei ponti nel mercato delle costruzioni di barriere di sicurezza stradale dell'ASEAN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di installazione: prevalgono i nuovi progetti, aumentano gli interventi di ristrutturazione.
Si prevede che le nuove installazioni rappresenteranno il 71.2% della spesa nel 2025 nel mercato ASEAN per la costruzione di barriere di sicurezza stradali. Progetti chiave, come le autostrade a pedaggio Bogor-Serpong in Indonesia e Gilimanuk-Mengwi a Bali, integrano le barriere nei contratti di progettazione e costruzione. Questo approccio consente agli appaltatori di assicurarsi prezzi vantaggiosi per l'acciaio all'ingrosso e di coordinare l'installazione dei guardrail con i lavori di pavimentazione. Modelli simili "chiavi in mano" sono previsti per il Corridoio Economico Meridionale della Thailandia, del valore di 990 miliardi di baht, la cui gara d'appalto dovrebbe essere aperta nel 2027. Nel frattempo, aumentano le esigenze di ammodernamento poiché le superstrade costruite negli anni '1990 non soddisfano gli standard MASH TL-3, in particolare nelle aree in cui la corrosione ha compromesso i pali di ancoraggio.
Si prevede che il segmento di ammodernamento e riparazione crescerà a un CAGR del 7.59%. Ad esempio, l'autostrada East-West della Malesia ha stanziato 2.7 milioni di RM (0.6 milioni di USD) per riparazioni puntuali nel 2026, a testimonianza della diffusa necessità di riparazioni su brevi tratti in tutta l'ASEAN. Le barriere prefabbricate in UHPC a installazione rapida stanno guadagnando popolarità, poiché le chiusure di corsia superiori a sei ore spesso comportano penali contrattuali sulle strade a pedaggio ad alto traffico. Inoltre, i programmi pluriennali di riabilitazione, come quelli per l'autostrada Maharlika nelle Filippine, forniscono ai fornitori una domanda costante anche al di fuori dei progetti su larga scala, contribuendo alla crescita complessiva del mercato delle barriere di sicurezza stradale nell'ASEAN.
Analisi geografica
Mercato indonesiano della costruzione di barriere di sicurezza stradale
Nel 2025, l'Indonesia ha rappresentato il 34.9% della quota di mercato ASEAN nella costruzione di barriere di sicurezza stradali, trainata dalla privatizzazione in corso delle autostrade a pedaggio e dalla dorsale Trans-Giava di 1,150 km, che impone la protezione continua dello spartitraffico e dei bordi stradali. Il tratto Probolinggo-Banyuwangi, completato nel 2025 e del valore di 1.6 miliardi di dollari, ha utilizzato oltre 10,000 tonnellate di rotaie in acciaio zincato. Inoltre, sette concessioni messe all'asta nel 2025, per un valore di 8.3 miliardi di dollari, supportano un portafoglio ordini quinquennale per i produttori nazionali come PT Inter Nusa Kreasindo. L'azienda specializzata in calcestruzzo WIKA Beton, con i suoi quattordici stabilimenti, garantisce una fornitura tempestiva di parapetti. Ulteriore stimolo alla domanda è arrivato dalle linee guida del Ministero, emanate nel febbraio 2026, che raccomandavano l'utilizzo di barriere mobili in calcestruzzo per la mitigazione delle inondazioni su percorsi a bassa quota come il Tangerang-Merak.
Mercato della costruzione di barriere di sicurezza stradale in Vietnam, Thailandia e Malesia
Vietnam, Thailandia e Malesia generano insieme oltre il 40% del fatturato del mercato. I progetti di costruzione di ponti in Vietnam, tra cui i ponti fluviali Thu Thiem 4 (950 milioni di dollari) e Phu My 2 (920 milioni di dollari), richiedono parapetti TL-4 e bordi rinforzati in GFRP per soddisfare i requisiti di progettazione antisismica e antitifone. Il Corridoio Economico Meridionale della Thailandia, con un budget di 27.5 miliardi di dollari, dovrebbe indire gare d'appalto pluriennali per pacchetti di guardrail, privilegiando i fornitori certificati sia a Bangkok che a Kuala Lumpur. L'autostrada malese Nord-Sud 2, del valore di 380 milioni di dollari, progettata per gestire elevati volumi di camion, incorpora barriere di cavi ad alta tensione nel suo progetto definitivo. Singapore, pur avendo una rete stradale limitata, investe in sistemi in calcestruzzo estetici di alta qualità con caratteristiche di mitigazione del rumore, come dimostrato dal viadotto del Corridoio Nord-Sud, del valore di 707 milioni di dollari.
Mercato filippino della costruzione di barriere di sicurezza stradale
Si prevede che le Filippine registreranno la crescita più rapida del mercato, con un CAGR dell'8.34% fino al 2031. Il programma Build Better More stanzia 7.8 miliardi di dollari per autostrade e ponti, tra cui il ponte Bataan-Cavite di 32 km e l'autostrada del Mindanao centrale di 450 km, che attraversa aree soggette a frane. Gli istituti di credito multilaterali ora richiedono l'aggiornamento del Programma internazionale di valutazione stradale (IARP) come condizione per l'erogazione dei finanziamenti, garantendo investimenti costanti nelle barriere di sicurezza.
Mercato della costruzione di barriere di sicurezza stradale in Cambogia, Laos e Myanmar
Cambogia, Laos e Myanmar rappresentano mercati più piccoli ma in crescita, sostenuti dall'estensione del corridoio India-Myanmar-Thailandia e da progetti finanziati da donatori, come l'ammodernamento della Strada Nazionale 4 in Cambogia, del valore di 110 milioni di dollari. Nuove partnership, come la joint venture Projek Garuda-Shindo, istituita nel febbraio 2026, mirano a integrare la tecnologia delle barriere a rulli in questi mercati emergenti. Questo sviluppo segnala la formazione di una rete di fornitura pan-ASEAN, che dovrebbe gradualmente migliorare gli standard di sicurezza complessivi della regione.
Panorama competitivo
La concorrenza nel mercato ASEAN delle barriere di sicurezza stradali è moderata a causa della frammentazione dei modelli di acquisto tra le agenzie autostradali nazionali, i gestori dei caselli e i dipartimenti provinciali dei lavori pubblici, ognuno dei quali richiede specifiche personalizzate. Muar Cathay Industries si è affermata con forza ottenendo le approvazioni del Jabatan Kerja Raya (JKR) e della Malaysian Highway Authority (LLM), mantenendo al contempo un magazzino lungo il corridoio PLUS, il che consente un tempo di risposta di 48 ore per le riparazioni di emergenza. Galvaco Industries si distingue offrendo una linea completa di zincatura e punzonatura delle travi in loco, riducendo i tempi di consegna fino al 20%. In Thailandia, Thai Solid e Siam Traffic dominano le gare d'appalto nazionali offrendo pacchetti che includono guardrail, segnaletica e delimitatori, semplificando gli acquisti per i clienti provinciali attraverso soluzioni con fattura unica.
Le aziende internazionali stanno intensificando la concorrenza sfruttando le proprie capacità di certificazione. Valmont Industries, tramite Ingal Malaysia, utilizza le credenziali statunitensi in materia di crash test per ottenere rapide approvazioni in mercati come Singapore e Thailandia. Samwoh Corporation capitalizza sui suoi contratti da 387 milioni di dollari per il viadotto di Changi per promuovere parapetti ibridi in cemento e acciaio. PT Wijaya Karya Beton si è assicurata ordini per 280 milioni di dollari per barriere, parapetti e muri di sostegno nel 2025, integrando prodotti stradali con traversine per la metropolitana nell'ambito di un unico accordo di fornitura di prefabbricati, aumentando la propria quota di mercato con i principali appaltatori. Le collaborazioni transfrontaliere, come la partnership Projek Garuda-Shindo avviata nel febbraio 2026, mirano a raggiungere economie di scala nella produzione e distribuzione di barriere avvolgibili, segnalando un potenziale consolidamento regionale.
L'innovazione è un fattore chiave di differenziazione per i concorrenti emergenti. Il sistema MZ-Guard Z-Post di Muar Cathay riduce i tempi di installazione del 50% grazie a una geometria di impatto ottimizzata tramite supercomputer e all'eliminazione dei distanziatori a C, una caratteristica evidenziata alla fiera Hari Profesion Teknikal Negara in Malesia. Gli specialisti in materiali compositi stanno conducendo test MASH TL-3 per binari in polietilene rinforzato con fibra di vetro, che sono il 40% più leggeri dell'acciaio, offrendo costi di trasporto ridotti per le nazioni dell'arcipelago. L'ampia presenza regionale e la tripla certificazione ISO di Webforge Group offrono un vantaggio competitivo nelle gare d'appalto finanziate da donatori con rigidi requisiti di tempistica. Sebbene possano verificarsi fusioni e acquisizioni selettive, le consolidate preferenze provinciali e le difficoltà di approvazione normativa suggeriscono che il mercato ASEAN delle costruzioni di barriere di sicurezza stradale rimarrà moderatamente frammentato fino al 2031.
Leader del settore edile dell'ASEAN specializzati nella costruzione di barriere di sicurezza stradale
Galvaco Industries Sdn Bhd
Thai Solid Co., Ltd.
Colform Group Berhad (RoadMaster)
PT Inter Nusa Kreasindo
Muar Cathay Industries Sdn Bhd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: PT Wijaya Karya Beton (WIKA Beton) ha introdotto il sistema Concrete Level Crossing (CLC), una soluzione modulare prefabbricata e smontabile progettata per i passaggi a livello ferroviari. La prima installazione è stata completata al km 166+500 del tratto a doppio binario Gedebage-Haurpugur a Bandung, Giava Occidentale. Questo prodotto mira a mitigare problemi quali la deformazione dell'asfalto e i danni strutturali causati dalle vibrazioni dei treni, dai carichi pesanti dei veicoli e dalle condizioni meteorologiche estreme. L'obiettivo è quello di rafforzare l'autosufficienza del settore edile nazionale e migliorare la sicurezza dei trasporti.
- Febbraio 2026: Projek Garuda e Shindo Industry hanno firmato un memorandum d'intesa per lo sviluppo di barriere avvolgibili e guardrail destinati a Malesia, Thailandia, Indonesia, Singapore, Vietnam e Cambogia. Questa joint venture unisce competenze tecniche e reti di distribuzione per creare una piattaforma di fornitura pan-ASEAN in grado di gestire molteplici regimi di certificazione e di offrire scorte localizzate in sei mercati.
- Febbraio 2026: il Ministero dei Lavori Pubblici indonesiano ha promosso le barriere mobili in cemento (MCB) per le strade a pedaggio soggette ad allagamenti, citando la loro duplice funzione di separatori del traffico e strutture temporanee di contenimento delle inondazioni; le MCB sono state impiegate sulla strada a pedaggio Tangerang-Merak per trattenere l'acqua alluvionale e prevenire nuovi allagamenti della carreggiata, con la pubblicazione di linee guida tecniche per l'uso su strade nazionali e strade a pedaggio che richiedono la conformità agli standard nazionali indonesiani (SNI).
Ambito del rapporto sul mercato della costruzione di barriere di sicurezza stradale nell'ASEAN
| Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) |
| Sistemi di barriera a cavi |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti |
| Altri (protezione motociclistica, ibridi, emergenti) |
| Acciaio |
| Calcestruzzo |
| Plastica e composito |
| Altri (alluminio, gomma, miscele riciclate) |
| Autostrade e superstrade |
| Strade e vie urbane |
| Ponti e cavalcavia |
| Altri (aree rurali, industriali/private, parcheggi, gallerie, zone temporanee) |
| Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione |
| Indonesia |
| Vietnam |
| Tailandia |
| Philippines |
| Malaysia |
| Singapore |
| Resto dell'ASEAN |
| Per tipo di prodotto | Guardrail metallici (a trave a W, a trave a tre punte) |
| Barriere in cemento (a forma di maglia, a F) | |
| Sistemi di barriera a cavi | |
| Assorbitori d'urto e dispositivi di assorbimento degli impatti | |
| Altri (protezione motociclistica, ibridi, emergenti) | |
| Per materiale | Acciaio |
| Calcestruzzo | |
| Plastica e composito | |
| Altri (alluminio, gomma, miscele riciclate) | |
| Per Applicazione | Autostrade e superstrade |
| Strade e vie urbane | |
| Ponti e cavalcavia | |
| Altri (aree rurali, industriali/private, parcheggi, gallerie, zone temporanee) | |
| Per tipo di installazione | Nuova installazione |
| Ristrutturazione / Ammodernamento / Riparazione | |
| Per Nazione | Indonesia |
| Vietnam | |
| Tailandia | |
| Philippines | |
| Malaysia | |
| Singapore | |
| Resto dell'ASEAN |
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato della costruzione di barriere di sicurezza stradale nell'ASEAN?
Nel 1.47 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 2.08 miliardi di dollari entro il 2031.
Quale tipologia di prodotto è quella che genera la domanda attuale?
Nel 2025, le barriere di protezione metalliche, principalmente i sistemi a trave a W e a trave Thrie, detenevano una quota di mercato del 51.3%, grazie alla conformità economicamente vantaggiosa agli standard AASHTO M180.
Qual è il segmento di prodotti in più rapida crescita entro il 2031?
Si prevede che i sistemi di barriere a cavo si espanderanno a un tasso di crescita annuo composto (CAGR) del 7.98%, poiché le agenzie danno priorità a prestazioni di contenimento più elevate e a riparazioni post-incidente più semplici.
Quale paese rappresenta il motore di crescita più forte?
Si prevede che le Filippine cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.34% fino al 2031, grazie al programma di sviluppo di autostrade e ponti denominato "Build Better More".
In che modo l'aumento dei prezzi dell'acciaio sta influenzando le imprese edili?
I prezzi delle bobine di acciaio, che nel 2026 si attestavano intorno ai 515 dollari a tonnellata, hanno ridotto i margini di profitto negli appalti pubblici a prezzo fisso, aumentando la domanda di alternative modulari prefabbricate e composite che riducono il consumo di acciaio.
Le barriere di sicurezza specifiche per le motociclette stanno diventando obbligatorie?
Diversi enti regolatori dell'ASEAN stanno integrando design con montanti lisci e binari bassi negli standard 2026-2030, segnalando una costante diffusione di sistemi di barriere adatti alle motociclette sia nei nuovi progetti che in quelli di ristrutturazione.


