

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.17 miliardo di dollari |
| Dimensione del mercato (2031) | 46.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.03% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli alloggi online nell'ASEAN di Mordor Intelligence
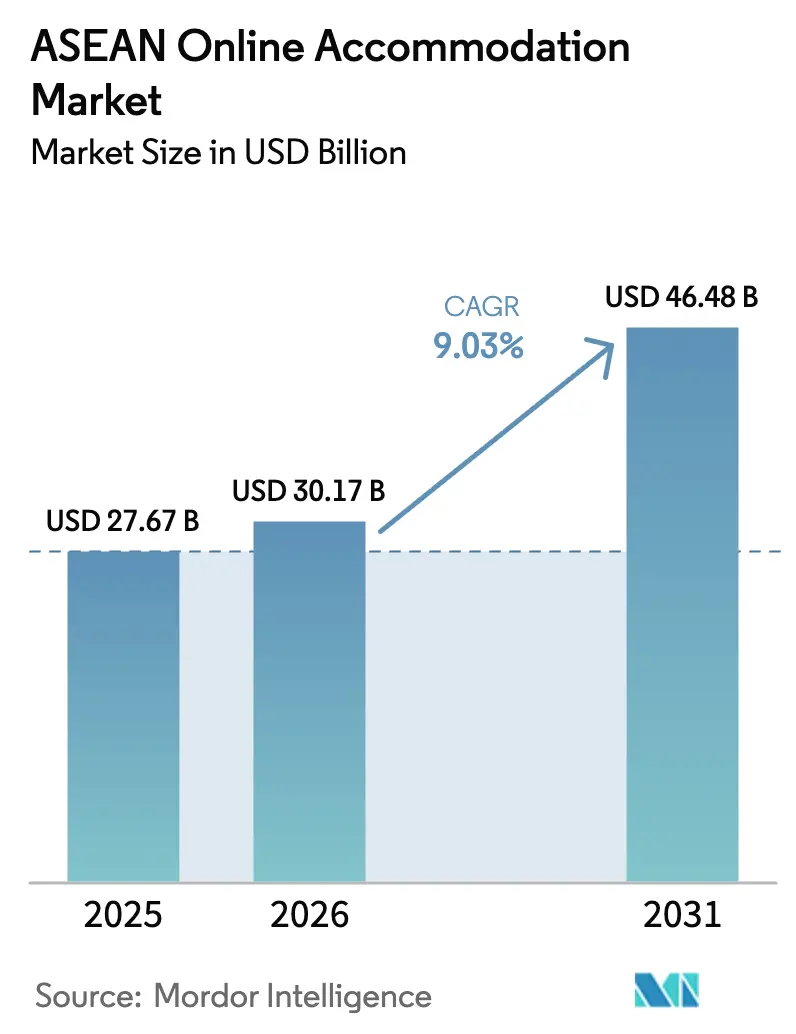
Si prevede che il mercato online degli alloggi nell'ASEAN crescerà da 27.67 miliardi di dollari nel 2025 a 30.17 miliardi di dollari nel 2026 e raggiungerà i 46.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.03% nel periodo 2026-2031.
La crescente penetrazione degli smartphone, che supera già l'80% nelle principali economie membri, i pagamenti transfrontalieri basati su codici QR e la rapida ripresa degli arrivi internazionali continuano a stimolare i volumi di prenotazioni digitali. La dinamica della domanda è rafforzata dall'espansione delle rotte delle compagnie aeree low-cost (LCC), che riducono significativamente le tariffe medie intra-ASEAN, rendendo più accessibili le destinazioni turistiche secondarie. I programmi governativi di ingresso senza visto, in particolare la politica di soggiorno di 60 giorni della Thailandia per 93 paesi, integrano l'ondata di "viaggi di vendetta" post-pandemia, mentre i nuovi programmi di visto per nomadi digitali nelle Filippine e in Thailandia alimentano un redditizio segmento di workcation. L'intensità competitiva nel mercato delle agenzie di viaggi online (OTA) rimane significativa. Le principali OTA dominano una quota considerevole delle prenotazioni e stanziano risorse sostanziali per le attività di marketing nel primo trimestre del 2024. Nonostante il panorama competitivo, la partecipazione alle piattaforme OTA migliora il ritorno sugli asset di un hotel medio fornendo un'esposizione incrementale, che contribuisce a migliorare la performance finanziaria.
Punti chiave del rapporto
- Si prevede che le applicazioni mobili domineranno il segmento delle piattaforme, rappresentando una quota di mercato sostanziale pari al 55.63% del mercato degli alloggi online dell'ASEAN nel 2025. Inoltre, si prevede che questo sottosegmento si espanderà a un forte CAGR del 14.63% nel periodo di previsione dal 2026 al 2031.
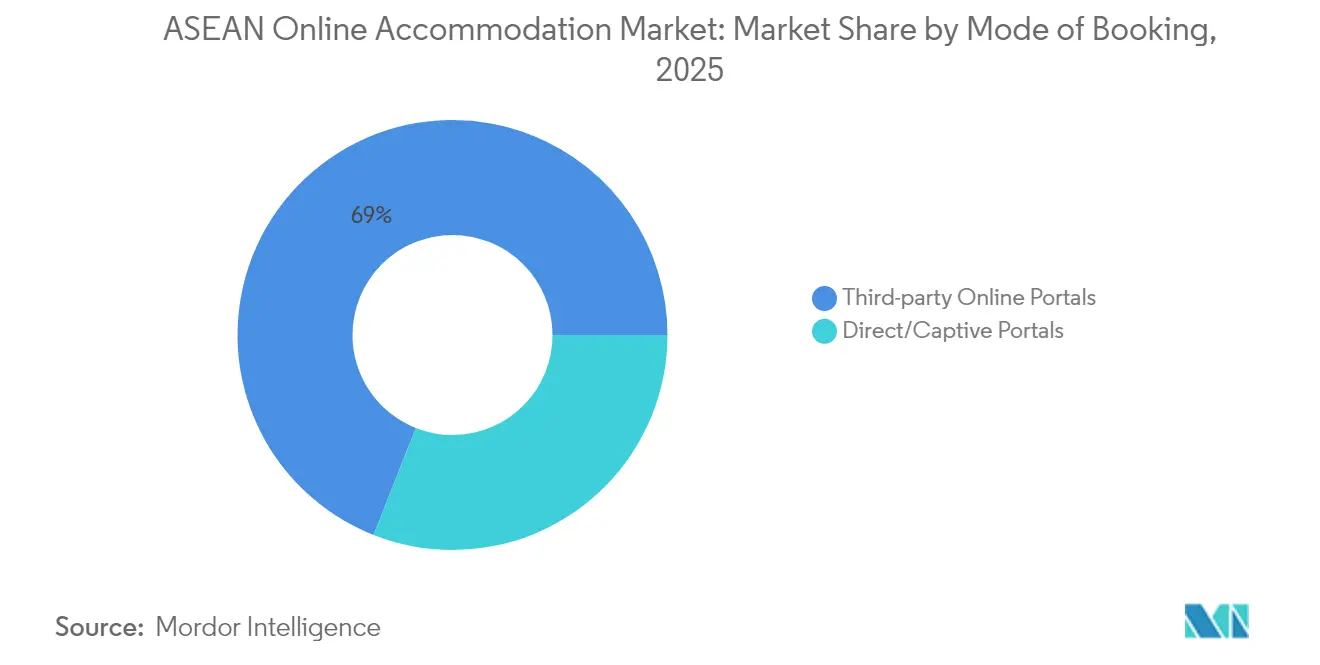
- Si prevede che i portali online di terze parti guideranno la categoria delle modalità di prenotazione, conquistando una quota significativa del 69.02% del mercato degli alloggi online dell'ASEAN nel 2025. Nel frattempo, si prevede che i portali diretti o captive nel mercato degli alloggi online dell'ASEAN registreranno il tasso di crescita più elevato, con un CAGR del 15.51% nello stesso periodo di previsione.
- All'interno del segmento delle tipologie di proprietà, si stima che hotel e resort deterranno la quota maggiore del mercato degli alloggi online dell'ASEAN, pari al 50.61%, nel 2025. Tuttavia, gli alloggi alternativi nel mercato degli alloggi online dell'ASEAN sono identificati come il sottosegmento in più rapida crescita, con un notevole CAGR del 18.32% previsto per il 2026-2031.
- Da una prospettiva geografica, si prevede che il Vietnam conquisterà una posizione di leadership con una quota di mercato del 25.12% nel mercato degli alloggi online dell'ASEAN nel 2025. D'altro canto, si prevede che la Thailandia nel mercato degli alloggi online dell'ASEAN registrerà una crescita accelerata, con un CAGR del 12.78% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli alloggi online dell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei vettori low cost | + 2.1% | Percorsi del corridoio ASEAN | Medio termine (2-4 anni) |
| Interoperabilità dei pagamenti QR transfrontalieri | + 1.8% | TH, MY, ID, VN, SG | A breve termine (≤2 anni) |
| “Viaggi di vendetta” post-pandemia | + 2.3% | A livello dell'ASEAN | A breve termine (≤2 anni) |
| Programmi di ingresso senza visto | + 1.9% | TH, MY, PH | Medio termine (2-4 anni) |
| Politiche di “workcation” per il lavoro a distanza | + 1.2% | PH, TH, ID | A lungo termine (≥4 anni) |
| Cross-selling dell'ecosistema Super-app | + 1.4% | SG, ID, MY | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescita delle compagnie aeree low-cost incrementa i viaggi di piacere all'interno dell'ASEAN
Le compagnie aeree low-cost, tra cui AirAsia, Scoot e Cebu Pacific, hanno strategicamente aumentato le rotte punto a punto, bypassando di fatto i tradizionali aeroporti hub. Questo cambiamento operativo ha determinato una crescita significativa del traffico passeggeri negli aeroporti secondari, evidenziando le dinamiche in evoluzione della domanda di viaggi aerei. Inoltre, la sostanziale riduzione delle tariffe medie per i viaggi di piacere su rotte chiave, come Kuala Lumpur-Bangkok e Giacarta-Phuket, ha ulteriormente stimolato l'attività di viaggio. Questo calo delle tariffe ha incoraggiato in particolare i viaggi del fine settimana tra le famiglie a reddito medio, riflettendo un cambiamento nel comportamento e nelle preferenze dei consumatori nel mercato dell'aviazione. L'ampliamento della rete si traduce direttamente in un aumento dei pernottamenti per le destinazioni emergenti di turismo balneare, culturale ed ecologico che in precedenza non godevano di un flusso internazionale. Gli ordini sostenuti delle compagnie aeree low-cost per aeromobili a fusoliera stretta segnalano una crescita della capacità fino alla fine degli anni 2020, ancorando un motore di domanda duraturo per il mercato degli alloggi online dell'ASEAN [1] Asian Development Bank, “ADB Forecasts Developing Asia's Economy to Grow 4.9% in 2024,” adb.org.
Interoperabilità dei pagamenti digitali (codice QR transfrontaliero)
La collaborazione guidata dalle banche centrali ha collegato i sistemi di portafoglio elettronico nazionali in modo che i turisti thailandesi, malesi, indonesiani, vietnamiti e singaporiani possano scansionare i codici QR più comuni all'estero e pagare nella loro valuta nazionale. Per gli operatori alberghieri di piccole e medie dimensioni, la possibilità di ricevere pagamenti digitali senza conti correnti esteri rimuove un ostacolo fondamentale alla distribuzione online. Secondo studi di caso del settore, l'implementazione di processi di pagamento semplificati migliora significativamente i tassi di completamento delle prenotazioni, con un aumento osservato rispetto ai sistemi che si basano esclusivamente sulle opzioni di pagamento con carta. Ciò evidenzia l'importanza di ottimizzare i flussi di pagamento per migliorare l'esperienza utente e generare tassi di conversione più elevati. Nei prossimi due anni, la rete dovrebbe espandersi in Cambogia, Laos e Filippine, rendendo i pagamenti senza attriti una caratteristica pressoché universale nel mercato alberghiero online dell'ASEAN.
La domanda repressa post-pandemia di "viaggi di vendetta"
L'impatto persistente della stanchezza da lockdown ha modificato il comportamento dei consumatori, con i viaggiatori che privilegiano sempre più il valore esperienziale rispetto al consumo materiale. Questa tendenza ha portato a itinerari di viaggio più lunghi e a spese giornaliere più elevate. Entro la fine del 2024, si prevede che il turismo nell'ASEAN tornerà ai livelli di arrivo del 2019. I risultati delle indagini indicano una tendenza crescente tra le famiglie, con una percentuale significativa che prevede di effettuare due o più viaggi di piacere internazionali all'anno fino al 2026. Il Vietnam e la Thailandia, in particolare, hanno registrato tassi di occupazione superiori alle aspettative nei principali centri urbani e turistici, mentre le tariffe medie giornaliere hanno superato i parametri di riferimento pre-pandemia. Questa costante propensione alla spesa dei consumatori sta guidando la crescita sia delle catene alberghiere tradizionali che delle strutture ricettive alternative di alta gamma, rafforzando così i flussi di entrate per le piattaforme e gli operatori del settore alberghiero. I dati sottolineano una solida traiettoria di ripresa per il settore turistico della regione, supportata dall'evoluzione delle preferenze e dei modelli di spesa dei consumatori [2] Savarin Luxury Property, “Thailand's Hotel Industry: Bright Outlook Continues in 2025,” savarinluxprop.com.
Programmi governativi di ingresso senza visto
La decisione della Thailandia di esentare dal visto i cittadini di 93 paesi e di consentire soggiorni di 60 giorni stabilisce un elevato standard regionale per la facilitazione [3] VnExpress, “Quale paese del Sud-est asiatico accoglie il maggior numero di turisti americani?” vnexpress.net . Il visto Destination Thailand, che consente ingressi multipli di 180 giorni nell'arco di cinque anni, è strategicamente progettato per attrarre nomadi digitali, pensionati a lungo termine e viaggiatori per piacere abituali. Malesia e Filippine hanno implementato iniziative simili, riflettendo una tendenza regionale verso il targeting di questi segmenti di visitatori di alto valore. I dati preliminari sugli arrivi per il 2024-2025 evidenziano un significativo aumento a doppia cifra dei viaggiatori provenienti da Stati Uniti ed Europa. Questo afflusso di visitatori che soggiornano a lungo termine, che in genere preferiscono alloggi con tariffe notturne più elevate e opzioni flessibili, sta determinando un notevole aumento della domanda premium nel mercato degli alloggi online dell'ASEAN, sottolineando uno spostamento verso segmenti demografici di clienti più redditizi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassazione frammentata e normative sui soggiorni di breve durata | -1.3% | MY, TH, VN, PH | A lungo termine (≥4 anni) |
| Elevato costo di acquisizione dei clienti OTA | -0.9% | A livello dell'ASEAN | Medio termine (2-4 anni) |
| Copertura limitata della banda larga rurale | -0.7% | ID, PH, MM, LA | A lungo termine (≥4 anni) |
| Volatilità valutaria | -0.6% | ASEAN-4 | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazione frammentata della tassazione e dei soggiorni di breve durata nell'ASEAN
Le aziende che operano nel settore alberghiero del Sud-Est asiatico si trovano ad affrontare sfide significative a causa delle diverse imposte alberghiere e turistiche nella regione. Ad esempio, la Malesia applica una semplice imposta sul turismo fissa di RM10, mentre la Thailandia implementa un quadro più complesso che include un'IVA multilivello e requisiti di registrazione degli ospiti TM30. I fornitori di alloggi alternativi incontrano ulteriori complessità, dovendo districarsi tra normative urbanistiche e regolamenti condominiali poco chiari. Queste ambiguità normative contribuiscono alla proliferazione di un mercato grigio, che mina la competitività degli operatori autorizzati. L'applicazione incoerente di queste normative aggrava ulteriormente il problema, svantaggiando le aziende conformi a causa dei maggiori costi operativi. Questa disparità non solo erode la loro competitività di prezzo, ma ostacola anche la professionalizzazione e la crescita complessiva del mercato degli alloggi online dell'ASEAN.
Elevato costo di acquisizione clienti sulle OTA
Gli hotel indipendenti, in particolare quelli con una leva negoziale limitata, subiscono una significativa erosione dei margini a causa delle commissioni applicate al fatturato delle camere. Sebbene l'utilizzo delle agenzie di viaggio online (OTA) aumenti i livelli di occupazione complessivi e abbia dimostrato di migliorare il ritorno sugli asset di circa 3 punti percentuali, molte strutture incontrano difficoltà nell'ottenere il capitale necessario per investimenti strategici. Questi investimenti, fondamentali per ridurre i costi di distribuzione a lungo termine, includono lo sviluppo di piattaforme di prenotazione diretta, l'implementazione di programmi fedeltà e l'esecuzione di strategie di marketing digitale. La tensione finanziaria è particolarmente grave nei mercati secondari, dove le tariffe medie giornaliere (ADR) rimangono relativamente basse, ma le commissioni persistono a livelli costanti, comprimendo ulteriormente la redditività.
Analisi del segmento
Per piattaforma: le applicazioni mobili guidano i comportamenti di prenotazione digitali
Nel 2025, le app mobili rappresentavano il 55.63% della quota di mercato degli alloggi online nell'ASEAN, superando di gran lunga i canali desktop, con i viaggiatori che si orientano verso la pianificazione in mobilità. L'Indonesia è un esempio lampante di questo cambiamento, con oltre la metà degli utenti OTA che prenotavano tramite smartphone già nel 2018. La comodità dell'accesso tramite impronta digitale ha salvato i profili dei viaggiatori e il pagamento tramite portafoglio elettronico è alla base di un CAGR previsto del 14.63% per le prenotazioni da dispositivi mobili fino al 2031. Le interfacce dei siti web rimangono rilevanti per itinerari multi-città complessi e viaggi aziendali, ma la loro crescita è inferiore a quella dei canali incentrati sulle app.
L'ascesa delle app si sposa con strategie di monetizzazione basate su super-app che integrano trasporti, consegna di cibo e alloggio in un unico percorso utente. Il targeting potenziato delle notifiche push e gli avvisi sui prezzi basati sull'intelligenza artificiale aumentano ulteriormente l'engagement delle app, sottraendo quote di mercato sia ai tradizionali portali desktop che alle prenotazioni tramite call center. Nel frattempo, le autorità di regolamentazione stanno codificando standard di pagamento mobile che riconoscono l'app come ambiente di commercio predefinito, consolidandone il primato nel mercato dell'ospitalità online dell'ASEAN.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di prenotazione: i portali di terze parti mantengono il predominio della distribuzione nonostante la crescita del canale diretto
I portali di terze parti hanno catturato il 69.02% del valore totale delle transazioni nel 2025 grazie ai loro ampi pool di inventario e alla visibilità sui metasearch. Ciononostante, i portali diretti/captive registreranno la crescita più rapida – un CAGR del 15.51% – con l'implementazione di motori di pacchetti dinamici, tariffe riservate ai soci e premi cashback da parte delle catene. Gli hotel mirano a recuperare quote di mercato per ridurre il trascinamento delle commissioni, ma il successo dipenderà dalla parità competitiva con l'esperienza utente fluida delle OTA, il supporto multilingue e la conferma immediata.
Le strutture indipendenti, soprattutto nelle zone rurali o insulari, si affidano ancora fortemente alle OTA per raggiungere il loro target. Per loro, la dimensione del mercato degli alloggi online dell'ASEAN attribuibile alle vendite dirette rimane limitata dai budget di marketing e dalle lacune tecnologiche. È probabile che la forza degli aggregatori persista, ma il loro vantaggio in termini di quota di mercato potrebbe ridursi entro la fine degli anni '2020, con la maturazione degli ecosistemi di fidelizzazione e delle soluzioni di prenotazione white-label.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di struttura: gli alloggi alternativi sfruttano la domanda di viaggi basata sull'esperienza
Hotels & Resorts ha mantenuto una quota del 50.61% del valore delle transazioni del 2025, beneficiando di marchi affermati e della domanda aziendale. Tuttavia, alloggi alternativi, tende glamping, soggiorni in fattoria e ville boutique hanno registrato la traiettoria più rapida, con un CAGR del 18.32%. Il Vietnam rurale conta ora 11 fattorie ecologiche approvate dal governo che uniscono l'alloggio ai laboratori agrituristici, mentre i cluster di soggiorni in fattoria nelle Filippine intorno a CALABARZON segnalano un aumento dell'occupazione dopo l'onboarding digitale sulle principali OTA.
Gli immobili di lusso in affitto a breve termine su alcune isole thailandesi generano un fatturato annuo significativo, spesso superiore a 40,000 dollari. Mentre ostelli e hotel economici continuano a soddisfare le preferenze dei backpacker della Generazione Z, il segmento degli alloggi esperienziali di lusso sta vivendo la più rapida espansione. Questa crescita è trainata dalla crescente domanda da parte dei consumatori di esperienze autentiche e immersive e di strutture visivamente accattivanti, in linea con le tendenze dei social media, in particolare quelle adatte a piattaforme come Instagram.
Analisi geografica
Nel 2025, il Vietnam deteneva il 25.12% del mercato alberghiero online dell'ASEAN, con la ripresa post-COVID che ha raggiunto una quasi completa normalizzazione. Le ricerche in entrata dagli Stati Uniti posizionano il Paese al primo posto tra i Paesi ASEAN, indirizzando il traffico sia verso i resort costieri che verso i nuovi agriturismi dell'entroterra. La chiarezza normativa in materia di IVA e imposta sul reddito delle persone fisiche per gli operatori di home-soggiorni, sebbene gravosa, contribuisce a formalizzare l'offerta e a infondere fiducia nei viaggiatori.
La crescita pionieristica della Thailandia deriva da un marketing di destinazione che posiziona il regno sia come mecca del benessere che come base flessibile per il lavoro da remoto. L'esenzione permanente dal visto per i viaggiatori cinesi e i soggiorni di 60 giorni per 93 nazionalità riducono gli attriti nella pianificazione. Gli sviluppatori nazionali e i marchi globali stanno reagendo: Centara Life, lyf e Novotel hanno annunciato o inaugurato decine di proprietà a uso misto destinate a millennial, professionisti con soggiorni di lunga durata e famiglie. Persistono zone grigie normative per gli affitti a breve termine in condominio, ma una volontà politica costante di allineare le normative alla domanda potrebbe sbloccare nuove opportunità. L'Indonesia beneficia di un arcipelago diversificato in cui Bali regna ancora, ma le campagne "10 New Balis" indirizzano la spesa infrastrutturale verso Mandalika, Labuan Bajo e il Lago Toba. Il World Travel & Tourism Council prevede che la spesa dei visitatori internazionali raggiungerà livelli record nel 2025, traducendosi in un solido volume di prenotazioni. Nel frattempo, i pagamenti collegati della Malesia con Singapore e Thailandia, oltre al visto per nomadi digitali delle Filippine del giugno 2025, aggiungono un ulteriore elemento competitivo al panorama del mercato dell'ospitalità online dell'ASEAN. Le economie più piccole – Cambogia, Laos, Myanmar e Brunei – potrebbero beneficiare di un effetto di ricaduta quando gli hub principali raggiungeranno il picco di occupazione, a condizione che le lacune nella banda larga e nel trasporto aereo vengano colmate.
Panorama normativo
La regolamentazione delle prenotazioni di alloggi online nell'ASEAN è plasmata da un mix di quadri normativi regionali per il turismo e regolamenti nazionali in materia di licenze, registrazione degli ospiti e tassazione. Il Piano settoriale per il turismo dell'ASEAN 2026-2030 e la Strategia di marketing turistico dell'ASEAN 2026-2030 definiscono una direzione comune per un turismo resiliente, digitale e sostenibile, mentre gli standard turistici dell'ASEAN, come gli standard ASEAN Green Hotel e Homestay, fungono da strumenti di armonizzazione volontaria adottati attraverso programmi nazionali.
Sul fronte digitale, i gruppi di lavoro dell'ASEAN nell'ambito del Piano strategico digitale ASEAN 2025 delineano linee guida basate su principi per la regolamentazione delle piattaforme digitali, rafforzando le aspettative in materia di governance delle piattaforme, gestione dei dati e tutela dei consumatori. L'Indonesia si distingue per il suo approccio all'applicazione delle norme relative agli annunci di alloggi: il Ministero del Turismo ha annunciato a maggio 2026 un sistema di verifica basato su API che collega gli annunci delle OTA al sistema di licenze governativo Online Single Submission (OSS). L'integrazione OTA-OSS dovrebbe iniziare a giugno 2026, e ad agosto 2026 è stata annunciata una fase di revoca della licenza per gli operatori non autorizzati, con un conseguente passaggio dai controlli manuali alla supervisione automatizzata.
Analisi della catena del valore
La catena del valore delle strutture ricettive online nell'ASEAN inizia con la creazione e la conformità dell'offerta ricettiva (hotel, resort, appartamenti con servizi e strutture ricettive alternative), per poi passare alla digitalizzazione e alla distribuzione tramite sistemi di gestione delle proprietà, channel manager, gateway di pagamento e processi di identità e registrazione degli ospiti, ove applicabile. La domanda viene aggregata da OTA e metamotori di ricerca, oltre che da portali alberghieri diretti o interni, mentre le tecnologie di marketing (ricerca, affiliazione, notifiche push e strumenti di fidelizzazione) guidano l'acquisizione e la conversione dei clienti. Le operazioni post-prenotazione sono gestite tramite assistenza clienti, rimborsi, gestione della reputazione e piattaforme di recensioni.
La creazione di valore è concentrata nelle mani di grandi piattaforme che controllano il traffico e la commercializzazione, mentre hotel e operatori di alloggi alternativi si fanno carico dei costi di commissione e degli oneri operativi, come la riscossione delle tasse, la fatturazione e la rendicontazione locale. I pagamenti transfrontalieri tramite codice QR interoperabile riducono le difficoltà di checkout per le strutture più piccole che in precedenza necessitavano di accettazione di carte o di accordi con esercenti esteri, favorendo tassi di completamento più elevati per le prenotazioni da dispositivi mobili. Permangono inoltre delle criticità dovute alla frammentazione delle normative nazionali in materia di disponibilità per soggiorni brevi, alla connettività disomogenea nelle zone rurali di alcune aree dell'Indonesia e delle Filippine e alla carenza di personale nelle strutture, che può limitare l'erogazione dei servizi anche in presenza di una forte domanda online.
Panorama competitivo
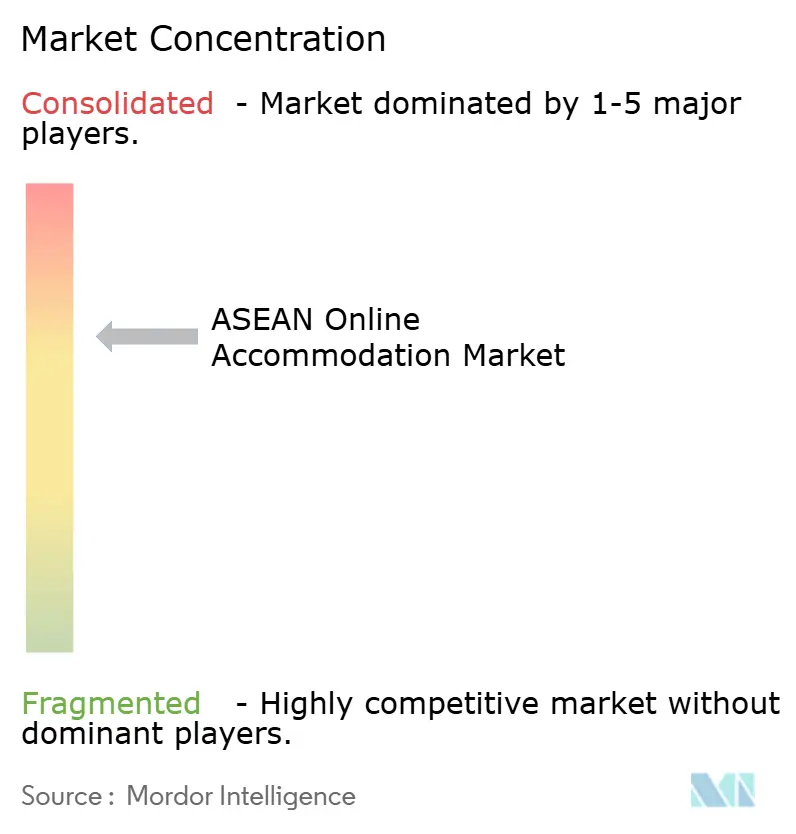
Le dinamiche oligopolistiche definiscono il mercato: Booking Holdings, Expedia Group, Trip.com Group, Traveloka e Agoda detengono collettivamente una quota significativa, consentendo vantaggi di scala nel marketing sui motori di ricerca, nei programmi fedeltà e nella personalizzazione basata sull'intelligenza artificiale. I concorrenti regionali sfruttano la localizzazione (lingua, metodi di pagamento e supporto post-vendita) per difendere le proprie roccaforti di nicchia, mentre i concorrenti delle super-app Grab e GoTo sfruttano le basi di utenti integrate per effettuare vendite incrociate di hotel a costi di acquisizione marginali.
L'innovazione di prodotto è inarrestabile. Booking.com ha presentato assistenti di viaggio basati sull'intelligenza artificiale generativa alla fine del 2024, e Centara ha lanciato bot di prenotazione basati su chat all'inizio del 2025, con l'obiettivo di aumentare la quota di mercato diretta tra la Generazione Z. I marchi di hotel virtuali con risorse limitate firmano accordi di condivisione dei ricavi con strutture indipendenti, fornendo algoritmi di prezzo centralizzati e standard di marca in cambio di inventario. La complessità della conformità in materia di tassazione, residenza dei dati e registrazione degli ospiti favorisce piattaforme ben capitalizzate che mantengono team legali in tutte le dieci giurisdizioni ASEAN.
Anche l'offerta è attiva. Ascott ha aggiunto oltre 3,400 unità tramite 28 acquisizioni nel Sud-est asiatico nel 2024, concentrandosi sul marchio di co-living lyf per raggiungere i nativi digitali. Lo Swissôtel Bangkok Pratunam di Accor e il debutto in Indonesia di Centara rafforzano il numero di camere di lusso. Gli specialisti di alloggi alternativi ampliano i programmi di accoglienza verificati per aumentare la coerenza e soddisfare le aspettative dei viaggiatori in termini di igiene e sicurezza. Con i primi cinque broker che controllano ancora oltre i tre quarti delle prenotazioni lorde, il mercato degli alloggi online dell'ASEAN rimane saldamente in controllo nonostante un flusso costante di nuovi operatori di nicchia.
Leader del settore dell'alloggio online dell'ASEAN
Booking Holdings (Booking.com, Agoda)
Diario di viaggio
Gruppo di Expedia
Airbnb Inc.
Gruppo Trip.com
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Booking Holdings ha avviato la creazione di una nuova unità aziendale B2B sotto la guida dell'amministratore delegato di Agoda, Omri Morgenshtern, avvicinando Booking.com, Agoda e Priceline per una distribuzione basata sui partner. Questa riorganizzazione favorisce una maggiore connettività con compagnie aeree, hotel e altri operatori turistici, riducendo al contempo la dipendenza da un marketing orientato esclusivamente ai consumatori. Inoltre, rafforza i vantaggi di scala per l'approvvigionamento di inventario regionale e la gestione della parità tariffaria in tutta l'ASEAN.
- Settembre 2025: Trip.com Group e Traveloka hanno annunciato un'alleanza strategica di distribuzione per unire il traffico turistico in uscita dalla Cina e dalle regioni del Sud-est asiatico. La collaborazione ha ampliato la portata transfrontaliera di entrambe le piattaforme verso le principali destinazioni ASEAN e ha aumentato la pressione competitiva sulle agenzie di viaggi online indipendenti attraverso la generazione condivisa della domanda. Ha inoltre rafforzato la commercializzazione di itinerari multi-paese verso l'ASEAN, dove l'ampiezza della piattaforma è fondamentale.
- Gennaio 2024: la Thailandia ha implementato l'esenzione permanente dal visto per i cittadini cinesi, rafforzando i propri obiettivi in termini di afflusso turistico. La maggiore facilità d'ingresso ha migliorato il tasso di conversione delle prenotazioni di viaggi verso la Thailandia sulle principali agenzie di viaggio online (OTA) e ha favorito un maggiore utilizzo delle strutture alberghiere e di alloggi alternativi durante i periodi di punta. La politica ha inoltre spinto le piattaforme a dare priorità ai contenuti, ai pagamenti e ai flussi di lavoro del servizio clienti in lingua cinese nelle inserzioni relative alla Thailandia.
Ambito del rapporto sul mercato degli alloggi online dell'ASEAN
L'alloggio online si riferisce all'alloggio prenotato online dai viaggiatori ai fini del soggiorno. I viaggiatori possono scegliere tra i vari tipi di alloggi disponibili come hotel, ostelli, resort, case vacanze e altri. Gli alloggi possono essere prenotati tramite varie fonti, tra cui agenzie di viaggio online, siti Web di hotel, prenotazioni tramite agenti e prenotazioni dirette. Il mercato degli alloggi online dell'ASEAN è segmentato per tipo di piattaforma (applicazione mobile e sito Web), per modalità di prenotazione (portali online di terze parti e portali diretti/captive) e per paese (Singapore, Malesia, Indonesia, Tailandia e resto dell'ASEAN) .
Per piattaforma
| Applicazione mobile |
| Sito web |
Per modalità di prenotazione
| Portali online di terze parti |
| Portali diretti/captive |
Per tipo di proprietà
| Hotel e resort |
| Case Vacanza |
| Ostelli e alloggi economici |
| Alloggi alternativi (Glamping, Agriturismi) |
Per geografia
| Indonesia |
| Tailandia |
| Malaysia |
| Philippines |
| Vietnam |
| Singapore |
| Cambogia |
| Laos |
| Myanmar |
| Brunei |
| Per piattaforma | Applicazione mobile |
| Sito web | |
| Per modalità di prenotazione | Portali online di terze parti |
| Portali diretti/captive | |
| Per tipo di proprietà | Hotel e resort |
| Case Vacanza | |
| Ostelli e alloggi economici | |
| Alloggi alternativi (Glamping, Agriturismi) | |
| Per geografia | Indonesia |
| Tailandia | |
| Malaysia | |
| Philippines | |
| Vietnam | |
| Singapore | |
| Cambogia | |
| Laos | |
| Myanmar | |
| Brunei |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli alloggi online nell'ASEAN nel 2026?
Nel 2026 il mercato degli alloggi online dell'ASEAN ammontava a 30.17 miliardi di dollari e si prevede che supererà i 46.48 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per le prenotazioni di alloggi online nel Sud-est asiatico?
Si prevede che il mercato registrerà un CAGR del 9.03% tra il 2026 e il 2031, sostenuto dall'adozione della tecnologia mobile, dalle politiche di visti aperti e dalla connettività LCC.
Quale canale di prenotazione sta crescendo più velocemente nel Sud-est asiatico?
I portali diretti o captive sono quelli che si stanno espandendo più rapidamente, con una previsione di CAGR del 15.51%, poiché i gruppi alberghieri investono in app fedeltà e tariffe riservate ai soci.
Perché gli alloggi alternativi stanno diventando sempre più popolari tra i viaggiatori dell'ASEAN?
I viaggiatori cercano esperienze uniche e coinvolgenti, come soggiorni in fattoria e glamping; questa preferenza spinge le prenotazioni di alloggi alternativi a un CAGR del 18.32%.
Quale Paese è attualmente leader nel Sud-est asiatico per fatturato relativo agli alloggi online?
Nel 2025, il Vietnam deteneva la quota geografica più ampia, pari al 25.12%, grazie a una ripresa turistica quasi completa e a opzioni di alloggio diversificate.
In che modo le politiche sui visti influenzano le tendenze delle prenotazioni nell'ASEAN?
L'espansione dei programmi senza visto e dei nomadi digitali in Thailandia, Filippine e Malesia riduce le barriere di viaggio, incrementando direttamente la domanda di pernottamenti in tutta la regione.


