

Dimensioni e quota di mercato dei servizi meccanici, elettrici e idraulici (MEP) nell'ASEAN
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
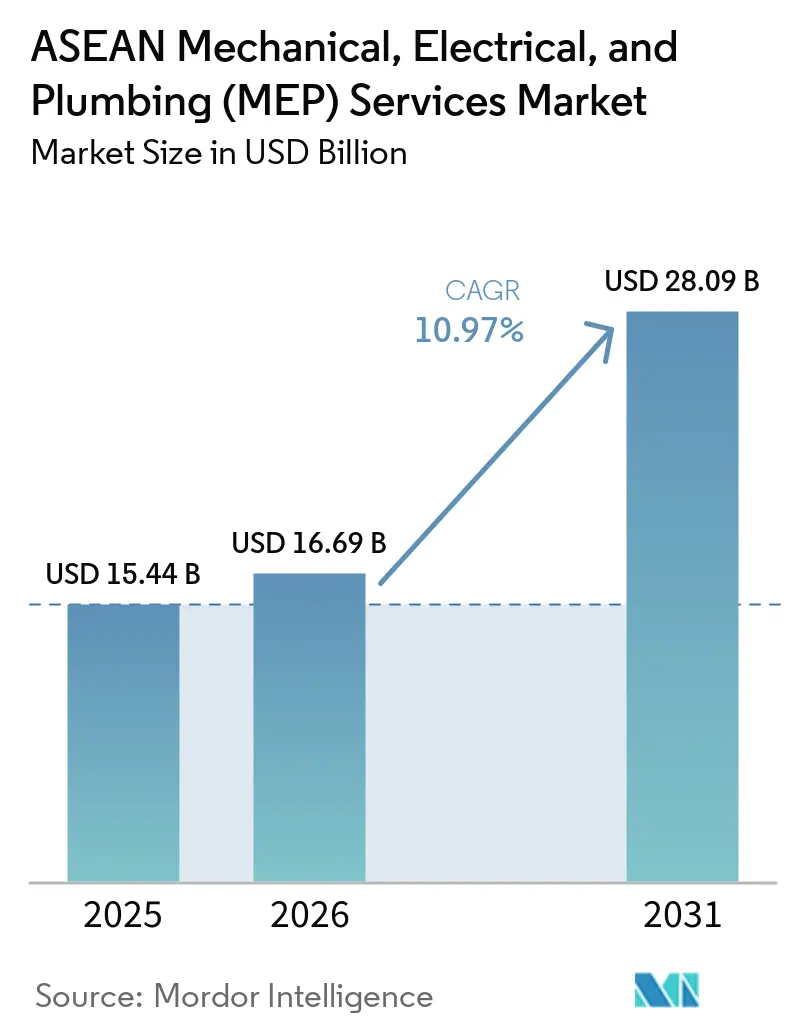
| Dimensione del mercato (2026) | 16.69 miliardo di dollari |
| Dimensione del mercato (2031) | 28.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.97% CAGR |
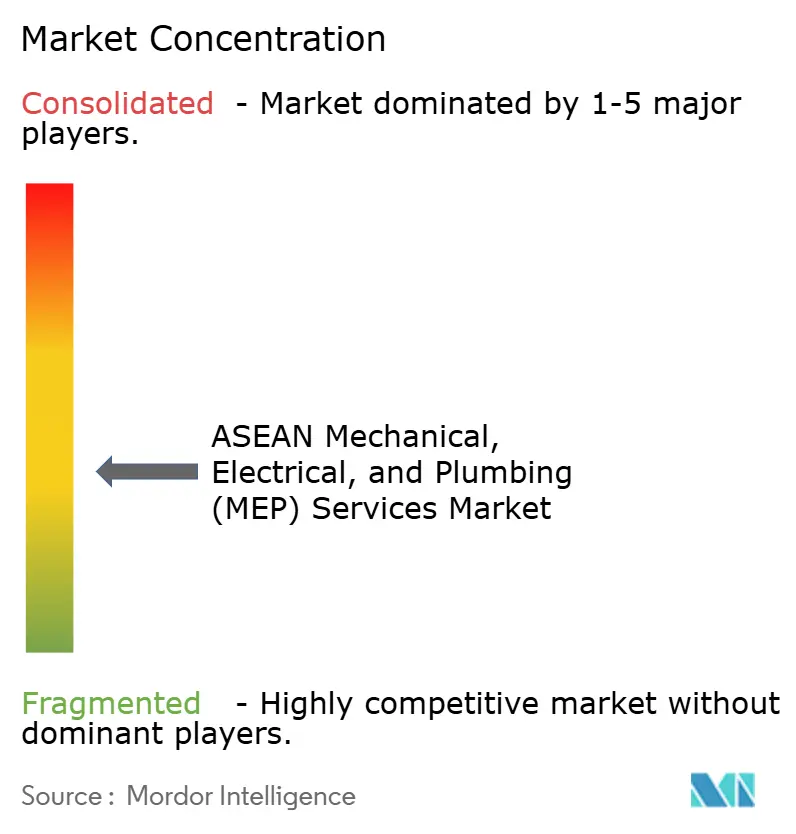
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi meccanici, elettrici e idraulici (MEP) nell'ASEAN a cura di Mordor Intelligence.
Si prevede che il mercato dei servizi meccanici, elettrici e idraulici (MEP) dell'ASEAN crescerà da 15.44 miliardi di dollari nel 2025 a 16.69 miliardi di dollari nel 2026, per poi raggiungere i 28.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.97% nel periodo 2026-2031. Il mercato dei servizi MEP dell'ASEAN è sostenuto da cicli infrastrutturali simultanei nelle sei principali economie dell'ASEAN, unitamente all'espansione delle infrastrutture digitali, allo sviluppo delle aree industriali e a requisiti di conformità più stringenti per l'edilizia sostenibile. Gli investimenti diretti esteri nell'ASEAN hanno raggiunto i 226 miliardi di dollari nel 2024, con un aumento dell'8% su base annua, e gli investimenti greenfield nella produzione ad alta intensità di catena di approvvigionamento sono aumentati a 41 miliardi di dollari, ampliando il bacino di potenziali progetti di raffreddamento, energia, ventilazione, acqua e progettazione di sistemi edilizi in tutta la regione [1] Segretariato ASEAN e Conferenza delle Nazioni Unite sul commercio e lo sviluppo, "Rapporto sugli investimenti ASEAN 2025: investimenti diretti esteri e sviluppo della catena di approvvigionamento", Segretariato ASEAN, asean.org . Gli impegni nel settore dei semiconduttori da parte di Infineon in Malesia, TSMC a Singapore e BYD in Indonesia stanno aggiungendo ambiti progettuali complessi in camere bianche, sistemi elettrici ad alta tensione e ambienti di raffreddamento di precisione, che conferiscono al mercato dei servizi MEP dell'ASEAN una base industriale più solida rispetto a un ciclo standard dei servizi edilizi. L'espansione del trasporto pubblico, la modernizzazione delle infrastrutture e la costruzione urbana in mercati come il Vietnam e l'Indonesia creano anche ridondanza della domanda, contribuendo a mantenere resiliente il mercato dei servizi MEP dell'ASEAN anche quando una classe di progetti rallenta. La concorrenza rimane moderatamente frammentata tra società di consulenza globali, appaltatori regionali e specialisti locali, mentre il rischio operativo più evidente è la scarsità di manodopera qualificata, che sta allungando i tempi di consegna e mettendo sotto pressione la qualità dell'esecuzione nel mercato dei servizi MEP dell'ASEAN.
Punti chiave del rapporto
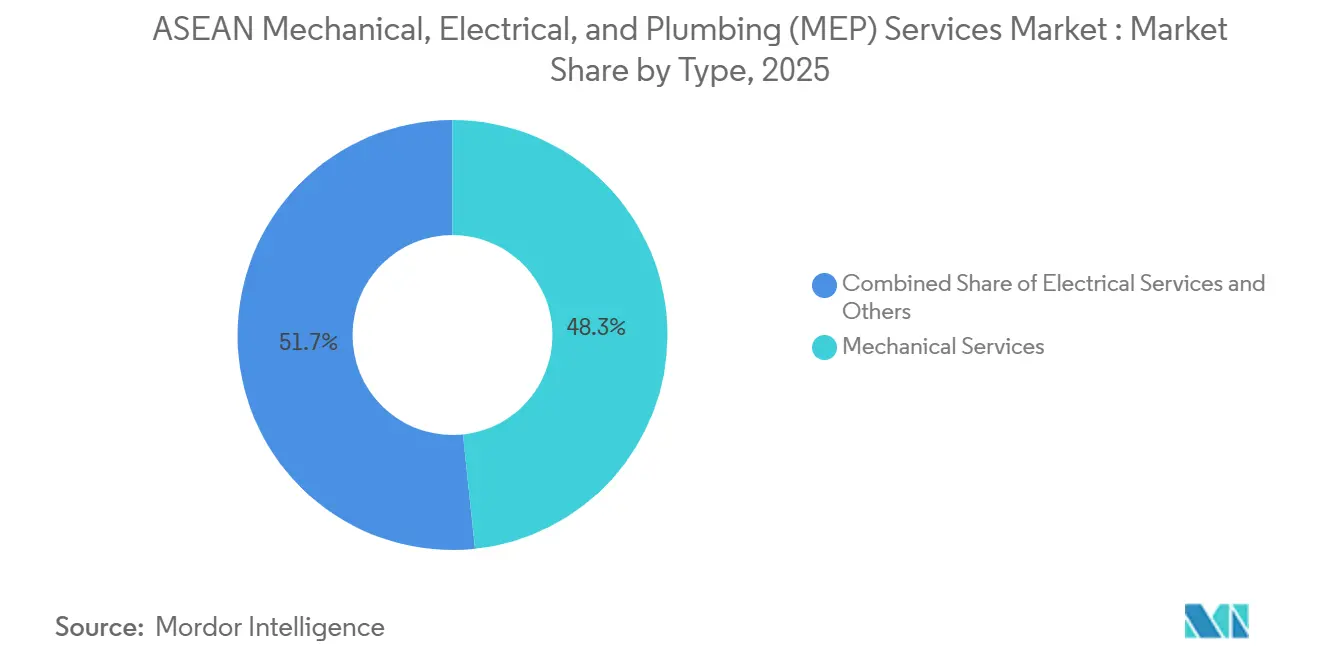
- Per tipologia, i servizi meccanici detenevano il 48.34% della quota di mercato MEP dell'ASEAN nel 2025, mentre si prevede che i servizi MEP integrati cresceranno a un tasso annuo composto dell'8.1% fino al 2031.
- Per tipologia di servizio, la progettazione e l'ingegneria si sono confermate al primo posto con il 36.34% del valore di mercato nel 2025, mentre si prevede che gli altri servizi cresceranno a un tasso annuo composto (CAGR) dell'8.82% fino al 2031.
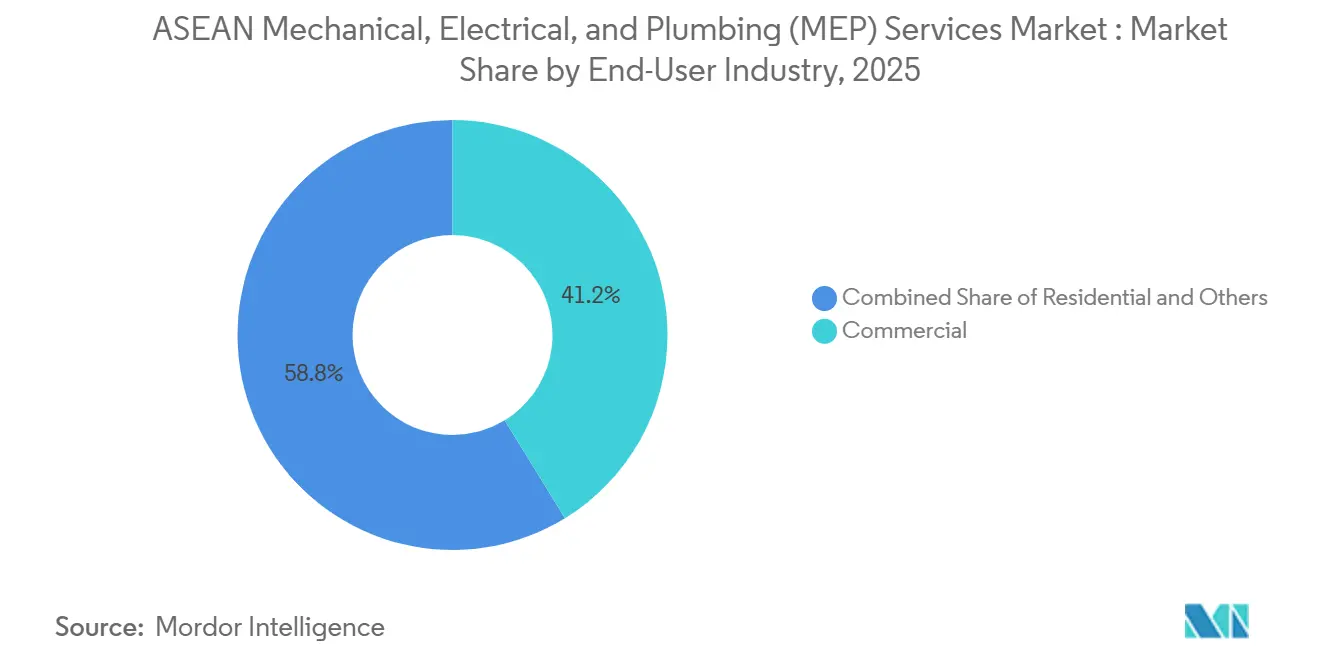
- Per settore di utilizzo finale, il settore commerciale ha rappresentato il 41.23% del mercato dei servizi MEP dell'ASEAN nel 2025, mentre il settore delle infrastrutture sta crescendo a un tasso annuo composto (CAGR) dell'8.6% fino al 2031.
- Dal punto di vista geografico, l'Indonesia ha rappresentato il 33.22% del valore regionale nel 2025, mentre si prevede che il Vietnam registrerà il CAGR più elevato, pari all'8.19%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi meccanici, elettrici e idraulici (MEP) nell'ASEAN.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della capacità dei data center in Malesia, Indonesia e Singapore | + 2.8% | Malesia, Indonesia, Singapore | A breve termine (≤ 2 anni) |
| Espansione delle infrastrutture abitative e di trasporto urbane | + 2.5% | Presente in tutta l'ASEAN, con una presenza maggiore in Indonesia e Vietnam. | Medio termine (2-4 anni) |
| Cluster di produzione di veicoli elettrici, elettronica e semiconduttori | + 1.8% | Malesia, Tailandia, Indonesia, Singapore | A lungo termine (≥ 4 anni) |
| Progetto di sviluppo per città intelligenti e parchi industriali | + 1.2% | Malesia, Thailandia, Vietnam | Medio termine (2-4 anni) |
| Normative per l'edilizia sostenibile e obblighi di presentazione elettronica dei modelli BIM | + 1.0% | Singapore, Malesia, tutta l’ASEAN | Medio termine (2-4 anni) |
| Progettazione di sistemi idrici, di drenaggio e di raffreddamento resistenti alle inondazioni. | + 0.8% | Indonesia, Vietnam, Thailandia, Filippine | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della capacità dei data center in Malesia, Indonesia e Singapore
L'espansione dei data center è uno dei principali fattori trainanti della domanda per il mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) dell'ASEAN nel breve termine, poiché queste strutture richiedono sistemi di raffreddamento, ridondanza energetica, antincendio e gestione idrica molto più densi rispetto a uffici o hotel convenzionali. Questa tendenza è visibile a Johor e in tutta la Malesia, dove le strutture digitali modulari e di grandi dimensioni vengono realizzate più rapidamente e con un coordinamento meccanico ed elettrico più integrato rispetto ai precedenti edifici commerciali, come dimostra il pluripremiato progetto di data center prefabbricato da 60 MW di Aurecon a Johor. È evidente anche nell'ARAYA Eastern Gateway in Thailandia, che sta integrando alimentazione ad alta tensione, servizi del gas e connettività 5G, puntando ad avere operatori di data center tra i suoi inquilini principali. Le strutture predisposte per l'intelligenza artificiale richiedono una distribuzione elettrica ad alta densità, un controllo termico di precisione, una gestione rigorosa dell'acqua e standard di collaudo più stringenti, il che significa che l'intensità dei ricavi MEP aumenta molto più rapidamente di quanto suggerirebbe la sola superficie. Gli sviluppatori stanno quindi privilegiando strutture di fornitura integrate in grado di coordinare i pacchetti di impiantistica meccanica, elettrica, idraulica, collaudo e messa in servizio nell'ambito di un unico quadro di responsabilità, a diretto vantaggio del mercato dei servizi MEP dell'ASEAN.
Espansione delle infrastrutture abitative e di trasporto urbane
Il mercato dei servizi MEP dell'ASEAN continua a trarre forza dall'urbanizzazione, poiché la crescita delle città crea una domanda interconnessa di alloggi, stazioni di trasporto pubblico, gallerie, infrastrutture e edifici di servizio pubblico. Entro il 2026, quasi due terzi della popolazione della regione vivrà in città e si prevede che altri 90 milioni di persone si urbanizzeranno nei cinque paesi ASEAN-5 tra il 2018 e il 2030, il che mantiene il flusso di progetti di costruzione ampio e costante in diversi paesi contemporaneamente. Questa domanda non si limita all'offerta residenziale, poiché l'espansione urbana aumenta anche la necessità di sistemi di ventilazione, distribuzione di energia, gestione delle risorse idriche e protezione antincendio per progetti di metropolitana, strade e infrastrutture. Hanoi, Ho Chi Minh City e la Grande Giacarta stanno tutte ampliando le proprie infrastrutture di trasporto e questi programmi richiedono competenze elettromeccaniche specialistiche che le imprese di costruzione generali non possono gestire da sole. Il settore delle costruzioni del Vietnam è cresciuto di oltre il 9% nel 2025 e ha contribuito per quasi il 17% al PIL, sottolineando il significativo impatto degli investimenti nei trasporti e nell'edilizia abitativa sul carico di lavoro tecnico disponibile per il mercato dei servizi MEP dell'ASEAN.
Cluster di produzione di veicoli elettrici, elettronica e semiconduttori
Anche il mercato dei servizi MEP dell'ASEAN sta beneficiando della crescente complessità delle costruzioni industriali, poiché gli impianti per semiconduttori, elettronica e veicoli elettrici richiedono sistemi di utilità molto più specializzati rispetto alle fabbriche standard. L'ASEAN ha attratto una media di 12 miliardi di dollari in investimenti greenfield nel settore dei semiconduttori tra il 2021 e il 2024, e la regione ha rappresentato oltre il 20% dell'attività globale di assemblaggio, collaudo e confezionamento di semiconduttori, rafforzando la domanda di sistemi HVAC per camere bianche, sistemi di trattamento dell'acqua di alta qualità e infrastrutture elettriche avanzate. Il Silicon Island Green Tech Park di Penang è entrato nella fase di costruzione degli stabilimenti nel 2026 e si rivolge ad aziende del settore dei semiconduttori, dei dispositivi medici e della produzione avanzata, a conferma dell'ampliamento della domanda di servizi MEP industriali all'interno del corridoio tecnologico malese. L'ARAYA Eastern Gateway in Thailandia è stato formalmente dichiarato zona industriale nel settembre 2025 e include alimentazione elettrica a 115 kV, sistemi energetici intelligenti e connettività digitale integrata, a supporto di una simile tendenza verso campus industriali di maggior valore. Questi impianti richiedono molteplici discipline specialistiche all'interno di un unico progetto, e questo cambiamento sta conferendo al mercato dei servizi MEP dell'ASEAN una base industriale più solida a lungo termine.
Progetto di sviluppo per città intelligenti e parchi industriali
Lo sviluppo di città intelligenti e parchi industriali in Malesia, Thailandia e Vietnam sta aumentando la domanda di sistemi integrati di raffreddamento, energia, acqua, drenaggio, protezione antincendio e sistemi digitali per gli edifici nei nuovi siti di progetto. Gli investimenti greenfield dell'ASEAN nel settore manifatturiero ad alta intensità di catena di approvvigionamento hanno raggiunto i 41 miliardi di dollari nel 2024, supportando nuovi cluster industriali e la relativa domanda di progettazione ed esecuzione di impianti per edifici in tutta la regione. In Malesia, il Silicon Island Green Tech Park di Penang è entrato nella fase di costruzione degli stabilimenti nel 2026 e punta ad attrarre aziende di semiconduttori, dispositivi medici e produzione avanzata, il che aumenta la domanda di raffreddamento di precisione, distribuzione elettrica e pianificazione dei sistemi di utenze. In Thailandia, ARAYA Eastern Gateway è stato formalmente dichiarato zona industriale nel settembre 2025 e include fornitura di energia elettrica a 115 kV, servizi di gas naturale e connettività 5G, a dimostrazione che i nuovi parchi vengono sviluppati come ambienti ingegneristici completamente serviti piuttosto che come semplici progetti di lottizzazione. In Vietnam, il piano di investimenti pubblici a medio termine per il periodo 2026-2030 dà priorità ai trasporti, allo sviluppo urbano e alle infrastrutture energetiche, rafforzando così le basi per le zone industriali e gli sviluppi urbani intelligenti. Poiché questi progetti vengono realizzati in fasi e si basano fin dall'inizio su reti di servizi coordinate, creano una domanda ricorrente per la progettazione, l'installazione, il collaudo, la messa in servizio e la manutenzione nel mercato dei servizi MEP dell'ASEAN.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera qualificata e lacune nelle certificazioni | -1.5% | Diffusione a livello dell'ASEAN, con i casi più gravi in Indonesia, Vietnam e Filippine. | A lungo termine (≥ 4 anni) |
| Complessità delle autorizzazioni e frammentazione normativa | -0.8% | Indonesia, Vietnam, Tailandia, moderati in Malesia | Medio termine (2-4 anni) |
| Appalto al prezzo più basso per la compressione del valore aggiunto | -0.7% | Settore pubblico di Indonesia, Filippine e Thailandia | Medio termine (2-4 anni) |
| Vincoli relativi alla qualità dell'energia e all'affidabilità delle reti elettriche al di fuori dei centri nevralgici | -0.5% | Indonesia al di fuori di Giava, province rurali del Vietnam, Myanmar | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera qualificata e lacune nelle certificazioni
La carenza di manodopera qualificata rappresenta un chiaro limite operativo per il mercato dei servizi MEP dell'ASEAN, poiché il numero di progetti in cantiere cresce più rapidamente dell'offerta di ingegneri, coordinatori BIM, specialisti di collaudo e team di cantiere certificati. Il problema si sta manifestando con maggiore evidenza nei progetti di infrastrutture digitali, trasporti e industria avanzata, dove la tolleranza agli errori è bassa e gli oneri documentali sono elevati. Si sta inoltre evidenziando nei mercati che si stanno orientando verso standard di presentazione digitale e conformità degli impianti di tipo singaporiano, in quanto tali modelli innalzano il livello minimo per il coordinamento digitale e la certificazione ingegneristica. Il risultato è un contesto di fornitura a due livelli, in cui le aziende globali e un gruppo ristretto di imprese regionali con maggiori capitali possono accedere a progetti di alto livello, mentre molte imprese locali di medie dimensioni rimangono concentrate su pacchetti meno complessi. A meno che la formazione e l'accreditamento non si espandano più rapidamente, la scarsità di manodopera continuerà a limitare l'efficienza del mercato dei servizi MEP dell'ASEAN nella conversione dei lavori assegnati in progetti completati nei tempi previsti.
Complessità delle autorizzazioni e frammentazione normativa
La complessità delle procedure di autorizzazione continua a rappresentare un freno costante per il mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) dell'ASEAN, al di fuori degli ambienti di approvazione più snelli della regione. L'OCSE osserva che la frammentazione istituzionale, le complesse leggi sulla proprietà terriera e le rigide tempistiche di approvazione continuano a scoraggiare gli investitori privati in infrastrutture nei cinque paesi ASEAN-5, rallentando così la realizzazione dei progetti anche in presenza di una forte domanda da parte degli utenti finali. Nel campione OCSE, solo 14 dei 129 progetti di infrastrutture urbane hanno utilizzato capitale privato, a testimonianza di una più ampia cautela riguardo al rischio di approvazione e all'incertezza di esecuzione. Per gli appaltatori MEP, il problema non si limita al ritardo nell'avvio dei lavori; le procedure di approvazione frammentate aumentano anche il rischio di riprogettazioni a metà progetto relative a locali elettrici, layout meccanici, interfacce con le utenze e sistemi antincendio. Questa situazione accresce il rischio di rilavorazioni, ritarda la messa in servizio e comprime i margini nei paesi in cui i processi normativi presentano ancora delle disparità tra ministeri, aziende di servizi e autorità locali.
Analisi del segmento
Per tipologia: predominanza meccanica determinata dal clima e dall'intensità del raffreddamento.
Nel 2025, i servizi meccanici detenevano il 48.34% del mercato, a dimostrazione del fatto che il raffreddamento, la ventilazione e il controllo ambientale interno rimangono i requisiti più costosi per gli impianti degli edifici in gran parte dei paesi ASEAN. Le condizioni climatiche tropicali rendono gli impianti HVAC centrali negli edifici commerciali, nei progetti alberghieri, nelle torri a uso misto e nelle infrastrutture di trasporto, mentre i siti industriali avanzati impongono specifiche ambientali ancora più stringenti. Anche i data center, gli impianti per semiconduttori e le grandi infrastrutture di trasporto dipendono da sistemi meccanici ad alte prestazioni, poiché la stabilità termica e la qualità dell'aria influiscono sia sul funzionamento che sulla conformità. Il portfolio di progetti di Shinryo Indonesia, che comprende Branz Mega Kuningan a Giacarta e la fonderia Manyar a Surabaya, dimostra l'ampiezza dell'ambito di applicazione degli impianti meccanici in contesti immobiliari di pregio e in aree industriali pesanti.
I servizi MEP integrati rappresentano il sottosegmento in più rapida crescita, con un CAGR dell'8.1% dal 2026 al 2031, e il mercato ASEAN dei servizi MEP per soluzioni integrate è in espansione, poiché i clienti si stanno orientando verso un unico punto di responsabilità per strutture complesse. Questo cambiamento è particolarmente evidente nei progetti di infrastrutture digitali e di produzione avanzata, dove i team di meccanica, elettricità, idraulica, controllo e collaudo devono lavorare come un unico pacchetto coordinato. I servizi elettrici continuano ad espandersi con le zone industriali, i sistemi di trasporto e gli edifici ad alta densità di servizi, mentre i servizi idraulici beneficiano di requisiti più complessi in materia di drenaggio, acque reflue, antincendio e riutilizzo dell'acqua nei progetti urbani e infrastrutturali. Le strutture di conformità in stile Green Mark stanno inoltre innalzando lo standard tecnico di base in tutto il panorama, il che supporta una maggiore domanda di capacità di erogazione multidisciplinari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio: la progettazione consolida il valore, ma la manutenzione accelera
Nel 2025, la progettazione e l'ingegneria rappresentavano il 36.34% del valore di mercato, poiché i progetti complessi nei settori dei trasporti, delle infrastrutture digitali, dei servizi pubblici e dell'edilizia industriale richiedono decisioni critiche sugli impianti degli edifici ben prima dell'inizio della costruzione fisica. Questo segmento del mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) dell'ASEAN beneficia di attività a maggior valore aggiunto, tra cui la pianificazione dei sistemi, la conformità alle normative, l'analisi dei carichi, la modellazione energetica e il coordinamento della progettazione. Il mandato CORENET X di Singapore ha di fatto innalzato la soglia minima di investimento nella fase di progettazione per i nuovi grandi progetti, poiché il coordinamento digitale è ora integrato nel percorso di approvazione anziché esserne escluso. Le aziende in grado di fornire modelli accurati, documentazione conforme e pacchetti di ingegneria coordinati, pertanto, partecipano alle grandi gare d'appalto con un vantaggio competitivo più netto.
Il segmento "Altri servizi" è quello in più rapida crescita, con un CAGR dell'8.82% fino al 2031, poiché la verifica della messa in servizio, i test delle prestazioni e le verifiche energetiche assumono un'importanza crescente con l'aumentare della complessità dei progetti. L'installazione, il collaudo e la messa in servizio rappresentano ancora una quota significativa del fatturato nell'attuale ciclo di costruzione, poiché molte infrastrutture di trasporto, industriali e digitali sono ancora in fase di realizzazione. Anche la manutenzione e la riparazione stanno acquisendo importanza, in quanto la base installata di sistemi complessi si espande e un numero crescente di proprietari di edifici richiede servizi di manutenzione preventiva programmati anziché riparazioni reattive. Il contratto da 436.8 milioni di dollari di Singapore (323 milioni di dollari USA) stipulato da Shinryo Corporation per i sistemi di ventilazione e controllo ambientale delle gallerie della Cross Island Line Fase 1 e dell'estensione di Punggol a Singapore illustra quanto possano diventare consistenti i pacchetti di installazione e fornitura di sistemi in progetti di trasporto tecnicamente impegnativi.
Per settore di utilizzo finale: leader commerciali, accelerazione delle infrastrutture
Nel 2025, il settore commerciale deteneva il 41.23% del mercato dei servizi MEP dell'ASEAN, poiché uffici, negozi, strutture ricettive, edifici a uso misto e immobili digitali continuano a concentrarsi intorno a Giacarta, Kuala Lumpur, Bangkok, Ho Chi Minh City e Singapore. Questo segmento rimane la fonte principale di varietà progettuale, in quanto combina torri urbane, hotel, centri commerciali, spazi commerciali collegati agli aeroporti e, sempre più spesso, campus di data center all'interno dello stesso bacino di utenza regionale. I data center sono ora sproporzionatamente influenti nel settore commerciale, poiché la densità di raffreddamento, i requisiti di ridondanza e la complessità della progettazione elettrica sono di gran lunga superiori a quelli dei tipici allestimenti per uffici. ME PRIME, con sede in Thailandia, descrive il proprio ambito di attività che comprende uffici, condomini, hotel e impianti industriali, riflettendo l'ampiezza delle attività commerciali e dei servizi per edifici adiacenti che rimangono attive in tutta la regione [2] ME PRIME Design and Engineering, “ME PRIME Home,” ME PRIME Design and Engineering, meprime.co.th.
Le infrastrutture rappresentano il segmento in più rapida crescita del settore dei servizi MEP (impianti meccanici, elettrici e idraulici) nell'ASEAN, con un CAGR (tasso di crescita annuale composto) dell'8.6% dal 2026 al 2031, poiché i progetti di trasporto, servizi pubblici e di pubblica utilità richiedono grandi pacchetti elettromeccanici complessi. Il Vietnam ha individuato 564 opere nazionali chiave nel 2025, per un totale di oltre 5.14 quadrilioni di VND (205.6 miliardi di dollari USA), a supporto di un flusso costante di progetti per sistemi di ventilazione, distribuzione di energia, pompaggio, drenaggio e protezione antincendio. Il Terminal 5 dell'aeroporto di Changi illustra ulteriormente la portata della domanda trainata dalle infrastrutture, con Mott MacDonald, SJ Group e Arup che hanno svolto il ruolo di consulenti ingegneristici a 360 gradi per un'importante infrastruttura aeronautica progettata secondo gli standard Green Mark Platinum Super Low Energy. Il settore residenziale rimane un importante segmento di carico di base e l'equilibrio all'interno di questa parte del mercato si sta spostando verso pacchetti più ampi, gestiti direttamente dagli sviluppatori, piuttosto che verso strutture di subappalto frammentate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Indonesia rappresentava il 33.22% del mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) dell'ASEAN, risultando il mercato più grande della regione. Questa posizione di leadership riflette l'ampio volume di costruzioni che spazia dall'edilizia residenziale alle infrastrutture legate al settore minerario, dai sistemi di trattamento delle acque reflue agli investimenti digitali. L'aggiudicazione dell'impianto di depurazione delle acque reflue della Zona 6 a Giacarta evidenzia la reale necessità di servizi pubblici a livello municipale, soprattutto in una città dove la copertura fognaria era solo del 12% al momento dell'assegnazione del contratto.
Il valore lordo delle merci vendute nell'economia digitale indonesiana è aumentato da 195 miliardi di dollari nel 2022 a 263 miliardi di dollari nel 2024, contribuendo ad attrarre infrastrutture digitali su larga scala e a sostenere le relative infrastrutture di raffreddamento ed elettriche. I problemi di qualità dell'energia al di fuori di Giava continuano a pesare sulla realizzazione di progetti elettromeccanici nelle isole più remote, ma la base di domanda nazionale rimane la più ampia della regione.
La Malesia e Singapore, insieme, rappresentano alcuni dei principali poli progettuali di maggior valore nel mercato dei servizi MEP dell'ASEAN, grazie alla produzione avanzata, agli immobili commerciali di alto livello e ai rigorosi quadri normativi che aumentano l'intensità ingegneristica per ogni progetto. La Malesia beneficia degli impegni nel settore dei semiconduttori e della produzione correlata, che stanno ampliando la domanda di sistemi HVAC per camere bianche, distribuzione elettrica ad alta corrente e sistemi di utilità specializzati. I requisiti CORENET X e Green Mark di Singapore stanno innalzando il livello tecnico e di fornitura digitale per tutte le aziende che desiderano competere nella città-stato, e tale capacità si trasferisce spesso a progetti in altre parti dell'ASEAN. Anche la Thailandia e le Filippine contribuiscono in modo significativo al volume di progetti, e il complesso ARAYA in Thailandia dimostra che i campus industriali integrati stanno ampliando il bacino di opportunità MEP di alto livello nella regione.
Il Vietnam è l'area geografica a più rapida crescita nel mercato dei servizi MEP dell'ASEAN, con un CAGR dell'8.19% dal 2026 al 2031. Il settore delle costruzioni del Paese ha contribuito per quasi il 17% al PIL nel 2025 ed è cresciuto di oltre il 9% nello stesso anno, il che dimostra che la crescita dei volumi è ora accompagnata da una maggiore sofisticazione dei progetti. L'Assemblea nazionale vietnamita ha approvato a maggio 2026 un piano di investimenti pubblici a medio termine per il periodo 2026-2030 del valore di 8.22 quadrilioni di VND (312 miliardi di dollari USA), con i trasporti, lo sviluppo urbano e le infrastrutture energetiche come principali beneficiari. L'espansione di autostrade, sistemi metropolitani e infrastrutture aeroportuali manterrà il mix di progetti del Paese favorevole per la ventilazione delle gallerie, i sistemi energetici, la gestione delle risorse idriche e la protezione antincendio per tutto il periodo di previsione.
Panorama competitivo
Il mercato dei servizi MEP dell'ASEAN è moderatamente frammentato, con società di consulenza ingegneristica globali che competono con appaltatori regionali e specialisti a livello nazionale. AECOM, WSP Global, Arup, Mott MacDonald, Aurecon, Meinhardt Group, Surbana Jurong, Shinryo Corporation, Obayashi Corporation, Gamuda e Sunway Construction operano in diverse parti dell'insieme di opportunità regionali. La nomina di AECOM come ingegnere del committente per la Fase 2 dell'impianto integrato di gestione dei rifiuti di Singapore nel maggio 2026 dimostra come le aziende internazionali continuino a puntare a progetti di infrastrutture pubbliche tecnicamente complessi con un forte contenuto di consulenza, supervisione e messa in servizio [3] AECOM, “AECOM Binnies and Ramboll Joint Venture Appointed for Phase 2 of Singapore's Integrated Waste Management Facility,” AECOM, aecom.com . Il ruolo di Mott MacDonald come consulente ingegneristico principale nel progetto transfrontaliero Bulan da 600 MWac, che comprende un impianto solare e un sistema di accumulo a batteria tra Indonesia e Singapore, illustra una simile capacità di aggiudicarsi complessi lavori energetici multi-sistema che richiedono un coordinamento ingegneristico di alto livello. Nessun singolo operatore sembra dominare il mercato dei servizi MEP (impianti meccanici, elettrici e idraulici) dell'ASEAN, poiché i principali appalti sono distribuiti tra ingegneri del committente, società di consulenza progettuale, appaltatori integrati e integratori di sistemi specializzati.
Le imprese regionali si stanno inoltre spingendo oltre i tradizionali ruoli di subappalto, sfruttando le capacità di realizzazione dell'ASEAN per perseguire incarichi di maggior valore e di più lunga durata. Meinhardt Group e Surbana Jurong hanno firmato dei protocolli d'intesa con il Projects and Infrastructure Centre di Abu Dhabi nel novembre 2025, a dimostrazione del fatto che le società di ingegneria con sede nell'ASEAN stanno esportando sempre più competenze in materia di impianti MEP modulari, smart city e pianificazione infrastrutturale al di fuori della loro regione d'origine. La creazione di PT Obayashi Concession Indonesia da parte di Obayashi Corporation e l'acquisizione di una partecipazione in un gestore di autostrade a pedaggio nel centro di Giacarta nel maggio 2026 indicano una strategia che si estende oltre la pura costruzione, includendo la partecipazione a concessioni infrastrutturali. Queste mosse suggeriscono che le aziende stanno cercando di assicurarsi un'esposizione ricorrente nel settore infrastrutturale e di consolidare i rapporti con i clienti, piuttosto che competere solo per l'aggiudicazione di progetti singoli.
L'esecuzione specializzata rimane un forte elemento di differenziazione nel mercato dei servizi MEP dell'ASEAN, poiché gli ambiti di alto valore si concentrano sempre più in categorie tecniche ristrette. Il contratto di ventilazione ferroviaria di Shinryo Corporation a Singapore dimostra come le aziende con una profonda esperienza nei sistemi di controllo ambientale possano difendere posizioni di rilievo in pacchetti di trasporto critici. Il riconoscimento "Progetto dell'anno RICS per il Sud-est asiatico" ottenuto da Aurecon per un data center modulare a Johor dimostra che velocità, prefabbricazione e stretto coordinamento dei servizi stanno diventando sempre più importanti per aggiudicarsi complessi progetti di infrastrutture digitali. La strategia di WSP per il periodo 2025-2027, che prevede 200 milioni di dollari per ricerca, innovazione e partnership digitali, segnala inoltre che i principali attori globali continueranno a investire nello sviluppo di competenze approfondite da applicare alla pipeline di progetti di alto livello dell'ASEAN.
Leader del settore dei servizi meccanici, elettrici e idraulici (MEP) dell'ASEAN
Gruppo Meinhardt
Surbana Jurong
WSP globale
AECOM
Jacobs
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: AECOM, Binnies e Ramboll JV sono state nominate dall'Agenzia nazionale per l'ambiente di Singapore come ingegnere di parte committente per la Fase 2 dell'impianto integrato di gestione dei rifiuti a Tuas Nexus, con incarichi che comprendono pianificazione, progettazione, supporto agli appalti, supervisione della costruzione, collaudo e messa in servizio di un impianto in grado di trattare fino a 2,900 tonnellate di rifiuti al giorno.
- Maggio 2026: Obayashi Corporation ha annunciato la creazione di PT Obayashi Concession Indonesia (OCI) e l'acquisizione di una partecipazione del 12.5% in PT JTD Jaya Pratama, gestore di una concessione autostradale a pedaggio di 31 km nel centro di Giacarta, per circa 6.8 miliardi di yen (45 milioni di dollari), con un'ulteriore acquisizione per raggiungere una partecipazione del 48.8% prevista per dicembre 2027.
- Novembre 2025: Meinhardt Group e Surbana Jurong hanno firmato dei protocolli d'intesa con l'Abu Dhabi Projects and Infrastructure Center (ADPIC) durante gli ADIS Roadshows 2025 a Singapore, contribuendo con la propria esperienza nella prefabbricazione di impianti MEP e con servizi di consulenza ingegneristica a un programma di infrastrutture di Abu Dhabi del valore di oltre 54 miliardi di dollari.
- Ottobre 2025: Una joint venture composta da Obayashi Corporation, JFE Engineering, PT Wijaya Karya e PT Jaya Konstruksi si è aggiudicata l'appalto per la Zona 6 dell'impianto di depurazione di Giacarta, conferitole dal Ministero dei Lavori Pubblici indonesiano, per la costruzione di un impianto di depurazione con una capacità di 47,500 m³/giorno, in grado di far fronte al tasso di copertura fognaria di Giacarta, pari a circa il 12%.
Ambito del rapporto sul mercato dei servizi meccanici, elettrici e idraulici (MEP) dell'ASEAN
Il mercato dei servizi di ingegneria MEP (impianti meccanici, elettrici, idraulici, MEP integrati) dell'ASEAN è segmentato per tipologia (meccanica, elettrica, idraulica, MEP integrata), tipologia di servizio (progettazione e ingegneria, installazione e collaudo, manutenzione e riparazione, altri servizi), settore di utilizzo finale (residenziale, commerciale, infrastrutture) e area geografica (Indonesia, Malesia, Thailandia, Vietnam, Singapore, resto dell'ASEAN). Le previsioni di mercato sono fornite in termini di valore (miliardi di dollari USA).
| Servizi meccanici |
| Servizi elettrici |
| Servizi igienico-sanitari |
| Servizi MEP integrati |
| Design e ingegneria |
| Installazione, collaudo e messa in servizio |
| Manutenzione e riparazione |
| Altri servizi |
| Residenziale |
| Commerciale |
| Infrastruttura |
| Indonesia |
| Malaysia |
| Tailandia |
| Vietnam |
| Singapore |
| Resto dell'ASEAN |
| ASEAN continentale |
| Per tipo | Servizi meccanici |
| Servizi elettrici | |
| Servizi igienico-sanitari | |
| Servizi MEP integrati | |
| Per tipo di servizio | Design e ingegneria |
| Installazione, collaudo e messa in servizio | |
| Manutenzione e riparazione | |
| Altri servizi | |
| Per settore degli utenti finali | Residenziale |
| Commerciale | |
| Infrastruttura | |
| Per geografia | Indonesia |
| Malaysia | |
| Tailandia | |
| Vietnam | |
| Singapore | |
| Resto dell'ASEAN | |
| ASEAN continentale |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del settore dei servizi meccanici, elettrici e idraulici nell'ASEAN nel 2026?
Il mercato dei servizi meccanici, elettrici e idraulici (MEP) dell'ASEAN è stimato a 16.69 miliardi di dollari nel 2026 e si prevede che raggiungerà i 28.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.97%.
Quale segmento di mercato genera il maggior fatturato nei servizi MEP dell'ASEAN?
Nel 2025, il settore dei servizi meccanici ha dominato la composizione regionale con una quota del 48.34%, poiché il raffreddamento, la ventilazione e il controllo ambientale rimangono elementi centrali per gli impianti commerciali, industriali e di trasporto.
Perché la domanda commerciale rappresenta ancora la principale fonte di lavoro nell'ASEAN?
Nel 2025, il settore commerciale ha rappresentato il 41.23% del mercato, poiché uffici, negozi, strutture ricettive, immobili a uso misto e data center rimangono concentrati nei principali centri urbani della regione.
Quale area geografica si espanderà più rapidamente entro il 2031?
Il Vietnam è l'area geografica con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.19%, sostenuto dalla forte crescita del settore edile e da un ampio piano di investimenti pubblici per il periodo 2026-2030.


