

Dimensioni e quota di mercato delle presse industriali nell'ASEAN
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.40 miliardo di dollari |
| Dimensione del mercato (2031) | 1.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.63% CAGR |
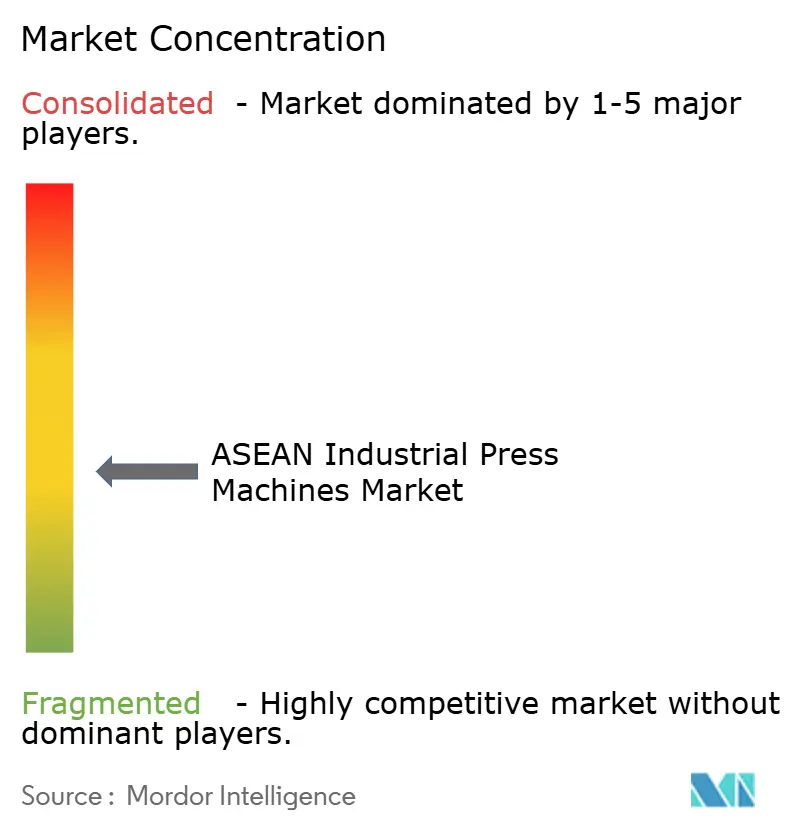
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle presse industriali nell'ASEAN a cura di Mordor Intelligence
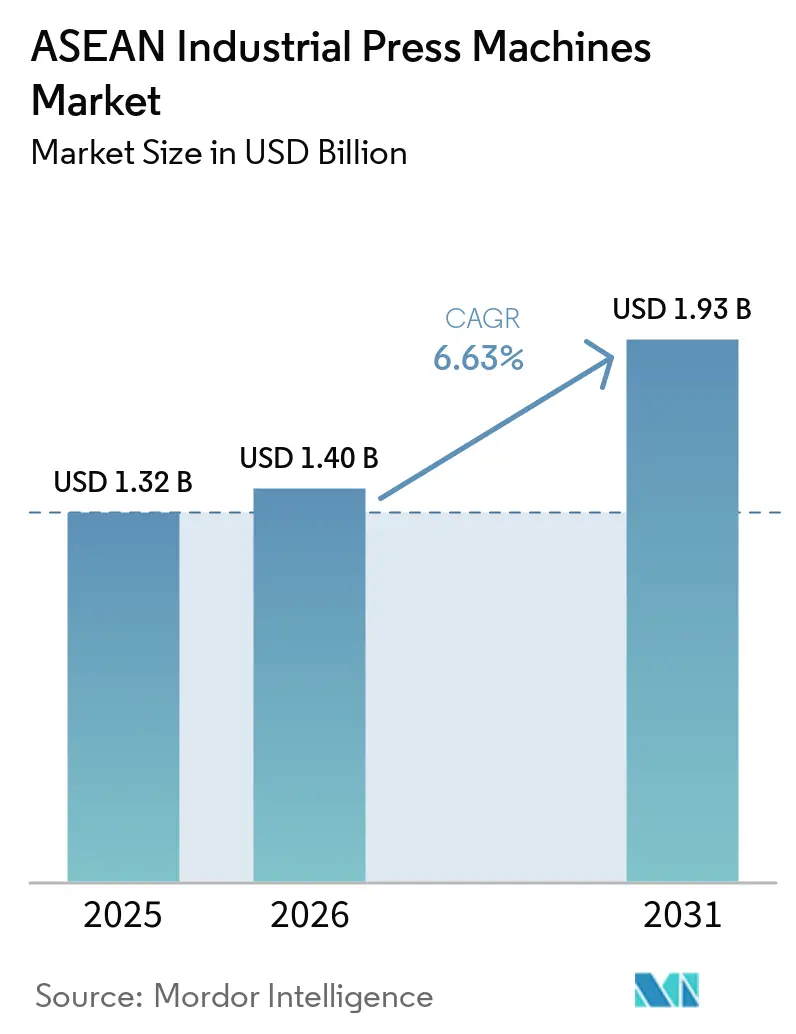
Il mercato delle presse industriali nell'area ASEAN aveva un valore di 1.32 miliardi di dollari nel 2025 e si prevede che crescerà da 1.40 miliardi di dollari nel 2026 a 1.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.63% durante il periodo di previsione 2026-2031.
Gli investimenti manifatturieri della regione stanno supportando gli acquisti di attrezzature perché i nuovi impianti necessitano di sistemi di stampaggio, formatura e giunzione. Gli investimenti diretti esteri nel settore manifatturiero hanno raggiunto i 44 miliardi di dollari nel 2025, mentre gli impegni greenfield nel settore delle apparecchiature elettroniche ed elettriche sono aumentati del 15% a 31 miliardi di dollari. [1] Segretariato ASEAN, "Rapporto sugli investimenti ASEAN 2025", 2025, asean.org La diversificazione della catena di approvvigionamento, i programmi di localizzazione dei veicoli elettrici e l'aumento della capacità dei semiconduttori stanno indirizzando i capitali verso Thailandia, Indonesia, Malesia e Vietnam. Questi investimenti favoriscono i fornitori in grado di combinare la fornitura di attrezzature con utensili, automazione, installazione e supporto alla manutenzione. I produttori sensibili ai costi continuano a rimandare le decisioni di sostituzione, il che rende importanti gli accordi di servizio, retrofit e uptime nel mercato delle presse industriali dell'ASEAN.
Punti chiave del rapporto
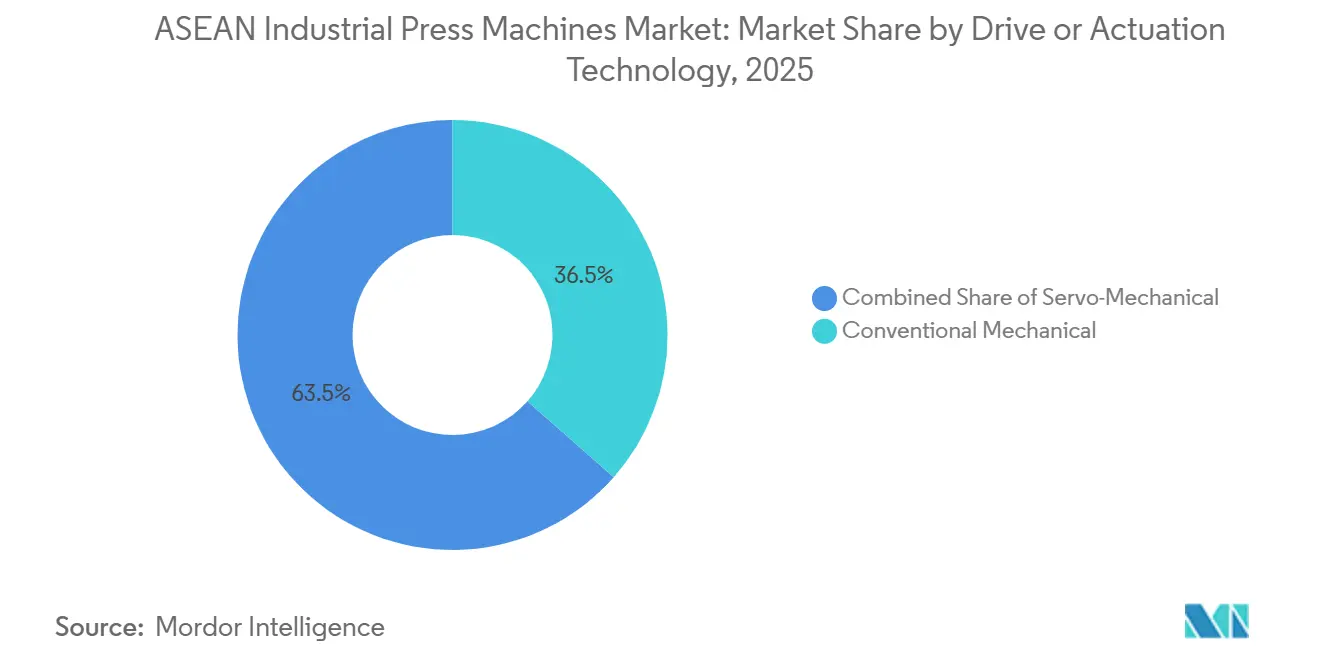
- In base alla tecnologia di azionamento, le presse meccaniche convenzionali detenevano il 36.5% della quota di mercato delle presse industriali nell'ASEAN nel 2025, mentre si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto (CAGR) dell'8.2% fino al 2031.
- In termini di capacità di pressatura, la categoria da 101 a 500 tonnellate ha rappresentato il 40.6% della quota di mercato delle presse industriali nell'ASEAN nel 2025, mentre si prevede che le presse con capacità superiore a 2,000 tonnellate cresceranno a un tasso annuo composto del 6.8% fino al 2031.
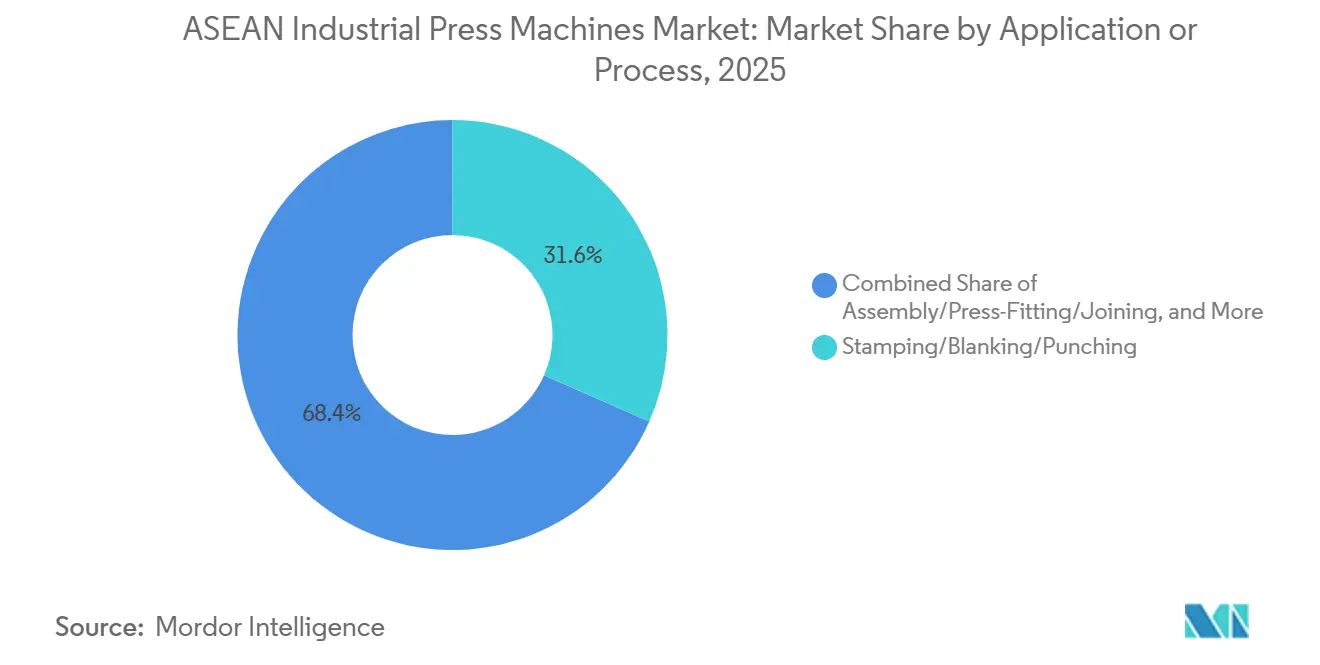
- Per tipologia di applicazione, stampaggio, tranciatura e punzonatura hanno rappresentato il 31.6% del fatturato nel 2025, mentre si prevede che l'assemblaggio, il montaggio a pressione e la giunzione cresceranno a un tasso annuo composto del 7.2% fino al 2031.
- Per settore di utilizzo finale, il settore automobilistico e dei trasporti deteneva il 35% del mercato delle presse industriali nell'ASEAN nel 2025, mentre si prevede che i settori medicale e della produzione di precisione cresceranno a un CAGR dell'8% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Indonesia rappresentava il 33% del mercato delle presse industriali dell'ASEAN, mentre si prevede che il Vietnam crescerà a un tasso annuo composto del 7.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle presse industriali nell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diversificazione della produzione in Cina più uno | + 2.0% | A livello dell'ASEAN, con particolare rilevanza in Vietnam, Indonesia e Thailandia. | A breve termine (≤ 2 anni) |
| Localizzazione di componenti per veicoli automobilistici ed elettrici | + 1.6% | Thailandia, Indonesia, Vietnam, con ripercussioni sulla Malesia | A breve termine (≤ 2 anni) |
| Espansione della produzione di elettronica e semiconduttori | + 1.2% | Malesia, Vietnam, Singapore, con ripercussioni sulle Filippine | Medio termine (2-4 anni) |
| Adozione dell'automazione in un contesto di carenza di manodopera specializzata. | + 0.8% | A livello dell'ASEAN, con particolare rilevanza in Vietnam e nelle Filippine. | Medio termine (2-4 anni) |
| Centri di assistenza e ingegneria transfrontalieri per la stampa | + 0.5% | Singapore, Malesia e Thailandia | A lungo termine (≥ 4 anni) |
| Requisiti per la formatura di involucri per batterie e strutture leggere | + 0.3% | Tailandia, Indonesia e Malesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diversificazione della produzione in Cina più uno
Le multinazionali stanno delocalizzando una quota maggiore della produzione nell'ASEAN per ridurre la dipendenza dalla Cina. Il Rapporto sugli investimenti dell'ASEAN 2025 ha registrato investimenti diretti esteri (IDE) nel settore manifatturiero pari a 44 miliardi di dollari nel corso del 2025. Gli investimenti greenfield nel settore dell'elettronica e delle apparecchiature elettriche sono aumentati del 15%, raggiungendo i 31 miliardi di dollari nello stesso anno. I nuovi impianti di assemblaggio e fabbricazione richiedono presse per stampaggio, linee di stampaggio progressivo e sistemi di formatura idraulica. Quando un fornitore di primo livello (Tier 1) apre uno stabilimento in Vietnam o in Indonesia, le attività locali di lavorazione e servizi per le presse tendono a svilupparsi nelle vicinanze. Il Segretariato dell'ASEAN ha inoltre individuato lacune normative, carenze di competenze e colli di bottiglia infrastrutturali che possono rallentare la conversione degli investimenti annunciati in capacità operativa.
Localizzazione di componenti per veicoli automobilistici ed elettrici
Le politiche di localizzazione dei veicoli elettrici stanno spostando gli acquisti da un ciclo basato sulla sostituzione a un ciclo incentrato su nuovi investimenti di capitale. A maggio 2026, il Consiglio per gli investimenti della Thailandia aveva approvato 198 progetti relativi ai veicoli elettrici per un valore superiore a 137 miliardi di baht, pari a 3.9 miliardi di dollari. I progetti riguardavano l'assemblaggio dei veicoli, le batterie, i sistemi di accumulo di energia, i motori di trazione, i sistemi di gestione delle batterie, i componenti di controllo della potenza e le infrastrutture di ricarica. [2] Thailand Board of Investment, “Gli investimenti thailandesi nei veicoli elettrici superano i 137 miliardi di THB mentre il BOI punta all'hub ASEAN”, maggio 2026, boi.go.th L'Indonesia richiede ai produttori che utilizzano incentivi all'importazione di veicoli elettrici esenti da dazi doganali di allineare le importazioni alla produzione interna, con piena conformità richiesta entro il 2027. La Malesia ha posto fine agli incentivi all'importazione di veicoli elettrici completamente costruiti alla fine del 2025 e ha mantenuto gli incentivi per i veicoli completamente smontati fino al 2027. L'utilizzo della capacità di veicoli elettrici a batteria della Thailandia è stato in media del 20% nel 2025, mentre l'Indonesia è rimasta al di sotto del 15%, e l'Agenzia internazionale per l'energia prevede che l'utilizzo aumenterà durante il 2026 man mano che la produzione locale diventerà più importante.
Espansione della produzione di elettronica e semiconduttori
L'espansione del settore dei semiconduttori supporta la domanda di stampaggio preciso di lead frame, connettori, schermature e contenitori per il packaging. X-FAB ha annunciato un'espansione da 3 miliardi di MYR (740.23 milioni di dollari USA) del suo impianto di produzione in Sarawak nel settembre 2025. [3] Malaysian Investment Development Authority, “X-FAB's RM3-Billion State-of-the-Art Expansion in Sarawak Strengthens Malaysia's Position as Global Semiconductor Hub,” September 2025, mida.gov.my Il progetto aumenta la produzione mensile di wafer da 30,000 a 40,000 unità e supporta i chip per il settore automobilistico, energetico e medicale. United Microelectronics Corporation ha avviato un progetto di stabilimento di produzione ex novo a Singapore con un impegno iniziale fino a 5 miliardi di dollari e la previsione di una produzione di massa nel 2026. LG Innotek ha scelto DEEP C Hai Phong 2 in Vietnam per un complesso di substrati per semiconduttori da 1 miliardo di dollari, con l'inizio della costruzione nel terzo trimestre del 2026 e la produzione pilota prevista per il terzo trimestre del 2027. Questi progetti supportano le apparecchiature di fascia media utilizzate per involucri di precisione e componenti nel mercato delle presse industriali dell'ASEAN.
Adozione dell'automazione in un contesto di carenza di manodopera specializzata.
L'aumento dei costi del lavoro e la carenza di operatori qualificati rendono i sistemi di presse automatizzati più attraenti. La carenza di lavoratori qualificati in Indonesia, Thailandia, Malesia, Filippine, Singapore e Vietnam si attestava a 6.6 milioni di persone nel 2025. [4] Economic Research Institute for ASEAN and East Asia, “Preparing ASEAN Talent for the Future of Work,” 2025, eria.org I produttori stanno adottando presse servoassistite con automazione dell'alimentazione delle bobine, sistemi di trasferimento robotizzati e capacità di cambio rapido dello stampo per mantenere la produzione con team più piccoli. La roadmap della robotica della Malesia prevede 195 robot ogni 10,000 dipendenti del settore manifatturiero entro il 2030, rispetto alle 67 unità ogni 10,000 nel 2025. I sistemi servo-elettrici e servo-idraulici possono ridurre la dipendenza dall'operatore nelle singole stazioni e fornire dati per la pianificazione della manutenzione. Ciò supporta la domanda di attrezzature che combinano prestazioni di formatura con l'automazione nel mercato delle presse industriali dell'ASEAN e rafforza la necessità di aggiornamenti di attrezzature di maggior valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e lunghi periodi di ammortamento | -1.5% | A livello dell'ASEAN, con particolare rilevanza in Indonesia, Filippine e Vietnam. | A breve termine (≤ 2 anni) |
| Dipendenza da componenti importati per comandi, idraulica, attrezzature e pezzi di ricambio. | -1.0% | A livello dell'ASEAN, con particolare rilevanza in Vietnam e Indonesia. | Medio termine (2-4 anni) |
| Carenza di personale qualificato nella costruzione di stampi per presse e nella manutenzione avanzata. | -0.7% | In tutto il gruppo ASEAN, in particolare nelle Filippine, in Cambogia e nel Laos. | A lungo termine (≥ 4 anni) |
| Supporto post-vendita transfrontaliero frammentato | -0.4% | Indonesia, Filippine e il resto dell'ASEAN | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e lunghi periodi di ammortamento
I sistemi servoassistiti e idraulici nella gamma da 200 a 2,000 tonnellate possono costare più di 300,000 dollari e superare i 3 milioni di dollari per unità. Questo costo è difficile da finanziare per i piccoli produttori. L'Indonesia ha lanciato il programma di credito industriale ad alta intensità di lavoro nel 2025, offrendo prestiti agevolati per la modernizzazione dei macchinari da 500 milioni di rupie indonesiane (0.3 milioni di dollari) a 10 miliardi di rupie indonesiane (0.6 milioni di dollari) con un sussidio annuo sugli interessi del 5%. A maggio 2026, il programma aveva erogato il 16.72% del suo tetto massimo di 549 miliardi di rupie indonesiane (32.76 milioni di dollari), raggiungendo 26 imprese rispetto a un obiettivo di 293. Si applica ai settori tessile, calzaturiero, dell'arredamento e alimentare, piuttosto che al più ampio settore della lavorazione dei metalli che acquista presse industriali. In Vietnam, le piccole imprese del settore dei servizi di supporto si indebitano a un tasso annuo dell'8-10%, mentre le imprese a partecipazione estera possono accedere ai finanziamenti della società madre a un tasso dell'1-3%, il che può ritardare l'ammodernamento delle attrezzature.
Dipendenza da componenti importati per comandi, idraulica, attrezzature e pezzi di ricambio.
Molti acquirenti si affidano alle importazioni per servomotori, unità idrauliche, valvole proporzionali e stampi di precisione. Le importazioni di elettronica e macchinari cinesi nell'ASEAN sono aumentate da 230 miliardi di dollari nel 2024 a 309 miliardi di dollari nel 2025. Vietnam, Malesia e Thailandia hanno rappresentato oltre i quattro quinti dell'aumento regionale. Anche i distretti manifatturieri indonesiani dipendono da utensili, acciai speciali e componenti semilavorati importati, transitati attraverso i principali porti. I dazi doganali, l'esposizione al rischio di cambio e i tempi di consegna più lunghi aumentano i costi del ciclo di vita per i produttori indipendenti. La limitata disponibilità locale di pezzi di ricambio può inoltre prolungare i tempi di fermo della linea di pressatura in caso di guasto di un componente.
Analisi del segmento
Per tecnologia di azionamento/attuazione: le apparecchiature convenzionali rimangono la base più ampia
Nel 2025, le presse meccaniche convenzionali detenevano il 36.5% del mercato delle presse industriali nell'ASEAN. La loro base installata riflette le consolidate attività di stampaggio nel settore automobilistico in Thailandia, Indonesia e Malesia. I produttori spesso scelgono questi sistemi collaudati perché il loro costo iniziale è inferiore a quello delle alternative servoassistite di fascia alta e perché gli operatori hanno familiarità con le loro caratteristiche operative a ciclo fisso. Le presse pneumatiche rimangono rilevanti per lavori di punzonatura e assemblaggio leggeri dove è già presente un'infrastruttura ad aria compressa, in particolare nelle linee di produzione di elettronica ed elettrodomestici. Le presse idrauliche sono utilizzate per imbutitura profonda, forgiatura e stampaggio a compressione perché la pressione controllata e le basse velocità si adattano a questi processi, comprese le applicazioni che richiedono profili di pressione programmabili.
Si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto (CAGR) dell'8.2% fino al 2031, diventando così la tipologia di azionamento in più rapida crescita. I vassoi per batterie di veicoli elettrici e le lamierini per nuclei di motori richiedono curve di forza controllate, protezione dello stampo, movimento del carrello programmabile, recupero di energia e controllo preciso del tonnellaggio durante ogni ciclo di formatura. AIDA Engineering ha sviluppato architetture servoassistite nella gamma da 80 a 1,250 tonnellate. Il suo centro di produzione di Johor serve clienti del settore automobilistico ASEAN dal 1997. I progetti ibridi che combinano servoazionamenti e accumulatori idraulici sono adatti anche per componenti strutturali in alluminio ad alta resistenza, dove i sistemi puramente meccanici o idraulici potrebbero non fornire l'equilibrio richiesto.
Per forza di stampa/capacità: le apparecchiature di fascia media guidano la domanda
Nel 2025, la categoria di presse industriali da 101 a 500 tonnellate deteneva il 40.6% del mercato ASEAN, a testimonianza del suo ampio ruolo nell'intero tessuto manifatturiero regionale. Trova impiego nella produzione di pannelli per autoveicoli, involucri per componenti elettronici, telai per elettrodomestici e staffe strutturali per le filiere di fornitura di veicoli, beni di consumo durevoli e macchinari industriali. Questa gamma è offerta in versioni meccaniche, idrauliche e servoassistite, offrendo agli acquirenti diverse opzioni di configurazione tra i fornitori di Giappone, Cina, Europa e Taiwan. Supporta una quota significativa di lavorazioni con presse a stampo progressivo e a trasferimento nelle zone industriali regionali. Le presse di peso inferiore a 100 tonnellate sono utilizzate per la stampatura di connettori, la formatura di lead frame, la punzonatura di piccoli componenti e l'assemblaggio di precisione per elettronica, dispositivi medici e prodotti di consumo compatti.
Si prevede che le presse con capacità superiore a 2,000 tonnellate cresceranno a un tasso annuo composto del 6.8% fino al 2031, diventando così il gruppo di capacità in più rapida crescita. La produzione localizzata di pannelli di grandi dimensioni per piattaforme di veicoli elettrici è la principale fonte di domanda, in particolare laddove gli assemblatori stanno sviluppando operazioni di assemblaggio di scocche e forniture di componenti nazionali. Acciaio ad alta resistenza, strutture di assorbimento d'urto in alluminio e involucri per batterie richiedono un'elevata forza di formatura ad alta velocità di produzione, mantenendo al contempo una qualità ripetibile dei pezzi su lunghe serie di produzione. Yangli Group ha fornito linee automatizzate da 5,600 e 4,160 tonnellate a Foton Motor, a dimostrazione della scala utilizzata nella produzione di carrozzerie per veicoli. La sua pressa transfer TL4 da 3,750 tonnellate può lavorare pannelli di carrozzeria in acciaio ad alta resistenza fino a 30 corse al minuto.
Per applicazione/processo: la stampatura supporta la più ampia base installata
Nel 2025, stampaggio, tranciatura e punzonatura sono rimaste le applicazioni principali. Questo processo viene utilizzato per pannelli automobilistici, chassis per componenti elettronici, telai per elettrodomestici e componenti strutturali che entrano in diverse catene di fornitura manifatturiere. La sua ampia diffusione in tutte le categorie di utilizzo finale gli conferisce la maggiore base installata. L'imbutitura profonda e la formatura della lamiera sono impiegate per la realizzazione di involucri per batterie e carter motore per veicoli elettrici, che rientrano tra le applicazioni più esigenti dell'attuale ciclo di investimenti regionali. Queste applicazioni richiedono profili di forza controllati per gestire il ritorno elastico nell'alluminio ad alta resistenza.
Si prevede che l'assemblaggio, il montaggio a pressione e la giunzione cresceranno a un tasso annuo composto (CAGR) del 7.2% fino al 2031, diventando così l'applicazione in più rapida crescita. I sistemi modulari per veicoli elettrici richiedono operazioni di giunzione per moduli batteria, sottogruppi motore e alloggiamenti per l'elettronica di potenza, dove la forza di pressatura può sostituire elementi di fissaggio o adesivi convenzionali. Le presse per forgiatura lavorano componenti della trasmissione e delle sospensioni, mentre lo stampaggio a compressione è impiegato nei compositi industriali e aerospaziali e la formatura generale trova impiego nell'edilizia, nella cantieristica navale e nelle macchine pesanti. La compattazione delle polveri produce componenti sinterizzati per contatti elettrici, filtri e apparecchiature di precisione. L'ampia gamma di applicazioni rende complessa la manutenzione e l'assistenza post-vendita nel mercato delle presse industriali dell'ASEAN.
Per settore di utilizzo finale: il settore automobilistico è il gruppo di utenti più numeroso.
Nel 2025, il settore automobilistico e dei trasporti deteneva il 35% del mercato delle presse industriali dell'ASEAN. L'ecosistema di stampaggio della Thailandia, la base di assemblaggio di veicoli elettrici dell'Indonesia e il crescente cluster di fornitori di secondo livello del Vietnam supportano questa posizione, sia per i programmi di veicoli consolidati che per quelli di nuova generazione. I produttori di apparecchiature elettriche ed elettroniche necessitano di presse di tonnellaggio leggero-medio per connettori, telai per cavi, lamierini per motori e alloggiamenti per moduli di potenza. I produttori di macchinari industriali utilizzano attrezzature pesanti per componenti strutturali, carter per riduttori e cilindri idraulici, in particolare in Malesia e Thailandia, dove le capacità di fabbricazione sono consolidate. Elettrodomestici, beni di consumo durevoli, aerospaziale, difesa e apparecchiature energetiche aumentano la domanda di lavorazioni di formatura specializzate.
Si prevede che la produzione di dispositivi medici e di precisione crescerà a un tasso annuo composto (CAGR) dell'8% fino al 2031, diventando così il settore di utilizzo finale in più rapida crescita. Malesia, Singapore e Vietnam stanno attirando le catene di fornitura di dispositivi medici che necessitano di sistemi di formatura e giunzione accurati, supportati da ecosistemi elettronici, manodopera qualificata e infrastrutture di conformità. Dispositivi cardiovascolari, componenti ortopedici e alloggiamenti diagnostici richiedono processi ripetibili, precisione sub-millimetrica e un attento monitoraggio della forza per soddisfare i requisiti di precisione. Samsung Electro-Mechanics ha stanziato 50.7 miliardi di PHP, equivalenti a circa 905 milioni di dollari, per espandere il suo stabilimento di Laguna nelle Filippine nel 2025. Si prevede che questo investimento sosterrà la domanda di apparecchiature di precisione nelle catene di fornitura relative all'elettronica e ai veicoli elettrici.
Analisi geografica
Nel 2025, l'Indonesia deteneva il 33% del mercato ASEAN delle presse industriali. Questa posizione è supportata dall'assemblaggio automobilistico, dalla produzione di elettrodomestici, da una base di componenti per veicoli elettrici in via di sviluppo e da una forza lavoro manifatturiera di oltre 17 milioni di persone distribuite nelle principali regioni industriali. Lo stabilimento di assemblaggio indonesiano di BYD è operativo dal 2026 e SAIC-GM-Wuling sta aumentando la quota locale di presse e saldature, in seguito alla scadenza delle esenzioni dai dazi di importazione per i veicoli elettrici. La Thailandia possiede la più ampia base di stampaggio automobilistico della regione e la più alta concentrazione di linee di trasferimento servoassistite e meccaniche ad alto tonnellaggio, al servizio sia della produzione di veicoli a combustione interna che di veicoli elettrici. A maggio 2026, il Board of Investment aveva approvato 198 progetti per veicoli elettrici per un valore superiore a 137 miliardi di baht thailandesi (4.35 miliardi di dollari USA).
Si prevede che il Vietnam crescerà a un tasso annuo composto (CAGR) del 7.5% fino al 2031, diventando così il mercato nazionale in più rapida crescita nel settore delle presse industriali dell'ASEAN. LG Innotek ha scelto DEEP C Hai Phong 2 per un complesso di substrati da 1 miliardo di dollari nel 2026. Anche le espansioni di Samsung Electronics a Bac Ninh e Thai Nguyen supportano la produzione di componenti di precisione. Gli investimenti nel settore dei veicoli elettrici da parte di Great Wall Motor e SAIC stanno aggiungendo requisiti per lo stampaggio e la scocca. La Malesia presenta un profilo di domanda tecnicamente più avanzato, supportato dall'espansione di X-FAB nel Sarawak da 3 miliardi di MYR (740.23 milioni di dollari) e dal quinto impianto di packaging di ASE Technology a Penang, con una domanda focalizzata su lead frame e componenti di precisione per involucri.
Nel 2025, le Filippine hanno ricevuto investimenti da Samsung Electro-Mechanics per 50.7 miliardi di PHP (860.78 milioni di dollari) nel settore dei semiconduttori. Singapore richiede principalmente servomotori avanzati e attrezzature di formatura di precisione per applicazioni aerospaziali, di confezionamento di semiconduttori e di tecnologia medica, fungendo al contempo da centro di distribuzione regionale di pezzi di ricambio. Cambogia, Myanmar, Brunei, Laos e altre economie dell'ASEAN si trovano ancora in una fase iniziale di investimento in attrezzature, con una domanda incentrata su utensili ausiliari per l'industria tessile e lavorazioni di base dei metalli. La loro crescita futura dipende dagli investimenti diretti esteri (IDE) provenienti da Vietnam, Thailandia e Indonesia, man mano che le zone industriali primarie diventano più sature.
Panorama competitivo
Il mercato delle presse industriali nell'ASEAN è moderatamente frammentato. In questo mercato, i fornitori giapponesi, tra cui AIDA Engineering, Komatsu Industries e AMADA, sono tradizionalmente forti nel settore delle presse servoassistite e transfer di precisione. I fornitori cinesi, tra cui JIER Machine-Tool Group, Yangli Group, Hefei Metalforming e Accurl CNC Machine, competono nel segmento delle attrezzature idrauliche e meccaniche di fascia media. Gli specialisti europei, tra cui ANDRITZ Schuler, Fagor Arrasate e LVD, si concentrano su applicazioni di transfer di alta precisione e ad alto tonnellaggio. La concorrenza cinese sta aumentando la pressione sui prezzi nelle categorie di tonnellaggio standard e incoraggia i fornitori affermati a dare maggiore importanza a servizi, ammodernamenti, contratti di uptime e disponibilità delle macchine per l'intera durata di vita delle apparecchiature.
A gennaio 2026 ANDRITZ Schuler ha presentato la sua serie di presse per tranciatura di precisione HFA in collaborazione con Feintool. La serie utilizza azionamenti di pompe idrauliche servoassistite per migliorare l'efficienza energetica e la velocità di corsa, garantendo lavorazioni di precisione nei settori automobilistico ed elettronico. AIDA Engineering ha riferito che gli ordini di assistenza e l'automazione industriale sono diventati importanti fonti di reddito nell'anno fiscale conclusosi a marzo 2026, mentre gli ordini diretti di presse hanno risentito di investimenti più deboli legati ai veicoli elettrici e delle perturbazioni causate dai dazi statunitensi. AMADA ha ampliato i suoi 3 centri tecnici nell'area ASEAN e ha registrato una crescita delle vendite regionali del 14% su base annua. Komatsu Industries sta sviluppando la piattaforma di manutenzione predittiva Komtrax, basata sull'intelligenza artificiale, per la sua base di presse installate.
Le apparecchiature meccaniche obsolete presenti nel mercato delle presse industriali dell'ASEAN offrono un'opportunità di ammodernamento per gli integratori di servoazionamenti e sistemi di controllo. I piccoli produttori al di fuori di Giava, della Malesia peninsulare e dell'area metropolitana di Bangkok spesso hanno un accesso limitato a servizi di assistenza idraulica e servoassistita certificati, ricambi e competenze di manutenzione avanzate. Il monitoraggio IoT, la manutenzione predittiva e la gestione degli stampi assistita dall'intelligenza artificiale sono ancora in una fase iniziale nell'intero parco macchine. L'equilibrio competitivo nel mercato delle presse industriali dell'ASEAN dipende dalle prestazioni delle apparecchiature, dall'accesso ai finanziamenti e da un supporto di assistenza qualificato.
Leader del settore delle presse industriali nell'ASEAN
AIDA Engineering, Ltd.
Komatsu Industries Corporation
Gruppo scolastico ANDRITZ
JIER Machine-Tool Group Co., Ltd.
CHIN FONG MACHINE INDUSTRIAL CO., LTD.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: JIER Machine-Tool Group ha completato la consegna e la messa in servizio di un sistema di presse da 1,000 tonnellate per un cliente di primo livello del settore automobilistico in Messico, dimostrando la capacità di eseguire progetti transcontinentali in termini di coordinamento logistico, installazione in loco e verifica della consegna. Il progetto rafforza la posizione di JIER come fornitore globale di presse per stampaggio ad alto tonnellaggio, operando al di fuori del suo consolidato mercato cinese e dell'Asia orientale.
- Luglio 2026: Yangli Group Corporation ha lanciato la pressa transfer TL4-3750, la più grande pressa standalone da una tonnellata prodotta in Cina, con un peso di 3,750 tonnellate, dotata di barre di trasferimento adattive servo-controllate, ispezione visiva in linea e cambio rapido dello stampo completamente automatico. Il sistema esegue da 4 a 7 operazioni di stampaggio per ciclo, fino a 30 colpi al minuto, ed è destinato alla produzione di pannelli per carrozzeria in acciaio ad alta resistenza e componenti strutturali per veicoli elettrici per clienti del settore automobilistico.
- Giugno 2026: Fagor Arrasate si è aggiudicata un ordine per 3 presse ad alta velocità HSP 4.3++ da un importante fornitore europeo di primo livello per il settore automobilistico, destinate ad applicazioni di laminazione di rotori e statori per la produzione di motori elettrici. Il progetto rafforza la posizione di Fagor Arrasate nel settore dei sistemi di pressatura di precisione ad alta velocità per componenti della trasmissione di veicoli elettrici.
- Gennaio 2026: ANDRITZ Schuler, in collaborazione con Feintool, ha lanciato la serie di presse per tranciatura di precisione HFA con azionamenti a pompa idraulica servoassistita, dichiarando una maggiore efficienza energetica e cicli di lavoro più rapidi rispetto ai sistemi di tranciatura di precisione convenzionali. Il lancio si rivolge direttamente alle lavorazioni di stampaggio di precisione per il settore automobilistico ed elettronico, rilevanti per i clienti OEM dell'ASEAN.
Ambito del rapporto sul mercato delle presse industriali dell'ASEAN
| Presse meccaniche convenzionali |
| Presse servomeccaniche |
| Presse idrauliche |
| Presse pneumatiche |
| Altre presse e presse ibride |
| Fino a 100 tonnellate |
| 101–500 tonnellate |
| 501–1,000 tonnellate |
| 1,001–2,000 tonnellate |
| Sopra 2,000 tonnellate |
| Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera |
| Forgiatura |
| Raddrizzamento e formatura generale |
| Stampaggio a compressione |
| Compattazione della polvere |
| Assemblaggio, incastro a pressione e giunzione |
| Altre richieste di informazioni da parte della stampa |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Macchinari e attrezzature industriali |
| Elettrico ed Elettronica |
| Elettrodomestici e beni di consumo durevoli |
| Costruzione e attrezzature pesanti |
| Energia e apparecchiature elettriche |
| Prodotti in metallo e produzione generale |
| Produzione di dispositivi medici e di precisione |
| Altri settori di uso finale |
| Indonesia |
| Malaysia |
| Philippines |
| Tailandia |
| Vietnam |
| Resto dell'ASEAN (Brunei Darussalam, Cambogia, Singapore, Repubblica Democratica Popolare del Laos, Myanmar, ecc.) |
| Tramite tecnologia di azionamento/attuazione | Presse meccaniche convenzionali |
| Presse servomeccaniche | |
| Presse idrauliche | |
| Presse pneumatiche | |
| Altre presse e presse ibride | |
| Per forza stampa / capacità | Fino a 100 tonnellate |
| 101–500 tonnellate | |
| 501–1,000 tonnellate | |
| 1,001–2,000 tonnellate | |
| Sopra 2,000 tonnellate | |
| Tramite applicazione/processo | Stampaggio, tranciatura e punzonatura |
| Imbutitura profonda e formatura della lamiera | |
| Forgiatura | |
| Raddrizzamento e formatura generale | |
| Stampaggio a compressione | |
| Compattazione della polvere | |
| Assemblaggio, incastro a pressione e giunzione | |
| Altre richieste di informazioni da parte della stampa | |
| Per settore di utilizzo finale | Automotive e trasporti |
| Aerospazio e Difesa | |
| Macchinari e attrezzature industriali | |
| Elettrico ed Elettronica | |
| Elettrodomestici e beni di consumo durevoli | |
| Costruzione e attrezzature pesanti | |
| Energia e apparecchiature elettriche | |
| Prodotti in metallo e produzione generale | |
| Produzione di dispositivi medici e di precisione | |
| Altri settori di uso finale | |
| Per geografia | Indonesia |
| Malaysia | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'ASEAN (Brunei Darussalam, Cambogia, Singapore, Repubblica Democratica Popolare del Laos, Myanmar, ecc.) |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le presse industriali nell'ASEAN?
Si prevede che il mercato delle presse industriali nell'ASEAN crescerà a un tasso annuo composto (CAGR) del 6.63% dal 2026 al 2031. Si prevede che aumenterà da 1.40 miliardi di dollari nel 2026 a 1.93 miliardi di dollari entro il 2031, poiché gli investimenti nel settore manifatturiero, la localizzazione della produzione di veicoli elettrici e l'espansione del settore dei semiconduttori aumenteranno la domanda di attrezzature.
Quale tecnologia di azionamento sta crescendo più rapidamente nell'ASEAN?
Si prevede che le presse servomeccaniche cresceranno a un tasso annuo composto (CAGR) dell'8.2% fino al 2031. La domanda proviene dai vassoi per batterie di veicoli elettrici, dalle lamiere per motori, dalle esigenze di automazione e dai requisiti di movimento programmabile, curve di forza controllate, protezione degli stampi e dati di produzione.
Quale categoria di capacità di stampa registra la maggiore domanda?
Nel 2025, la categoria da 101 a 500 tonnellate deteneva il 40.6% del mercato. Essa trova applicazione in Thailandia, Indonesia, Vietnam e Malesia per la produzione di pannelli per autoveicoli, involucri per componenti elettronici, telai per elettrodomestici, staffe strutturali, stampaggio progressivo e presse transfer.
Qual è il settore di utilizzo finale che acquista maggiormente presse industriali?
Nel 2025, il settore automobilistico e dei trasporti rappresentava il 35% del mercato. L'ecosistema di stampaggio della Thailandia, la base di produzione di veicoli elettrici dell'Indonesia e la rete di fornitori del Vietnam sostengono la domanda di pannelli per carrozzeria, componenti strutturali, parti della trasmissione e prodotti stampati correlati.
Quale paese dell'ASEAN presenta la maggiore domanda di presse industriali?
Nel 2025 l'Indonesia deteneva il 33% del mercato. L'assemblaggio di automobili, la produzione di elettrodomestici, i componenti per veicoli elettrici e una forza lavoro manifatturiera di oltre 17 milioni di persone sostengono la domanda di attrezzature nel paese.
Quali fattori limitano la sostituzione delle apparecchiature da parte dei produttori più piccoli?
Costi elevati delle attrezzature, vincoli di finanziamento, componenti importati e carenza di personale qualificato per la realizzazione e la manutenzione degli utensili possono allungare i tempi di ammortamento. Queste problematiche sono particolarmente difficili per i produttori indipendenti che non dispongono di accordi di supporto con i produttori di apparecchiature originali (OEM), di un servizio di assistenza locale certificato o di accesso a finanziamenti a basso costo offerti dalle case madri.


