

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 11.49 miliardo di dollari |
| Dimensione del mercato (2031) | 20.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.12% CAGR |
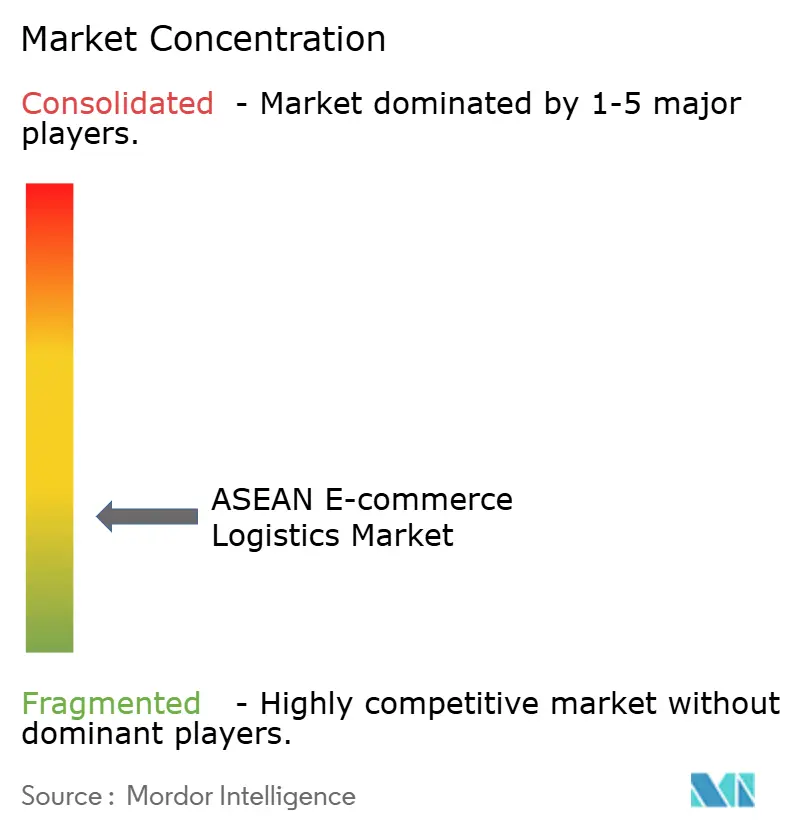
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica dell'e-commerce nell'ASEAN di Mordor Intelligence
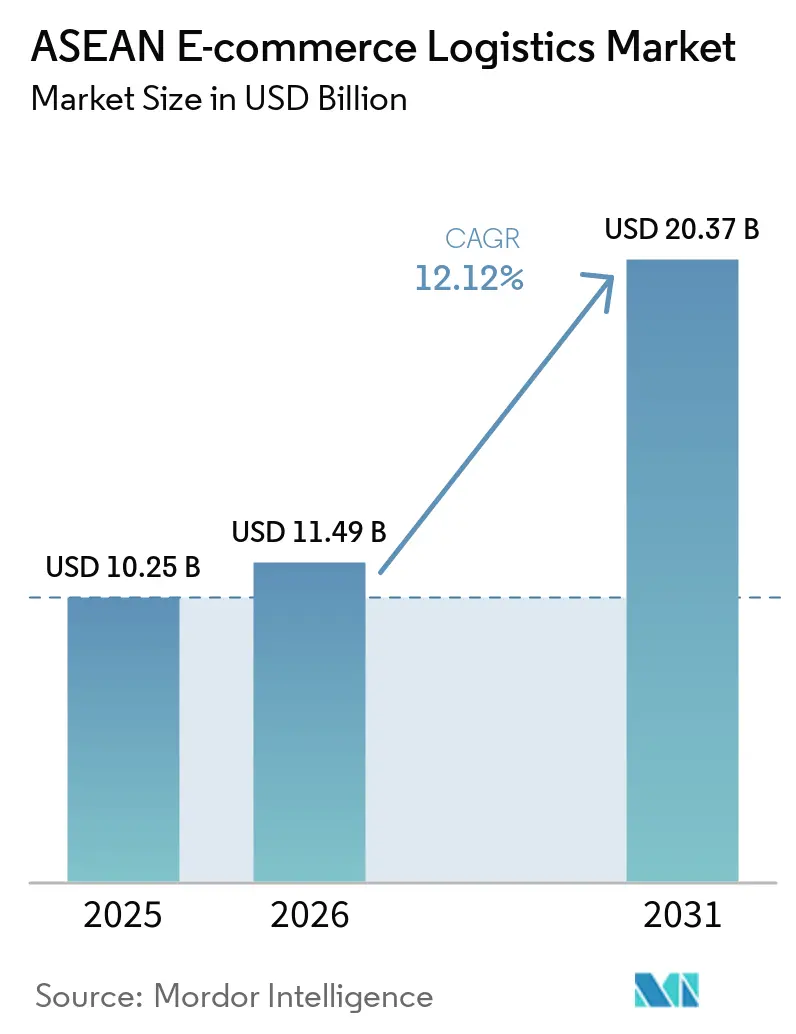
Il mercato della logistica per l'e-commerce nell'ASEAN aveva un valore di 10.25 miliardi di dollari nel 2025 e si prevede che crescerà da 11.49 miliardi di dollari nel 2026 a 20.37 miliardi di dollari entro il 2031, con un CAGR del 12.12% durante il periodo di previsione (2026-2031).
Il consolidamento delle piattaforme, lo slancio del social-commerce e l'ubiquità dei pagamenti digitali stanno accelerando i volumi di spedizione dei pacchi, mentre progetti infrastrutturali come il corridoio di Tol Laut in Indonesia espandono la capacità multimodale. I servizi in giornata e transfrontalieri sono le nicchie in più rapida crescita, supportate da reti di dark-store, routing basato sull'intelligenza artificiale e dall'implementazione parziale dello sportello unico dell'ASEAN. L'intensità competitiva rimane moderata, mentre specialisti regionali, divisioni di proprietà delle piattaforme e integratori globali si contendono la quota di mercato; gli investimenti tecnologici e il posizionamento neutrale e multipiattaforma influenzano sempre più l'aggiudicazione dei contratti. Venti contrari strutturali, carenza di manodopera, frammentazione normativa e tasse sulla congestione urbana, moderano i margini, mentre magazzini autonomi e veicoli elettrici a due ruote alleviano la pressione sui costi.
Punti chiave del rapporto
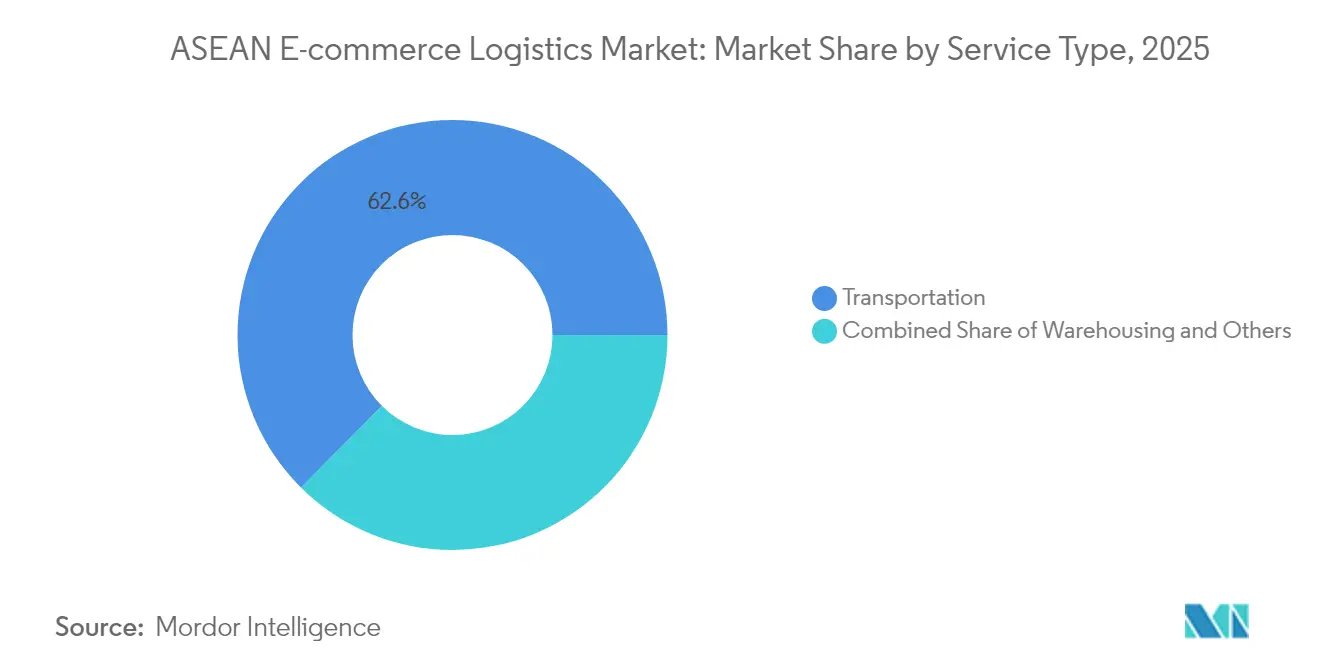
- Per quanto riguarda i servizi, nel 62.55 il settore dei trasporti era in testa con il 2025% della quota di mercato della logistica e-commerce dell'ASEAN.
- Si prevede che l'immagazzinamento e l'evasione degli ordini cresceranno a un CAGR dell'8.09% entro il 2031.
- In base al modello di business, nel 2 il B68.20C deteneva una quota del 2025% del mercato della logistica e-commerce dell'ASEAN.
- Le transazioni C2C registrano il CAGR più elevato previsto, pari all'8.77% fino al 2031.
- Per destinazione, nel 62.70 la logistica nazionale ha rappresentato il 2025% del mercato della logistica e-commerce dell'ASEAN, mentre i flussi transfrontalieri stanno avanzando a un CAGR del 7.03%.
- In termini di velocità di consegna, l'evasione degli ordini in giornata crescerà a un CAGR del 7.39% entro il 2031.
- Per categoria di prodotto, moda e stile di vita hanno conquistato il 26.60% della quota di mercato della logistica e-commerce dell'ASEAN nel 2025; alimenti e bevande sono in espansione a un CAGR del 7.80%.
- L'Indonesia, il mercato nazionale più grande, ha rappresentato una quota del 30.80% nel 2025; il Vietnam ha registrato la crescita più rapida, con un CAGR del 6.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato della logistica dell'e-commerce nell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita accelerata dei mercati di e-commerce basati nell'ASEAN | 3.2% | Indonesia, Thailandia, Vietnam, Filippine | Medio termine (2-4 anni) |
| La rapida espansione di BNPL e dei portafogli digitali aumenta la conversione dei pagamenti | 2.1% | ASEAN globale, più forte a Singapore e Malesia | A breve termine (≤ 2 anni) |
| Corridoi logistici nazionali finanziati dal governo | 1.8% | Indonesia, Vietnam, Thailandia | A lungo termine (≥ 4 anni) |
| Aumento dei flussi di commercio sociale transfrontaliero nella sottoregione CLMV | 1.5% | Cambogia, Laos, Myanmar, Vietnam | Medio termine (2-4 anni) |
| Reti dark-store on-demand che consentono finestre di consegna di 2 ore | 1.3% | Centri urbani: Giakarta, Bangkok, Ho Chi Minh City, Manila | A breve termine (≤ 2 anni) |
| Ottimizzazione del percorso basata sull'intelligenza artificiale di generazione che riduce il costo per pacco di oltre il 12% | 1.1% | Mercati tecnologicamente avanzati: Singapore, Malesia, Thailandia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita accelerata dei mercati di e-commerce basati sull'ASEAN
La quota di mercato del 28.4% di Shopee nel social commerce e il modello di vendita virale di TikTok Shop concentrano il traffico su infrastrutture integrate di checkout e logistica, spostando i flussi di pacchi verso piattaforme in grado di supportare pagamenti frazionati e tracciamento in tempo reale. IDC prevede un GMV regionale di 325 miliardi di dollari entro il 2028, con pagamenti digitali che raggiungeranno il 94%, eliminando i ritardi dovuti alla gestione del contante. La fine di accordi esclusivi come quello tra J&T Express e Shopee Indonesia costringe i corrieri a diversificare e investire in API neutrali che accettano ordini da più negozi online. L'integrazione transfrontaliera dei marketplace, che dovrebbe raggiungere un valore di 14.6 miliardi di dollari entro il 2028, alimenta la domanda di regolamento multivaluta e flussi di lavoro doganali armonizzati. I fornitori di servizi logistici in grado di connettersi simultaneamente a diverse mega-piattaforme catturano volumi sproporzionati man mano che le dinamiche del "vincitore prende tutto" si intensificano [1] "Programma di logistica marittima Tol Laut", Governo dell'Indonesia, indonesia.go.id.
Rapida espansione di BNPL e portafogli digitali che aumentano la conversione dei pagamenti
I portafogli digitali gestiscono già il 34% delle fatture del settore logistico e accelerano la frequenza degli ordini riducendo gli attriti al momento del pagamento. Il BNPL (Buy Now Pay Later, acquista ora, paga dopo) amplia l'accesso al credito per i consumatori; un'analisi a livello di transazione su 1 miliardo di utenti collega il prodotto a importi del carrello più elevati e all'accettazione da parte degli esercenti nei mercati in cui le carte sono scarse. In Indonesia, i sistemi di pagamento posticipato aumentano gli acquisti impulsivi nel settore della moda, mentre il pagamento in contrassegno persiste tra gli acquirenti avversi al rischio, obbligando i corrieri a gestire doppi flussi di lavoro per i segmenti prepagati e in contanti. L'utilizzo dei portafogli digitali è destinato a superare il 50% dell'e-commerce globale entro il 2025, intensificando la complessità del capitale circolante per le aziende dell'ultimo miglio che versano fondi a commercianti, corrieri e piattaforme in tempo quasi reale [2] "Opening the Black Box of Digital Wallets", Cong et al., cepr.org.
Corridoi logistici nazionali finanziati dal governo
Gli investimenti pubblici riducono i colli di bottiglia strutturali nel mercato logistico dell'e-commerce dell'ASEAN. La rete marittima indonesiana di Tol Laut, ampliata da 6 a 30 rotte, riduce il divario di prezzo tra le isole fino al 20%. La ferrovia Cina-Laos riduce i tempi di trasporto merci da Kunming a Vientiane da tre giorni a meno di 15 ore, aprendo nuovi collegamenti terrestri per i venditori di CLMV. Il piano di collegamento terrestre della Thailandia, previsto per il 2028-2030, potrebbe ridurre di due giorni il trasporto marittimo dal Golfo alle isole Andamane. Il Vietnam investe 40 miliardi di dollari all'anno in asset logistici, ma continua a sostenere costi logistici superiori al 20% del PIL, a sottolineare l'entità della capacità inutilizzata. I corridoi logistici privati sfruttano i corridoi costruiti dallo Stato per scalare a una minore intensità di capitale, espandendo al contempo la portata rurale.
Flussi di commercio sociale transfrontaliero in aumento all'interno del CLMV
Le piattaforme social-first trasformano Cambogia, Laos, Myanmar e Vietnam in hub di micro-esportazione, sbloccando l'arbitraggio su manodopera e approvvigionamento di prodotti. Il GMV regionale del social-commerce potrebbe raggiungere i 42 miliardi di dollari entro il 2025, superando i carrelli della spesa tradizionali. La ferrovia Cina-Laos offre un'opzione via terra per i pacchi urgenti precedentemente relegati al più lento trasporto marittimo. I portafogli digitali e il BNPL (Buy Now Pay Later, acquista ora, paga dopo) appiattiscono i punti critici dei pagamenti transfrontalieri, mentre i centri di micro-evasione ordini vicino alle zone di confine riducono i tempi di ciclo. Le aziende di logistica che catturano i flussi CLMV ottengono una partecipazione iniziale in un ecosistema ancora scarsamente penetrato dai giganti globali [3] "ASEAN Single Window Progress Report", Segretariato ASEAN, asean.org.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme di sdoganamento frammentate nello sportello unico dell'ASEAN | -1.8% | Operazioni transfrontaliere, in particolare il corridoio Indonesia-Malesia-Thailandia | Medio termine (2-4 anni) |
| Carenza cronica di manodopera nel trasporto intermedio e nell'ultimo miglio nelle città di livello 2/3 | -2.3% | Aree rurali di Vietnam, Filippine, Indonesia | A lungo termine (≥ 4 anni) |
| L'aumento delle tasse sulla congestione urbana aumenta i costi dell'ultimo miglio | -1.2% | Giacarta, Manila, Bangkok | A breve termine (≤2 anni) |
| Strutture di costi logistici elevate al di sopra dei benchmark globali | -1.4% | Vietnam, Filippine, Indonesia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme frammentate per lo sdoganamento nello sportello unico dell'ASEAN
Solo nove membri dell'ASEAN si scambiano i documenti di dichiarazione doganale, costringendo i vettori a destreggiarsi tra una ridondanza di documenti che erode le promesse di consegna in giornata e il giorno successivo. Le norme stradali del Vietnam del 2025 hanno aumentato i costi logistici del 10% e ridotto le tariffe puntuali al di sotto del 90%. Le PMI prive di broker dedicati sono quelle che incontrano le maggiori difficoltà, limitando la partecipazione alle esportazioni. I requisiti divergenti, dai mandati ISO 9001 alle licenze specifiche per Paese, ritardano una più ampia armonizzazione e rendono costosi gli evasori transfrontalieri.
Carenza cronica di manodopera nel trasporto intermedio e nell'ultimo miglio nelle città di livello 2/3
Solo il Vietnam necessita di 2.2 milioni di lavoratori logistici aggiuntivi entro il 2030, eppure il personale qualificato soddisfa solo il 10% della domanda. In tutta l'ASEAN, l'85% dei vettori segnala carenze, il che impone l'applicazione di premi per gli straordinari che riducono i margini. L'invecchiamento del personale portuale e gli elevati tassi di abbandono fanno aumentare la spesa per la formazione e i rischi per la sicurezza. L'automazione compensa alcune lacune, ma i vincoli di capitale ritardano l'impiego al di fuori delle principali aree metropolitane.
Analisi del segmento
Per servizio: la scala dei trasporti mantiene il predominio
I trasporti rappresentano il 62.55% del fatturato del 2025, ancorando le dimensioni del mercato della logistica e-commerce dell'ASEAN alla geografia dell'arcipelago di Indonesia e Filippine. Le flotte su strada sfruttano le autostrade trans-Giava e pan-Thailandesi per ridurre la latenza del trasporto su linea, mentre la ferrovia guadagna quote grazie al collegamento Cina-Laos che riduce drasticamente i tempi di consegna da Kunming a Vientiane. Il trasporto aereo rimane la scelta preferita per l'elettronica di valore, mentre le rotte marittime supportano gli ordini transfrontalieri di grandi dimensioni. La quota di mercato della logistica e-commerce dell'ASEAN per i servizi di magazzinaggio e distribuzione, sebbene inferiore, cresce rapidamente, poiché le reti di dark-store all'interno di Giacarta, Bangkok e Ho Chi Minh City riducono le finestre di promessa a due ore. Il picking automatizzato aumenta la produttività del 50-60% e l'intelligenza artificiale integra SKU in giornata con articoli a rotazione più lenta. Servizi a valore aggiunto, kitting ed etichette personalizzate presentano margini di nicchia, poiché le piattaforme cercano un unboxing differenziato.
Le prospettive del segmento favoriscono le aziende di trasporto che digitalizzano le flotte, integrano la visibilità a livello di pacco e coprono le oscillazioni del prezzo del carburante tramite veicoli commerciali leggeri elettrici. Gli operatori di evasione ordini che investono in robotica mezzanino ammortizzano gli investimenti in conto capitale a fronte dell'accelerazione della densità dei pacchi. I nuovi operatori potrebbero sfruttare i corridoi governativi anziché replicare la profondità della rete, adottando modelli a basso consumo di risorse che subappaltano il miglio intermedio pur possedendo la tecnologia rivolta al cliente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: la scala B2C incontra l'agilità C2C
Il B2C mantiene il 68.20% del valore del 2025 grazie alla scalabilità di Shopee, Lazada e Tokopedia, a supporto di una capacità prevedibile di trasporto su linea e di hub. La digitalizzazione delle casse al 94% elimina il margine di cassa, semplificando i cicli di cassa. Tuttavia, il C2C, sostenuto dai motori virali di TikTok Shop, registra un CAGR dell'8.77%, costringendo i corrieri a gestire il ritiro a domicilio e le dimensioni variabili dei pacchi. Le aspettative relative agli SLA in giornata trasferiscono l'urgenza della piattaforma a venditori poco formalizzati.
Le API logistiche ibride che accettano lettere di vettura C2C e riservano spazio sulle rotte principali B2C consentono di ottenere guadagni in termini di utilizzo. Il B2B, sebbene rappresenti la fetta più piccola, sta maturando man mano che i grossisti digitalizzano il rifornimento e sperimentano il credito BNPL, creando flussi di pallet costanti nei depositi provinciali.
Per destinazione: scala nazionale vs. potenziale transfrontaliero
Le rotte nazionali rappresentano il 62.70% dei ricavi del 2025, grazie anche ai traghetti costieri indonesiani Tol Laut che riducono la dispersione dei prezzi nelle isole. Le tariffe di congestione di Giacarta, tuttavia, aumentano i costi di consegna nei centri città, spingendo i vettori verso i micro-hub suburbani. I pacchi transfrontalieri registrano un CAGR del 7.03%, alimentato dall'incremento delle dimensioni del mercato logistico dell'e-commerce ASEAN legato agli acquirenti intra-SEA. L'adozione parziale dello sportello unico ASEAN riduce la burocrazia, ma richiede comunque l'intervento manuale a diverse frontiere, limitando gli aumenti di velocità.
I fornitori che effettuano il pre-sdoganamento dei dazi, integrano portafogli multivaluta e posizionano le scorte presso hub doganali sfruttano il vantaggio di essere "early mover". Gli operatori del settore dell'evasione degli ordini combinano le zone franche della Malesia con i collegamenti aerei cargo di Singapore per aggregare la domanda prima dell'immissione nell'ultimo miglio nel CLMV.
Per velocità di consegna: il premio Same-Day alza la posta in gioco
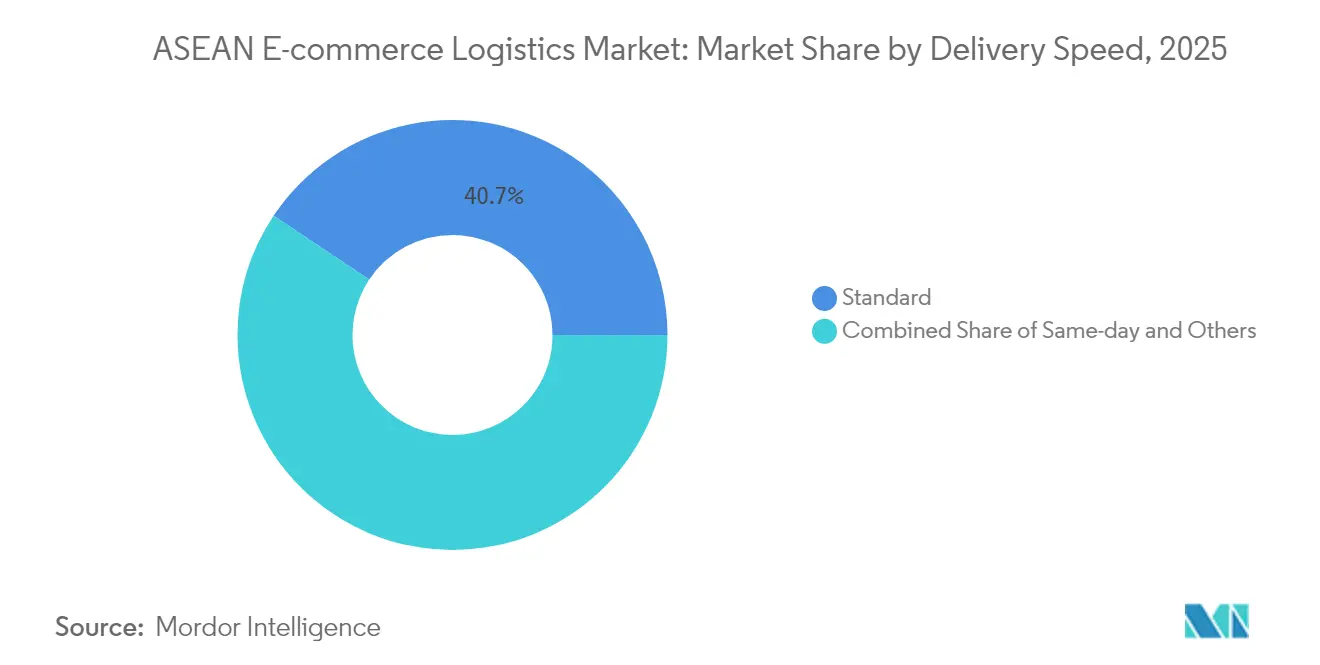
Il servizio standard (3-5 giorni) trattiene il 40.65% delle spedizioni, poiché i consumatori attenti al budget accettano arrivi più lenti al di fuori delle città di primo livello. Il fatturato del servizio in giornata, tuttavia, aumenta a un CAGR del 1%, sostenuto dalle promesse di consegna di generi alimentari in due ore. Le dimensioni del mercato logistico dell'e-commerce ASEAN per le modalità rapide aumentano, poiché le app di supermercati e farmacie sovvenzionano le spedizioni per fidelizzare i clienti. Il servizio "next day" occupa una posizione intermedia, affidandosi ai corridoi di trasporto notturno; la sua crescita dipende dall'affidabilità delle autostrade e dalle esenzioni per la guida notturna.
Gli investimenti si concentrano su nodi di micro-evasione degli ordini, corrieri in bicicletta e batching basato sull'intelligenza artificiale per ridurre i tempi di attesa. I vettori valutano gli aumenti tariffari premium rispetto alle sfide legate all'utilizzo delle risorse, soprattutto quando le condizioni meteorologiche o le chiusure stradali mettono a dura prova gli impegni di due ore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di prodotto: Leadership nella moda, Momentum alimentare
Moda e lifestyle superano il 26.60% di quota, sostenuti da ampi assortimenti di SKU, peso leggero e alti tassi di reso che stimolano opportunità di logistica inversa per un valore di 947.36 miliardi di dollari a livello globale entro il 2032. Alimenti e bevande registrano un CAGR del 7.80% grazie ai carrelli della spesa rapida; il chilometraggio della catena del freddo e la durata di conservazione residua dettano una sequenza dinamica dei percorsi. Le SKU per la cura della persona cavalcano le tendenze del benessere, mentre l'elettronica di consumo sfrutta spedizioni assicurate e upselling per l'installazione. L'arredamento, ingombrante ma con margini elevati, spinge i trasportatori verso squadre di professionisti e componenti aggiuntivi per l'assemblaggio, in linea con la spesa per il miglioramento della casa nelle aree suburbane dell'ASEAN.
Analisi geografica
La quota del 30.80% dell'Indonesia nella logistica dell'e-commerce rispecchia la sua base di consumatori di 270 milioni di persone e la dispersione delle isole, che impone un mix di trasporto marittimo, stradale e aereo. Le 30 navi di Tol Laut riducono i sovrapprezzi per il trasporto merci tra le isole e incoraggiano le aziende di logistica di terze parti (3PL) a penetrare nelle province più remote. Tuttavia, le tasse sul traffico a Giacarta spingono gli operatori verso le biciclette elettriche esenti dai supplementi per le ore di punta, aumentando le spese in conto capitale ma riducendo i costi variabili.
Thailandia e Vietnam sono i motori della crescita. La visione di Bangkok di un ponte terrestre potrebbe bypassare il punto di strozzatura di Malacca entro il 2029, reindirizzando i flussi intra-ASEAN attraverso i porti marittimi meridionali. Il Vietnam, con un fatturato logistico di 40-42 miliardi di dollari, sopporta un elevato rapporto costi/PIL e un divario di 2.2 milioni di lavoratori, che stimola la spesa per l'automazione. Le normative sul traffico emanate nel 2025 hanno innalzato le curve dei costi, catalizzando al contempo gli investimenti per l'ottimizzazione delle rotte.
Filippine, Malesia e Singapore svolgono ruoli specialistici. Metro Manila estende le finestre di consegna standard oltre le 48 ore a causa del congestionamento cronico, ma la padronanza dell'inglese facilita il coordinamento internazionale. Le zone franche della Malesia ospitano lo smistamento transfrontaliero di UPS-Ninja Van, che unisce le reti globali con l'ultimo miglio locale. Singapore rimane l'hub doganale preferito della regione per le riesportazioni di elettronica e moda di alto valore, imponendo canoni di stoccaggio premium ma garantendo il ritiro regionale in giornata.
Il resto dei mercati ASEAN (Cambogia, Laos, Myanmar e Brunei) vede aumentare gli ordini generati dal social-commerce, poiché la tratta ferroviaria Cina-Laos, che dura 15 ore, supera il trasporto su gomma tradizionale. Gli operatori della logistica che integrano servizi di intermediazione doganale e API omnicanale nelle economie più piccole si posizionano per rendimenti eccezionali con l'aumento dei livelli di reddito.
Panorama normativo
Gli operatori logistici dell'e-commerce dell'ASEAN si muovono all'interno di un quadro complesso, ancorato all'Accordo ASEAN del 2019 sul commercio elettronico e supportato da programmi di facilitazione degli scambi gestiti dal Segretariato ASEAN e dalle agenzie doganali nazionali. Un traguardo importante del 2026 è stato raggiunto nel giugno 2026, quando gli Alti Funzionari Economici dell'ASEAN (SEOM) hanno concluso i negoziati per l'Accordo Quadro sull'Economia Digitale dell'ASEAN (DEFA), la cui firma formale è prevista per novembre 2026.
Per quanto riguarda il transito transfrontaliero, iniziative come l'ASEAN Customs Transit System (ACTS) supportano la movimentazione di merci con dichiarazione unica tra i membri partecipanti, mentre l'implementazione parziale del commercio senza carta e delle misure di e-commerce lascia requisiti di conformità disomogenei. L'ASEAN ha inoltre promosso la standardizzazione attraverso la Roadmap sugli standard per il commercio digitale nell'ASEAN (pubblicata nel 2026), che mira all'armonizzazione dell'autenticazione elettronica, della fatturazione elettronica, del commercio senza carta e dei pagamenti digitali. Ciò influenza le modalità di scambio dei dati relativi a pacchi e mercati transfrontalieri e la velocità con cui le procedure di sdoganamento transfrontaliere possono essere rese operative su larga scala.
Analisi della catena del valore
La catena del valore collega commercianti e marketplace (acquisizione ordini, pagamenti e servizio clienti), trasporto a monte e sdoganamento (documentazione transfrontaliera e gestione di dazi e tasse), magazzinaggio e evasione ordini (ricevimento merci, stoccaggio, prelievo/imballaggio, resi) e consegna dell'ultimo miglio (spedizione, prova di consegna e flussi inversi). Con il consolidamento delle piattaforme e la vendita multipiattaforma, le integrazioni indipendenti dal vettore diventano più centrali, in particolare le API per la creazione di etichette, l'acquisizione degli ordini e il tracciamento. I nodi doganali e di cross-docking in hub come Singapore e Malesia contribuiscono inoltre a collegare l'immissione di merci per via aerea e su strada nelle reti nazionali in Indonesia, Vietnam, Thailandia e Filippine.
Le attività del 2026 mostrano un rafforzamento del legame tra l'iniezione transfrontaliera e l'esecuzione sul mercato interno. Viettel Post è diventata il National Network Provider di FedEx in Vietnam a partire dal 26 aprile 2026, allineando la copertura nazionale agli standard di servizio internazionali per i pacchi transfrontalieri. LEO Global Logistics ha firmato un protocollo d'intesa nell'aprile 2026 con Thailand Post e Viettel Post per sviluppare un corridoio multimodale Thailandia-Vietnam-Cina per la gestione bidirezionale delle spedizioni. Nel giugno 2026, SLP Vietnam e J&T Express hanno concordato lo sviluppo di un centro di smistamento automatizzato nel Vietnam meridionale (completamento previsto per il 2027), rafforzando il livello di smistamento intermedio che supporta le prestazioni SLA durante i periodi di punta. Parallelamente, il passaggio dell'ASEAN dal MPAC 2025 al Piano strategico di connettività dell'ASEAN (ACSP) 2026-2035 rafforza la spinta agli investimenti verso l'automazione, la condivisione dei dati e l'allineamento dei processi transfrontalieri.
Panorama competitivo
Il mercato della logistica e-commerce dell'ASEAN mostra una moderata frammentazione. La decisione di J&T Express di abbandonare l'esclusività di Shopee ha svelato la vulnerabilità della dipendenza da un'unica piattaforma e ha innescato una riorganizzazione dei volumi di trasporto. Ninja Van presidia l'ultimo miglio regionale, ma deve far fronte a difficoltà finanziarie, evidenti nei ritardi salariali del 2024, poiché le spedizioni sovvenzionate erodono i margini.
La differenziazione ruota attorno alla profondità tecnologica. I fornitori che implementano l'ottimizzazione dei percorsi basata sull'intelligenza artificiale di generazione riducono i costi per pacco di oltre il 12% e aumentano i tassi di puntualità al 97% nelle aree metropolitane pilota. I magazzini dotati di robotica elaborano il 50% in più di ordini per metro quadro, consentendo agli specialisti dell'evasione degli ordini di offrire prezzi inferiori a quelli manuali. L'automazione della conformità alla normativa transfrontaliera e la fatturazione multivaluta emergono come la prossima frontiera, soprattutto per i commercianti di social-commerce che cercano un'esportazione senza intoppi.
Le normative aggiungono livelli di controllo: i requisiti ISO 9001 a Singapore e Malesia limitano l'ingresso ai corrieri più piccoli, mentre l'Indonesia favorisce le normative locali in materia di licenze e hosting dei dati. Il consolidamento continua tramite fusioni e acquisizioni: Amilo ha acquisito la thailandese Sivadon, CJ Logistics si è alleata con Ninja Van e UPS ha stretto una partnership con Ninja Van in Malesia per fondere la portata globale con il know-how locale. I giganti cinesi JD Logistics e Cainiao esplorano i depositi dell'ASEAN, alzando l'asticella dell'automazione e della trasparenza dei prezzi.
Leader del settore della logistica dell'e-commerce dell'ASEAN
J&T Express
Furgone Ninja
Gruppo Deutsche Post DHL
ShopeeXpress
Lazada Logistica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Nel luglio 2026, AP Moller Capital ha completato la sottoscrizione del 40% delle azioni di AC Logistics Holdings Corp. nelle Filippine. L'operazione rafforza la capacità di AC Logistics di ampliare la propria capacità logistica integrata, supportando le esigenze di evasione ordini e distribuzione dell'e-commerce in un mercato in cui la copertura nazionale e l'affidabilità del servizio sono fondamentali per i contratti con le piattaforme e i commercianti.
- Aprile 2025: Nell'aprile 2025, J&T Express ha concluso la sua partnership esclusiva con Shopee Indonesia. Questa mossa ha aumentato la contendibilità dei grandi volumi di traffico sulla piattaforma, spingendo i corrieri a competere sulla qualità del servizio, sulla densità della rete e sull'integrazione multipiattaforma, piuttosto che affidarsi a impegni con una singola piattaforma.
- Agosto 2024: Nell'agosto 2024, UPS e Ninja Van hanno stretto una partnership strategica in Malesia per servire le PMI orientate all'esportazione. L'accordo ha combinato le capacità di spedizione espressa internazionale con la copertura locale dell'ultimo miglio, migliorando l'accesso transfrontaliero per i venditori online e aumentando la pressione competitiva sui corrieri regionali che offrono soluzioni di esportazione e reso con sede in Malesia.
Ambito e metodologia
La logistica dell'e-commerce si riferisce al servizio di trasporto fornito al mercato al dettaglio online. Un'analisi completa del background del mercato della logistica dell'e-commerce dell'ASEAN, compresa la valutazione dell'economia e del contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e area geografica le tendenze e l'impatto del COVID-19 sono inclusi nel rapporto.
Il mercato della logistica e-commerce dell’ASEAN è segmentato per servizi (trasporti, il rapporto copre le dimensioni e le statistiche del mercato della logistica e-commerce dell’ASEAN. Il mercato è segmentato per servizi (trasporti, magazzinaggio e gestione dell’inventario e servizi a valore aggiunto (etichettatura, Imballaggi, ecc.)), Affari (B2B e B2C), Destinazione (nazionale e internazionale/transfrontaliero), Prodotto (Moda e abbigliamento, Elettronica di consumo, Elettrodomestici, Mobili, Prodotti di bellezza e cura personale e Altri prodotti (Giocattoli , Prodotti alimentari, ecc.)) e Paese (Singapore, Tailandia, Vietnam, Indonesia, Malesia, Filippine e il resto dell'ASEAN). Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per servizio
| Trasporti | Strada |
| Traversa | |
| Aria | |
| Mare | |
| Magazzinaggio e adempimento | |
| Servizi a valore aggiunto (etichettatura, imballaggio, kitting) |
Per modello di business
| B2C |
| B2B |
| C2C |
Per destinazione
| Domestico |
| Transfrontaliero (internazionale) |
Per velocità di consegna
| Stesso giorno (meno di 24 ore) |
| Il giorno successivo (24-48 ore) |
| Standard (3-5 giorni) |
| Altri (più di 5 giorni) |
Risultati - Lista Produttori
| Alimenti e bevande |
| Cura della persona e della casa |
| Moda e stile di vita (accessori, abbigliamento, calzature) |
| Arredamento |
| Elettronica di consumo ed elettrodomestici |
| Altri prodotti |
Per Nazione
| Indonesia |
| Tailandia |
| Vietnam |
| Philippines |
| Malaysia |
| Singapore |
| Resto dell'ASEAN (Cambogia, Laos, Myanmar, Brunei) |
| Per servizio | Trasporti | Strada |
| Traversa | ||
| Aria | ||
| Mare | ||
| Magazzinaggio e adempimento | ||
| Servizi a valore aggiunto (etichettatura, imballaggio, kitting) | ||
| Per modello di business | B2C | |
| B2B | ||
| C2C | ||
| Per destinazione | Domestico | |
| Transfrontaliero (internazionale) | ||
| Per velocità di consegna | Stesso giorno (meno di 24 ore) | |
| Il giorno successivo (24-48 ore) | ||
| Standard (3-5 giorni) | ||
| Altri (più di 5 giorni) | ||
| Risultati - Lista Produttori | Alimenti e bevande | |
| Cura della persona e della casa | ||
| Moda e stile di vita (accessori, abbigliamento, calzature) | ||
| Arredamento | ||
| Elettronica di consumo ed elettrodomestici | ||
| Altri prodotti | ||
| Per Nazione | Indonesia | |
| Tailandia | ||
| Vietnam | ||
| Philippines | ||
| Malaysia | ||
| Singapore | ||
| Resto dell'ASEAN (Cambogia, Laos, Myanmar, Brunei) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della logistica e-commerce dell'ASEAN?
Il mercato è valutato a 11.49 miliardi di dollari nel 2026 e si prevede che raggiungerà i 20.37 miliardi di dollari entro il 2031.
Quale segmento di servizi sta crescendo più rapidamente?
I settori dell'immagazzinamento e dell'evasione degli ordini sono in testa alla crescita con un CAGR dell'8.09%, mentre aumentano gli investimenti in dark-storage e automazione.
Quanto velocemente si sta espandendo la logistica dell'e-commerce transfrontaliero?
Si prevede che i flussi transfrontalieri cresceranno a un CAGR del 7.03%, trainati dall'integrazione del commercio sociale e dalla digitalizzazione delle dogane.
Perché i portafogli digitali sono importanti per gli operatori logistici?
I portafogli elettronici gestiscono il 34% dei pagamenti del settore, riducono le difficoltà al momento del pagamento e obbligano gli operatori a gestire la suddivisione dei fondi in tempo reale.
Quale Paese mostra il maggiore slancio di crescita?
Il Vietnam registra il CAGR nazionale più rapido, pari al 6.22%, sostenuto dalle esportazioni manifatturiere e dall'aumento del GMV nazionale.
In che modo la disponibilità di manodopera influisce sui costi logistici?
Le carenze croniche, soprattutto nelle città di livello 2/3, aumentano i salari e la spesa per la formazione, riducendo i margini finché l'automazione non si espande.


