

Dimensioni e quota di mercato dei servizi di ripristino post-disastro nell'ASEAN
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.72 miliardo di dollari |
| Dimensione del mercato (2031) | 0.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.36% CAGR |
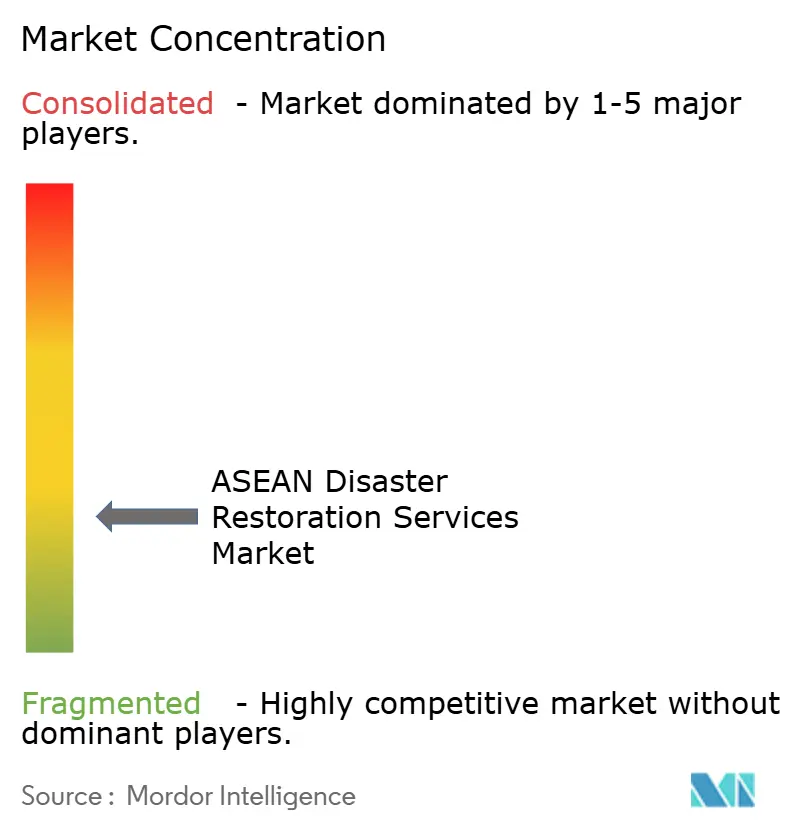
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
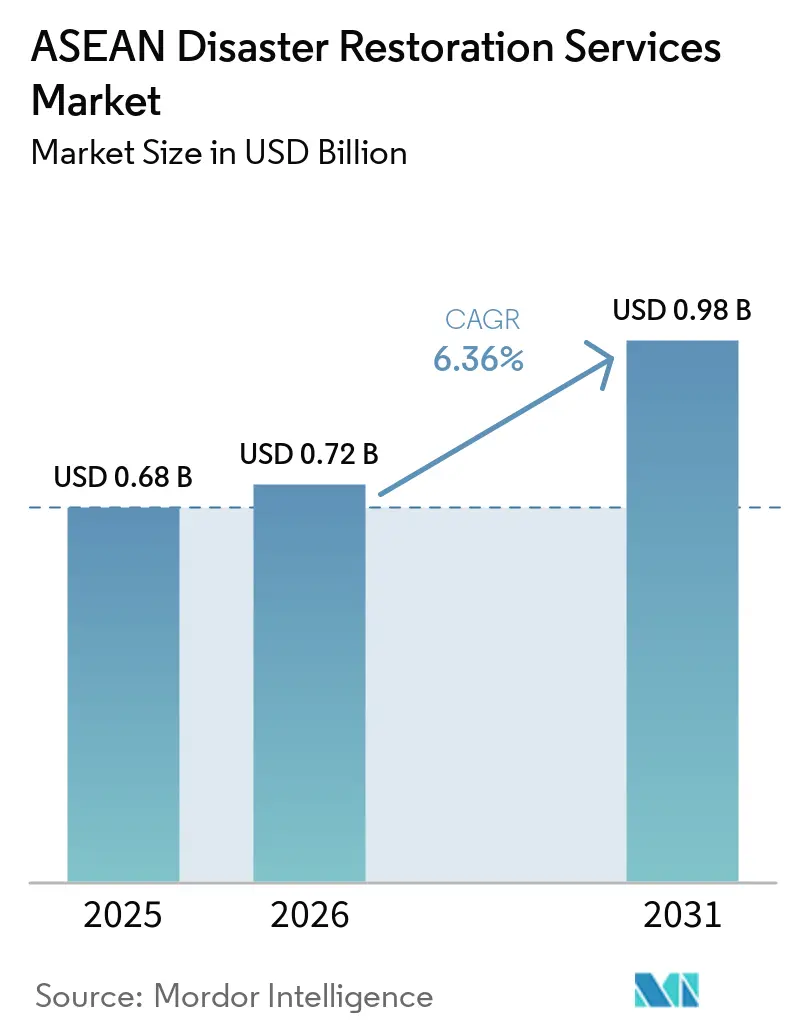
Analisi di mercato dei servizi di ripristino post-disastro nell'ASEAN a cura di Mordor Intelligence.
Il mercato dei servizi di ripristino post-disastro nell'ASEAN aveva un valore di 0.68 miliardi di dollari nel 2025 e si stima che crescerà da 0.72 miliardi di dollari nel 2026 a 0.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.36% durante il periodo di previsione (2026-2031).
Inondazioni, tifoni, tempeste e i relativi danni causati dall'acqua rimangono la principale fonte di domanda in tutta la regione, poiché colpiscono sia gli edifici che i beni necessari al funzionamento di case e aziende. Il mercato dei servizi di ripristino post-disastro dell'ASEAN beneficia inoltre della maggiore concentrazione di beni urbani e industriali in aree esposte, il che aumenta il valore degli interventi di ripristino dopo un evento dannoso e la necessità di appaltatori specializzati con attrezzature affidabili e squadre qualificate nelle aree colpite, nei distretti immobiliari e nei siti operativi essenziali. I programmi formali di assicurazione e di recupero pubblico stanno rendendo la selezione degli appaltatori più strutturata in diversi paesi, in particolare laddove sono richiesti lavori tecnici documentati, tempi di risposta definiti e requisiti di qualificazione formali. Le reti internazionali sono meglio posizionate per i danni industriali complessi, mentre i fornitori locali rimangono importanti per gli interventi residenziali e commerciali di piccole dimensioni, che valorizzano il prezzo, la vicinanza, la familiarità con il servizio locale e i rapporti diretti con i proprietari degli immobili. La carenza di personale, la difficoltà di accesso alle attrezzature, la penetrazione assicurativa disomogenea e le riparazioni informali continuano a limitare la conversione dei danni fisici causati dal disastro in entrate formali per il ripristino, soprattutto nelle città secondarie e nelle isole a seguito di gravi eventi calamitosi regionali che si verificano ogni anno.
Punti chiave del rapporto
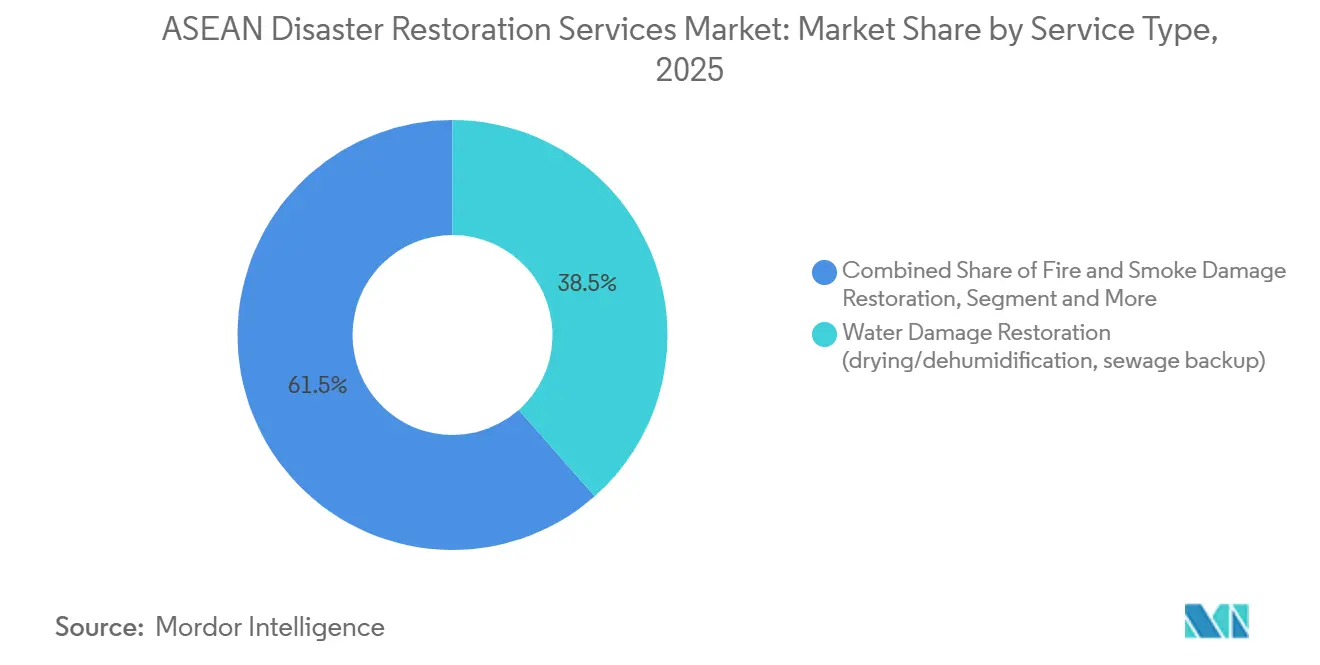
- Per tipologia di servizio, il ripristino dei danni causati dall'acqua deteneva il 38.5% del mercato dei servizi di ripristino post-disastro nell'ASEAN nel 2025, mentre si prevede che la categoria "altri" crescerà a un tasso annuo composto del 7.3% fino al 2031.
- Per tipologia di applicazione, i clienti commerciali e industriali rappresentavano il 54.0% della quota di mercato dei servizi di ripristino post-disastro nell'ASEAN nel 2025, mentre si prevede che il settore del ripristino residenziale crescerà a un tasso annuo composto del 7.1% fino al 2031.
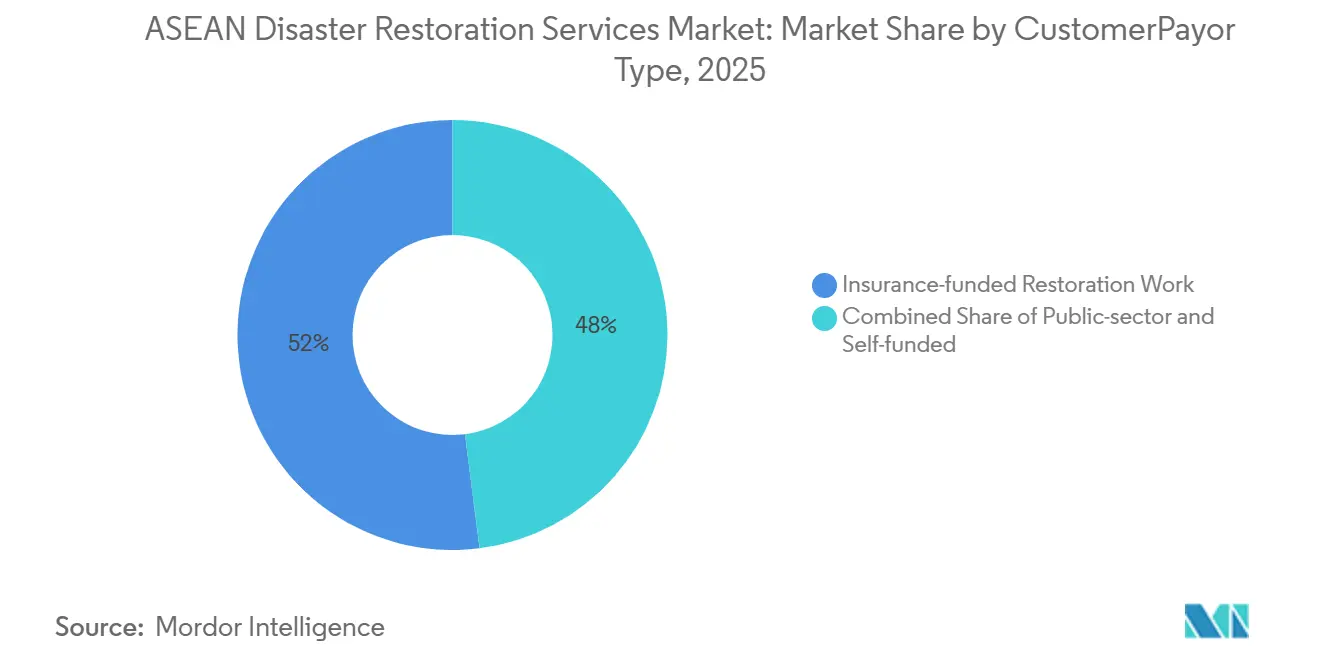
- Per tipologia di cliente e di pagatore, nel 2025 i lavori finanziati dalle assicurazioni rappresentavano il 52.0% del mercato dei servizi di ripristino post-disastro nell'ASEAN, mentre si prevede che i lavori finanziati dal settore pubblico e dai governi cresceranno a un tasso annuo composto del 7.6% fino al 2031.
- Dal punto di vista geografico, l'Indonesia deteneva il 27% del fatturato di mercato nel 2025, mentre si prevede che il resto dell'ASEAN crescerà a un tasso annuo composto del 6.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi di ripristino post-disastro nell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei danni causati da alluvioni, tifoni e condizioni meteorologiche estreme. | + 2.1% | Indonesia, Filippine, Vietnam, Tailandia, Malesia | A breve termine (≤ 2 anni) |
| Urbanizzazione e concentrazione di immobili di alto valore | + 1.4% | Indonesia, Vietnam, Filippine, Thailandia | Medio termine (2-4 anni) |
| Espansione industriale, logistica e delle infrastrutture critiche | + 1.1% | Malesia, Vietnam, Indonesia, Tailandia | Medio termine (2-4 anni) |
| Aumento della domanda legata alle assicurazioni e professionalizzazione della gestione dei sinistri. | + 0.8% | Singapore, Malesia, Thailandia, Filippine | Medio termine (2-4 anni) |
| Adozione di sistemi digitali per la valutazione dei danni e il monitoraggio dell'umidità. | + 0.5% | ASEAN, con i primi successi a Singapore, in Malesia e nelle aree urbane del Vietnam. | A lungo termine (≥ 4 anni) |
| Lacune nella capacità specialistica nelle città e isole secondarie. | + 0.3% | città secondarie di Indonesia, Filippine e Vietnam | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei danni causati da alluvioni, tifoni e condizioni meteorologiche estreme.
Inondazioni, tifoni e tempeste tropicali rappresentano la principale fonte di domanda per il mercato dei servizi di ripristino post-disastro nell'ASEAN, poiché acqua, vento e detriti possono colpire edifici in diversi paesi durante la stessa stagione. Eventi consecutivi possono saturare il terreno e mettere sotto pressione le difese contro le inondazioni per periodi prolungati, rendendo le proprietà più vulnerabili a ulteriori infiltrazioni d'acqua. Questa situazione può danneggiare un numero maggiore di edifici, ampliare l'area colpita e complicare l'accesso a case, siti commerciali, impianti industriali e infrastrutture pubbliche. I team di ripristino devono quindi gestire asciugatura, deumidificazione, rimozione dei detriti, pulizia e interventi successivi di bonifica da muffa in numerose località, con tempi e personale limitati. Il mercato dei servizi di ripristino post-disastro nell'ASEAN è influenzato non solo dal numero di eventi, ma anche dalla loro tempistica, localizzazione e dalla loro eventuale rapida successione. Brevi intervalli tra i disastri possono mettere a dura prova le squadre, allungare i tempi di completamento, ritardare l'accesso alle attrezzature e aumentare il valore degli interventi necessari per ogni struttura danneggiata.
Urbanizzazione e crescente concentrazione di immobili di pregio
Lo sviluppo urbano sta concentrando immobili residenziali, commerciali e industriali di pregio in zone costiere e fluviali esposte a frequenti inondazioni e tempeste. Questa concentrazione aumenta i costi di ripristino di un singolo quartiere danneggiato dopo un evento grave, poiché immobili più costosi e un maggior numero di occupanti possono essere colpiti contemporaneamente. Giacarta illustra bene il problema, poiché gran parte dell'attività economica indonesiana si concentra nella sua area metropolitana, dove i danni causati dalle inondazioni possono interessare un'ampia gamma di beni. Condomini di lusso e residenze di prestigio presentano materiali, finiture, arredi e contenuti specializzati che richiedono un recupero più accurato rispetto a una semplice riparazione. Il mercato dei servizi di ripristino post-disastro nell'ASEAN, pertanto, vede crescere la domanda a causa del crescente valore dei beni a rischio, piuttosto che per la sola frequenza degli eventi. Una maggiore densità abitativa può anche aumentare il numero di famiglie che necessitano di servizi professionali di rimozione dell'acqua, pulizia, asciugatura e bonifica da muffa dopo un'inondazione di quartiere.
Espansione industriale, logistica e delle infrastrutture critiche
In tutta l'ASEAN, parchi industriali, magazzini, data center e siti di produzione avanzata si stanno espandendo, aggiungendo sempre più grandi strutture con complesse esigenze operative. Queste strutture contengono macchinari, apparecchiature elettroniche sensibili, ambienti controllati e sistemi che non possono essere ripristinati con i soli metodi di riparazione standard. L'interruzione dell'attività può essere significativa quando una struttura rimane chiusa a seguito di danni causati da alluvioni, incendi o tempeste, poiché i tempi di inattività possono influire sulla produzione, sulle scorte, sulla logistica e sugli impegni contrattuali. La Zona Economica Speciale Johor-Singapore in Malesia ha attratto impegni di investimento per 66.1 miliardi di MYR (16.31 miliardi di USD) entro la fine del 2025, il che aumenta la concentrazione di asset industriali esposti. Il mercato dei servizi di ripristino post-disastro nell'ASEAN è sostenuto quando gli operatori necessitano di asciugatura a temperatura controllata, controllo della contaminazione, valutazione documentata e recupero di attrezzature tecniche. Questi requisiti favoriscono i fornitori in grado di soddisfare le rigide condizioni del sito, i requisiti delle compagnie assicurative e la necessità di ripristinare le operazioni con danni aggiuntivi minimi.
Aumento della domanda legata alle assicurazioni e professionalizzazione della gestione dei sinistri.
Le compagnie assicurative e i periti utilizzano sempre più spesso reti di appaltatori preferenziali per migliorare la conformità tecnica, la velocità di risposta, la documentazione dei servizi e la comunicazione con gli assicurati. Questi accordi offrono alle imprese di restauro qualificate un percorso più prevedibile per gli incarichi dopo un sinistro, in particolare nei sinistri commerciali e residenziali di maggior valore. Singapore e la Thailandia offrono esempi più sviluppati di pratiche formali di assicurazione non vita nella regione. [1] Segretariato ASEAN, “Finanziamento e assicurazione del rischio di disastri nel sud-est asiatico: tendenze, sfide e approcci strategici”, Segretariato ASEAN, asean.org Il mercato dei servizi di ripristino post-disastro dell'ASEAN può trarre vantaggio quando le compagnie assicurative coinvolgono i partner di restauro in una fase più precoce del processo di gestione dei sinistri, prima che ulteriori danni da umidità o interruzioni dell'attività aumentino i costi. Questo approccio può limitare ulteriori danni alla proprietà, fornire un ambito di lavoro più chiaro e aiutare le compagnie assicurative a controllare il costo finale di un sinistro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione assicurativa disomogenea e onere di pagamento diretto | -1.3% | Indonesia, Vietnam, Myanmar, Cambogia, Laos | A breve termine (≤ 2 anni) |
| Carenza di tecnici certificati e squadre di intervento in caso di calamità | -0.9% | Mercati principali dell'ASEAN, con gravi carenze nelle città e isole secondarie. | Medio termine (2-4 anni) |
| Concorrenza informale frammentata e standard di servizio incoerenti. | -0.6% | Indonesia, Filippine, Vietnam, Myanmar | Medio termine (2-4 anni) |
| Movimentazione, dipendenza dalle importazioni e colli di bottiglia nelle attrezzature | -0.5% | Isole esterne dell'Indonesia, Filippine e Myanmar | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Diffusione disomogenea della copertura assicurativa e elevato onere di spesa diretta a carico del paziente.
La scarsa penetrazione assicurativa limita la quota di danni causati da calamità naturali che può essere convertita in incarichi formali di ripristino. Il Segretariato dell'ASEAN ha riportato tassi di penetrazione assicurativa per il 2025 compresi tra lo 0.24% in Myanmar e il 9.9% a Singapore. Indonesia, Vietnam e Filippine sono rimaste al di sotto dei livelli riscontrati nei mercati assicurativi più maturi. Di conseguenza, molte famiglie e piccole imprese colpite si affidano a pagamenti diretti o riparazioni informali. Le perdite medie annue dovute a calamità naturali in Indonesia hanno raggiunto i 31.2 miliardi di dollari, mentre la capacità di finanziamento pubblico era di 750 milioni di dollari. Il mercato dei servizi di ripristino post-disastro nell'ASEAN rimane limitato, in quanto i finanziamenti per la ripresa non sono sufficienti a sostenere lavori di ripristino certificati.
Carenza di tecnici certificati e squadre di intervento in caso di calamità
Spesso, quando si verificano contemporaneamente disastri multipli in diversi paesi, i tecnici qualificati non sono disponibili. La valutazione di RedR UK del 2025, successiva al terremoto in Myanmar, ha individuato carenze tra ingegneri, periti, supervisori, muratori e carpentieri. Il divario è più pronunciato nelle città secondarie, nelle isole e nelle aree con sistemi di formazione formale limitati. Anche il dispiegamento transfrontaliero è difficile perché il riconoscimento delle competenze dei lavoratori è frammentato in tutta l'ASEAN. [2] Organizzazione Internazionale del Lavoro, “Advancing Skills Mobility, Recognition and Development in ASEAN”, Organizzazione Internazionale del Lavoro, ilo.org Il mercato dei servizi di ripristino post-disastro dell'ASEAN può subire perdite di lavoro quando squadre addestrate e attrezzature adeguate non possono arrivare durante la fase iniziale di recupero. La scarsità di manodopera aumenta anche il costo del mantenimento di squadre conformi durante tutto l'anno.
Analisi del segmento
Per tipologia di servizio: i danni causati dall'acqua sono in aumento, mentre il ripristino dei contenuti si espande.
Nel 2025, il ripristino dei danni causati dall'acqua deteneva il 38.5% della quota di mercato dei servizi di ripristino post-disastro nell'ASEAN, risultando la categoria di servizi più importante della regione. Inondazioni e tifoni creano una costante necessità di asciugatura, deumidificazione, pulizia e prevenzione della muffa dopo che l'acqua penetra in case, luoghi di lavoro ed edifici pubblici. L'infiltrazione d'acqua può danneggiare strutture, finiture, mobili, impianti elettrici, materiali immagazzinati e spazi interni nello stesso luogo. Queste perdite correlate aumentano la portata del lavoro dopo un singolo evento e richiedono un intervento prima che l'umidità causi un ulteriore deterioramento. L'Indonesia ha registrato almeno 604 vittime legate alle inondazioni entro dicembre 2025, a testimonianza della continua gravità dell'esposizione alle inondazioni nelle comunità colpite. I clienti commerciali spesso necessitano di un rapido ripristino perché la chiusura dei siti può interrompere i programmi di produzione, la gestione delle scorte, la logistica e il servizio clienti. I servizi antincendio e di bonifica da fumo rimangono rilevanti laddove guasti elettrici o sistemi antincendio attivati creino perdite combinate con i danni causati dall'acqua. La bonifica dalla muffa segue i danni causati dall'acqua in condizioni di umidità e può comportare lavori ripetuti dopo il completamento dell'intervento di emergenza iniziale. Il settore dei servizi di ripristino post-disastro nell'ASEAN deve quindi combinare il lavoro urgente sul posto con un dettagliato lavoro di ripristino successivo.
Si prevede che la categoria "Altri servizi", che comprende il restauro dei beni, l'imballaggio, la pulizia e il deposito, crescerà a un tasso annuo composto (CAGR) del 7.3% fino al 2031. L'aumento del valore dei beni domestici e commerciali rende il restauro più conveniente della sostituzione nei casi in cui gli oggetti danneggiati siano ancora recuperabili. Elettronica, elettrodomestici, documenti, scorte di magazzino e attrezzature aziendali specializzate possono richiedere una gestione, una valutazione, una pulizia e un recupero separati. I servizi di imballaggio proteggono inoltre i beni mobili mentre all'interno dell'immobile danneggiato vengono completati l'asciugatura e la riparazione strutturale. La documentazione digitale può semplificare la registrazione degli oggetti danneggiati, la gestione di un fascicolo di sinistro chiaro e il supporto alle liquidazioni assicurative. Il Piano Digitale ASEAN promuove un maggiore utilizzo di sistemi digitali in grado di migliorare i processi di gestione delle emergenze e la condivisione delle informazioni. Il mercato dei servizi di ripristino post-disastro nell'ASEAN ha spazio per sviluppare servizi specializzati di recupero di documenti ed elettronica, laddove i clienti possiedano beni di maggior valore o dati aziendali critici. Tali servizi sono particolarmente rilevanti per impianti industriali, operazioni logistiche e aziende ad alta intensità di dati con apparecchiature sensibili. I fornitori di servizi possono differenziarsi offrendo la possibilità di ripristinare sia l'edificio che il suo contenuto con una gestione coordinata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di applicazione: i lavori commerciali e industriali generano la maggior parte dei ricavi.
Nel 2025, i clienti commerciali e industriali rappresentavano il 54.0% del mercato dei servizi di ripristino post-disastro dell'ASEAN, conferendo a questo settore la maggiore quota di fatturato. I loro maggiori valori di perdita riflettono il costo del recupero di macchinari, inventario, apparecchiature elettroniche sensibili, sistemi edilizi e aree operative dopo un evento dannoso. Gli impianti di semiconduttori, i magazzini, gli impianti di trasformazione alimentare e i data center possono affrontare costi elevati durante i periodi di inattività a causa dell'interruzione delle operazioni, dei programmi di fornitura e degli impegni con i clienti. I piani di ripristino per questi siti possono richiedere un'asciugatura controllata, un'attenta documentazione e specifici controlli di contaminazione che i lavori di riparazione generici potrebbero non fornire. Le scadenze contrattuali possono aumentare la pressione per il ripristino delle strutture operative, proteggendo al contempo attrezzature, materiali e sicurezza del sito. La Building and Construction Authority di Singapore e il Construction Industry Development Board della Malesia definiscono le aspettative di qualità per i lavori degli appaltatori formali. [3] Building and Construction Authority, “Registered Contractors and Licensed Builders,” Building and Construction Authority, bca.gov.sg Questi requisiti possono rafforzare il ruolo dei fornitori qualificati nei lavori commerciali assicurati, dove la conformità e la documentazione sono importanti. Il mercato dei servizi di ripristino post-disastro nell'ASEAN è sostenuto quando i proprietari di impianti industriali attribuiscono maggiore importanza a velocità, documentazione, competenza tecnica e riduzione al minimo dei tempi di inattività. Le grandi strutture possono inoltre richiedere uno stretto coordinamento tra assicuratori, periti, team di gestione del sito, specialisti delle attrezzature e squadre di ripristino.
Si prevede che il settore del restauro residenziale crescerà a un tasso annuo composto del 7.1% fino al 2031. La densità abitativa urbana aumenta il numero di case esposte quando un'alluvione colpisce un quartiere, un sistema di drenaggio o un corso d'acqua vicino. La graduale adozione di assicurazioni sulla casa può convertire un maggior numero di interventi di riparazione in lavori formalmente appaltati, con ambiti di intervento e documentazione più chiari. Il Vietnam ha segnalato oltre 337,000 case crollate, spazzate via o gravemente danneggiate durante le violente tempeste del 2025. Anche le Filippine hanno segnalato oltre 531,000 case danneggiate o distrutte dai tifoni Kalmaegi e Fengshen nel 2025. Molte famiglie si affidano ancora a imprese di riparazione locali perché la copertura assicurativa formale rimane limitata e i costi immediati delle riparazioni possono essere difficili da finanziare. I programmi governativi di sostegno all'edilizia abitativa post-disastro possono aggiungere un percorso di appalto più formale in Indonesia e Vietnam dopo gravi calamità. Il mercato dei servizi di restauro post-disastro dell'ASEAN può espandersi quando questi programmi richiedono interventi documentati, qualificati e tempestivi su più case danneggiate. La domanda residenziale rimane più sensibile al prezzo rispetto a quella commerciale, ma la sua ampia base di clienti offre una significativa opportunità a lungo termine.
Per tipologia di cliente e pagatore: i lavori finanziati dalle assicurazioni sono in testa, mentre crescono i finanziamenti pubblici.
Nel 2025, gli incarichi finanziati dalle assicurazioni rappresentavano il 52.0% della quota di mercato dei servizi di ripristino post-disastro nell'ASEAN, ponendo il lavoro commissionato dalle compagnie assicurative al centro della domanda regionale formale. Le reti di fornitori preferenziali e i rapporti con i periti assicurativi rendono questo tipo di lavoro più formale, ripetibile e dipendente dalle prestazioni di servizio dimostrate. La Thailandia ha riportato una penetrazione del 5.5% nel settore assicurativo non vita e la Malesia del 5%, secondo la revisione del Segretariato ASEAN del 2025. La penetrazione del 9.9% di Singapore l'ha resa un punto di riferimento regionale per i servizi più tecnici supportati dalle compagnie assicurative e per le aspettative nei confronti degli appaltatori. Le compagnie assicurative spesso necessitano di appaltatori in grado di documentare i danni, intervenire rapidamente e soddisfare specifici standard tecnici e di rendicontazione. Il lavoro autofinanziato si rivolge a famiglie e piccole imprese al di fuori delle reti assicurative, in particolare laddove la copertura non sia disponibile o sia insufficiente. Questo tipo di lavoro può essere più sensibile al prezzo e può richiedere specifiche di servizio meno formali, anche in presenza di danni fisici ingenti. Il settore dei servizi di ripristino post-disastro nell'ASEAN è plasmato dalla differenza tra queste due modalità di lavoro e dai relativi requisiti di appalto. I fornitori che collaborano con le compagnie assicurative possono ottenere un flusso costante di pazienti, ma devono mantenere gli standard di qualità, la capacità di risposta e le procedure di documentazione richiesti.
Si prevede che il settore pubblico e i finanziamenti governativi per la ricostruzione cresceranno a un tasso annuo composto del 7.6% fino al 2031. I governi stanno aumentando l'uso di quadri formali di recupero dopo che gravi disastri hanno colpito infrastrutture, abitazioni, sistemi idrici e strutture pubbliche. L'azienda indonesiana PT Hutama Karya ha avviato lavori accelerati di recupero per strade e sistemi idrici ad Aceh nel dicembre 2025. I suoi lavori hanno interessato 28 siti di progetto e hanno raggiunto il 58.78% di avanzamento fisico entro agosto 2026. Gli appalti pubblici possono coprire strade danneggiate, infrastrutture idriche, strutture comunitarie e requisiti di ricostruzione che si estendono su aree più colpite. Le Filippine hanno accordi per la riduzione del rischio di disastri che includono strumenti di finanziamento a risposta rapida per le esigenze di recupero. Anche il Vietnam ha manifestato l'intenzione di migliorare la copertura del recupero oltre la quota storicamente finanziata dal governo. Il mercato dei servizi di ripristino post-disastro dell'ASEAN può trarre vantaggio da gare d'appalto più formali, budget di recupero definiti e appalti che privilegiano appaltatori qualificati. I lavori pubblici possono comportare cicli di appalto lunghi, ma offrono un percorso verso incarichi più ampi e multi-sito con obiettivi di recupero pubblico definiti.
Analisi geografica
Nel 2025, l'Indonesia deteneva il 27% della quota di mercato ASEAN dei servizi di ripristino post-disastro, grazie alla sua numerosa popolazione, all'ampia esposizione ai disastri e alla diffusa necessità di servizi di recupero in molte isole. Il Segretariato ASEAN ha riportato perdite medie annue dovute a disastri pari a 31.2 miliardi di dollari per l'Indonesia, a fronte di una capacità di finanziamento pubblico di 750 milioni di dollari, il che lascia gran parte del lavoro di recupero al di fuori dei canali di finanziamento formali. Questa lacuna alimenta pratiche di riparazione informali, sebbene i danni causati da alluvioni e frane creino comunque una domanda costante di servizi di asciugatura, pulizia, riparazione strutturale e controllo della muffa. La sua geografia dispersa può rendere difficile il dispiegamento di squadre e attrezzature specializzate, soprattutto dopo eventi diffusi che colpiscono più di una località. Anche le Filippine hanno subito perdite medie annue dovute a disastri pari a 20.8 miliardi di dollari e la ricorrente attività dei tifoni continua a colpire case, aziende e strutture pubbliche nelle aree esposte.
Secondo la valutazione del Segretariato ASEAN del 2025, il Vietnam ha registrato perdite medie annue dovute a disastri pari a 11.4 miliardi di dollari, mentre la sua base manifatturiera, logistica ed elettronica in espansione sta aumentando il valore delle proprietà esposte a danni causati da acqua e tempeste. La minore penetrazione assicurativa limita la percentuale di perdite vietnamite che possono essere affidate a fornitori di servizi di ripristino formali, anche quando gli impianti di produzione richiedono interventi specializzati. La Malesia è più organizzata per gli incarichi legati alle assicurazioni e le attività industriali assicurate sono concentrate a Selangor, Johor e Penang, inclusa la crescente Zona Economica Speciale Johor-Singapore. La Thailandia combina un'esposizione media annua alle perdite di 13 miliardi di dollari con una penetrazione assicurativa non vita del 5.5%, il che supporta un ruolo maggiore per gli interventi formali diretti dalle compagnie assicurative di quanto suggerirebbe la sola entità delle perdite. Il Myanmar presenta un profilo di rischio diverso ma altrettanto grave, poiché il terremoto di magnitudo 7.7 del marzo 2025 ha causato danni ingenti e quasi 5,500 vittime, mentre la penetrazione assicurativa era solo dello 0.24%.
Si prevede che il resto dell'ASEAN crescerà a un tasso di crescita annuo composto (CAGR) del 6.8% fino al 2031, partendo dalla base geografica più piccola della regione, diventando così il gruppo in più rapida crescita nel mercato dei servizi di ripristino post-disastro dell'ASEAN. Cambogia, Singapore, Laos, Brunei e Timor Est presentano diversi livelli di esposizione e capacità, ma Singapore funge da base regionale per le reti internazionali e per modelli di servizio più strutturati. I requisiti di licenza e qualità di Singapore forniscono un punto di riferimento per i paesi vicini, mentre le infrastrutture di ripristino meno sviluppate in Cambogia e Laos lasciano spazio a nuove capacità di servizio. Nel febbraio 2026, Spectee ha ricevuto il supporto del governo giapponese per attività di prevenzione dei disastri e gestione delle crisi in Vietnam e per uno studio di fattibilità in Indonesia, a dimostrazione del continuo investimento in strumenti digitali di risposta a livello regionale.
Panorama competitivo
Il mercato dei servizi di ripristino post-disastro nell'ASEAN è frammentato perché nessun singolo fornitore detiene una posizione dominante su tutta l'area geografica. Le reti internazionali di ripristino competono principalmente per i lavori industriali complessi e per gli interventi commerciali di grande entità, dove la certificazione tecnica, la disponibilità 24 ore su 24, 7 giorni su 7 e i rapporti privilegiati con le compagnie assicurative sono di fondamentale importanza. Gli appaltatori locali e regionali rimangono importanti per i lavori residenziali e commerciali di dimensioni più ridotte, in quanto possono competere in termini di costi, lingua e vicinanza ai clienti colpiti. Questa differenza crea un divario di prezzo persistente tra le reti internazionali e gli operatori locali, nonostante entrambi i gruppi si occupino delle stesse esigenze generali di ripristino post-disastro.
Le credenziali formali rappresentano un ostacolo importante nel segmento assicurato del mercato dei servizi di ripristino post-disastro nell'ASEAN, poiché le licenze CIDB della Malesia e il quadro BCA di Singapore definiscono le aspettative di qualificazione degli appaltatori. I fornitori affermati possono quindi ottenere un vantaggio per i danni a semiconduttori, camere bianche, macchinari e altre apparecchiature complesse che richiedono un trattamento specialistico. Le città secondarie e le isole spesso non dispongono di capacità preposizionate, creando opportunità per le aziende in grado di mobilitare rapidamente squadre e attrezzature qualificate. L'integrazione digitale dei sinistri e il monitoraggio remoto dell'umidità possono rafforzare il rapporto di un operatore con le compagnie assicurative, migliorando la documentazione dei danni e le decisioni di intervento. Un accordo di fornitore preferenziale con una compagnia assicurativa regionale può generare un volume di incarichi ricorrente ed è difficile da sostituire una volta stabiliti gli standard di prestazione.
Pacific Equity Partners e CPP Investments hanno acquisito Johns Lyng Group nell'ottobre 2025 per 1.3 miliardi di AUD (871.19 milioni di USD), segnalando il valore attribuito alle piattaforme di ripristino su larga scala collegate alle assicurazioni. Nel maggio 2025, YCH Group ha iniziato i lavori su un impianto logistico automatizzato da 500 milioni di MYR (123.37 milioni di USD) a Selangor, aggiungendo un asset complesso che potrebbe necessitare di recupero tecnico dopo danni da alluvione o incendio. [4] Malaysian Investment Development Authority, “YCH Group Breaks Ground on RM500-Million Supply Chain City Malaysia,” Malaysian Investment Development Authority, mida.gov.my Nel dicembre 2025, Mah Sing Group e KLK Land hanno formato una joint venture per un parco industriale di 419 acri a Kulai, Johor, con un valore di sviluppo lordo di 2.26 miliardi di MYR (557.64 milioni di USD). Nel loro insieme, questi sviluppi rafforzano le opportunità di mercato per i servizi di ripristino post-disastro nell'ASEAN, incentrate su asset di maggior valore situati in corridoi industriali adiacenti alle zone alluvionate.
Leader del settore dei servizi di ripristino post-disastro nell'ASEAN
BELFOR Holdings Inc.
Gruppo Internazionale Approvato
Bright Symphony Sdn Bhd
Ripristino ServiceMaster
Primo restauro in loco
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: la controllata di Vestland Bhd, Vestland Infra Sdn Bhd, si è assicurata un contratto di progettazione e costruzione per la mitigazione delle inondazioni da 264 milioni di MYR (65.14 milioni di USD) a Sungai Golok, Kelantan, Malesia.
- Febbraio 2026: Spectee Inc. ha ricevuto il sostegno del governo giapponese per implementare la sua piattaforma Spectee Pro per la prevenzione dei disastri e la gestione delle crisi in Vietnam e per condurre uno studio di fattibilità per l'Indonesia.
- Ottobre 2025: Pacific Equity Partners e CPP Investments hanno completato l'acquisizione di Johns Lyng Group per 1.3 miliardi di dollari australiani (871.19 milioni di dollari USA). L'acquisizione ha reso privato il gruppo australiano di servizi di edilizia e restauro per il settore assicurativo.
- Settembre 2025: MOL Asia Oceania Pte. Ltd. ha dato il via ai lavori per la costruzione di uno stabilimento prefabbricato presso il parco industriale di Song Khoai a Quang Ninh, in Vietnam. Il progetto è stato sviluppato grazie al fondo CapitaLand SEA Logistics Fund.
Ambito del rapporto sul mercato dei servizi di ripristino post-disastro nell'ASEAN
Il rapporto analizza il mercato dei servizi di ripristino post-disastro nell'ASEAN per tipologia di servizio, applicazione, tipologia di cliente e pagatore e area geografica. La copertura dei servizi include il ripristino dei danni causati dall'acqua, dal fuoco e dal fumo, la bonifica da muffa, il ripristino a seguito di tempeste e catastrofi, la pulizia da agenti biologici e traumi, il ripristino specializzato e altri servizi come il recupero, l'imballaggio, la pulizia e lo stoccaggio dei beni. L'analisi valuta la domanda per immobili residenziali, commerciali e industriali, nonché per lavori finanziati da assicurazioni, autofinanziati e dal settore pubblico o governativo. La copertura geografica comprende Indonesia, Filippine, Thailandia, Vietnam, Malesia, Myanmar e il resto dell'ASEAN, inclusi Cambogia, Singapore, Laos, Brunei e Timor Est. Il rapporto valuta le dimensioni del mercato, le previsioni di crescita, i fattori trainanti della domanda, i vincoli, le performance dei segmenti, le condizioni a livello nazionale, le dinamiche competitive e gli sviluppi recenti, con previsioni presentate in USD per il periodo 2026-2031.
| Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo |
| Bonifica delle muffe |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) |
| Servizi speciali |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) |
| Residenziale |
| Commerciale e industriale |
| Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente |
| Lavori di restauro finanziati dal settore pubblico/governativo |
| Indonesia |
| Philippines |
| Tailandia |
| Vietnam |
| Malaysia |
| Myanmar |
| Resto dell'ASEAN (Myanmar, Cambogia, Singapore, Laos, Brunei e Timor Est) |
| Per tipo di servizio | Ripristino dei danni causati dall'acqua (asciugatura/deumidificazione, ristagno delle acque reflue) |
| Ripristino danni da incendio e fumo | |
| Bonifica delle muffe | |
| Ripristino dopo tempeste/catastrofi (risposta a vento, grandine, inondazioni, grandi perdite) | |
| Bonifica di aree a rischio biologico e traumi (scena del crimine, decesso incustodito, bonifica di aree infette) | |
| Servizi speciali | |
| Altri (restauro del contenuto, imballaggio, pulizia, stoccaggio, ecc.) | |
| Per Applicazione | Residenziale |
| Commerciale e industriale | |
| Per tipo di cliente/pagatore | Lavori di restauro finanziati dall'assicurazione |
| Lavori di restauro autofinanziati/pagati direttamente | |
| Lavori di restauro finanziati dal settore pubblico/governativo | |
| Per geografia | Indonesia |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Malaysia | |
| Myanmar | |
| Resto dell'ASEAN (Myanmar, Cambogia, Singapore, Laos, Brunei e Timor Est) |
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di servizi di ripristino post-disastro nell'ASEAN?
Alluvioni, tifoni, danni causati dalle tempeste, sviluppo urbano più denso e crescita delle infrastrutture industriali sono i principali fattori che determinano la domanda.
Quale tipologia di servizio genera il maggior fatturato a livello regionale?
Nel 2025, il ripristino dei danni causati dall'acqua ha rappresentato il 38.5% del fatturato.
Quale gruppo di clienti genera il maggior fatturato derivante dai lavori di restauro?
Nel 2025, i clienti commerciali e industriali hanno generato il 54.0% del fatturato, poiché le loro perdite spesso riguardano beni costosi e tempi di inattività.
Perché l'assicurazione è importante per le imprese di restauro?
Nel 2025, i lavori finanziati dalle assicurazioni hanno rappresentato il 52.0% del fatturato e forniscono canali formali di segnalazione di appaltatori attraverso le reti di assicuratori e periti assicurativi.
Quale applicazione crescerà più rapidamente entro il 2031?
Si prevede che il settore della ristrutturazione residenziale crescerà a un tasso annuo composto del 7.1% fino al 2031, grazie all'aumento della densità abitativa urbana e alla maggiore consapevolezza in materia di assicurazioni.
Quale area geografica si sta espandendo più rapidamente?
Si prevede che il resto dell'ASEAN crescerà a un tasso annuo composto del 6.8% fino al 2031, partendo da una base inferiore.


