

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
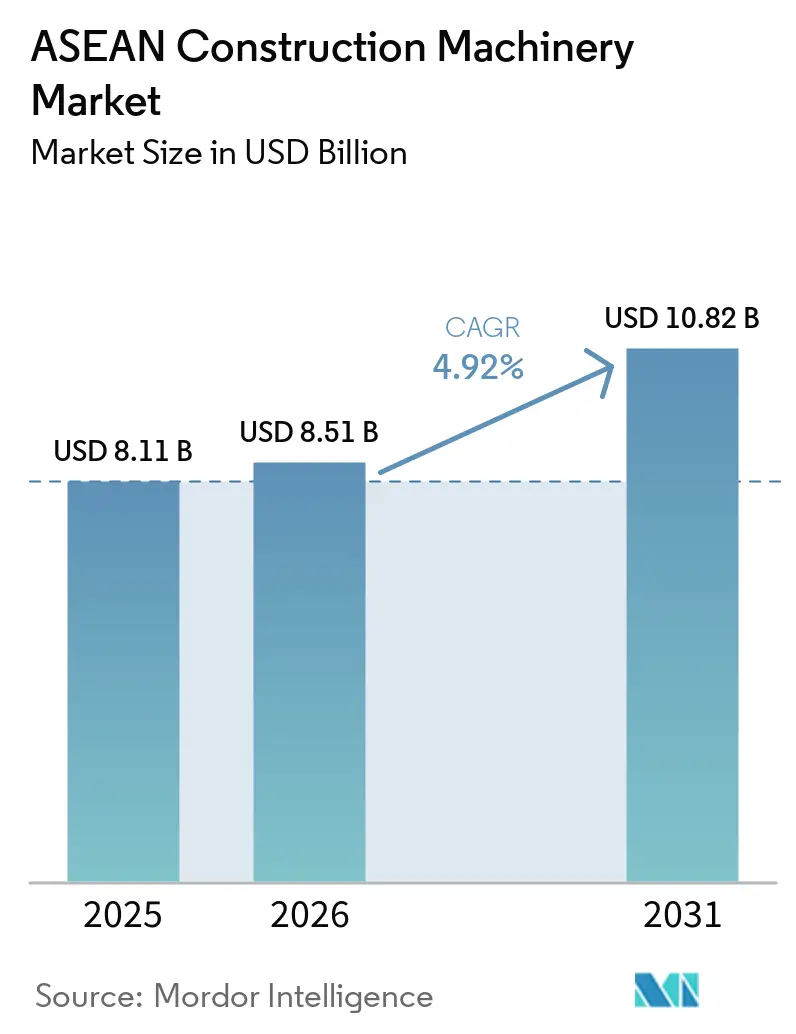
| Dimensione del mercato (2026) | 8.51 miliardo di dollari |
| Dimensione del mercato (2031) | 10.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
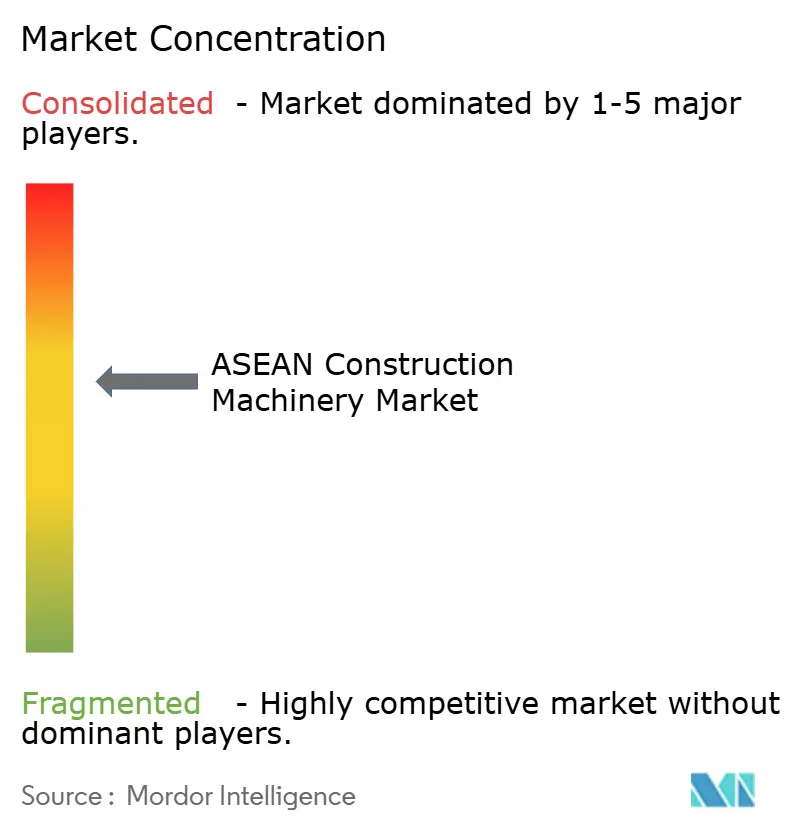
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei macchinari per l'edilizia dell'ASEAN di Mordor Intelligence
Il mercato delle macchine edili dell'ASEAN aveva un valore di 8.11 miliardi di dollari nel 2025 e si stima che crescerà da 8.51 miliardi di dollari nel 2026 a 10.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92% durante il periodo di previsione (2026-2031). L'ambizioso progetto della capitale indonesiana Nusantara e il corridoio ferroviario ad alta velocità che collega Thailandia e Vietnam non sono solo imprese monumentali; stanno rimodellando il panorama degli acquisti di attrezzature. Con lo sviluppo di questi megaprogetti, i cicli di approvvigionamento delle attrezzature si allungano e il bacino di macchinari disponibili si espande. Nel frattempo, nelle regioni ricche di minerali di Sulawesi e Maluku, l'espansione dell'estrazione del nichel sta alimentando un'impennata della domanda di escavatori, in particolare modelli di grande capacità, che si estende oltre i tradizionali progetti infrastrutturali. I produttori OEM cinesi, in particolare XCMG e Sany, stanno facendo progressi significativi, grazie in parte alle norme di localizzazione degli appaltatori della Belt and Road Initiative. Sfruttano la loro capacità di consegnare rapidamente i componenti, riuscendo così a offrire prezzi notevolmente inferiori rispetto ai fornitori giapponesi affermati. Nei cantieri, la spinta verso la digitalizzazione è evidente. Con normative come il BIM Livello 2, l'avvento della telematica 5G e la diffusione di sistemi di controllo del livellamento semi-autonomi, i proprietari di flotte si stanno orientando sempre più verso aggiornamenti basati sulla tecnologia. Questo cambiamento si verifica nonostante le difficoltà legate ai tassi di finanziamento dei progetti e alla carenza di operatori. Sebbene i modelli elettrici a batteria siano ancora in fase iniziale, sono destinati a crescere significativamente. L'obbligo imposto da Singapore per l'utilizzo di attrezzature a zero emissioni negli appalti pubblici sottolinea l'importanza della sostenibilità e consente ai primi ad adottare queste tecnologie di accedere ai redditizi ricavi derivanti dai servizi di ricarica post-vendita.
Punti chiave del rapporto
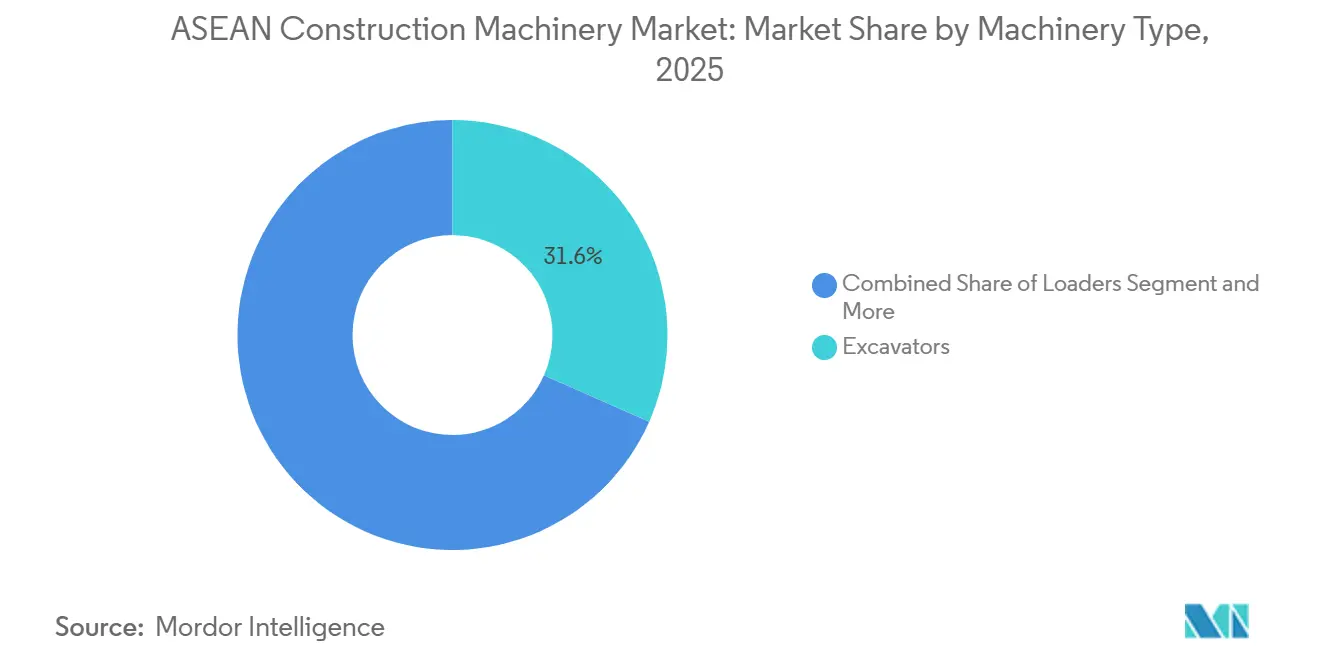
- Per tipologia di macchinario, nel 2025 gli escavatori detenevano il 31.61% della quota di mercato dei macchinari edili dell'ASEAN, mentre si prevede che le terne registreranno un CAGR del 5.94% fino al 2031.
- Per applicazione, il movimento terra ha conquistato il 54.15% del mercato dei macchinari da costruzione dell'ASEAN nel 2025; l'installazione di servizi pubblici sta avanzando a un CAGR del 6.8% fino al 2031.
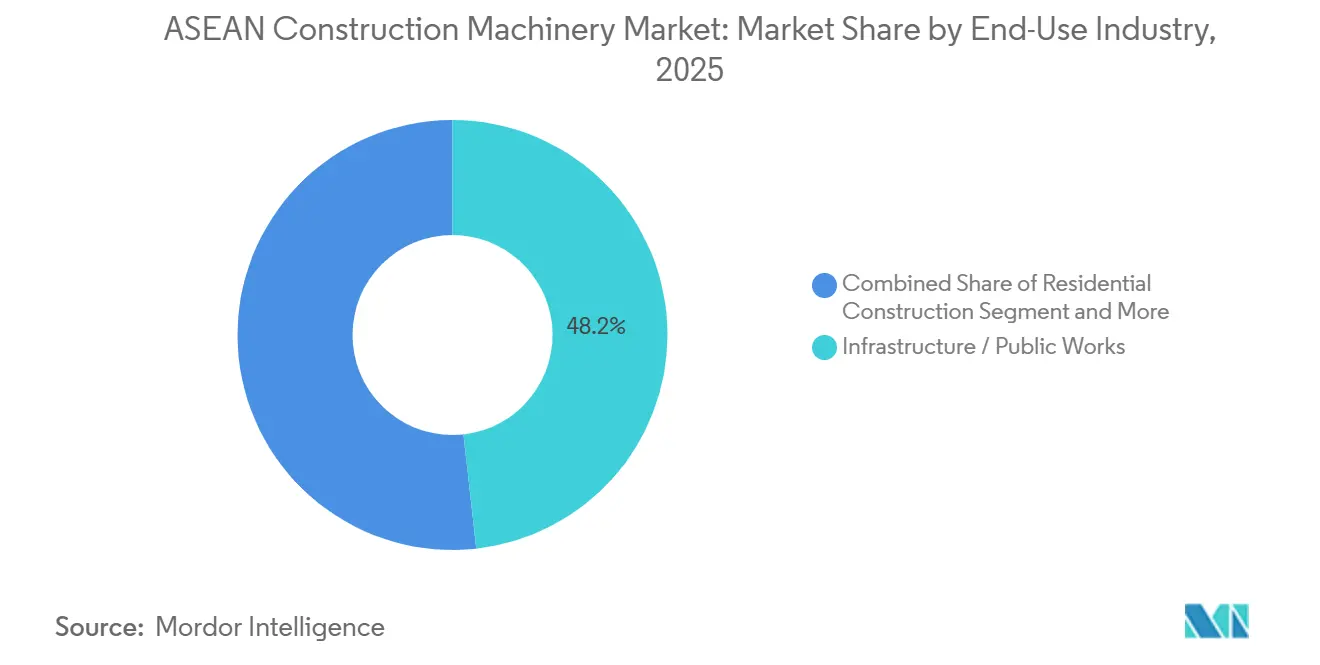
- Per quanto riguarda l'uso finale, nel 2025 le infrastrutture e i lavori pubblici rappresentavano il 42.23% del mercato dei macchinari da costruzione dell'ASEAN e cresceranno a un CAGR del 5.8% fino al 2031.
- In termini di propulsione, le apparecchiature diesel hanno mantenuto una quota del 61.39% nel 2025, mentre si prevede che le unità elettriche a batteria cresceranno a un CAGR del 10.99% entro il 2031.
- Dal punto di vista geografico, l'Indonesia si è posizionata al primo posto con il 39.62% della domanda regionale nel 2025; il Vietnam è destinato a registrare il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.61% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei macchinari per l'edilizia dell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Superciclo delle infrastrutture | + 1.8% | Indonesia, Kalimantan orientale, Nusantara | A lungo termine (≥ 4 anni) |
| Boom delle miniere di nichel | + 1.5% | Indonesia, Sulawesi, Kalimantan | Medio termine (2-4 anni) |
| Corridoio ferroviario ad alta velocità | + 1.2% | Thailandia, Vietnam, Delta del Mekong | Medio termine (2-4 anni) |
| Forti afflussi di IDE | + 1.0% | Vietnam, Indonesia, Tailandia, Malesia | A breve termine (≤ 2 anni) |
| Localizzazione dell'appaltatore Belt and Road | + 0.8% | Indonesia, Tailandia, Malesia, Filippine | Medio termine (2-4 anni) |
| Digitalizzazione del cantiere | + 0.6% | Singapore, Malesia, Tailandia, Vietnam | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Superciclo infrastrutturale guidato dalla costruzione della capitale indonesiana IKN
Il trasferimento del centro amministrativo dell'Indonesia a Nusantara ha scatenato un'ondata di costruzioni pluriennale del valore di circa 32 miliardi di dollari, che si estende su 256,000 ettari [1] “IKN Earthworks Schedule,” Jakarta Post Staff, thejakartapost.co . La prima fase richiede estesi lavori di sterro e impone soglie di contenuto locale per i macchinari, spingendo joint venture tra OEM globali e assemblatori locali. Hitachi ha aumentato la produzione dei suoi escavatori ZAXIS-7G presso il suo stabilimento di Karawang. Allo stesso tempo, XCMG ha aperto un centro ricambi a Giacarta, il che ha notevolmente ridotto i tempi di inattività degli appaltatori. A Samarinda e Balikpapan, la crescente necessità di alloggi per i lavoratori e parchi logistici sta spingendo l'utilizzo delle attrezzature oltre i soli siti principali. Sebbene i ritardi nell'acquisizione dei terreni abbiano rallentato gli appalti, il programma di costruzione mantiene un flusso costante per il prossimo futuro.
Il boom delle miniere di nichel alimenta la domanda di escavatori di grandi dimensioni
Si prevede che la produzione di nichel di qualità per batterie crescerà significativamente, portando a un aumento del volume di estrazione nei giacimenti di laterite di Sulawesi. Questo cambiamento ha reso essenziale l'impiego di escavatori idraulici dotati di benne da sei metri cubi. Con una mossa strategica, Hitachi ha avviato l'assemblaggio locale delle sue attrezzature, riducendo efficacemente i tempi di consegna ed evitando gli elevati dazi di importazione. Mentre Caterpillar e Komatsu continuano a dominare il mercato, i concorrenti Sany e XCMG si stanno facendo notare offrendo sconti e garantendo una rapida logistica dei ricambi attraverso i loro hub locali. In base alla legge mineraria indonesiana, l'introduzione di pacchetti di soppressione delle polveri basati sulla telematica ha aumentato la spesa in conto capitale per unità, ma questa mossa garantisce che le flotte siano conformi agli audit ESG. Tuttavia, un potenziale calo della domanda globale di veicoli elettrici potrebbe moderare gli ordini nel periodo di previsione.
Il corridoio ferroviario ad alta velocità Thailandia-Vietnam aumenta la domanda di attrezzature transfrontaliere
La ferrovia Nord-Sud del Vietnam, con un investimento di 67 miliardi di dollari, e la ferrovia Bangkok-Nong Khai della Thailandia sono destinate a consumare notevoli quantità di pietrisco e calcestruzzo. Ciò sottolinea la domanda sostenuta di livellatrici, finitrici e rulli su un ampio tratto. Nel Corridoio Economico Orientale della Thailandia, gli escavatori semi-autonomi di Komatsu hanno ridotto le ore di lavoro degli operatori e migliorato la precisione di livellamento. In Laos e Cambogia, la logistica dei segmenti di ponte prefabbricati sta facendo aumentare i prezzi di noleggio di gru e sollevatori telescopici a causa delle flotte nazionali sottodimensionate. Tuttavia, si profilano sfide incombenti, poiché il Vietnam è alle prese con un elevato rapporto debito/PIL, sollevando preoccupazioni per potenziali variazioni nei rating sovrani e conseguenti ritardi nei pagamenti.
Forti afflussi di IDE nei parchi industriali e nelle zone economiche speciali dell'ASEAN
L'ASEAN ha attratto una quota significativa di investimenti diretti esteri (IDE) nei settori manifatturiero e logistico. Il Vietnam, leader della regione, si è assicurato una parte considerevole di investimenti, seguito dalla Malesia. La Zona Economica Speciale (ZES) di Johor ha attratto investimenti consistenti, destinati a siti per la produzione di semiconduttori e data center, che richiedono ampi spazi. Il mercato delle macchine edili dell'ASEAN ha registrato una forte crescita, trainata dalla popolarità delle terne, in particolare per le operazioni di scavo e drenaggio in aree non ancora urbanizzate. La JCB 3DX Xtra ecoXcellence offre una notevole riduzione del consumo di carburante. Nel frattempo, in Vietnam, le tariffe di leasing competitive per gli escavatori, significativamente inferiori ai costi di acquisto, stanno favorendo una maggiore diffusione del noleggio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di spesa in conto capitale e di finanziamento | -1.2% | Indonesia, Tailandia, Filippine, Malesia | A breve termine (≤ 2 anni) |
| Carenza di operatori certificati | -0.8% | Indonesia, Thailandia, Vietnam, Filippine | Medio termine (2-4 anni) |
| Rete di ricarica sparsa/rifornimento di idrogeno | -0.6% | Singapore, Malesia, Tailandia, Vietnam | A lungo termine (≥ 4 anni) |
| Volatilità commerciale Cina-Stati Uniti | -0.4% | Indonesia, Tailandia, Malesia, Singapore | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti iniziali e restringimento dei tassi di finanziamento dei progetti
In Thailandia, i canoni di leasing per un escavatore standard da 20 tonnellate, con un prezzo che rientra in una determinata fascia, sono ora più alti. Anche in Indonesia la tariffa è aumentata, segnando un incremento rispetto alle tariffe precedenti. Un aumento di un punto base si traduce in un costo aggiuntivo per il valore attuale netto di una flotta di cinque unità, mettendo sotto pressione gli appaltatori con offerte a prezzo fisso. I ritardi nell'erogazione dei fondi dal Maharlika Investment Fund hanno già posticipato gli ordini di attrezzature per la ferrovia Nord-Sud. Sebbene le opzioni di noleggio offrano un certo sollievo – in Vietnam il canone giornaliero di noleggio di un escavatore è spesso più economico dell'acquisto per progetti di durata inferiore a un anno – i tassi di approvazione del credito sono diminuiti, riflettendo un calo significativo rispetto al periodo precedente.
La carenza di operatori certificati gonfia l'OPEX
L'ASEAN si trova ad affrontare una significativa carenza di operatori, con certificazioni in lenta crescita ogni anno. Gli stipendi degli operatori in Vietnam sono aumentati notevolmente, mentre solo una piccola percentuale di operatori nelle Filippine ha soddisfatto i nuovi standard TESDA. L'inesperienza degli operatori contribuisce a maggiori costi di riparazione e a tempi di fermo macchina più lunghi. Inoltre, il blocco dei permessi di lavoro per i lavoratori bengalesi in Malesia ha ulteriormente ridotto l'offerta. Tuttavia, i sistemi semi-autonomi stanno contribuendo ad attenuare la carenza. Ad esempio, il PC200i-12 di Komatsu consente agli operatori, con una formazione minima, di raggiungere tolleranze di pendenza che in precedenza richiedevano una vasta esperienza.
Analisi del segmento
Per tipo di macchinario: la versatilità delle terne stimola la crescita
Nel 2025, gli escavatori detenevano il 31.61% della quota di mercato delle macchine edili nell'ASEAN. Le terne hanno registrato un CAGR del 5.94%, superando gli escavatori. I nuovi progetti di servizi pubblici municipali nelle città secondarie del Vietnam e delle Filippine apprezzano le macchine uniche in grado sia di scavare che di caricare. Le pale caricatrici detengono una quota significativa del mercato delle macchine edili nell'ASEAN, trainata dall'espansione dei porti e dalla crescente domanda di movimentazione dei materiali. Anche le gru mantengono una quota considerevole, sostenuta dall'aumento delle costruzioni di grattacieli a Bangkok e Ho Chi Minh City.
Le tendenze del noleggio rafforzano questo slancio: le imprese edili noleggiano spesso terne, con tariffe di noleggio superiori a quelle degli escavatori. Questo approccio contribuisce ad attenuare le pressioni sul capitale, soprattutto in un contesto di tassi di interesse elevati. La JCB 3DX Xtra, dotata di un motore Tier 4 Final, evidenzia l'attenzione del settore verso attrezzature multifunzionali ed efficienti dal punto di vista dei consumi, in particolare nei progetti idrici Build-Operate-Transfer. La Komatsu PC200i-12 semi-autonoma, equipaggiata con comandi intelligenti, riduce i tempi di livellamento e accelera la formazione degli operatori, segnalando un cambiamento tecnologico nelle dinamiche del parco macchine edili nell'area ASEAN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per applicazione: predominio del movimento terra, accelerazione dell'installazione di servizi pubblici
Il movimento terra ha continuato a rappresentare la fetta più grande del mercato dei macchinari da costruzione dell'ASEAN, rappresentando il 54.15% nel 2025, sostenuto dalle bonifiche dei terreni e dagli argini anti-inondazione in Indonesia, Vietnam e Filippine. L'installazione di servizi pubblici, tuttavia, crescerà più rapidamente, con un CAGR del 6.8%, poiché l'implementazione del 5G e l'invecchiamento delle reti idriche nelle aree metropolitane densamente popolate richiedono una precisione di scavo stretta che favorisce attrezzature compatte.
La costruzione di strade e infrastrutture in cemento, che detiene una quota significativa, è strettamente legata ai progetti di ferrovie ad alta velocità e metropolitane. Nel frattempo, il settore minerario beneficia dell'aumento della produzione di minerale di nichel. A Singapore, il settore della demolizione e del riciclaggio, nonostante la sua modesta quota di domanda, è in rapida espansione. Questa crescita è trainata da un mandato di riciclaggio dei rifiuti che richiede frantumatori e selezionatori specializzati. Tali diverse applicazioni non solo attenuano la ciclicità, ma sottolineano anche la loro importanza nel mantenere i flussi di entrate nel mercato delle macchine edili dell'ASEAN.
Per settore di utilizzo finale: la conduttura infrastrutturale sostiene la domanda di attrezzature
Nel 2025, le infrastrutture e le opere pubbliche rappresentavano il 42.23% del mercato dei macchinari per l'edilizia nell'ASEAN. Si prevede che questo settore registrerà il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.8%, poiché si stima che i progetti di metropolitana, autostrade e porti supereranno i 320 miliardi di dollari entro il 2030. L'edilizia residenziale ha rappresentato una quota significativa, trainata dalle iniziative per l'edilizia abitativa a prezzi accessibili, sebbene l'aumento dei costi dei mutui suggerisca una certa cautela.
Il settore delle costruzioni commerciali beneficia dell'espansione dei data center e dei magazzini logistici, mentre il settore minerario sfrutta il boom del nichel in Indonesia. Il settore delle infrastrutture, con il suo ciclo di utilizzo più lungo, influenza le strategie dei produttori di componenti. I centri di distribuzione ampliati di Komatsu in Malesia e Singapore mirano a intercettare i ricavi derivanti dai servizi a valle, rafforzando la fidelizzazione del marchio nel mercato delle macchine edili dell'ASEAN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: il diesel mantiene la maggioranza mentre la batteria elettrica guadagna terreno
Nel 2025, le macchine diesel rappresentavano ancora il 61.39% della quota di mercato delle macchine edili nell'ASEAN, grazie alla loro densità energetica e alla rapidità di rifornimento. Si prevede tuttavia che le macchine elettriche a batteria cresceranno a un tasso annuo composto del 10.99% fino al 2031, grazie alla normativa di Singapore sui progetti pubblici a zero emissioni entro il 2030 e alle deroghe tariffarie concesse dalla Malesia. I modelli ibridi colmano il divario, sfruttando l'energia durante i periodi di bassa attività senza la necessità di infrastrutture di ricarica.
Sebbene i tempi di ricarica e le finestre di utilizzo rappresentino una sfida per l'adozione dell'elettrico nei megaprogetti remoti, si adattano bene alla realizzazione di gallerie urbane e alla logistica in ambienti chiusi. Nonostante il predominio del diesel sia destinato a diminuire, a causa del calo dei costi dei pacchi batteria agli ioni di litio, i proprietari di flotte continuano a preferire la consolidata rete di assistenza diesel. Al contrario, la rete di assistenza elettrica vanta un numero limitato di punti di servizio nel mercato delle macchine edili dell'ASEAN.
Analisi geografica
L'Indonesia ha rappresentato il 39.62% della domanda del 2025, sostenuta dal programma Nusantara e dall'espansione delle miniere di nichel, che insieme richiedono 200 milioni di m³ di movimento terra e il continuo impiego di escavatori di grandi dimensioni. L'assemblaggio locale di Hitachi ha ridotto i cicli di consegna a 10 mesi e ha attenuato i picchi dei prezzi di importazione dovuti alla rupia, mentre il deprezzamento della valuta ha spinto gli appaltatori verso unità assemblate a livello nazionale [2] “Karawang Plant Milestone,” Hitachi Construction Machinery, hitachicm.com . Gli impianti HPAL di Vale Indonesia aumentano ulteriormente la domanda di rimozione del sovraccarico, mantenendo il mercato delle macchine edili dell'ASEAN saldamente orientato verso l'arcipelago.
Il Vietnam registrerà il CAGR (tasso di crescita annuale composto) più elevato della regione, pari al 5.61%, grazie a significativi investimenti in progetti ferroviari ad alta velocità e investimenti diretti esteri in parchi tecnologici per l'elettronica e le batterie per veicoli elettrici. Il Vietnam sta assistendo a un'impennata nel noleggio di terne e compattatori. Se da un lato i rapidi tempi di preparazione del cantiere alimentano questa domanda, dall'altro l'aumento dei salari degli operatori e le potenziali variazioni del rating sovrano rappresentano delle sfide. In particolare, grazie all'elevata diffusione del noleggio di macchine compatte, il segmento vietnamita del mercato delle macchine edili dell'ASEAN sta dimostrando una rapida capacità di adattamento alle pressioni sui costi di capitale.
La Thailandia, con una quota di mercato sostanziale, è trainata da progetti come importanti sviluppi ferroviari, aree industriali e sperimentazioni di apparecchiature autonome. Mentre gli OEM cinesi, rappresentati dalle gru prodotte localmente, si stanno affermando, i marchi giapponesi mantengono la propria posizione con offerte come controlli semi-autonomi e interessanti pacchetti finanziari. Sebbene i canoni di leasing siano leggermente aumentati, frenando l'entusiasmo degli appaltatori, queste preoccupazioni sono mitigate dagli incrementi di produttività derivanti da Smart Construction.
Le Filippine, che rappresentano una quota significativa della domanda e si prevede che cresceranno costantemente, hanno subito ritardi negli ordini di attrezzature a causa di problemi di finanziamento. Mentre le certificazioni obbligatorie per gli operatori hanno portato a un'inflazione salariale, le riforme nel settore minerario stanno creando opportunità per gli escavatori di medie dimensioni. La Malesia, con una quota di mercato significativa, sta beneficiando del quasi completamento dei principali collegamenti ferroviari e degli impegni relativi alle zone economiche speciali. Inoltre, le agevolazioni tariffarie sulle macchine elettriche stanno posizionando Kuala Lumpur come polo di eccellenza per le flotte a zero emissioni. Singapore, che contribuisce con una quota minore al mercato, sta registrando una crescita modesta. Sebbene la scarsità di terreno limiti i volumi assoluti, gli obblighi relativi al BIM e ai veicoli a zero emissioni stanno creando nicchie di domanda redditizie. I restanti membri dell'ASEAN, che insieme detengono una quota minore, puntano su sviluppi come l'estensione delle linee ferroviarie e l'ammodernamento dei porti, sebbene l'instabilità in Myanmar stia frenando una più ampia adozione.
Panorama competitivo
Nel mercato delle macchine edili dell'ASEAN, la concorrenza rimane frammentata, con nessun produttore che detiene una quota di mercato significativa. La localizzazione 2.0 si è affermata come frontiera strategica: Hitachi ha realizzato una linea di assemblaggio di escavatori di grandi dimensioni in Indonesia. Allo stesso tempo, l'espansione di Komatsu presso il Bangkok Motor Works non solo riduce i tempi di consegna, ma contribuisce anche a evitare i dazi di importazione. Questa mossa rafforza la reputazione di questi produttori giapponesi in termini di affidabilità operativa. Inoltre, i modelli PC200i e PC220LCi di Komatsu ora dispongono di controlli di livellamento basati su cloud, semplificando la formazione degli operatori e migliorando l'economia del ciclo di vita.
Le aziende cinesi stanno sfruttando le normative sui contenuti della Belt and Road per espandersi rapidamente. XCMG si è aggiudicata un importante contratto per gru in Thailandia e la sua logistica accelerata per i ricambi a Giacarta evidenzia la maturità della sua rete di assistenza. Nel frattempo, Sany sta puntando a un incremento della produzione nel Sud-Est asiatico, con l'obiettivo di generare una parte sostanziale del suo fatturato dall'estero, grazie alla sua prevista IPO. Nonostante le aggressive strategie di prezzo, con significativi divari di prezzo e termini di pagamento dilazionati, che hanno portato alla conclusione di contratti iniziali per le attrezzature, la fedeltà al marchio rimane legata alla disponibilità a lungo termine dei ricambi.
Le opportunità non mancano nel settore delle macchine elettriche a batteria e delle soluzioni di manutenzione predittiva. Gli escavatori elettrici di nuova generazione di Volvo, dotati di ActiveCare Direct, vantano una notevole riduzione dei tempi di fermo. Tuttavia, la presenza di un numero limitato di centri di assistenza per le macchine elettriche sparsi nell'area ASEAN ostacola la crescita. Nel mercato post-vendita, il finanziamento gioca un ruolo fondamentale: Komatsu Financial offre tassi di leasing competitivi, alleviando la pressione sul capitale. Allo stesso tempo, l'ampia rete di centri di assistenza diesel di Caterpillar fidelizza i proprietari di flotte di lunga data. Nel frattempo, operatori di nicchia come JCB, specializzata in terne, e Doosan, focalizzata sugli escavatori compatti, si stanno ritagliando il loro spazio puntando sulla versatilità e sulla riduzione delle spese in conto capitale.
Leader del settore dei macchinari per l'edilizia dell'ASEAN
Hitachi Construction Machinery Co., Ltd.
Caterpillar Inc.
Komatsu Ltd.
Xuzhou Construction Machinery Group Co., Ltd.
Sany industria pesante Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2025: SDLG ha inaugurato PT SDLG Indonesia Machinery a Giacarta e ha firmato accordi per oltre 1,100 macchinari.
- Gennaio 2025: Volvo Construction Equipment lancia nel Sud-est asiatico i suoi escavatori di nuova generazione, dotati di un sistema idraulico che riduce il consumo di carburante fino al 15% e di telecamere posteriori di serie.


Ambito del rapporto sul mercato dei macchinari per l'edilizia dell'ASEAN
Il rapporto sul mercato dei macchinari per l'edilizia dell'ASEAN è segmentato per tipologia di macchinario (escavatori, pale caricatrici, gru, terne, livellatrici, finitrici e compattatori, e altri), applicazione (movimento terra, calcestruzzo e costruzione di strade, movimentazione materiali e logistica, supporto minerario, demolizione e riciclaggio, installazione di servizi pubblici, e altri), settore di utilizzo finale (edilizia residenziale, edilizia commerciale, infrastrutture/lavori pubblici, estrazione mineraria, petrolio e gas, produzione industriale, e altri), propulsione (diesel, ibrida, elettrica a batteria, a celle a combustibile a idrogeno, e altri) e area geografica (Indonesia, Thailandia, Vietnam, Filippine, Malesia, Singapore e resto dell'ASEAN). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per tipo di macchinario
| Escavatori |
| caricatori |
| Gru |
| Terne |
| Motolivellatrici |
| Pavimentatrici e compattatori |
| Altri (sollevatori telescopici, autocarri con cassone ribaltabile, ecc.) |
Per Applicazione
| Movimento terra |
| Calcestruzzo e costruzioni stradali |
| Movimentazione e logistica dei materiali |
| Supporto minerario |
| Demolizione e riciclaggio |
| Installazione delle utilità |
| Altro |
Per settore di utilizzo finale
| Edilizia residenziale |
| Costruzione commerciale |
| Infrastrutture / Lavori pubblici |
| Minerario |
| Olio e Gas |
| Industria manifatturiera |
| Altro |
Per propulsione
| Diesel |
| IBRIDO |
| Batteria elettrica |
| Celle a combustibile a idrogeno |
| Altro |
Per Nazione
| Indonesia |
| Tailandia |
| Vietnam |
| Philippines |
| Malaysia |
| Singapore |
| Resto dell'ASEAN (Myanmar, Laos, Cambogia, Brunei) |
| Per tipo di macchinario | Escavatori |
| caricatori | |
| Gru | |
| Terne | |
| Motolivellatrici | |
| Pavimentatrici e compattatori | |
| Altri (sollevatori telescopici, autocarri con cassone ribaltabile, ecc.) | |
| Per Applicazione | Movimento terra |
| Calcestruzzo e costruzioni stradali | |
| Movimentazione e logistica dei materiali | |
| Supporto minerario | |
| Demolizione e riciclaggio | |
| Installazione delle utilità | |
| Altro | |
| Per settore di utilizzo finale | Edilizia residenziale |
| Costruzione commerciale | |
| Infrastrutture / Lavori pubblici | |
| Minerario | |
| Olio e Gas | |
| Industria manifatturiera | |
| Altro | |
| Per propulsione | Diesel |
| IBRIDO | |
| Batteria elettrica | |
| Celle a combustibile a idrogeno | |
| Altro | |
| Per Nazione | Indonesia |
| Tailandia | |
| Vietnam | |
| Philippines | |
| Malaysia | |
| Singapore | |
| Resto dell'ASEAN (Myanmar, Laos, Cambogia, Brunei) |


Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi la domanda del mercato dei macchinari edili dell'ASEAN e dove si sta dirigendo?
Nel 8.51 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 10.82 miliardi di dollari entro il 2031, con un CAGR del 4.92%.
Quale Paese rappresenta la quota maggiore delle vendite di attrezzature?
L'Indonesia è leader con il 39.62% della domanda regionale grazie alla costruzione della capitale dell'arcipelago indonesiano e all'espansione delle miniere di nichel.
Quale segmento di attrezzature sta crescendo più rapidamente nel Sud-est asiatico?
Si prevede che le terne cresceranno a un CAGR del 5.94% entro il 2031, superando gli escavatori a causa della domanda di servizi comunali e di preparazione dei siti residenziali.
Quali strategie OEM si stanno rivelando più efficaci nella regione?
La localizzazione 2.0, ovvero l'assemblaggio delle attrezzature nel paese e la riduzione dei tempi di consegna dei componenti, unita alle funzionalità semi-autonome e telematiche, sta aiutando marchi come Hitachi, Komatsu, XCMG e Volvo CE ad acquisire quote di mercato.
Quali sono i principali rischi a cui vanno incontro gli appaltatori quando acquistano macchinari?
Costi di finanziamento più elevati, carenza di operatori certificati, reti di ricarica sparse per le apparecchiature ecologiche e volatilità della catena di fornitura derivante dalle tensioni commerciali tra Cina e Stati Uniti sono tutti fattori che incidono sul costo totale di proprietà.
Pagina aggiornata l'ultima volta il:



