

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
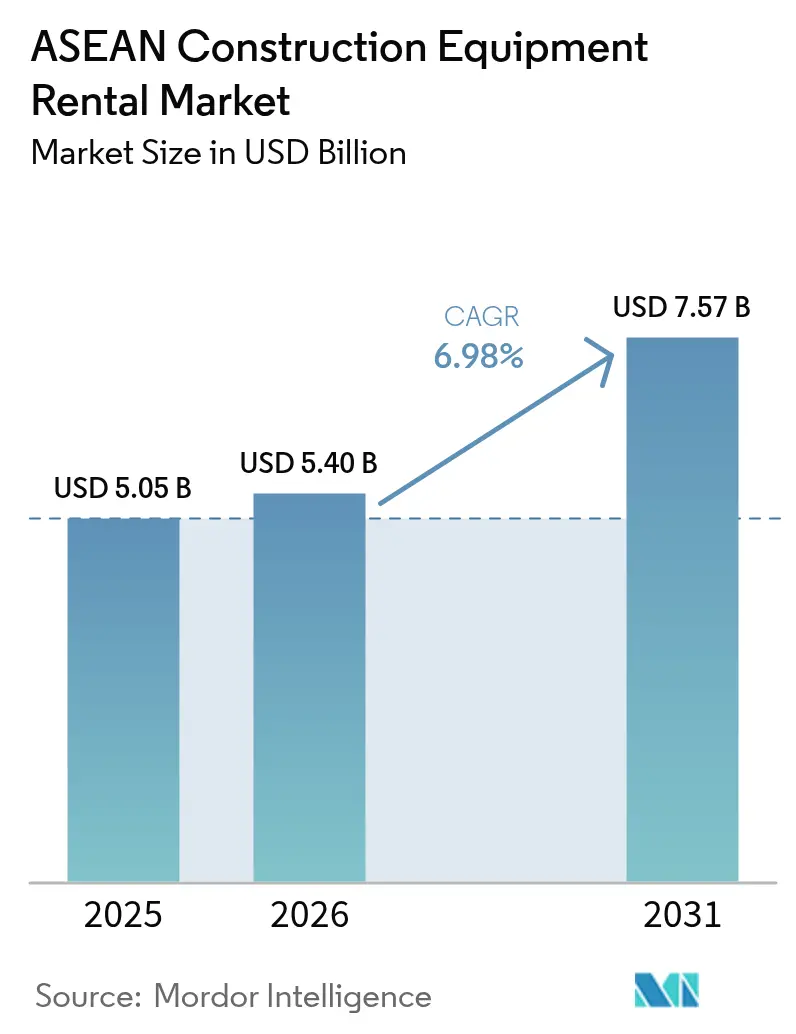
| Dimensione del mercato (2026) | 5.4 miliardo di dollari |
| Dimensione del mercato (2031) | 7.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.98% CAGR |
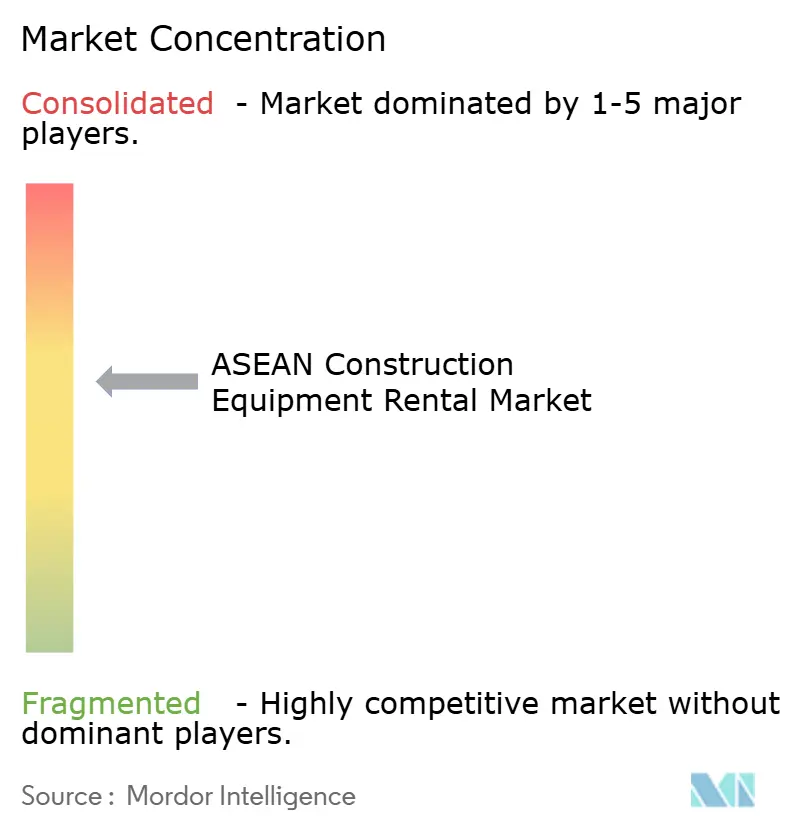
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del noleggio di attrezzature edili ASEAN di Mordor Intelligence
Il mercato del noleggio di attrezzature edili nell'ASEAN aveva un valore di 5.05 miliardi di dollari nel 2025 e si prevede che crescerà da 5.4 miliardi di dollari nel 2026 a 7.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.98% durante il periodo di previsione (2026-2031). Solidi progetti infrastrutturali, un'impennata degli investimenti diretti esteri (IDE) nel settore manifatturiero e la preferenza degli appaltatori per modelli operativi a basso impiego di capitale sostengono le prospettive di crescita, anche se le barriere tariffarie e i brevi cicli di progetto introducono volatilità nella domanda. I progetti strategici nazionali dell'Indonesia e la rapida erogazione di investimenti pubblici in Vietnam sostengono l'utilizzo delle attrezzature, mentre il programma di investimenti in conto capitale della Thailandia e la precoce adozione di macchinari elettrici a Singapore ampliano la domanda in tutte le classi di attrezzature. Le società di noleggio beneficiano della tariffazione basata sull'utilizzo tramite telematica, della facilitazione degli scambi commerciali regionali nell'ambito del sistema di transito doganale dell'ASEAN e dei contratti di servizio chiavi in mano che includono macchine, operatori e manutenzione. L'intensità competitiva rimane moderata, poiché le aziende giapponesi già presenti sul mercato si espandono a livello regionale e gli specialisti locali sfruttano i vantaggi della prossimità e gli strumenti digitali per la gestione delle flotte al fine di proteggere la propria quota di mercato nel settore del noleggio di attrezzature per l'edilizia nell'ASEAN.
Punti chiave del rapporto
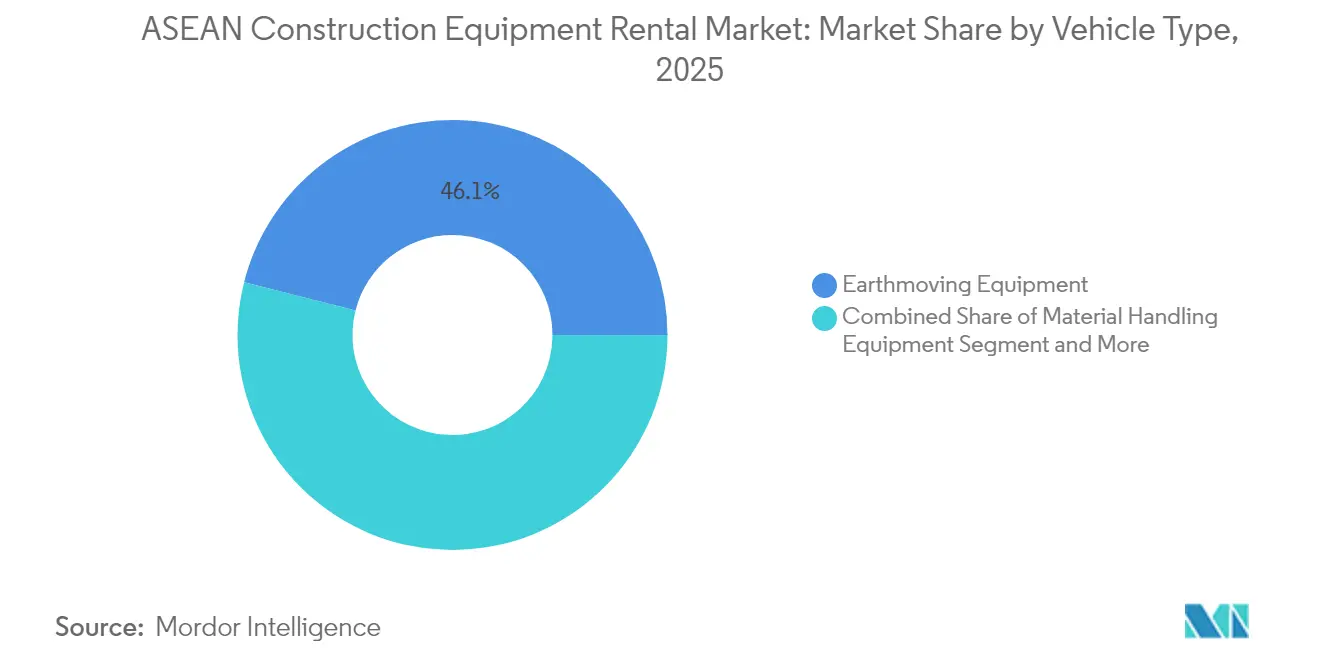
- Per tipologia di veicolo, nel 2025 le attrezzature per movimento terra hanno guidato il mercato del noleggio di attrezzature edili dell'ASEAN, con una quota di fatturato del 46.05%; si prevede che le macchine per la costruzione di cemento e strade cresceranno a un CAGR del 7.09% fino al 2031.
- In termini di propulsione, i motori a combustione interna hanno mantenuto una quota del 72.40% del mercato del noleggio di attrezzature edili dell'ASEAN nel 2025, mentre i motori elettrici sono destinati a registrare la crescita più rapida, con un CAGR del 7.04% entro il 2031.
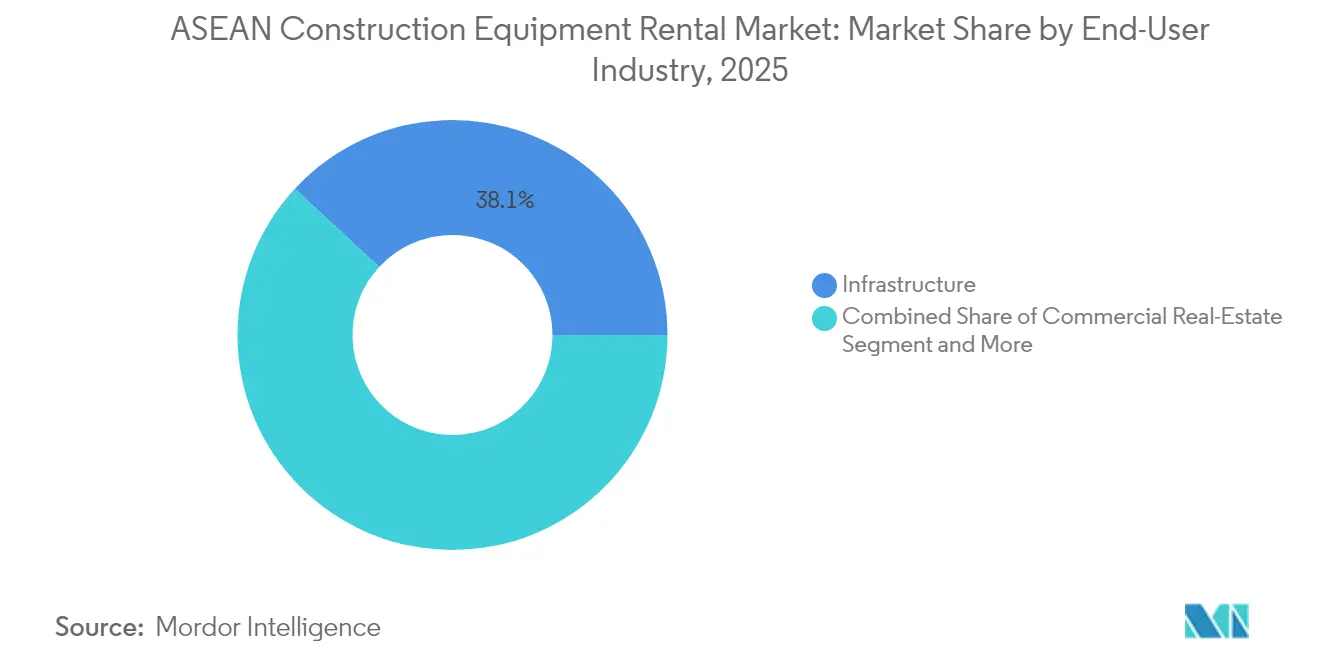
- Per settore di utilizzo finale, nel 2025 le infrastrutture hanno dominato una quota del 38.10% del mercato del noleggio di attrezzature edili dell'ASEAN. Al contrario, le applicazioni industriali e logistiche sono destinate a crescere a un CAGR del 7.18% nel periodo di previsione.
- In base alla durata del noleggio, i contratti a breve termine inferiori a sei mesi hanno conquistato il 62.60% della quota di mercato del noleggio di attrezzature edili dell'ASEAN nel 2025; i contratti chiavi in mano basati su progetti registreranno un CAGR del 7.12% entro il 2031.
- Per paese, nel 2025 l'Indonesia deteneva il 27.35% della quota di mercato del noleggio di attrezzature edili dell'ASEAN, mentre si prevede che il Vietnam guiderà la crescita con un CAGR del 7.16% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio di attrezzature edili ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi di stimolo basati sulle infrastrutture | + 1.8% | Indonesia, Thailandia, Vietnam, con ricadute su Malesia e Filippine | Medio termine (2-4 anni) |
| Espansione dei parchi industriali | + 1.5% | Corridoi di produzione di Vietnam, Indonesia e Thailandia | A lungo termine (≥ 4 anni) |
| Crescente preferenza per gli appaltatori | + 1.2% | ASEAN globale con la più forte adozione nei mercati urbani di Singapore e Malesia | A breve termine (≤ 2 anni) |
| Gestione digitale della flotta | + 0.9% | Singapore, Malesia e Thailandia sono stati i primi ad adottare questa strategia con espansione regionale | Medio termine (2-4 anni) |
| Progetti pilota di apparecchiature elettrificate in fase iniziale | + 0.7% | Zone di costruzione urbana di Singapore e Thailandia con normative sulle emissioni | Medio termine (2-4 anni) |
| Incentivi alla finanza verde collegati agli ESG | + 0.6% | Singapore, Malesia e Thailandia con mercati obbligazionari verdi in espansione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Programmi di stimolo basati sulle infrastrutture
La spesa pubblica costante nel mercato del noleggio di macchinari edili dell'ASEAN alimenta un costante arretrato di lavoro nei settori dei trasporti, dell'energia e dei progetti urbani. Il PSN indonesiano ha stanziato un budget significativo per iniziative chiave, concentrandosi su strade, porti e progetti idrici che dipendono fortemente da ampie flotte di macchine movimento terra. L'approccio proattivo del Vietnam è evidente, dato che ha già erogato una parte sostanziale del suo budget per gli investimenti pubblici per l'anno in corso, una mossa che rafforza i contratti di noleggio a lungo termine. Nel frattempo, la Thailandia ha destinato fondi considerevoli ai collegamenti di trasporto per i prossimi anni, aumentando la domanda di finitrici per calcestruzzo e attrezzature per la compattazione. L'OCSE prevede che l'Indonesia avrà bisogno di un massiccio investimento in infrastrutture resilienti ai cambiamenti climatici entro il prossimo decennio. Questa previsione evidenzia l'urgenza e segnala una crescente necessità di macchinari specializzati, in particolare per il drenaggio e la protezione dalle inondazioni, all'interno delle flotte a noleggio. A rafforzare questo slancio, la Banca Asiatica di Sviluppo evidenzia un significativo divario infrastrutturale in tutta l'Asia fino alla fine del decennio, suggerendo una solida domanda pluriennale di portafogli di locazione diversificati [1] “Meeting Asia's Infrastructure Needs,” Asian Development Bank, adb.org.
Espansione di parchi industriali e hub logistici
Negli ultimi tempi, il Vietnam ha attratto ingenti investimenti diretti esteri e ha avviato lo sviluppo di un importante spazio logistico a Bac Ninh. L'ASEAN prevede di espandere la propria area industriale nei prossimi anni, garantendo una domanda costante di attrezzature come trivelle, sollevatori telescopici e gruppi elettrogeni temporanei. Nel frattempo, Malesia e Indonesia stanno diventando punti di riferimento per gli assemblatori di componenti elettronici che puntano a catene di fornitura diversificate, con conseguenti allestimenti in più fasi basati su contratti di noleggio flessibili. Il mercato del noleggio di attrezzature edili dell'ASEAN sta assistendo a un'impennata della domanda di utensili di sollevamento di precisione, attrezzature compatibili con le camere bianche e macchine movimento terra compatte, alimentata dal nearshoring e dalla costruzione di magazzini e fabbriche basata sull'e-commerce.
Crescente preferenza dei contraenti per l'OPEX rispetto al CAPEX
Nel mercato del noleggio di attrezzature edili dell'ASEAN, gli sviluppatori stanno orientandosi verso il noleggio per evitare i rischi di ammortamento, il tutto mentre si trovano a gestire pipeline di progetti irregolari e obiettivi di capitale circolante più rigorosi. Gli appaltatori di Singapore stanno optando per il noleggio di piattaforme di demolizione ad alto raggio e betoniere elettriche, consentendo loro di sfruttare tecnologie avanzate senza investimenti ingenti. In Malesia, gli sforzi di ricostruzione post-pandemia hanno spinto le aziende a rafforzare il portafoglio ordini, con particolare attenzione alla riduzione al minimo delle immobilizzazioni. La divisione finanziaria di Astra International per le attrezzature pesanti ha registrato una crescita significativa, riflettendo una crescente preferenza per il finanziamento basato sull'utilizzo, una tendenza che sta rafforzando il mercato del noleggio. Inoltre, le piattaforme telematiche stanno sperimentando la fatturazione pay-per-use, riducendo di fatto le barriere di costo per l'accesso alle attrezzature a breve termine.
Gestione digitale della flotta e integrazione telematica
Le piattaforme di attrezzature connesse migliorano i tempi di attività e la trasparenza dei prezzi, consentendo ai noleggiatori del mercato del noleggio di attrezzature edili dell'ASEAN di allineare i costi alle ore di macchina effettive. Trackunit IrisX offre ai proprietari dashboard di utilizzo in tempo reale e avvisi di manutenzione predittiva che riducono i tempi di fermo. Smart Construction di Komatsu collega macchine e dati di cantiere su più progetti, consentendo pacchetti integrati di noleggio e gestione del cantiere. Le API AEMP standardizzano il flusso di dati tra flotte miste, facilitandone l'adozione. I contratti basati sull'utilizzo e l'immobilizzazione da remoto riducono il rischio di insolvenza, incoraggiando le società di noleggio a scalare le flotte con un minore impatto sul capitale circolante.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli di progetto brevi che causano volatilità dell'utilizzo | -1.1% | Thailandia, Filippine, Malesia con modelli di costruzione stagionali | A breve termine (≤ 2 anni) |
| Tariffe di importazione persistentemente elevate | -0.8% | Indonesia e Vietnam con restrizioni alla circolazione transfrontaliera delle attrezzature | A lungo termine (≥ 4 anni) |
| Ecosistema di manutenzione delle attrezzature frammentato | -0.5% | ASEAN regionale con il maggiore impatto in Cambogia, Laos e Myanmar | Medio termine (2-4 anni) |
| Lenta omologazione delle macchine pesanti elettriche a batteria | -0.4% | Sfide di armonizzazione normativa a livello ASEAN | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cicli di progetto brevi che causano volatilità dell'utilizzo
Nel mercato del noleggio di attrezzature edili dell'ASEAN, i tempi di costruzione sono compressi e si verificano picchi di inattività, erodendo i margini. Ciò è dovuto a una combinazione di approvazioni a singhiozzo, monsoni stagionali e ritardi nei finanziamenti. In Thailandia, le approvazioni di bilancio si spostano spesso verso la fine dei trimestri fiscali. Ciò si traduce in mobilitazioni simultanee, che mettono a dura prova l'offerta di noleggio. Di recente, un'importante impresa edile ha registrato profitti significativi, ma non ha raggiunto i suoi obiettivi di fatturato a causa dei ritardi nell'avvio dei progetti, sottolineando l'impatto della volatilità sulla pianificazione delle attrezzature. Per affrontare queste sfide, le società di noleggio mantengono scorte inutilizzate più ampie o impongono premi più elevati durante i periodi di inattività, gonfiando di conseguenza i costi dei progetti.
Tariffe di importazione persistentemente elevate sui macchinari usati
L'Indonesia impone un dazio, mentre il Vietnam impone un limite di età per i macchinari usati. Queste misure ostacolano il bilanciamento transfrontaliero delle flotte e fanno aumentare i costi di acquisizione nel mercato del noleggio di attrezzature edili dell'ASEAN. Le aziende più piccole, che dipendono da attrezzature di seconda mano a prezzi accessibili per espandere le proprie flotte, si trovano ad affrontare l'aumento dei prezzi e una scelta limitata. Nonostante la promessa del Sistema di Transito Doganale dell'ASEAN di significativi risparmi sui costi commerciali, i vincoli doganali e le lunghe pratiche burocratiche introducono costi aggiuntivi e ritardi. Ciò scoraggia i trasferimenti temporanei di attrezzature per importanti progetti regionali. La frammentazione del mercato continua, in attesa di una liberalizzazione dei regimi tariffari.
Analisi del segmento
Per tipo di veicolo: predominio del movimento terra in un contesto di accelerazione della costruzione di strade
Grazie alle iniziative di sviluppo territoriale in Indonesia e al livellamento dei parchi industriali in Malesia, le macchine movimento terra hanno conquistato il 46.05% del mercato del noleggio di attrezzature edili dell'ASEAN nel 2025. I macchinari per calcestruzzo e strade dovrebbero registrare un CAGR del 7.09% fino al 2031, grazie alla spinta degli investimenti in conto capitale della Thailandia che accelera i lavori di pavimentazione e di superficie. Le minipale compatte e le pale cingolate compatte guadagnano terreno nei cantieri angusti di Singapore, mentre i rulli vibranti rimangono essenziali per i sottofondi autostradali in tutto il Vietnam.
I sistemi di propulsione elettrici e ibridi emergono nelle betoniere e nelle piccole pale caricatrici, supportati dai caricabatterie da cantiere di Singapore e dai depositi pilota per la sostituzione delle batterie in Thailandia. Le consegne di unità Komatsu sono diminuite nel 2024, ma il fatturato derivante dai ricambi è aumentato, a dimostrazione di un elevato utilizzo della flotta che sostiene i noleggi aftermarket. Le gru di sollevamento di precisione supportano le strutture logistiche multipiano del Vietnam e la domanda di escavatori draganti speciali aumenta per i progetti di controllo delle inondazioni in Indonesia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per propulsione: slancio della trazione elettrica nonostante il predominio dei motori a combustione interna
I sistemi a combustione interna hanno mantenuto una quota del 72.40% del mercato del noleggio di attrezzature edili ASEAN nel 2025, poiché l'alimentazione diesel rimane ineguagliabile per impieghi gravosi o in aree remote. Si prevede tuttavia che le unità elettriche cresceranno del 7.04% con un CAGR fino al 2031, trainate dai mandati di Singapore per i cantieri a basse emissioni e dai progetti pilota thailandesi di autobetoniere a batteria. Le unità ibride sono utilizzate per applicazioni su ponti, dove i lunghi tempi di autonomia sono essenziali, ma il risparmio di carburante è apprezzato.
I miglioramenti nella densità delle batterie e i depositi di ricarica raggruppati consentono alle società di noleggio di ruotare le flotte elettriche in modo efficiente. H&E Equipment Services segnala che un terzo delle sue unità a noleggio attive sono elettriche, a conferma del risparmio sui costi operativi. I motori diesel rimangono prevalenti nei progetti minerari indonesiani privi di alimentazione di rete, mentre i motori a benzina si riducono a piccoli utensili con l'avvicinarsi della parità delle batterie.
Per settore dell'utente finale: leadership nelle infrastrutture con aumento della logistica industriale
Grazie alla spesa governativa per trasporti, energia e resilienza, nel 2025 i progetti infrastrutturali hanno rappresentato il 38.10% del mercato del noleggio di attrezzature edili dell'ASEAN. Le costruzioni industriali e logistiche sono destinate a superare il 7.18% di CAGR, alimentate dalla delocalizzazione dell'assemblaggio di componenti elettronici e dall'immagazzinamento per l'e-commerce in Vietnam e Malesia.
Il settore immobiliare commerciale registra una domanda selettiva nelle zone a uso misto di Singapore, sebbene i maggiori costi di finanziamento frenino le costruzioni speculative. Gli affitti delle attività minerarie aumentano ciclicamente con l'estrazione di nichel indonesiana, mentre gli impianti di energia rinnovabile incrementano gli ordini per ascensori di precisione e piattaforme di accesso. La costruzione di torri per le telecomunicazioni e i parchi solari aumentano la domanda di nicchia per le gru montate su camion nelle zone rurali dell'ASEAN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per durata del noleggio: prevalenza a breve termine con crescita dell'integrazione chiavi in mano
I contratti a breve termine, inferiori a sei mesi, hanno soddisfatto il 62.60% del mercato del noleggio di attrezzature edili dell'ASEAN nel 2025, poiché gli appaltatori si tutelano dai ritardi nei progetti. Si prevede che i pacchetti chiavi in mano che combinano macchine, operatori e servizi cresceranno a un CAGR del 7.12%, poiché i costruttori esternalizzano la complessità logistica.
Gli accordi a lungo termine garantiscono tariffe su corridoi infrastrutturali pluriennali, ma rappresentano una quota minore laddove il finanziamento è basato su milestone. Le attrezzature che richiedono un'elevata mobilità, come le gru a torre, spesso rimangono in loco per oltre dodici mesi, stabilizzando l'utilizzo per società di noleggio specializzate come PT Mulia Rentalindo Persada, con flotte in crescita esponenziale.
Analisi geografica
Nel 2024, l'Indonesia deteneva una quota significativa del mercato del noleggio di attrezzature edili dell'ASEAN, sostenuta dai megaprogetti PSN, dalle iniziative di lavorazione del nichel e da reti di distribuzione consolidate. Nel frattempo, il Vietnam è destinato a registrare la crescita più rapida, alimentata da un consistente afflusso di investimenti diretti esteri (IDE), da ampi sviluppi industriali e dalla spinta verso nuove autostrade. L'estesa rete PSN comprende strade a pedaggio, porti e progetti idrici, tutti con una forte domanda di escavatori, gru e finitrici. La rete Komatsu di United Tractors, insieme ai servizi finanziari di Astra International, semplifica l'accessibilità alle attrezzature. Tuttavia, è degno di nota il calo delle vendite di Komatsu nello stesso anno, attribuito alla riprogrammazione dei progetti. Inoltre, studi dell'OCSE evidenziano un'imminente necessità di investimenti per la resilienza, suggerendo crescenti opportunità per pompe di dragaggio e trivelle anti-inondazione.
Il Vietnam traccia la rotta più promettente. Nel 2024, una parte significativa degli esborsi per investimenti pubblici ha rafforzato gli arretrati degli appaltatori. Contemporaneamente, un consistente afflusso di IDE si sta dirigendo verso impianti elettronici e di energia rinnovabile. A dimostrazione di questo slancio, BW Industrial ed ESR stanno sviluppando hub a Bac Ninh, concentrandosi su una logistica che si basa in larga misura su pompe per calcestruzzo e sollevatori telescopici. L'ingresso di Korea Rental Vina, che sta creando nodi sia ad Hanoi che a Ho Chi Minh, segnala una solida fiducia internazionale nel mercato. Tuttavia, FiinRatings ha segnalato potenziali preoccupazioni: le difficoltà del mercato residenziale e le imminenti scadenze obbligazionarie potrebbero frenare l'entusiasmo nei segmenti non industriali.
La Thailandia si trova in una posizione di equilibrio. Con un piano di investimenti mirato al potenziamento di ferrovie, strade e aeroporti, si registra un notevole aumento della domanda di attrezzature per la compattazione e la pavimentazione. Rent (Thailand) Co. vanta un inventario impressionante, offrendo un'ampia gamma di articoli in numerose categorie, con la tecnologia telematica che migliora l'accuratezza della fatturazione. Singapore, nonostante le sue dimensioni ridotte, è all'avanguardia nell'innovazione: pioniera nelle betoniere elettriche, nei caricabatterie da cantiere e nell'applicazione di rigorosi standard sulle emissioni che stanno definendo parametri di riferimento per la regione. Mentre i parchi industriali malesi stanno traendo vantaggio dalle tendenze del nearshoring, le Filippine si trovano ad affrontare alcune sfide: il ritardo nei finanziamenti PPP sta rallentando la crescita della domanda di noleggio. Mercati emergenti come Cambogia, Laos, Myanmar e Brunei, sebbene attualmente attori modesti, sono pronti a trarre vantaggio dalla continua espansione delle catene di approvvigionamento regionali.
Panorama normativo
Il quadro normativo per il noleggio di attrezzature edili nell'ASEAN è influenzato dai meccanismi di facilitazione degli scambi e dalle norme tecniche nazionali non armonizzate, che a loro volta incidono sulla mobilità della flotta e sui costi di sbarco. Nell'ambito degli accordi commerciali dell'ASEAN, l'ammissibilità alle tariffe preferenziali dipende dalla corretta documentazione di origine ai sensi degli accordi ATIGA/RCEP, nonché dal rispetto delle normative tecniche locali citate negli elenchi degli standard ASEAN e dalle linee guida di armonizzazione gestite nell'ambito dell'ACCSQ.
In Thailandia, l'attività è disciplinata dal codice TSIC 77305 per il noleggio e il leasing di macchinari per l'edilizia e l'ingegneria civile, con conseguenti ripercussioni sulle procedure fiscali e di rilascio delle licenze. A partire dal 2026, le modifiche doganali e documentali hanno introdotto ulteriori adempimenti per la movimentazione transfrontaliera dei macchinari. La piattaforma elettronica RCEP per il Certificato di Origine (e-CO), operativa da aprile 2026, supporta la verifica digitale per abbreviare i cicli di sdoganamento, mentre le revisioni del codice HS, comunicate dopo giugno 2026, richiedono una classificazione accurata per le attrezzature intelligenti o a controllo elettronico al fine di evitare controversie tariffarie e procedurali. I requisiti a livello nazionale continuano a influenzare l'economia del noleggio, tra cui il meccanismo di ritenuta alla fonte per il noleggio di attrezzature in Indonesia, ai sensi del Regolamento del Ministero delle Finanze n. 141/PMK.03/2015, e i requisiti di registrazione e conformità per le attrezzature pesanti, supervisionati dalla Construction Industry Authority of the Philippines (CIAP).
Analisi della catena del valore
La catena del valore del noleggio di macchine edili nell'ASEAN inizia in genere con i produttori di apparecchiature originali (OEM) e i rivenditori autorizzati che forniscono macchine nuove, ricambi e garanzie, per poi passare attraverso istituti finanziari e società di leasing prima di arrivare alle società di noleggio che si occupano dell'acquisizione della flotta, della gestione dei depositi, della spedizione e della manutenzione. Gli operatori di noleggio si differenziano per le reti di assistenza, la disponibilità degli operatori e la preparazione al servizio post-vendita, con piattaforme telematiche e di gestione della flotta sempre più integrate nel monitoraggio dell'utilizzo, nella manutenzione predittiva e nella fatturazione basata sull'utilizzo. Il panorama competitivo comprende reti regionali collegate al Giappone e leader locali, e l'integrazione con OEM o distributori continua a influenzare l'accesso a ricambi e assistenza nei diversi mercati.
Dal punto di vista operativo, la catena si basa su infrastrutture di deposito e logistiche per riposizionare le attrezzature tra i vari progetti e, ove possibile, oltre confine attraverso processi di transito doganale e flussi di lavoro di documentazione di origine. La manutenzione e la disponibilità dei ricambi rimangono fondamentali per garantire la continuità operativa, soprattutto per le flotte di macchine movimento terra che rappresentano la quota maggiore di utilizzo, con un ecosistema che dipende dai canali di ricambi OEM e da officine indipendenti, variabili da paese a paese. Anche la localizzazione da parte dei fornitori sta diventando sempre più evidente come strategia per supportare la domanda di noleggio a valle; ad esempio, il Gruppo Manitou ha lanciato una nuova filiale indonesiana nel maggio 2026, che rafforza la copertura locale di vendita e assistenza, alimentando la fornitura di flotte a noleggio e il supporto per l'intero ciclo di vita.
Panorama competitivo
La concorrenza nel mercato del noleggio di attrezzature edili dell'ASEAN è moderata. Le multinazionali giapponesi Kanamoto e Aktio estendono la loro presenza dalla Thailandia a Malesia, Indonesia e Myanmar per acquisire collaborazioni transfrontaliere. Aktio sfrutta una rete telematica comune per riposizionare le macchine inattive oltre confine, riducendo i costi di proprietà [3] “Global Network Overview,” Aktio Corporation, aktio.co.jp.
I leader locali mantengono un vantaggio in termini di velocità e fidelizzazione del cliente. Sin Heng Heavy Machinery e Tat Hong Holdings offrono flotte di assistenza 24 ore su 24, fondamentali quando le perturbazioni meteorologiche richiedono interventi rapidi. La flotta di 700 unità di PT Mulia Rentalindo Persada riflette la profondità del movimento terra in Indonesia, mentre Rent (Thailand) Co. offre piattaforme di accesso specializzate per lavori in aree urbane con grattacieli.
Gli OEM approfondiscono l'integrazione verticale. L'acquisizione di UMW Komatsu Heavy Equipment da parte di Komatsu nell'agosto 2024 gli offre punti di noleggio diretti in Malesia, Singapore, Myanmar e Brunei. I concessionari Caterpillar sperimentano modelli di abbonamento che integrano la manutenzione e l'analisi telematica nelle tariffe di noleggio, sfidando i mercati indipendenti. Opportunità di nicchia emergono nel settore delle attrezzature elettriche a batteria, delle gru cingolate ad alta capacità per il montaggio di turbine eoliche e degli escavatori anfibi per progetti di resilienza climatica.
Leader del settore del noleggio di attrezzature edili dell'ASEAN
Kanamoto Co. Ltd
Aktio Co. Ltd
Sin Heng Pesanti Macchinari Limitati
Affitto (Thailandia) Co. Ltd
Noleggio macchinari Shanghai Pangyuan Co. Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Kanamoto Co. Ltd ha pubblicato il bilancio consolidato semestrale per l'esercizio chiuso al 31 ottobre 2026 (secondo i principi contabili giapponesi GAAP), indicando l'andamento degli investimenti in conto capitale per la flotta nelle reti di noleggio dell'ASEAN. Il documento illustra le strategie di approvvigionamento e la strategia di flotta delle reti di noleggio a guida giapponese operanti nei mercati ASEAN.
- Maggio 2025: Sin Heng Heavy Machinery Limited ha pubblicato il suo Rapporto Annuale 2024, fornendo una panoramica sulla strategia della flotta e sulla presenza operativa a Singapore e nei mercati ASEAN limitrofi. Finanziatori e controparti hanno utilizzato il documento per valutare la capacità di noleggio delle attrezzature e la prontezza di servizio.
- Agosto 2024: Komatsu ha completato l'acquisizione di UMW Komatsu Heavy Equipment, che comprende le attività in Malesia, Singapore, Myanmar, Brunei e Papua Nuova Guinea, rafforzando la distribuzione e l'assistenza per le attrezzature Komatsu. L'accordo migliora anche l'accesso ai ricambi e alla manutenzione per le flotte a noleggio.
Ambito del rapporto sul mercato del noleggio di attrezzature edili dell'ASEAN
Le attrezzature da costruzione si riferiscono a veicoli pesanti appositamente progettati per l'esecuzione di lavori di costruzione, che più frequentemente comportano operazioni di movimento terra.
Il mercato del noleggio di macchine movimento terra dell'ASEAN è segmentato per tipo di veicolo (macchine movimento terra, movimentazione materiali), per tipo di propulsione (motore a combustione interna, trazione ibrida) e per area geografica (Indonesia, Tailandia, Vietnam, Singapore, Malesia, Filippine e Resto dell'ASEAN).
Il rapporto offre le dimensioni del mercato e le previsioni per il noleggio di attrezzature da costruzione dell'ASEAN in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di veicolo
| Attrezzatura per movimento terra | Escavatori |
| caricatori | |
| Bulldozer | |
| Minipale e caricatrici compatte cingolate | |
| Movimentazione dei materiali | Gru (cingolate, mobili, a torre) |
| Carrelli elevatori e sollevatori telescopici | |
| Macchine per la costruzione di cemento e strade | |
| Compattazione |
Per propulsione
| Motore IC | Diesel |
| Benzina | |
| Hybrid Drive | |
| Azionamento elettrico |
Per settore degli utenti finali
| Infrastruttura |
| Immobili commerciali |
| Industriale e Logistica |
| Miniere e cave |
| Olio e gas |
| Altri settori specializzati |
Per durata del noleggio
| Breve termine |
| di un noleggio |
Per Nazione
| Indonesia |
| Tailandia |
| Vietnam |
| Singapore |
| Malaysia |
| Philippines |
| Cambogia |
| Laos |
| Myanmar |
| Brunei |
| Per tipo di veicolo | Attrezzatura per movimento terra | Escavatori |
| caricatori | ||
| Bulldozer | ||
| Minipale e caricatrici compatte cingolate | ||
| Movimentazione dei materiali | Gru (cingolate, mobili, a torre) | |
| Carrelli elevatori e sollevatori telescopici | ||
| Macchine per la costruzione di cemento e strade | ||
| Compattazione | ||
| Per propulsione | Motore IC | Diesel |
| Benzina | ||
| Hybrid Drive | ||
| Azionamento elettrico | ||
| Per settore degli utenti finali | Infrastruttura | |
| Immobili commerciali | ||
| Industriale e Logistica | ||
| Miniere e cave | ||
| Olio e gas | ||
| Altri settori specializzati | ||
| Per durata del noleggio | Breve termine | |
| di un noleggio | ||
| Per Nazione | Indonesia | |
| Tailandia | ||
| Vietnam | ||
| Singapore | ||
| Malaysia | ||
| Philippines | ||
| Cambogia | ||
| Laos | ||
| Myanmar | ||
| Brunei | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del noleggio di attrezzature edili nell'ASEAN?
Nel 5.4 il mercato valeva 2026 miliardi di dollari.
Quanto velocemente sta aumentando la domanda di attrezzature elettriche per l'edilizia?
Si prevede che il noleggio di veicoli elettrici crescerà a un CAGR del 7.04% entro il 2031, superando la domanda di veicoli diesel.
Quale Paese offre il più alto potenziale di crescita per i fornitori di servizi di noleggio?
Grazie ai grandi afflussi di IDE e all'accelerazione della spesa per le infrastrutture, si prevede che il Vietnam crescerà a un CAGR del 7.16%.
Perché gli affitti a breve termine sono così diffusi nell'ASEAN?
Gli appaltatori privilegiano la flessibilità in considerazione dei rischi meteorologici stagionali e delle variabili approvazioni dei progetti, il che porta a una quota del 62.60% per gli affitti di durata inferiore a sei mesi.
In che modo le piattaforme telematiche possono essere utili alle società di noleggio?
I sistemi connessi migliorano il monitoraggio dell'utilizzo, consentono prezzi basati sul consumo e riducono i tempi di fermo per manutenzione, aumentando la redditività della flotta.
Cosa limita il movimento transfrontaliero di attrezzature nell'ASEAN?
Le tariffe di importazione e i limiti di età sui macchinari usati in Indonesia e Vietnam aumentano i costi e complicano l'ottimizzazione della flotta regionale.


