

Dimensioni e quota di mercato della consulenza edile nell'ASEAN.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
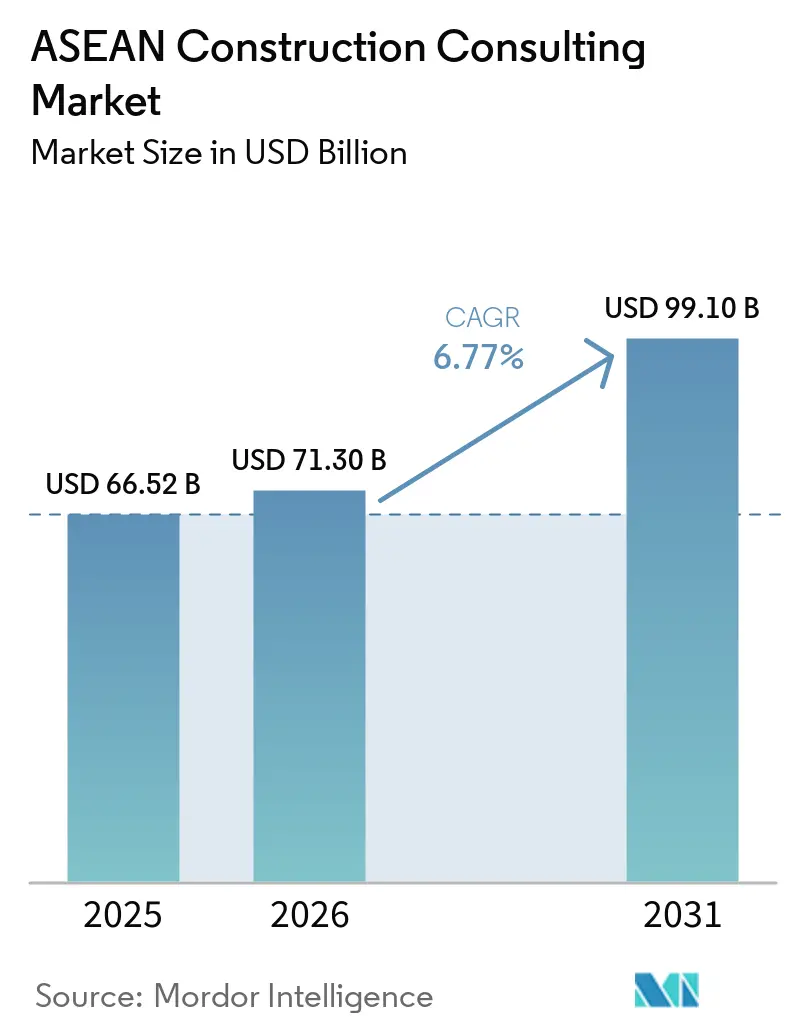
| Dimensione del mercato (2026) | 71.30 miliardo di dollari |
| Dimensione del mercato (2031) | 99.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.77% CAGR |
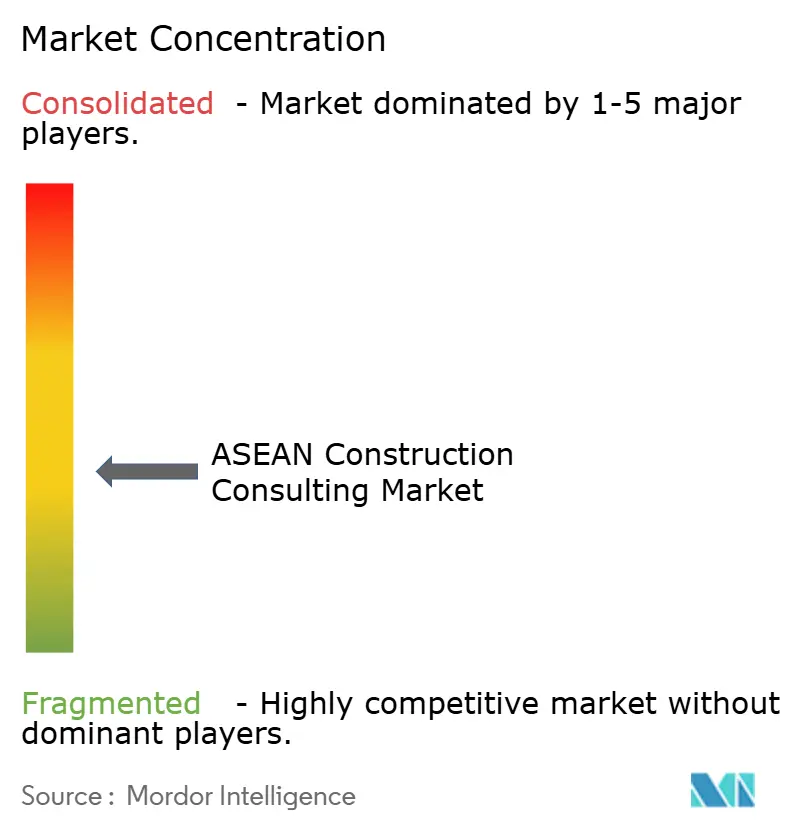
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della consulenza edile nell'ASEAN a cura di Mordor Intelligence
Si prevede che il mercato della consulenza edile nell'ASEAN crescerà da 66.52 miliardi di dollari nel 2025 a 71.3 miliardi di dollari nel 2026, per poi raggiungere i 99.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.77% nel periodo 2026-2031. Gli obblighi di digitalizzazione, i programmi per le smart city e i megaprogetti nel settore dei semiconduttori stanno orientando la spesa per la consulenza verso servizi integrati per l'intero ciclo di vita dei progetti, piuttosto che verso contratti di supervisione basati sull'offerta più bassa. Le aziende con team interni di Building Information Modeling (BIM) si stanno aggiudicando pacchetti complessi legati all'implementazione di CORENET X a Singapore e al National BIM e-Submission in Malesia, mentre il trasferimento della capitale nell'arcipelago indonesiano di Nusantara rappresenta il principale flusso di lavoro nei settori dell'edilizia abitativa, dei trasporti e delle infrastrutture. Un'inversione di tendenza a livello regionale verso il finanziamento privato sta accelerando i processi decisionali, poiché gli investitori nei data center e nei veicoli elettrici evitano le lente gare d'appalto pubbliche. Al contempo, le norme di sostenibilità previste dalla Tassonomia ASEAN versione 4 hanno trasformato gli audit energetici e la verifica delle obbligazioni verdi in flussi di entrate ricorrenti.
Punti chiave del rapporto
- Per tipologia di servizio, la consulenza in gestione di progetti ha dominato il mercato della consulenza edile nell'ASEAN con una quota del 46.55% nel 2025, mentre si prevede che i servizi di progettazione e ingegneria cresceranno a un tasso annuo composto (CAGR) dell'8.67% fino al 2031.
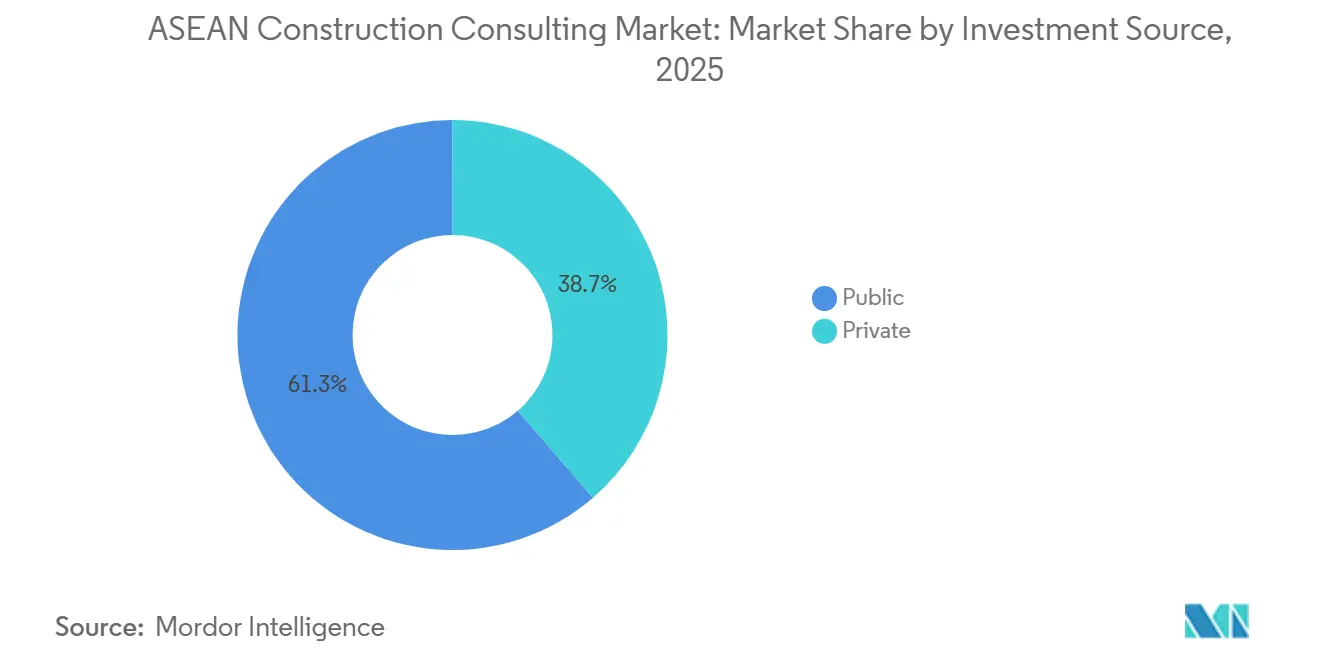
- In base alla fonte di investimento, nel 2025 il settore pubblico rappresentava il 61.33% del mercato della consulenza edile nell'ASEAN; la spesa del settore privato sta crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.06% fino al 2031.
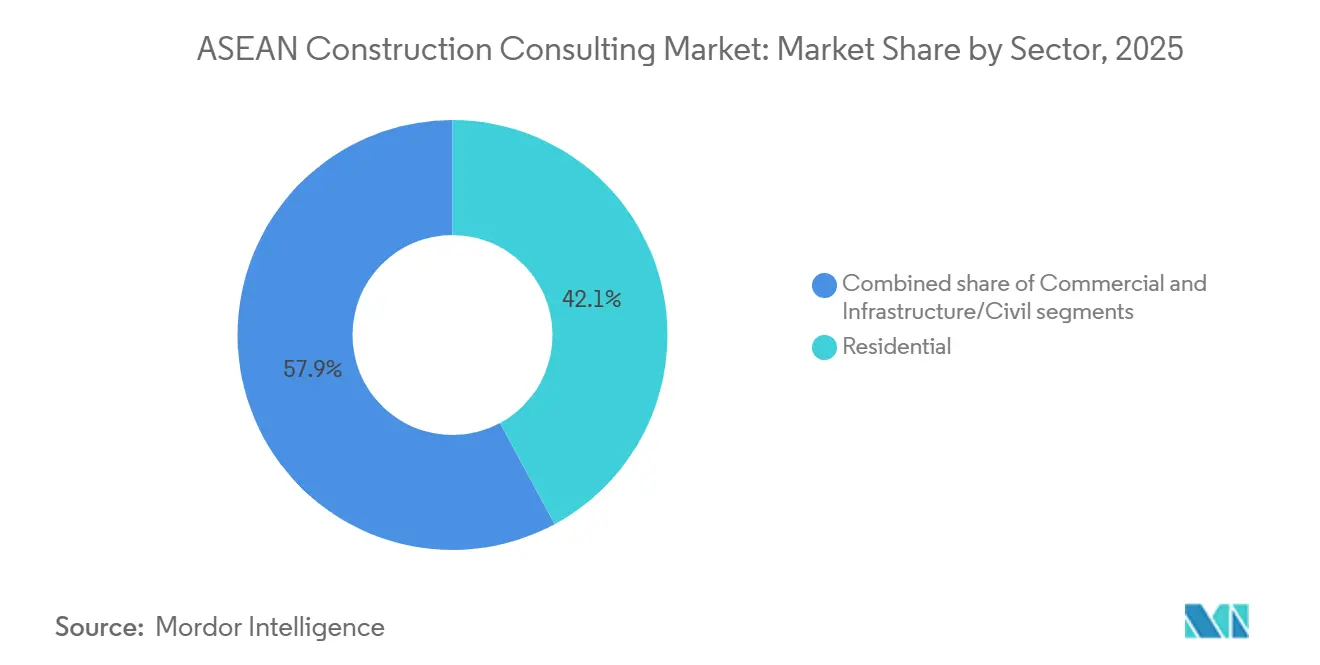
- Per settore, l'edilizia residenziale ha rappresentato il 42.12% della spesa per consulenze nel 2025, tuttavia la consulenza infrastrutturale si sta espandendo al ritmo più rapido con un CAGR del 7.85% fino al 2031, trainata dal fabbisogno di investimenti cumulativi di 764 miliardi di dollari per la rete elettrica dell'ASEAN entro il 2045.
- Per tipologia di costruzione, le nuove costruzioni hanno dominato con una quota di mercato del 68.44% nel 2025, mentre si prevede che le ristrutturazioni cresceranno a un tasso annuo composto dell'8.19% fino al 2031, spinte dalle soglie di prestazione energetica della versione 4 della tassonomia ASEAN e dagli obblighi di ricertificazione LEED.
- Dal punto di vista geografico, l'Indonesia ha conquistato il 33.22% della spesa regionale per la consulenza nel 2025, trainata dal programma di partenariato pubblico-privato (PPP) dell'arcipelago indonesiano da 130 trilioni di rupie, mentre il Vietnam ha registrato la crescita più rapida con un CAGR dell'8.19%, grazie agli investimenti diretti esteri (IDE) nel settore dei semiconduttori, che hanno superato i 14.2 miliardi di dollari in 241 progetti.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della consulenza edile nell'ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il trasferimento di Nusantara sblocca le pipeline di megaprogetti | + 1.5% | Indonesia, con ripercussioni anche in Malesia e Singapore. | A lungo termine (≥ 4 anni) |
| I cluster di semiconduttori e veicoli elettrici necessitano di consulenza infrastrutturale specializzata | + 1.3% | Vietnam, Thailandia, Malesia | A lungo termine (≥ 4 anni) |
| I progetti pilota per le città intelligenti ampliano gli ambiti di consulenza integrata. | + 1.2% | Indonesia, Thailandia, Filippine, Singapore | Medio termine (2-4 anni) |
| La finanza mista multilaterale aumenta il volume delle consulenze sui partenariati pubblico-privato. | + 1.1% | Vietnam, Filippine, Indonesia, Thailandia | Medio termine (2-4 anni) |
| I requisiti BIM accelerano l'adozione dei PMC digitali | + 1.0% | Singapore, Malesia, Tailandia | A breve termine (≤ 2 anni) |
| La tassonomia della finanza verde guida la consulenza sulla sostenibilità | + 0.9% | A livello dell'ASEAN | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il trasferimento della capitale indonesiana di Nusantara sblocca le pipeline del megaprogetto
Entro la metà del 2025 erano già stati definiti impegni pubblico-privati per un valore di 8.6 miliardi di dollari destinati ad alloggi, strade a pedaggio e ferrovie urbane. Il finanziamento per la pianificazione di città intelligenti concesso dalla US Trade and Development Agency nel febbraio 2026 conferma l'interesse internazionale a sperimentare fin da subito i concetti di digital twin. Il trasferimento delle funzioni esecutive e legislative richiede infrastrutture sociali, servizi di pubblica utilità e un sistema di trasporto pubblico ad alta capacità, ognuno con specifici ambiti di fattibilità, progettazione e supervisione. Le aziende internazionali con sedi a Giacarta stanno ottenendo partecipazioni in joint venture, ampliando la propria presenza nel mercato della consulenza edile dell'ASEAN.
Cluster di produzione di semiconduttori e veicoli elettrici guidano la consulenza infrastrutturale specializzata
Il Vietnam ha registrato investimenti per 14.2 miliardi di dollari nel settore dei chip, distribuiti su 241 progetti, mentre la bozza della roadmap thailandese per i semiconduttori punta a raggiungere i 70 miliardi di dollari entro il 2050. Gli stabilimenti richiedono acqua ultrapura, camere bianche di classe 100 e sistemi per la gestione dei rifiuti pericolosi: competenze che vanno oltre i servizi edili standard. Per soddisfare queste esigenze stanno emergendo consorzi transfrontalieri di progettazione, costruzione e gestione, mantenendo le tariffe specializzate all'interno del mercato della consulenza edile dell'ASEAN.
I progetti di punta delle città intelligenti dell'ASEAN stimolano la domanda di consulenza integrata.
La rete ASEAN Smart Cities Network ha elencato 134 iniziative attive nella sua revisione del 2025 e l'81% è ancora in costruzione, garantendo una domanda pluriennale di piani regolatori orientati al trasporto pubblico e di progettazione di aree urbane. L'hub di Bang Sue a Bangkok, la rete di autobus a transito rapido di Davao lunga 600 chilometri e il centro di comando integrato di Nusantara illustrano come le opere civili ora combinino livelli di dati, sicurezza informatica e Internet delle cose. I consulenti vincenti schierano quindi team multidisciplinari che spaziano dall'ingegneria civile a quella elettrica e alla scienza dei dati, una combinazione che spesso manca alle piccole imprese locali. Gli ambiti integrati si traducono in onorari medi più elevati e durate contrattuali più lunghe, a supporto della visibilità dei ricavi nel mercato della consulenza edile dell'ASEAN [1] ASEAN Taxonomy Board, “ASEAN Taxonomy Version 4,” asean.org.
I programmi di finanziamento misto ADB/AIIB incrementano i volumi di consulenza sulle transazioni di partenariato pubblico-privato (PPP).
Il prestito di 300 milioni di dollari concesso dalla Banca Asiatica d'Investimento per le Infrastrutture (AIIB) ai terminal portuali filippini nell'ambito del progetto Crane esemplifica un meccanismo in cui gli Stati sovrani sfruttano il capitale privato. I consulenti elaborano matrici di allocazione del rischio, modelli tariffari e studi di ingegneria finanziabili. Autostrade come la Nam Dinh-Thai Binh in Vietnam, realizzata con il sistema BOT (Build-Operate-Transfer), sottolineano la necessità di previsioni sul traffico, servizi di ingegneria e finanziamento e garanzie di conformità, intensificando i flussi di lavoro di consulenza nel mercato della consulenza edilizia dell'ASEAN.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La tendenza ad aggiudicarsi solo l'offerta più bassa riduce le possibilità di valore aggiunto. | -0.8% | Indonesia, Filippine, Thailandia | A breve termine (≤ 2 anni) |
| Le pause dei progetti dovute al ciclo politico interrompono il flusso di cassa | -0.6% | Thailandia, Filippine, Malesia | A breve termine (≤ 2 anni) |
| La carenza di personale certificato BIM/LEED/EDGE limita la capacità | -0.5% | Thailandia, Vietnam, Filippine, Indonesia | Medio termine (2-4 anni) |
| Le lacune transfrontaliere in materia di accreditamento del lavoro aumentano gli attriti nella fornitura dei servizi. | -0.4% | A livello dell'ASEAN | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La tendenza ad affidarsi all'offerta più bassa riduce il valore aggiunto.
Molte gare d'appalto subnazionali si basano ancora per il 70-80% sul prezzo, scoraggiando i consulenti dall'includere analisi dei costi del ciclo di vita o servizi di digital twin. Le linee guida multilaterali promuovono la valutazione del rapporto qualità-prezzo, ma la loro attuazione rimane discontinua. Finché i ministeri non si allineeranno sulle procedure di appalto più vantaggiose, la pressione sui margini persisterà. Questa dinamica penalizza in particolare le aziende di medie dimensioni nel mercato della consulenza edile dell'ASEAN.
Le interruzioni dei progetti dovute al ciclo politico interrompono il flusso di cassa
La Thailandia ha bloccato progetti ferroviari e di protezione dalle inondazioni per un valore di 40 miliardi di dollari durante il suo periodo di transizione fino al 2025, mentre le Filippine hanno ritardato la costruzione del Manila Bay Bridge a causa di revisioni sulla sicurezza. Tali pause lasciano i consulenti con personale inattivo e costi di gara non recuperati. La diversificazione tra settori e confini è ora una priorità difensiva per le aziende attive nel mercato della consulenza edile dell'ASEAN [2] Reuters, “Manila Bay Bridge Delay,” reuters.com.
Analisi del segmento
Per tipologia di servizio: la domanda si sposta verso l'eccellenza nella progettazione front-end.
Nel 2025, la consulenza per la gestione dei progetti (Project Management Consultancy) ha conquistato il 46.55% della quota di mercato della consulenza edile nell'ASEAN, poiché i committenti cercavano un punto di controllo unico, dalla fase concettuale alla messa in servizio. Tuttavia, si prevede che i servizi di progettazione e ingegneria cresceranno a un tasso annuo composto (CAGR) dell'8.67% fino al 2031, grazie agli obblighi imposti dal BIM che potenziano la validazione dei modelli e il coordinamento digitale. CORENET X richiede ai consulenti di presentare file parametrici, aumentando i costi per il rilevamento delle interferenze e il controllo dei costi 5D. Gli studi di fattibilità e i rapporti di progetto dettagliati rimangono di dimensioni inferiori, ma presentano margini elevati se legati a finanziamenti multilaterali, fungendo spesso da trampolino di lancio per ruoli successivi di consulenza per la gestione dei progetti. La pianificazione urbanistica accelera nei corridoi delle smart city, ma in genere si concentra su studi di progettazione urbana di nicchia che collaborano con aziende più grandi. Nel complesso, questi cambiamenti riequilibrano le tariffe, innalzando al contempo le barriere tecniche in tutto il mercato della consulenza edile nell'ASEAN.
I tradizionali pacchetti PMC (Project Management Company) si concentravano un tempo sulla supervisione quotidiana del cantiere e sulla rendicontazione dei progressi. Oggi, i committenti richiedono pianificazione predittiva, verifica delle quantità tramite droni e dashboard per il monitoraggio delle emissioni di carbonio. Gli studi di progettazione con team software interni si stanno addentrando nel territorio dei PMC, integrando concept, autorizzazioni e analisi della costruzione. Viceversa, i grandi PMC stanno acquisendo studi di progettazione specializzati per assicurarsi le fasi iniziali. Il mercato della consulenza edile nell'ASEAN, legato ad ambiti integrati di progettazione, costruzione e gestione, cresce quindi più rapidamente rispetto ai contratti di supervisione autonomi, premiando le aziende che sfumano i confini tradizionali dei servizi.
Per settore: la consulenza infrastrutturale cresce nel settore residenziale
Nel 2025, i progetti residenziali hanno rappresentato il 42.12% della spesa per la consulenza edile nell'ASEAN, a causa della rapida espansione edilizia in Indonesia nell'arcipelago indonesiano e della densificazione di Metro Manila. La consulenza infrastrutturale, sebbene di dimensioni inferiori, è in crescita con un CAGR del 7.85%, trainata da interconnessioni di rete elettrica, autostrade e terminal container. Il mercato della consulenza edile nell'ASEAN, legato esclusivamente ai corridoi di trasmissione, potrebbe superare i 12 miliardi di dollari entro il 2031, se l'iniziativa Power Grid raggiungerà gli obiettivi previsti. Il segmento commerciale è in ritardo in termini di nuove superfici, ma beneficia del potenziale di riqualificazione, poiché i proprietari immobiliari puntano alla ricertificazione LEED Platinum per ottenere prestiti agevolati per progetti ecocompatibili. I campus dei data center rappresentano una nicchia in rapida crescita, che richiede studi sull'alimentazione ad alta disponibilità e progetti di recupero del calore.
I trasporti rimangono la voce di spesa più consistente per le infrastrutture, trainati dall'autostrada Nam Dinh-Thai Binh in Vietnam, un progetto BOT da 780 milioni di dollari, e dalla linea ferroviaria a doppio binario in Thailandia, seppur ritardata, di notevoli dimensioni. L'energia e i servizi di pubblica utilità seguono a ruota, con le linee ad alta tensione transfrontaliere e gli impianti solari con accumulo a batteria all'interno degli stabilimenti di produzione di chip. Le infrastrutture sociali, le scuole e gli ospedali continuano a essere appaltati al ribasso in molti Paesi, limitando i margini di profitto. Tuttavia, anche in questi settori, gli standard di qualità dell'aria introdotti durante la pandemia creano nuovi oneri aggiuntivi per le consulenze, aiutando le aziende a difendere i prezzi nel mercato della consulenza edile dell'ASEAN.
Per tipologia di costruzione: le ristrutturazioni superano la crescita delle nuove costruzioni.
Nel 2025, le nuove costruzioni hanno rappresentato il 68.44% del fatturato derivante dalla consulenza, ma i lavori di ristrutturazione sono sulla buona strada per una crescita annua composta (CAGR) dell'8.19% fino al 2031. I proprietari di immobili a Giacarta, Kuala Lumpur e Bangkok si trovano ad affrontare il rischio di immobili non più redditizi se i grattacieli non raggiungono gli standard energetici, il che spinge verso progetti di riqualificazione profonda. I consulenti percepiscono compensi legati alle prestazioni, a fronte di risparmi verificati in kilowattora, trasformando quella che un tempo era una consulenza una tantum per l'allestimento in un incarico quinquennale. Il mercato della consulenza edile per le ristrutturazioni nell'ASEAN sta quindi crescendo più rapidamente rispetto al mercato complessivo, sebbene partendo da una base inferiore.
Le nuove costruzioni beneficiano di librerie digitali standardizzate e di prefabbricazione modulare fuori sede che accorciano i cicli di progettazione. Le ristrutturazioni, al contrario, richiedono rilievi invasivi, lavori a fasi e coordinamento con gli inquilini, il che fa aumentare le tariffe orarie fino al 20%. Le aziende che padroneggiano la scansione laser e il BIM a nuvola di punti acquisiscono un vantaggio tecnologico. Gli istituti multilaterali ora includono gli interventi di miglioramento della resilienza nei finanziamenti per corsi d'acqua e porti, confondendo le ristrutturazioni con gli ampliamenti e arricchendo le opportunità di mercato per la consulenza edile nell'ASEAN.
Per fonte di investimento: il capitale privato accelera
Nel 2025, gli enti pubblici hanno contribuito per il 61.33% alla spesa per la consulenza, ma gli investimenti privati hanno registrato una crescita annua composta (CAGR) più rapida, pari all'8.06%, fino al 2031. I cluster di data center di Singapore e Johor, le gigafactory di veicoli elettrici in Thailandia e gli stabilimenti di produzione di semiconduttori in Vietnam selezionano i consulenti in base alla rapidità di immissione sul mercato e alla competenza tecnologica, non in base alla tariffa più bassa. I contratti, pertanto, prevedono bonus di rendimento e penali salate per i ritardi, il che fa aumentare le tariffe medie. Di conseguenza, la quota del mercato della consulenza per il settore edile nell'ASEAN finanziata da investitori privati è in costante crescita.
I finanziamenti governativi per le infrastrutture rimangono vitali, soprattutto per quelle sociali e rurali. Tuttavia, il margine di indebitamento sovrano si sta riducendo e i modelli di finanziamento misto trasferiscono ora maggiori rischi ai concessionari. Le società di consulenza in grado di gestire entrambi gli stili di finanziamento, sovrano e aziendale, si stanno accaparrando una quota di mercato maggiore. Gli accordi quadro con le banche multilaterali garantiscono inoltre visibilità a lungo termine, stabilizzando i ricavi nel mercato della consulenza edile dell'ASEAN.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, l'Indonesia ha generato il 33.22% della spesa regionale per la consulenza, trainata dal gasdotto Nusantara da 8.6 miliardi di dollari e da progetti stradali come il Pacchetto F, aggiudicato per 37 milioni di dollari nel giugno 2025. Le società di consulenza giapponesi, tra cui Nippon Koei, dominano i pacchetti ferroviari, mentre le aziende locali si occupano principalmente di studi ambientali e di acquisizione di terreni. Il Vietnam è in testa alla crescita con un CAGR dell'8.19%, grazie a progetti nel settore dei chip e dell'elettronica per un valore di 14.2 miliardi di dollari, che richiedono la progettazione specializzata di camere bianche e infrastrutture. Il rinnovamento del Corridoio Navigabile Meridionale della Banca Mondiale amplia ulteriormente la portata di tali progetti, integrando la modellazione della resilienza climatica in ogni fase della progettazione di dettaglio.
La Thailandia ha subito shock politici nel 2025 quando le norme di transizione hanno congelato lavori per un valore di 40 miliardi di dollari, eppure la sua roadmap per i semiconduttori del gennaio 2026 prevede investimenti per 70 miliardi di dollari in 25 anni, creando un'ampia base di contratti di progettazione e supervisione. Contemporaneamente, l'ecosistema dei veicoli elettrici ha mobilitato ulteriori 4 miliardi di dollari, sostenendo la consulenza per le utenze industriali. Le Filippine si affidano a porti finanziati con metodi misti e alla revisione dei trasporti di Davao, ma le pause dei progetti, come il Manila Bay Bridge, dimostrano come le revisioni di sicurezza possano bloccare i progetti. Il valore della Malesia si basa su campus di data center e progetti pilota BIM che riducono i tempi di autorizzazione; i consulenti pronti per il digitale si accaparrano qui commissioni esorbitanti [3] Malaysia Construction Industry Development Board, “National BIM e-Submission,” cidb.gov.my.
Singapore applica prezzi elevati grazie alla conformità a CORENET X e funge da hub per le sedi centrali ASEAN di aziende globali come Meinhardt e WSP. Le economie più piccole, come Laos, Cambogia, Brunei e Myanmar, rappresentano una quota di spesa limitata, ma offrono opportunità di sviluppo ex novo, come l'espansione dell'approvvigionamento idrico di Vientiane. Nel complesso, il mercato della consulenza nel Sud-est asiatico si sta riequilibrando a favore di Vietnam e Thailandia, trainati dalla produzione manifatturiera, mentre l'Indonesia rimane il principale motore di volume per il mercato della consulenza edile nell'ASEAN.
Panorama competitivo
Il mercato della consulenza edile nell'ASEAN è altamente frammentato; le cinque maggiori società insieme rappresentano meno del 20% del fatturato. Colossi internazionali come WSP hanno rafforzato la loro presenza regionale acquisendo Ricardo plc nel giugno 2025, aggiungendo competenze in materia di energia e emissioni di carbonio, molto apprezzate dagli investitori nel settore dei data center e delle fabbriche di chip. Le società giapponesi specializzate, Nippon Koei e Oriental Consultants, stanno collaborando con entità locali per l'ottenimento dei permessi.
Gli integratori regionali stanno rispondendo con alleanze strategiche. L'accordo siglato da Meinhardt nel gennaio 2025 con la Japan Overseas Infrastructure Investment Corporation garantisce finanziamenti agevolati e ruoli iniziali nello sviluppo di smart city. Surbana Jurong, supportata da una linea di credito rotativa di 1.5 miliardi di dollari, offre pacchetti che includono pianificazione generale, gestione del progetto e sottoscrizione di garanzie, risultando attraente per i comuni con risorse finanziarie limitate. Aziende coreane, indiane e thailandesi formano sempre più spesso joint venture tripartite per aggiudicarsi complessi appalti nel settore aeronautico e portuale, come dimostra l'aggiudicazione della pista di atterraggio di U-Tapao nel luglio 2025.
La tecnologia sta diventando il nuovo campo di battaglia. Le piattaforme di digital twin basate sul cloud consentono ai clienti di monitorare autonomamente i progressi, costringendo i consulenti ad aggiungere analisi predittive e garanzie di performance. Le aziende sprovviste di strumenti proprietari per la gestione dei dati rischiano di essere relegate a incarichi di supervisione a basso margine. La scarsità di talenti aggrava ulteriormente le difficoltà; l'inflazione salariale favorisce i datori di lavoro che offrono percorsi di carriera transfrontalieri. Con il passaggio da strutture tariffarie basate sulle ore lavorate a quelle basate sui risultati, il mercato della consulenza edile dell'ASEAN premia gli operatori che coniugano una profonda conoscenza del settore con una solida competenza nell'utilizzo dei software.
Leader del settore della consulenza edile nell'ASEAN
WSP
Mott MacDonald
Arup
Stantec
SMEC (Surbana Jurong)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: la Banca Asiatica d'Investimento per le Infrastrutture (AIIB) ha approvato un prestito di 300 milioni di dollari per l'ammodernamento del porto filippino di International Container Terminal Services.
- Febbraio 2026: l'USTDA ha stanziato un finanziamento di 2.49 milioni di dollari per la pianificazione urbanistica di una città intelligente nell'arcipelago indonesiano, in collaborazione con sette partner tecnologici statunitensi.
- Gennaio 2026: Viettel ha avviato la costruzione del primo stabilimento vietnamita per la produzione di semiconduttori a 32 nm, con l'obiettivo di iniziare la produzione pilota nel 2028.
- Ottobre 2025: la Banca Asiatica di Sviluppo (ADB) e la Banca Mondiale hanno lanciato un programma di finanziamento congiunto da 12.5 miliardi di dollari per la rete elettrica dell'ASEAN.
Ambito del rapporto sul mercato della consulenza edile nell'ASEAN
| Consulenza per la gestione dei progetti (PMC) |
| Studi di fattibilità |
| Rapporti dettagliati di progetto (DPR) |
| Servizi di progettazione e ingegneria |
| Pianificazione generale e altri servizi |
| Residenziale | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Banca dati | |
| Altri - Istituzioni, settore alberghiero, ecc. | |
| Infrastrutture/Civile | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) |
| Energia e servizi | |
| Infrastruttura sociale | |
| Altro |
| Nuove Costruzioni |
| Ristrutturazione |
| Pubblico |
| Privata |
| Indonesia |
| Vietnam |
| Tailandia |
| Philippines |
| Malaysia |
| Singapore |
| Resto dell'ASEAN |
| Per tipo di servizio | Consulenza per la gestione dei progetti (PMC) | |
| Studi di fattibilità | ||
| Rapporti dettagliati di progetto (DPR) | ||
| Servizi di progettazione e ingegneria | ||
| Pianificazione generale e altri servizi | ||
| Per settore | Residenziale | |
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Banca dati | ||
| Altri - Istituzioni, settore alberghiero, ecc. | ||
| Infrastrutture/Civile | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) | |
| Energia e servizi | ||
| Infrastruttura sociale | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per paesi chiave | Indonesia | |
| Vietnam | ||
| Tailandia | ||
| Philippines | ||
| Malaysia | ||
| Singapore | ||
| Resto dell'ASEAN | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della consulenza edile nell'ASEAN?
Nel 71.3 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 99.10 miliardi di dollari entro il 2031.
Quale tipologia di servizio genera la quota di fatturato maggiore?
La consulenza in gestione di progetti si posiziona al primo posto con il 46.55% del fatturato del 2025, a testimonianza della crescente domanda di un unico punto di riferimento per tutte le fasi del progetto.
Dove avviene la crescita più rapida a livello geografico?
Il Vietnam registra l'espansione più rapida con un CAGR dell'8.19%, trainata dagli investimenti nei semiconduttori e nelle reti elettriche.
In che modo i requisiti BIM influenzano la selezione dei consulenti?
A Singapore e in Malesia, le normative relative alla presentazione digitale dei progetti favoriscono le aziende con team BIM certificati, il che spinge al consolidamento e a prezzi più elevati.
Quali sono i fattori che determinano l'aumento della spesa per la consulenza nel settore privato?
Gli investitori nei settori dei data center, dei semiconduttori e dei veicoli elettrici assegnano pacchetti di consulenza "progettazione, costruzione e gestione" al di fuori delle lente gare d'appalto pubbliche, spingendo la spesa privata a un tasso di crescita annuo composto (CAGR) dell'8.06%.


