

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
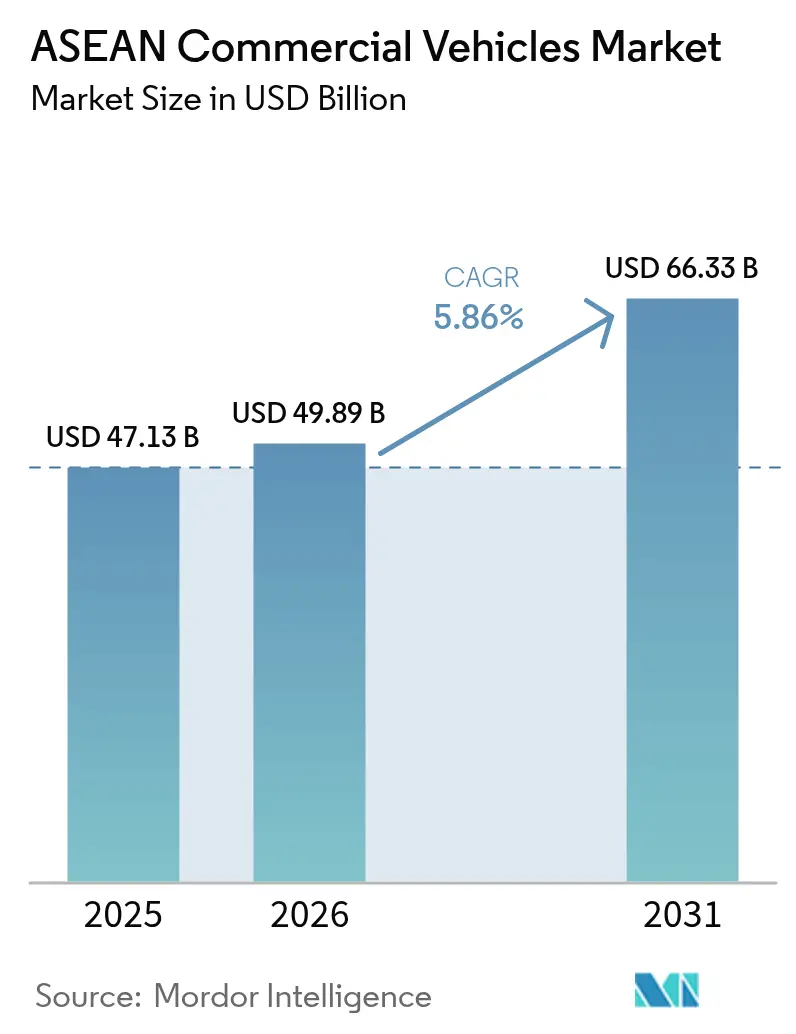
| Dimensione del mercato (2026) | 49.89 miliardo di dollari |
| Dimensione del mercato (2031) | 66.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.86% CAGR |
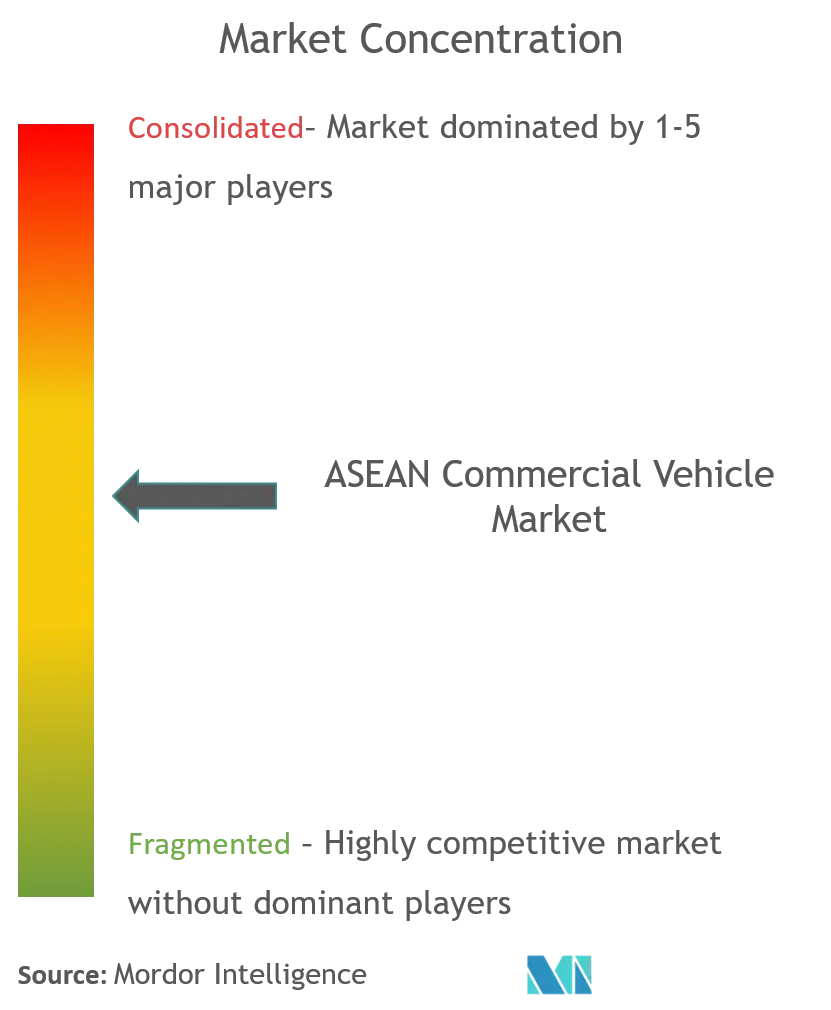
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli commerciali ASEAN di Mordor Intelligence
Il mercato dei veicoli commerciali dell'ASEAN aveva un valore di 47.13 miliardi di dollari nel 2025 e si prevede che crescerà da 49.89 miliardi di dollari nel 2026 a 66.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.86% durante il periodo di previsione (2026-2031). L'aumento della spesa per le infrastrutture, la rapida digitalizzazione del commercio transfrontaliero e l'accelerazione dell'elettrificazione delle flotte posizionano la regione come un hub cruciale di produzione e consumo. L'armonizzazione doganale regionale riduce i tempi di attraversamento delle frontiere, mentre le piattaforme di e-commerce riconfigurano i modelli di distribuzione dell'ultimo miglio e aumentano la domanda di modelli agili e leggeri. Allo stesso tempo, gli Stati membri inaspriscono le normative sulle emissioni in linea con Euro VI, spingendo ad accelerare gli aggiornamenti dei propulsori. I produttori OEM cinesi intensificano la localizzazione, sfruttando i vantaggi in termini di costi e il commercio intra-ASEAN senza dazi per erodere il dominio dei marchi giapponesi, consolidati da tempo.
Punti chiave del rapporto
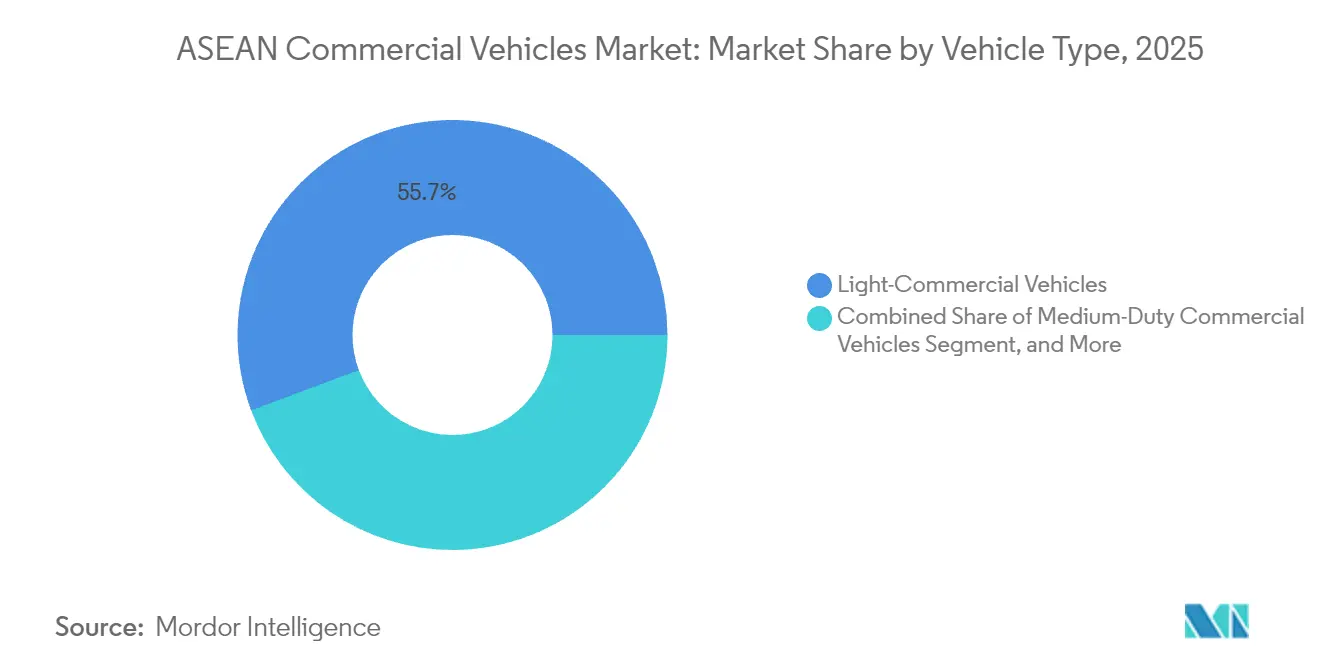
- Per tipologia di veicolo, i veicoli commerciali leggeri hanno guidato con il 55.70% della quota di mercato dei veicoli commerciali ASEAN nel 2025, mentre i camion pesanti seguono con una crescita CAGR a una cifra media
- In base alla propulsione, i modelli a combustione interna detenevano una quota del 93.85% del mercato dei veicoli commerciali ASEAN nel 2025; si prevede che le pubblicazioni di veicoli elettrici a batteria si espanderanno a un CAGR del 10.12% fino al 2031
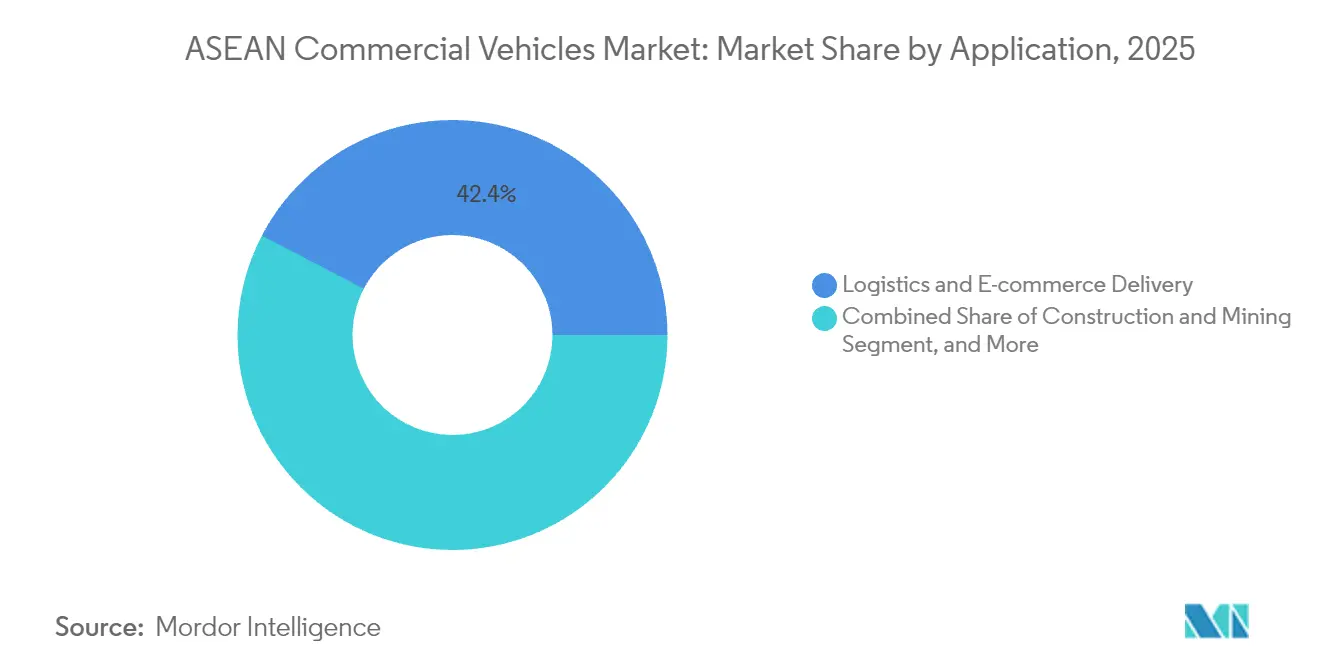
- Per applicazione, la logistica e l'e-commerce hanno conquistato una quota del 42.35% del mercato dei veicoli commerciali dell'ASEAN nel 2025; il trasporto pubblico è pronto per un CAGR del 9.20% fino al 2031
- In base alla configurazione della carrozzeria, i camion rigidi e i furgoni hanno rappresentato il 45.10% delle dimensioni del mercato dei veicoli commerciali dell'ASEAN nel 2025, mentre le carrozzerie refrigerate aumenteranno al 10.05% di CAGR
- In termini geografici, la Thailandia ha registrato una quota di fatturato del 37.70% nel 2025; si prevede che Singapore crescerà al 10.08% di CAGR fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei veicoli commerciali ASEAN
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom dell'e-commerce e logistica dell'ultimo miglio | + 1.2% | Thailandia, Indonesia, Vietnam | A breve termine (≤ 2 anni) |
| Pipeline di mega-progetti infrastrutturali | + 0.9% | Tailandia, Indonesia, Malesia, Vietnam | Medio termine (2-4 anni) |
| Crescita del commercio intra-ASEAN | + 0.8% | A livello regionale | Medio termine (2-4 anni) |
| Localizzazione da parte degli OEM cinesi di veicoli elettrici e veicoli commerciali | + 0.7% | Thailandia, Indonesia, Malesia | A breve termine (≤ 2 anni) |
| Impennata della domanda della catena del freddo | + 0.5% | Vietnam, Thailandia, Indonesia | A lungo termine (≥ 4 anni) |
| Mandati Carbon-Credit/Green-Fleet | + 0.4% | Singapore, Thailandia, Malesia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Boom dell'e-commerce e logistica dell'ultimo miglio
La crescita esplosiva del commercio al dettaglio online ha ridisegnato i profili delle spedizioni, spingendo gli operatori di flotte a privilegiare furgoni compatti, pick-up e veicoli cargo a due ruote in grado di destreggiarsi nei centri urbani congestionati. Le reti di corrieri hanno raddoppiato i punti di servizio in tutta la Thailandia nel corso del 2024, sottolineando l'urgenza degli operatori di ridurre le finestre di evasione degli ordini. I camion elettrici leggeri appositamente progettati con vani di carico modulari stanno guadagnando terreno, soprattutto dove le restrizioni di accesso penalizzano i veicoli diesel. Le partnership tra piattaforme di ride-hailing e assemblatori locali hanno prodotto motociclette con batterie sostituibili inferiori a 1,000 dollari che riducono i tempi di inattività e prolungano la durata delle risorse. La domanda si sta inoltre orientando verso unità di micro-consegna a temperatura controllata, poiché le piattaforme di social-commerce aumentano la produttività degli alimenti freschi. Nel complesso, questi cambiamenti amplificano l'approvvigionamento di piattaforme commerciali leggere e aprono opportunità per i fornitori di servizi telematici in grado di ottimizzare i percorsi multi-drop.
Pipeline di mega-progetti infrastrutturali
In Thailandia, Indonesia, Malesia e Vietnam, sono stati stanziati oltre 43 trilioni di dollari per la spesa in strade e ponti fino al 2035, pari al 63% degli stanziamenti per i trasporti nell'area Asia-Pacifico [1] “Meeting Asia's Infrastructure Needs,” Asian Development Bank, adb.org . L'ammodernamento delle autostrade e l'espansione delle cave incrementano gli ordini immediati di autocarri ribaltabili, betoniere e trasportatori pesanti per l'industria mineraria. Anche i corridoi logistici incentrati sui porti che si stanno sviluppando intorno a Laem Chabang e Klang stimolano la domanda di trattori portacontainer. Mentre le approvazioni dei progetti creano una base stabile, i ritardi legati all'acquisizione dei terreni o ai vincoli fiscali introducono fluttuazioni trimestrali della domanda che costringono gli OEM a perseguire programmi di carrozzeria modulare e modelli di turni flessibili. I fornitori di soluzioni per la durata della trasmissione e di servizi di manutenzione in loco ne traggono vantaggio, poiché i proprietari delle flotte danno priorità al tempo di attività rispetto al costo di acquisizione diretto.
Crescita del commercio intra-ASEAN
Il sistema di transito doganale dell'ASEAN ora riconosce un'unica dichiarazione elettronica per i veicoli che attraversano più frontiere, riducendo la burocrazia e i tempi di sosta [2] “ASEAN Customs Transit System Overview,” Singapore Customs, customs.gov.sg . Le flotte transfrontaliere, pertanto, richiedono trattori dotati di geofencing, serrature di sicurezza e certificazione della catena del freddo per conformarsi alle diverse normative nazionali. Le basi produttive in Thailandia e Indonesia sfruttano le disposizioni a tariffa zero dell'Area di libero scambio dell'ASEAN per esportare kit semi-assemblati in tutto il blocco, stimolando la domanda di logistica intra-aziendale. Mentre i flussi di merci aumentano con l'integrazione economica, i persistenti colli di bottiglia ai valichi di Johor e Poipet rivelano la necessità di una gestione digitale delle code e di norme armonizzate sul carico assiale.
Localizzazione da parte degli OEM cinesi di veicoli elettrici e veicoli commerciali
Negli ultimi due anni, i nuovi arrivati cinesi, guidati da BYD e Foton, hanno convogliato oltre 1.4 miliardi di dollari nell'assemblaggio in Thailandia e Indonesia. La produzione locale elude i dazi all'importazione, beneficia di esenzioni tariffarie regionali e si qualifica per gli incentivi per le flotte ecologiche. BYD da sola ha conquistato oltre un terzo delle vendite commerciali di veicoli elettrici a batteria in Thailandia dopo aver inaugurato uno stabilimento di Rayong da 486 milioni di dollari nel 2024. Le linee di batterie ad alta densità energetica accelerano la maturità della catena di approvvigionamento regionale e riducono i costi dei pacchi, costringendo i marchi giapponesi storici ad accelerare le loro roadmap di elettrificazione. La localizzazione cinese favorisce inoltre i fornitori locali di secondo livello che ottengono l'accesso a nuove tecnologie di gestione termica e di motori integrati nelle ruote.
Impennata della domanda della catena del freddo
L'aumento del reddito pro capite e l'adozione di prodotti alimentari digitali aumentano la necessità di trasporti a temperatura controllata. Il divario di capacità di stoccaggio a freddo in Vietnam, pari a 17.6 milioni di tonnellate, stimola gli ordini di piccoli furgoni refrigerati in grado di spostarsi in quartieri ad alta densità. Gli obblighi di distribuzione farmaceutica, in particolare per vaccini a mRNA e prodotti biologici, stimolano ulteriormente la domanda di organismi certificati ATP con registrazione remota della temperatura. Le aziende di conversione locali collaborano con fornitori di pannelli isolanti e specialisti HVAC per ridurre i tempi di consegna e soddisfare le più severe normative sulla sicurezza alimentare. Gli OEM che integrano unità di refrigerazione all'ingresso della fabbrica ottengono un vantaggio, poiché i gestori delle flotte danno priorità all'allineamento delle garanzie e all'assistenza centralizzata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard più severi equivalenti a Euro VI | -0.8% | Tailandia, Indonesia, Malesia, Filippine | Medio termine (2-4 anni) |
| Ricarica EV-CV e barriera TCO | -0.6% | Indonesia, Filippine | A breve termine (≤ 2 anni) |
| Post-vendita frammentata di propulsori avanzati | -0.4% | A livello regionale | Medio termine (2-4 anni) |
| Riduzione del credito alle PMI per il rinnovo della flotta | -0.5% | Tailandia, Malesia, Indonesia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard più severi equivalenti a Euro VI
La Thailandia ha imposto le specifiche Euro 5 per i motori diesel nel gennaio 2024 e ha segnalato la conformità Euro VI entro il 2030, mosse imitate da Cambogia e Filippine [3] “South-East Asia Euro VI Roadmap,” Climate and Clean Air Coalition, ccacoalition.org . Sebbene i vantaggi ambientali siano evidenti, gli aggiornamenti aumentano i costi dei motori e dei sistemi di post-trattamento dei gas di scarico del 15-20%, comprimendo i margini per gli assemblatori di piccoli volumi. Le disparità nel contenuto di zolfo nei motori diesel tra gli Stati membri complicano il lavoro di calibrazione, allungando i cicli di omologazione. Gli OEM con portafogli di riduzione catalitica selettiva possono aumentare i volumi, ma i produttori più piccoli rischiano di uscire dal mercato poiché le richieste di spesa in conto capitale superano la capacità di bilancio.
Barriera di ricarica e TCO per veicoli elettrici e veicoli commerciali leggeri
Nonostante una crescita a tre cifre, l'Indonesia ha registrato una penetrazione dei veicoli elettrici a batteria inferiore al 5% nel 2024, poiché la densità di ricarica rapida è inferiore all'espansione metropolitana. La Thailandia ha aggiunto meno di 600 stazioni di ricarica pubbliche entro la metà del 2024, generando un'ansia da autonomia che scoraggia i piccoli operatori del trasporto merci. I pacchi batteria rappresentano ancora oltre il 35% del costo del veicolo, estendendo il periodo di ammortamento oltre i tipici orizzonti di leasing triennale. I programmi pilota di sostituzione delle batterie, promossi da Isuzu e Mitsubishi, sono mirati alle rotte di consegna urbane, ma si scontrano con ostacoli legati al leasing fondiario e all'armonizzazione degli standard. In assenza di finanziamenti combinati e di contratti di energy-as-a-service, l'adozione su larga scala dei camion elettrici rimane un obiettivo ambizioso.
Analisi del segmento
Per tipo di veicolo: il predominio dei veicoli commerciali leggeri nel contesto dell'elettrificazione
Nel 55.70, i veicoli commerciali leggeri detenevano il 2025% della quota di mercato dei veicoli commerciali nell'ASEAN, trainati dallo slancio del settore delle consegne pacchi e dalle restrizioni comunali sui diesel pesanti. Si prevede che il fatturato del segmento aumenterà al 6.65% annuo fino al 2031, superando il mercato più ampio dei veicoli commerciali nell'ASEAN. I concorrenti cinesi introducono pick-up elettrici a batteria che offrono un prezzo inferiore del 20% rispetto alle offerte tradizionali, mentre gli operatori giapponesi tradizionali rispondono con aggiornamenti mild-hybrid. I centri di concentrazione urbana proliferano intorno a Bangkok e Ho Chi Minh City, catalizzando la domanda di furgoni dotati di scaffalature e pacchetti telematici installati in fabbrica.
La categoria dei mezzi medi serve nicchie di mercato come la logistica edile e la gestione dei rifiuti, affidandosi a curve di coppia migliorate e trasmissioni automatizzate per gestire la congestione. I trattori pesanti rimangono vitali per i corridoi merci intra-ASEAN, ma la loro crescita rallenta con l'aumento della diffusione delle condutture ferroviarie sulle rotte continentali. Di conseguenza, i produttori di telai che esplorano materiali compositi leggeri e miglioramenti aerodinamici si assicurano un vantaggio competitivo nelle flotte ossessionate dall'efficienza nei consumi e che cercano rapidi ritorni sul capitale investito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per propulsione: il dominio dell'ICE affronta la crisi elettrica
I motori a combustione interna rappresenteranno il 93.85% del mercato dei veicoli commerciali dell'ASEAN nel 2025, ma la loro quota si erode a causa degli incentivi politici che influenzano l'economia delle flotte. Si prevede che i modelli elettrici a batteria, partendo da una base di partenza bassa, registreranno un CAGR del 10.12% entro il 2031, raddoppiando il loro contributo al mercato dei veicoli commerciali dell'ASEAN. Il programma EV3.5 della Thailandia prevede esenzioni dalle accise che riducono i costi di sbarco degli OEM, accelerando l'aggiunta di nuovi modelli. L'obiettivo ambizioso dell'Indonesia di 600,000 veicoli elettrici entro il 2030 stimola pacchetti di finanziamento da parte dei fornitori legati alla fornitura nazionale di batterie ad alto contenuto di nichel.
I veicoli ibridi plug-in svolgono un ruolo di ponte, laddove le agevolazioni doganali favoriscono soluzioni a basse emissioni di carbonio ma con un'autonomia estesa. I prototipi di celle a combustibile emergono principalmente nei progetti pilota di trasporto transfrontaliero tra Malesia e Singapore, sfruttando i brevi corridoi per l'idrogeno sviluppati in collaborazione con le autorità portuali. Per i veicoli che non hanno optato per i veicoli a combustione interna, l'hardware Euro VI e la compatibilità con il diesel sintetico diventano punti di forza, poiché i clienti valutano il futuro valore di rivendita rispetto all'investimento di capitale a breve termine.
Per applicazione: la leadership logistica guida l'evoluzione del mercato
Logistica ed e-commerce hanno generato il 42.35% del mercato dei veicoli commerciali dell'ASEAN nel 2025 e rimangono il bacino di domanda più ampio. L'integrazione dei software di pianificazione dei percorsi, le crescenti aspettative in termini di fattore di carico e le garanzie sui tempi di consegna spingono gli operatori verso furgoni leggeri e micro-truck connessi. Si prevede che le flotte di trasporto pubblico cresceranno a un CAGR del 9.20%, con Giacarta, Manila e Kuala Lumpur che amplieranno le gare d'appalto per autobus elettrici in linea con le roadmap per l'azzeramento delle emissioni nette. L'edilizia e l'attività mineraria sostengono la stabile domanda di veicoli pesanti, soprattutto nelle zone di estrazione di calcare e nichel legate alla catena del valore delle batterie.
La meccanizzazione agricola determina picchi sporadici negli ordini di mezzi di media portata durante i cicli di raccolta, mentre le aziende municipalizzate promuovono l'utilizzo di camion per la raccolta dei rifiuti a CNG per soddisfare i parametri di qualità dell'aria urbana. Si stanno affermando soluzioni per la catena del freddo nel settore farmaceutico e degli alimenti deperibili, con l'impiego di allestimenti refrigerati con compositi isolanti avanzati. Ulteriori opportunità di aftermarket si presentano nei retrofit telematici e nei programmi di garanzia door-to-door.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per configurazione della carrozzeria: i camion rigidi guidano la crescita specializzata
Camion e furgoni rigidi hanno conquistato il 45.10% del mercato dei veicoli commerciali dell'ASEAN nel 2025, favoriti dalla versatilità e dalla facilità di ottenimento delle licenze. I produttori ampliano l'offerta di interasse per gestire pacchi di e-commerce in grandi volumi e kit di refrigerazione. Il segmento refrigerato, in crescita con un CAGR del 10.05%, beneficia della distribuzione di vaccini all'ingrosso e delle esportazioni di prodotti ittici termosensibili dal Delta del Mekong in Vietnam. Le combinazioni trattore-rimorchio traggono ulteriore vantaggio dalla digitalizzazione del transito doganale dell'ASEAN, ma si trovano ad affrontare ritardi nell'armonizzazione del carico per asse che complicano la pianificazione della flotta transfrontaliera.
Le configurazioni con cassone ribaltabile e ribaltabile alimentano megaprogetti infrastrutturali, con unità con carrozzeria in lega che riducono la tara di 400 kg per trasportare carichi utili maggiori. La produzione di autobus e pullman rimbalza con la ripresa del turismo interprovinciale, sostenuta dalle importazioni duty-free di batterie per gli autobus urbani in Indonesia. I produttori che investono in batterie a sostituzione rapida e telai a pianale ribassato si assicurano lo status di precursori tra le aziende di trasporto pubblico che cercano la conformità al design universale.
Analisi geografica
La Thailandia detiene il 37.70% della quota di mercato dei veicoli commerciali dell'ASEAN nel 2025, sostenuta dalla sua produzione di 1.8 milioni di unità e dalla fitta rete di fornitori. Il pacchetto di incentivi governativi EV3.5 garantisce sconti sulle accise che spingono OEM cinesi come BYD e Foton a investire 1.4 miliardi di dollari in assemblaggio localizzato, rafforzando l'ecosistema di elettrificazione del Paese. Tuttavia, i tassi di interesse più elevati e un calo delle vendite durato 11 mesi costringono i concessionari a gestire un inventario elevato, con conseguente pressione sui margini di sconto. L'obbligo di omologazione del gasolio Euro 5 a partire da gennaio 2024 comporta costi aggiuntivi per la conformità, ma posiziona la Thailandia come punto di riferimento normativo per il più ampio mercato dei veicoli commerciali dell'ASEAN.
L'Indonesia rappresenta un'opportunità di volume nel mercato dei veicoli commerciali ASEAN, nonostante un calo della produzione del 15.8% a 215,362 unità nel 2023. L'espansione delle autostrade a pedaggio e l'obiettivo di distribuire 41,000 autobus elettrici entro il 2024 rafforzano la domanda a lungo termine di telai pesanti e per il trasporto pubblico. I proprietari di flotte prediligono trasmissioni robuste in grado di resistere alle condizioni stradali degli arcipelaghi, ma le catene di fornitura di batterie ad alto contenuto di nichel stanno stimolando ordini pilota di camion elettrici legati alla logistica mineraria. Singapore, sebbene di piccole dimensioni, mostra la crescita più rapida con un CAGR del 10.08% fino al 2031, poiché il divieto di immatricolazione dei veicoli diesel, in vigore dal 2025, promuove l'elettrificazione della flotta su larga scala. L'elevato potere d'acquisto e l'affidabilità della capacità della rete elettrica rendono la città-stato un banco di prova per software over-the-air e progetti pilota di consegna autonoma.
Le vendite di veicoli leggeri in Vietnam nel primo trimestre del 1 sono aumentate del 2025% e nuovi entranti come Chery e Geely hanno inaugurato impianti CKD che incrementano la produzione nazionale di telai commerciali. La politica industriale del governo supporta l'ingresso di VinFast nel mercato dei camion elettrici, posizionando il paese in modo da conquistare una fetta più ampia del mercato dei veicoli commerciali dell'ASEAN, destinato a raggiungere i 24 miliardi di dollari entro il 66.33. La Malesia gode dei vantaggi del corridoio commerciale tra Thailandia e Singapore, ma i divieti nelle ore di punta sulle autostrade della Klang Valley a partire da febbraio 2031 reindirizzano la domanda verso camion rigidi più piccoli. Le Filippine sfruttano le importazioni di veicoli elettrici esenti da dazi e le esenzioni fiscali per attrarre progetti di assemblaggio, mentre la nuova linea di pick-up Toyota Tsusho in Cambogia illustra la nascente localizzazione che si sta diffondendo nelle economie più piccole.
Panorama normativo
La regolamentazione dei veicoli commerciali nell'ASEAN si sta inasprendo in materia di emissioni e sicurezza, mentre si procede verso l'armonizzazione regionale. La Thailandia ha reso obbligatorie le specifiche Euro 5 per i motori diesel nel gennaio 2024 e ha annunciato l'intenzione di conformarsi alla Euro VI entro il 2030, mentre i membri dell'ASEAN stanno sempre più allineando le norme tecniche attraverso l'Accordo di mutuo riconoscimento ASEAN (APMRA) per i prodotti automobilistici, basato sul riconoscimento dei risultati di test e ispezioni derivanti da 19 regolamenti ECE delle Nazioni Unite.
Nel 2026, la regolamentazione nazionale si è concentrata anche sulla digitalizzazione della conformità e sui vincoli operativi. Singapore ha ampliato il supporto alla domanda per l'elettrificazione attraverso l'Heavy Vehicle Zero Emission Scheme (HVZES) a partire da gennaio 2026 per i veicoli pesanti e gli autobus con massa complessiva superiore a 3,500 kg, e ha reso obbligatoria la conformità alla norma UN R51-03 Fase 2 in materia di rumore per i veicoli merci di nuova immatricolazione a partire da aprile 2026. Anche il Vietnam ha introdotto ulteriori requisiti tecnici e di importazione, tra cui l'utilizzo del sistema nazionale a sportello unico (VNSIS) per la predichiarazione di autocarri pesanti e veicoli speciali (72 ore prima dell'arrivo), rafforzando l'importanza dell'accuratezza della documentazione e della preparazione alle procedure di frontiera per gli operatori e gli importatori transfrontalieri.
Analisi della catena del valore
La catena del valore dei veicoli commerciali nell'ASEAN si basa su hub produttivi regionali e sulla circolazione transfrontaliera dei componenti, supportata dalle disposizioni dell'Area di libero scambio dell'ASEAN. La Thailandia rimane una base chiave per la produzione e l'esportazione, mentre Indonesia, Malesia, Vietnam e Filippine espandono l'assemblaggio locale e, in misura crescente, le attività legate ai componenti per l'elettrificazione, man mano che i produttori di apparecchiature originali (OEM) e i fornitori passano da modelli di importazione pura a un approvvigionamento regionalizzato e alla circolazione di kit di montaggio (CKD).
L'omologazione e l'allineamento degli standard stanno diventando sempre più operativi lungo tutta la filiera. Nel novembre 2025, il Comitato automobilistico dell'ASEAN ha approvato le linee guida per l'attuazione dell'Accordo di mutuo riconoscimento dell'ASEAN sull'omologazione dei prodotti automobilistici (APMRA) attraverso il Comitato consultivo dell'ASEAN per gli standard e la qualità (ACCSQ), favorendo la condivisione dei risultati dei test e riducendo le riprogettazioni e i test ripetuti tra gli Stati membri. A valle, le reti di distribuzione e assistenza devono affrontare limitazioni dovute alla congestione portuale, alla limitata capacità di trasporto RoRo specializzato e a processi doganali non uniformi, mentre il passaggio a propulsori misti (a combustione interna, ibridi, elettrici a batteria) aggiunge complessità alla logistica in entrata (batterie, gestione termica, elettronica di potenza) e aumenta i requisiti di disponibilità per il mercato post-vendita per i propulsori avanzati.
Panorama competitivo
Il mercato dei veicoli commerciali dell'ASEAN rimane moderatamente concentrato. I produttori giapponesi Isuzu e Toyota hanno a lungo dominato le reti di assemblaggio, ma i crescenti sussidi per le batterie e le esenzioni tariffarie stanno ora erodendo il loro potere di determinazione dei prezzi. Toyota ha registrato un calo delle vendite del 26.2% nel 2024 in Thailandia [4] “2024 Sales Performance Release,” Toyota Motor Thailand, toyota.co.th , mentre le consegne di pickup di Isuzu sono diminuite del 21% su base annua nell'aprile 2024, sottolineando la pressione sui portafogli preesistenti. Per riacquistare slancio, Toyota e Daimler stanno unendo le attività di Hino e Fuso in un'unica holding che dovrebbe essere quotata in borsa nel 2026, mettendo in comune la ricerca e sviluppo per i camion a zero emissioni.
I concorrenti cinesi implementano batterie a basso costo e impianti localizzati per conquistare terreno, con BYD che ha investito 486 milioni di dollari in uno stabilimento di Rayong e si è già assicurata oltre un terzo del segmento dei camion elettrici in Thailandia. Foton ha festeggiato il suo milionesimo veicolo all'estero in Thailandia nel novembre 2024, a dimostrazione di una portata che garantisce programmi di garanzia aggressivi e offerte di finanziamento per le flotte. Questi nuovi concorrenti sfruttano i privilegi dell'area di libero scambio dell'ASEAN per instradare i kit oltre confine, riducendo i tempi di consegna e aumentando i tassi di localizzazione che diluiscono il vantaggio degli operatori storici. La loro ascesa determina una compressione dei prezzi nel segmento dei veicoli commerciali leggeri, ma allo stesso tempo accelera la diffusione della tecnologia nel più ampio mercato dei veicoli commerciali dell'ASEAN.
I player europei Daimler Truck, Volvo e Scania si concentrano su trattori pesanti ad alto margine e su corridoi pilota per l'idrogeno che collegano Malesia e Singapore. L'alleanza di Daimler Truck con Toyota mira inoltre a rafforzare il potere d'acquisto per sensori e celle per batterie per la guida autonoma. Gli OEM indiani Ashok Leyland e Tata Motors perseguono nicchie di mercato inesplorate combinando la produzione a contratto thailandese con partnership emergenti per la sostituzione delle batterie, alleviando così l'ansia da autonomia delle flotte delle PMI. A livello di distribuzione, i concessionari espandono le unità di assistenza mobile e le piattaforme di manutenzione predittiva per difendere la quota di mercato post-vendita, man mano che gli aggiornamenti software over-the-air diventano standard. Le startup di leasing fintech combinano assicurazioni basate sull'utilizzo e monetizzazione dei crediti di carbonio, aumentando il tasso di abbandono competitivo e riducendo al contempo le barriere all'ingresso per i piccoli autotrasportatori desiderosi di entrare nel mercato dei veicoli commerciali dell'ASEAN.
Leader del settore dei veicoli commerciali ASEAN
Isuzu Motor Ltd
Toyota Motor Corporation
Camion UD
Ford Motor Company
AB-Volvo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: PT Toyota Motor Manufacturing Indonesia (TMMIN) e CATL hanno annunciato una collaborazione che prevede un investimento di circa 80 milioni di dollari per espandere la capacità produttiva locale di batterie per veicoli elettrici in Indonesia. Questa iniziativa supporta l'approvvigionamento locale di batterie per veicoli elettrici e rafforza il ruolo dell'Indonesia nelle catene di fornitura regionali, influenzando i costi di approvvigionamento per le flotte commerciali elettriche.
- Luglio 2025: Isuzu ha annunciato una ristrutturazione della sua catena di fornitura per autocarri medi e pesanti, che include modifiche all'allocazione della produzione nell'ambito del suo più ampio quadro di cooperazione strategica. L'intervento si concentra sull'efficienza produttiva e sulla pianificazione delle piattaforme per i mercati asiatici, con ripercussioni sulla disponibilità dei modelli e sul supporto dei ricambi in tutto il Sud-est asiatico.
- Luglio 2024: BYD ha inaugurato il suo primo stabilimento nel Sud-est asiatico a Rayong, in Thailandia, grazie a un investimento di 486 milioni di dollari. La produzione locale rafforza la competitività dei prezzi rispetto alle importazioni e accelera la disponibilità regionale di veicoli commerciali elettrici derivati attraverso le rotte commerciali dell'ASEAN.
Ambito del rapporto sul mercato dei veicoli commerciali dell'ASEAN
Un veicolo commerciale è autorizzato a trasportare merci o materiali anziché passeggeri. I veicoli commerciali leggeri o di medie dimensioni sono utilizzati per trasportare merci relativamente leggere.
Il mercato dei veicoli commerciali ASEAN è segmentato per tipo di veicolo, propulsione e paese. Per tipo di veicolo, il mercato è segmentato in veicoli commerciali leggeri, veicoli commerciali di media portata e veicoli commerciali pesanti. Per propulsione, il mercato è segmentato in motori a combustione interna, veicoli elettrici a batteria, veicoli elettrici ibridi plug-in e veicoli elettrici a celle a combustibile. Per paese, il mercato è segmentato in Indonesia, Thailandia, Vietnam, Singapore, Malesia, Filippine e il resto dell'ASEAN. Il rapporto offre dimensioni di mercato e previsioni per tutti i segmenti sopra indicati in valore (USD) e volume (unità).
Per tipo di veicolo
| Veicoli commerciali leggeri |
| Veicoli commerciali di media portata |
| Veicoli commerciali pesanti |
Per propulsione
| Motore a combustione interna |
| Veicolo elettrico a batteria |
| Veicolo elettrico ibrido plug-in |
| Veicolo elettrico a celle a combustibile |
Per applicazione/uso finale
| Logistica e consegna e-commerce |
| Costruzione e miniere |
| Agricoltura e silvicoltura |
| Trasporto pubblico (autobus e pullman) |
| Servizi di pubblica utilità e servizi comunali |
Per configurazione del corpo (NUOVO)
| Camion e furgone rigidi |
| Rimorchio del trattore |
| Autobus e Pullman |
| Autocarro ribaltabile e ribaltabile |
| refrigerato |
Per Nazione
| Indonesia |
| Tailandia |
| Vietnam |
| Malaysia |
| Philippines |
| Singapore |
| Resto dei Paesi ASEAN |
| Per tipo di veicolo | Veicoli commerciali leggeri |
| Veicoli commerciali di media portata | |
| Veicoli commerciali pesanti | |
| Per propulsione | Motore a combustione interna |
| Veicolo elettrico a batteria | |
| Veicolo elettrico ibrido plug-in | |
| Veicolo elettrico a celle a combustibile | |
| Per applicazione/uso finale | Logistica e consegna e-commerce |
| Costruzione e miniere | |
| Agricoltura e silvicoltura | |
| Trasporto pubblico (autobus e pullman) | |
| Servizi di pubblica utilità e servizi comunali | |
| Per configurazione del corpo (NUOVO) | Camion e furgone rigidi |
| Rimorchio del trattore | |
| Autobus e Pullman | |
| Autocarro ribaltabile e ribaltabile | |
| refrigerato | |
| Per Nazione | Indonesia |
| Tailandia | |
| Vietnam | |
| Malaysia | |
| Philippines | |
| Singapore | |
| Resto dei Paesi ASEAN |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei veicoli commerciali dell'ASEAN?
Il mercato è valutato a 49.89 miliardi di dollari nel 2026 e si prevede che raggiungerà i 66.33 miliardi di dollari entro il 2031.
Quale segmento detiene la quota di mercato maggiore dei veicoli commerciali dell'ASEAN?
I veicoli commerciali leggeri sono in testa con una quota del 55.70% nel 2025, trainati dall'e-commerce e dalla domanda di consegne urbane.
Quanto velocemente stanno crescendo i veicoli commerciali elettrici nell'ASEAN?
Si prevede che i modelli elettrici a batteria registreranno un CAGR del 10.12% entro il 2031, diventando la categoria di propulsione in più rapida crescita.
In che modo le norme più severe sulle emissioni influenzeranno il mercato?
Le normative conformi allo standard Euro VI aumenteranno i costi di conformità, potenzialmente incentivando il consolidamento poiché i piccoli assemblatori faranno fatica a finanziare gli aggiornamenti delle tecnologie pulite.
Quali sono le principali sfide per l'elettrificazione delle flotte commerciali?
L'infrastruttura di ricarica limitata, i costi iniziali più elevati dei veicoli e la frammentazione del servizio post-vendita rallentano l'adozione del sistema, nonostante gli incentivi politici.


