

Dimensioni e quota del mercato dell'erba artificiale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.31 miliardo di dollari |
| Dimensione del mercato (2031) | 13.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
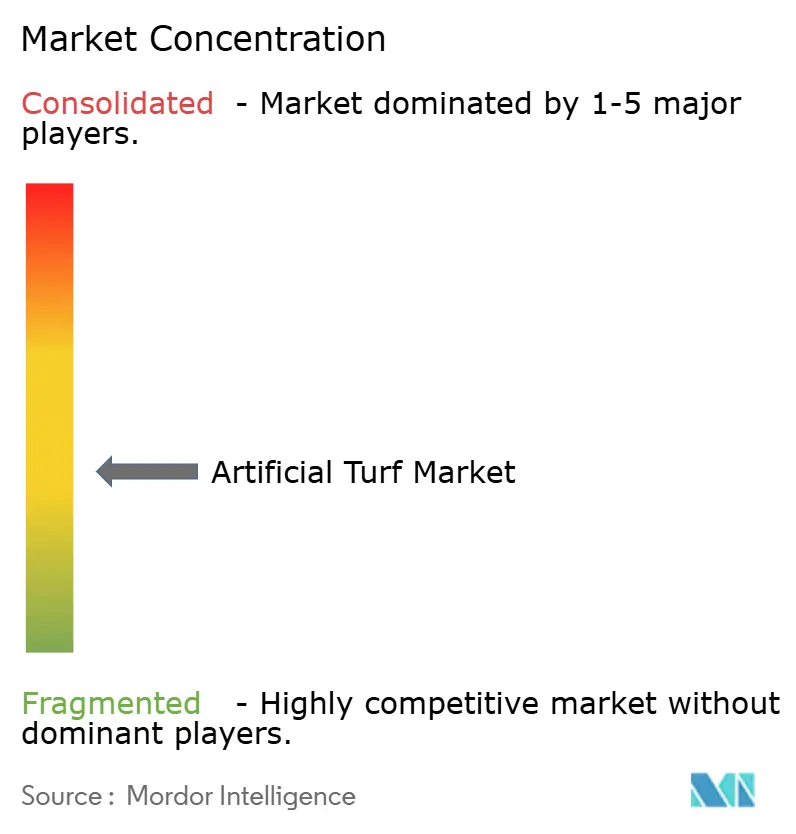
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'erba artificiale di Mordor Intelligence
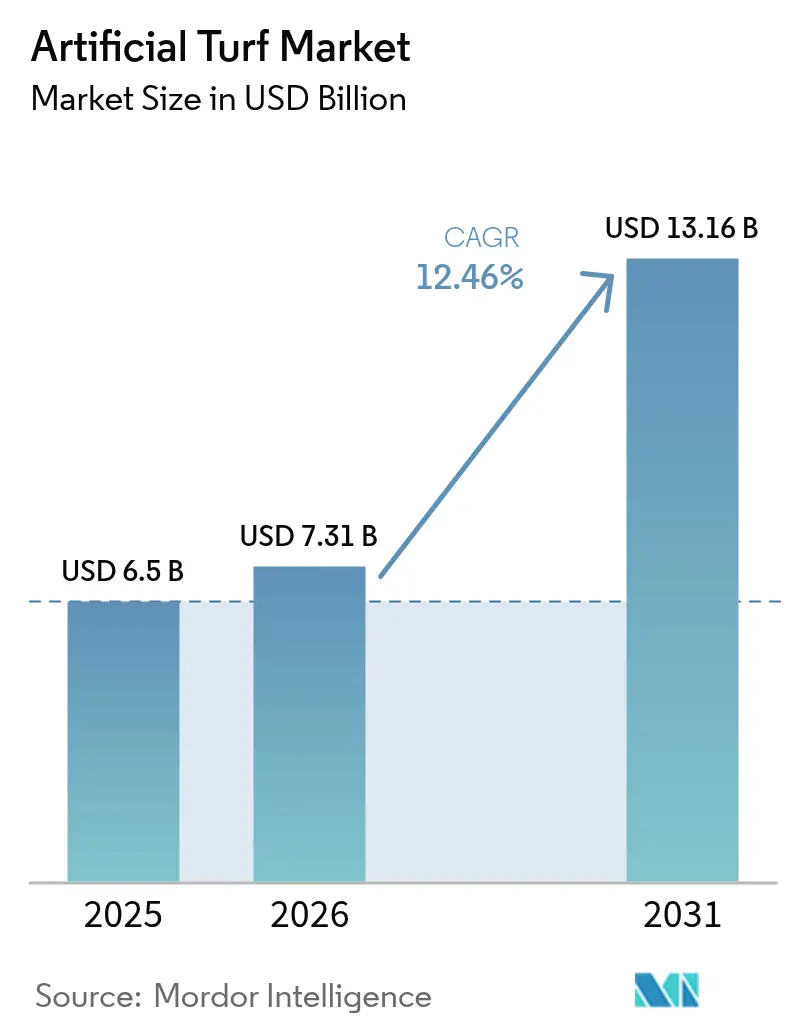
Si stima che il mercato dell'erba sintetica raggiungerà i 7.31 miliardi di dollari nel 2026, in crescita rispetto ai 6.5 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 13.16 miliardi di dollari, con un CAGR del 12.46% nel periodo 2026-2031. L'aumento del rischio di siccità e le leggi obbligatorie sulla conservazione dell'acqua stanno spostando la domanda oltre gli impianti sportivi verso le infrastrutture residenziali, commerciali e civiche. L'intensità competitiva rimane moderata; leader globali come Tarkett (FieldTurf) e TenCate Grass difendono la propria quota attraverso una capacità di estrusione su larga scala e programmi di riciclo in fase iniziale, mentre Shaw Sports Turf, CCGrass e un crescente gruppo di specialisti regionali sfruttano la prossimità e l'agilità dei prezzi per aggiudicarsi appalti comunali e scolastici. L'innovazione si concentra ora su fibre a bassa temperatura, formulazioni prive di sostanze perfluoroalchiliche e polifluoroalchiliche e partnership per il riciclo a circuito chiuso che rispondono alle sempre più severe normative UE sulle microplastiche e alle proposte di responsabilità estesa del produttore nordamericano. Gli acquirenti stanno valutando sempre più i fornitori in base alle soluzioni di fine vita e alle prestazioni di raffreddamento verificate, con conseguente aumento dei prezzi per i proprietari di tecnologie, nonostante persista la frammentazione generale del mercato.
Punti chiave del rapporto
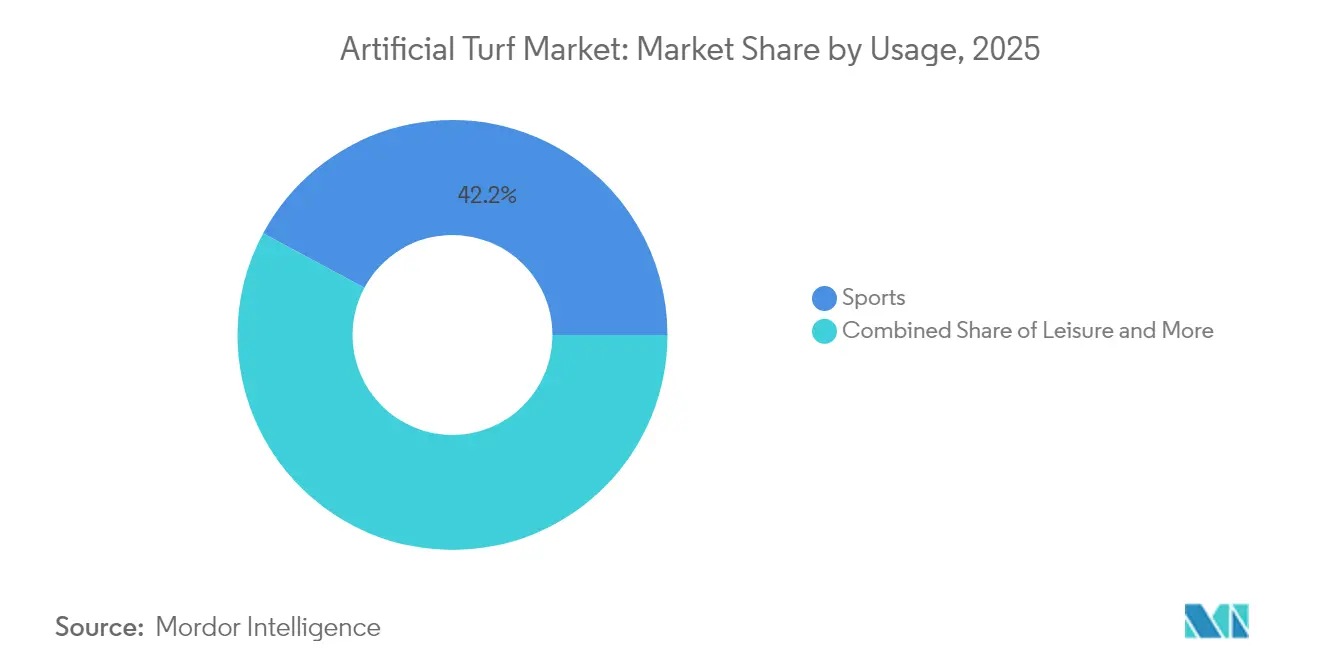
- In termini di utilizzo, nel 2025 gli sport erano in testa con il 42.15% della quota di mercato dei tappeti erbosi artificiali, mentre si prevede che i giardini paesaggistici cresceranno a un CAGR del 14.62% entro il 2031.
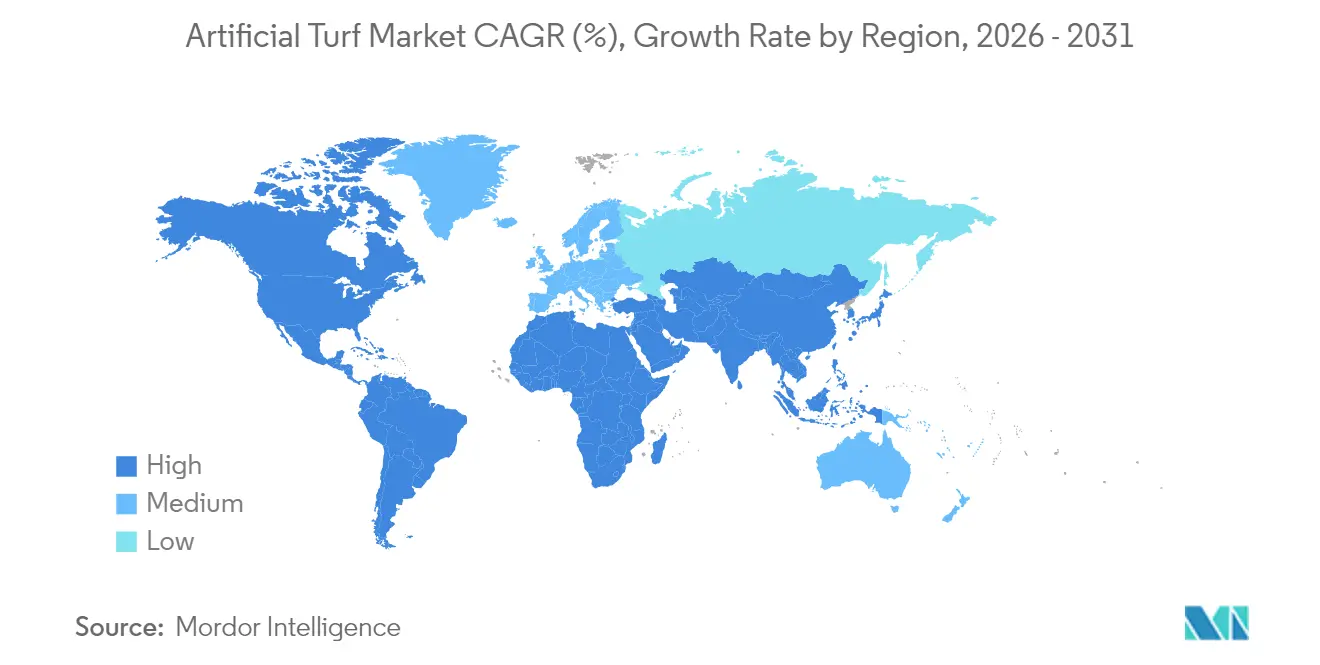
- In termini geografici, nel 37.74 il Nord America ha conquistato una quota del 2025% del mercato dell'erba sintetica, mentre l'area Asia-Pacifico sta registrando un CAGR del 13.98% fino al 2031.
- Il panorama competitivo rimane moderatamente frammentato. Tarkett (FieldTurf) e TenCate Grass sono all'avanguardia in termini di sostenibilità, e le infrastrutture di riciclo stanno emergendo come principale fattore di differenziazione, piuttosto che il solo prezzo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'erba sintetica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati rigorosi sulla conservazione dell'acqua | + 2.8% | Il nucleo del Nord America e dell'Australia, in espansione verso l'Europa | Medio termine (2-4 anni) |
| Ampliamento dell'installazione negli stadi polisportivi | + 2.1% | Globale, con una concentrazione nell'area Asia-Pacifico e nel Medio Oriente | A lungo termine (≥ 4 anni) |
| Crescente domanda di progettazione paesaggistica residenziale e commerciale | + 3.2% | Nord America ed Europa primari, Asia-Pacifico emergente | A breve termine (≤ 2 anni) |
| Progetti di resilienza climatica alle isole di calore urbano | + 1.4% | Centri urbani globali, priorità nelle megalopoli dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione di robot autonomi per la posa del manto erboso | + 0.9% | Mercati di adozione precoce in Nord America ed Europa | Medio termine (2-4 anni) |
| Programmi di riciclaggio circolare del manto erboso/Responsabilità estesa del produttore | + 1.1% | Adozione obbligatoria in Europa, adozione volontaria in Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati rigorosi sulla conservazione dell'acqua
L'AB 1572 della California e l'SB 24-005 del Colorado eliminano l'irrigazione con acqua potabile dai prati non funzionali e vietano la creazione di nuovi manti erbosi non funzionali, convertendo gli aggiornamenti discrezionali in obblighi di conformità. Le tempistiche accelerate mettono a dura prova la capacità degli installatori e anticipano i cicli di sostituzione, ancorando di fatto il mercato dell'erba sintetica ai calendari delle politiche pubbliche piuttosto che ai budget delle stagioni di gioco. I comuni dell'Arizona, del Nevada e di alcune parti dell'Australia hanno iniziato a redigere ordinanze parallele per salvaguardare le falde acquifere in diminuzione.
Espansione dell'installazione negli stadi polisportivi
Gli stadi d'élite richiedono sempre più campi in grado di ospitare calcio, calcetto e concerti in finestre di programmazione ridotte. L'installazione FieldTurf CORE del Mercedes-Benz Stadium nel 2025 e il progetto pilota in erba sintetica ibrida del SoFi Stadium per la Coppa del Mondo 2026 dimostrano la visibilità che i grandi contratti creano per i sistemi di nuova generazione. Questi miglioramenti delle specifiche si estendono alle strutture universitarie e secondarie entro due o tre cicli di gara, moltiplicando l'impatto economico di ciascun progetto di punta.
Crescente domanda di progettazione paesaggistica residenziale e commerciale
Le applicazioni paesaggistiche beneficiano di tendenze convergenti, tra cui il risparmio idrico, la riduzione dei costi di manutenzione e i requisiti di uniformità estetica. Il CAGR del 15.3% del segmento riflette cambiamenti fondamentali nell'economia della gestione immobiliare, dove i costi iniziali più elevati del prato artificiale vengono giustificati dall'eliminazione delle spese di irrigazione, fertilizzazione e manutenzione. I gestori di immobili commerciali specificano sempre più spesso il prato artificiale per le aree comuni al fine di ottenere budget di paesaggistica prevedibili e mantenere un aspetto visivo gradevole durante tutto l'anno [1] Fonte: Synthetic Turf Council, “Landscape Benefits Fact Sheet,” syntheticturfcouncil.org . Le catene alberghiere stanno standardizzando l'uso del prato artificiale nei cortili per soddisfare gli obiettivi ESG legati al risparmio idrico e alla riduzione dell'irrigazione.
Progetti di resilienza climatica delle isole di calore urbano
Le città integrano i sistemi di raffreddamento del manto erboso artificiale in strategie più ampie di mitigazione del calore urbano, trasformando le specifiche di prodotto da requisiti incentrati sulle prestazioni a requisiti di adattamento al clima. Una ricerca olandese che dimostra una riduzione della temperatura di 25.5 °C attraverso sistemi di accumulo di acqua sotterranea posiziona il manto erboso con raffreddamento migliorato come un'infrastruttura piuttosto che come un'attrazione ricreativa. Gli appalti comunali danno sempre più priorità alle capacità di riduzione del calore insieme a parametri di durabilità, creando opportunità di differenziazione per i produttori che sviluppano soluzioni di adattamento al clima.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controllo dell'inquinamento da micro e nanoplastiche | -1.8% | Leadership normativa europea, difesa ambientale globale | Medio termine (2-4 anni) |
| Elevato costo di installazione iniziale | -2.1% | Mercati emergenti globali, particolarmente sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Divieto dell'Unione Europea sul riempimento in granuli di gomma | -1.4% | L'impatto diretto dell'Europa e l'interruzione della catena di approvvigionamento globale | A breve termine (≤ 2 anni) |
| Rischio di contenzioso per stress da calore nei giocatori | -0.7% | Ambiente contenzioso in Nord America, standard di sicurezza globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controllo dell'inquinamento da micro e nanoplastiche
L'Agenzia europea per le sostanze chimiche stima che i campi sportivi contribuiscano con 16,000 tonnellate metriche di microplastiche all'anno, accelerando lo slancio verso una graduale eliminazione della gomma granulare a livello continentale [2]. Fonte: Agenzia europea per le sostanze chimiche, "Microplastiche dai campi in erba artificiale", echa.europa.eu. I produttori devono riprogettare il contenimento del materiale di riempimento ed esplorare alternative a base di polimeri o vegetali, che potrebbero aumentare i costi del sistema dell'8-12%. L'Agenzia europea per le sostanze chimiche ha ora confermato il rilascio di nanofibre di plastica sotto l'usura meccanica, rafforzando le argomentazioni a favore di limiti di specifica più rigorosi e di schemi di responsabilità estesa del produttore.
Costo di installazione iniziale elevato
Le barriere legate ai costi di installazione si intensificano nei segmenti sensibili al prezzo, dove l'erba artificiale compete con le alternative in erba naturale che richiedono minori requisiti di capitale iniziale. I vincoli di bilancio comunali limitano l'adozione di soluzioni nonostante i risparmi operativi a lungo termine, in particolare nei mercati emergenti dove i meccanismi di finanziamento per i miglioramenti infrastrutturali rimangono sottosviluppati. Il differenziale di costo diventa pronunciato per le installazioni più piccole, dove le economie di scala non riescono a compensare le spese di preparazione e installazione, creando una segmentazione del mercato tra applicazioni premium e progetti con vincoli di costo. La sensibilità economica aumenta durante i periodi di elevati costi dei materiali e carenza di manodopera, costringendo i produttori a bilanciare la conservazione dei margini con gli obiettivi di accesso al mercato.
Analisi del segmento
Per utilizzo: lo sport domina nonostante l'accelerazione del paesaggio
Nel 2025, gli sport rappresentavano una quota del 42.15% del mercato dell'erba sintetica, ancorando cicli di sostituzione ricorrenti di otto-dieci anni in impianti professionistici e universitari. Gli sport di contatto, come i campi da hockey, tennis e baseball, ricercano miscele di fibre che ottimizzano il rotolamento della palla e l'attenuazione degli urti, rafforzando un livello premium che protegge i margini anche quando i costi della resina aumentano. Altre applicazioni sportive, tra cui campi da baseball e polivalenti, stanno sempre più specificando sistemi ibridi che combinano rinforzi sintetici con superfici di gioco in erba naturale.
Gli aggiornamenti ora includono pigmenti termoriflettenti ed etichette cucite che registrano i dati di manutenzione per la convalida della garanzia. Nel frattempo, il paesaggio sta avanzando a un CAGR del 14.62% fino al 2031, superando ogni sottosegmento sportivo, mentre i comuni si orientano verso la resilienza alla siccità. Questa accelerazione riflette cambiamenti fondamentali nell'economia della gestione immobiliare, dove i costi iniziali più elevati dell'erba sintetica sono giustificati dall'eliminazione delle spese di irrigazione e manutenzione. Le applicazioni per il tempo libero, che comprendono campi da gioco e aree ricreative, beneficiano di miglioramenti in termini di sicurezza e di fruibilità durante tutto l'anno che le superfici naturali non possono offrire in modo costante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del prato artificiale in Nord America
Si prevede che il Nord America raggiungerà una quota di mercato del 37.74% nel 2025, trainata dalle sue consolidate infrastrutture sportive e dal ciclo di sostituzione prevedibile in strutture professionali, universitarie e comunali. La maturità del mercato della regione genera flussi di entrate stabili attraverso rinnovi programmati dei campi e installazioni conformi alle normative, in particolare a seguito dell'attuazione di obblighi di risparmio idrico. Il divieto di acqua potabile per i prati non funzionali in California e la moratoria sulla piantumazione di tappeti erbosi in Colorado creano progetti di conformità immediata con una flessibilità di programmazione limitata. I parchi comunali del Messico privilegiano i tappeti sintetici per frenare l'aumento delle bollette dell'acqua e prolungare gli orari di gioco nonostante i picchi di temperatura.
Mercato dell'erba artificiale nella regione Asia-Pacifico
La regione Asia-Pacifico emerge come quella in più rapida crescita, con un CAGR del 13.98% dal 2026 al 2031, trainata dalle pressioni dell'urbanizzazione e dallo sviluppo di infrastrutture sportive nelle principali economie. Gli ingenti programmi di costruzione di stadi in Cina e i crescenti investimenti in impianti sportivi in India creano notevoli opportunità di installazione che surclassano di gran lunga la domanda di sostituzione nei mercati maturi. Il vantaggio della regione in termini di trasporto merci sostiene le esportazioni in tutto il Sud-est asiatico, mentre le dense aree urbane del Giappone forniscono banchi di prova per le fibre termoisolanti. I finanziamenti governativi in Corea del Sud compensano i costi iniziali per i campi da gioco scolastici, accelerando così la penetrazione nelle strutture di istruzione primaria.
Mercato del prato artificiale in EMEA e Sud America
Le regioni di Europa, Medio Oriente e Africa rappresentano opportunità di crescita emergenti, nonostante gli ostacoli normativi derivanti dalle restrizioni ambientali. Il divieto imposto dall'Unione Europea sull'intaso di gomma granulata crea disagi a breve termine, ma spinge l'innovazione verso alternative sostenibili che potrebbero creare vantaggi competitivi sui mercati globali. Lo sviluppo del mercato sudamericano riflette vincoli economici e priorità infrastrutturali che privilegiano soluzioni economicamente vantaggiose rispetto a specifiche premium. L'attuale limitata presenza sul mercato africano suggerisce un significativo potenziale a lungo termine, con l'accelerazione dello sviluppo economico e degli investimenti in infrastrutture sportive in tutto il continente.
Panorama normativo
Il quadro normativo per il manto erboso artificiale è sempre più influenzato dalle restrizioni sulle microplastiche e dai requisiti relativi al contenuto chimico, che incidono sulla scelta dei materiali di riempimento, sugli obblighi di rendicontazione e sulle formulazioni dei prodotti. Nell'Unione Europea, il Regolamento (UE) 2023/2055 (relativo alle restrizioni sulle microplastiche) definisce un percorso verso il divieto di immissione sul mercato di materiali di riempimento a base di microparticelle di polimeri sintetici utilizzati nel manto erboso artificiale, con l'entrata in vigore della restrizione il 17 ottobre 2031. Introduce inoltre obblighi di rendicontazione collegati alle normative ECHA, con il primo ciclo di rendicontazione a partire dal 2026 per le emissioni verificatesi nell'anno solare precedente. Ciò sta spingendo acquirenti e fornitori verso sistemi senza materiale di riempimento o con materiale di riempimento contenuto e sta aumentando la richiesta di documentazione sulle prestazioni di rilascio e contenimento delle microplastiche nelle gare d'appalto.
Negli Stati Uniti, le normative statali relative al contenuto di PFAS nei materiali per erba sintetica si stanno inasprendo, mentre la rendicontazione federale sui PFAS amplia gli obblighi di conformità lungo tutta la catena di approvvigionamento. La legge californiana Assembly Bill 1423 è entrata in vigore il 1° gennaio 2026, vietando l'acquisto, l'installazione, la produzione, la distribuzione e la vendita di erba artificiale o superfici sintetiche contenenti PFAS regolamentate, trasformando le formulazioni prive di PFAS da una preferenza a un requisito per l'accesso al mercato in un importante stato. A livello federale, l'EPA statunitense ha finalizzato le norme nel febbraio 2026 (40 CFR Parte 372) che aggiungono specifici PFAS all'elenco della Sezione 313 dell'EPCRA, innescando nuovi obblighi di rendicontazione a partire dall'anno 2026 e aumentando le aspettative di tracciabilità tra i fornitori di resine, filati, supporti e additivi.
Panorama competitivo
Il mercato dell'erba sintetica presenta una moderata frammentazione, con marchi globali e specialisti regionali. La divisione FieldTurf di Tarkett gestisce impianti di estrusione in Francia, Germania e Abu Dhabi, integrando la produzione negli Stati Uniti per bilanciare i costi di trasporto e diversificare l'approvvigionamento di resina. Il suo impianto di rigenerazione in Pennsylvania processa 2,600 tonnellate di erba sintetica post-consumo all'anno nel 2021, rafforzando le offerte nelle giurisdizioni che valutano i piani di fine vita durante la valutazione delle gare d'appalto. TenCate Grass collabora con ExxonMobil utilizzando la tecnologia Exxtend per convertire il polietilene rigenerato in materia prima vergine, consentendo una catena di approvvigionamento a ciclo chiuso in linea con i requisiti di circolarità imposti dall'UE.
Shaw Sports Turf si distingue per la velocità di tufting e l'uniformità del colore a tutta profondità, puntando su campi da gioco per scuole superiori ad alto volume, dove la certezza del budget prevale sull'estetica dell'erba ibrida. CCGrass amplia la sua copertura del mercato asiatico con gamme a prezzi più bassi, garantite dallo status di FIFA Preferred Producer, mentre SIS Pitches si concentra su sistemi ibridi chiavi in mano per impianti di rugby che richiedono radici naturali cucite per la stabilità della mischia.
I nuovi arrivati esplorano filati a base di canna da zucchero, trattamenti antistatici senza silicone e sistemi di diagnosi dell'usura basati sull'intelligenza artificiale. Le innovazioni tecnologiche provenienti da geosintetici e membrane per tetti introducono pacchetti di stabilizzatori UV che prolungano la durata delle fibre nei climi equatoriali. È probabile che l'intensità competitiva aumenti una volta che le tariffe UE sulla responsabilità estesa del produttore saranno pienamente applicabili nel 2027, spingendo le aziende di medie dimensioni a collaborare con i riciclatori o a uscire dal mercato.
Leader del settore dell'erba sintetica
CCGrass
Tarkett (FieldTurf)
Erba TenCate
Campo sportivo Shaw
Gruppo sportivo (Polytan)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Urban Turf Solutions ha stretto una partnership con il campione di Wimbledon Pat Cash per lanciare una superficie da tennis esclusiva. La collaborazione si rivolge a una nicchia sportiva di alto livello e si avvale della validazione da parte degli atleti per supportare le vendite basate sulle specifiche per club e centri di allenamento.
- Maggio 2026: CCGrass ha completato il primo campo da gioco della FIFA Arena in Canada, nel comune di Langley, nella Columbia Britannica, utilizzando il sistema di erba sintetica senza riempimento LEAP. Il progetto amplia le installazioni di riferimento per i formati senza riempimento in Nord America e si allinea alle tendenze di approvvigionamento che privilegiano la riduzione della migrazione del materiale di riempimento e la semplificazione della manutenzione.
- Ottobre 2024: Il Parlamento europeo ha approvato il divieto a livello UE dell'utilizzo di gomma riciclata come materiale di riempimento. La decisione ha accelerato i lavori di fornitori e acquirenti su materiali di riempimento alternativi e sistemi senza riempimento, aumentando al contempo l'urgenza di pianificare la conformità durante i cicli di sostituzione dei campi da gioco europei.
Ambito e metodologia
L'erba artificiale è una superficie di fibre sintetiche che assomiglia all'erba naturale. Viene spesso utilizzato nelle arene per sport originariamente o comunemente praticati su erba. Tuttavia, ora è utilizzato per prati residenziali e applicazioni commerciali. Il mercato globale dell'erba artificiale è segmentato per uso e geografia. In base all'utilizzo, il mercato è segmentato in sport di contatto, hockey su prato, tennis, altri sport, tempo libero e paesaggio. Il mercato è segmentato in base alla geografia: Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
| Sport | Sport di contatto |
| Hockey su prato | |
| Tennis | |
| Altri Sport | |
| Tempo libero | |
| Orizzontale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per uso | Sport | Sport di contatto |
| Hockey su prato | ||
| Tennis | ||
| Altri Sport | ||
| Tempo libero | ||
| Orizzontale | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'erba sintetica?
Il mercato dell'erba sintetica ha un valore di 7.31 miliardi di dollari nel 2026 e si prevede che crescerà fino a 13.16 miliardi di dollari entro il 2031, con un CAGR del 12.46%.
Quale segmento del mercato dell'erba sintetica si sta espandendo più rapidamente?
Le applicazioni paesaggistiche stanno avanzando a un CAGR del 14.62%, superando tutti i segmenti legati allo sport grazie agli obblighi di conservazione dell'acqua e ai minori costi di manutenzione nel corso del ciclo di vita.
Quale regione detiene la quota maggiore del mercato dell'erba sintetica?
Il Nord America è in testa con una quota del 37.74% nel 2025, supportata da cicli di sostituzione degli stadi maturi e da una rigorosa legislazione sulla siccità.
Perché le microplastiche rappresentano un problema per l'erba sintetica?
Gli studi attribuiscono 16,000 tonnellate di emissioni annuali di microplastiche in Europa ai campi in erba sintetica, spingendo a emanare normative che eliminano gradualmente i riempimenti in gomma sbriciolata e stimolano la domanda di alternative sostenibili.
Come affrontano i produttori lo smaltimento del manto erboso a fine vita?
Aziende come TenCate Grass e Tarkett stanno investendo in programmi di riciclaggio avanzati che convertono le fibre di polietilene usate in nuova resina, in linea con le normative dell'economia circolare e i criteri di sostenibilità degli acquirenti.
Quali fattori influiscono sul costo totale di proprietà dell'erba sintetica?
I fattori principali includono i costi di installazione iniziale, i risparmi sull'irrigazione, la manodopera per la manutenzione, i tempi di fermo sul campo e gli eventuali costi di riciclaggio o smaltimento, con le regioni con stress idrico che raggiungono i periodi di ammortamento più rapidi.


