

Dimensioni e quota di mercato dello storage basato sull'intelligenza artificiale
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 27.06 miliardo di dollari |
| Dimensione del mercato (2030) | 76.60 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 23.13% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato delle soluzioni di storage basate sull'intelligenza artificiale a cura di Mordor Intelligence.
Il mercato dello storage basato sull'intelligenza artificiale ha raggiunto un valore di 27.06 miliardi di dollari nel 2025 e si prevede che crescerà fino a 76.6 miliardi di dollari entro il 2030, con un forte tasso di crescita annuo composto (CAGR) del 23.13%. Questa espansione rispecchia l'accelerazione delle aziende verso carichi di lavoro di intelligenza artificiale generativa (GenAI) che richiedono bassa latenza, capacità su scala petabyte e larghezza di banda sostenuta. Le nuove infrastrutture per l'IA hanno trasformato lo storage da un semplice repository a un elemento chiave per le prestazioni, fondamentale per l'inferenza in tempo reale, le pipeline di addestramento dei modelli e i cicli continui di ingegneria dei dati. I fornitori che allineano le proprie architetture al calcolo incentrato sulle GPU, al trasporto NVMe over Fabrics (NVMe-oF) e all'automazione AIOps si posizionano per acquisire un valore eccezionale nel mercato dello storage basato sull'IA.
Punti chiave del rapporto
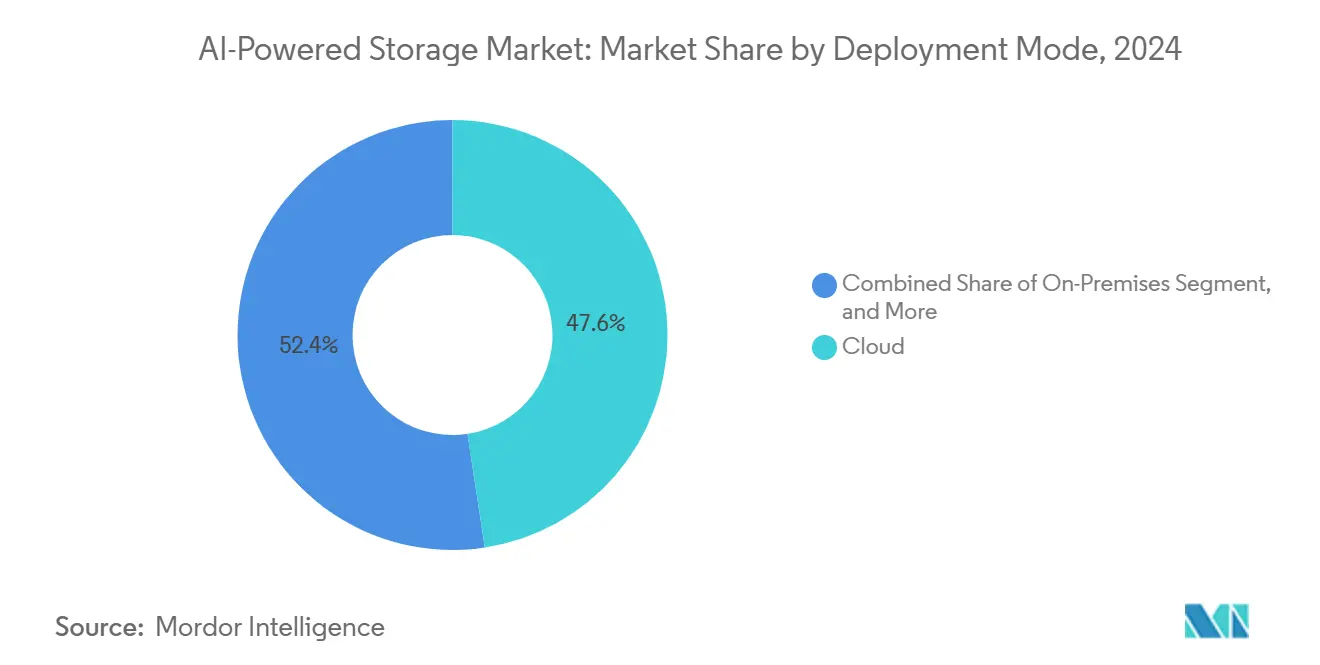
- Per modalità di implementazione, il cloud ha rappresentato il 47.60% del fatturato del mercato dello storage basato sull'intelligenza artificiale nel 2024, mentre si prevede che le configurazioni ibride cresceranno a un tasso annuo composto del 25.70% fino al 2030.
- In base all'architettura di storage, gli array all-flash detenevano il 40.90% della quota di mercato dello storage basato sull'intelligenza artificiale nel 2024; i sistemi NVMe-oF stanno avanzando a un CAGR del 27.80% entro la fine del decennio.
- Per quanto riguarda i singoli componenti, l'hardware ha rappresentato il 64.10% della spesa del 2024 nel mercato dello storage basato sull'intelligenza artificiale, ma i servizi costituiscono il segmento in più rapida crescita, con un CAGR del 30.60%, poiché le aziende sono alla ricerca di competenze specializzate in AI-Ops.
- Per settore di utilizzo finale, nel 2024 il mercato dello storage basato sull'intelligenza artificiale ha registrato una quota di mercato del 26.57% nel settore IT e delle telecomunicazioni, mentre i settori sanitario e delle scienze della vita hanno accelerato a un CAGR del 28.70% grazie ai flussi di lavoro di diagnostica e analisi basati sull'IA.
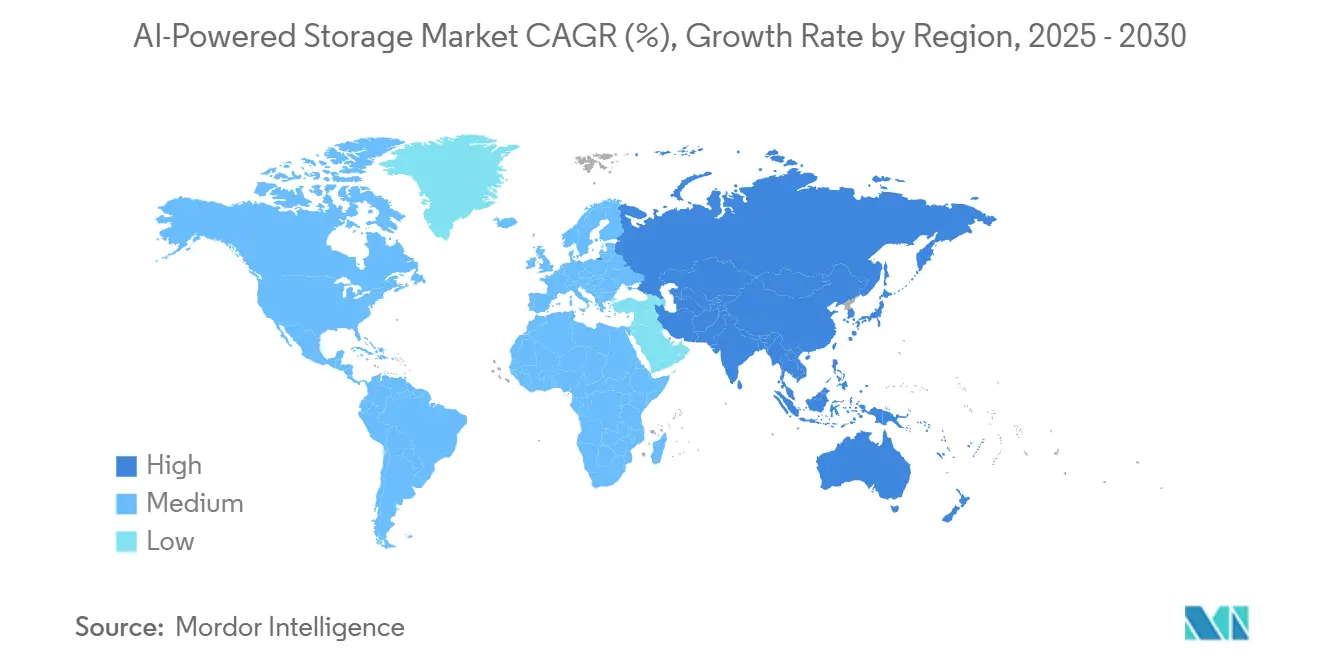
- Dal punto di vista geografico, il Nord America ha detenuto il 38.70% del fatturato del mercato dello storage basato sull'intelligenza artificiale nel 2024; l'Asia-Pacifico è il motore della crescita con un CAGR del 25.10% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello storage basato sull'intelligenza artificiale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione del carico di lavoro GenAI | + 8.2% | Globale, con concentrazione in Nord America e APAC | A breve termine (≤ 2 anni) |
| Passaggio aziendale all'intelligenza artificiale on-premise | + 5.1% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Caduta libera di USD/GB Flash/NVMe | + 3.8% | Global | A breve termine (≤ 2 anni) |
| Progettazione di server incentrati sulla GPU | + 4.3% | Globale, guidato dal Nord America | Medio termine (2-4 anni) |
| Regole di residenza dei dati nel cloud sovrano | + 2.9% | Nucleo APAC, ricadute in Europa e MEA | A lungo termine (≥ 4 anni) |
| Piattaforme emergenti per il ciclo di vita dei dati basati sull'intelligenza artificiale | + 2.2% | Adozione globale e precoce in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esplosione del carico di lavoro GenAI
Set di training su scala petabyte e accordi sul livello di servizio di inferenza in microsecondi hanno portato l'I/O di storage in cima alla lista dei colli di bottiglia dell'IA. I modelli linguistici di grandi dimensioni richiedono un throughput sostenuto di diversi terabit e anche un singolo obiettivo di prestazioni mancato può estendere i cicli di training da giorni a settimane. Northwestern Medicine ha registrato un aumento del 40% del flusso di lavoro radiologico dopo aver implementato stack Dell-NVIDIA GenAI che combinano cluster GPU con array flash-first. [1] HPE, "HPE GreenLake for Block Storage Built on HPE Alletra Storage MP", hpe.com Le aziende ora considerano la latenza e la larghezza di banda dello storage come fattori di differenziazione competitivi, dedicando budget ad architetture che mantengono le GPU completamente alimentate anziché inattive. Di conseguenza, il mercato dello storage basato sull'IA sta acquisendo un notevole slancio.
Passaggio aziendale all'intelligenza artificiale on-premise
Le organizzazioni del settore finanziario, sanitario e pubblico stanno ripristinando l'elaborazione locale dei dati per soddisfare i requisiti di sovranità e mitigare il rischio di latenza. L'adozione da parte di BNY Mellon di un NVIDIA DGX SuperPOD nel proprio data center dimostra come i settori regolamentati combinino l'elaborazione on-premise con infrastrutture NVMe ad alte prestazioni per consentire l'analisi delle frodi in tempo reale, preservando al contempo la governance. Le strategie ibride che suddividono i dati sensibili localmente e spostano i carichi di lavoro di sviluppo sul cloud stanno ampliando la base di utenti potenziali per gli appliance di storage di livello enterprise, alimentando ulteriormente la crescita del mercato dello storage basato sull'intelligenza artificiale.
Caduta libera di Flash/NVMe USD/GB
Nonostante i periodici picchi di prezzo, la traiettoria a lungo termine delle memorie NAND rimane al ribasso, consentendo alle aziende di sostituire i supporti di memorizzazione rotanti con le memorie flash senza intoppi di budget. La maggiore diffusione delle tecnologie a celle triple e quad-level ha ridotto i costi degli array all-flash, rendendo accessibili ai clienti di fascia media velocità di trasmissione sostenute di diversi GB/s. I fornitori traducono la riduzione dei costi in piattaforme ad alte prestazioni di primo livello, progettate per le pipeline di intelligenza artificiale, il che a sua volta accelera il mercato dello storage basato sull'IA.
Progettazione di server incentrati sulla GPU
I server di nuova generazione invertono le priorità storiche incentrate sulla CPU, misurando invece l'efficacia in base ai tassi di utilizzo della GPU. Lo storage deve quindi fornire letture e scritture continue, parallele e a bassa latenza a numerosi acceleratori. I sistemi HPE AI Factory basati sulle GPU NVIDIA Blackwell dimostrano come i sottosistemi di storage strettamente accoppiati mantengano velocità elevate di 20-30 GB/s per nodo per evitare carenze. Questa svolta progettuale ridefinisce i progetti dei data center, intensificando l'adozione di NVMe-oF e spingendo i fornitori a fornire architetture di riferimento a livello di rack.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di potenza e raffreddamento nei DC | -3.4% | Globale, acuto nelle aree urbane dense | A breve termine (≤ 2 anni) |
| Carenza di competenze nell'ottimizzazione dello storage AI-Ops | -2.1% | Globale, più grave nei mercati emergenti | Medio termine (2-4 anni) |
| Blocco del fornitore ASIC/acceleratore | -1.8% | Globale, concentrato nei segmenti aziendali | Medio termine (2-4 anni) |
| Picchi di Capex dovuti a oscillazioni rapide dell'offerta | -1.9% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di potenza e raffreddamento nei DC
I rack GPU ora assorbono 40-140 kW, rispetto ai meno di 15 kW dei server legacy. L'involucro termico impone retrofit del raffreddamento a liquido e aggiornamenti della catena di alimentazione, che aumentano i costi di capitale e allungano le finestre di distribuzione. Gli array di storage devono coesistere in queste dense sacche termodinamiche senza subire limitazioni, costringendo i progettisti ad adottare controller e tecnologie di azionamento a basso consumo energetico.
Carenza di competenze nell'ottimizzazione dello storage AI-Ops
Per raggiungere l'utilizzo della GPU a velocità di linea sono necessarie competenze interdisciplinari che spaziano da storage fabric, framework di intelligenza artificiale e orchestrazione dei carichi di lavoro. La carenza globale di talenti lascia molti array sottoconfigurati, con conseguente frustrazione aziendale e ritardo nel ROI. I fornitori rispondono con tiering automatizzato, qualità del servizio basata su policy e servizi di ottimizzazione basati su abbonamento, ma la carenza di competenze continua a frenare la crescita a breve termine.
Analisi del segmento
Per modalità di distribuzione: le configurazioni ibride favoriscono l'adozione aziendale
Si prevede che le implementazioni ibride registreranno un CAGR del 25.70% fino al 2030, sottolineando il desiderio delle aziende di coniugare l'agilità del cloud con la sovranità on-premise. Sebbene il cloud mantenga il 47.60% dei ricavi del 2024, la capacità di posizionare l'inferenza sensibile alla latenza vicino agli utenti, mentre l'addestramento del modello viene trasferito agli hyperscaler, differenzia l'ibrido come soluzione strategica predefinita. L'implementazione di AIRI presso il Chang Gung Memorial Hospital dimostra come l'inferenza delle immagini mediche rimanga locale mentre il riaddestramento del modello viene spostato sul cloud, garantendo conformità ed efficienza dei costi. [2] Ufficio stampa di Pure Storage, "Chang Gung Memorial Hospital implementa AIRI per l'IA ibrida", purestorage.com Il mercato dello storage basato sull'IA trae vantaggio da questa strategia a doppio sito perché ogni sede richiede comunque memoria flash di classe petabyte e throughput ottimizzato per GPU.
La gestione di domini separati aumenta anche la domanda di servizi: le aziende cercano visibilità unificata, flussi di lavoro di replica dei dati e telemetria AI-Ops su infrastrutture distinte. I fornitori che sfruttano la deduplicazione tra siti e la gestione automatizzata dei livelli di storage si guadagnano quote di mercato nel settore dello storage basato sull'IA, trasformando i silos, precedentemente fragili, in data fabric guidati da policy.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per architettura di storage: i sistemi NVMe-oF rimodellano i paradigmi delle prestazioni
Nel 2024, gli array all-flash hanno rappresentato il 40.90% della spesa, consolidando il loro ruolo di base per i cluster di produzione AI. Tuttavia, si prevede che NVMe-oF crescerà del 27.80% all'anno, poiché le organizzazioni puntano a una latenza di classe direct-attached su reti distribuite. I primi utilizzatori segnalano un aumento del 70-80% nell'utilizzo delle GPU dopo la migrazione da array basati su TCP a fabric NVMe-oF appositamente progettati, riducendo di diversi giorni i cicli di training di GenAI. Si prevede che le dimensioni del mercato dello storage basato su architetture NVMe-oF, in particolare per quanto riguarda l'intelligenza artificiale, aumenteranno proporzionalmente con la diffusione dei cluster GPU, rafforzando la sua posizione nei budget aziendali di fascia alta.
I livelli ibridi e oggetti mantengono un ruolo nelle fasi di archiviazione e pre-elaborazione, ma le pipeline batch di intelligenza artificiale incanalano sempre più i set di dati più richiesti su livelli di memoria persistente o PCIe Gen 5 NVMe. Gli approcci software-defined guadagnano terreno tra gli operatori che desiderano la neutralità del fornitore e una rapida iterazione delle funzionalità.
Per componente: l'accelerazione dei servizi riflette la crescita della complessità
Nel 2024, l'hardware ha rappresentato il 64.10% del valore di mercato dello storage basato sull'intelligenza artificiale, tuttavia i servizi gestiti e professionali stanno crescendo a un CAGR del 30.60% perché le aziende spesso non dispongono di competenze interne approfondite in ambito AI-Ops. I fornitori di storage si stanno quindi trasformando in fornitori di soluzioni, offrendo pacchetti che includono workshop di progettazione, manuali di migrazione dati e programmi di ottimizzazione continua. Si prevede che la quota di mercato dello storage basato sull'intelligenza artificiale associata ai servizi raddoppierà entro la metà del decennio, poiché gli acquirenti daranno priorità ai contratti basati sui risultati rispetto agli acquisti di asset.
Il resto è costituito da elementi software come motori di tiering autonomi, algoritmi di compressione e orchestratori di pipeline di dati. Questi componenti integrano modelli di intelligenza artificiale che prevedono modelli di accesso e bilanciano dinamicamente i livelli di usura nei pool NAND, migliorando ulteriormente le metriche di prestazioni sostenute.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'assistenza sanitaria guida l'adozione dell'innovazione
Nel 2024, i settori IT e telecomunicazioni hanno rappresentato il 26.57% della spesa, sfruttando lo storage basato sull'intelligenza artificiale per l'ottimizzazione della rete e i motori di customer experience. Il settore sanitario e delle scienze della vita si è distinto per la crescita più rapida, con un CAGR del 28.70% fino al 2030. L'imaging medico ad alta risoluzione, i set di dati multi-omici e lo screening di candidati farmaci basato sull'intelligenza artificiale generano flussi di dati giornalieri multiterabit che richiedono capacità di archiviazione senza perdita di dati e di livello flash. Si prevede che il mercato dello storage basato sull'intelligenza artificiale per array orientati al settore sanitario supererà i 20 miliardi di dollari entro il 2030, conquistando una quota di mercato sproporzionata rispetto ad altri settori verticali.
Le entità BFSI accelerano i modelli di rilevamento delle frodi che si basano su aggiornamenti microbatch dei grafici delle transazioni, mentre le aziende dei media introducono flussi di lavoro video 8K non compressi in piattaforme di editing assistite dall'intelligenza artificiale. Le agenzie governative adottano l'archiviazione basata sull'intelligenza artificiale per l'analisi delle immagini satellitari e le simulazioni di difesa, dando priorità alla crittografia e alla sicurezza della supply chain.
Analisi geografica
Mercato nordamericano dello storage basato sull'intelligenza artificiale
La quota del 38.70% del Nord America nel 2024 deriva da proprietà iperscalabili concentrate ad Ashburn, Santa Clara e Dallas, insieme a cluster di ricerca presso università e laboratori nazionali. L'acquisizione di Core Scientific da parte di CoreWeave per 9 miliardi di dollari ha aggiunto 1.3 GW di capacità GPU-ready, a dimostrazione della scalabilità del capitale alla base del predominio regionale. Le dinamiche competitive rimangono intense ma mature, con le aziende che standardizzano su stack di riferimento convalidati e orientano la spesa verso servizi di gestione del ciclo di vita piuttosto che verso dispositivi grezzi.
Mercato dello storage basato sull'intelligenza artificiale nella regione Asia-Pacifico
Il CAGR del 25.10% dell'Asia-Pacifico deriva dalle strategie sovrane di IA dichiarate dal Ministero dell'Industria e dell'IT cinese, dalla politica Digital India 2.0 dell'India e dal programma AI Verify di Singapore. Le iniziative nazionali nel settore dei semiconduttori, come la DRAM CXL 2.0 di Samsung e la collaborazione con NAVER, rafforzano la catena di fornitura nazionale. [3] Samsung Newsroom, "Samsung e NAVER collaborano sui semiconduttori AI hyperscale", samsung.com I governi finanziano le costruzioni hyperscale a Giacarta, Ho Chi Minh City e Hyderabad, creando una rapida domanda successiva di strutture di archiviazione ottimizzate per l'IA che rispettano le normative sulla località dei dati.
Mercato dello storage basato sull'intelligenza artificiale in EMEA e Sud America
Europa, Medio Oriente, Africa e Sud America combinano profili di maturità eterogenei. La traiettoria dell'Europa ruota attorno alla conformità all'AI Act e ai mandati per data center ad alta efficienza energetica. Il Medio Oriente finanzia progetti petascale tramite fondi sovrani, con gli Emirati Arabi Uniti che puntano a 30-50 miliardi di euro in asset per data center basati su AI. Le aziende di telecomunicazioni sudamericane implementano l'inferenza AI negli exchange edge per migliorare l'allocazione dello spettro, richiedendo array NVMe compatti e robusti.
Panorama competitivo
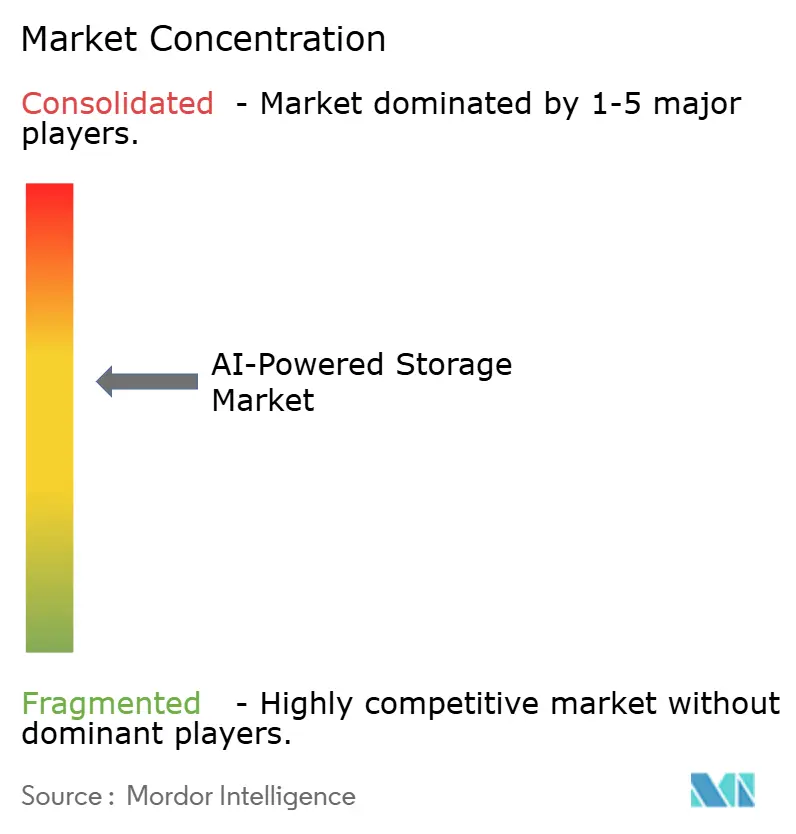
La concorrenza è moderatamente frammentata, con un punteggio di 6 su una scala di concentrazione da 1 a 10, poiché i primi cinque fornitori rappresentano collettivamente il 55-60% del fatturato del 2024. Dell Technologies, NetApp e HPE sfruttano una consolidata copertura di canale e l'integrazione tra portafogli. Pure Storage conquista quote di mercato con array all-flash integrati in architetture di riferimento co-progettate con NVIDIA, mentre VAST Data e DDN si concentrano su progetti a singolo namespace e su scala exabyte, che danno priorità a velocità di alimentazione GPU lineari.
Le partnership strategiche dominano l'esecuzione del go-to-market. Pure Storage ha investito capitale in CoreWeave per garantire prenotazioni di capacità per i tenant del cloud AI, mentre NetApp ha convalidato i nodi AIPod Mini con gli acceleratori Intel Gaudi, accorciando i cicli di approvvigionamento per le imprese di livello medio. [4] NetApp Newsroom, “NetApp and Intel Introduce AIPod Mini,” netapp.com I round di finanziamento sottolineano la fiducia degli investitori: DDN ha ottenuto 300 milioni di dollari da Blackstone con una valutazione di 5 miliardi di dollari per finanziare l'espansione del prodotto e Wasabi ha acquistato Curio AI per fondere l'archiviazione di oggetti con l'estrazione automatizzata dei metadati.
Le aziende consolidate contrastano i disruptor integrando la telemetria AI-Ops e offrendo prezzi basati sul consumo. Nel frattempo, gli hyperscaler riducono i rischi della catena di fornitura attraverso la doppia fornitura di SKU da diversi fornitori, incoraggiando una progettazione modulare e basata su standard. Il risultato è un consolidamento costante, mitigato dall'ingresso di nuovi operatori specializzati in acceleratori specifici per settore, garantendo che nessun singolo fornitore possa dominare il mercato dello storage basato sull'intelligenza artificiale.
Leader del settore dello storage basato sull'intelligenza artificiale
Dell Technologies Inc.
NetApp, Inc.
Archiviazione pura, Inc.
International Business Machines Corporation
Hewlett Packard Enterprise Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: AWS ha introdotto S3 Vectors, aggiungendo l'indicizzazione nativa dell'IA al suo archivio di oggetti principale per un recupero più rapido nelle pipeline GenAI.
- Luglio 2025: Wasabi acquisisce Curio AI per automatizzare il tagging dei metadati e migliorare l'economia dei dati non strutturati per i flussi di lavoro multimediali.
- Luglio 2025: CoreWeave accetta di acquistare Core Scientific in un'operazione azionaria da 9 miliardi di dollari, aggiungendo 1.3 GW di capacità di data center predisposti per l'intelligenza artificiale.
- Giugno 2025: HPE ha presentato le soluzioni AI Factory basate sulle GPU NVIDIA Blackwell, abbinandole ad Alletra Storage MP X10000 per servizi file compatibili con l'intelligenza artificiale.
Ambito del rapporto sul mercato globale dello storage basato sull'intelligenza artificiale
| Locale |
| Cloud |
| IBRIDO |
| Array all-flash |
| Array ibridi |
| Storage degli oggetti |
| Archiviazione definita dal software |
| Sistemi NVMe-oF |
| Hardware |
| Software |
| Servizi |
| IT e telecomunicazioni |
| BFSI |
| Sanità e scienze della vita |
| Media and Entertainment |
| Governo e difesa |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per modalità di distribuzione | Locale | |
| Cloud | ||
| IBRIDO | ||
| Per architettura di archiviazione | Array all-flash | |
| Array ibridi | ||
| Storage degli oggetti | ||
| Archiviazione definita dal software | ||
| Sistemi NVMe-oF | ||
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per settore degli utenti finali | IT e telecomunicazioni | |
| BFSI | ||
| Sanità e scienze della vita | ||
| Media and Entertainment | ||
| Governo e difesa | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che guidano la rapida crescita del mercato dello storage basato sull'intelligenza artificiale?
I carichi di lavoro GenAI esplosivi, il calo dei costi flash per GB e il passaggio a server incentrati sulla GPU aumentano la domanda di storage a bassa latenza e ad alta larghezza di banda che alimentano pipeline di addestramento e inferenza dei modelli.
Perché le implementazioni ibride stanno prendendo piede rispetto allo storage cloud puro per l'intelligenza artificiale?
I modelli ibridi consentono alle aziende di conservare i dati sensibili in sede per motivi di conformità e latenza, sfruttando al contempo la capacità di burst del cloud per la formazione su larga scala, garantendo i migliori risultati economici e di controllo.
Quale architettura di storage sta crescendo più rapidamente nel mercato dello storage basato sull'intelligenza artificiale?
Si prevede che i sistemi NVMe-oF cresceranno a un CAGR del 27.80% perché estendono la latenza a livello PCIe sulle reti, aumentando così l'utilizzo della GPU nei cluster di intelligenza artificiale distribuiti.
Quanto è grave il divario di competenze nell'ottimizzazione dello storage AI-Ops?
La carenza di professionisti in grado di ottimizzare i flash fabric per i carichi di lavoro di intelligenza artificiale è sufficientemente significativa da ridurre di 2.1 punti percentuali il CAGR previsto, incrementando la domanda di servizi gestiti.


