

Intelligenza artificiale (IA) nel mercato della risonanza magnetica: dimensioni e quota di mercato
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
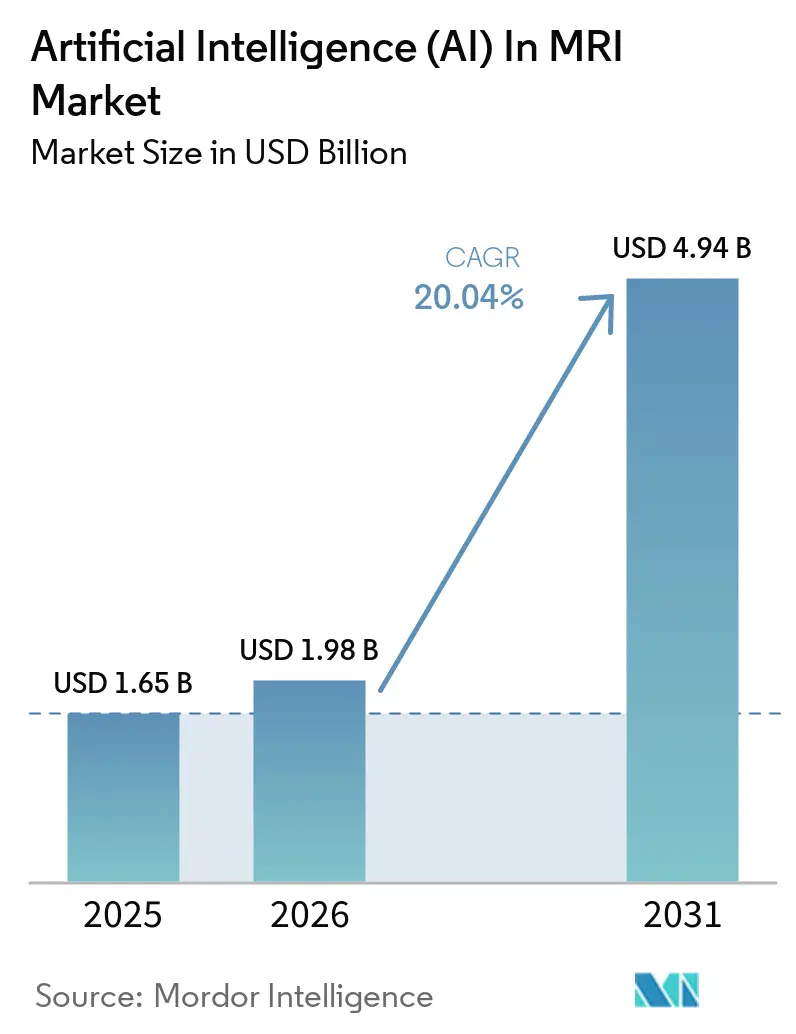
| Dimensione del mercato (2026) | 1.98 miliardo di dollari |
| Dimensione del mercato (2031) | 4.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.04% CAGR |
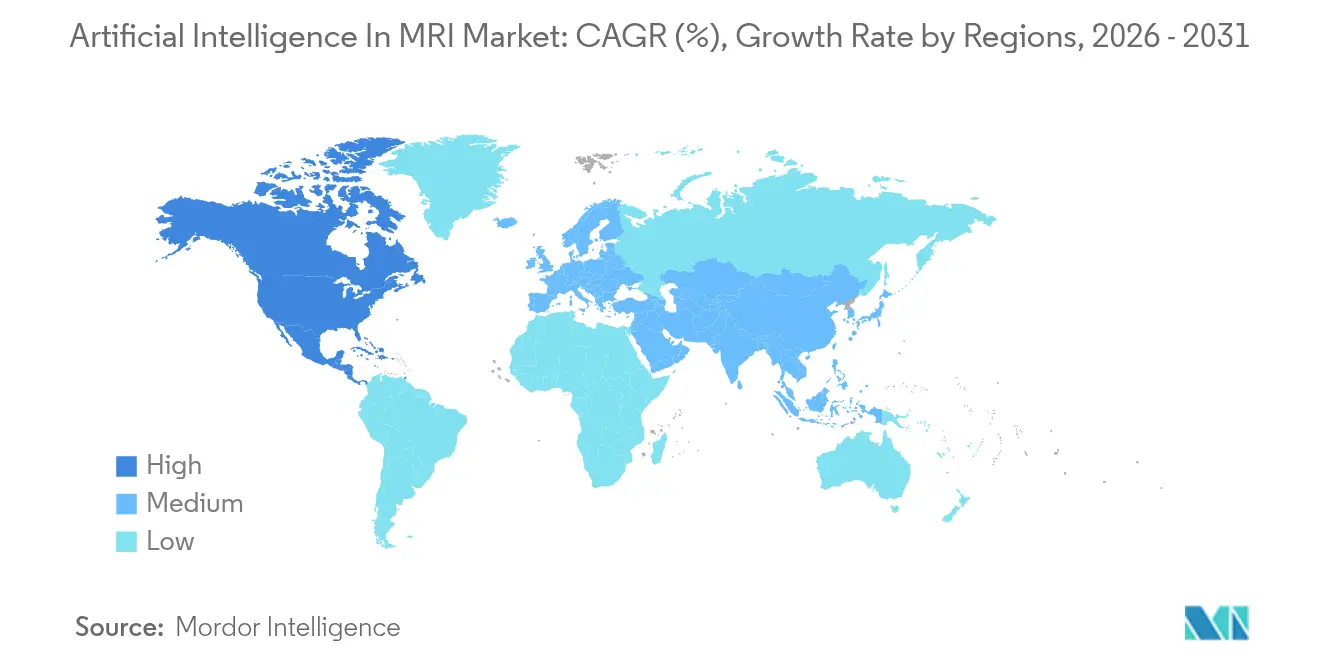
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sull'intelligenza artificiale (IA) nella risonanza magnetica a cura di Mordor Intelligence
Si prevede che il mercato dell'Intelligenza Artificiale (IA) nella risonanza magnetica (RM) crescerà da 1.65 miliardi di dollari nel 2025 a 1.98 miliardi di dollari nel 2026, per poi raggiungere i 4.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 20.04% nel periodo 2026-2031. La crescita è trainata da percorsi di rimborso più chiari, dalla migrazione al cloud PACS e da marketplace indipendenti dai fornitori che consentono l'esecuzione degli algoritmi su qualsiasi scanner. Gli acquirenti aziendali considerano l'IA uno strumento fondamentale per il flusso di lavoro, piuttosto che un componente aggiuntivo sperimentale, una percezione rafforzata dalle approvazioni della FDA che ora superano i 1,000 algoritmi di imaging, l'80% dei quali relativi alla risonanza magnetica. La risonanza magnetica portatile a basso campo, combinata con l'IA edge, sta estendendo l'imaging avanzato anche alle aree rurali, mentre l'integrazione multi-omica posiziona la risonanza magnetica come hub di dati per la medicina di precisione. L'intensità competitiva è moderata, poiché le multinazionali del settore dell'imaging stringono partnership con specialisti di intelligenza artificiale per proteggere le proprie basi installate, mentre i fornitori specializzati innovano in nicchie come l'imaging pediatrico e quello ad altissimo campo. I costi della sicurezza informatica e la frammentazione della proprietà dei dati rimangono fattori limitanti, ma i progressi nell'apprendimento federato e nella crittografia omomorfica stanno progressivamente attenuando queste problematiche.
Punti chiave del rapporto
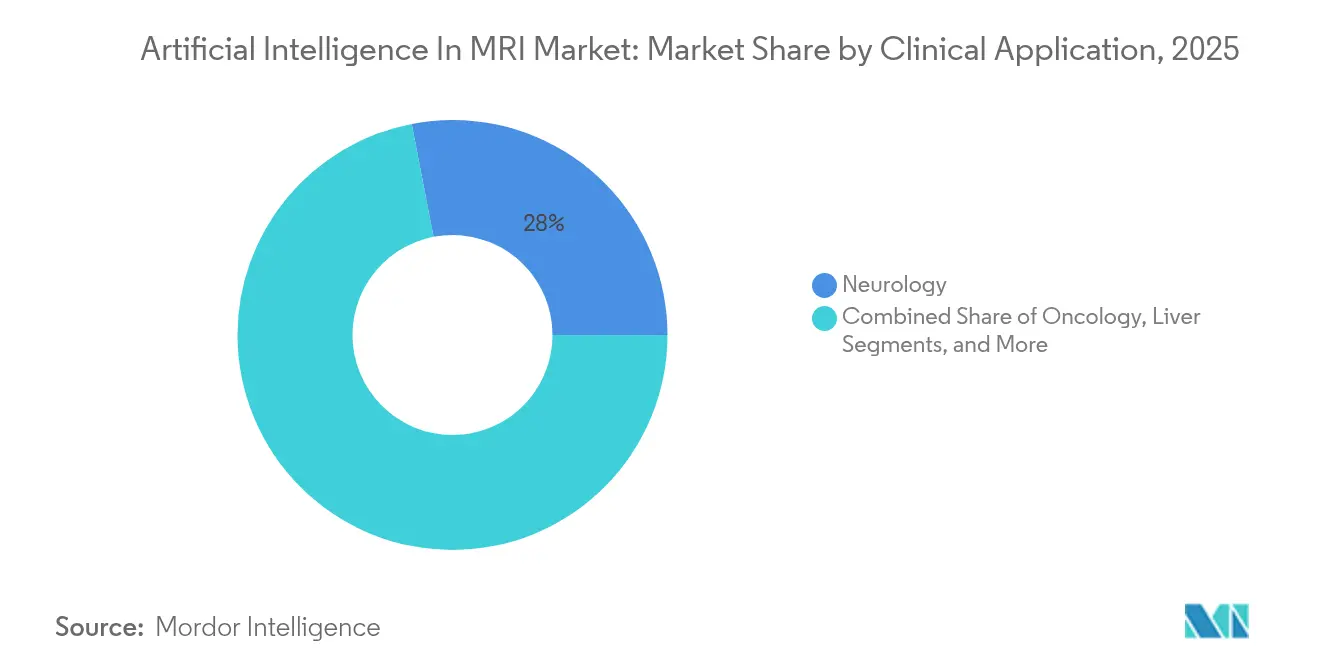
- In termini di applicazioni cliniche, la neurologia ha dominato il mercato dell'intelligenza artificiale (IA) nella risonanza magnetica con una quota del 28.04% nel 2025, mentre si prevede che l'oncologia crescerà a un tasso annuo composto (CAGR) del 21.05% fino al 2031.
- Nel 2025, le soluzioni software hanno conquistato il 64.12% della quota di mercato dell'Intelligenza Artificiale (IA) nella risonanza magnetica, mentre i servizi sono in crescita con un CAGR del 20.31% fino al 2031.
- In termini di tecnologia, il deep learning deteneva il 32.35% delle dimensioni del mercato dell'intelligenza artificiale (IA) nella risonanza magnetica nel 2025; si prevede che l'elaborazione del linguaggio naturale crescerà a un CAGR del 20.86% fino al 2031.
- Per tipologia di implementazione, i modelli cloud rappresentavano il 60.55% della quota di mercato dell'Intelligenza Artificiale (IA) nella risonanza magnetica nel 2025, mentre i modelli ibridi crescevano a un tasso annuo composto (CAGR) del 22.02%.
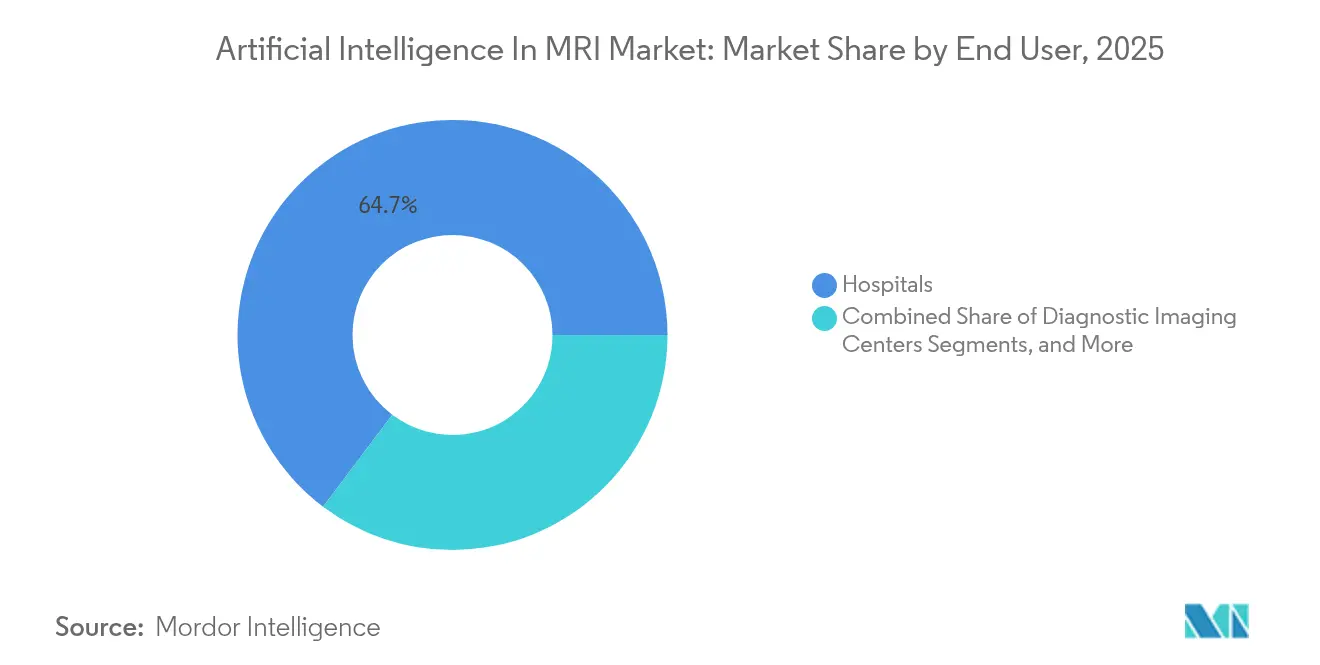
- Per quanto riguarda gli utenti finali, gli ospedali detenevano una quota del 64.72% del mercato dell'intelligenza artificiale (IA) nella risonanza magnetica nel 2025, ma i centri di diagnostica per immagini hanno registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 20.8%, fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 45.28% della quota di mercato dell'intelligenza artificiale (IA) nella risonanza magnetica; la regione Asia-Pacifico si sta espandendo a un tasso di crescita annuo composto (CAGR) del 21.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'intelligenza artificiale (IA) nella risonanza magnetica.
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio del rimborso ai pagamenti aggiuntivi per le nuove tecnologie | + 3.2% | Nord America e UE | Medio termine (2-4 anni) |
| Integrazione di set di dati multi-omici | + 2.8% | Centri di ricerca globali | A lungo termine (≥ 4 anni) |
| Adozione della risonanza magnetica portatile a basso campo | + 2.1% | Nucleo APAC, ricadute MEA | Medio termine (2-4 anni) |
| Mercati di intelligenza artificiale indipendenti dal fornitore | + 1.9% | Global | A breve termine (≤ 2 anni) |
| Migrazione PACS cloud aziendale | + 2.4% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Programmi nazionali di intelligenza artificiale per lo screening del cancro | + 1.8% | UE e APAC, Nord America selettivo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio al rimborso tramite pagamenti aggiuntivi per le nuove tecnologie
L'espansione da parte di Medicare dei pagamenti aggiuntivi per le nuove tecnologie (NTAP) per coprire gli strumenti di risonanza magnetica con intelligenza artificiale approvati dalla FDA trasforma l'IA da una spesa discrezionale in un servizio rimborsabile [1] Centers for Medicare & Medicaid Services, “CMS Official Website,” Centers for Medicare & Medicaid Services, cms.gov . I sistemi ora recuperano i costi degli algoritmi per ogni scansione, creando entrate prevedibili che accelerano le implementazioni aziendali. Gli assicuratori privati in genere replicano Medicare entro 12-18 mesi, ampliando il bacino di pagamento. I fornitori che soddisfano i criteri NTAP segnalano cicli di vendita più rapidi e tassi di rinnovo più elevati. Il cambiamento di politica avvantaggia in particolare gli algoritmi che migliorano l'accuratezza diagnostica, come gli strumenti di triage per l'ictus che ora documentano tassi di rilevamento delle lesioni superiori del 21%.
L'integrazione multi-omica guida la convergenza della medicina di precisione
Le piattaforme di IA che fondono la radiomica MRI con dati genomici e proteomici raggiungono un'accuratezza dell'86.05% nella classificazione della schizofrenia e superano i modelli basati solo sull'imaging nella previsione della risposta alla terapia [2] Cornell University, “arXiv e-Print Archive,” arXiv, arxiv.org . I centri oncologici implementano tali soluzioni per personalizzare i regimi, riducendo la prescrizione per tentativi ed errori. I framework di governance dei dati e i vocabolari standardizzati sono essenziali per gestire gli input cross-modali, ampliando la domanda di middleware di IA. I consorzi di ricerca negli Stati Uniti, in Giappone e in Germania stanno mettendo in comune set di dati multi-omici anonimizzati per perfezionare i modelli predittivi. Con la maturazione dei protocolli, si prevede che l'IA multi-omica migrerà dagli ospedali di punta alle reti di imaging comunitarie.
I progressi nella risonanza magnetica portatile a basso campo ampliano l'accesso
Gli scanner portatili da 0.064 Tesla dotati di GPU edge ora eseguono imaging cerebrale al letto del paziente in 15 minuti a un terzo del costo dei sistemi convenzionali. Algoritmi di riduzione del rumore e super-risoluzione basati sull'intelligenza artificiale colmano il divario nella qualità delle immagini, sbloccandone l'utilizzo nei pronto soccorso e nelle cliniche rurali. I governi di India e Indonesia stanno sovvenzionando unità a basso campo per migliorare la cura di ictus e traumi. I fornitori segnalano un aumento del 38% degli ordini di acquisto legati ai kit di risposta alle catastrofi. La tendenza alla portabilità coltiva anche nuovi set di dati che migliorano la robustezza degli algoritmi per tutte le intensità di campo.
I marketplace indipendenti dai fornitori accelerano l'adozione degli algoritmi
I reparti di diagnostica per immagini si riforniscono sempre più di algoritmi da archivi indipendenti dai fornitori che si integrano tramite i profili di risultati AI del Supplemento DICOM 219. Gli ospedali selezionano i migliori strumenti della categoria indipendentemente dal marchio dello scanner, riducendo il lock-in e stimolando la concorrenza tra algoritmi. L'utilizzo del marketplace è triplicato dal 2023 tra i sistemi sanitari statunitensi di medie dimensioni. I prezzi in abbonamento o a pagamento per scansione riducono le barriere all'ingresso per le sedi più piccole. Gli standard di interoperabilità limitano lo sforzo di integrazione a una media di quattro giorni/personale IT per algoritmo, la metà della norma pre-marketplace.
Migrazione PACS cloud a livello aziendale
L'adozione di Cloud PACS riduce del 30% i costi di aggiornamento dell'hardware locale, offrendo al contempo l'elasticità necessaria per l'inferenza AI on-demand. Gli aggiornamenti degli algoritmi in tempo reale vengono forniti senza tempi di inattività dovuti a patch software e i pool di lettura tra siti migliorano la produttività dei radiologi del 18%. I fornitori raggruppano i servizi di sicurezza informatica per gestire i requisiti HIPAA e GDPR. I primi utilizzatori negli Stati Uniti segnalano il 25% in meno di interruzioni del flusso di lavoro rispetto alle pipeline AI on-premise. La scalabilità del modello attrae reti con decine di siti di imaging che in precedenza gestivano archivi isolati.
I programmi di screening nazionali standardizzano l'IA
I programmi europei di screening per il cancro al seno e alla prostata ora richiedono tracce di audit AI e metriche di qualità, creando grandi set di dati di convalida che alimentano il miglioramento continuo degli algoritmi [3] Società Europea di Radiologia, "European Radiology Journal", European Radiology, european-radiology.org . I governi dell'Asia-Pacifico stanno sperimentando lo screening MRI per il cancro al fegato utilizzando la classificazione delle lesioni AI per affrontare la prevalenza dell'epatite. Le soglie di prestazione standardizzate accelerano le approvazioni transfrontaliere degli algoritmi. I set di dati pubblici prodotti da questi programmi aiutano i fornitori a ridurre i tempi di sviluppo fino a sei mesi, riducendo i costi di ricerca e sviluppo.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proprietà dei dati di immagine frammentata | -2.1% | Globale, acuto in Nord America | Medio termine (2-4 anni) |
| Carenza di set di dati annotati di 7 Tesla | -1.3% | Centri di ricerca in tutto il mondo | A lungo termine (≥ 4 anni) |
| Costi della sicurezza informatica e della conformità alle PHI | -1.8% | Globale, rigoroso nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Spiegabilità del modello opaco | -1.6% | Focus normativo globale e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La proprietà frammentata dei dati delle immagini impedisce la generalizzabilità dell'algoritmo
Le immagini mediche rimangono bloccate nei singoli silos dei sistemi sanitari, limitando l'accesso a diversi set di dati necessari per un addestramento robusto dell'IA [4] National Center for Biotechnology Information, “PubMed Central Homepage,” National Institutes of Health, ncbi.nlm.nih.gov . I modelli per le malattie rare ne risentono maggiormente a causa dei bassi volumi di casi. Le recenti fusioni ospedaliere aggravano le dimensioni dei silos senza migliorare la condivisione. L'apprendimento federato può addestrarsi tra siti senza spostare i dati, ma le elevate esigenze di calcolo e la latenza di rete ne rallentano l'adozione. Le associazioni di settore stanno redigendo statuti di interoperabilità, ma persistono ostacoli legali sull'uso di dati secondari.
Carenza di set di dati annotati da 7 Tesla
La risonanza magnetica a campo ultra-alto offre una risoluzione spaziale eccezionale, ma è installata principalmente in centri di ricerca con volumi clinici limitati. Nel 2025, meno di 140 scanner in tutto il mondo raccoglievano studi clinici annotati adatti all'intelligenza artificiale. I fornitori non possono giustificare modelli commerciali su larga scala senza dati, ritardando gli algoritmi per l'epilessia, la patologia microvascolare e la valutazione della cartilagine ultrafine. I finanziamenti per la ricerca ora includono budget dedicati all'annotazione, ma la maturità dei dataset rimane un compito pluriennale.
Costi della sicurezza informatica e della conformità alle PHI
Le pipeline di intelligenza artificiale nel cloud devono soddisfare le normative HIPAA, GDPR e le normative regionali sulla privacy, che aggiungono costi aggiuntivi di crittografia, audit e controllo degli accessi. La spesa per la conformità può raggiungere 0.12 dollari per immagine, con conseguente pressione sui margini per le aziende di teleradiologia ad alto volume. Gli episodi di ransomware negli ospedali statunitensi nel 2024 hanno aumentato la cautela, prolungando i tempi di approvazione degli appalti. I fornitori rispondono con architetture zero-trust e crittografia AES-256, ma i premi assicurativi per la responsabilità civile continuano a salire.
Rischi di spiegabilità del modello opaco Responsabilità clinica
I sistemi di deep learning black-box espongono gli ospedali a denunce di negligenza quando i medici non riescono a giustificare le raccomandazioni dell'IA. Le autorità di regolamentazione dell'UE ora richiedono la sorveglianza post-commercializzazione delle metriche di interpretabilità. I radiologi preferiscono le funzionalità di mappa di salienza o di spiegazione controfattuale, ma l'implementazione non è uniforme. Questa limitazione rallenta le decisioni di acquisto, in particolare in indicazioni ad alto rischio come l'ischemia cardiaca, dove i falsi negativi comportano gravi conseguenze.
Analisi del segmento
Per applicazione clinica: predominio neurologico con slancio oncologico
Nel 28.04, la neurologia deteneva il 2025% del mercato dell'intelligenza artificiale nella risonanza magnetica (MRI) grazie ad algoritmi maturi per l'ictus, il carico lesionale della sclerosi multipla e il monitoraggio delle malattie neurodegenerative. Il CAGR del 21.05% dell'oncologia è destinato a colmare il divario, poiché i modelli radiogenomici aumentano l'accuratezza della stratificazione della terapia. Gli strumenti cardiovascolari automatizzano la misurazione della frazione di eiezione con una varianza del ±3%. L'imaging muscoloscheletrico utilizza l'intelligenza artificiale per classificare la degenerazione cartilaginea, mentre gli algoritmi prostatici raggiungono una sensibilità del 97.9% per i tumori clinicamente significativi. Si prevede che il mercato dell'intelligenza artificiale nella risonanza magnetica per l'oncologia raggiungerà 1.32 miliardi di dollari entro il 2031 a livello di segmento, evidenziando il potenziale di crescita.
I fornitori di servizi neurologici si concentrano sul triage degli ictus acuti e sulla quantificazione longitudinale dell'atrofia cerebrale, entrambi rimborsati nell'ambito del programma NTAP. Gli sviluppatori oncologici integrano la risonanza magnetica con il sequenziamento di nuova generazione per orientare le scelte di immunoterapia. L'intelligenza artificiale cardiovascolare vede un utilizzo più ampio con l'acquisizione della copertura assicurativa dei protocolli di perfusione miocardica. I modelli muscoloscheletrici trovano acquirenti tra le cliniche di medicina sportiva che cercano decisioni sul punto di lesione. L'imaging prostatico beneficia di programmi di sorveglianza attiva che favoriscono il monitoraggio non invasivo. Le applicazioni fetali e neonatali sono ancora agli albori, ma attraggono finanziamenti mirati a ridurre la morbilità infantile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per soluzione: supremazia del software con crescita del servizio
Il software ha conquistato il 64.12% della quota di mercato dell'IA nella risonanza magnetica nel 2025, riflettendo una distribuzione semplice tramite plugin PACS e visualizzatori thin-client. L'IA nel mercato della risonanza magnetica per i servizi sta crescendo più rapidamente, supportata da un CAGR del 20.31% legato alla consulenza per l'implementazione e alla ricalibrazione degli algoritmi. L'hardware contribuisce a ricavi inferiori, ma è fondamentale per l'inferenza edge. Le ricostruzioni ad altissima risoluzione vengono eseguite su GPU integrate negli scanner, favorendo una latenza inferiore al secondo.
Gli ospedali stipulano sempre più spesso contratti pluriennali di servizi gestiti che includono aggiornamenti degli algoritmi, garanzie di uptime e personale clinico reperibile. I fornitori di servizi monitorano la deriva dei modelli e li riqualificano trimestralmente utilizzando i dati locali. I produttori di hardware implementano schede di accelerazione ottimizzate per il calcolo a precisione mista per ridurre il consumo energetico del 35%. L'interazione tra software, hardware e servizi crea flussi di entrate ricorrenti che stabilizzano i flussi di cassa dei fornitori.
Per tecnologia: il Deep Learning guida, l'NLP accelera
Nel 32.35, il deep learning ha rappresentato il 2025% del mercato dell'intelligenza artificiale nella risonanza magnetica (MRI), attraverso reti convoluzionali e basate su trasformatori che segmentano i tessuti e quantificano le lesioni. L'elaborazione del linguaggio naturale (NLP) registra un CAGR del 20.86%, poiché i reparti di radiologia automatizzano la generazione di referti e analizzano il testo non strutturato per garantire la compliance al follow-up. Il machine learning classico mantiene il suo valore in contesti con dataset ridotti, mentre le pipeline di visione artificiale forniscono la normalizzazione delle immagini e la soppressione degli artefatti.
Il riconoscimento vocale integrato con l'elaborazione del linguaggio naturale (NLP) consente un feedback di dettatura in tempo reale che segnala eventuali incongruenze. L'apprendimento federato sta guadagnando terreno nella ricerca multi-sito, utilizzando l'aggregazione sicura per addestrare modelli congiunti senza copiare i dati. I fornitori combinano le tecniche, integrando gli output dell'NLP in reti basate su immagini per creare profili olistici dei pazienti.
Per tipo di distribuzione: scalabilità cloud con agilità ibrida
Nel 60.55, i modelli cloud detenevano una quota del 2025% del mercato dell'intelligenza artificiale nella risonanza magnetica (RM) e hanno ridotto del 28% il costo totale di proprietà delle reti multi-sito. Le configurazioni ibride crescono a un CAGR del 22.02%, poiché le istituzioni mantengono le informazioni sanitarie protette (PHI) on-premise, sfruttando al contempo le GPU cloud per attività di formazione intensive. I dispositivi edge supportano l'inferenza a bassa latenza nei reparti di traumatologia.
Le regioni con leggi severe sulla sovranità dei dati, come Germania e Arabia Saudita, adottano stack ibridi che crittografano i dati localmente e trasmettono solo mappe delle feature. I fornitori di servizi cloud corteggiano gli ospedali con certificazioni HITRUST e ISO 27001. L'on-premise ha un'attrattiva di nicchia per i siti con larghezza di banda limitata o protocolli di sicurezza militare.
Per architettura del sistema MRI: dominanza del foro chiuso, sovratensione portatile
I sistemi a foro chiuso si sono confermati dominanti (60.88%) grazie all'omogeneità dei campi e ai solidi set di dati di addestramento basati sull'intelligenza artificiale. I sistemi aperti sono utilizzati nei casi bariatrici e interventistici, mentre gli scanner portatili registrano la crescita più rapida. L'intelligenza artificiale aumenta la nitidezza delle immagini portatili attraverso una ricostruzione basata sulla fisica, consentendo il triage dell'ictus al letto del paziente.
Le ONG sanitarie impiegano furgoni mobili dotati di risonanza magnetica portatile potenziata dall'intelligenza artificiale in zone di conflitto e aree colpite da calamità naturali. I fornitori di sistemi a foro chiuso aggiungono funzionalità di ambient experience per contrastare la claustrofobia dei pazienti, utilizzando l'intelligenza artificiale per prevedere il movimento e la selezione adattiva delle sequenze. Le suite interventistiche integrano la risonanza magnetica aperta con la guida robotica basata sulla segmentazione in tempo reale.
In base all'intensità del campo MRI: stabilità del campo medio, innovazione ultra elevata
I sistemi a medio campo da 1.5 T ancorano l'imaging di routine e quindi il volume dell'algoritmo di intelligenza artificiale. Gli scanner ad alto campo da 3 T guadagnano terreno in neuro-oncologia, dove il guadagno in termini di contrasto/rumore migliora la rilevazione. Le unità portatili a basso campo sfruttano l'intelligenza artificiale per elevare il rapporto segnale-rumore a livelli diagnostici, estendendo l'accesso. Gli scanner a 7 T ultra-alti rimangono focalizzati sulla ricerca; i dati limitati limitano l'offerta commerciale di intelligenza artificiale.
L'interesse per modelli di intensità di campo adattivi che armonizzano le immagini tra gli scanner è in crescita. I fornitori esplorano la generazione di immagini sintetiche a 3 T da input a 1.5 T, riducendo le scansioni ripetute. Il progetto Iseult 11.7 T promuove la ricerca a campo ultra-alto, creando opportunità per studi di intelligenza artificiale sulla microstruttura.
Per utente finale: scala ospedaliera con crescita del centro di imaging
Gli ospedali detengono una quota di mercato del 64.72%, sfruttando l'intelligenza artificiale integrata nelle licenze per la risonanza magnetica negoziate durante gli aggiornamenti della flotta. I centri di diagnostica per immagini registrano un CAGR del 20.8% perché i consigli di amministrazione più piccoli accorciano i cicli decisionali. Le cliniche specialistiche implementano modelli specifici per attività specifiche, come gli strumenti per la misurazione della cartilagine negli studi ortopedici. Gli istituti accademici rimangono incubatori di algoritmi, pubblicando studi di convalida che ne stimolano l'adozione commerciale.
Le catene di centri di diagnostica per immagini commercializzano esami accelerati dall'intelligenza artificiale come servizi premium, migliorando l'acquisizione di pazienti. Le reti ospedaliere integrano i risultati dell'intelligenza artificiale nelle cartelle cliniche elettroniche (EMR) per attivare percorsi di cura che riducono i ricoveri ripetuti. I centri chirurgici ambulatoriali sperimentano la guida MRI intraoperatoria basata sulla segmentazione in tempo reale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di business: aumento degli abbonamenti
Le licenze perpetue rappresentano ancora la quota maggiore di fatturato, ma gli abbonamenti AI-as-a-Service registrano una crescita a due cifre, poiché gli acquirenti prediligono l'OPEX. I piani pay-per-scan sono più adatti ai piccoli centri con volumi imprevedibili. I fornitori garantiscono un uptime dell'algoritmo del 99.5% e forniscono dashboard trimestrali sulle prestazioni.
I contratti quadro raggruppano più algoritmi in canoni mensili fissi, allineando i costi ai modelli di utilizzo. I progetti pilota di prezzi basati sui risultati vincolano i pagamenti a tassi di riammissione ridotti o tempi di scansione più brevi. Le API standardizzate riducono i costi di cambio fornitore, privilegiando le prestazioni rispetto al vincolo.
Analisi geografica
Mercato nordamericano dell'intelligenza artificiale (IA) nella risonanza magnetica
Il Nord America è stato leader nel mercato dell'intelligenza artificiale nella risonanza magnetica (MRI), con una quota del 45.28% nel 2025, supportata da oltre 1,000 algoritmi di imaging approvati dalla FDA e da un rimborso NTAP favorevole. I finanziamenti di capitale di rischio hanno superato 1.2 miliardi di dollari per le startup di intelligenza artificiale focalizzate sulla risonanza magnetica tra il 2023 e il 2025, consentendo rapidi progetti pilota clinici. Grandi reti come Sutter Health hanno implementato l'intelligenza artificiale cloud in 27 ospedali, riducendo i tempi di lettura della risonanza magnetica cerebrale del 22%. Le alleanze accademiche in Canada sfruttano le griglie di calcolo nazionali per l'apprendimento federato, promuovendo modelli di ictus interprovinciali.
Mercato dell'intelligenza artificiale (IA) nella risonanza magnetica nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 21.43%, trainato dagli investimenti del settore pubblico e da ampi set di dati sui pazienti. L'autorità di regolamentazione cinese ha approvato 59 dispositivi di intelligenza artificiale tramite percorsi di Classe III entro la metà del 2024, dimostrando un'elevata fiducia nei fornitori locali di intelligenza artificiale. Il Giappone finanzia l'intelligenza artificiale per compensare la carenza di radiologi legata all'invecchiamento della forza lavoro. La dorsale 5G della Corea del Sud supporta implementazioni cloud-first che trasmettono in streaming dati grezzi dello spazio k per la ricostruzione off-site. L'Australia sperimenta unità AI-MRI portatili in comunità indigene remote.
Mercato dell'intelligenza artificiale (IA) nella risonanza magnetica in Europa, Sud America e Medio Oriente.
L'Europa mantiene una crescita costante, favorita dalla legge UE sull'intelligenza artificiale (IA), che classifica l'IA per i dispositivi medici come ad alto rischio e impone sistemi di gestione della qualità. La società nazionale di radiologia tedesca pubblica schede di valutazione dell'IA per la trasparenza degli algoritmi, aumentando la fiducia dei medici. Il laboratorio di IA dell'NHS del Regno Unito sponsorizza sperimentazioni che integrano i risultati dell'IA per la risonanza magnetica direttamente nei dashboard dei percorsi di cura. I ministeri della Salute del Medio Oriente investono nell'IA per ridurre il turismo medico in uscita, mentre Cile e Brasile utilizzano partnership pubblico-private per aggiornare le flotte di imaging.
Panorama competitivo
L'intensità competitiva è moderata, guidata da Siemens Healthineers, Philips e GE HealthCare, che insieme gestiscono oltre il 60% delle installazioni di scanner per risonanza magnetica in tutto il mondo. Siemens ha adottato il framework MONAI Deploy di NVIDIA per accelerare la certificazione di algoritmi di terze parti nel suo ambiente OpenRecon. Philips collabora con NVIDIA per sviluppare congiuntamente un modello di risonanza magnetica fondamentale che riduce i tempi di scansione del 25%. GE HealthCare ha stipulato accordi pluriennali con la St. Luke's University Health Network per un valore di 30 milioni di dollari per suite di risonanza magnetica basate sull'intelligenza artificiale che riducono gli slot per gli esami da 45 a 10 minuti.
I fornitori pure-play si rivolgono a flussi di lavoro di nicchia. La ricostruzione SwiftMR di AIRS Medical ottiene il marchio CE e viene distribuita in 11 paesi dell'UE. Il motore Smart Protocols di Cerebriu automatizza la pianificazione delle sequenze, risparmiando tre minuti per studio. Mediaire registra una penetrazione di mercato del 24% in Germania per il suo strumento di volumetria cerebrale, offrendo varianti cloud o on-premise. Start-up come DeepSpin applicano l'ottimizzazione topologica generativa per hardware MRI compatto, promettendo una riduzione dei costi del 50%.
La strategia competitiva si concentra sulla creazione di ecosistemi piuttosto che sul prezzo. Le multinazionali aprono store di algoritmi per attrarre comunità di sviluppatori. Le domande di brevetto aumentano, con Siemens che detiene 450 brevetti attivi per l'imaging basato sull'intelligenza artificiale, Philips 395 e GE HealthCare 370. Le partnership con i centri accademici garantiscono la sicurezza dei set di dati di formazione nell'ambito di accordi di utilizzo dei dati conformi. Le certificazioni di sicurezza informatica e i toolkit di spiegazione diventano elementi di differenziazione durante le gare d'appalto.
Intelligenza artificiale (IA) nei leader del settore della risonanza magnetica
Koninklijke Philips NV
Siemens Healthineers AG
IBM Corporation
Microsoft Corp (Nuance Communications Inc.)
AI per imaging medico perimetrale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Aiatella ha raccolto 2 milioni di euro per ampliare la sua piattaforma di misurazione vascolare multimodale che comprende risonanza magnetica, TC e ultrasuoni.
- Maggio 2025: Philips ha stretto una partnership con NVIDIA per sviluppare un modello fondamentale di intelligenza artificiale che riduce i tempi di scansione della risonanza magnetica e automatizza la pianificazione senza clic.
- Aprile 2025: St. Luke's University Health Network ha investito oltre 30 milioni di dollari nella tecnologia MRI basata sull'intelligenza artificiale di GE HealthCare con funzionalità di radioterapia intelligente.
Ambito e metodologia
Secondo lo scopo del rapporto, l'intelligenza artificiale (AI) è uno strumento intensivo utilizzato e incorporato nelle macchine MRI per l'imaging quantitativo. Questa tecnologia di imaging avanzata ha ampie applicazioni nelle neuroscienze, nell’oncologia, nell’imaging cardiovascolare, MSK e corporeo.
L’intelligenza artificiale nel mercato della risonanza magnetica è segmentata in base ad applicazioni cliniche, tipo di prodotto, tecnologia, tipo di implementazione, utenti finali e area geografica. Il mercato è segmentato in oncologia, muscolo-scheletrico, fegato, cardiovascolare, neurologia e altre applicazioni cliniche. Altre applicazioni cliniche includono la medicina sportiva e la reumatologia. Per soluzione, il mercato è segmentato in software e servizi. Il mercato è segmentato in base alla tecnologia in deep learning, machine learning, visione artificiale, elaborazione del linguaggio naturale, riconoscimento vocale e altre tecnologie. Altre tecnologie includono l'ottimizzazione della pianificazione della scansione e la segmentazione automatizzata. In base al tipo di implementazione, il mercato è segmentato in on-premise e basato su cloud. In base agli utenti finali, il mercato è segmentato in ospedali, cliniche e altri utenti finali. Altri utenti finali includono centri chirurgici ambulatoriali e centri diagnostici. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ciascun segmento, il dimensionamento e le previsioni del mercato vengono effettuati in base al valore (in USD).
| Muscoloscheletrico |
| Oncologia |
| Fegato |
| Cardiovascolare |
| Neurologia |
| Prostata |
| Fetale e neonatale |
| Altre applicazioni |
| Software |
| Servizi |
| Hardware (GPU Edge e acceleratori) |
| Deep Learning |
| Apprendimento automatico (non profondo) |
| Visione computerizzata |
| Elaborazione del linguaggio naturale |
| Riconoscimento vocale |
| Apprendimento federato |
| Altre tecnologie di intelligenza artificiale emergenti |
| On-premise |
| Cloud-based |
| IBRIDO |
| Ospedali |
| Centri di diagnostica per immagini |
| Cliniche specializzate |
| Centri chirurgici ambulatoriali |
| Istituti di ricerca e accademici |
| Basso campo (<1.5 T) |
| Centrocampo (1.5 T) |
| Campo alto (3 T) |
| Campo ultra-alto (7 T +) |
| Foro chiuso |
| Apri MRI |
| Risonanza magnetica portatile/point-of-care |
| Licenza / Perpetua |
| Abbonamento (SaaS) |
| Pagamento per scansione |
| AI come servizio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | GCC |
| Sud Africa | |
| Resto del Medio Oriente | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per applicazione clinica (valore, USD) | Muscoloscheletrico | |
| Oncologia | ||
| Fegato | ||
| Cardiovascolare | ||
| Neurologia | ||
| Prostata | ||
| Fetale e neonatale | ||
| Altre applicazioni | ||
| Per soluzione | Software | |
| Servizi | ||
| Hardware (GPU Edge e acceleratori) | ||
| Per tecnologia | Deep Learning | |
| Apprendimento automatico (non profondo) | ||
| Visione computerizzata | ||
| Elaborazione del linguaggio naturale | ||
| Riconoscimento vocale | ||
| Apprendimento federato | ||
| Altre tecnologie di intelligenza artificiale emergenti | ||
| Per tipo di distribuzione | On-premise | |
| Cloud-based | ||
| IBRIDO | ||
| Per utente finale | Ospedali | |
| Centri di diagnostica per immagini | ||
| Cliniche specializzate | ||
| Centri chirurgici ambulatoriali | ||
| Istituti di ricerca e accademici | ||
| Per intensità del campo MRI | Basso campo (<1.5 T) | |
| Centrocampo (1.5 T) | ||
| Campo alto (3 T) | ||
| Campo ultra-alto (7 T +) | ||
| Per architettura del sistema MRI | Foro chiuso | |
| Apri MRI | ||
| Risonanza magnetica portatile/point-of-care | ||
| Per modello di business | Licenza / Perpetua | |
| Abbonamento (SaaS) | ||
| Pagamento per scansione | ||
| AI come servizio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è importante l'intelligenza artificiale (IA) nel mercato della risonanza magnetica?
Si prevede che il mercato dell'intelligenza artificiale (IA) nella risonanza magnetica raggiungerà un valore di 1.98 miliardi di dollari nel 2026 e crescerà a un tasso annuo composto (CAGR) del 20.04% fino a raggiungere i 4.94 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dell'intelligenza artificiale (IA) applicata alla risonanza magnetica?
Nel 45.28, il Nord America detiene il 2025% del fatturato globale, supportato da chiari percorsi FDA e dal rimborso NTAP.
– Chi sono i principali attori globali in questo mercato del Intelligenza artificiale nella risonanza magnetica?
Koninklijke Philips NV, Siemens Healthineers AG, IBM Corporation, Microsoft Corp (Nuance Communications Inc.) e Perimeter Medical Imaging AI sono le principali aziende che operano nel mercato dell’intelligenza artificiale nella risonanza magnetica.
Qual è la regione in più rapida crescita nel mercato dell'intelligenza artificiale nella risonanza magnetica?
Si stima che l'Asia-Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).


