

Dimensioni e quota del mercato dei dischi artificiali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
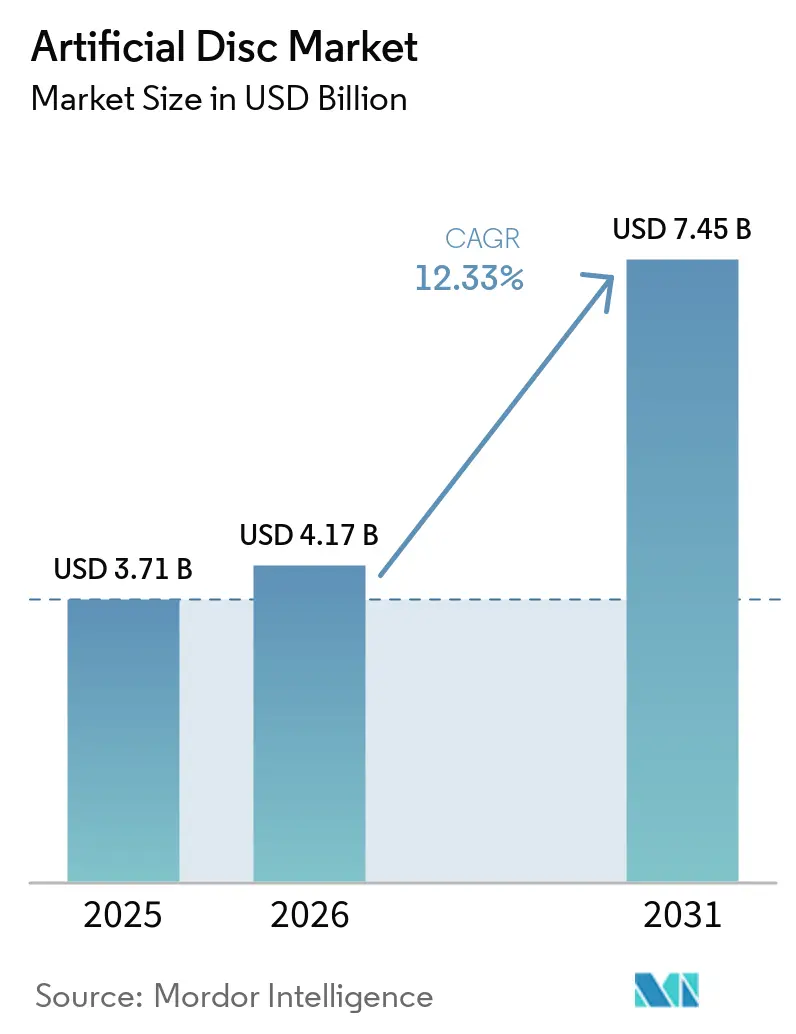
| Dimensione del mercato (2026) | 4.17 miliardo di dollari |
| Dimensione del mercato (2031) | 7.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dischi artificiali di Mordor Intelligence
Il mercato dei dischi artificiali aveva un valore di 3.71 miliardi di dollari nel 2025 e si prevede che crescerà da 4.17 miliardi di dollari nel 2026 a 7.45 miliardi di dollari entro il 2031, con un CAGR del 12.33% durante il periodo di previsione (2026-2031). Un aumento sostenuto della malattia degenerativa del disco, la convalida dei risultati di conservazione del movimento e i rapidi progressi nella progettazione di impianti biomimetici sono alla base di questa traiettoria a doppia cifra. Il Nord America mantiene un vantaggio di pioniere grazie all'ampia copertura assicurativa privata, mentre la regione Asia-Pacifico accelera grazie alla costruzione di nuovi ospedali e all'invecchiamento della popolazione. I sistemi metallo-su-polimero rimangono i più utilizzati, tuttavia le piattaforme ceramica-su-polimero stanno superando il settore, beneficiando di profili di usura inferiori e di una migliore compatibilità con le immagini. La migrazione verso le cure ambulatoriali è un'altra tendenza fondamentale; L'artroplastica del disco artificiale eseguita nei centri chirurgici ambulatoriali (ASC) offre ormai di routine un risparmio sui costi del 60% rispetto alla degenza ospedaliera. La competizione si sta intensificando, con le aziende consolidate che consolidano i propri portafogli e gli specialisti più piccoli che commercializzano soluzioni viscoelastiche e guidate dall'intelligenza artificiale.
Punti chiave del rapporto
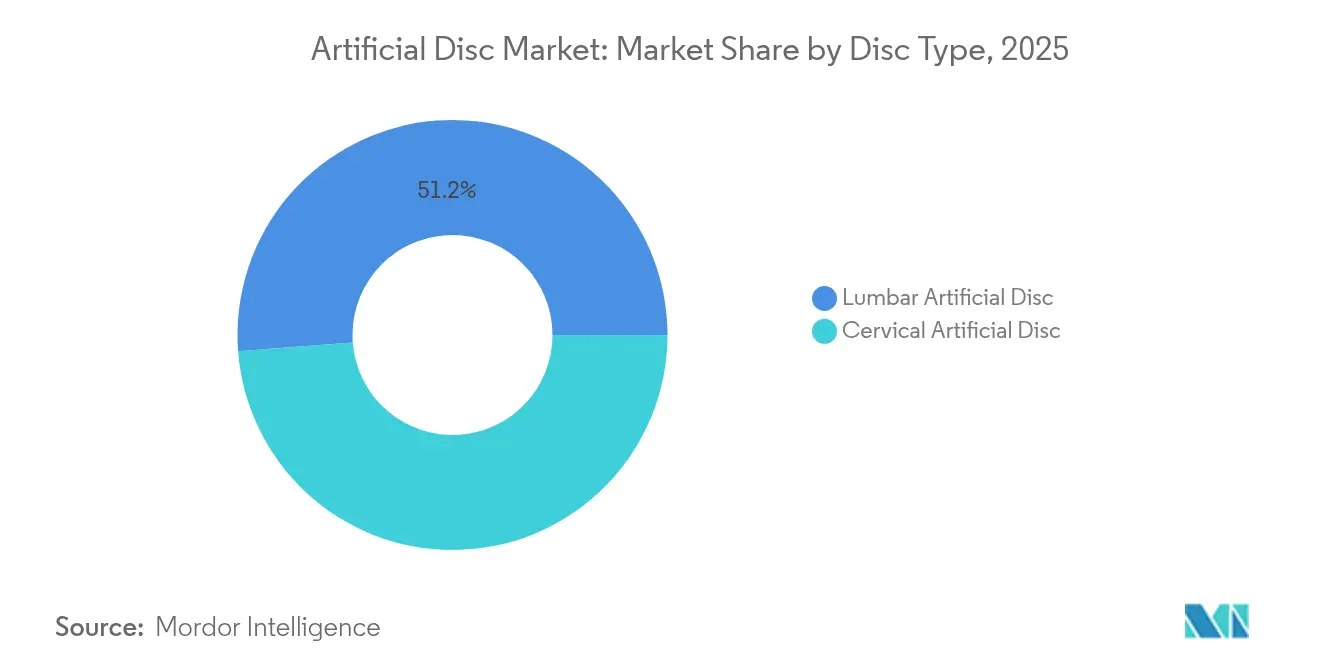
- In base al tipo di disco, nel 2025 il segmento lombare deteneva una quota di mercato del 51.20% dei dischi artificiali; si prevede che il segmento cervicale crescerà a un CAGR del 15.16% entro il 2031.
- In base al materiale, il metallo su polimero ha rappresentato il 59.10% del mercato dei dischi artificiali nel 2025, mentre la ceramica su polimero sta avanzando a un CAGR del 15.82% tra il 2026 e il 2031.
- Per impostazione predefinita, i dischi semi-vincolati hanno conquistato una quota di fatturato del 45.40% nel 2025; si prevede che la categoria non vincolata crescerà a un CAGR del 14.91% entro il 2031.
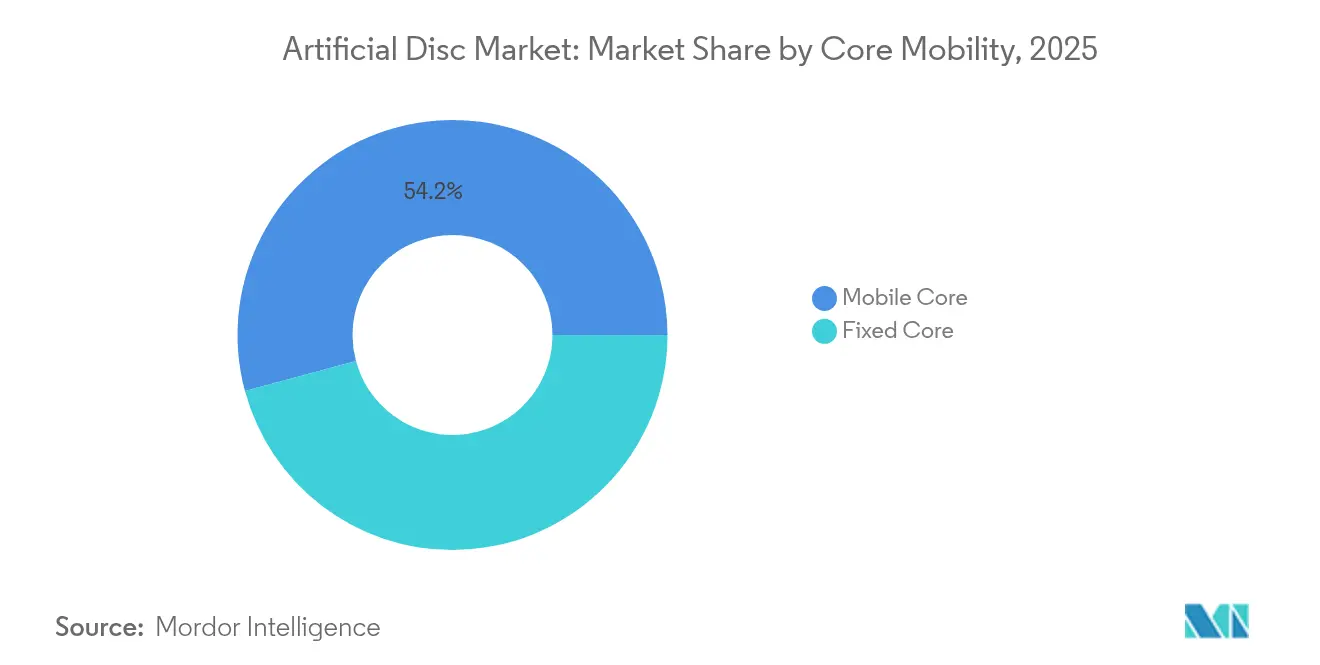
- Per quanto riguarda la mobilità core, le soluzioni mobile-core hanno dominato il mercato dei dischi artificiali con una quota del 54.20% nel 2025; si prevede che i sistemi fixed-core cresceranno a un tasso annuo del 14.36% fino al 2031.
- In base all'utente finale, gli ospedali hanno contribuito per il 69.10% alle dimensioni del mercato dei dischi artificiali nel 2025, mentre si prevede che gli ASC registreranno un CAGR del 13.22% nel periodo 2026-2031.
- In termini geografici, il Nord America ha contribuito per il 37.60% al fatturato del 2025, mentre la regione Asia-Pacifico sta crescendo a un CAGR del 14.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dischi artificiali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza globale della malattia degenerativa del disco e del dolore lombare cronico | + 3.5% | Globale, con un impatto maggiore in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Rapidi progressi tecnologici negli impianti di preservazione del movimento (materiali biomimetici e a nucleo mobile) | + 1.2% | Nord America, Europa, mercati APAC avanzati | Medio termine (2-4 anni) |
| Crescente preferenza da parte di chirurghi e pazienti per l'artroplastica del disco mininvasiva rispetto alla fusione spinale | + 2.3% | Globale, con adozione anticipata in Nord America | Medio termine (2-4 anni) |
| Ampliamento delle prove cliniche a lungo termine a supporto della sicurezza e dei risultati funzionali superiori | + 1.8% | Global | A lungo termine (≥ 4 anni) |
| Aumento della spesa sanitaria e accesso alle cure spinali avanzate nelle economie emergenti | + 1.4% | Asia-Pacifico, Medio Oriente, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza globale della malattia degenerativa del disco
I casi globali di lombalgia e dolore cervicale superano i 600 milioni e si prevede che aumenteranno notevolmente entro il 2050 con l'invecchiamento della popolazione. L'aspettativa di vita più elevata e i modelli di lavoro sedentari aggravano la degenerazione del disco, costringendo i contribuenti a cercare soluzioni durevoli che preservino il movimento. L'onere economico comprende la perdita di produttività e i risarcimenti per invalidità, rendendo i dischi artificiali un'opzione interessante per le parti interessate che guardano oltre i costi chirurgici a breve termine. La fusione tradizionale spesso non riesce a ripristinare la biomeccanica, posizionando l'artroplastica del disco come un'alternativa credibile che mantiene la mobilità e la qualità della vita. Le agenzie di sanità pubblica stanno sempre più inquadrando il benessere muscoloscheletrico come un imperativo di produttività, rafforzando così la domanda di impianti di nuova generazione.
Rapidi progressi tecnologici negli impianti di preservazione del movimento
I dischi cervicali viscoelastici, i design dei nuclei protesici del disco , le placche terminali personalizzate stampate in 3D e le superfici di contatto in ceramica su polimero illustrano un cambio di paradigma progettuale verso strutture più biomimetiche. Queste innovazioni riducono i detriti da usura, consentono un movimento fisiologico in sei gradi di libertà e semplificano il follow-up radiologico minimizzando gli artefatti. L'integrazione della produzione additiva permette la creazione di strutture reticolari ottimizzate che distribuiscono i carichi in modo uniforme, prolungando potenzialmente la durata dell'impianto. Tali progressi ampliano le indicazioni, includendo patologie multilivello, e rafforzano la fiducia dei chirurghi nei sistemi più recenti. Il software di pianificazione potenziato dall'intelligenza artificiale affina ulteriormente le dimensioni e il posizionamento, riducendo i tempi operatori e il rischio di revisione.
Crescente preferenza di chirurghi e pazienti per l'artroplastica del disco mininvasiva
Studi comparativi riportano un successo composito a cinque anni dell'82.3% per le sostituzioni di dischi cervicali rispetto al 67.0% per la fusione. Risultati come un ritorno più rapido allo sport e il mantenimento del movimento segmentale stanno riscuotendo successo tra i pazienti attivi. Le tecniche mini-invasive riducono la lesione muscolare, la perdita di sangue e l'ospedalizzazione, integrandosi con l'economia dell'ASC. I social media amplificano le esperienze positive dei pazienti, accelerando l'attrazione dei consumatori. Anche il sentiment dei chirurghi sta cambiando, poiché la guida robotica e la navigazione in tempo reale appiattiscono la curva di apprendimento, rafforzando la preferenza per l'artroplastica rispetto alla fusione nei candidati idonei.
Ampliamento delle prove cliniche a lungo termine a supporto della sicurezza e dei risultati superiori
I dati lombari da sette a 21 anni rivelano un tasso di revisione a livello di indice dello 0.67% per i sistemi discali consolidati. L'incidenza degli interventi chirurgici sui segmenti adiacenti rimane inferiore al 2%, rispondendo a una critica chiave rivolta ai dispositivi di prima generazione. Tali set di dati longitudinali convincono i chirurghi conservativi e gli enti pagatori che la durata dell'artroplastica è pari o superiore a quella delle protesi di fusione. Le autorità regolatorie hanno risposto autorizzando le applicazioni a due e più livelli, ampliando la popolazione trattabile. I modelli economico-sanitari ora catturano la riduzione dei costi nel corso della vita grazie alla riduzione dei reinterventi, rafforzando traiettorie di rimborso favorevoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di impianti e procedure rispetto alle alternative di fusione nei sistemi sanitari con costi limitati | -1.8% | Globale, con un impatto maggiore nei mercati emergenti e nei sistemi sanitari pubblici | Medio termine (2-4 anni) |
| Rigorosi percorsi di approvazione normativa e lunghi requisiti per gli studi clinici | -1.2% | Globale, con il maggiore impatto nelle giurisdizioni FDA ed EMA | A lungo termine (≥ 4 anni) |
| Formazione chirurgica limitata e curva di apprendimento per tecniche complesse di artroplastica del disco | -1.6% | Globale, con un impatto maggiore nelle regioni con meno centri specializzati | A breve termine (≤ 2 anni) |
| Incertezza sulla sopravvivenza a lungo termine degli impianti e complessità della chirurgia di revisione | -1.1% | Globale, con un impatto maggiore nei sistemi sanitari conservativi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di impianti e procedure rispetto alle alternative di fusione
I sistemi di dischi artificiali hanno prezzi più elevati rispetto alle gabbie per fusione, il che ne ostacola l'adozione laddove i budget sono limitati. Sebbene i modelli economici a lungo termine privilegino la conservazione del movimento, i costi iniziali rimangono un ostacolo per gli enti pubblici; Medicare limita ancora la copertura lombare ai pazienti di età inferiore ai 60 anni [1] Centers for Medicare & Medicaid Services, “Lumbar Artificial Disc Replacement Decision Memo,” cms.gov . Le economie emergenti si confrontano con vincoli di capitale e una penetrazione variabile dell'assicurazione privata, che rallenta la diffusione nonostante il crescente carico di malattia. Gli acquisti basati sui volumi e gli incentivi alla produzione locale stanno gradualmente riducendo il divario, tuttavia il contenimento dei costi continuerà a moderare la crescita a breve termine.
Formazione chirurgica limitata e curva di apprendimento per l'artroplastica del disco complessa
La competenza nell'artroplastica lombare richiede generalmente più di 30 casi indice; la limitata esperienza nelle borse di studio limita il pool di chirurghi a livello globale. Un dimensionamento o un posizionamento errato possono causare un sovraccarico delle faccette o la migrazione dell'impianto, aumentando il rischio percepito. I produttori di dispositivi ora finanziano laboratori su cadavere, simulatori di realtà virtuale e modelli preoperatori basati sull'intelligenza artificiale per accelerare l'acquisizione delle competenze. I moduli di live streaming basati su cloud di Medtronic esemplificano le iniziative del settore volte a democratizzare la formazione. Questi strumenti stanno mitigando, ma non eliminando, il collo di bottiglia dovuto al divario di competenze, soprattutto nelle regioni prive di infrastrutture specializzate in chirurgia spinale.
Analisi del segmento
Per tipo di disco: lo slancio cervicale supera la leadership lombare
Il segmento lombare ha fornito il 51.20% del mercato dei dischi artificiali nel 2025, riflettendo la prevalenza dei disturbi lombari. Tuttavia, i volumi cervicali stanno crescendo più rapidamente, con un CAGR previsto del 15.16%, grazie a un successo clinico dimostrato dell'82.3% e a un'anatomia più semplice. Le autorizzazioni normative multilivello e i design viscoelastici, come l'M6-C, rafforzano la proposta di valore cervicale. I dispositivi lombari mantengono la trazione grazie ai dati di durabilità a lungo termine, con il Prodisc L che ha mostrato un tasso di revisione di appena lo 0.67% in due decenni. Insieme, questi andamenti illustrano come il mercato dei dischi artificiali si stia diversificando a livello spinale anziché concentrarsi esclusivamente sulla patologia lombare.
Un migliore assorbimento cervicale rimodella anche il flusso di lavoro chirurgico, con conseguenti tempi operatori più brevi, riduzione delle perdite ematiche e una più rapida qualificazione ambulatoriale, che favorisce la migrazione delle ASC. La parità di rimborso tra fusione cervicale e artroplastica in molti piani statunitensi neutralizza le obiezioni sui costi, consentendo ai chirurghi di enfatizzare i benefici funzionali. Il mantenimento dell'altezza del disco e il ripristino della lordosi segmentale differenziano ulteriormente l'artroplastica cervicale, influenzando le linee guida e i flussi di riferimento per i pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per materiale: la ceramica su polimero interrompe il dominio del metallo
Le strutture metallo-polimero hanno rappresentato il 59.10% della quota di mercato dei dischi artificiali nel 2025, ma i sistemi a base di ceramica registrano ora un CAGR del 15.82%, il tasso più rapido del segmento. L'allumina rinforzata con zirconia riduce i detriti da usura ed elimina i rischi di ipersensibilità agli ioni metallici, che colpisce il 10-15% dei pazienti. I metodi di sinterizzazione migliorati hanno mitigato le precedenti preoccupazioni relative alla fragilità, mentre la radiotrasparenza facilita l'imaging postoperatorio. Con la diffusione del follow-up con risonanza magnetica, il vantaggio diventa ancora più evidente. Le differenze di prezzo si stanno riducendo con l'espansione delle catene di fornitura della ceramica, consentendo una maggiore accettazione da parte dei pagatori. I produttori continuano a combinare piastre terminali in titanio con nuclei in ceramica-polimero per trovare un equilibrio tra osteointegrazione e prestazioni dell'articolazione.
Il passaggio alla ceramica è in linea anche con il marketing per i pazienti, poiché gli impianti anallergici e silenziosi incontrano il favore di una fascia demografica attenta alla salute. L'Europa, con un rigoroso monitoraggio degli ioni metallici, è leader nell'adozione e fornisce un modello per altre regioni. Allo stesso tempo, la ricerca e sviluppo su materiali a gradiente e strutture ibride segnala un percorso di innovazione volto a erodere ulteriormente il vantaggio storico del metallo.
Per progettazione: gli elastici non vincolati acquisiscono slancio
Le piattaforme semi-vincolate rappresentavano il 45.40% del mercato dei dischi artificiali nel 2025, al servizio dei chirurghi in transizione dai paradigmi di fusione rigida. La domanda si sta ora orientando verso design con nucleo elastico non vincolato, che stanno crescendo a un CAGR del 14.91%, trainati dalla loro capacità di replicare la curva momento-rotazione viscoelastica dei dischi nativi. I nuclei elastici abbinati agli anelli in fibra distribuiscono i carichi in modo più uniforme, mitigando potenzialmente la degenerazione dei segmenti adiacenti. I primi dati quinquennali mostrano un range di movimento sostenuto e la preservazione dell'altezza del disco, aumentando la fiducia dei chirurghi. I dischi vincolati mantengono una nicchia per i casi soggetti a instabilità, ma stanno perdendo quote poiché le alternative biomimetiche ne convalidano la sicurezza a lungo termine.
Gli ingegneri dei dispositivi utilizzano l'ottimizzazione a elementi finiti per personalizzare i profili di rigidità e incorporare strati ammortizzanti. Il risultato è un ripristino preciso del movimento senza sacrificare la stabilità. Tali miglioramenti prestazionali sottolineano il motivo per cui il mercato dei dischi artificiali si sta spostando dalla "sostituzione" alla "replica" della meccanica fisiologica.
Di Core Mobility: il Core Fisso riacquista rilevanza strategica
Le strutture a nucleo mobile hanno generato il 54.20% del fatturato nel 2025, ma i modelli a nucleo fisso stanno crescendo a un CAGR del 14.36%. La geometria migliorata dei cuscinetti, resa possibile da una modellazione avanzata, consente ora ai nuclei fissi di imitare la traslazione e la rotazione fisiologiche, semplificando al contempo la strumentazione. I chirurghi apprezzano il minor rischio di fuoriuscita del nucleo e una cinematica più prevedibile, soprattutto nelle revisioni complesse. La convergenza dei materiali – superfici ceramiche che si articolano con polietilene altamente reticolato – riduce l'usura, colmando i divari storici in termini di longevità. I sistemi a nucleo fisso riducono anche i passaggi operatori, favorendo l'adozione dell'ASC. Queste dinamiche illustrano un mercato dei dischi artificiali in fase di maturazione, in cui coesistono molteplici filosofie di progettazione per soddisfare diverse indicazioni cliniche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i centri ambulatoriali rimodellano l'erogazione dell'assistenza
Nel 2025, gli ospedali hanno generato il 69.10% del mercato dei dischi artificiali, mentre le ASC registrano la crescita più rapida, con un CAGR del 13.22%. Risparmi sui costi fino al 60%, minori tassi di infezione e la preferenza dei pazienti per le dimissioni in giornata sono alla base di questo cambiamento. I chirurghi beneficiano della flessibilità oraria e di team specializzati, migliorando la produttività. Gli enti pagatori collegano sempre più il rimborso all'efficienza del sito di intervento, incentivando l'utilizzo delle ASC. Le cliniche ortopediche specialistiche, sebbene più piccole, spesso sperimentano nuove tecniche di artroplastica prima che gli ospedali le adottino. Questa ridistribuzione del volume dei casi rafforza la resilienza del mercato dei dischi artificiali diversificando le sedi di intervento.
Analisi geografica
Mercato dei dischi artificiali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato del 37.60% nel mercato delle protesi discali artificiali, trainata da un rimborso favorevole, da un'ampia rete di centri spinali e dalla rapida adozione di strumenti di pianificazione guidati dall'intelligenza artificiale. Le approvazioni cervicali a due livelli hanno ampliato la coorte idonea, intensificando il numero di procedure. La regione si trova ad affrontare difficoltà di rimborso – il limite di età Medicare per l'artroplastica del disco lombare persiste – ma le assicurazioni private stanno autorizzando sempre più la preservazione del movimento sulla base di prove di costo-efficacia.
Mercato europeo dei dischi artificiali
L'Europa si colloca al secondo posto, sostenuta da sistemi pubblici che riconoscono i vantaggi economici a lungo termine derivanti dalla riduzione delle patologie del segmento adiacente. Germania e Francia sono state le prime ad adottare piattaforme a base ceramica, sfruttando la loro competenza locale nei biomateriali. Gli aggiornamenti armonizzati del marchio CE nel 2025 hanno chiarito i requisiti di sorveglianza post-commercializzazione, agevolando l'ingresso sul mercato dei dischi di nuova generazione. L'invecchiamento demografico e le norme culturali orientate al benessere stanno guidando la crescita delle procedure in tutto il continente.
Mercato dei dischi artificiali nella regione Asia-Pacifico
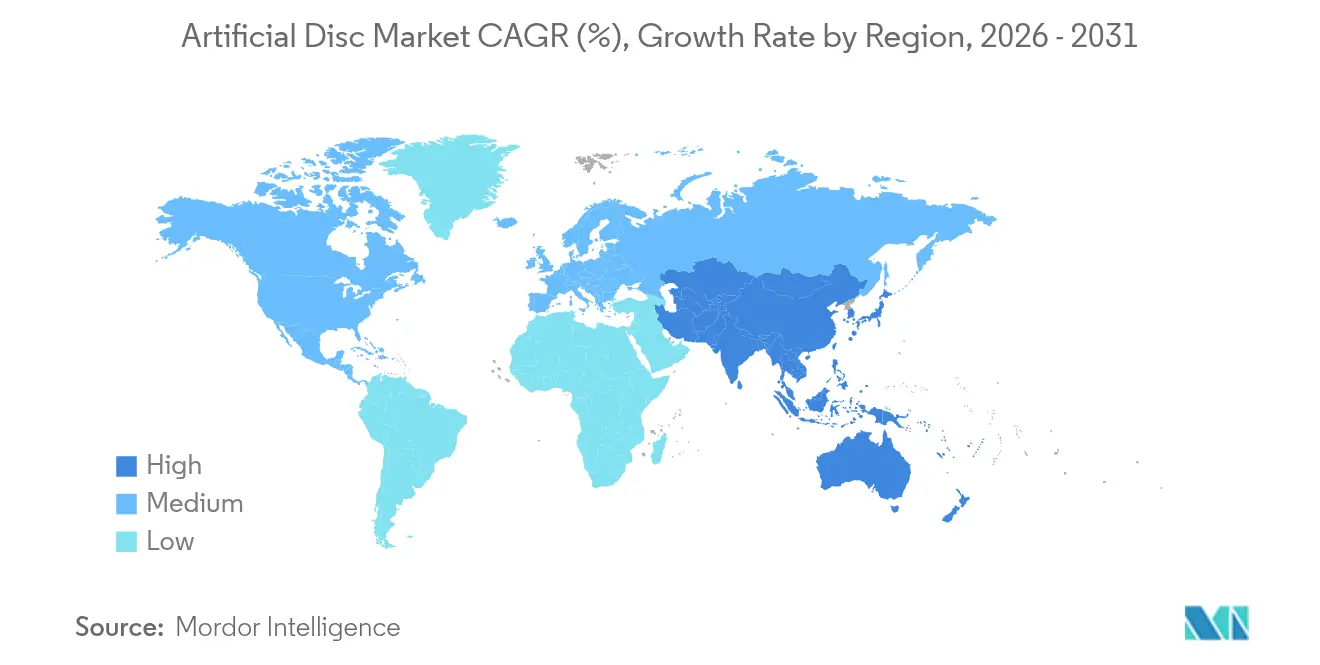
La regione Asia-Pacifico è quella in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 14.62% fino al 2031. La società giapponese, ormai obesa, e i programmi di robotica sostenuti dal governo incanalano gli investimenti nelle tecnologie spinali. [3] La Cina, attraverso le sue riforme degli appalti basate sui volumi, sostiene la produzione nazionale e accelera il time-to-market per i dischi sviluppati localmente. Il programma di incentivi legati alla produzione (PLI) dell'India promuove la capacità MedTech locale, riducendo la dipendenza dalle importazioni e abbassando i costi. I diversi percorsi normativi creano complessità, ma la traiettoria generale rimane ascendente con l'ampliamento dell'accesso all'assistenza sanitaria.

Panorama normativo
Nei principali mercati, i dischi artificiali sono classificati come dispositivi impiantabili ad alto rischio, il che influenza i tempi di immissione sul mercato e le aspettative in termini di evidenze. Negli Stati Uniti, la FDA continua a indirizzare le protesi discali artificiali attraverso la procedura di approvazione pre-commercializzazione (PMA), generalmente supportata da studi clinici prospettici gestiti da un IDE (Independent Diagnostic Devices). Nel febbraio 2026, Synergy Spine Solutions ha ricevuto l'approvazione PMA dalla FDA per il Synergy Disc (PMA P250028) per indicazioni cervicali a un livello (C3-C7), a testimonianza del livello di evidenze cliniche e di produzione richiesto per l'approvazione.
In Europa, il Regolamento (UE) 2017/745 (Regolamento UE sui dispositivi medici) rimane il quadro normativo di riferimento per la marcatura CE, con aggiornamenti che riguardano la revisione della documentazione tecnica e le aspettative post-commercializzazione. Nel marzo 2026, la Commissione europea ha adottato il Regolamento delegato (UE) 2026/1359, che aggiorna gli obblighi relativi alla valutazione della documentazione tecnica per alcuni dispositivi impiantabili di classe IIb ai sensi del Regolamento sui dispositivi medici. Anche le aspettative in materia di test e verifica si stanno inasprendo grazie all'adozione di standard, tra cui la norma ISO 18192-3:2025 (pubblicata nel novembre 2025) per i metodi di prova di usura da impatto per le protesi del disco lombare e cervicale, che i produttori utilizzano per supportare le dichiarazioni di prestazione sottoposte al controllo degli enti regolatori e degli organismi notificati.
Panorama competitivo
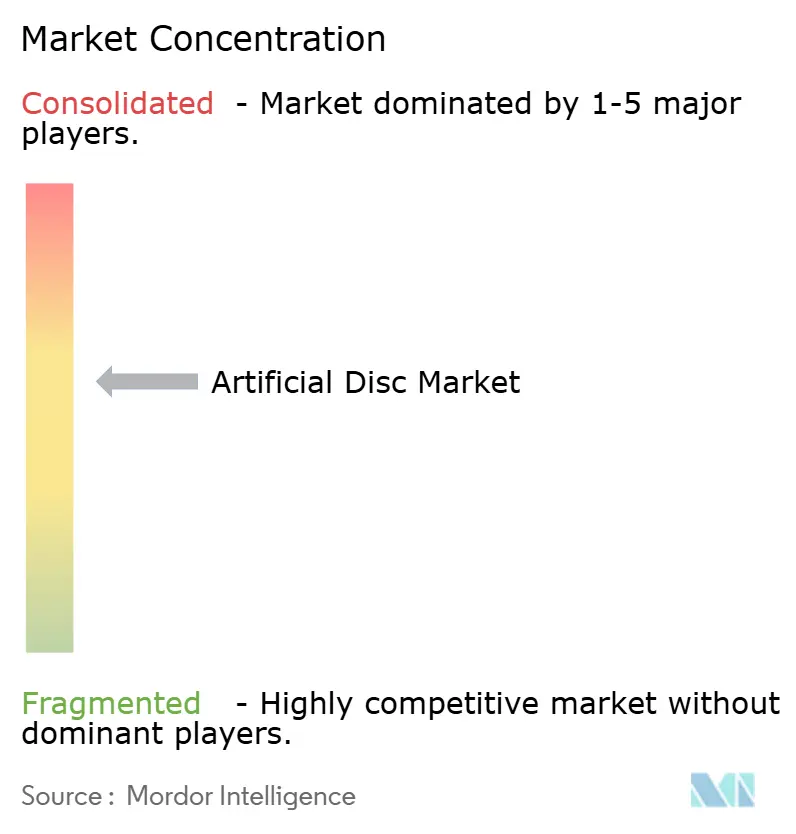
La concentrazione del mercato è moderata. Medtronic, Johnson & Johnson (DePuy Synthes) e Zimmer Biomet vantano una posizione di rilievo in termini di R&S e distribuzione, ma gli innovatori di nicchia conquistano quote di mercato grazie a tecnologie differenziate. Globus Medical amplia la sua linea Advanced Materials Science con ibridi porosi in titanio-PPEK, sottolineando il passaggio alla leadership nella scienza dei materiali.
I temi strategici includono il consolidamento del portafoglio, l'abilitazione dell'intelligenza artificiale e i kit di impianti ASC-centrici. Johnson & Johnson MedTech ha presentato una suite ortopedica digitale all'AAOS 2025, che integra pianificazione preoperatoria, navigazione e coinvolgimento del paziente in un'unica piattaforma cloud. Il mercato delle fusioni e acquisizioni rimane vivace; le acquisizioni di startup di robotica e specialisti di biomateriali colmano le lacune di capacità e accelerano il time-to-market. Emergono opportunità in settori adiacenti come la profilassi delle malattie e i sistemi cervicali per pazienti geriatrici, aree in cui i nuovi arrivati potrebbero superare gli operatori storici ancorati a design tradizionali.
Leader del settore dei dischi artificiali
Globo medico
Centinel Spine, LLC
Medtronic SpA
Sala biomet
B.Braun Melsungen AG (Aesculap)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Synergy Spine Solutions ha ricevuto l'approvazione pre-commercializzazione dalla FDA statunitense per il disco Synergy per indicazioni cervicali a singolo livello (C3-C7). L'autorizzazione introduce un nuovo prodotto con pre-approvazione (PMA) nel settore della sostituzione totale del disco cervicale e aumenta la pressione competitiva sui portafogli consolidati focalizzati sulla preservazione della mobilità.
- Ottobre 2025: Centinel Spine ha ottenuto l'approvazione della FDA statunitense per le indicazioni a due livelli per i suoi dispositivi di sostituzione totale del disco cervicale prodisc C Vivo e prodisc C SK. L'estensione dell'indicazione supporta un utilizzo più ampio in ambito procedurale e rafforza il posizionamento di Centinel presso i chirurghi che cercano maggiore flessibilità nelle patologie a uno e due livelli.
- Luglio 2025: Dymicron ha ricevuto l'approvazione IDE (Investigational Device Exemption) dalla FDA statunitense per avviare uno studio clinico cardine sul suo disco cervicale artificiale Triadyme-C. Il raggiungimento di questo traguardo consente all'azienda di accedere a un percorso clinico regolamentato che può aprire la strada a future richieste di autorizzazione all'immissione in commercio (PMA) e amplia la gamma di dischi cervicali innovativi attualmente in fase di valutazione.


Ambito e metodologia
Secondo l'ambito del rapporto, un disco artificiale, noto anche come protesi discale, sostituzione del disco o dispositivo di artroplastica spinale, è un dispositivo medico impiantato nella colonna vertebrale per imitare le funzioni di un disco standard, che supporta il carico e consente il movimento. Il mercato dei dischi artificiali è segmentato per tipo di disco (disco artificiale cervicale e disco artificiale lombare), tipo di materiale (metallo su metallo e metallo su polimero) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di USD) per i segmenti sopra indicati.
| Disco artificiale cervicale |
| Disco artificiale lombare |
| Metallo su metallo |
| Metallo su polimero |
| Ceramica su polimero |
| Vincolato (nucleo fisso) |
| Semi-vincolato (Mobile-Core) |
| Non vincolato (nucleo elastico) |
| Nucleo fisso |
| Nucleo mobile |
| Ospedali |
| Cliniche specialistiche ortopediche e della colonna vertebrale |
| Centri di chirurgia ambulatoriale (ASC) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di disco | Disco artificiale cervicale | |
| Disco artificiale lombare | ||
| Per materiale | Metallo su metallo | |
| Metallo su polimero | ||
| Ceramica su polimero | ||
| Di design | Vincolato (nucleo fisso) | |
| Semi-vincolato (Mobile-Core) | ||
| Non vincolato (nucleo elastico) | ||
| Di Core Mobility | Nucleo fisso | |
| Nucleo mobile | ||
| Per utente finale | Ospedali | |
| Cliniche specialistiche ortopediche e della colonna vertebrale | ||
| Centri di chirurgia ambulatoriale (ASC) | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei dischi artificiali nel 2026?
Il mercato è valutato a 4.17 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.45 miliardi di dollari entro il 2031.
Quale tipo di disco cresce più velocemente?
Le sostituzioni del disco cervicale stanno progredendo a un CAGR del 15.16%, superando i dispositivi lombari grazie all'anatomia favorevole e ai solidi dati clinici.
Perché gli impianti in ceramica su polimero stanno guadagnando terreno?
I cuscinetti in ceramica riducono i detriti causati dall'usura, eliminano i problemi legati agli ioni metallici e migliorano la nitidezza delle immagini, determinando un CAGR del 15.82% in questo segmento di materiali.
Cosa spinge ad adottare l'ASC per l'artroplastica del disco?
Gli ambienti ambulatoriali riducono i costi delle procedure fino al 60% e garantiscono un recupero più rapido, alimentando un CAGR del 13.22% nel volume dei casi di ASC.
Quale regione cresce più velocemente?
L'area Asia-Pacifico crescerà a un CAGR del 14.62%, poiché l'invecchiamento della popolazione e gli investimenti nel settore sanitario aumenteranno la domanda di procedure.
Pagina aggiornata l'ultima volta il:



