

Dimensioni e quota del mercato dei robot articolati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.56 miliardo di dollari |
| Dimensione del mercato (2031) | 57.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.52% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei robot articolati di Mordor Intelligence
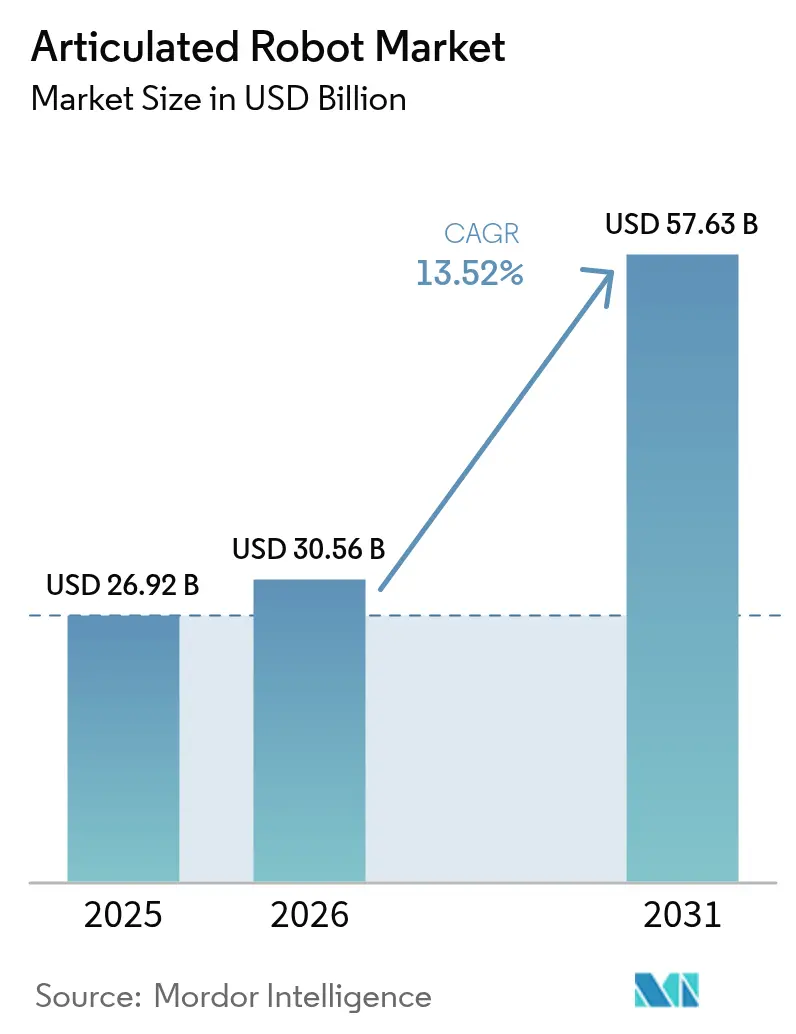
Si stima che il mercato dei robot articolati raggiungerà i 30.56 miliardi di dollari nel 2026, in crescita rispetto ai 26.92 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 57.63 miliardi di dollari, con un CAGR del 13.52% nel periodo 2026-2031. La crescente domanda di soluzioni di produzione intelligenti, politiche di produzione sovrane e sistemi collaborativi basati sull'intelligenza artificiale sostengono questa espansione. L'intensificazione degli investimenti nella produzione di veicoli elettrici, l'implementazione sostenuta di soluzioni di automazione dei magazzini da parte dei principali operatori dell'e-commerce e la crescita delle applicazioni alimentari di precisione rafforzano ulteriormente lo slancio. Nel frattempo, i produttori di componenti stanno rispondendo ai colli di bottiglia dei semiconduttori e dei servomotori con strategie di integrazione verticale, e i progetti robotici a basso consumo energetico stanno guadagnando terreno, poiché gli utenti cercano di ridurre i costi operativi. Le strategie competitive si stanno biforcando: operatori storici come ABB perseguono spin-off strutturali per focalizzarsi, mentre le startup sfruttano piattaforme connesse al cloud per ridurre i tempi di implementazione.
Punti chiave del rapporto
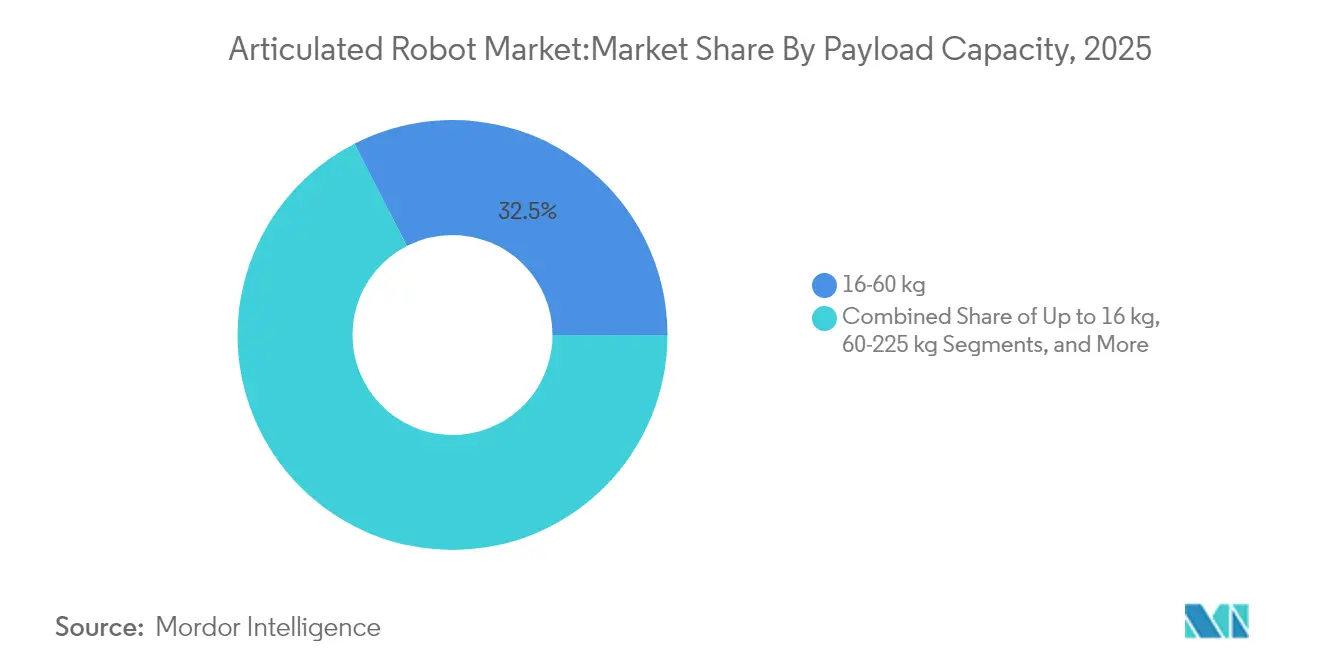
- In termini di capacità di carico utile, il segmento da 16 a 60 kg è stato il leader con il 32.54% di quota di mercato dei robot articolati nel 2025, mentre si prevede che i robot fino a 16 kg registreranno il CAGR più rapido, pari al 15.42% entro il 2031.
- In base al tipo di asse, i sistemi a 6 assi hanno rappresentato il 51.35% dei ricavi nel 2025, ma si prevede che le configurazioni a 7 assi e superiori cresceranno a un CAGR del 15.98% nel periodo 2026-2031.
- Per applicazione, nel 28.96 la movimentazione dei materiali ha rappresentato il 2025% delle dimensioni del mercato dei robot articolati, mentre l'imballaggio e la pallettizzazione dovrebbero accelerare a un CAGR del 15.18% entro il 2031.
- In base al settore di utilizzo finale, nel 24.78 il settore alimentare e delle bevande rappresentava il 2025% del mercato dei robot articolati; si prevede che il settore automobilistico crescerà più rapidamente, con un CAGR del 15.71% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 42.05% del fatturato del 2025, mentre il Sud America è destinato a registrare il CAGR più elevato, pari al 14.86%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei robot articolati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio all'automazione guidata dall'Industria 4.0 | + 2.8% | Globale (APAC, Europa in testa) | Medio termine (2-4 anni) |
| Aumento del costo del lavoro e carenza di lavoratori qualificati | + 3.2% | Hub del Nord America, UE, APAC | A breve termine (≤ 2 anni) |
| Incentivi governativi per la produzione intelligente | + 1.9% | Principalmente APAC | A lungo termine (≥ 4 anni) |
| Boom degli investimenti in mobilità elettrica nel settore automobilistico | + 2.1% | Cluster globali di veicoli elettrici | Medio termine (2-4 anni) |
| Cobot articolati adattivi abilitati dall'intelligenza artificiale | + 1.7% | Adozione anticipata in Nord America e UE, distribuzione su scala APAC | A lungo termine (≥ 4 anni) |
| Automazione dei centri di distribuzione da parte dei principali e-commerce | + 1.5% | Globale (Nord America, Europa in testa) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio all'automazione guidata dall'Industria 4.0
I produttori stanno collegando robot articolati ad analisi basate sull'intelligenza artificiale e sensori IoT per creare ecosistemi di produzione a ciclo chiuso che ottimizzano autonomamente qualità, tempi di attività e consumi energetici. Gli stabilimenti Foxconn, a luci spente, hanno ridotto il personale di 150,000 unità, pur mantenendo la produttività grazie all'integrazione di algoritmi di manutenzione predittiva nelle celle di lavoro robotizzate. L'impianto di Xiaomi, attivo 24 ore su 7, XNUMX giorni su XNUMX, basato su smartphone, dimostra la scalabilità di questi modelli di fabbrica oscura. Queste implementazioni spostano l'economia dell'automazione dalla sostituzione della manodopera all'agilità del mix di prodotti, consentendo una rapida riorganizzazione per lotti personalizzati e l'introduzione di varianti.
Aumento del costo del lavoro e carenza di lavoratori qualificati
I costi operativi dei robot, pari a 1.60-2.00 dollari all'ora, ora superano quelli dei salari umani, che superano i 5.50 dollari in molte regioni, orientando in modo decisivo i calcoli del ROI verso l'automazione. General Motors e John Deere hanno ridotto i costi di manodopera per la saldatura del 50% e i difetti del 25% dopo l'adozione di celle di saldatura robotizzate. Operatori di magazzino come GXO Logistics si sono rivolti agli umanoidi Apollo per colmare le lacune nell'organico e migliorare al contempo i parametri di sicurezza. L'invecchiamento demografico in Europa e nell'Asia orientale rafforza questo fattore nel lungo termine.
Incentivi governativi per la produzione intelligente
Sussidi e agevolazioni fiscali per gli aggiornamenti all'Industria 4.0 in Cina, Corea del Sud e India stanno catalizzando l'adozione del mercato dei robot articolati. Gli Enterprise Development Grants di Singapore rimborsano fino al 50% dei costi dei progetti di automazione, mentre i sussidi giapponesi coprono le spese di integrazione dei sistemi, agevolando il percorso delle PMI. La linea di credito Finame del Brasile supporta gli acquisti di robotica locale, sostenendo la rapida traiettoria di crescita del Sud America. Questi programmi in genere si concentrano su orizzonti pluriennali, migliorando la visibilità degli investimenti per fornitori e utenti.
Boom degli investimenti in mobilità elettrica nel settore automobilistico
Gli assemblatori di veicoli elettrici richiedono robot altamente flessibili per la movimentazione dei moduli batteria e l'unione di materiali leggeri. Il programma statunitense da 21 miliardi di dollari di Hyundai Motor Group include la collaborazione con Boston Dynamics per scalare i sistemi articolati di nuova generazione. [1] Steve Crown, “Hyundai Motor Group si impegna per la crescita negli Stati Uniti con un investimento di 21 miliardi di dollari”, Hyundai Motor Group, hyundaimotorgroup.com L'aggiornamento dello stabilimento ABB di Auburn Hills si concentra sulle celle di verniciatura e sigillatura specifiche per i veicoli elettrici, segnalando l'allineamento dei fornitori a questa ondata di investimenti. Con l'aumento della produzione globale di veicoli elettrici, la domanda di robot con elevata ripetibilità e standard di pulizia sicuri per le batterie è destinata a intensificarsi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di acquisizione e integrazione | -2.1% | Globale, colpisce più duramente le PMI | A breve termine (≤ 2 anni) |
| Scarsità di talenti nell'integrazione dei sistemi | -1.8% | Nord America e UE, espansione verso l'APAC | Medio termine (2-4 anni) |
| Rischio per la sicurezza informatica nei controllori di robot connessi | -1.3% | Globale, con crescente preoccupazione per le infrastrutture critiche | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nell'approvvigionamento di servomotori e semiconduttori | -1.9% | Concentrazione globale APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di acquisizione e integrazione
Il costo totale di una cella robotizzata articolata può raddoppiare una volta inclusi integrazione, dispositivi di sicurezza e formazione, scoraggiando le piccole imprese. Le PMI latinoamericane citano l'accesso limitato a integratori e finanziamenti come principali ostacoli all'adozione. I modelli Robot-as-a-Service mitigano questo limite convertendo le spese in conto capitale in spese operative; Formic ha riportato 200,000 ore di produzione contrattualizzate con un uptime del 99.8%, evidenziando l'interesse degli investitori per l'automazione pay-per-use.
Colli di bottiglia nell'approvvigionamento di servomotori e semiconduttori
I tempi di consegna dei chipset e la carenza di magneti in terre rare continuano a ostacolare le consegne dei robot. Nonostante l'allentamento delle restrizioni, gli analisti prevedono una piena normalizzazione solo all'inizio del 2025. Le potenziali restrizioni cinesi sulle esportazioni di titanio e terre rare pesanti rappresentano un rischio al ribasso, spingendo gli OEM occidentali a diversificare le catene di approvvigionamento o a perseguire l'integrazione verticale.
Analisi del segmento
Per capacità di carico: la precisione leggera guida la crescita
Si prevede che la classe ≤ 16 kg supererà tutte le altre con un CAGR del 15.42%, grazie all'elettronica, alla farmaceutica e alle implementazioni collaborative, mentre il segmento 16-60 kg ha mantenuto il 32.54% della quota di mercato dei robot articolati nel 2025. Gli utenti prediligono piattaforme più leggere per velocità, risparmio energetico e sicurezza nelle aree adiacenti. La linea di produzione di macadamia di Freedom Fresh Australia esegue cicli di 0.39 secondi con un'unità SCARA leggera, a dimostrazione dell'aumento di produttività nel confezionamento alimentare. Le pressioni per l'efficienza energetica stanno guidando l'innovazione dei materiali: i bracci in fibra di carbonio di Cognibotics riducono i consumi del 90% mantenendo la rigidità.
La domanda di robot da 60-225 kg e > 225 kg rimane stabile nelle attività di carrozzeria e fonderia, ma la crescita rallenta poiché gli OEM sfruttano le risorse installate anziché espandersi. I bracci ad alto carico integrano sempre più pinze in lega a memoria di forma che riducono il consumo di energia pneumatica del 90%. Nel periodo 2026-2031, si prevede che il mercato dei robot articolati per applicazioni pesanti crescerà a tassi a una sola cifra, supportato dal sollevamento di pacchi batteria per veicoli elettrici e dalla movimentazione di componenti per turbine eoliche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di asse: le configurazioni avanzate guadagnano slancio
I modelli a sei assi hanno rappresentato il 51.35% del fatturato nel 2025, consolidando il mercato dei robot articolati come cavallo di battaglia de facto per la saldatura, la verniciatura e l'assemblaggio di precisione. I prezzi ora vanno da meno di 5,000 dollari per le unità leggere a oltre 500,000 dollari per le varianti per camera bianca. I controller modulari stanno riducendo gli ingombri di installazione, un vantaggio per le PMI con problemi di spazio.
I formati a sette assi e iperdestri rappresentano la nicchia in più rapida crescita, con un CAGR del 15.98%. I gomiti della serie YA di Yamaha ruotano attorno a strutture ristrette, consentendo tempi di produzione più brevi in celle di produzione dense. I robot a topologia parallela studiati da MDPI promettono rapporti rigidità/peso più elevati per i cicli pick-and-place. Con la crescente complessità degli interni delle automobili e la tendenza dell'elettronica di consumo alla miniaturizzazione, la domanda di assi aggiuntivi per gestire spazi ristretti aumenterà.
Per applicazione: l'automazione del packaging accelera
La movimentazione dei materiali si è confermata l'applicazione principale nel 2025, rappresentando il 28.96% del mercato dei robot articolati, in un contesto di crescente meccanizzazione dei magazzini. Tuttavia, si prevede che le celle di confezionamento e pallettizzazione cresceranno a un CAGR del 15.18%, poiché i rivenditori omnicanale cercano di evadere gli ordini più rapidamente. L'HKM1800 di Cognibotics esegue oltre 2,000 cicli all'ora per lo smistamento dei pacchi nell'e-commerce, evidenziando vantaggi in termini di produttività.
Le linee di saldatura e brasatura rimangono rilevanti per i telai dei veicoli elettrici e le giunzioni delle barre collettrici delle batterie. Le stazioni di ispezione utilizzano sempre più la visione artificiale per rilevare microdifetti: le linee di confezionamento farmaceutiche automatizzate ora scansionano 7,200 fiale all'ora, rispetto alle 2,000 manuali. Tra le implementazioni specialistiche figurano i controlli dello spessore nelle centrali nucleari, dove i robot operano in ambienti con temperature di 80 °C e umidità del 95%.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: il settore alimentare guida l'adozione
Il settore alimentare e delle bevande ha conquistato il 24.78% della quota di mercato dei robot articolati nel 2025, grazie a priorità in termini di sicurezza, igiene e carenza di manodopera. La linea di confezionamento delle patate di Tasteful Selections utilizza robot delta FANUC e pinze morbide per ridurre sprechi e infortuni con perdita di tempo. Il robot di prelievo bottiglie di Heineken ha migliorato l'ergonomia dell'operatore, mantenendo al contempo la velocità del nastro trasportatore.
Le linee di produzione del settore automobilistico sono pronte a raggiungere il CAGR più rapido, pari al 15.71%, poiché i moduli per veicoli elettrici richiedono un'erogazione di adesivi ad alta precisione e un fissaggio a coppia controllata. Gli assemblatori di componenti elettronici sfruttano i cobot per il posizionamento dei connettori, ottenendo un incremento del 25% della velocità di linea grazie all'implementazione di Marelli. Stabilimenti di dispositivi medicali, officine metallurgiche e operatori logistici completano la domanda, sostenendo insieme la diversificazione del settore dei robot articolati.
Analisi geografica
Mercato dei robot articolati nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto la sua posizione dominante con un fatturato del 42.05% nel 2025, trainata dalle dimensioni della Cina e dagli ecosistemi di innovazione del Giappone. I governi regionali finanziano progetti pilota che accelerano l'adozione da parte delle PMI, stabilizzando la crescita dimensionale del mercato dei robot articolati, nonostante la crescita salariale interna moderi i vantaggi in termini di costi. Il credito d'imposta giapponese per i robot e il programma coreano di voucher per l'intelligenza artificiale mantengono robusta l'attività di pipeline.
Mercato dei robot articolati in Sud America
Si prevede che il Sud America crescerà più rapidamente, con un CAGR del 14.86% fino al 2031, sostenuto da investimenti diretti esteri nell'elettrificazione automobilistica e nell'automazione agricola. Il robot da campo brasiliano SOLIX mostra come la visione dell'intelligenza artificiale estenda il design articolato alla gestione delle colture in campo aperto. L'aggiornamento Sorocaba da 20 milioni di dollari di Case IH integra l'intelligenza artificiale per gestire il 90% delle funzioni della mietitrebbia, a dimostrazione dell'interesse regionale per la robotica avanzata.
Mercato dei robot articolati in Nord America e EMEA
Il Nord America ha registrato una crescita del 12% delle installazioni su base annua nel 2024, per un totale di 44,303 unità, supportata dagli incentivi federali al reshoring e dai progetti di supply chain per i veicoli elettrici. L'Europa si trova ad affrontare le difficoltà legate ai prezzi dell'energia, ma investe nella capacità produttiva locale; l'hub sloveno di Yaskawa da 31.5 milioni di euro localizzerà l'80% delle consegne di robot nell'area EMEA entro il 2027. Il Medio Oriente e l'Africa rimangono in fase nascente, ma attraggono progetti pilota nell'edilizia e nella manutenzione petrolchimica, gettando le basi per l'adozione a lungo termine del mercato dei robot articolati.

Panorama normativo
I robot articolati industriali sono regolamentati principalmente da norme di sicurezza dei macchinari e da quadri di riferimento per la sicurezza dei prodotti, piuttosto che da leggi specifiche sulla robotica. Le norme ISO 10218-1:2025 e ISO 10218-2:2025, che riguardano i requisiti di sicurezza dei robot industriali per l'integrazione di robot e sistemi robotici, rappresentano punti di riferimento globali fondamentali. I recenti aggiornamenti si concentrano sulla riduzione del rischio per l'integrazione e includono considerazioni sulla sicurezza informatica, insieme a linee guida più chiare per il funzionamento collaborativo e le procedure di carico/scarico manuale.
Nell'Unione Europea, il trattamento normativo dell'intelligenza artificiale integrata nei macchinari industriali è ancora in fase di definizione. A partire da maggio 2026, un approccio provvisorio discusso dai legislatori dell'UE orienta i macchinari dotati di intelligenza artificiale verso la conformità al Regolamento Macchine UE (2023/1230) anziché verso una copertura duplicata ai sensi della Legge UE sull'IA. La Commissione europea ha il potere di modificare l'Allegato III tramite atti delegati per affrontare i requisiti di sicurezza relativi all'IA. Negli Stati Uniti, l'incertezza delle politiche commerciali rimane un fattore che influenza i prezzi e l'approvvigionamento dei robot, con la National Association of Manufacturers (NAM) che ha presentato opposizione nell'ottobre 2025 a potenziali dazi doganali ai sensi della Sezione 232 che potrebbero colpire le importazioni di robotica e macchinari industriali.
Analisi della catena del valore
La catena del valore dei robot articolati inizia con gli ecosistemi di componenti a monte che forniscono servomotori e azionamenti, controllori, riduttori, sensori, cablaggi e sistemi di visione, seguiti dalla progettazione e produzione OEM di bracci robotici e controllori installati in fabbrica. La creazione di valore a metà percorso si concentra sull'integrazione di sistema, dove gli integratori e i team di soluzioni OEM progettano celle di lavoro (sistemi di sicurezza, utensili terminali, nastri trasportatori, sistemi di visione e software) e adattano le implementazioni ad applicazioni quali saldatura, pallettizzazione, dosaggio e ispezione. È proprio in questo livello di integrazione che la carenza di talenti nell'integrazione di sistema e i lunghi cicli di messa in servizio possono limitare la produttività.
La fase a valle, la distribuzione, l'assistenza sul campo e il supporto del ciclo di vita (ricambi, manutenzione preventiva e aggiornamenti software) influenzano i tempi di attività effettivi e l'espansione della flotta per produttori e operatori logistici con sedi multiple. Le recenti strategie della catena di fornitura mostrano che OEM e utenti stanno rafforzando le partnership e le capacità locali: Yaskawa ha completato la costruzione del Robot Plant n. 5 nell'ottobre 2025 per supportare una produzione più integrata di servomotori e robot a corrente alternata, mentre Kawasaki Robotics ha annunciato il consolidamento, entro il 2026, di una base di assistenza e ingegneria a Nagoya per rafforzare il supporto ingegneristico locale e la co-creazione. I grandi programmi per gli utenti finali sono sempre più strutturati attorno a partnership di implementazione piuttosto che ad acquisti una tantum, come dimostra l'accordo firmato nel maggio 2025 da DHL Group con Boston Dynamics per l'implementazione globale di oltre 1,000 robot Stretch aggiuntivi.
Panorama competitivo
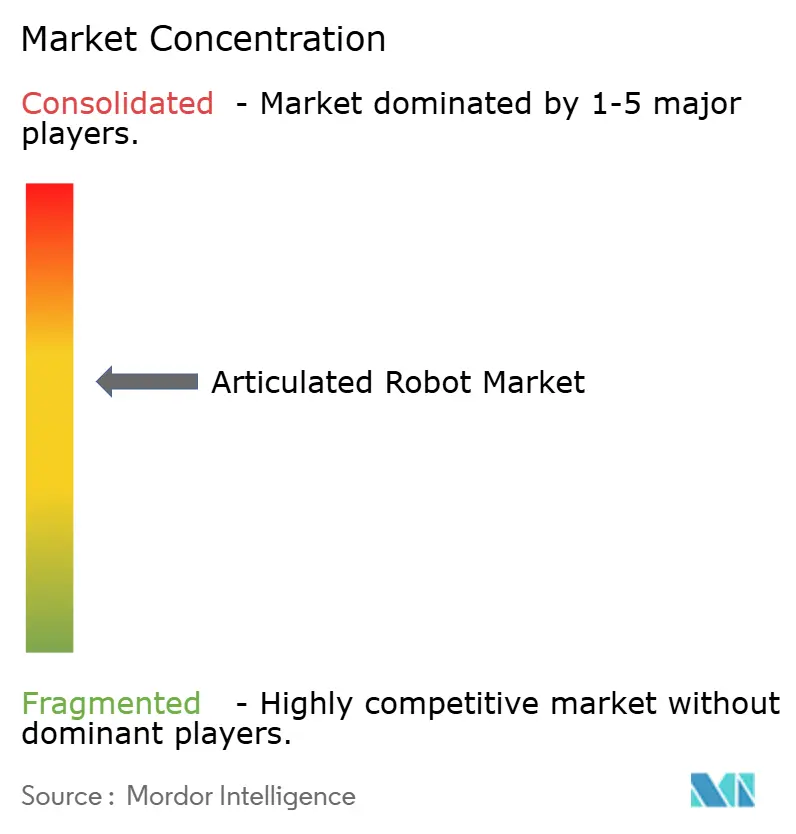
Il mercato dei robot articolati presenta un campo moderatamente concentrato in cui i primi cinque incumbent — ABB, FANUC, Yaskawa, KUKA e Kawasaki — controllano una quota stimata del 55-60% delle spedizioni. La decisione di ABB di scorporare la sua divisione robotica da 2.3 miliardi di dollari nel 2026 mira a migliorare l'allocazione del capitale e l'attrazione dei talenti. [3] Peter Campbell, “ABB Q1 profit beats forecasts as company announces robotics spin-off,” Reuters, reuters.com FANUC continua ad ampliare la sua gamma di robot delta per i settori ad alta igiene, mentre Yaskawa scala l'assemblaggio europeo per ridurre i tempi di consegna.
Gli OEM cinesi rappresentano ora il 52% delle installazioni globali, sfruttando la domanda interna e le supply chain verticalmente integrate per ridurre i prezzi. Start-up come RoboForce puntano a colmare lacune di nicchia con bracci con precisione di 1 mm guidati dall'intelligenza artificiale spaziale, attirando 10 milioni di dollari di finanziamenti iniziali. Il modello di servizio pay-per-output di Formic attrae le PMI avverse al rischio, segnalando una svolta del modello di business dal valore del prodotto al valore dell'uptime.
I circuiti tecnologici si concentrano sull'adattabilità e sull'efficienza energetica basate sull'intelligenza artificiale. Le richieste di brevetto per algoritmi di riconoscimento degli ostacoli sono in aumento, con AI Inc. che ha ottenuto un brevetto statunitense per la mappatura 3D completa dell'area di lavoro. Pinze a risparmio energetico e bracci in fibra di carbonio dimostrano come i fornitori combinino l'innovazione hardware e software per ridurre il costo totale di proprietà, convergendo verso aspirazioni di "fabbrica a zero emissioni nette".
Leader del settore dei robot articolati
ABB
Società FANUC
Yaskawa Electric Corp.
KUKA AG
Kawasaki Industrie Pesanti Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Kawasaki Robotics ha ampliato la collaborazione con Dexterity Inc. per scalare l'automazione della logistica di magazzino utilizzando la piattaforma robotica a 8 gradi di libertà RL030N. La collaborazione evidenzia un cambiamento verso piattaforme articolate a maggiore destrezza e stack di autonomia sviluppati dai partner per il carico dei rimorchi e altri ambienti dinamici di movimentazione dei materiali.
- Giugno 2026: Yaskawa Electric ha presentato un sistema di manipolazione di oggetti deformabili per la gestione di cablaggi, utilizzando il cloud GPU dell'AI Data Center di SoftBank come piattaforma di sviluppo per l'intelligenza artificiale fisica. La dimostrazione collega la potenza di calcolo scalabile dell'IA al controllo robotico per affrontare compiti di assemblaggio non rigidi.
- Marzo 2026: le autorità commerciali sudcoreane hanno imposto dazi antidumping definitivi compresi tra il 17.45% e il 19.85% su alcuni robot industriali verticali articolati importati. La decisione potrebbe rimodellare le strategie di prezzo e di approvvigionamento per i produttori e gli acquirenti interessati in Corea, aumentando l'urgenza di localizzare la produzione, adeguare i canali di distribuzione e pianificare la conformità.
Ambito e metodologia
Un robot articolato è un braccio robotico che utilizza giunti rotanti per eseguire movimenti precisi. Questo robot è composto da tre giunti rotanti, che aiutano il braccio robotico a muoversi su più piani. I robot articolati vengono utilizzati in varie applicazioni come saldatura, assemblaggio, sigillatura, movimentazione di materiali, raccolta, taglio, verniciatura e spruzzatura. I robot articolati sono dotati di giunti rotanti e da tre a sei gradi di libertà che consentono un'elevata flessibilità (il robot può piegarsi avanti e indietro). Nell'ambito dello studio sono considerati diversi settori di utilizzo finale come quello automobilistico, alimentare e delle bevande, metalli e macchinari, ecc. E diverse regioni geografiche.
| Fino a 16 kg |
| 16 - 60 kg |
| 60 - 225 kg |
| Oltre gli 225 kg |
| 4-Asse |
| 5-Asse |
| 6-Asse |
| 7 assi e oltre |
| Carrelli Elevatori |
| Saldatura e brasatura |
| montaggio |
| Verniciatura ed erogazione |
| Confezionamento e pallettizzazione |
| Ispezione e garanzia di qualità |
| Altro |
| Automotive |
| Elettrico ed Elettronica |
| Metalli e macchinari |
| Dispositivi farmaceutici e medici |
| Cibo e bevande |
| Commercio elettronico e logistica |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per capacità di carico utile | Fino a 16 kg | ||
| 16 - 60 kg | |||
| 60 - 225 kg | |||
| Oltre gli 225 kg | |||
| Per tipo di asse | 4-Asse | ||
| 5-Asse | |||
| 6-Asse | |||
| 7 assi e oltre | |||
| Per Applicazione | Carrelli Elevatori | ||
| Saldatura e brasatura | |||
| montaggio | |||
| Verniciatura ed erogazione | |||
| Confezionamento e pallettizzazione | |||
| Ispezione e garanzia di qualità | |||
| Altro | |||
| Per settore degli utenti finali | Automotive | ||
| Elettrico ed Elettronica | |||
| Metalli e macchinari | |||
| Dispositivi farmaceutici e medici | |||
| Cibo e bevande | |||
| Commercio elettronico e logistica | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni del mercato dei robot articolati e le relative prospettive di crescita?
Il mercato dei robot articolati è stato valutato a 30.56 miliardi di dollari nel 2026 e si prevede che raggiungerà i 57.63 miliardi di dollari entro il 2031, con un CAGR del 13.52%.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che il Sud America registrerà il CAGR più elevato, pari al 14.86%, trainato dagli investimenti esteri nell'elettrificazione automobilistica e nella robotica agricola.
Perché i robot articolati leggeri stanno guadagnando popolarità?
I robot ≤ 16 kg garantiscono velocità più elevate, consumi energetici inferiori e una collaborazione umana più sicura, stimolando un CAGR del 15.42% per questa classe di carico utile.
Quali sono i settori che oggi guidano l'adozione dei robot articolati?
Il settore alimentare e delle bevande rappresenterà il 24.78% del fatturato del 2025, sfruttando i robot per le attività di confezionamento, pallettizzazione e lavorazione.
In che modo i vincoli della catena di fornitura incidono sul settore dei robot articolati?
La carenza di semiconduttori e terre rare sta allungando i tempi di consegna e facendo aumentare i costi, spingendo gli OEM a diversificare i fornitori e a perseguire strategie di integrazione verticale.
Quali modelli di business aiutano le PMI a superare gli elevati costi iniziali dei robot?
Robots-as-a-Service converte grandi investimenti in costi operativi prevedibili, offrendo soluzioni con tempi di attività garantiti che riducono le barriere all'adozione.


