

Dimensioni e quota di mercato degli strumenti di rasatura artroscopica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.61 miliardo di dollari |
| Dimensione del mercato (2031) | 1.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.01% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei rasoi artroscopici a cura di Mordor Intelligence
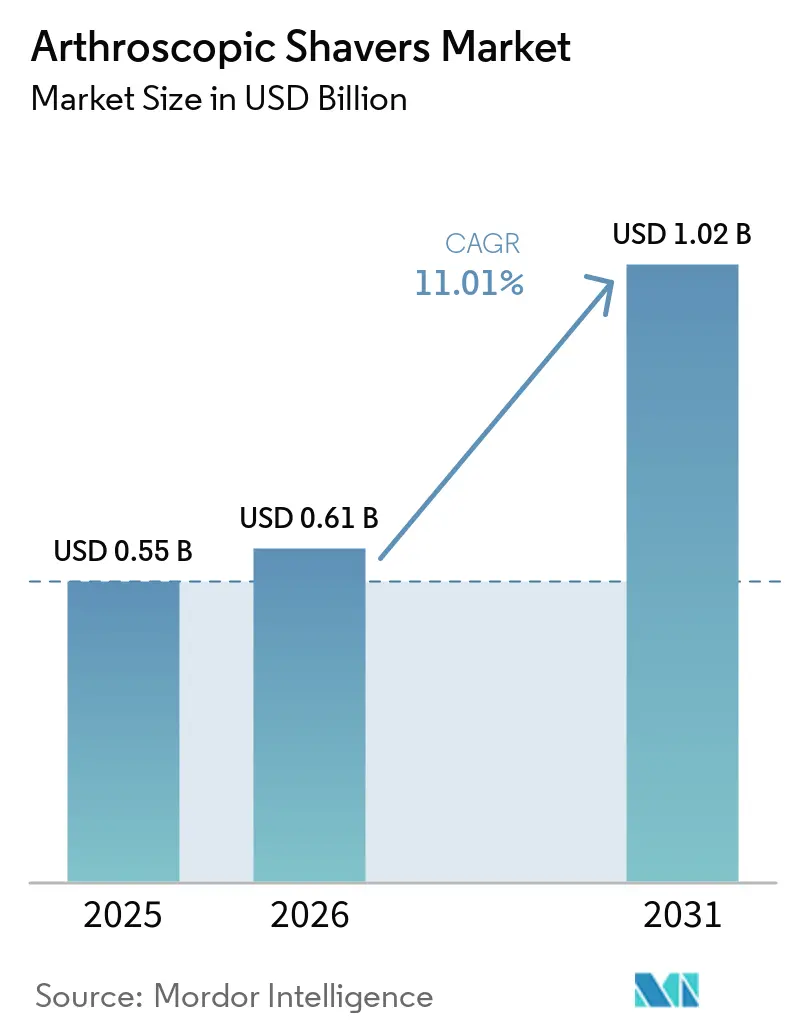
Il mercato degli strumenti di rasatura artroscopica aveva un valore di 0.55 miliardi di dollari nel 2025 e si stima che crescerà da 0.61 miliardi di dollari nel 2026 a 1.02 miliardi di dollari entro il 2031, con un CAGR dell'11.01% durante il periodo di previsione (2026-2031).
Il mercato degli strumenti di rasatura artroscopica è influenzato dalla tendenza verso lame e frese monouso, che incrementa la domanda di materiali di consumo ricorrenti. Anche lo spostamento delle procedure elettive dalle sale operatorie ospedaliere ai centri di chirurgia ambulatoriale modifica la domanda, orientandola verso sistemi compatti e flessibili. I fornitori con un'ampia gamma di lame, frese e sistemi di gestione dei fluidi sono in una posizione migliore per soddisfare questa esigenza rispetto alle aziende focalizzate sulle console di lavoro. Questa transizione può esercitare pressione sui prezzi delle apparecchiature, creando al contempo cicli di acquisto più frequenti per i materiali di consumo specifici per le diverse procedure. Anche i sistemi integrati, che si adattano ai flussi di lavoro di visualizzazione e di sala operatoria, possono influenzare la scelta del fornitore.
Punti chiave del rapporto
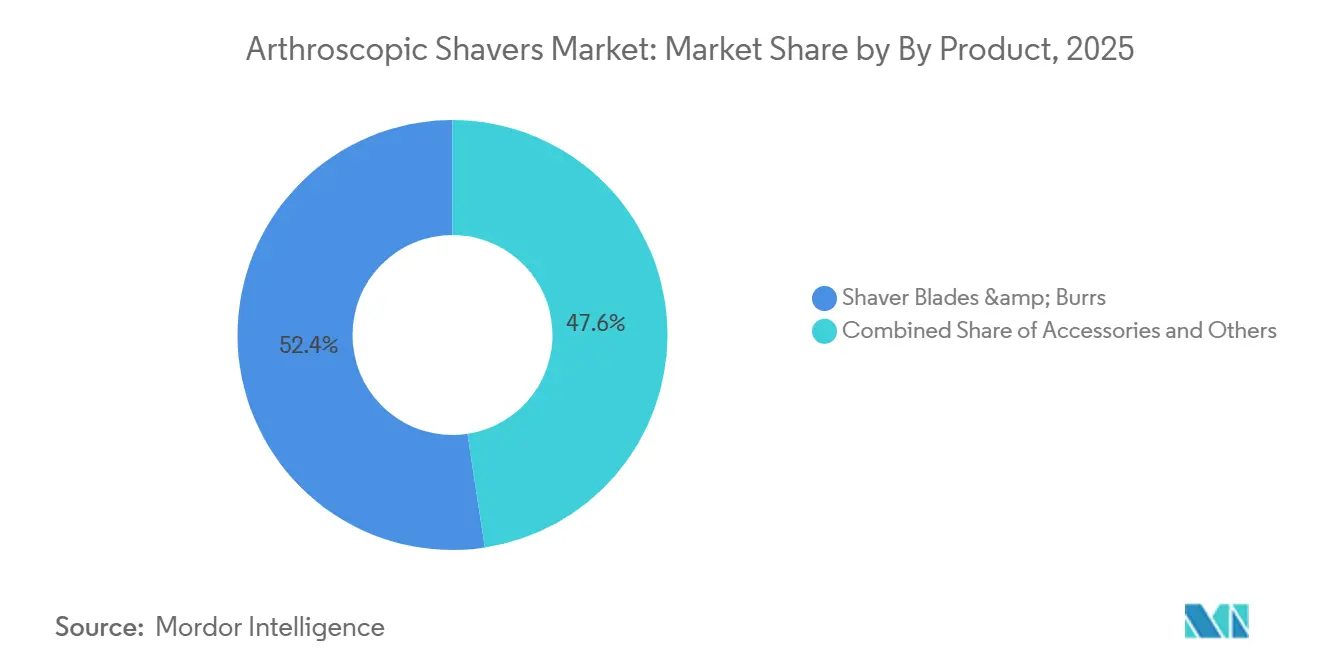
Per tipologia di prodotto, le lame e le frese per rasoi detenevano il 52.4% della quota di mercato dei rasoi artroscopici nel 2025, mentre si prevede che gli accessori e i materiali di consumo cresceranno a un CAGR dell'11.8% fino al 2031.
In base alla fonte di alimentazione, nel 2025 i sistemi elettrici detenevano il 71.6% della quota di mercato degli strumenti artroscopici, mentre si prevede che i sistemi a batteria cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031.
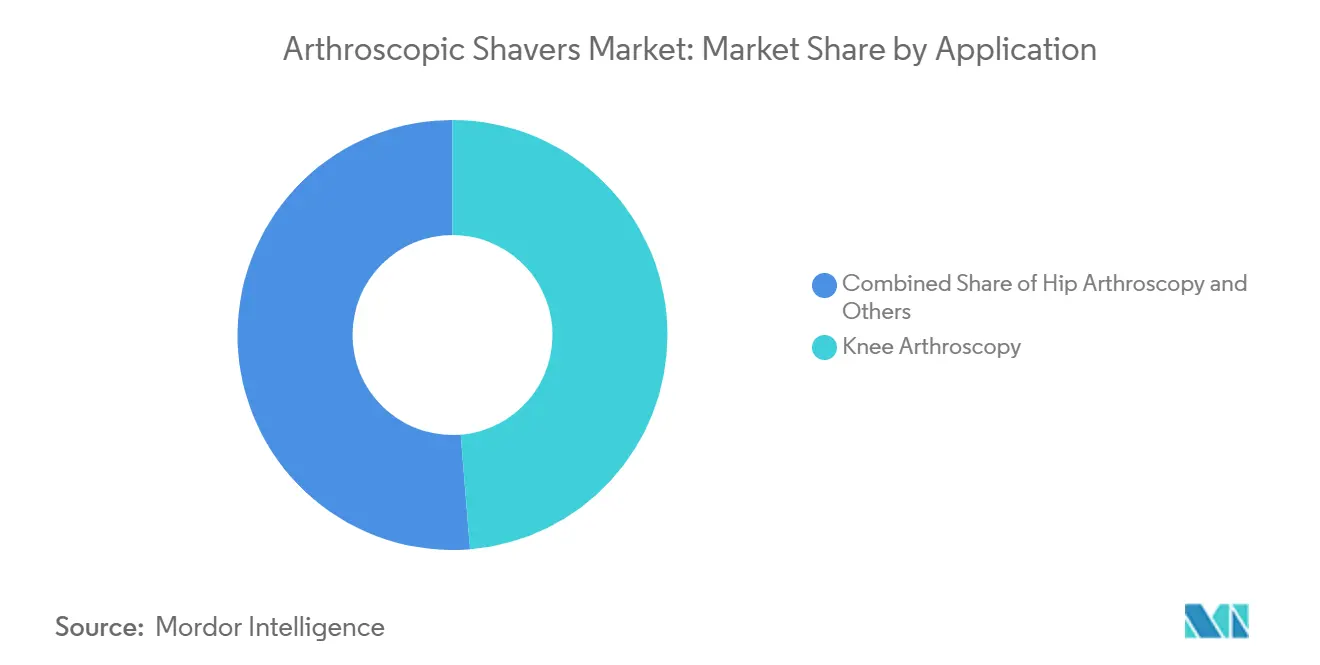
Per applicazione, l'artroscopia del ginocchio deteneva il 48.7% della quota di mercato degli strumenti artroscopici nel 2025, mentre si prevede che l'artroscopia dell'anca crescerà a un CAGR dell'11.5% fino al 2031.
Per quanto riguarda gli utenti finali, nel 2025 gli ospedali detenevano il 63.5% della quota di mercato degli strumenti di rasatura artroscopica, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) dell'11.7% fino al 2031.
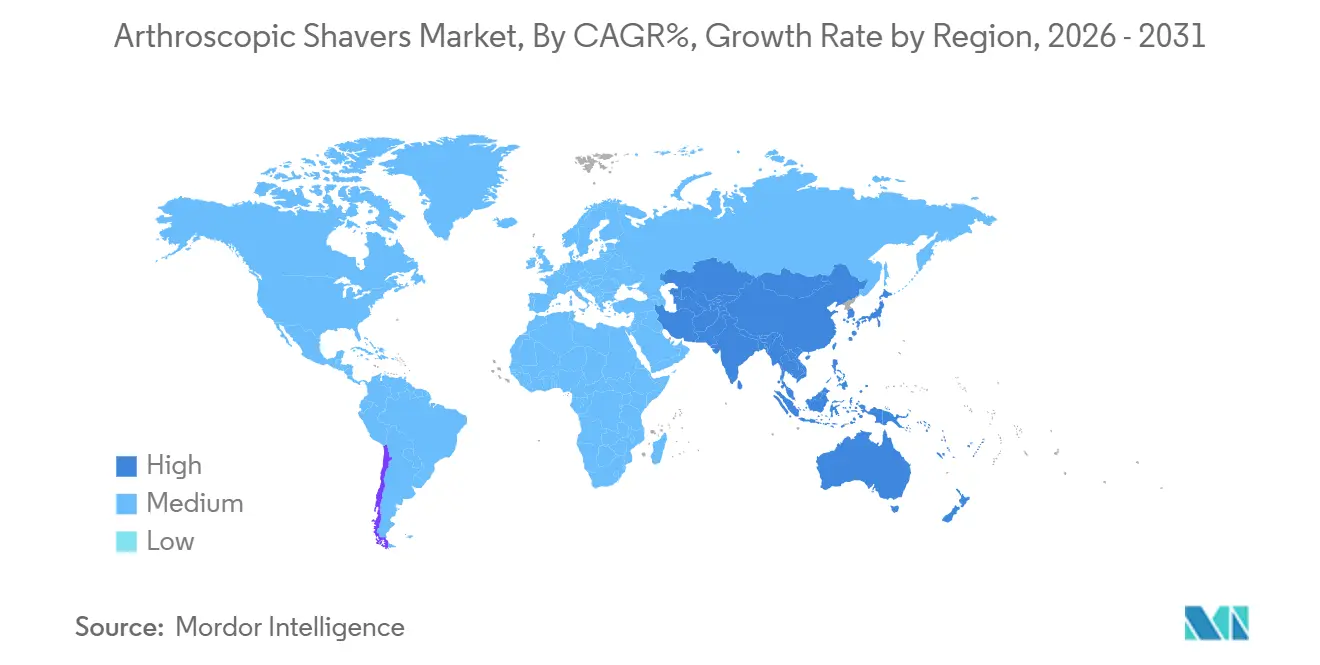
Dal punto di vista geografico, nel 2025 il Nord America deteneva il 42.5% della quota di mercato degli strumenti di rasatura artroscopica, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.3% fino al 2031.
Nel 2025 Arthrex deteneva il 30% del fatturato globale nel settore della medicina sportiva, mentre Smith+Nephew ne deteneva il 23%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli strumenti di rasatura artroscopica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del volume degli interventi ortopedici e di chirurgia sportiva. | + 3.1% | Global | A breve termine (≤ 2 anni) |
| Passaggio all'artroscopia minimamente invasiva e ambulatoriale | + 2.7% | Nord America ed Europa, con ripercussioni sull'Asia Pacifica | Medio termine (2-4 anni) |
| Adozione di rasoi monouso nei flussi di lavoro per il controllo delle infezioni | + 2% | Nord America ed Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Integrazione tra taglio di precisione e visualizzazione | + 1.5% | Presente a livello globale, con una presenza concentrata in Nord America, Germania e Giappone. | A lungo termine (≥ 4 anni) |
| Malattie articolari sottodiagnosticate e ampliamento dell'accesso all'ortopedia nella regione Asia-Pacifico | + 1.4% | Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del volume degli interventi ortopedici e di chirurgia sportiva.
I volumi delle procedure di medicina sportiva rimangono una fonte diretta di domanda per il mercato degli shaver artroscopici. Le vendite globali di medicina sportiva hanno raggiunto i 7.6 miliardi di dollari nel 2025, con un aumento del 5.8% rispetto al 2024. Gli Stati Uniti [1] OrthoWorld, “Sports Medicine Market Size and Share,” OrthoWorld hanno generato 5 miliardi di dollari di questo totale nel 2025 e hanno registrato una crescita annua del 5.9%. I maggiori volumi di casi supportano la domanda di lame, frese e manipoli utilizzati nelle procedure articolari di routine. Anche le procedure complesse di conservazione articolare richiedono un taglio preciso e la rimozione dei tessuti. Questi requisiti supportano la domanda di geometrie di lame specializzate e una rimozione dei tessuti più rapida in tutto il mercato degli shaver artroscopici.
Passaggio all'artroscopia minimamente invasiva e ambulatoriale
I centri di chirurgia ambulatoriale stanno cambiando il contesto in cui vengono acquistati e utilizzati gli strumenti per la rasatura artroscopica. Queste strutture prediligono sistemi compatti, di facile installazione e con materiali di consumo sterili, che favoriscono un rapido ricambio dei pazienti. Questo cambiamento riduce l'attrattiva delle costose console per alcune procedure e incoraggia gli operatori a scegliere manipoli senza fili, che semplificano la gestione dei cavi nelle sale operatorie multifunzionali. I produttori stanno adattando la loro offerta di prodotti verso sistemi leggeri e kit per procedure. Questo canale di distribuzione offre al mercato degli strumenti per la rasatura artroscopica la possibilità di un utilizzo più frequente dei materiali di consumo.
Adozione di rasoi monouso nei flussi di lavoro per il controllo delle infezioni
I manipoli riutilizzabili sono comunque soggetti a requisiti di pulizia e riprocessamento. Uno studio del 2025 ha rilevato detriti visibili o scolorimenti in tutti i lumi dei manipoli per rasoio artroscopico ispezionati dopo il riprocessamento standard, e la ripulitura non ha prodotto strumenti puliti nei casi testati. Questo risultato rende la gestione del controllo delle infezioni un aspetto importante da considerare nelle decisioni di acquisto. Le lame sterili monouso possono ridurre la dipendenza da flussi di lavoro di riprocessamento complessi. I sistemi riutilizzabili mantengono comunque un ruolo laddove le strutture danno priorità al riutilizzo delle apparecchiature e possono mantenere pratiche di sterilizzazione validate. Il rivestimento in carbonio simile al diamante (DLC) viene utilizzato per ridurre l'attrito e la generazione di particelle sulla punta di taglio.
Integrazione tra taglio di precisione e visualizzazione
Il mercato degli shaver artroscopici è sempre più legato ai sistemi di visualizzazione, navigazione e gestione della sala operatoria. Arthrex [2] Arthrex, “Arthrex Introduces Innovative Powered Instrument System With Launch of Synergy Power System,” Arthrex Newsroom ha introdotto il sistema Synergy Power nel giugno 2025 per applicazioni di medicina sportiva, artroplastica, traumatologia e estremità distali. KARL STORZ e Smith+Nephew hanno annunciato una relazione strategica nel febbraio 2026 che collega i prodotti di medicina sportiva e resezione di Smith+Nephew con le tecnologie di visualizzazione e sala operatoria di KARL STORZ. Questi accordi possono aumentare i costi di transizione laddove gli ospedali acquistano sistemi connessi nell'ambito di accordi più ampi. Rendono inoltre i sistemi standalone più vulnerabili quando non possono integrarsi con le piattaforme di visualizzazione consolidate. La differenziazione del prodotto ora include la compatibilità con l'ambiente chirurgico più ampio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo di capitale e costo per procedura dei sistemi alimentati | -1.8% | A livello globale, con i casi più gravi nella regione Asia-Pacifico e in Sud America. | A breve termine (≤ 2 anni) |
| Oneri normativi e di riprocessamento | -1.4% | Nord America ed Europa, con espansione nella regione Asia-Pacifico man mano che gli standard si armonizzano | Medio termine (2-4 anni) |
| Lacune nella formazione dei chirurghi e nella standardizzazione delle procedure | -0.9% | Medio Oriente e Africa, Sud America e città di secondo e terzo livello dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Analisi delle particelle metalliche e della sostenibilità dei materiali di consumo per rasoi | -0.7% | Europa e Nord America, con una prima consapevolezza nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo di capitale e costo per procedura dei sistemi alimentati
Il costo iniziale di un sistema di rasatura motorizzato può limitarne l'adozione nelle strutture più piccole e nei sistemi sanitari sensibili al prezzo. Questa difficoltà è ancora maggiore laddove i fornitori di servizi sanitari dispongono di budget limitati per la sostituzione delle console e i contratti di assistenza. Le configurazioni manuali e di base riutilizzabili possono rimanere interessanti quando il costo per procedura dei sistemi avanzati è difficile da giustificare. I pacchetti che includono assistenza, formazione e garanzia possono aumentare il costo iniziale di acquisto. Tali accordi possono essere più difficili da implementare nelle strutture con budget limitati. Il mercato dei sistemi di rasatura artroscopica, pertanto, si trova ad affrontare un'adozione disomogenea dei sistemi cordless e integrati di fascia alta.
Oneri normativi e di riprocessamento
I risultati del progetto Lumens 2.0 del 2025 sottolineano la difficoltà di pulire i canali ristretti degli strumenti in condizioni di utilizzo reali. I fornitori di manipoli riutilizzabili devono conservare la documentazione e le istruzioni a supporto di un riprocessamento validato. I requisiti dell'Unione Europea, previsti dal Regolamento UE sui dispositivi medici (MDR), impongono obblighi di sorveglianza post-commercializzazione e di documentazione clinica per i dispositivi medici riutilizzabili. Le norme ISO 17664-1 e ISO 15883 definiscono importanti requisiti tecnici per il trattamento dei dispositivi e i sistemi di lavaggio e disinfezione. Tali obblighi possono assorbire risorse di ricerca e normative, soprattutto per i fornitori più piccoli. I produttori più grandi, invece, spesso riescono a gestire più facilmente i requisiti di conformità grazie alle consolidate capacità normative di cui dispongono.
Analisi del segmento
Per tipologia di prodotto: il mix di prodotti di consumo supporta le entrate ricorrenti.
Nel 2025, le lame e le frese per rasoi artroscopici rappresentavano il 52.4% del mercato dei rasoi artroscopici. Questa quota di mercato riflette la frequente necessità di sostituire le lame nelle procedure ospedaliere e ambulatoriali. La base installata di sistemi compatibili supporta inoltre l'acquisto continuo di lame anche dopo la vendita dell'apparecchiatura originale. Si prevede che il segmento Accessori e Materiali di Consumo crescerà a un CAGR dell'11.8% fino al 2031. Confezioni sterili, set per la gestione dei fluidi e kit di frese specifici per procedura contribuiscono a questa crescita. Questi prodotti possono comportare una spesa aggiuntiva rispetto alla lama principale utilizzata in ciascuna procedura.
I manipoli e le console per la rasatura costituiscono la componente durevole di questa categoria di apparecchiature. I cicli di sostituzione di questi sistemi sono generalmente più lunghi rispetto ai cicli di acquisto dei materiali di consumo. I manipoli a batteria possono ridurre i tempi di aggiornamento quando i fornitori sostituiscono le vecchie apparecchiature con cavo. I fornitori di prodotti devono bilanciare la domanda di entrate ricorrenti derivanti dai materiali di consumo con la necessità di mantenere piattaforme di apparecchiature compatibili. Uno studio sul ciclo di vita del 2025 ha rilevato che la sostituzione di apparecchiature riutilizzabili con alternative riutilizzabili ha ridotto le emissioni equivalenti di anidride carbonica del 54% per ogni intervento di riparazione della cuffia dei rotatori. Questa considerazione può supportare la scelta di apparecchiature riutilizzabili laddove i requisiti di sostenibilità influenzino gli acquisti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla fonte di alimentazione: i sistemi cordless modificano le preferenze dell'apparecchiatura.
Nel 2025, i sistemi elettrici detenevano il 71.6% della quota di mercato degli strumenti di rasatura artroscopica. La loro posizione di leadership riflette decenni di installazione di console e la familiarità con i dispositivi da parte delle équipe chirurgiche. Le piattaforme elettriche esistenti creano una domanda continua di lame e manipoli compatibili. Si prevede che i sistemi a batteria cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031. I modelli senza fili riducono la dipendenza dalle infrastrutture di alimentazione fisse nelle sale operatorie. Inoltre, semplificano l'allestimento della sala e la gestione dei cavi per gli operatori.
L'approccio senza fili si allinea al modello operativo dei centri di chirurgia ambulatoriale. Questi centri spesso apprezzano sale operatorie flessibili, in grado di ospitare più di un tipo di procedura. Arthrex ha lanciato il suo sistema Synergy Power nel 2025 con una piattaforma a batteria progettata per diverse specialità ortopediche. Il prodotto illustra la tendenza generale ad abbandonare i sistemi completamente cablati. I sistemi pneumatici dipendono da infrastrutture a gas compresso e rimangono meno adatti a configurazioni ambulatoriali autonome. La loro rilevanza potrebbe continuare a diminuire man mano che le nuove strutture privilegiano le apparecchiature senza fili.
Per applicazione: le procedure al ginocchio sono le più diffuse, mentre quelle all'anca si espandono
Nel 2025, l'artroscopia del ginocchio deteneva il 48.7% del mercato degli shaver artroscopici. La meniscectomia, la ricostruzione del legamento crociato anteriore e il debridement della cartilagine giustificano l'uso ripetuto delle lame di shaver in questi flussi di lavoro. Sia gli ospedali che i centri di chirurgia ambulatoriale utilizzano questi prodotti per le procedure al ginocchio. Si prevede che l'artroscopia dell'anca crescerà a un CAGR dell'11.5% fino al 2031. Il miglioramento nell'identificazione dell'impingement femoroacetabolare e delle patologie del labbro acetabolare supporta questa domanda. Le procedure all'anca richiedono l'uso di lame per la preparazione del margine acetabolare e la gestione dei tessuti.
Le procedure a spalla e gomito rimangono rilevanti per i portafogli dei fornitori. Smith+Nephew [3] Smith+Nephew, “Smith+Nephew Completes Acquisition of Integrity Orthopaedics, Establishes Unrivalled Portfolio for Shoulder Repair,” Smith+Nephew Newsroom ha completato l'acquisizione di Integrity Orthopedics nel gennaio 2026, aggiungendo il sistema di riparazione della cuffia dei rotatori Tendon Seam e l'impianto bioinduttivo REGENETEN alla sua offerta per la spalla. L'azienda ha identificato circa 500,000 procedure annuali di riparazione della cuffia dei rotatori negli Stati Uniti nel suo annuncio. Altre applicazioni artroscopiche includono procedure a caviglia, polso e piccole articolazioni. Queste applicazioni possono beneficiare del passaggio delle tecniche multiportali a spazi anatomici più piccoli. Tuttavia, rimangono una parte minore del mix di prodotti.
Per utente finale: la crescita dei servizi ambulatoriali modifica i criteri di acquisto
Nel 2025, gli ospedali rappresentavano il 63.5% della quota di mercato degli strumenti di rasatura artroscopica. I casi complessi che coinvolgono più legamenti, le artroscopie di revisione e le procedure che richiedono il ricovero ospedaliero rimangono concentrati negli ospedali. I grandi sistemi sanitari spesso acquistano tramite organizzazioni di acquisto di gruppo e reti di distribuzione integrate. Questi canali privilegiano accordi pluriennali che combinano sistemi, lame e prodotti per la gestione dei fluidi. Pertanto, un'ampia compatibilità dei prodotti può essere più importante del solo prezzo unitario. Gli acquisti centralizzati possono rappresentare una sfida per i fornitori specializzati con portafogli prodotti limitati.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto (CAGR) dell'11.7% fino al 2031. Questa crescita supporta la domanda di sistemi semplificati, lame sterili e configurazioni di sala operatoria di facile utilizzo. L'ambiente chirurgico favorisce inoltre apparecchiature che non richiedono console multiple e infrastrutture complesse. Zimmer Biomet afferma che il suo portfolio per la medicina sportiva include tecnologie per la resezione tissutale, la gestione dei fluidi e le relative esigenze procedurali. L'elevato utilizzo ospedaliero di manipoli riutilizzabili richiede inoltre una particolare attenzione alla validazione del riprocessamento. I fallimenti della sterilizzazione possono creare rischi clinici e operativi per le strutture che utilizzano dispositivi riutilizzabili.
Analisi geografica
Mercato nordamericano dei rasoi artroscopici
Nel 2025, il Nord America deteneva il 42.5% del mercato degli strumenti di rasatura artroscopica. La regione beneficia di un'ampia base di professionisti nel campo della medicina sportiva e di consolidate pratiche di sostituzione dei materiali di consumo. Negli Stati Uniti, le vendite di prodotti per la medicina sportiva hanno raggiunto i 5 miliardi di dollari nel 2025, con un aumento del 5.9% rispetto al 2024. La regione vanta un ambiente ambulatoriale ben sviluppato e una forte domanda di prodotti che consentano una rapida rotazione delle sale operatorie. Gli ospedali rappresentano ancora una fonte importante di volume per le procedure complesse. I centri di chirurgia ambulatoriale costituiscono un ulteriore canale per i manipoli senza fili e i materiali di consumo sterili.
Mercato europeo dei rasoi artroscopici
L'Europa rimane un mercato significativo grazie alla consolidata formazione in ortopedia, alla copertura assicurativa e alle infrastrutture ospedaliere. La regione è inoltre soggetta a rigide normative e requisiti di riprocessamento per i dispositivi riutilizzabili. Questi fattori possono favorire i fornitori che offrono una documentazione chiara sulla pulizia e istruzioni di processo validate. Le apparecchiature senza fili si adattano all'espansione dei modelli di chirurgia ambulatoriale nei sistemi sanitari europei. Anche le considerazioni di sostenibilità possono influenzare la scelta tra prodotti riutilizzabili e monouso. I fornitori devono quindi bilanciare le esigenze di controllo delle infezioni con le considerazioni ambientali relative agli acquisti.
Mercato degli strumenti di rasatura artroscopica in APAC, Medio Oriente e Africa e Sud America
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.3% fino al 2031. Cina, India, Giappone e Corea del Sud presentano ciascuno condizioni di acquisto distinte. L'India offre un potenziale di espansione grazie alla carenza di servizi ortopedici adeguati e alla crescente rete di ospedali privati. La Corea del Sud supporta la domanda di apparecchiature avanzate grazie a ospedali ben sviluppati e all'attività nel campo della medicina sportiva. Il Giappone vanta un sistema sanitario maturo in cui la prevenzione delle infezioni e l'uso razionale dei materiali di consumo possono favorire l'adozione di nuove tecnologie. Il Medio Oriente e l'Africa stanno sviluppando le proprie capacità nel campo della medicina sportiva attraverso la modernizzazione degli ospedali, mentre il Sud America è trainato dall'accesso alle procedure elettive e dalle esigenze di cura degli infortuni sportivi del Brasile.
Panorama competitivo
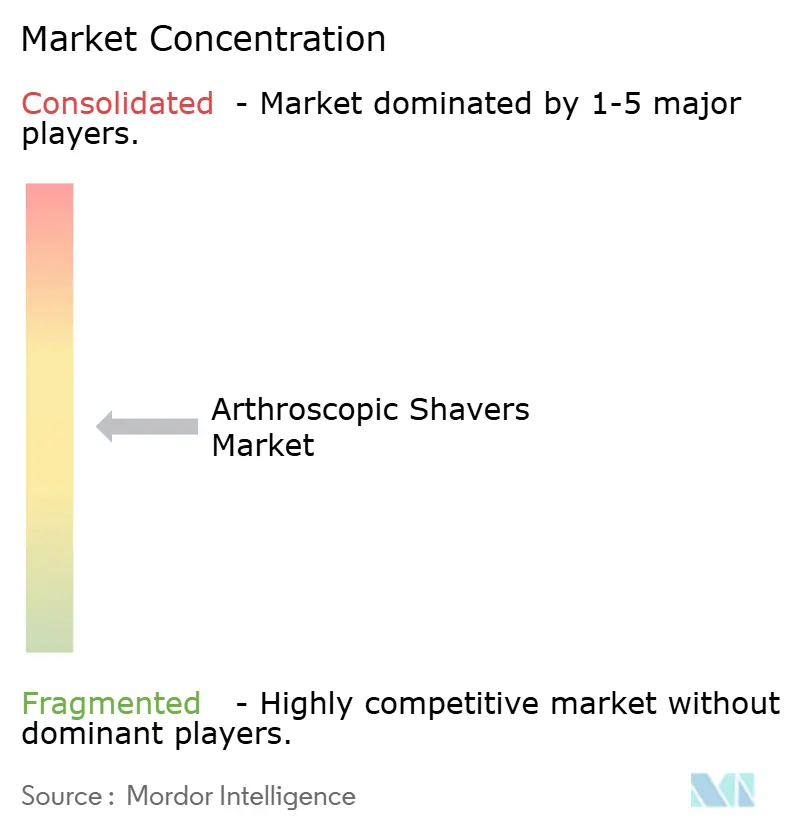
Il mercato degli strumenti di rasatura artroscopica è moderatamente consolidato tra i principali fornitori e più frammentato al di sotto di tale gruppo. Nel 2025, Arthrex deteneva il 30% del fatturato globale nel settore della medicina sportiva, mentre Smith+Nephew il 23%. La loro posizione combinata conferisce a entrambe le aziende una notevole influenza sugli acquisti nel settore della medicina sportiva. Arthrex rafforza la propria posizione di mercato attraverso la formazione dei chirurghi, lame specifiche per le diverse procedure e risorse per i centri di chirurgia ambulatoriale. Smith+Nephew continua ad ampliare il proprio portafoglio di prodotti per la medicina sportiva attraverso attività di sviluppo e acquisizioni. Stryker, DePuy Synthes e CONMED competono attraverso contratti per la fornitura combinata di apparecchiature e materiali di consumo.
KARL STORZ [4] KARL STORZ SE & Co. KG e Smith+Nephew plc, “KARL STORZ e Smith+Nephew annunciano una relazione strategica”, Business Wire e Smith+Nephew hanno annunciato la loro relazione strategica nel febbraio 2026 per allineare i prodotti per la medicina sportiva e la resezione con la visualizzazione 4K e le tecnologie di gestione della sala operatoria. Questo approccio colloca gli strumenti di taglio artroscopici all'interno di una piattaforma più ampia per la sala operatoria. KARL STORZ ha anche annunciato partnership con Moon Surgical e Sovato nel luglio 2026 per espandere il suo ecosistema di robotica e sala operatoria digitale. Arthrex ha introdotto Synergy Power nel giugno 2025 per servire un'ampia gamma di usi ortopedici con un sistema alimentato a batteria. Queste azioni dimostrano che le aziende competono attraverso sistemi connessi oltre che attraverso le prestazioni di taglio. I fornitori senza capacità di visualizzazione e flusso di lavoro compatibili possono affrontare una maggiore concorrenza sui prezzi.
La domanda di sistemi semplici che combinano taglio, gestione dei fluidi e praticità d'uso ambulatoriale rimane elevata. L'offerta di Zimmer Biomet per la medicina sportiva comprende prodotti utilizzati nella resezione tissutale e nella gestione dei fluidi, a dimostrazione del valore di un'offerta procedurale più ampia. CONMED utilizza la tecnologia di rivestimento in carbonio simile al diamante (DLC) per risolvere i problemi di attrito e di particelle nelle applicazioni di rasatura. Richard Wolf, B. Braun Melsungen e Olympus mantengono la loro posizione grazie agli strumenti di precisione e ai rapporti con gli ospedali. I fornitori più piccoli si rivolgono a contesti sensibili al prezzo, dove le lame compatibili di terze parti sono più ampiamente accettate. La struttura competitiva lascia spazio a sistemi a basso costo, ma i fornitori leader mantengono un vantaggio competitivo grazie alla base installata e a portafogli prodotti più ampi.
Raschiatori artroscopici: leader del settore
Stryker Corporation
Smith & Nephew plc
Medtronic plc
Società DePuy Synthes
Zimmer Biomet Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: KARL STORZ ha annunciato partnership strategiche con Moon Surgical e Sovato negli Stati Uniti, integrando la visualizzazione 3D, le tecnologie robotiche e le funzionalità digitali della sala operatoria in un ecosistema chirurgico connesso. Le partnership sono destinate a un'implementazione globale, posizionando KARL STORZ come abilitatore di piattaforme aperte per la chirurgia ortopedica e mininvasiva robotizzata.
- Luglio 2026: Medtronic ha presentato Touch Surgery Aide, una piattaforma di calcolo chirurgico nativa per l'intelligenza artificiale, in grado di fornire supporto in tempo reale durante le procedure robotizzate, in occasione del congresso annuale della Society of Robotic Surgery 2026. La sua applicazione Instrument Exit Point ha ottenuto l'approvazione della FDA, rappresentando la prima applicazione di intelligenza artificiale in tempo reale di Medtronic per la chirurgia robotica e un passo significativo verso un'infrastruttura di sala operatoria integrata con l'intelligenza artificiale.
- Febbraio 2026: KARL STORZ e Smith+Nephew hanno annunciato una partnership strategica per allineare il portfolio di Smith+Nephew per la medicina sportiva e la resezione chirurgica con le tecnologie di visualizzazione 4K e gestione delle sale operatorie di KARL STORZ. La partnership si rivolge alle sale operatorie di ospedali multispecialistici e centri di chirurgia ambulatoriale, dove i flussi di lavoro di medicina sportiva integrati con la visualizzazione rappresentano un fattore di differenziazione nell'acquisto.
Ambito del rapporto sul mercato globale dei rasoi artroscopici
| Console per rasoi |
| Manipoli per rasoio |
| Lame e punte per rasoio |
| Accessori e materiali di consumo |
| Impianti Elettrici |
| Sistemi alimentati a batteria |
| Sistemi pneumatici |
| Artroscopia del ginocchio |
| Artroscopia della spalla e del gomito |
| Artroscopia dell'anca |
| Altre procedure artroscopiche |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specialistiche ortopediche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Console per rasoi | |
| Manipoli per rasoio | ||
| Lame e punte per rasoio | ||
| Accessori e materiali di consumo | ||
| Per fonte di alimentazione | Impianti Elettrici | |
| Sistemi alimentati a batteria | ||
| Sistemi pneumatici | ||
| Per Applicazione | Artroscopia del ginocchio | |
| Artroscopia della spalla e del gomito | ||
| Artroscopia dell'anca | ||
| Altre procedure artroscopiche | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specialistiche ortopediche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per gli strumenti di rasatura artroscopica?
Si prevede che il mercato degli strumenti di rasatura artroscopica crescerà a un tasso annuo composto (CAGR) dell'11% dal 2026 al 2031.
Quale categoria di prodotti genera il maggior fatturato nel settore dei rasoi artroscopici?
Lame e frese da rasoio hanno rappresentato il segmento con il 52.4% del fatturato del 2025, a testimonianza della domanda ricorrente di ricambi.
Perché i rasoi artroscopici a batteria stanno diventando sempre più diffusi?
Si prevede che il mercato dei sistemi alimentati a batteria crescerà a un tasso annuo composto dell'11.9%, grazie alla flessibilità offerta dai design senza fili nelle sale operatorie ambulatoriali.
Quale procedura favorisce la crescita più rapida delle applicazioni?
Si prevede che l'artroscopia dell'anca crescerà a un tasso annuo composto dell'11.5% fino al 2031, grazie all'espansione delle possibilità di diagnosi e trattamento delle patologie dell'articolazione dell'anca.
In che modo i centri chirurgici ambulatoriali influenzano la domanda?
Si prevede che il settore dei centri di chirurgia ambulatoriale crescerà a un tasso annuo composto dell'11.7%, privilegiando sistemi compatti, materiali di consumo sterili e un'installazione efficiente.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.3% fino al 2031, grazie alle diverse opportunità offerte da Cina, India, Giappone e Corea del Sud.


