

Dimensioni e quota di mercato degli strumenti per arte e artigianato
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
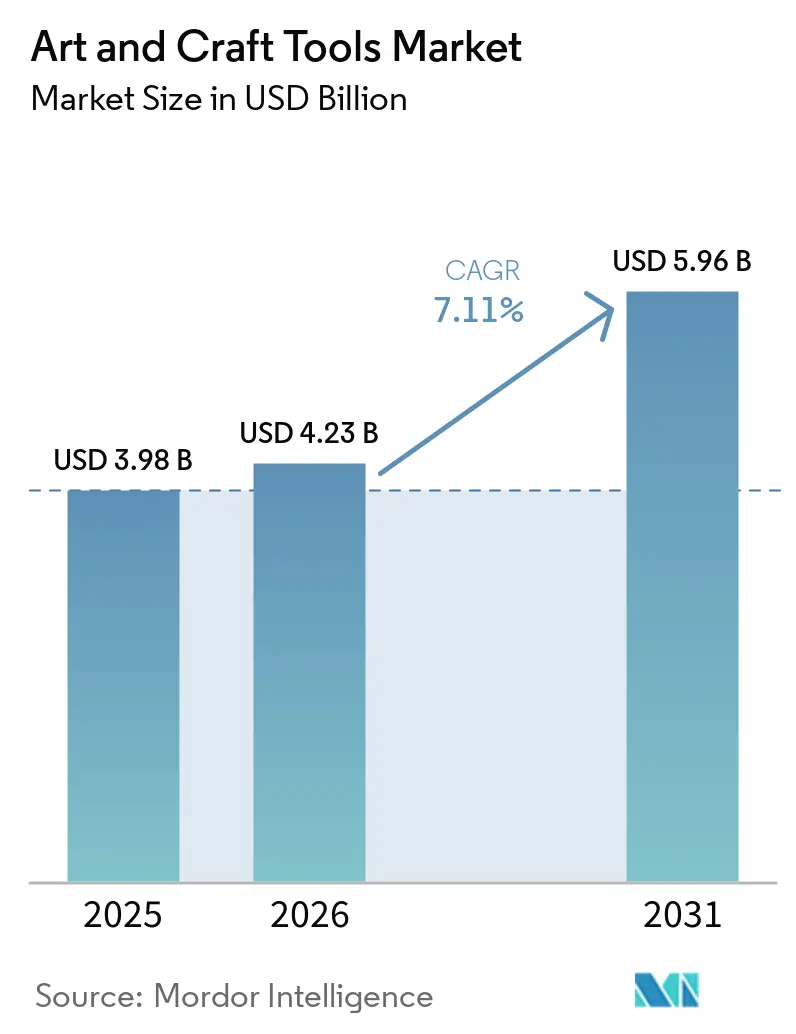
| Dimensione del mercato (2026) | 4.23 miliardo di dollari |
| Dimensione del mercato (2031) | 5.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.11% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli strumenti per arte e artigianato a cura di Mordor Intelligence
Il mercato degli strumenti per l'arte e l'artigianato, valutato a 3.98 miliardi di dollari nel 2025, dovrebbe crescere fino a raggiungere i 4.23 miliardi di dollari nel 2026 e i 5.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.11% dal 2026 al 2031. Precedentemente trainata dagli acquisti scolastici stagionali, la domanda si estende ora a tutto l'anno grazie alle attività ricreative domestiche, all'uso terapeutico e alle esigenze degli studi professionali. Il fai-da-te è diventato un'attività ricreativa popolare tra i consumatori più giovani in Nord America ed Europa, mentre l'arteterapia sta ottenendo un'adozione formale nelle scuole e nei programmi di benessere. I prodotti principali per il disegno e la pittura dominano il mercato, ma si registra un crescente interesse per i formati professionali da studio, i materiali ecocompatibili e i concept di vendita al dettaglio specializzati che offrono consulenza e prove dei prodotti. Il Nord America detiene la quota di mercato maggiore, l'Asia-Pacifico è in rapida espansione e l'Europa predilige fornitori affermati che soddisfano rigorosi standard di sicurezza e dei materiali. Tuttavia, tra le sfide si annoverano la sostituzione dei metodi tradizionali con strumenti digitali nell'illustrazione professionale e l'aumento dei costi dei materiali come plastica, metalli e legno, aggravati da politiche commerciali più restrittive.
Punti chiave del rapporto
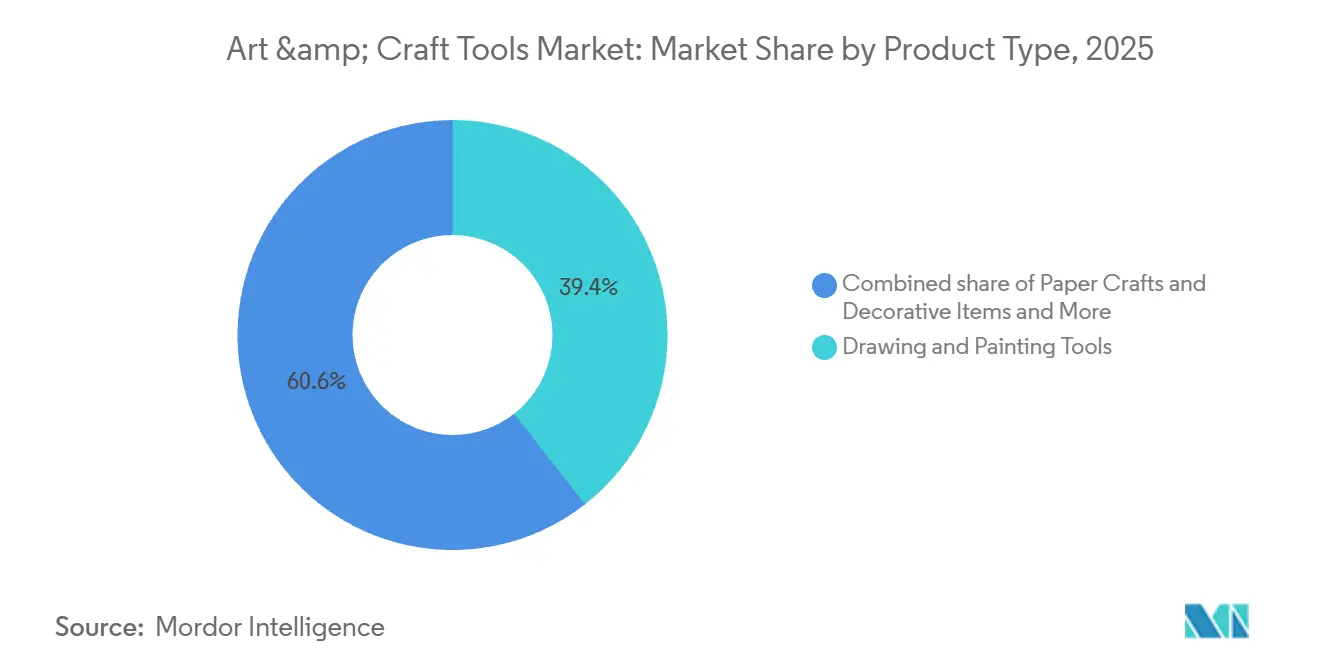
- Per tipologia di prodotto, gli strumenti per il disegno e la pittura detenevano una quota del 39.43% nel 2025, mentre si prevede che gli articoli per il fai da te e decorativi in carta cresceranno a un tasso annuo composto del 7.96% fino al 2031.
- Per tipologia di applicazione, il settore domestico ha rappresentato il 45.21% del mercato nel 2025, mentre si prevede che gli studi d'arte commerciali cresceranno a un tasso annuo composto dell'8.01% fino al 2031.
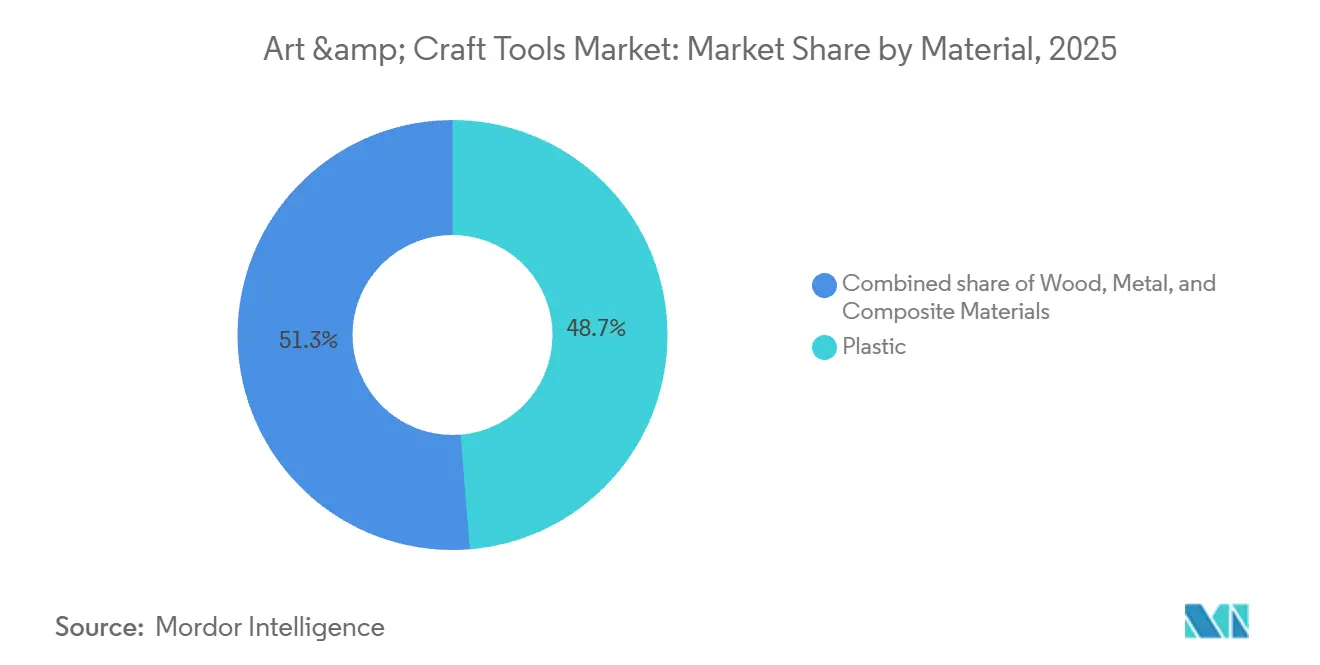
- Per tipologia di materiale, la plastica deteneva una quota del 48.71% nel 2025, mentre si prevede che il legno crescerà a un tasso annuo composto del 7.84% fino al 2031.
- Per canale di distribuzione, i negozi online detenevano una quota del 35.31% nel 2025, mentre si prevede che i negozi specializzati cresceranno a un tasso annuo composto dell'8.23% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 42.33% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli strumenti per arte e artigianato
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'uso crescente dell'arteterapia nelle scuole, nelle cliniche e nei programmi di benessere. | + 1.2% | Nord America ed Europa, con una crescente diffusione nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Preferenze in materia di sostenibilità e prodotti ecocompatibili | + 0.9% | Un'iniziativa guidata dall'UE, con ripercussioni in Nord America e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Espansione delle piattaforme di e-commerce: miglioramento dell'accessibilità dei prodotti | + 1.4% | A livello globale, con la maggiore penetrazione in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Crescente popolarità della cultura del fai-da-te e dell'artigianato domestico. | + 1.5% | Nord America, Europa e centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione in ergonomia, sicurezza e qualità dei materiali. | + 0.8% | A livello globale, con una forte presenza nei mercati di fascia alta in Europa e Nord America. | A lungo termine (≥ 4 anni) |
| Le piattaforme dei social media amplificano tendenze creative e tutorial. | + 1.0% | Globale, con una forte concentrazione nelle fasce demografiche della Generazione Z e dei Millennials. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'uso crescente dell'arteterapia nelle scuole, nelle cliniche e nei programmi di benessere.
Con la crescente integrazione dell'arteterapia nei programmi scolastici e clinici organizzati, la domanda di strumenti per l'arte e l'artigianato si sta consolidando. Nel febbraio 2025, la Medical University of South Carolina ha messo in evidenza la sua iniziativa "Arts in Healing", fornendo arteterapia strutturata a oltre 80 studenti delle scuole pubbliche di Florence. Ciò sottolinea un cambiamento verso un approvvigionamento legato all'istruzione [1] Fonte: Medical University of South Carolina, "Arts in Healing Program Helps Florence Students Express Emotions Through Art", musc.edu . Un'analisi sistematica pubblicata su Frontiers in Psychology nel 2025 ha rilevato una significativa evoluzione dal 2020 al 2024, evidenziando le crescenti intersezioni tra arteterapia, psicologia, salute digitale e istruzione in diverse regioni. Con la formalizzazione di questi programmi, si osserva una tendenza verso l'acquisto all'ingrosso, elenchi di strumenti standardizzati e criteri di sicurezza definiti. Questo cambiamento pone i fornitori con prodotti certificati e canali di distribuzione B2B affidabili in una posizione più favorevole rispetto ai marchi che si affidano alle vendite d'impulso dei consumatori nel mercato degli strumenti per l'arte e l'artigianato.
Preferenze in materia di sostenibilità e prodotti ecocompatibili
Nel mercato degli strumenti per l'arte e l'artigianato, la sostenibilità sta ridefinendo l'approvvigionamento, la formulazione e il posizionamento sugli scaffali, in particolare nei canali premium e regolamentati. Faber-Castell, sfruttando il vantaggio di un approvvigionamento diretto, gestisce oltre 10,000 ettari di foresta certificata FSC in Brasile, garantendo una fornitura costante di legno certificato per le matite. STAEDTLER dimostra la sinergia tra efficienza dei materiali e certificazione producendo matite selezionate con trucioli di legno riciclato certificati PEFC, un sottoprodotto della segatura e piallatura industriale. Questa tendenza è rafforzata da rigorosi standard di trasparenza dei materiali e di conformità chimica in Europa e negli Stati Uniti. Di conseguenza, il mercato degli strumenti per l'arte e l'artigianato sta destinando sempre più spazio sugli scaffali premium ai principali fornitori in grado di finanziare la certificazione, i test e gli sforzi di riformulazione su larga scala.
Espansione delle piattaforme di e-commerce: miglioramento dell'accessibilità dei prodotti
I canali online stanno ampliando la base clienti del mercato degli strumenti per l'arte e il fai-da-te, eliminando i vincoli di magazzino e di localizzazione che un tempo caratterizzavano il settore. Le vetrine digitali possono presentare sia prodotti di base che specializzati, liberi dalle limitazioni di assortimento dei negozi fisici. Crayola ha esemplificato questa strategia con la sua linea per adulti "All Grown Up", lanciata su Amazon nel giugno 2026, seguita da lanci presso Walmart, Michaels e diverse catene di supermercati in autunno. Questa tattica sottolinea il duplice utilizzo dell'e-commerce nel mercato degli strumenti per l'arte e il fai-da-te: incrementare il volume delle vendite e valutare rapidamente nuovi segmenti di pubblico e strategie di prezzo. Tuttavia, i marchi che dipendono esclusivamente da piattaforme di terze parti rischiano di subire pressioni sui margini, a meno che non coltivino relazioni dirette più solide con i clienti, oltre alla loro presenza sui marketplace.
Crescente popolarità della cultura del fai-da-te e dell'artigianato domestico.
Il fai-da-te non è più legato solo a progetti stagionali o a scelte dettate dal budget, e questo cambiamento sta alimentando una domanda più ampia nel mercato degli strumenti per l'arte e l'artigianato. L'attività creativa domestica si sovrappone ora all'espressione personale, al benessere occasionale, al fare regali e alla partecipazione sociale, aumentando il numero di occasioni di acquisto durante l'anno. Questo è importante perché il mercato degli strumenti per l'arte e l'artigianato può attrarre la spesa di consumatori che non sono artisti professionisti ma desiderano comunque progetti accessibili, condivisibili e visivamente gratificanti. Inoltre, questo cambiamento modifica le priorità di progettazione dei prodotti, orientandole verso kit adatti ai principianti, formati semplici e risultati adatti all'esposizione o al regalo. In termini pratici, i fornitori che sanno bilanciare la facilità d'uso con una presentazione accattivante sono in una posizione migliore per intercettare la domanda delle famiglie rispetto ai marchi focalizzati esclusivamente sulle prestazioni tecniche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza da parte di strumenti e software per l'arte digitale | -1.2% | Globale, l'impatto più elevato si registra in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Norme regolamentari e di sicurezza che influenzano la fattibilità e l'accesso | -0.6% | UE e Nord America, espandendosi progressivamente all'Asia-Pacifico. | Medio termine (2-4 anni) |
| Preoccupazioni ambientali legate alla produzione e allo smaltimento | -0.4% | A livello globale, la situazione è più grave nei mercati dell'UE. | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime, in particolare plastica e legno. | -0.8% | A livello globale, con rischi particolarmente elevati in Nord America a causa delle politiche commerciali. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da parte di strumenti e software per l'arte digitale
Il software digitale sta progressivamente sostituendo gli strumenti tradizionali nell'illustrazione e nel design professionali. Ad esempio, l'integrazione di Firefly 3.0 in Photoshop e Illustrator da parte di Adobe ha semplificato la creazione di immagini, riducendo la dipendenza da strumenti di disegno e rendering di fascia alta. Tuttavia, questo cambiamento non si riflette in modo uniforme nel mercato degli strumenti per l'arte e l'artigianato. Settori come la terapia, l'istruzione e gli hobby tattili continuano a privilegiare l'interazione pratica con i materiali. Una revisione del 2025 pubblicata su Frontiers in Psychology ha evidenziato che i benefici dell'arteterapia sono legati a questo coinvolgimento fisico, rendendo difficile una sostituzione diretta. Di conseguenza, sebbene la domanda possa diminuire nei livelli professionali del disegno, il mercato più ampio non sta affrontando un crollo [2] Fonte: Frontiers in Psychology, “An Overview of the Integration and Development Trends Between Arts and Psychotherapy”, frontiersin.org.
Volatilità dei prezzi delle materie prime, in particolare plastica e legno.
La volatilità dei costi delle materie prime rappresenta una sfida costante per il mercato degli strumenti per l'arte e l'artigianato. Molti di questi prodotti si basano su materiali come resine polimeriche, alluminio, metalli speciali e legno certificato. All'inizio del 2025, le nuove misure commerciali introdotte hanno fatto lievitare i costi dei materiali importati. Ciò ha colpito strumenti standard come forbici, pennarelli e applicatori di vernice, esercitando ulteriore pressione sui produttori legati alle catene di approvvigionamento in Cina e Nord America. Il mercato deve inoltre fare i conti con l'aumento dei prezzi del legno certificato. La domanda di legno conforme agli standard FSC e PEFC sta superando la disponibilità di prodotti certificati. Tuttavia, i fornitori più grandi come Faber-Castell, che controlla risorse forestali certificate, e STAEDTLER, nota per l'utilizzo di legno riciclato, godono di maggiore flessibilità nelle loro strategie di approvvigionamento. Al contrario, i fornitori di fascia media, soprattutto quelli che non sono in grado di trasferire l'aumento dei costi ai rivenditori sensibili al prezzo, si trovano in una posizione più precaria.
Analisi del segmento
Per tipologia di prodotto: Strumenti per il disegno e la pittura mantengono il primato in termini di fatturato
Nel 2025, il segmento degli strumenti per il disegno e la pittura deteneva una quota del 39.43% del mercato degli strumenti per l'arte e l'artigianato. Il predominio di questo segmento deriva dalla sua vasta gamma di prodotti, tra cui matite, pennarelli, colori, pennelli e supporti, rivolti a un pubblico che spazia dagli studenti ai professionisti. La maggior parte dei principianti nelle attività creative inizia con il disegno, la colorazione o la pittura di base, il che sottolinea l'importanza di questo segmento. La sua struttura di prodotti a più livelli aggiunge valore, con le linee di prodotti di base che guidano i volumi e i materiali per artisti di alta qualità che aumentano i margini. Nel 2025, STAEDTLER ha rafforzato questo segmento lanciando la sua Artist Series, che comprende le matite acquerellabili colorate Mars Lumograph, progettate con artisti professionisti per garantire resistenza alla luce e utilizzo con gli acquerelli.
Dal 2026 al 2031, si prevede che il segmento degli articoli di carta e decorativi crescerà a un tasso annuo composto del 7.96%, diventando così il segmento in più rapida crescita nel mercato degli strumenti per l'arte e l'artigianato. La crescita è trainata dalle tendenze dell'arredamento d'interni, dalle stagioni dei regali e dalle attività creative in Nord America ed Europa. Le basse barriere d'ingresso del segmento attraggono nuovi utenti, mentre le carte speciali, le finiture metalliche e i materiali in rilievo incoraggiano gli utenti esperti a passare a strumenti più avanzati. Inoltre, la categoria prospera sui social media, dove le sue trasformazioni visive sono accattivanti e facili da replicare anche per i principianti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i comandi domestici si diffondono, gli studi commerciali guidano la crescita del segmento premium
Nel 2025, le famiglie detenevano una quota del 45.21% del mercato degli strumenti per l'arte e il fai-da-te, a testimonianza della popolarità di queste attività tra famiglie, appassionati e adulti in cerca di svago. Questo segmento significativo sostiene il mercato e comprende confezioni regalo per bambini e kit premium per adulti. Gli acquisti sono influenzati dalla stagionalità, dalle tendenze, dall'idea di fare regali e dal ruolo del fai-da-te come attività rilassante da svolgere in casa. Per rivolgersi a questo pubblico adulto, Crayola ha lanciato la sua linea "All Grown Up" nel giugno 2026, con pennarelli a base alcolica e libri da colorare disegnati da artisti.
Si prevede che gli studi d'arte commerciali cresceranno a un tasso annuo composto (CAGR) dell'8.01% dal 2026 al 2031, diventando così il segmento in più rapida crescita nel mercato degli strumenti per l'arte e l'artigianato. Questa categoria comprende sedi per corsi di artigianato, studi creativi e format di vendita al dettaglio incentrati sull'esperienza, che acquistano strumenti con maggiore frequenza e di qualità superiore rispetto alle famiglie. Anche gli istituti scolastici trainano la domanda, grazie alla crescente diffusione dell'apprendimento esperienziale basato sull'arte. Nel marzo 2026, Crayola ha annunciato una partnership con Luxor Writing Instruments per migliorare l'accesso all'apprendimento esperienziale per i 436 milioni di bambini indiani in 1.5 milioni di scuole. Questo cambiamento dimostra come il settore si stia sempre più orientando verso i budget scolastici organizzati, oltre che verso la spesa delle famiglie.
Per materiale: la plastica domina il mercato, il legno primeggia in termini di sostenibilità.
Nel 2025, la plastica deteneva una quota dominante del 48.71% del fatturato nel segmento dei materiali del mercato degli strumenti per l'arte e il fai-da-te. La sua economicità e la versatilità nello stampaggio in diverse categorie hanno consolidato la sua posizione di leadership. Dai fusti dei pennarelli e dai righelli ai manici delle forbici e agli accessori per la conservazione, molti strumenti si basano in larga misura su una struttura a base di polimeri. Questa dipendenza sottolinea l'importanza della plastica nelle case e nelle scuole, dove sia l'economicità che il design ergonomico sono fondamentali. Nonostante l'evoluzione delle normative di conformità che spingono i fornitori verso formulazioni più sicure e specializzate per i prodotti per bambini, il mercato degli strumenti per l'arte e il fai-da-te continua a fare affidamento su questo materiale fondamentale.
Il legno è destinato a diventare il segmento di materiali a più rapida crescita nel mercato degli strumenti per l'arte e l'artigianato, con un CAGR previsto del 7.84% dal 2026 al 2031. Il fascino del legno non risiede solo nella sua sostenibilità; è anche nella sensazione di pregio e nell'appeal estetico che conferisce a matite e strumenti simili. La base forestale certificata di Faber-Castell in Brasile garantisce un approvvigionamento sicuro per le matite con fusto in legno. Allo stesso tempo, l'adozione da parte di STAEDTLER di legno riciclato certificato PEFC esemplifica la capacità del settore di coniugare la responsabilità ambientale con un migliore utilizzo dei materiali. Inoltre, in regioni come l'Europa e il Nord America, l'approvvigionamento certificato si sta evolvendo sia in un requisito di conformità che in una porta d'accesso al mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i negozi online guidano i ricavi, i negozi specializzati superano la crescita
Nel 2025, i negozi online detenevano una quota del 35.31%, affermandosi come il principale canale di distribuzione nel mercato degli strumenti per l'arte e il fai-da-te. Il loro successo è dovuto a un assortimento più ampio, alla trasparenza dei prezzi e a una maggiore visibilità per articoli di nicchia spesso assenti nei negozi fisici. Il mercato adotta sempre più spesso lanci digitali, poiché le piattaforme online consentono di testare la domanda in modo economico e di ottenere un feedback rapido. Ad esempio, Crayola ha lanciato la sua linea per adulti su Amazon nel 2026 prima di espandersi nei negozi fisici.
Si prevede che i negozi specializzati cresceranno a un tasso annuo composto (CAGR) dell'8.23% dal 2026 al 2031, diventando il canale in più rapida crescita nel mercato degli strumenti per l'arte e l'artigianato, nonostante la crescita dell'online. Attirano i clienti con la possibilità di provare i prodotti, la consulenza di esperti e le attività di community, risultando particolarmente attraenti per gli appassionati di hobbistica. La vendita al dettaglio specializzata fisica rimane importante per le categorie in cui la consistenza, la gamma di colori e la sensazione al tatto degli strumenti influenzano le decisioni di acquisto. Si prevede che questo canale manterrà la sua rilevanza per materiali di alta qualità, forniture scolastiche e acquisti mirati per progetti specifici nel settore degli strumenti per l'arte e l'artigianato.
Analisi geografica
North America Art & Craft Tools Market
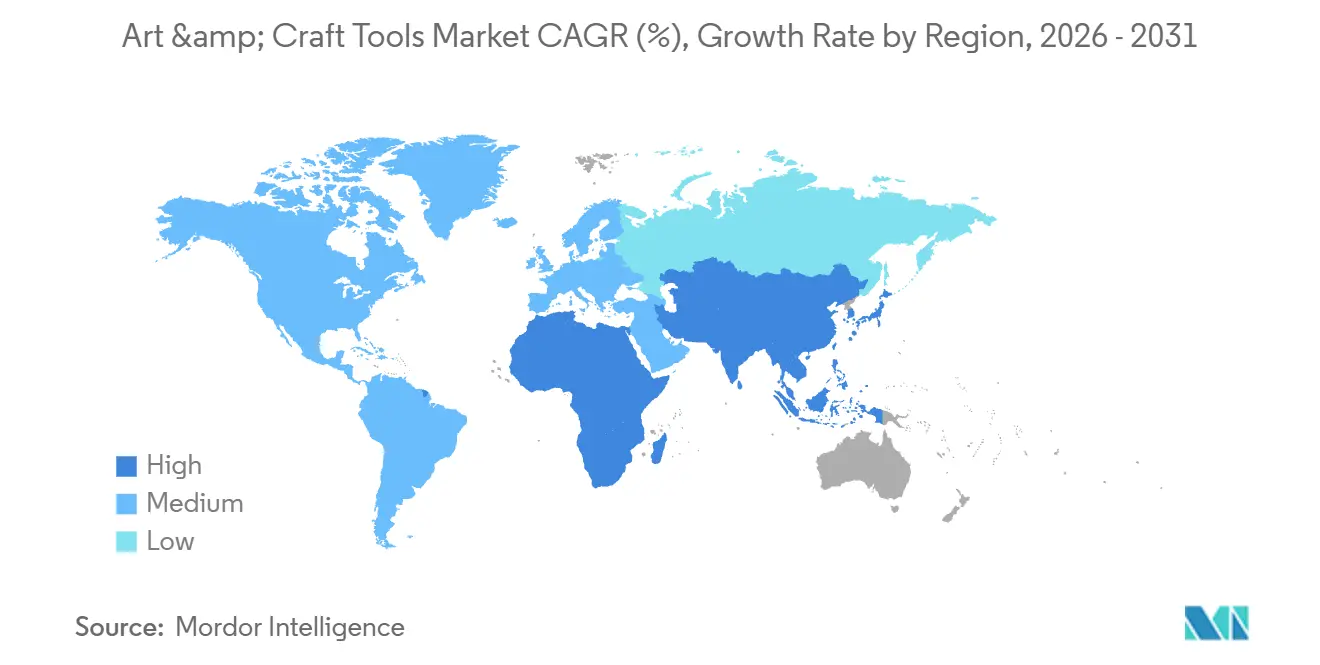
Nel 2025, il Nord America deteneva una quota dominante del 42.33% del mercato degli strumenti per l'arte e l'artigianato. Questa posizione di leadership è rafforzata dalla diffusa partecipazione delle famiglie alle attività creative, da una consolidata rete di rivenditori specializzati e da iniziative di approvvigionamento organizzate da scuole e programmi per il benessere. In particolare, il mercato statunitense mostra una forte domanda che spazia dai prodotti per attività per bambini, agli strumenti per il tempo libero degli adulti, fino alle attività creative svolte in studio. Tuttavia, nonostante questa solida domanda, la regione deve affrontare le pressioni sui costi delle materie prime derivanti dalle misure commerciali del 2025 che hanno avuto un impatto generalizzato sui materiali importati.
EMEA and South America Art & Craft Tools Market
L'Europa si conferma come il secondo attore principale nel settore degli strumenti per l'arte e l'artigianato, forte di una ricca tradizione nell'insegnamento artistico e di una solida base di produttori affermati. In questo contesto, le normative che pongono l'accento sulla sicurezza dei materiali e sulla conformità chimica rivestono un ruolo cruciale, influenzando l'accesso al mercato. Tali normative favoriscono intrinsecamente fornitori come Faber-Castell, STAEDTLER, Fiskars e BIC, che non solo aderiscono a questi sistemi di conformità, ma godono anche di una consolidata reputazione di marchio. Sebbene il Sud America e il Medio Oriente e l'Africa detengano attualmente quote di mercato inferiori, entrambe le regioni presentano un significativo potenziale di crescita, trainato dalla crescente popolazione giovanile, dall'aumento della spesa per l'istruzione e da una rete di distribuzione in espansione.
APAC Art & Craft Tools Market
La regione Asia-Pacifico è sulla buona strada per raggiungere un tasso di crescita annuo composto (CAGR) del 9.11% entro il 2031, posizionandosi come la regione a più rapida crescita nel mercato degli strumenti per l'arte e l'artigianato. Questa traiettoria di crescita è sostenuta da una classe media in espansione, da una maggiore accessibilità ai prodotti e dalle richieste politiche provenienti dal settore scolastico. A testimonianza di questo potenziale, la collaborazione avviata nel marzo 2026 tra Crayola e Luxor Writing Instruments, finalizzata alla produzione e distribuzione di prodotti a marchio congiunto pensati per i 436 milioni di bambini indiani, va ben oltre un semplice accordo di distribuzione. Mentre la Cina continua a essere un polo produttivo fondamentale per i prodotti di fascia media, si sta anche trasformando in un mercato di consumatori esigenti per strumenti di alta qualità. Sia i marchi internazionali che quelli regionali si stanno ritagliando una nicchia tra gli appassionati adulti e gli studenti d'arte. I fornitori in grado di bilanciare convenienza, qualità e distribuzione localizzata sono pronti a raccogliere i frutti più significativi in questa fase di crescita.
Panorama competitivo
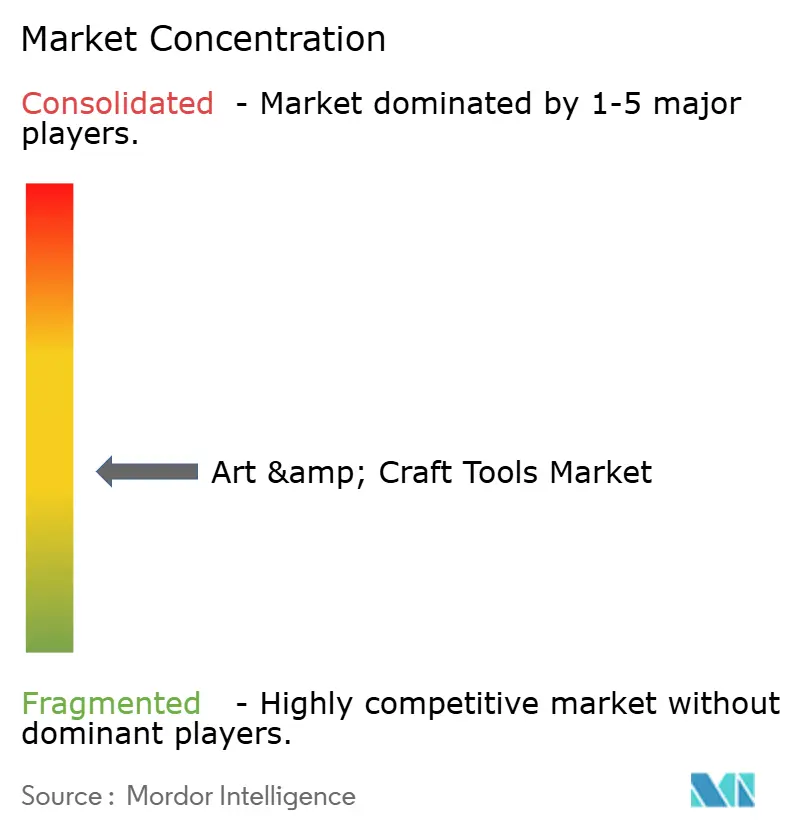
Il mercato degli strumenti per l'arte e l'artigianato è moderatamente frammentato, con una concorrenza guidata dall'innovazione di prodotto, dalla reputazione del marchio, dalla qualità e dalle reti di distribuzione. I principali operatori, tra cui Crayola LLC, Newell Brands Inc., Fiskars Group, Faber-Castell AG e STAEDTLER Mars GmbH & Co. KG, mantengono posizioni di rilievo grazie a portafogli prodotti diversificati, un marchio consolidato e una presenza di lunga data nei segmenti educativo, professionale e hobbistico. Queste aziende soddisfano le esigenze dei consumatori offrendo prodotti come strumenti per il disegno, materiali per la pittura, strumenti da taglio e articoli specializzati per l'artigianato.
La competizione si concentra sulla differenziazione del prodotto, sulla sostenibilità e sull'esperienza utente. I produttori stanno introducendo materiali ecocompatibili, formulazioni atossiche, design ergonomici e strumenti innovativi per attrarre consumatori, studenti e artisti professionisti attenti all'ambiente. Gli investimenti nello sviluppo del prodotto e nelle linee di prodotti premium aiutano le aziende leader a fidelizzare la clientela e ad attrarre sia gli appassionati d'arte tradizionali che la crescente comunità del fai-da-te.
L'ascesa dell'e-commerce e dei canali di vendita al dettaglio digitali ha intensificato la concorrenza, migliorando l'accessibilità dei prodotti e consentendo un coinvolgimento diretto dei consumatori. I principali operatori del settore utilizzano la distribuzione omnicanale, le partnership con istituti di formazione e il marketing mirato per aumentare la visibilità ed espandere la propria base clienti. I marchi regionali e i fornitori di nicchia nel settore dell'artigianato contribuiscono alla frammentazione del mercato, stimolando l'innovazione e la concorrenza sui prezzi. Con la crescente attenzione globale verso gli hobby creativi, i progetti fai-da-te e l'educazione artistica, ci si aspetta che gli operatori del mercato si concentrino sull'innovazione di prodotto, sulla sostenibilità e sull'espansione della distribuzione per rimanere competitivi.
Leader del settore degli strumenti per arte e artigianato
Hallmark Cards, Inc. (Crayola)
Newell Brands Inc.
Gruppo Fiskars
Faber-Castell AG
STAEDTLER Mars GmbH and Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Crayola ha lanciato la linea di prodotti per colorare per adulti "All Grown Up", che comprende pennarelli a base alcolica (set da 8 a 120 pezzi) e libri da colorare disegnati da artisti. La linea ha debuttato su Amazon con prezzi promozionali per il Prime Day, prima del lancio a livello nazionale nei negozi fisici di Walmart, Michaels e supermercati nell'autunno del 2026, segnando l'ingresso ufficiale di Crayola nel segmento degli strumenti artistici ricreativi di alta qualità per adulti.
- Marzo 2026: Crayola ha annunciato una partnership di produzione e distribuzione a lungo termine con Luxor Writing Instruments, azienda leader in India nella produzione di articoli di cancelleria, per la produzione e la distribuzione di prodotti a marchio congiunto "Crayola by Luxor", destinati ai 436 milioni di bambini indiani. L'accordo si inserisce nel quadro della Politica Nazionale per l'Istruzione dell'India e rappresenta uno dei più grandi impegni di espansione geografica in un singolo mercato nel settore degli strumenti artistici.
- Febbraio 2026: Faber-Castell ha lanciato la serie di strumenti di scrittura di lusso "Bloom" con il suo marchio secondario Graf von Faber-Castell alla fiera Ambiente, presentandola insieme a una gamma di nuovi prodotti senza precedenti. Il lancio si rivolgeva a professionisti creativi e giovani imprenditori, rafforzando il duplice posizionamento del marchio nei canali premium consumer e B2B gifting.
Ambito del rapporto sul mercato globale degli strumenti per arte e artigianato
| Strumenti per disegnare e dipingere | Strumenti di disegno |
| Matite | |
| Penne e pennarelli | |
| Gomme da Cancellare | |
| Altro | |
| Strumenti di pittura | |
| Spazzole | |
| Vernici | |
| PitturaSuperfici | |
| utensili per il taglio | Forbici |
| Coltelli e lame | |
| Utensili per punzonatura e sagomatura | |
| Altro | |
| Lavoretti e oggetti decorativi in carta | |
| Altro |
| Articoli per la casa |
| Istituzioni educative |
| Studi di arte commerciale |
| Altro |
| Plastica |
| Legno (MDF) |
| Metallo |
| Materiali compositi |
| Supermercati e ipermercati |
| Negozi specializzati |
| Negozi on-line |
| MINIMARKET |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Strumenti per disegnare e dipingere | Strumenti di disegno |
| Matite | ||
| Penne e pennarelli | ||
| Gomme da Cancellare | ||
| Altro | ||
| Strumenti di pittura | ||
| Spazzole | ||
| Vernici | ||
| PitturaSuperfici | ||
| utensili per il taglio | Forbici | |
| Coltelli e lame | ||
| Utensili per punzonatura e sagomatura | ||
| Altro | ||
| Lavoretti e oggetti decorativi in carta | ||
| Altro | ||
| Per Applicazione | Articoli per la casa | |
| Istituzioni educative | ||
| Studi di arte commerciale | ||
| Altro | ||
| Per materiale | Plastica | |
| Legno (MDF) | ||
| Metallo | ||
| Materiali compositi | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Negozi specializzati | ||
| Negozi on-line | ||
| MINIMARKET | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli strumenti per l'arte e l'artigianato entro il 2031?
Si prevede che il settore raggiungerà i 5.96 miliardi di dollari entro il 2031, rispetto ai 4.23 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.11% nel periodo 2026-2031.
Quale categoria di prodotti attualmente detiene la maggiore domanda globale di strumenti per arte e artigianato?
Nel 2025, gli strumenti per il disegno e la pittura hanno dominato il mercato con una quota del 39.43%, grazie all'ampio utilizzo in scuole, abitazioni e da parte di professionisti.
Quale settore applicativo si espanderà più rapidamente entro il 2031?
Gli studi di grafica commerciale rappresentano l'applicazione in più rapida crescita, con un CAGR dell'8.01% fino al 2031, supportato dagli acquisti ripetuti e dai formati incentrati sull'esperienza.
Perché la regione Asia-Pacifico sta crescendo più velocemente di altre regioni?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.11% fino al 2031, grazie all'espansione della classe media, alla domanda di servizi scolastici legata alle politiche e a un accesso più ampio ai prodotti.


