

Dimensioni e quota di mercato dell'ammodernamento e del retrofit dei veicoli blindati
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.65 miliardo di dollari |
| Dimensione del mercato (2031) | 13.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.51% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
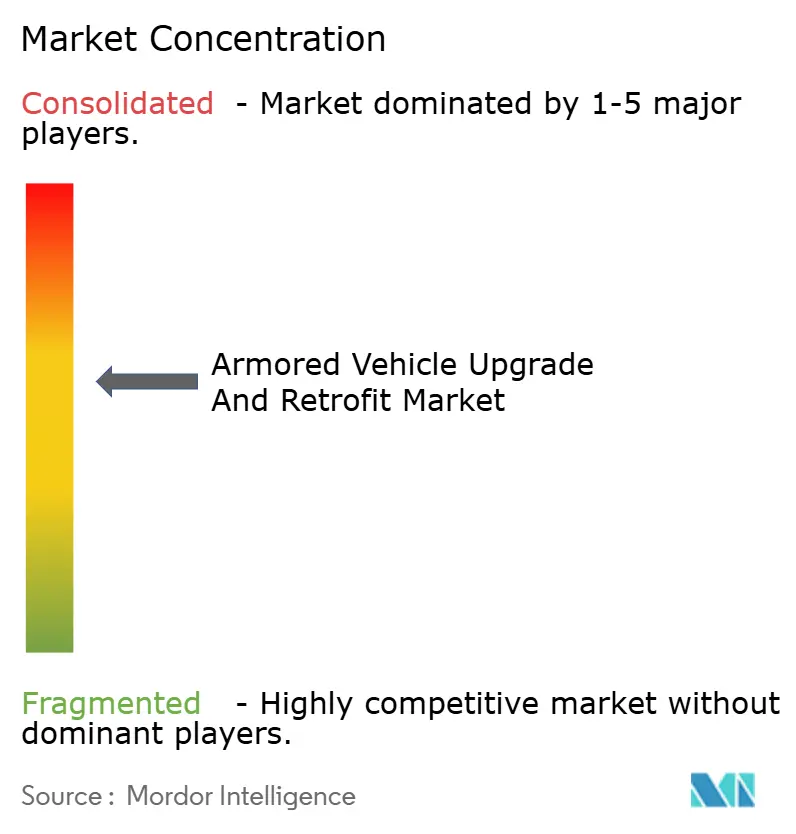
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sull'ammodernamento e la modernizzazione dei veicoli blindati a cura di Mordor Intelligence
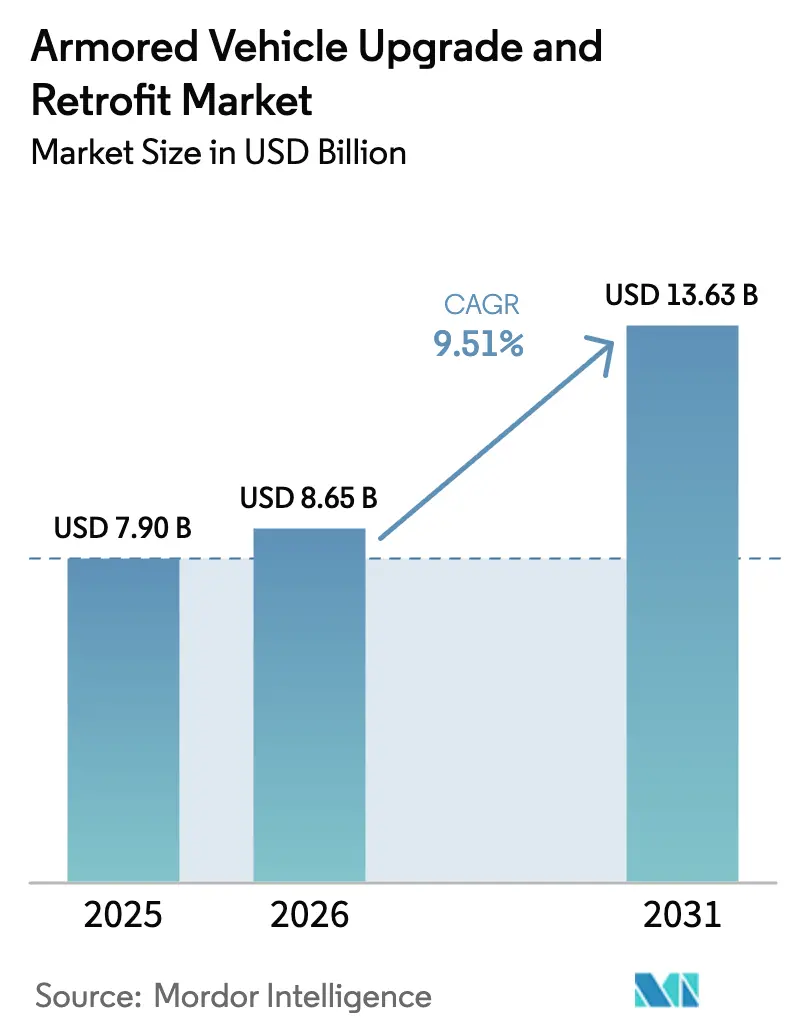
Si prevede che il mercato dell'ammodernamento e del retrofit dei veicoli blindati crescerà da 7.90 miliardi di dollari nel 2025 a 8.65 miliardi di dollari nel 2026 e raggiungerà i 13.63 miliardi di dollari entro il 2031, con un CAGR del 9.51% nel periodo 2026-2031. I budget per la modernizzazione favoriscono programmi di estensione del ciclo di vita che garantiscano il 70-80% della capacità delle nuove piattaforme al 30-40% del costo di acquisizione, come dimostra la decisione degli Stati Uniti di rinnovare i carri armati 504 Abrams piuttosto che accelerare una progettazione ex novo. I soli membri della NATO hanno stanziato 12 miliardi di euro (13.96 miliardi di dollari) per l'ammodernamento dei veicoli blindati nell'anno fiscale 2025, segno che le tensioni geopolitiche stanno comprimendo i cicli decisionali. Sistemi di protezione attiva (APS), propulsori ibridi-elettrici ed elettronica a sistemi aperti dominano ormai le specifiche, mentre gli integratori di secondo livello utilizzano kit modulari per erodere la quota di mercato degli operatori storici. I rischi della supply chain legati ai magneti in terre rare e le vulnerabilità informatiche negli aggiornamenti software over-the-air rimangono i principali ostacoli per il mercato dell'aggiornamento e del retrofit dei veicoli blindati.
Punti chiave del rapporto
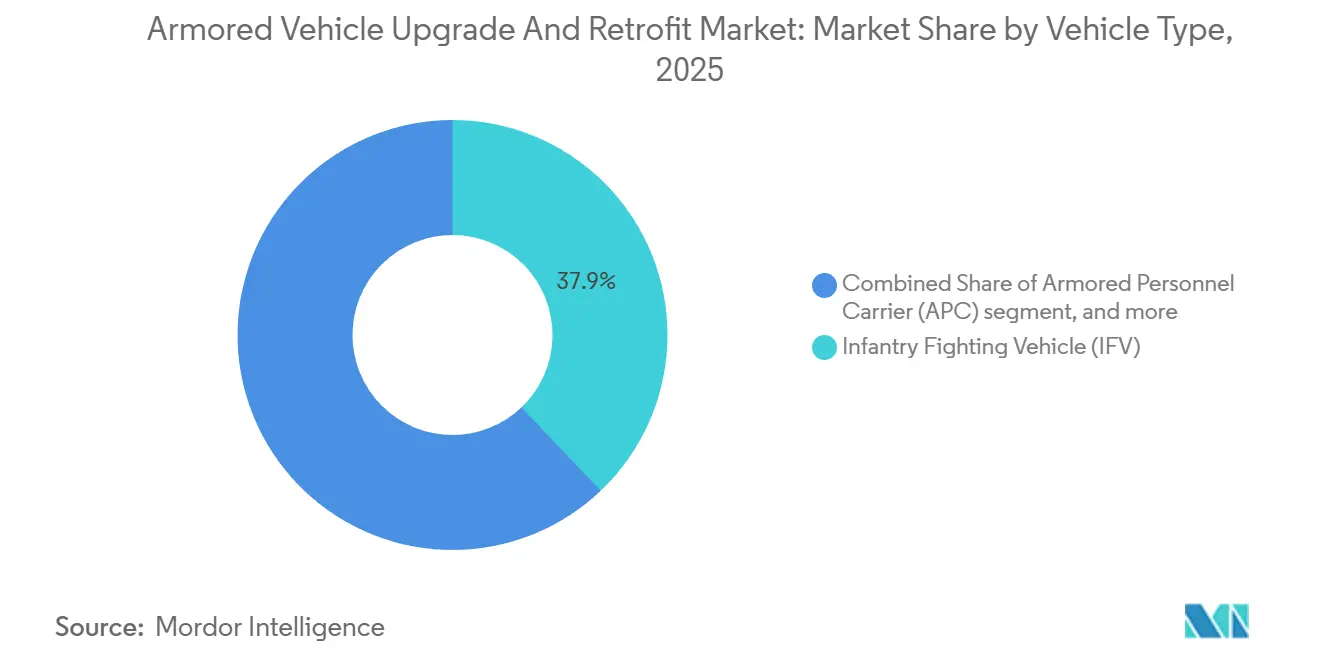
- Per tipologia di veicolo, i veicoli da combattimento della fanteria (IFV) hanno dominato con una quota di fatturato del 37.89% nel 2025; si prevede che gli altri tipi di veicoli cresceranno a un CAGR dell'11.56% fino al 2031.
- Per tipologia di aggiornamento, i kit di blindatura e sopravvivenza hanno assorbito il 31.69% della spesa del 2025, mentre l'elettrificazione dei gruppi propulsori e i sistemi energetici cresceranno a un CAGR del 9.97% fino al 2031.
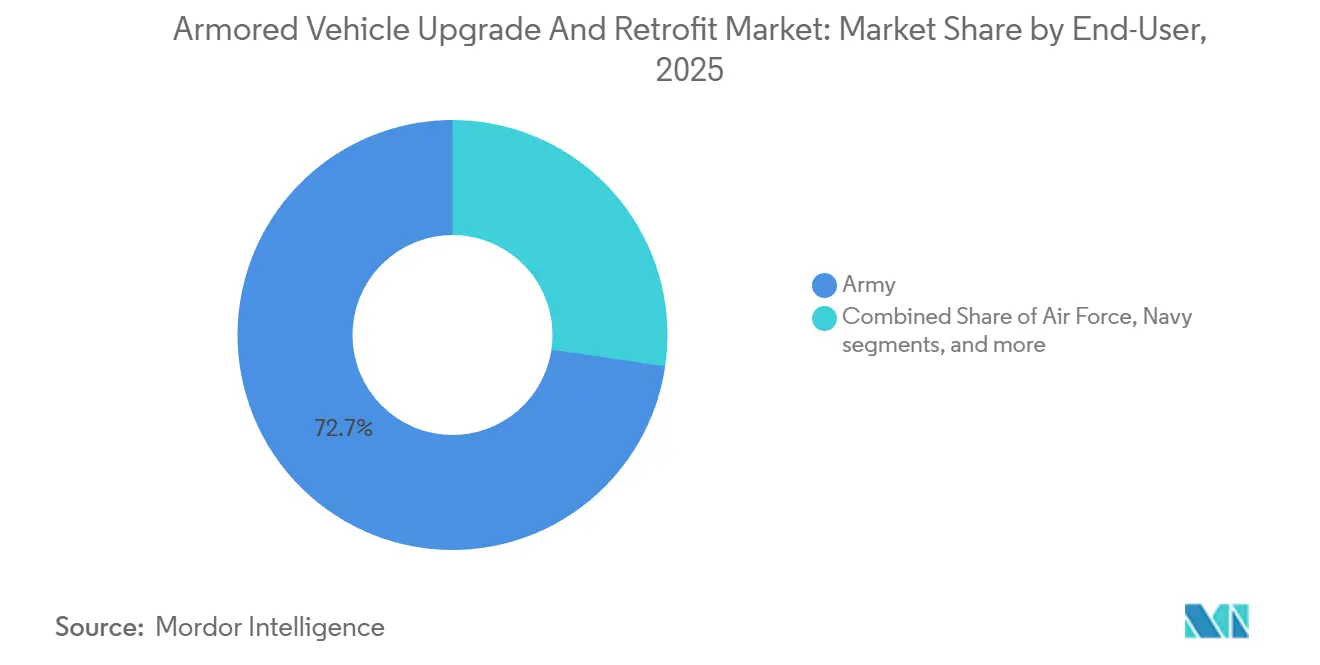
- Per quanto riguarda l'utente finale, l'esercito deteneva una quota del 72.67% nel 2025; si prevede che le forze per la sicurezza nazionale e paramilitari cresceranno a un CAGR del 10.78% fino al 2031.
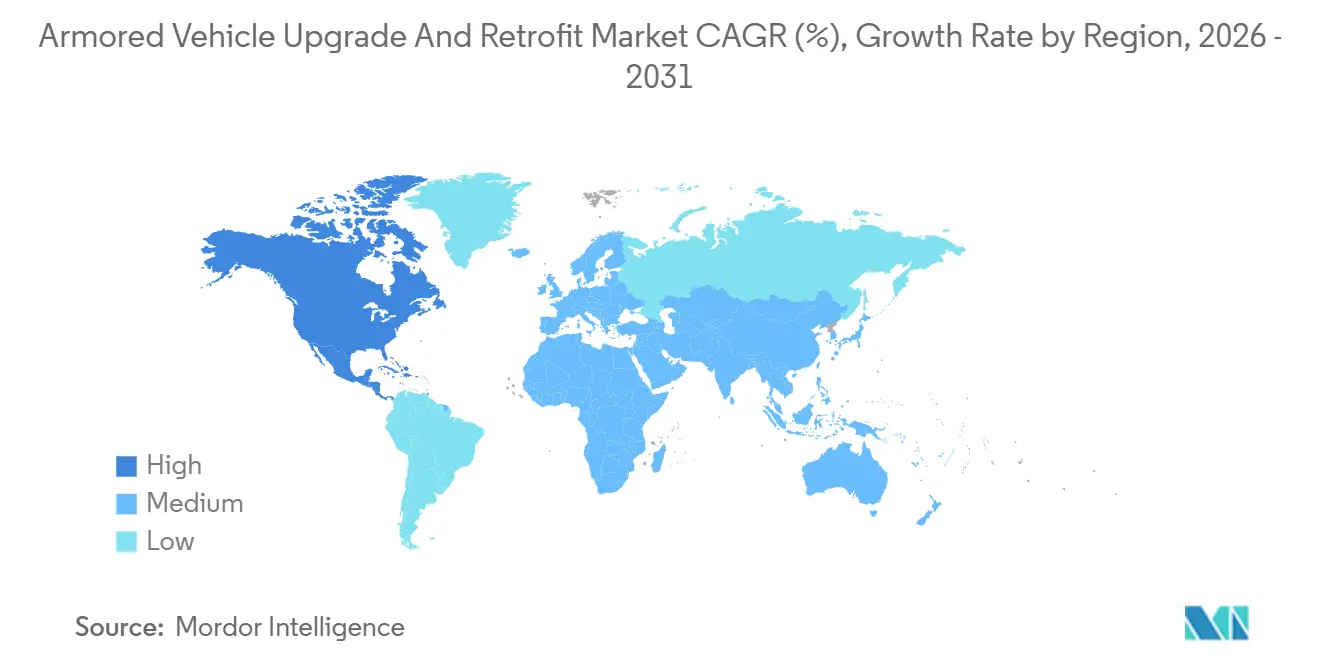
- In termini geografici, la regione Asia-Pacifico ha generato il 43.78% dei ricavi del 2025; il Nord America è destinato a registrare il CAGR più elevato dal 2026 al 2031, pari al 12.21%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ammodernamento e dell'aggiornamento dei veicoli blindati.
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modernizzazione delle flotte corazzate obsolete | + 2.1% | Nord America, Europa, Medio Oriente | A lungo termine (≥ 4 anni) |
| Aumento dei bilanci della difesa e tensioni geopolitiche | + 1.8% | Europa orientale, Indo-Pacifico, Medio Oriente | Medio termine (2-4 anni) |
| Richiesta di maggiore capacità di sopravvivenza contro IED e droni | + 1.6% | Medio Oriente, Africa, Asia meridionale | A breve termine (≤ 2 anni) |
| Aggiornamenti della digitalizzazione e della guerra incentrata sulla rete | + 1.4% | Nord America, Europa, APAC avanzato | Medio termine (2-4 anni) |
| Kit di retrofit prodotti con additivi e implementabili sul campo | + 0.9% | Nord America, Europa, programmi pilota in Medio Oriente | A lungo termine (≥ 4 anni) |
| Retrofit di propulsione ibrida/elettrica per una mobilità silenziosa | + 0.8% | Nord America, Europa, APAC selezionato | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Modernizzazione delle flotte corazzate obsolete
L'età media dei carri armati principali della NATO ha raggiunto i 28 anni nel 2025 e le estensioni della vita operativa a 40-45 anni ora si basano su revisioni del gruppo propulsore, della corazza e dell'elettronica piuttosto che sulla sostituzione completa. [1] Ufficio del Ministero della Difesa polacco, "Modernizzazione del Leopard 2PL", Defense24, defense24.pl Il programma polacco di 250 unità Leopard 2PL dimostra come gli aggiornamenti incrementali supportino l'interoperabilità preservando al contempo i budget per le priorità di artiglieria e difesa aerea. Gli Stati Uniti hanno spostato 1.2 miliardi di dollari da una variante Abrams completamente nuova agli aggiornamenti SEPv4 che aggiungono la protezione attiva israeliana Trophy e sensori a infrarossi di nuova generazione. Una logica simile informa l'aggiornamento del carro armato Type 90 giapponese da 340 milioni di dollari, che incorpora radio di rete e moduli di guerra elettronica (EW) anti-drone. Questi casi dimostrano che le strategie di retrofit mantengono aperte le linee industriali e distribuiscono il rischio nel tempo.
Aumento dei bilanci della difesa e tensioni geopolitiche
Nel 2025, le spese globali per la difesa sono aumentate del 6.8%, raggiungendo i 2.24 trilioni di dollari. [2] Stockholm International Peace Research Institute, “World Military Expenditure 2025”, sipri.org L'iniziativa tedesca Zeitenwende ha investito 3.1 miliardi di euro (3.61 miliardi di dollari) nella revisione dei Leopard e dei Puma, segnalando un cambiamento duraturo nelle priorità di bilancio, allontanandosi dall'austerità. La Corea del Sud ha stanziato 890 milioni di dollari per i miglioramenti dei K2 e K21, che includono protezione contro i colpi diretti e ricevitori di allarme laser. La quota indo-pacifica della spesa per l'ammodernamento è aumentata dal 38% nel 2023 al 43.78% nel 2025, grazie al programma indiano BMP-2 da 4.2 miliardi di dollari e all'iniziativa australiana Land 400 Fase 3. Lo slancio di bilancio sostenuto garantisce contratti pluriennali e riduce i rischi per gli investimenti dei fornitori.
Richiesta di maggiore capacità di sopravvivenza contro IED e droni
Ordigni esplosivi improvvisati e droni con visuale in prima persona hanno causato il 62% delle perdite di veicoli blindati in Ucraina fino alla metà del 2025. Gli operatori stanno rispondendo con difese attive ed elettroniche a strati che sostituiscono la massa della corazzatura passiva con radar, jammer anti-UAS e abbagliatori laser. Lo Stryker A1 statunitense integra suite di protezione del veicolo che creano un involucro di sconfitta a 360 gradi contro le minacce dei quadricotteri. Rafael ha registrato un aumento del 340% negli ordini di Iron Fist tra il 2024 e il 2025, a dimostrazione del riconoscimento globale del ciclo di intercettazione di 15 millisecondi del sistema. Il risparmio di peso derivante dagli strati attivi, che spesso va da 1,200 a 1,800 chilogrammi per piattaforma, preserva la mobilità senza compromettere gli standard di sicurezza definiti nello STANAG 4569.
Aggiornamenti della digitalizzazione e della guerra incentrata sulla rete
La NATO impone che tutti i veicoli da combattimento siano dotati di collegamenti Link 16 e Coalition Shared Data entro il 2028, il che spinge un'ondata di retrofit da 2.1 miliardi di dollari sulle flotte di Bradley, Stryker e Abrams. Il Puma tedesco integra il sistema soldato Gladius, che fonde i sensori del veicolo con i tablet della fanteria per sincronizzare il fuoco all'interno di una bolla di 5 chilometri. [3] Rheinmetall, “Gladius Soldier System,” rheinmetall.com Il programma Scorpion francese ha ridotto i tempi di richiesta di fuoco a meno di 90 secondi su 200 veicoli VBCI dopo averli equipaggiati con radio CONTACT e software SYNAPS. La sicurezza informatica ora domina le specifiche e lo STANAG 4774 richiede la crittografia basata su hardware, nonché aggiornamenti del firmware isolati dalla rete, che insieme ammontano a 180,000 dollari per veicolo, mitigando così gli attacchi informatici che hanno afflitto la telematica commerciale nel 2024.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di programmi e componenti | -1.2% | Mercati con budget limitato in Sud America, Africa, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Complessità di integrazione con piattaforme legacy | -0.9% | Flotte degli anni '1980-'1990 in Europa e Nord America | Medio termine (2-4 anni) |
| Volatilità di bilancio e cicli di approvvigionamento | -0.7% | Democrazie con stanziamenti pluriennali | A breve termine (≤ 2 anni) |
| Rischi emergenti per la sicurezza informatica nei retrofit digitali | -0.5% | Nord America, Europa, APAC avanzato | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di programmi e componenti
I kit di protezione attiva aggiungono 300,000-500,000 dollari per veicolo, e una suite C4ISR completa può far aumentare i costi incrementali oltre 1.2 milioni di dollari, erodendo la logica finanziaria dei retrofit quando oltre il 60% dei sottosistemi necessita di sostituzione. L'aggiornamento del Bradley M2A4E1 costa ora 4.3 milioni di dollari per unità, solo il 28% in meno rispetto a un equivalente nuovo. I prezzi dei magneti in terre rare rimangono volatili, costringendo alcuni programmi ad accettare densità di coppia inferiori del 15-20% con sostituti in ferrite. I clienti sudamericani e africani rispondono acquistando pacchetti di aggiornamento parziali, frammentando i volumi e riducendo le economie di scala.
Complessità di integrazione con piattaforme legacy
Il passaggio dai bus dati MIL-STD-1553 alla moderna Ethernet ha richiesto uno sprint di 18 mesi per lo sviluppo del middleware nell'ambito del programma di aggiornamento del veicolo da combattimento anfibio del Corpo dei Marines degli Stati Uniti. Il Leopard 2A7V tedesco ha impiegato altri 14 mesi in fase di progettazione quando il suo sistema di azionamento idraulico della torretta non è riuscito a gestire l'aumento di peso di 900 chilogrammi dovuto alla corazza modulare e ai sensori. L'integrazione del sistema Trophy sui carri armati israeliani Merkava Mark 3 ha causato interferenze elettromagnetiche con le radio preesistenti sul 23% delle unità, rendendo necessario un retrofit del cablaggio su tutta la flotta. [4] Forze di Difesa Israeliane, "Lezioni sull'integrazione del sistema Trophy", idf.il Tali colli di bottiglia possono allungare i tempi di consegna da 18 a 36 mesi e comportare costi imprevisti e non ricorrenti.
Analisi del segmento
Per tipo di veicolo: i veicoli da combattimento di fanteria (IFV) guidano, le varianti logistiche accelerano
I veicoli da combattimento di fanteria (IFV) hanno mantenuto il 37.89% della quota di mercato per l'aggiornamento e il retrofit dei veicoli corazzati nel 2025, sottolineando il loro ruolo centrale nelle manovre con armi combinate. Il mercato dell'aggiornamento e del retrofit dei veicoli corazzati per i veicoli di supporto è destinato a una crescita più rapida, con veicoli logistici, posti di comando e varianti ingegneristiche che dovrebbero registrare un CAGR dell'11.56% fino al 2031. I programmi IFV assorbono budget sproporzionati perché letalità e capacità di sopravvivenza devono essere all'altezza dei veicoli MBT equivalenti. Il Bradley M2A4 statunitense integra la protezione attiva Iron Fist Light Decoupled e l'infrarosso di terza generazione, a dimostrazione dell'intensità dei costi dei cicli di aggiornamento degli IFV. I veicoli resistenti alle mine ricevono ordini costanti per i teatri di controinsurrezione, mentre gli APC guadagnano slancio grazie a mandati di interoperabilità come la linea canadese di veicoli corazzati leggeri 6.0.
La capacità di base inferiore consente alle varianti di supporto di ottenere vantaggi funzionali graduali da aggiornamenti modesti, e gli eserciti ora considerano la protezione di retroguardia un imperativo operativo. Il retrofit del veicolo di recupero M88A3, che incorpora Trophy e Link 16, esemplifica la tendenza a migliorare la sopravvivenza delle risorse di manutenzione e logistica. Anche le piattaforme anfibie e di peso medio entrano in fase di sviluppo, poiché i mercati emergenti cercano asset versatili che possano fungere anche da veicoli di soccorso in caso di calamità. Insieme, questi fattori mantengono il mercato dell'aggiornamento e del retrofit dei veicoli corazzati su una traiettoria in cui le flotte da combattimento e di supporto si modernizzano in parallelo piuttosto che in sequenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di aggiornamento: l'elettrificazione prende slancio
I kit per blindature e sopravvivenza hanno assicurato il 31.69% della spesa del 2025, poiché i clienti si sono affrettati a mettere in campo soluzioni hard-kill con prestazioni di combattimento verificate. Il tasso di intercettazione del 95% di Trophy nel 2025 ha convalidato il passaggio dalle blindature passive ai livelli integrati di rilevamento-sconfitta. Le stazioni di armi remote (RWS) continuano a proliferare, con Kongsberg che dovrebbe consegnare il suo 12,000° CROWS-J entro la metà del 2025. I pacchetti di mobilità ripristinano le prestazioni di base dopo che i veicoli hanno guadagnato 2,000-3,000 chilogrammi grazie alla protezione e all'elettronica. L'elettronica ad architettura aperta riduce i tempi di integrazione e la Common Modular Open Suite of Standards riduce i cicli di rilascio del software da 24 a 8 mesi.
Si prevede che l'elettrificazione del gruppo propulsore e i sistemi energetici registreranno la crescita più rapida del segmento, con un CAGR del 9.97%. I dimostratori ibridi raggiungono un risparmio di carburante del 70% durante la sorveglianza silenziosa, triplicando il tempo di permanenza in aree contese. L'eLTV di GM Defense illustra come l'energia elettrica esportabile sia alla base dei futuri carichi utili di sensori e laser. [5] GM Defense, "eLTV Technical Brief", gmdefense.com Pneumatici run-flat, patch software e inserti per il comfort dell'equipaggio completano la categoria "Altro", riducendo insieme i tempi di inattività per manutenzione di oltre il 20%.
Per utente finale: la sicurezza nazionale accelera
L'Esercito ha gestito il 72.67% delle entrate del 2025, una cifra che riflette le sue consistenti scorte e l'accesso prioritario agli stanziamenti per la modernizzazione. I contratti pluriennali dell'Esercito degli Stati Uniti che coprono le flotte Abrams, Bradley e Stryker garantiscono una base stabile per gli appaltatori principali. Le forze navali rinnovano i veicoli d'assalto anfibi per mantenere la rilevanza costiera, mentre le unità di sicurezza dell'Aeronautica Militare acquistano veicoli antimine limitati per la difesa delle basi.
Si prevede che le agenzie per la sicurezza interna e paramilitari cresceranno a un CAGR del 10.78% fino al 2031, il più alto tra gli utenti finali. La Customs and Border Protection (CBP) statunitense ha emesso un ordine da 187 milioni di dollari nel 2025 per aggiungere kit per la guerra elettronica e termocamere a 340 M-ATV, a dimostrazione di come gli acquirenti non militari richiedano ora livelli di protezione quasi militari. Le gendarmerie europee hanno acquistato 1,200 veicoli corazzati da pattuglia nel 2025 per contrastare le minacce aeree e terrestri senza pilota, con un aumento del 65% rispetto al 2023. Il mercato dell'aggiornamento e del retrofit dei veicoli corazzati, quindi, si estende oltre i ministeri della Difesa e si estende ai settori della sicurezza civile, dove il rapido inserimento di capacità offre un ritorno operativo immediato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La regione Asia-Pacifico ha generato il 43.78% del fatturato del 2025 per il mercato dell'aggiornamento e del retrofit dei veicoli blindati, un vantaggio costruito sul programma BMP-2 dell'India da 4.20 miliardi di dollari e sui retrofit K2/K21 della Corea del Sud. L'aggiornamento del Type 90 da 340 milioni di dollari del Giappone, insieme al crescente interesse degli acquirenti del Sud-est asiatico, sostiene lo slancio regionale. Immagini open source mostrano anche la Cina che integra la protezione attiva su circa 400 carri armati Type 96/Type 99 entro la fine del 2025, sebbene Pechino fornisca pochi dettagli sul programma.
Si prevede che il Nord America registrerà il tasso di crescita annuo composto (CAGR) più elevato nel periodo 2026-2031, pari al 12.21%, grazie all'intensificarsi dei programmi di acquisizione e ammodernamento di veicoli blindati negli Stati Uniti , inclusa la produzione di veicoli blindati multiuso (AMPV) e l'aggiornamento delle flotte di veicoli da combattimento preesistenti. Il LAV 6.0 canadese è entrato in piena produzione nel 2025 e il Messico ha investito 210 milioni di dollari in veicoli resistenti alle mine con kit anti-drone per rafforzare le operazioni di sicurezza interna. Stanziamenti costanti e una preferenza per aggiornamenti incrementali delle capacità sono alla base della crescita regionale.
L'Europa è in ritardo rispetto alla regione Asia-Pacifico in termini di fatturato, ma beneficia della spesa per il programma Zeitenwende della Germania, del programma Leclerc XLR della Francia e della conversione del Leopard 2PL della Polonia. La linea Challenger 3 del Regno Unito è entrata in produzione nel 2025, colmando un divario nel settore delle armi rigate che presentava una limitata comunanza di munizioni con gli alleati della NATO. Il Medio Oriente rimane un teatro cruciale, con il piano Abrams da 1.8 miliardi di dollari dell'Arabia Saudita e gli sforzi degli Emirati Arabi Uniti per l'indigenizzazione che stanno plasmando la presenza dell'industria locale. Sud America e Africa perseguono un rinnovamento selettivo, vincolati da difficoltà fiscali, ma i progetti di punta in Brasile e Sudafrica segnalano un potenziale a lungo termine.
Panorama normativo
I programmi di ammodernamento sono definiti dagli standard di interoperabilità e protezione stabiliti dalla NATO. Lo STANAG 4754, allineato con l'architettura generica dei veicoli NATO, definisce le scelte relative all'elettronica e all'infrastruttura di alimentazione, mentre lo STANAG 4569 stabilisce le prestazioni della corazzatura e la certificazione di sopravvivenza per le flotte ammodernate.
Negli Stati Uniti, le politiche di approvvigionamento incentrate sulla modernizzazione continuano a influenzare la pianificazione del mantenimento delle piattaforme corazzate. Nel maggio 2026, le direttive AR 750-1 e DA PAM 750-1 sono state riviste per istituzionalizzare le moderne politiche di manutenzione e l'accesso ai dati tecnici, e nel luglio 2026 è stata istituita la partnership tra l'Aberdeen Test Center e il DEVCOM per rafforzare i requisiti di qualificazione e accettazione per le configurazioni aggiornate.
Analisi della catena del valore
Gli operatori e i ministeri definiscono le lacune in termini di capacità, quindi i contraenti principali e gli integratori leader come General Dynamics Land Systems, BAE Systems, Rheinmetall e KNDS progettano le linee di base per l'aggiornamento, gestiscono l'integrazione a livello di piattaforma ed eseguono la verifica e l'accettazione con gli enti di collaudo governativi. Gli specialisti di sottosistema forniscono contenuti di retrofit di alto valore, tra cui protezione attiva, controllo del tiro ed elettro-ottica, moduli di corazzatura, gestione dell'energia e distribuzione elettronica, e dorsali digitali o elettriche allineate ai requisiti di architettura aperta.
L'esecuzione avviene in genere attraverso linee OEM, depositi nazionali e partner industriali locali per rispettare le normative in materia di sovranità e contenuto locale. Nel 2026, la collaborazione tra Hanwha Aerospace e la malese Cendana Auto per un prototipo di aggiornamento del K200A1, e la ripresa della produzione di MSFV da parte di Textron presso il suo stabilimento di Slidell, in Louisiana, per far fronte alla domanda legata all'Ucraina, dimostrano come queste strutture della catena di fornitura supportino sia il lavoro di prototipazione che quello di retrofit. I colli di bottiglia si concentrano nell'ingegneria di integrazione, nei cicli di test di qualificazione e nei componenti con vincoli, tra cui i motori elettrici che dipendono dalle terre rare e l'elettronica di sicurezza del veicolo, rendendo gli approvvigionamenti a lungo termine, le architetture di kit modulari e l'implementazione graduale tattiche comuni di mitigazione del rischio.
Panorama competitivo
Il mercato dell'aggiornamento e del retrofit dei veicoli blindati presenta una moderata concentrazione, con i primi cinque fornitori come General Dynamics Corporation, Rheinmetall AG, BAE Systems plc, Elbit Systems Ltd. e Oshkosh Corporation. Gli integratori di secondo livello, come FNSS, Otokar e ST Engineering, hanno ridotto i prezzi dei prodotti prime del 20-30% con kit modulari, erodendo gradualmente le posizioni di mercato degli operatori storici. La partecipazione del 55% di Rheinmetall in Leonardo DRS ha fornito all'azienda tedesca una pipeline transatlantica di sensori di protezione attiva, spingendo BAE ed Elbit ad ampliare i propri portafogli di prodotti elettronici.
Modularità e architettura aperta guidano la strategia. La Common Modular Open Suite of Standards di BAE consente l'utilizzo di plug-in di terze parti, riducendo i tempi di installazione a meno di 12 mesi e trasformando la velocità in un fattore di differenziazione commerciale. Il software TORCH-X di Elbit segue un approccio simile, separando l'interfaccia utente dall'hardware. La produzione additiva rappresenta il nuovo spazio bianco, con test condotti nei depositi dell'esercito statunitense che dimostrano come le stampanti da campo possano ridurre i tempi di consegna per i componenti personalizzati del 90%.
La propulsione ibrida-elettrica sta emergendo come un campo di battaglia chiave. Il dimostratore Bradley di BAE e l'eLTV di GM Defense competono su parametri di potenza esportabile rilevanti per i sistemi a energia diretta, mentre Hanwha Defense integra il trasferimento tecnologico nei contratti con Polonia e Australia per ottenere trazione politica. La conformità alla sicurezza informatica secondo lo STANAG 4774 costituisce un asse competitivo finale, aggiungendo 180,000 dollari per veicolo ma fungendo da barriera non tariffaria per i nuovi arrivati.
Leader nel settore dell'ammodernamento e dell'aggiornamento dei veicoli blindati
Società General Dynamics
Rheinmetall AG
BAE Systems plc
Oshkosh Corporation
Elbit Systems Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Rheinmetall ha ricevuto un ordine dalla Bundeswehr per la sostituzione di 23 veicoli corazzati da recupero Bergepanzer 3 Bueffel, a seguito di una decisione di bilancio del 10 giugno 2026. L'ordine rafforza la domanda a breve termine di ammodernamento e ripristino dell'operatività dei veicoli di supporto, compresa la sostituzione dei mezzi trasferiti agli alleati.
- Dicembre 2025: BAE Systems Inc. si è aggiudicata una modifica contrattuale per l'acquisto di 240 veicoli blindati multiuso (AMPV), assegnati dall'Army Contracting Command, Detroit Arsenal. Tale modifica estende il programma AMPV fino a maggio 2028 e garantisce un flusso costante di nuove costruzioni e relativi lavori di ammodernamento, legati alla messa in servizio e alla gestione della configurazione.
- Agosto 2024: General Dynamics Land Systems si è aggiudicata un contratto da 174.40 milioni di dollari dall'esercito statunitense per l'ammodernamento e la riparazione della famiglia di veicoli Stryker. L'appalto supporta il mantenimento del ciclo di vita e l'aggiornamento delle capacità di una flotta in servizio, mantenendo la produttività dei depositi e l'attività di integrazione dei kit di aggiornamento su larga scala.
Ambito e metodologia
I veicoli blindati sono veicoli da combattimento terrestri utilizzati per il trasporto di truppe e attrezzature per varie operazioni offensive e difensive. Sono tipicamente utilizzati per il trasporto di personale militare e merci, nonché per operazioni di combattimento attivo.
Il mercato dell'aggiornamento e del retrofit dei veicoli blindati è segmentato per tipologia di veicolo, tipo di aggiornamento, utente finale e area geografica. Per tipologia di veicolo, il mercato è segmentato in veicoli trasporto truppe (APC), veicoli da combattimento per la fanteria (IFV), veicoli anti-mina e anti-agguato (MRAP), carri armati da combattimento (MBT) e altre tipologie di veicoli. Per tipologia di aggiornamento, il mercato è classificato in kit per blindature e sopravvivenza, stazioni di armi e armi remote, mobilità, elettronica/sensori/C4ISR, sistemi di elettrificazione e sistemi energetici del gruppo propulsore e altri aggiornamenti. Per utente finale, il mercato è segmentato in Esercito, Marina, Aeronautica Militare e forze di sicurezza nazionale e paramilitari. Il rapporto include anche le dimensioni e le previsioni del mercato dell'aggiornamento e del retrofit dei veicoli blindati nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Mezzi corazzati per il personale (APC) |
| Veicoli da combattimento di fanteria (IFV) |
| Veicoli protetti da imboscate resistenti alle mine (MRAP). |
| Carri armati da combattimento principali (MBT) |
| Altri tipi di veicoli |
| Kit di armatura e sopravvivenza |
| Stazioni di armi e armi remote |
| Mobilità (motore, trasmissione, sospensioni) |
| Elettronica/Sensori/C4ISR |
| Elettrificazione del gruppo propulsore e sistemi energetici |
| Altri aggiornamenti (pneumatici, software, ecc.) |
| Army |
| marina |
| Air Force |
| Sicurezza nazionale e paramilitare |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di veicolo | Mezzi corazzati per il personale (APC) | ||
| Veicoli da combattimento di fanteria (IFV) | |||
| Veicoli protetti da imboscate resistenti alle mine (MRAP). | |||
| Carri armati da combattimento principali (MBT) | |||
| Altri tipi di veicoli | |||
| Per tipo di aggiornamento | Kit di armatura e sopravvivenza | ||
| Stazioni di armi e armi remote | |||
| Mobilità (motore, trasmissione, sospensioni) | |||
| Elettronica/Sensori/C4ISR | |||
| Elettrificazione del gruppo propulsore e sistemi energetici | |||
| Altri aggiornamenti (pneumatici, software, ecc.) | |||
| Per utente finale | Army | ||
| marina | |||
| Air Force | |||
| Sicurezza nazionale e paramilitare | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'ammodernamento e del retrofit dei veicoli blindati nel 2026?
Il suo valore è di 8.65 miliardi di dollari nel 2026, con una previsione di aumento a 13.63 miliardi di dollari entro il 2031, riflettendo un CAGR del 9.51%.
Quale tipologia di veicolo assorbe la quota maggiore di spesa per l'ammodernamento?
I veicoli da combattimento della fanteria (IFV) rappresentano il 37.89% delle entrate del 2025, grazie al loro duplice ruolo nel trasporto delle truppe e nel fuoco diretto.
Quale regione registrerà la crescita più rapida entro il 2031?
Si prevede che il Nord America registrerà un CAGR del 12.21%, trainato dai programmi statunitensi e canadesi.
Perché i retrofit ibridi-elettrici stanno guadagnando terreno?
La mobilità silenziosa e l'energia elettrica esportabile per sensori e armi a energia diretta rendono i sistemi di propulsione ibridi interessanti, nonostante i costi più elevati dei componenti.
Quali aziende guidano il panorama competitivo?
General Dynamics, Rheinmetall, BAE Systems, Elbit Systems e Oshkosh hanno rappresentato insieme circa il 60% dei ricavi del 2025.
Qual è il principale ostacolo che devono affrontare i programmi di ammodernamento?
Gli elevati costi dei componenti e la complessità dell'integrazione possono ridurre il divario finanziario rispetto all'acquisto di nuovi veicoli, soprattutto quando oltre il 60% dei sistemi necessita di sostituzione.


