

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
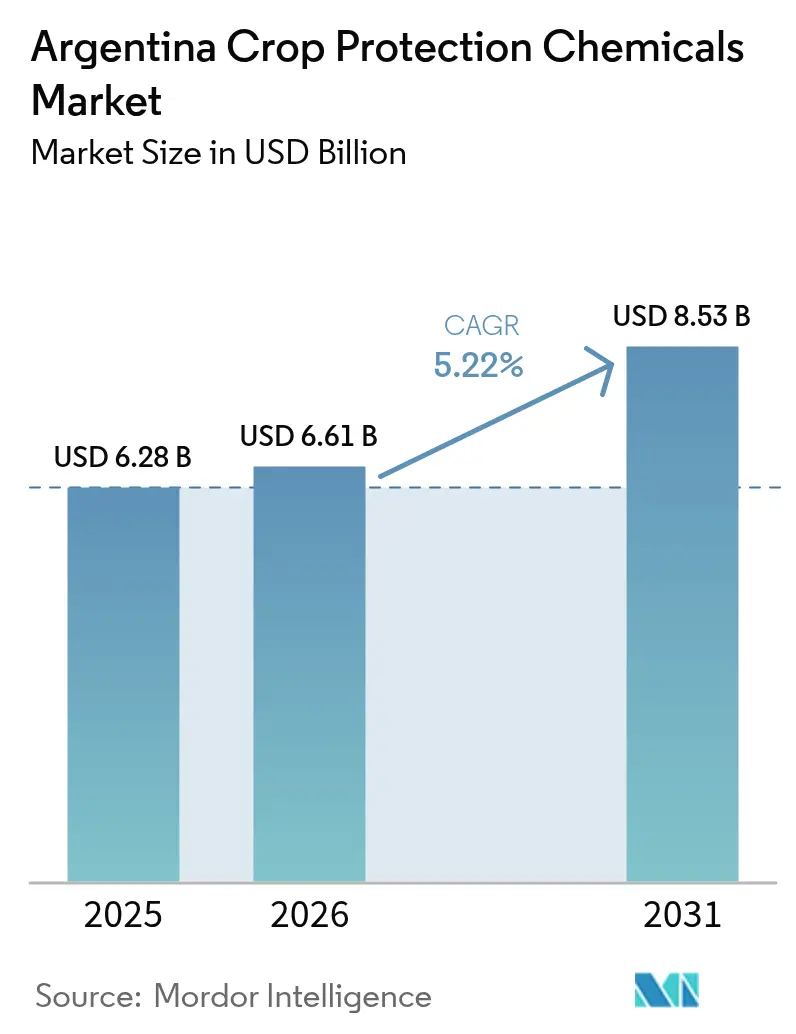
| Dimensione del mercato (2026) | 6.61 miliardo di dollari |
| Dimensione del mercato (2031) | 8.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.22% CAGR |
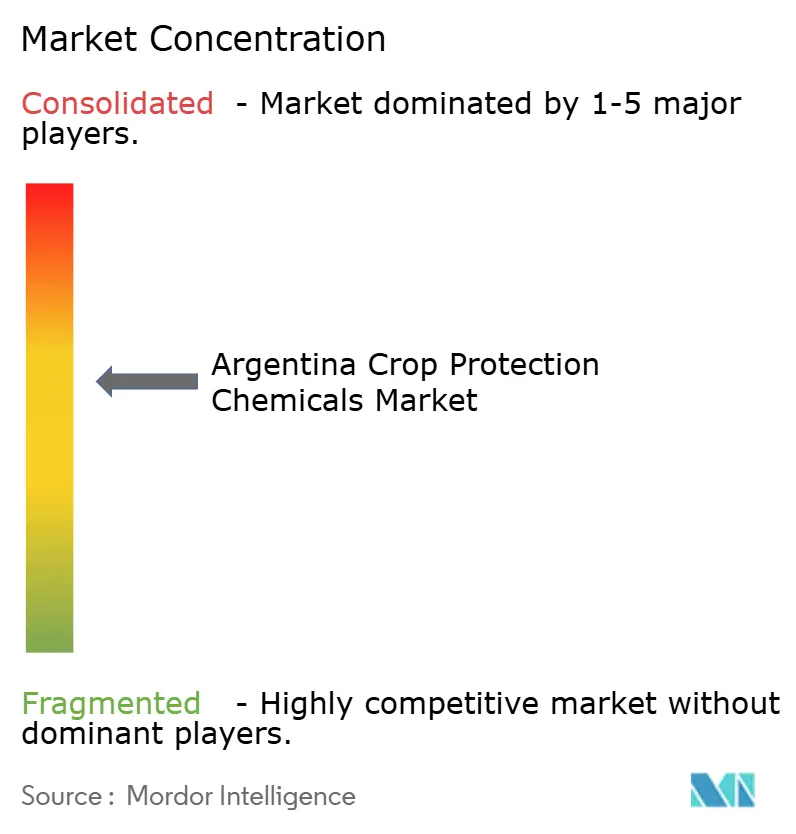
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti chimici per la protezione delle colture in Argentina di Mordor Intelligence
Si stima che il mercato argentino dei prodotti chimici per la protezione delle colture nel 2026 raggiungerà i 6.61 miliardi di dollari, in crescita rispetto ai 6.28 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 8.53 miliardi di dollari, con un CAGR del 5.22% nel periodo 2026-2031. L'aumento delle superfici coltivate a soia e mais, l'intensificazione della pressione delle infestanti resistenti agli erbicidi e la modernizzazione normativa nell'ambito del SENASA mantengono la domanda in costante crescita. La volatilità valutaria dopo la svalutazione del peso di dicembre 2023 ha aumentato i costi di importazione dei principi attivi, spingendo i coltivatori verso formulazioni di produzione locale o generiche. Lo slancio deriva anche dalle sementi biotecnologiche a caratteri sequenziali (stacked trait) che si abbinano bene a pacchetti di erbicidi premium, oltre alla crescente adozione di irrorazioni a portata variabile basate su droni che riducono gli sprechi e aumentano la specificità delle formulazioni. Tuttavia, fattori strutturali contrari, come l'afflusso di pesticidi contraffatti e le zone cuscinetto di 1,000 metri per l'irrorazione aerea nelle province di Santa Fe e Buenos Aires, ne frenano il potenziale di crescita.
Punti chiave del rapporto
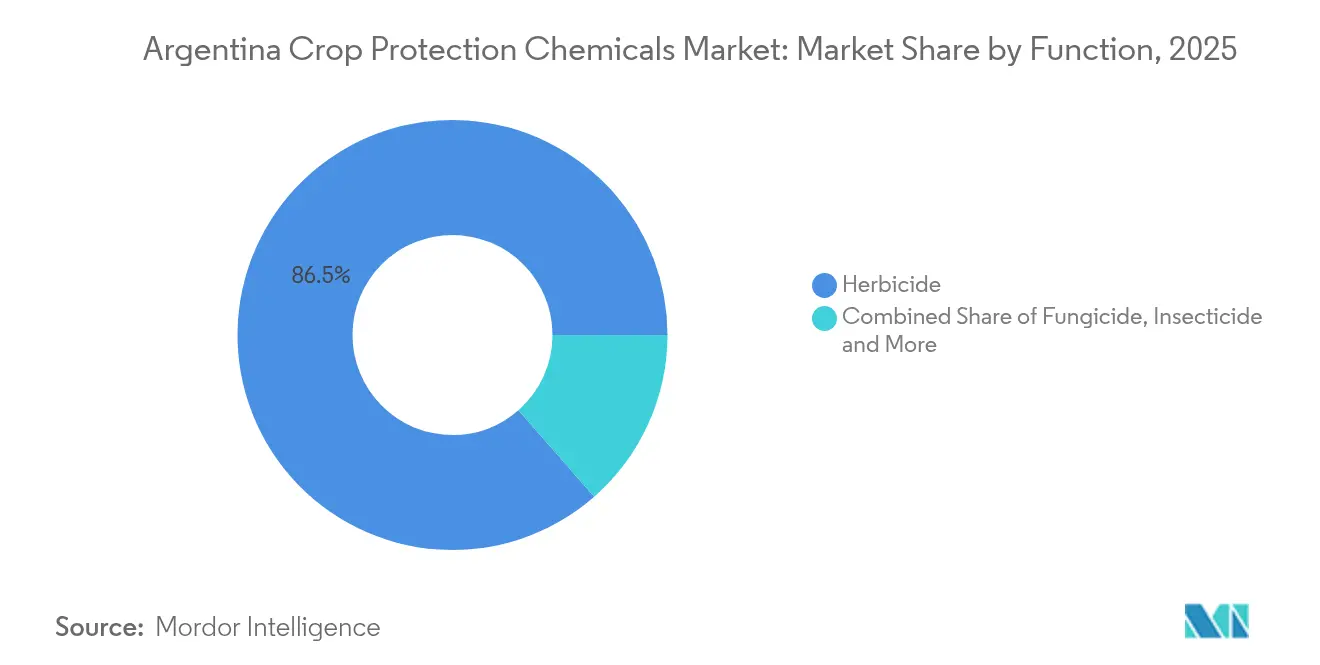
- In base alla funzione, nel 2025 gli erbicidi hanno dominato il mercato argentino dei prodotti chimici per la protezione delle colture con una quota dell'86.45% e si prevede che cresceranno a un CAGR del 5.29% entro il 2031.
- In base alla modalità di applicazione, nel 2025 il trattamento del suolo ha rappresentato una quota del 46.60% del mercato argentino dei prodotti chimici per la protezione delle colture e si prevede che registrerà il CAGR più rapido, pari al 5.55%, entro il 2031.
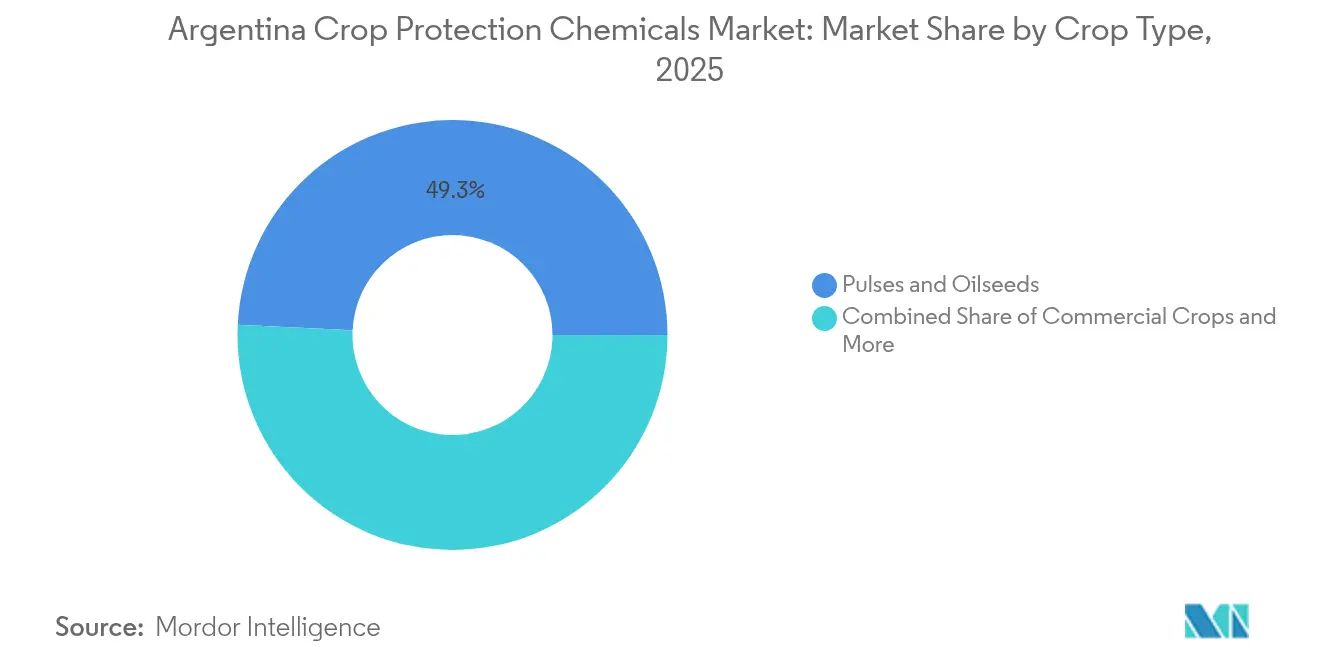
- Per tipo di coltura, nel 2025 i legumi e i semi oleosi hanno conquistato il 49.25% del mercato argentino dei prodotti chimici per la protezione delle colture, mentre i cereali e i cereali crescono a un CAGR del 5.56% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti chimici per la protezione delle colture in Argentina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della superficie coltivata a soia e mais | + 1.8% | Buenos Aires, Cordoba, Santa Fe | Medio termine (2-4 anni) |
| Proliferazione di erbe infestanti resistenti agli erbicidi | + 1.5% | Pampas e zone di espansione settentrionali | A lungo termine (≥ 4 anni) |
| La spinta del governo per le buone pratiche agricole | + 0.9% | Nationwide | Medio termine (2-4 anni) |
| Crescita di semi biotecnologici con tratti sovrapposti | + 1.2% | Cinture principali per soia e mais | Medio termine (2-4 anni) |
| Rotazione dei bioerbicidi nell'agricoltura rigenerativa | + 0.6% | Adozione precoce a Buenos Aires e Córdoba | A lungo termine (≥ 4 anni) |
| Servizi di irrorazione a velocità variabile basati su droni | + 0.4% | Centri tecnologici e aree rurali adiacenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Espansione delle superfici coltivate a soia e mais
Le piantagioni di soia hanno raggiunto i 16.8 milioni di ettari nella campagna 2024-25, con un aumento del 2.1% rispetto all'anno precedente, mentre il mais si è stabilizzato a 6.2 milioni di ettari nonostante le difficoltà macroeconomiche [1] USDA Foreign Agricultural Service, “Argentina: Oilseeds and Products Annual,” FAS.USDA.gov . L'espansione in terre marginali del nord come Santiago del Estero e Chaco introduce popolazioni di infestanti diversificate che richiedono programmi di diserbo multistrato. Gli agricoltori che lavorano terreni più poveri applicano principi attivi residuali prima della semina, per poi proseguire con miscele post-emergenza una volta che le colture si sono stabilizzate. Le finestre meteorologiche di La Niña amplificano questo effetto perché l'umidità a breve termine consente agli agricoltori di rischiare di seminare in territori più aridi, generando picchi di domanda oltre la crescita di base. I rivenditori nelle province di frontiera segnalano volumi di erbicidi per ettaro superiori del 15-20% rispetto alle medie della Pampa, poiché gli agricoltori si tutelano contro le finestre di controllo incerte. La questione della superficie coltivata, pertanto, alimenta un contesto strutturalmente più ampio per quanto riguarda gli erbicidi, sostenendo il mercato argentino dei prodotti fitosanitari anche quando i prezzi delle materie prime si indeboliscono.
Proliferazione di erbe infestanti resistenti agli erbicidi
La resistenza al glifosato ora interessa 12 specie di infestanti, tra cui l'Amaranthus palmeri su 4.2 milioni di ettari e il Sorghum halepense su 2.8 milioni di ettari [2] Instituto Nacional de Tecnología Agropecuaria, “Herbicide Resistance Management in Argentine Agriculture,” Argentina.gob.ar . Gli agricoltori miscelano abitualmente il glifosato in cisterna con dicamba, 2,4-D o saflufenacil, aumentando i costi dei prodotti chimici del 35-45% per ettaro rispetto ai programmi a modalità singola. Gli agenti pre-emergenza come l'atrazina e il metribuzin hanno registrato un aumento del volume del 18% nel 2024, con la diffusione della gestione integrata delle infestanti. La resistenza accelera anche l'adozione di nuove modalità d'azione in attesa dell'approvazione del SENASA, inclusi gli inibitori dell'HPPD. Questo cambiamento consolida le posizioni di rilievo per i produttori in grado di raggruppare più prodotti chimici direttamente in azienda. Per i distributori, la resistenza si traduce in un percorso di vendita aggiuntivo prevedibile, poiché ogni nuova stagione di raccolto porta con sé nuove infestanti sfuggite al controllo e richieste di prodotti più potenti o aggiuntivi. Di conseguenza, la resistenza persistente aggiunge un contributo tangibile ai flussi di entrate, rafforzando la traiettoria di crescita del mercato argentino dei prodotti fitosanitari.
La spinta del governo per le buone pratiche agricole
Il SENASA ha codificato le Buone Pratiche Agricole con la Risoluzione 302/2024, obbligando le aziende agricole a documentare la rotazione e la disciplina delle miscele in cisterna, oltre a certificare la formazione degli operatori. Le verifiche di conformità indirizzano gli agricoltori verso erbicidi selettivi con un minore impatto ambientale ma prezzi più elevati. Buenos Aires estende i crediti d'imposta per le operazioni verificate GAP, mentre Córdoba offre sussidi per la formazione agronomica, creando un mosaico di incentivi che modella i modelli di acquisto per provincia. Poiché il GAP si concentra sulla gestione della resistenza, l'adozione stimola l'uso di residui del suolo e trattamenti biologici delle sementi, entrambi con margini di profitto del 25-30% superiori rispetto agli spray fogliari generici. Gli agricoltori certificati ottengono inoltre un accesso più agevole ai canali di esportazione che impongono schede di valutazione della sostenibilità, integrando di fatto i regimi erbicidi GAP nei contratti commerciali. La norma, quindi, spinge il mercato argentino dei prodotti fitosanitari verso prodotti chimici più sofisticati, anche quando i chilogrammi totali applicati per ettaro diminuiscono.
Servizi di irrorazione a velocità variabile basati su droni
La superficie servita dai droni si espande del 25% all'anno, stimolata da soglie di capitale più basse e dalla recente approvazione da parte del SENASA di etichette più ampie per gli erbicidi nella Risoluzione 445/2024 [3] Fonte: Associazione Argentina di Agricoltura di Precisione, "Indagine sull'adozione tecnologica 2024", Aapresag.org.ar . Operatori come AgroFly uniscono le immagini satellitari alle mappe di prescrizione, riducendo l'uso di erbicidi del 12-18% e migliorando al contempo i tassi di successo su fitte infestanti. Gli agricoltori sprovvisti di attrezzature di precisione proprie acquistano pacchetti a pagamento per ettaro che includono consulenza sulla formulazione, orientando la domanda di prodotti verso formulazioni a basso volume e alta concentrazione ottimizzate per ugelli di irrorazione elettrostatici. Gli agronomi al dettaglio confermano che le varianti di glifosato da 400+ g ai/L, adatte all'uso con i droni, superano ora le vendite delle tradizionali formulazioni da 360 g ai/L nelle aree target. Questo canale democratizza l'agricoltura di precisione al di là delle mega-aziende agricole, integrando una nuova gamma di prodotti differenziati e sostenendo una crescita incrementale per il mercato argentino dei prodotti fitosanitari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi rigorosi per la registrazione SENASA | -0.8% | Nationwide | Medio termine (2-4 anni) |
| La volatilità della valuta fa aumentare i costi delle importazioni | -1.2% | Nationwide | A breve termine (≤ 2 anni) |
| Cause legali della società civile sulle barriere di protezione aerea | -0.6% | Buenos Aires e Santa Fe | A lungo termine (≥ 4 anni) |
| Espansione del commercio di pesticidi contraffatti | -0.4% | province di confine | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempistiche rigorose per la registrazione SENASA
I nuovi principi attivi richiedono un percorso di registrazione di 18-24 mesi, rispetto ai 12 mesi del Brasile, ampliando le lacune tecnologiche e rallentando l'adozione locale. La Risoluzione 1081/2024 ha introdotto un'analisi avanzata dei residui, aggiungendo 150,000-200,000 dollari in più ai dossier e prolungando le revisioni di altri 4-6 mesi. Le aziende produttrici di generici, in particolare cinesi e indiane, devono affrontare ulteriori ostacoli nel soddisfare le norme di equivalenza previste dalla Risoluzione 694/2024, escludendo opzioni a basso costo che potrebbero alleggerire i budget degli agricoltori. Il pool di 45 professionisti valutatori di SENASA elabora oltre 200 domande annuali, creando un collo di bottiglia intrinseco nella pipeline. I ritardi spingono le aziende agricole a tornare a prodotti chimici obsoleti, aumentando il rischio di resistenza e costringendo a dosi più elevate per ottenere il controllo, il che a sua volta aumenta la spesa per ettaro senza migliorare l'efficacia. L'arretrato potrebbe ridursi solo con significativi investimenti in personale e digitalizzazione, nessuno dei quali sembra imminente, moderando così la traiettoria di crescita del mercato argentino dei prodotti chimici per la protezione delle colture.
Cause legali della società civile sui buffer per l'irrorazione aerea
Le sentenze dei tribunali di Santa Fe e Buenos Aires hanno istituito anelli di protezione anti-irrorazione di 1,000 metri attorno alle aree popolate, sottraendo circa 800,000 ettari alla copertura per l'applicazione aerea. Le piattaforme aeree devono subentrare, aumentando i costi operativi e spesso richiedendo gamme di ugelli più strette che rallentano il lavoro sul campo. I piccoli appezzamenti di terreno che in precedenza si affidavano a servizi aerei personalizzati ora si trovano ad affrontare problemi di accessibilità economica delle attrezzature, rischiando di sottoapplicare o di passare a metodi manuali meno efficaci. I gruppi ambientalisti pianificano azioni legali simili a quelle di Córdoba ed Entre Ríos, a indicare che il modello tampone potrebbe diffondersi. I distributori di prodotti chimici specializzati in formulazioni ottimizzate per l'applicazione aerea registrano contrazioni di volume e devono passare ai segmenti di irrorazione con zaino o trattore. L'incertezza sui futuri limiti legali mantiene sospesi gli investimenti nei servizi aerei, frenando le vendite di alcune categorie di prodotti e incidendo sulle prospettive del mercato argentino dei prodotti chimici per la protezione delle colture.
Analisi del segmento
Per funzione: Leadership di mercato nel comando degli erbicidi
Gli erbicidi hanno rappresentato l'86.45% del fatturato del 2025, riflettendo una dipendenza a livello nazionale dalla coltivazione su sodo, che sostituisce la chimica alla diserbo meccanico. Si prevede che il mercato argentino dei prodotti chimici per la protezione delle colture erbicidi crescerà a un CAGR del 5.29%, supportato da sementi a caratteri sovrapposti che ampliano le finestre di applicazione. L'uso pre-emergenza si intensifica poiché gli agricoltori combattono proattivamente le erbe infestanti resistenti con cocktail di atrazina, metribuzina e pendimetalina. Gli insetticidi detengono una quota vicina all'8.10%, trainati dalla crescente pressione della lafigma autunnale sul mais, mentre i fungicidi si attestano solo sul 3.65%, concentrati nelle zone di coltivazione del grano. L'uso di nematocidi e molluschicidi rimane marginale ma vitale nelle epidemie localizzate.
L'impulso agli erbicidi è legato anche alle approvazioni normative di nuove modalità come gli inibitori dell'HPPD, che promettono un sollievo rotazionale nei programmi di resistenza. Tuttavia, la dipendenza da una singola categoria aumenta la vulnerabilità se il glifosato o i principi attivi correlati dovessero affrontare restrizioni legali. Le multinazionali si proteggono introducendo premiscele a doppia modalità che offrono efficacia a dosaggi per aiuole inferiori, sostenendo i ricavi e rispettando al contempo le linee guida sulla gestione responsabile. Di conseguenza, gli erbicidi continueranno a rappresentare l'ancora di guadagno del mercato argentino dei prodotti fitosanitari, anche se le categorie adiacenti cercano terreno incrementale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di applicazione: il trattamento del suolo aumenta la precisione
I trattamenti al suolo hanno detenuto una quota del 46.60% nel 2025, poiché gli agricoltori hanno adottato tattiche di controllo residuale che limitano le infestanti precoci e riducono la manodopera stagionale. Il CAGR del 5.55% di questa modalità di applicazione fino al 2031 beneficia della crescente adozione di erbicidi residuali come atrazina, metribuzina e pendimetalin, che garantiscono un controllo prolungato delle infestanti. La quota di mercato argentina dei prodotti chimici per la protezione delle colture per i trattamenti al suolo beneficia della logica economica dei trattamenti una tantum, in un contesto di aumento dei costi del gasolio e della manodopera. Prodotti chimici come atrazina e flumioxazina garantiscono una soppressione per tutta la stagione, riducendo le irrorazioni successive. Le applicazioni fogliari rappresentano ancora circa il 35.40% del valore, principalmente nei trattamenti correttivi post-emergenza e nei trattamenti fungicidi. I trattamenti alle sementi rappresentano circa il 12.30% e registrano una crescita a due cifre, grazie all'approvazione GAP dei rivestimenti biologici.
La chemigazione rimane una nicchia, ma si sta espandendo nelle fasce irrigue del mais nord-occidentale, dove i sistemi pivot consentono una distribuzione efficiente. La fumigazione e la nebulizzazione aerea rimangono confinate alle colture specialistiche a causa dei costi e delle normative. Il primato del trattamento del terreno è in linea con i requisiti GAP, che favoriscono programmi preventivi che riducono al minimo la deriva e l'esposizione fuori bersaglio, rafforzando la sua posizione di pietra angolare di precisione nel mercato argentino dei prodotti chimici per la protezione delle colture.
Per tipo di coltura: i semi oleosi rappresentano la domanda di mercato
Legumi e semi oleosi, dominati dalla soia, hanno garantito il 49.25% del fatturato del 2025, grazie a 20.5 milioni di ettari sottoposti a cicli intensivi di diserbanti. Cereali e semole rappresentano il sottosegmento in più rapida crescita, con un CAGR del 5.56%, sostenuto dall'aumento delle superfici coltivate a mais e grano che diversifica le rotazioni agricole. Colture commerciali come cotone e canna da zucchero si uniscono per circa il 15.10%, richiedendo soluzioni personalizzate contro insetti e malerbe nei climi settentrionali più caldi.
La superficie coltivata a frutta e verdura è limitata ma ad alta intensità di utilizzo di prodotti chimici a causa delle rigide tolleranze sui residui da parte degli acquirenti esteri, il che determina le vendite di formulazioni premium. Gli usi ornamentali e per tappeti erbosi rimangono marginali, legati alle dimensioni del mercato urbano piuttosto che a fattori agronomici. La dipendenza dalla redditività della soia comporta un rischio ciclico; tuttavia, la diversificazione nei cereali potrebbe attenuare le curve di fatturato, ampliando al contempo le dimensioni del mercato argentino dei prodotti fitosanitari per tutte le tipologie di colture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Tre province dominano la domanda, con Buenos Aires responsabile di una quota significativa del valore di mercato nel 2025 grazie ai suoi 6.2 milioni di ettari di soia e 2.1 milioni di ettari di mais concentrati vicino ai porti di esportazione. Córdoba aggiunge una quota del 17.60% grazie all'elevata adozione di sistemi di semina diretta che premiano gli erbicidi pre-emergenti. Santa Fe contribuisce per il 11.80%, ma registra una spesa per ettaro superiore alla media, poiché la resistenza all'amaranto di Palmer gonfia i dosaggi. La Pampa centrale rifornisce quindi la maggior parte del mercato argentino di prodotti fitosanitari e fornisce un terreno di prova iniziale per nuove sostanze chimiche.
Le province settentrionali, tra cui Santiago del Estero, Chaco e Salta, registrano l'espansione più rapida, innescata dalla conversione dei terreni in cicli favorevoli delle materie prime. Le sfide legate alla fertilità del suolo e la presenza di specie infestanti tropicali spingono verso l'alto l'intensità chimica. In queste aree, la severità normativa rimane più contenuta, consentendo agli operatori generici e locali di affermarsi.
Al contrario, un'applicazione più rigorosa delle misure di controllo nelle regioni della Pampa aumenta i costi delle barriere, ma premia i marchi premium orientati alla gestione responsabile. Le oscillazioni climatiche determinano oscillazioni regionali; gli anni di La Niña spostano l'attività verso nord, mentre gli episodi di El Niño riorientano le irrorazioni all'interno del territorio, mettendo a dura prova le catene di approvvigionamento che devono gestire le scorte tra le diverse zone.
Panorama competitivo
La concentrazione del mercato è moderata, con le prime cinque aziende che detengono una quota significativa del fatturato, guidate da Syngenta Group, seguita da Bayer AG, BASF SE, Corteva Agriscience e FMC Corporation. Syngenta Group sfrutta le linee di formulazione e trattamento delle sementi locali per ammortizzare l'impatto valutario, mentre Bayer AG deve fare i conti con le difficoltà legate ai contenziosi sul glifosato e con i costi di integrazione. BASF SE e Corteva Agriscience promuovono sistemi erbicidi basati su tratti specifici, puntando su basi di clienti fidelizzate. Il produttore locale Rizobacter si distingue per la sua presenza su larga scala attraverso prodotti biologici e trattamenti delle sementi, favoriti negli schemi di certificazione GAP.
Le perturbazioni del mercato derivano da cambiamenti normativi che privilegiano l'equivalenza tecnica rispetto alla fedeltà al marchio, consentendo ai produttori di farmaci generici di conquistare quote di mercato a scapito dei prodotti premium attraverso i processi di approvazione semplificati di SENASA per le formulazioni equivalenti. Esistono opportunità di mercato inesplorate nei prodotti biologici e nelle formulazioni specialistiche, segmenti in cui le barriere normative rimangono più basse e la disponibilità degli agricoltori a pagare prezzi più elevati persiste nonostante le pressioni economiche.
Aziende locali come Rizobacter sfruttano le competenze biotecnologiche per sviluppare prodotti di nicchia adatti a specifiche condizioni regionali, mentre gli operatori internazionali si concentrano sulla difesa delle quote di mercato attraverso l'ottimizzazione del portafoglio e la localizzazione della supply chain. Il panorama competitivo premia sempre di più le aziende che riescono a destreggiarsi nel complesso contesto normativo argentino, mantenendo al contempo la competitività di costo durante i periodi di instabilità valutaria.
Leader del settore dei prodotti chimici per la protezione delle colture in Argentina
BASF SE
Bayer AG
Corteva Agriscience
Gruppo Syngenta
FMC Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2024: Syngenta ha annunciato di aver ottenuto la registrazione in Argentina per due insetticidi mirati al controllo della cicalina del mais ('chicharrita'), il vettore del patogeno Spiroplasma che causa l'"achaparramiento" del mais. I due prodotti sono VERDAVIS (un insetticida fogliare con tecnologia PLINAZOLIN) e FORTENZA (una formulazione insetticida per il trattamento delle sementi) che agiscono sulle prime fasi di crescita delle piante (ad esempio, V2) per un efficace controllo dei parassiti.
- Aprile 2023: Rainbow Agro ha annunciato l'ampliamento del suo sito produttivo in Argentina con l'acquisto di ulteriori 6 ettari di terreno a Ezeiza (Buenos Aires) per potenziare la capacità produttiva locale. Questo investimento riflette l'intenzione dell'azienda di rafforzare la produzione e la fornitura di formulati per la protezione delle colture nella principale regione agricola argentina. L'espansione supporta l'allineamento strategico con la crescente domanda di soluzioni per il controllo di parassiti ed erbe infestanti nell'ampia fascia di produzione di soia e cereali del Paese.
- Agosto 2022: BASF e Corteva Agriscience hanno collaborato per fornire agli agricoltori di soia il controllo delle infestanti del futuro. Lavorando insieme, BASF e Corteva mirano a soddisfare la domanda degli agricoltori di soluzioni specializzate per il controllo delle infestanti, diverse da quelle attualmente disponibili o in fase di sviluppo.
Ambito del rapporto sul mercato dei prodotti chimici per la protezione delle colture in Argentina
Fungicidi, Erbicidi, Insetticidi, Molluschicidi e Nematocidi sono trattati in segmenti per Funzione. Chemigazione, Trattamento Fogliare, Fumigazione, Trattamento delle Sementi e Trattamento del Terreno sono trattati in segmenti per Modalità di Applicazione. Colture Commerciali, Frutta e Verdura, Cereali, Legumi e Semi Oleosi, Tappeti Erbosi e Ornamentali sono trattati in segmenti per Tipologia di Coltura.Funzione
| Fungicida |
| Erbicida |
| Insetticida |
| Molluscicida |
| nematocida |
Modalità applicazione
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
Tipo di raccolto
| Colture commerciali |
| Frutta e verdura |
| Cereali e Cereali |
| Legumi e semi oleosi |
| Tappeti erbosi e ornamentali |
| Funzione | Fungicida |
| Erbicida | |
| Insetticida | |
| Molluscicida | |
| nematocida | |
| Modalità applicazione | Chemigazione |
| Fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Tipo di raccolto | Colture commerciali |
| Frutta e verdura | |
| Cereali e Cereali | |
| Legumi e semi oleosi | |
| Tappeti erbosi e ornamentali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Funzione - I prodotti chimici per la protezione delle colture vengono applicati per controllare o impedire che i parassiti, inclusi insetti, funghi, erbe infestanti, nematodi e molluschi, danneggino il raccolto e per proteggere la resa del raccolto.
- Modalità applicazione - Trattamento fogliare, trattamento delle sementi, trattamento del suolo, chemigazione e fumigazione sono i diversi tipi di modalità di applicazione attraverso le quali i prodotti chimici per la protezione delle colture vengono applicati alle colture.
- Tipo di raccolto - Questo rappresenta il consumo di prodotti chimici per la protezione delle colture da parte di cereali, legumi, semi oleosi, frutta, verdura, tappeti erbosi e colture ornamentali.
| Parola chiave | Definizione |
|---|---|
| IWM | La gestione integrata delle infestanti (IWM) è un approccio che incorpora molteplici tecniche di controllo delle infestanti durante tutta la stagione di crescita per offrire ai produttori la migliore opportunità di controllare le infestanti problematiche. |
| Ospite | Gli ospiti sono le piante che stabiliscono relazioni con microrganismi benefici e li aiutano a colonizzare. |
| Patogeno | Un organismo patogeno. |
| Erbitazione | L'erbigazione è un metodo efficace per applicare gli erbicidi attraverso i sistemi di irrigazione. |
| Livelli massimi di residui (MRL) | Il limite massimo di residui (MRL) è il limite massimo consentito di residui di pesticidi negli alimenti o nei mangimi ottenuti da piante e animali. |
| IoT | L'Internet delle cose (IoT) è una rete di dispositivi interconnessi che si connettono e scambiano dati con altri dispositivi IoT e con il cloud. |
| Varietà resistenti agli erbicidi (HTV). | Le varietà resistenti agli erbicidi sono specie vegetali che sono state geneticamente modificate per essere resistenti agli erbicidi utilizzati sulle colture. |
| Chemigazione | La chemigazione è un metodo per applicare pesticidi alle colture attraverso un sistema di irrigazione. |
| Protezione delle colture | La protezione delle colture è un metodo per proteggere i raccolti da diversi parassiti, inclusi insetti, erbe infestanti, malattie delle piante e altri che causano danni alle colture agricole. |
| Trattamento delle sementi | Il trattamento delle sementi aiuta a disinfettare semi o piantine da parassiti trasmessi dai semi o dal suolo. Per il trattamento delle sementi vengono comunemente utilizzati prodotti chimici per la protezione delle colture, come fungicidi, insetticidi o nematocidi. |
| Fumigazione | La fumigazione è l'applicazione di prodotti chimici per la protezione delle colture in forma gassosa per controllare i parassiti. |
| Esca | Un'esca è un alimento o altro materiale utilizzato per attirare un parassita e ucciderlo attraverso vari metodi, compreso l'avvelenamento. |
| Contatta il fungicida | I pesticidi da contatto prevengono la contaminazione delle colture e combattono i patogeni fungini. Agiscono sui parassiti (funghi) solo quando entrano in contatto con i parassiti. |
| Fungicida sistemico | Un fungicida sistemico è un composto assorbito da una pianta e poi traslocato al suo interno, proteggendo così la pianta dall'attacco di agenti patogeni. |
| Amministrazione di farmaci di massa (MDA). | La somministrazione di massa di farmaci è la strategia per controllare o eliminare molte malattie tropicali trascurate. |
| Molluschi | I molluschi sono parassiti che si nutrono dei raccolti, causando danni alle colture e perdita di raccolto. I molluschi includono polpi, calamari, lumache e lumache. |
| Erbicida pre-emergenza | Gli erbicidi di preemergenza sono una forma di controllo chimico delle infestanti che impedisce alle piantine di erbe infestanti germinate di stabilizzarsi. |
| Erbicida di post-emergenza | Gli erbicidi post-emergenza vengono applicati in campo agricolo per controllare le erbe infestanti dopo l'emergenza (germinazione) di semi o piantine. |
| Principi attivi | Gli ingredienti attivi sono le sostanze chimiche presenti nei prodotti pesticidi che uccidono, controllano o respingono i parassiti |
| Dipartimento dell’Agricoltura degli Stati Uniti (USDA). | Il Dipartimento dell’Agricoltura fornisce leadership in materia di cibo, agricoltura, risorse naturali e questioni correlate. |
| Weed Science Society of America (WSSA). | La WSSA, una società professionale senza scopo di lucro, promuove attività di ricerca, formazione e divulgazione relative alle erbe infestanti. |
| Concentrato in sospensione | La sospensione concentrata (SC) è una delle formulazioni di prodotti chimici per la protezione delle colture con principi attivi solidi dispersi in acqua. |
| Polvere bagnabile | Una polvere bagnabile (WP) è una formulazione in polvere che forma una sospensione se miscelata con acqua prima della spruzzatura. |
| Concentrato emulsionabile | Il concentrato emulsionabile (EC) è una formulazione liquida concentrata di pesticida che deve essere diluita con acqua per creare una soluzione spray. |
| Nematodi parassiti delle piante | I nematodi parassiti si nutrono delle radici delle colture, causando danni alle radici. Questi danni consentono una facile infestazione delle piante da parte di agenti patogeni presenti nel suolo, con conseguente perdita del raccolto o della resa. |
| Strategia australiana contro le infestanti (AWS). | La Australian Weeds Strategy, di proprietà dell’Environment and Invasives Committee, fornisce una guida nazionale sulla gestione delle infestanti |
| Società giapponese per la scienza delle infestanti (WSSJ). | Il WSSJ mira a contribuire alla prevenzione dei danni delle erbe infestanti e all'utilizzo del valore delle erbe infestanti fornendo la possibilità di presentare ricerche e scambiare informazioni. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




