

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 4.53 milioni |
| Dimensione del mercato (2031) | USD 5.98 milioni |
| Tasso di crescita (2026 - 2031) | 5.73% CAGR |
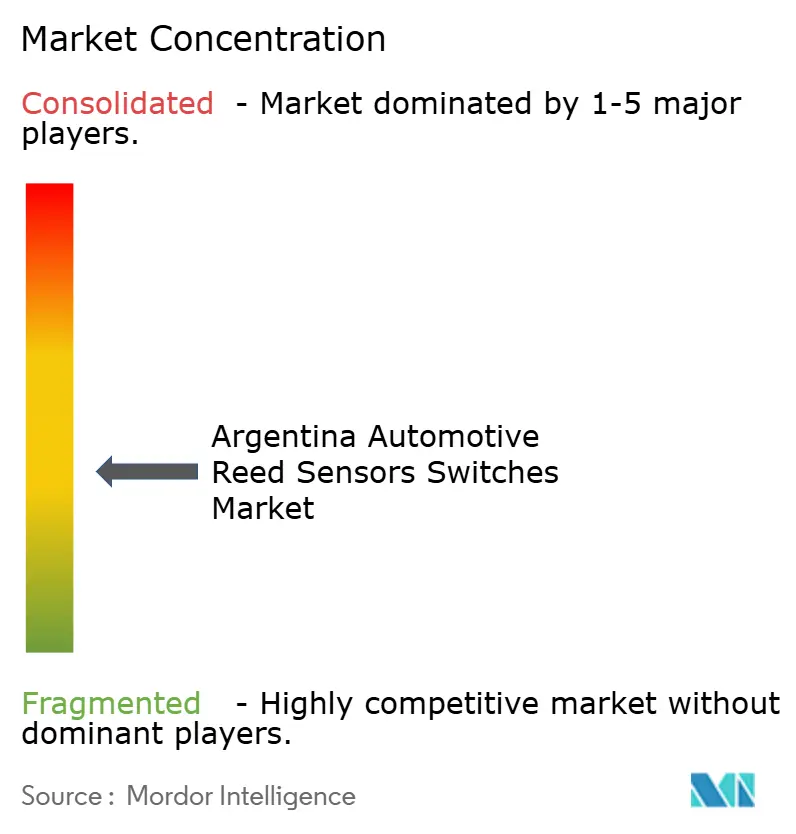
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli interruttori con sensori reed per autoveicoli in Argentina di Mordor Intelligence
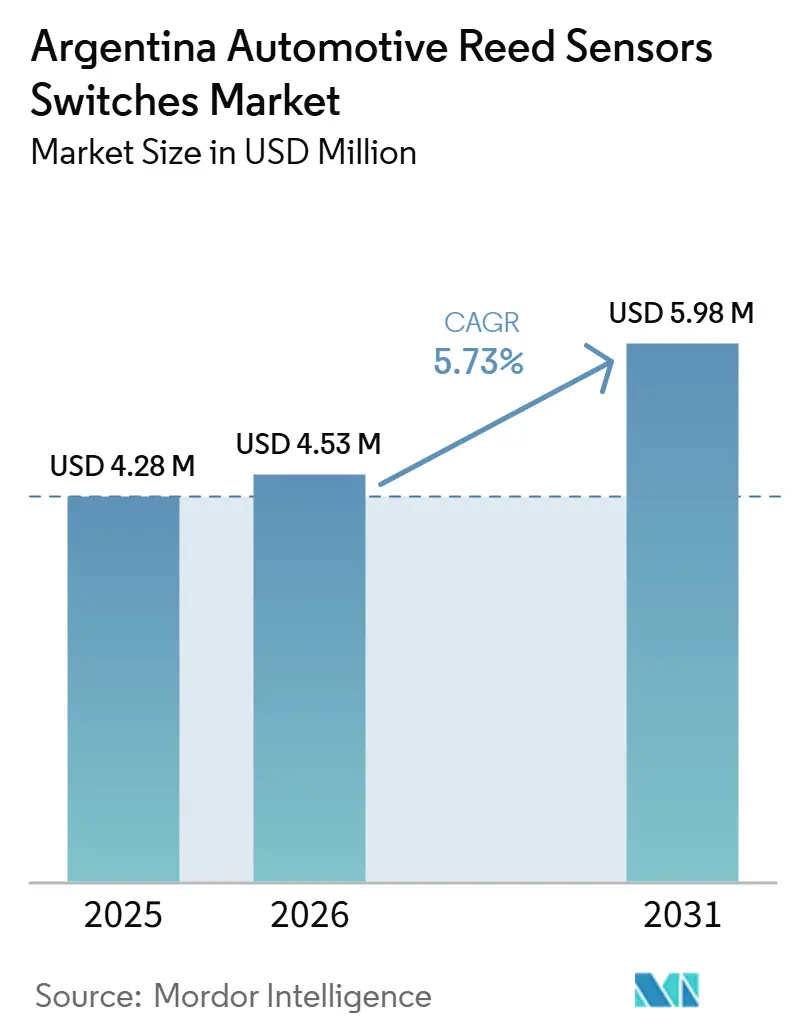
Si prevede che il mercato argentino dei sensori reed per autoveicoli crescerà da 4.28 milioni di dollari nel 2025 a 4.53 milioni di dollari nel 2026, per poi raggiungere i 6.0 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.73% nel periodo 2026-2031. Il mercato argentino dei sensori e degli interruttori reed per autoveicoli è sostenuto principalmente dalla domanda di sostituzione proveniente da un parco veicoli ampio e obsoleto, che mantiene attiva la domanda di componenti soggetti a usura su tutti i veicoli installati. Il mercato è inoltre influenzato da un mix di veicoli nuovi fortemente importato, poiché la maggior parte delle vendite di veicoli nuovi riguarda veicoli importati, vincolando molte specifiche di montaggio ai programmi OEM esteri piuttosto che alle decisioni ingegneristiche locali. La produzione nazionale rimane rilevante per la continuità dell'offerta e l'attività dei concessionari; tuttavia, un recente calo della produzione di veicoli sottolinea il ruolo crescente delle importazioni nel definire le configurazioni dei prodotti.
Il contesto operativo rimane instabile perché l'inflazione è rimasta elevata, tuttavia l'OCSE prevede una crescita del PIL reale dell'Argentina, che supporta una ripresa misurata della spesa legata ai veicoli [1] “OECD Economic Outlook, Volume 2026 Issue 1, Argentina,” OECD, oecd.org . La concorrenza nel mercato dei sensori e degli interruttori reed per autoveicoli in Argentina rimane moderatamente frammentata, con pochi fornitori globali che detengono i portafogli più ampi per il settore automobilistico, mentre l'esecuzione locale dipende fortemente dalla portata della distribuzione, dall'accesso al mercato aftermarket e dall'allineamento con le piattaforme dei veicoli importati.
Punti chiave del rapporto
- Per tipologia di prodotto, gli interruttori reed rappresentavano il 54.28% della quota di mercato argentina degli interruttori reed per sensori automobilistici nel 2025, mentre si prevede che i sensori reed cresceranno a un tasso di crescita annuo composto (CAGR) del 7.13% fino al 2031.
- Per quanto riguarda le applicazioni, l'elettronica di bordo ha rappresentato il 24.78% del mercato argentino degli interruttori a sensore reed per autoveicoli nel 2025, mentre si prevede che i sistemi di batterie e ricarica cresceranno a un CAGR del 9.63% fino al 2031.
- Per tipologia di veicolo, le autovetture detenevano una quota del 78.64% nel 2025 e hanno registrato anche il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.83% fino al 2031.
- Per canale di vendita, i produttori di apparecchiature originali (OEM) detenevano una quota del 75.15% nel 2025, mentre si prevede che il mercato dei ricambi (aftermarket) crescerà più rapidamente, con un tasso di crescita annuo composto (CAGR) del 6.33% fino al 2031.
- Per tipologia di propulsione, i veicoli con motore a combustione interna rappresentavano una quota del 63.34% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 12.63% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli interruttori a lamella per autoveicoli in Argentina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di sostituzione aftermarket | + 1.8% | Nazionale (Parco Vecchio) | Medio termine (2-4 anni) |
| Aumento graduale dell'adozione dei veicoli elettrici | + 1.0% | Principali città | Medio termine (2-4 anni) |
| Sviluppo dell'ecosistema di ricarica | + 0.8% | Corridoi urbani | Medio termine (2-4 anni) |
| Crescita dei contenuti di elettronica corporea | + 0.7% | il | A breve termine (≤ 2 anni) |
| Aggiornamento del modello guidato dalle importazioni | + 0.6% | il | A breve termine (≤ 2 anni) |
| Espansione della rete di servizi | + 0.5% | Province principali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Flotta di veicoli di grandi dimensioni e obsoleta che sostiene la domanda di sostituzione
Il mercato dei sensori e degli interruttori reed per autoveicoli in Argentina continua a trarre il suo sostegno più evidente dalla base veicolare obsoleta del paese e dal lento ritmo di rinnovamento della flotta. La flotta veicolare argentina ha raggiunto 15,784,385 unità alla fine del 2025 e l'età media dei veicoli è salita a 14.8 anni dai 14.3 anni del 2024 [2] “Flota Vehicular Circulante en Argentina 2025,” AUTO X Arg, autoxarg.com.ar.
Una quota significativa dei veicoli in circolazione ha più di vent'anni, il che comporta una costante domanda di sostituzione di serrature delle portiere, meccanismi di apertura del bagagliaio e altri componenti della carrozzeria con supporto a lamelle che si usurano con l'uso ripetuto. Il divario tra il rinnovo obbligatorio del parco veicoli e le immatricolazioni effettive è rimasto ampio, poiché l'Argentina necessitava di un numero di immatricolazioni di veicoli significativamente maggiore ogni anno per stabilizzare l'età media del parco veicoli. Tuttavia, le immatricolazioni effettive sono risultate ben al di sotto di tale soglia. Questo squilibrio allunga il ciclo di sostituzione e sposta una quota significativa della domanda verso i canali di riparazione indipendenti e i distributori di ricambi che servono veicoli di media e vecchia età. E-Parts operava come una rete di franchising nazionale con piani di espansione del numero di punti vendita, a dimostrazione di come le reti di distribuzione si stiano posizionando in base alla domanda ricorrente di assistenza piuttosto che alla sola crescita del parco veicoli.
Supporto politico per migliorare la disponibilità di veicoli elettrici e ibridi
Le iniziative governative volte a migliorare l'accesso ai veicoli elettrici e ibridi stanno gradualmente ampliando il parco veicoli elettrificati in Argentina. I meccanismi politici che riducono le barriere all'importazione e supportano l'introduzione di nuovi modelli elettrici e ibridi stanno aumentando la disponibilità di veicoli, soprattutto nei mercati urbani. Sebbene la penetrazione complessiva rimanga limitata, queste misure stanno ampliando la base di potenziali acquirenti di piattaforme elettrificate.
I veicoli elettrici richiedono componenti di rilevamento aggiuntivi rispetto ai veicoli convenzionali, in particolare nei pacchi batteria, nelle interfacce di ricarica e nei sistemi di interblocco di sicurezza. Con l'aumento del numero di veicoli elettrici e ibridi in circolazione, si prevede un incremento della domanda di sensori e interruttori reed utilizzati in questi sottosistemi, a supporto dei segmenti applicativi a maggiore crescita nel periodo di previsione.
Espansione dell'infrastruttura di ricarica che consente l'usabilità dei veicoli elettrici
La graduale espansione delle infrastrutture di ricarica pubbliche e gestite dai gestori di servizi pubblici sta migliorando la fruibilità pratica dei veicoli elettrici, in particolare nelle principali aree metropolitane e lungo i principali corridoi di trasporto. Un migliore accesso alla ricarica riduce le preoccupazioni relative all'autonomia e favorisce un utilizzo più frequente dei veicoli elettrici, il che a sua volta rafforza le prospettive di adozione nel tempo.
L'espansione delle infrastrutture di ricarica supporta direttamente anche la domanda di componenti di rilevamento utilizzati nei sistemi di ricarica. I sensori reed e gli interruttori vengono utilizzati per il rilevamento dell'inserimento del connettore, il monitoraggio dei pannelli di accesso e la commutazione di sicurezza nelle apparecchiature di ricarica e nelle interfacce lato veicolo. Con l'espansione delle reti di ricarica, aumenta la domanda di sensori associati, rafforzando la crescita delle applicazioni relative a batterie e ricarica.
Produzione OEM continua e vendite ai concessionari a supporto della domanda di montaggio in fabbrica
Il mercato dei sensori e degli interruttori reed per autoveicoli in Argentina dipende dai volumi di installazione OEM, anche se la base produttiva locale non è più la fonte primaria di nuove configurazioni di veicoli. Una quota significativa delle vendite di nuovi veicoli in Argentina è costituita da veicoli importati, il che crea un flusso costante di veicoli che entrano in servizio con gruppi di sensori installati in fabbrica. La produzione interna ha raggiunto 490,876 veicoli nel 2025, rappresentando un calo annuo del 3.1%, sebbene la produzione locale abbia continuato a fornire una base di volume significativa per le attività di ricambi e assistenza collegate ai concessionari [3] “Informe Industria Diciembre 2025,” ADEFA, adefa.org.ar.
In Argentina, il canale OEM detiene una posizione di rilievo nel mercato dei sensori e degli interruttori reed per autoveicoli, grazie al flusso costante di installazioni e al ruolo delle reti di concessionari autorizzati nella fase di assistenza iniziale. L'espansione della rete di concessionari contribuisce inoltre a garantire la disponibilità dei ricambi anche dopo la prima vendita; Stellantis ha continuato ad ampliare la propria presenza con i centri di assistenza Norauto in Argentina nel corso del 2025. Ciò mantiene visibili i componenti con specifiche OEM sul mercato dell'assistenza e riduce il divario tra i componenti importati dai veicoli e la disponibilità locale di ricambi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei tassi di cambio e restrizioni alle importazioni | -1.2% | il | A breve termine (≤ 2 anni) |
| Copertura di ricarica limitata per veicoli elettrici | -0.8% | Fuori dalle grandi città | Medio termine (2-4 anni) |
| Scala di produzione OEM inferiore | -0.6% | il | Medio termine (2-4 anni) |
| Sensibilità al prezzo nel mercato dei ricambi | -0.4% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di bassa penetrazione dei veicoli elettrici su scala a breve termine
In Argentina, la diffusione dei veicoli elettrici è ancora nelle fasi iniziali, il che limita la domanda a breve termine di sensori e interruttori reed per veicoli elettrici. Sebbene i tassi di crescita dei veicoli elettrici siano elevati rispetto a una base di partenza ridotta, i volumi assoluti rimangono limitati rispetto ai veicoli con motore a combustione interna. Di conseguenza, le applicazioni legate ai sistemi di batterie e ricarica contribuiscono in misura minore alla domanda totale del mercato nel breve termine.
Ciò limita la realizzazione delle opportunità di crescita a breve termine associate alle piattaforme elettrificate. Sebbene si preveda un aumento dell'adozione dei veicoli elettrici nel periodo di previsione, il predominio dei veicoli convenzionali limita l'impatto a breve termine della domanda di sensori trainata dai veicoli elettrici, in particolare al di fuori dei principali mercati urbani dove l'adozione rimane concentrata.
La volatilità macroeconomica influenza la produzione e le importazioni di veicoli
La volatilità macroeconomica in Argentina continua a influenzare i livelli di produzione dei veicoli, i cicli di vendita e le dinamiche delle importazioni di componenti. Le fluttuazioni nella produzione e nei livelli di inventario dei concessionari possono influenzare le decisioni di approvvigionamento a breve termine di OEM e fornitori di primo livello, determinando una variabilità nella domanda di componenti elettronici di fabbrica, inclusi sensori reed e interruttori.
Inoltre, i vincoli legati alle importazioni e l'incertezza nella pianificazione possono interrompere le catene di approvvigionamento e ritardare l'approvvigionamento dei moduli o i cicli di sostituzione. Questi fattori riducono la visibilità della domanda nel breve e medio termine e possono indebolire lo slancio del mercato, in particolare nei periodi di aggiustamento economico o di transizione politica.
Analisi del segmento
Per tipo di prodotto: gli interruttori Reed sono oggi più diffusi; i sensori Reed si espandono più rapidamente
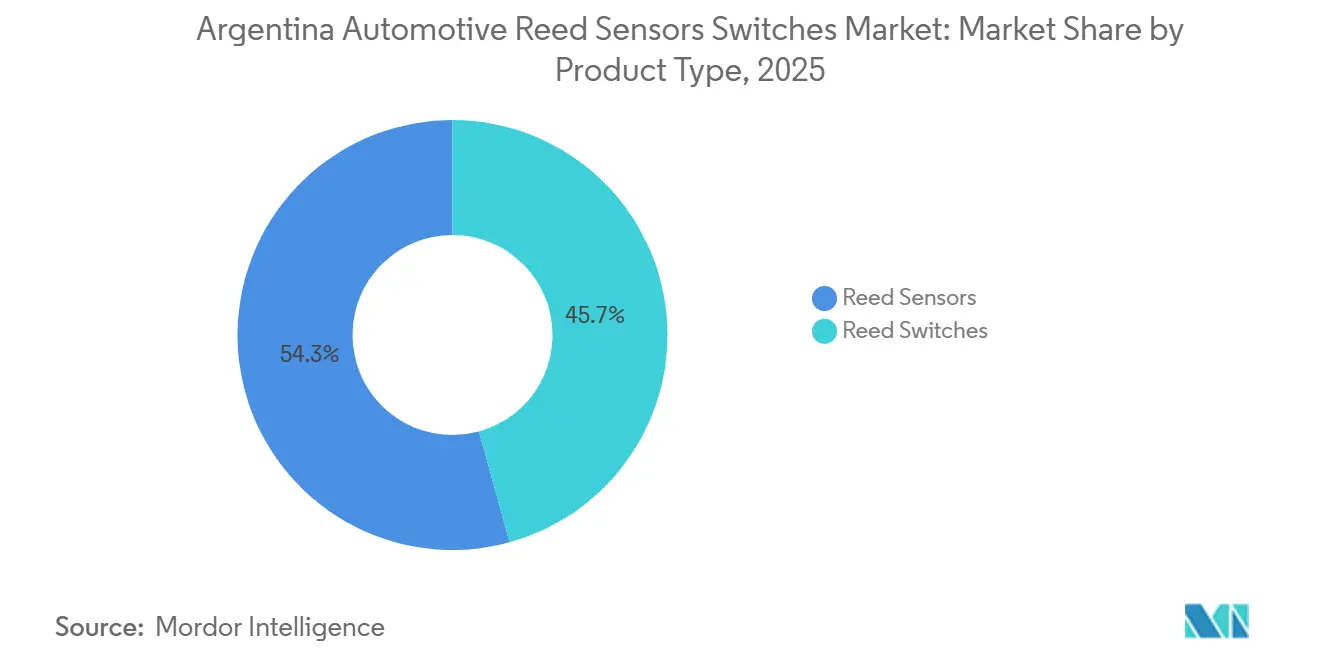
Nel 2025, gli interruttori reed rappresentavano il 54.3% dei sensori reed per autoveicoli in Argentina, mantenendosi il formato di prodotto più diffuso all'inizio del periodo di previsione. Si prevede tuttavia che i sensori reed cresceranno a un tasso annuo composto (CAGR) del 7.1% fino al 2031, diventando così il formato in più rapida evoluzione all'interno del mix di prodotti. Questa suddivisione riflette due basi di domanda distinte: gli interruttori rimangono profondamente radicati nelle funzioni convenzionali della carrozzeria e dei servizi ausiliari, mentre i sensori stanno guadagnando terreno laddove l'ingombro, l'integrazione e la densità dei moduli sono più importanti. Il mercato dei sensori e degli interruttori reed per autoveicoli in Argentina si basa ancora in larga misura su applicazioni consolidate come i sistemi di rilevamento porte aperte, il rilevamento del bagagliaio, i blocchi di sicurezza degli alzacristalli elettrici e il feedback degli attuatori HVAC. Questi casi d'uso rimangono solidi perché presenti sia nei veicoli più vecchi che nei modelli importati più recenti, consentendo agli interruttori di mantenere la loro base di mercato più ampia anche se i sensori guadagnano quote nei nuovi assemblaggi.
Con l'aumento dell'importanza attribuita ai moduli elettronici compatti nelle piattaforme importate ed elettrificate, i sensori reed stanno acquisendo un ruolo sempre più rilevante nelle future scelte progettuali. Standex Detect osserva che un'automobile tipica può ospitare un numero significativo di diverse applicazioni di interruttori e sensori reed, il che indica che anche modesti cambiamenti nel formato del prodotto possono influenzare il contenuto totale per veicolo. Nel mercato automobilistico dei sensori e degli interruttori reed, gli interruttori continuano a rappresentare la quota di mercato principale, mentre i sensori si aggiudicheranno una parte maggiore delle future attività di aggiornamento dei modelli.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'elettronica di bordo è un fattore chiave della domanda; i sistemi di batterie e ricarica guidano la crescita
Nel 2025, l'elettronica di bordo rappresentava il 24.78% del mercato dei sensori e degli interruttori reed per autoveicoli in Argentina, risultando l'area di applicazione più importante. Si prevede che i sistemi di batterie e ricarica cresceranno a un CAGR del 9.63% fino al 2031, diventando l'applicazione a più rapida crescita nel periodo di previsione. L'elettronica di bordo domina il mercato perché funzioni come il rilevamento dello stato di chiusura delle portiere, della posizione del cofano e del bagagliaio, il rilevamento delle cinture di sicurezza, la regolazione degli specchietti e l'attivazione delle luci interne sono comuni a un'ampia flotta di veicoli. Questa base installata è particolarmente rilevante in Argentina, dove l'elevata età media del parco veicoli mantiene la domanda di assistenza per i componenti soggetti a usura ripetitiva anche dopo la produzione di nuovi veicoli. Poiché queste funzioni si usurano con i cicli di sostituzione e sono presenti in diverse classi di veicoli, l'elettronica di bordo risulta meno sensibile alle variazioni a breve termine della produzione locale o della diffusione dei veicoli elettrici.
La crescita del settore batterie e sistemi di ricarica deriva da una base diversa, più strettamente legata all'ascesa delle piattaforme elettrificate e alla maggiore densità di sensori richiesta da questi sistemi. I dispositivi reed offrono un vantaggio in termini di consumo energetico in modalità passiva, risultando utili nei circuiti di interblocco per la gestione della batteria, dove un carico ausiliario non necessario influisce sull'autonomia e sull'efficienza del sistema. I sistemi di sicurezza, i sistemi di infotainment e comfort, nonché i sistemi di trasmissione e frenatura continuano a generare una domanda di base costante, supportata dall'ampio parco veicoli convenzionale già in circolazione. Il segmento dei motori e delle trasmissioni si trova ad affrontare un percorso di crescita più lento perché l'Argentina ha ancora una base installata prevalentemente di motori a combustione interna, sebbene i nuovi componenti elettrificati stiano gradualmente spostando il valore futuro verso funzioni incentrate sulla batteria. All'interno del mercato argentino dei sensori e degli interruttori reed per autoveicoli, ciò crea una struttura attuale stabile, affiancata da un percorso di crescita che privilegia sempre più i sottosistemi elettrici a maggiore contenuto.
Per tipo di veicolo: le autovetture dominano e crescono anche più velocemente
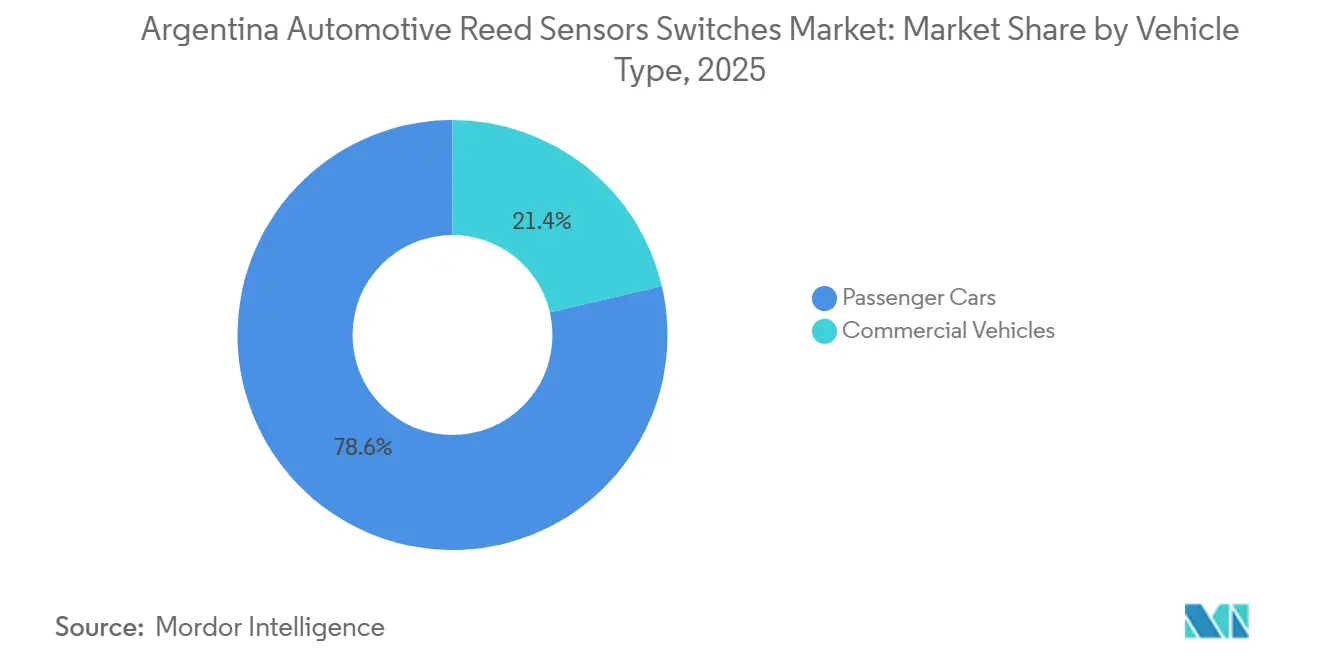
Nel 2025, le autovetture rappresentavano il 78.64% del mercato argentino dei sensori e degli interruttori reed per autoveicoli e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5.83% fino al 2031. Questa tendenza riflette la composizione del parco veicoli argentino, dove le autovetture costituiscono la maggior parte del parco veicoli del paese. Le autovetture, pertanto, rappresentano il punto di riferimento sia per l'installazione di primo equipaggiamento (OEM) che per la domanda di ricambi aftermarket per sistemi di portiere, dotazioni di comfort, funzioni di sicurezza di base e punti di rilevamento di utilità. Il loro tasso di crescita più elevato riflette anche il fatto che la quota maggiore di veicoli nuovi importati in Argentina continua ad essere destinata all'uso passeggeri piuttosto che ad applicazioni specializzate per flotte. Nel mercato argentino dei sensori e degli interruttori reed per autoveicoli, le autovetture rappresentano il collegamento più chiaro tra i cicli di sostituzione del parco veicoli più vecchio e la domanda di installazione sui nuovi modelli.
I veicoli commerciali rimangono importanti, ma la loro struttura di domanda è più stabile e maggiormente legata alle pratiche di manutenzione della flotta, ai requisiti di operatività e alla manutenzione programmata. La produzione argentina di veicoli commerciali ha registrato una crescita annua più sostenuta rispetto alle autovetture, indicando una tendenza produttiva locale più marcata. Ciononostante, la domanda di sensori reed nei veicoli commerciali è distribuita su una base installata più piccola, il che ne limita la quota rispetto alle autovetture, nonostante le solide esigenze di assistenza post-vendita. La differenza tra le dinamiche del mercato delle autovetture e quello dei veicoli commerciali illustra anche come le importazioni e la produzione nazionale influenzino il mercato in modo diverso: i modelli di autovetture importati definiscono l'ampiezza dell'installazione, mentre le flotte attive localmente garantiscono la continuità dell'assistenza. Con l'evoluzione del mix di veicoli, è probabile che la base di autovetture rimanga il principale motore di volume per il mercato dei sensori e degli interruttori reed per autoveicoli in Argentina nel prossimo futuro.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: gli OEM sono leader oggi; il mercato dei ricambi cresce più velocemente
Nel 2025, i produttori di apparecchiature originali (OEM) rappresentavano il 75.15% del mercato argentino dei sensori e interruttori reed per autoveicoli, mantenendo i componenti installati in fabbrica come principale canale di vendita. Si prevede che il mercato dei ricambi crescerà a un tasso annuo composto (CAGR) del 6.3% fino al 2031, il che dimostra che l'attività di sostituzione sta aumentando più rapidamente rispetto alle nuove installazioni nel periodo di previsione. La forza degli OEM è sostenuta dal flusso continuo di nuovi veicoli che entrano in circolazione con componenti preinstallati, soprattutto in un anno in cui le importazioni hanno rappresentato una quota significativa delle nuove vendite. Ciò significa che le specifiche di fabbrica continuano a definire il punto di partenza del mercato, anche quando tali specifiche sono sviluppate al di fuori dell'Argentina. L'equilibrio dei canali nel mercato argentino dei sensori e interruttori reed per autoveicoli non è quindi un semplice spostamento dagli OEM, ma un graduale rafforzamento della domanda trainata dalle sostituzioni attorno a una base installata già ampia.
La crescita del mercato aftermarket è favorita dalla struttura anagrafica del parco veicoli e dall'espansione organizzata della rete di assistenza e distribuzione dei ricambi. L'elevata età media dei veicoli nel paese aumenta naturalmente il numero di sistemi che entrano nei cicli di sostituzione, in particolare per i punti di rilevamento azionati frequentemente. E-Parts ha pianificato di espandere la propria rete di punti vendita e Norauto ha continuato ad ampliare la propria presenza con i centri auto, supportando un accesso più ampio ai canali di assistenza al di là dei tradizionali concessionari. Con l'invecchiamento di un numero sempre maggiore di veicoli importati che entrano nei cicli di riparazione indipendenti, la disponibilità e la corrispondenza delle specifiche diventano più importanti del solo volume di installazione. Questo modello mantiene il mercato aftermarket su un percorso di crescita più rapido nel settore dei sensori e degli interruttori reed per autoveicoli, senza tuttavia soppiantare il ruolo centrale che i programmi OEM continuano a svolgere nella definizione della progettazione dei prodotti.
Per tipo di propulsione: i motori a combustione interna guidano il volume attuale; i veicoli elettrici a batteria sono quelli che si espandono più rapidamente
Nel 2025, i veicoli con motore a combustione interna (ICE) rappresentavano il 63.34% del mercato argentino dei sensori e degli interruttori reed per autoveicoli, risultando il segmento di propulsione dominante per la domanda attuale. Si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un tasso annuo composto (CAGR) del 12.63% fino al 2031, rappresentando la crescita più forte legata alla propulsione nel periodo di previsione. Il predominio dei veicoli ICE riflette l'attuale composizione del parco veicoli argentino, dove i veicoli a benzina detengono la quota maggiore, seguiti dai veicoli diesel e dalle conversioni a metano (CNG). Questa base installata supporta la domanda continua di sensori per il livello del carburante, il rilevamento dello stato della trasmissione, le funzioni relative all'acceleratore e un'ampia gamma di componenti elettronici di bordo standard. Di conseguenza, l'attuale fatturato del mercato argentino dei sensori e degli interruttori reed per autoveicoli rimane ancorato alla propulsione convenzionale, anche se la crescita futura più rapida si sposterà altrove.
I veicoli ibridi hanno aggiunto un livello intermedio di domanda, con la flotta che ha registrato una forte crescita anno su anno. Queste piattaforme presentano un contenuto di monitoraggio elettrico più elevato rispetto ai veicoli a combustione interna standard. I veicoli elettrici a batteria (BEV), tuttavia, sono partiti da una base relativamente piccola, il che ne limita la portata attuale nonostante abbiano il tasso di crescita più elevato del mercato. I dispositivi reed rimangono rilevanti nei veicoli elettrificati grazie al loro assorbimento di potenza nullo in modalità passiva, utile nei sistemi sensibili all'energia e nelle funzioni di interblocco ad alta tensione. I veicoli a celle a combustibile (FCEV) rimangono trascurabili in Argentina e attualmente non contribuiscono in modo significativo alla domanda, sebbene siano inclusi nel quadro di riferimento per la propulsione utilizzato nel mercato. Il mercato dei sensori e degli interruttori reed per autoveicoli in Argentina riflette quindi un mix di propulsione in cui il volume consolidato dei veicoli a combustione interna supporta la portata attuale. Allo stesso tempo, le piattaforme elettrificate definiscono la direzione dei contenuti a lungo termine.
Analisi geografica
La domanda geografica nel mercato argentino dei sensori e degli interruttori reed per autoveicoli rimane a livello nazionale. Tuttavia, l'attività di sostituzione è concentrata nelle province di Buenos Aires, CABA e Córdoba, dove l'elevato parco veicoli e la fitta rete di officine supportano la domanda. Córdoba e Buenos Aires sono inoltre i principali centri della produzione automobilistica nazionale e delle attività legate agli OEM, il che fa sì che la domanda derivante dalla sostituzione e quella derivante dal montaggio si sovrappongano lungo i principali corridoi automobilistici del paese.
Le importazioni aggiungono un ulteriore livello geografico, poiché Buenos Aires e Rosario fungono da punti di ingresso chiave per i modelli importati che dominano le vendite di veicoli nuovi. Questi veicoli utilizzano componenti di standard esteri che le reti locali di distribuzione e officina devono supportare. Buenos Aires, Córdoba e Mendoza probabilmente beneficeranno fin da subito della disponibilità di veicoli elettrificati. Tuttavia, la base di veicoli elettrici rimane molto ridotta, pertanto le differenze geografiche legate alla loro diffusione restano secondarie rispetto al ciclo nazionale di sostituzione dei veicoli convenzionali.
La copertura del servizio è l'ultimo fattore geografico da considerare. E-Parts ha pianificato di espandere la propria presenza a livello nazionale, mentre Norauto ha continuato a consolidare la propria posizione, a dimostrazione di una migliore organizzazione nell'accesso ai ricambi anche al di fuori delle principali aree metropolitane. Questo aspetto è particolarmente rilevante per le province interne, dove una copertura limitata può rallentare le attività di sostituzione dei ricambi, nonostante la domanda proveniente da un parco veicoli ormai datato. Pertanto, le prestazioni a livello geografico dipendono dalle aree in cui l'età del parco veicoli, l'esposizione alle importazioni, la densità dei servizi e l'attività industriale si intersecano maggiormente.
Panorama competitivo
Il mercato argentino dei sensori e degli interruttori reed per il settore automobilistico presenta una struttura competitiva moderatamente frammentata. Un piccolo gruppo di fornitori globali offre la più ampia gamma di prodotti per il settore automotive, mentre le prestazioni a livello locale dipendono in larga misura dall'efficienza della distribuzione. Standex Detect si conferma come uno degli specialisti più ben definiti in questo segmento, avendo consolidato i portafogli di Meder, KOFU e Kent sotto un unico marchio. Questo consolidamento ha semplificato la presentazione dei suoi interruttori reed, sensori reed, relè reed e relative famiglie di prodotti ai clienti del settore automotive. Ha inoltre rafforzato la sua posizione nelle configurazioni personalizzate e nel supporto all'assemblaggio, aspetto rilevante quando i programmi OEM richiedono imballaggi specifici o adattamenti di montaggio. Nel mercato argentino dei sensori e degli interruttori reed per il settore automotive, questa ampiezza di portafoglio ha un valore pratico, poiché le piattaforme dei veicoli importati spesso necessitano di un allineamento preciso con le specifiche estere preesistenti.
Littelfuse compete partendo da una base più ampia di rilevamento e protezione e ha ampliato il suo portafoglio di componenti magnetici ed elettronici per veicoli attraverso recenti lanci di prodotti. Il suo segmento Trasporti ha registrato una crescita netta delle vendite, con un aumento anche delle vendite organiche di autovetture, a testimonianza della continua domanda nel settore automobilistico per l'intera offerta. Sensata si sta avvicinando al mercato con componenti per la commutazione ad alta tensione e hardware di elettrificazione adiacente, con il suo segmento Automotive che rappresenta una quota significativa del fatturato totale. I recenti lanci di STEV e FaultBreak indicano come i fornitori stiano lavorando per assicurarsi posizioni più solide nelle future architetture di batterie e protezione, piuttosto che concentrarsi esclusivamente sui punti di rilevamento tradizionali dei veicoli.
In Argentina, in particolare, il vantaggio competitivo dipende meno dalla presenza produttiva locale e più dall'ampiezza della gamma di prodotti, dalla compatibilità con le piattaforme importate e dalla copertura dei canali di distribuzione. I fornitori in grado di supportare sia gli standard di montaggio legati agli OEM sia le esigenze di sostituzione delle officine indipendenti sono in una posizione migliore rispetto a quelli che si affidano a un unico canale di vendita. Il consolidamento del marchio Standex Detect, l'espansione del portafoglio magnetico di Littelfuse e il lancio di prodotti ad alta tensione di Sensata riflettono questa dinamica competitiva. Di conseguenza, il mercato dei sensori e degli interruttori reed per il settore automobilistico in Argentina rimane aperto a molteplici fornitori globali, con la qualità del canale locale e il supporto alle specifiche che rappresentano i principali fattori di differenziazione competitiva.
Argentina Automotive Sensori Reed Interruttori Leader del settore
Elettronica standex
Tecnologia Coto
Littelfuse (Hamlin)
Comus Internazionale
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: BYD lancia modelli EV e PHEV in Argentina, sfruttando il contesto politico che consente maggiori volumi di importazione di veicoli elettrici/ibridi, supportando nel tempo un parco elettrificato più ampio.
- Gennaio 2025: l'Argentina ha implementato un meccanismo di importazione esente da dazi per veicoli elettrici e ibridi (basato su quote), a supporto di una maggiore disponibilità di modelli e di un'espansione indiretta dei punti di rilevamento associati ai veicoli elettrici nell'orizzonte di previsione.
Ambito del rapporto di mercato sugli interruttori dei sensori reed per autoveicoli in Argentina
I sensori reed per autoveicoli sono componenti di commutazione ad azionamento magnetico utilizzati per rilevare cambiamenti di posizione/stato (aperto/chiuso, prossimità/posizione, stato di sicurezza) nei sistemi del veicolo. Sono comunemente impiegati nell'elettronica di bordo (portiere, sensori per bagagliaio/cofano, meccanismi di sedili e finestrini), nei sistemi di interblocco di sicurezza e in alcuni moduli per veicoli elettrici/adiacenti alla stazione di ricarica, dove è preferibile una commutazione compatta e sigillata.
L'analisi comprende la segmentazione per tipo di prodotto (interruttori reed, sensori reed), applicazione (elettronica di bordo, sistemi di batterie e ricarica e altri), tipo di veicolo (autovetture, veicoli commerciali), canale di vendita (OEM, aftermarket), tipo di propulsione (veicoli con motore a combustione interna, veicoli elettrici a batteria e altri) e area geografica (Argentina). Le previsioni di mercato sono fornite in termini di valore (USD).
Segmentazione per tipo di prodotto (valore, USD)
| Sensori Reed |
| Interruttori Reed |
Segmentazione per applicazione (valore, USD)
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
Segmentazione per tipo di veicolo (valore, USD)
| Veicoli passeggeri |
| Veicoli commerciali |
Segmentazione per canale di vendita (valore, USD)
| OEM |
| aftermarket |
Segmentazione per tipo di propulsione (valore, USD)
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Segmentazione per tipo di prodotto (valore, USD) | Sensori Reed |
| Interruttori Reed | |
| Segmentazione per applicazione (valore, USD) | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Segmentazione per tipo di veicolo (valore, USD) | Veicoli passeggeri |
| Veicoli commerciali | |
| Segmentazione per canale di vendita (valore, USD) | OEM |
| aftermarket | |
| Segmentazione per tipo di propulsione (valore, USD) | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sensori e degli interruttori reed per il settore automobilistico in Argentina?
Il mercato argentino dei sensori e degli interruttori reed per autoveicoli si attestava a 4.53 milioni di dollari nel 2026 e si prevede che raggiungerà i 5.98 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.73%.
Quali sono i fattori che trainano maggiormente la domanda in Argentina?
Il fattore determinante è la domanda di sostituzione, poiché il parco veicoli nazionale, ormai obsoleto, continua a crescere, raggiungendo un'età media elevata.
Quale formato di prodotto sta crescendo più velocemente?
Gli interruttori reed sono rimasti i più diffusi, con una quota del 54.28% nel 2025, ma i sensori reed stanno crescendo più rapidamente, con un CAGR del 7.13% fino al 2031.
Quale settore applicativo è leader e quale si sta espandendo più rapidamente?
Nel 2025, l'elettronica indossabile ha raggiunto la quota di mercato maggiore, pari al 24.78%, mentre si prevede che i sistemi di batterie e ricarica registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 9.6%.
Perché il mercato dei ricambi è così importante in questo caso?
Il profilo obsoleto del parco veicoli sta spingendo un numero sempre maggiore di veicoli verso cicli di sostituzione, motivo per cui il mercato dei ricambi è destinato a crescere a un tasso annuo composto del 6.33% fino al 2031.


