

Dimensioni e quota del mercato della realtà aumentata e virtuale nella difesa
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 1.68 miliardo di dollari |
| Dimensione del mercato (2030) | 4.34 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 20.90% CAGR |
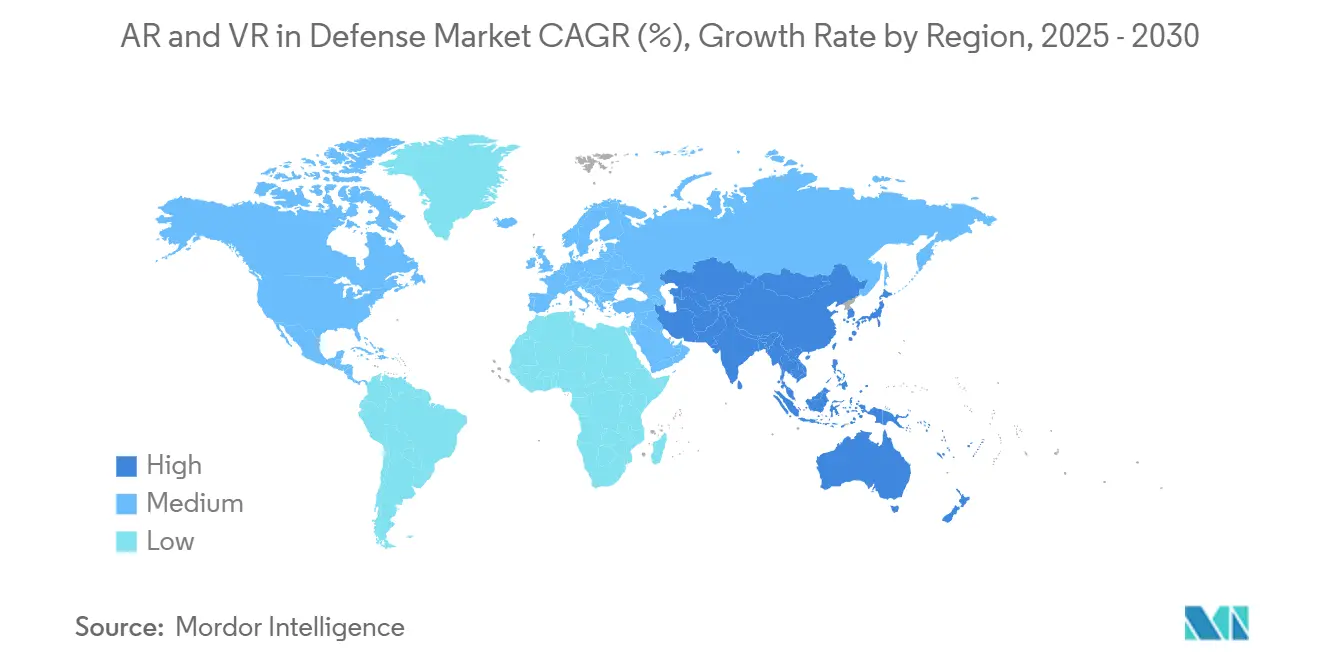
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
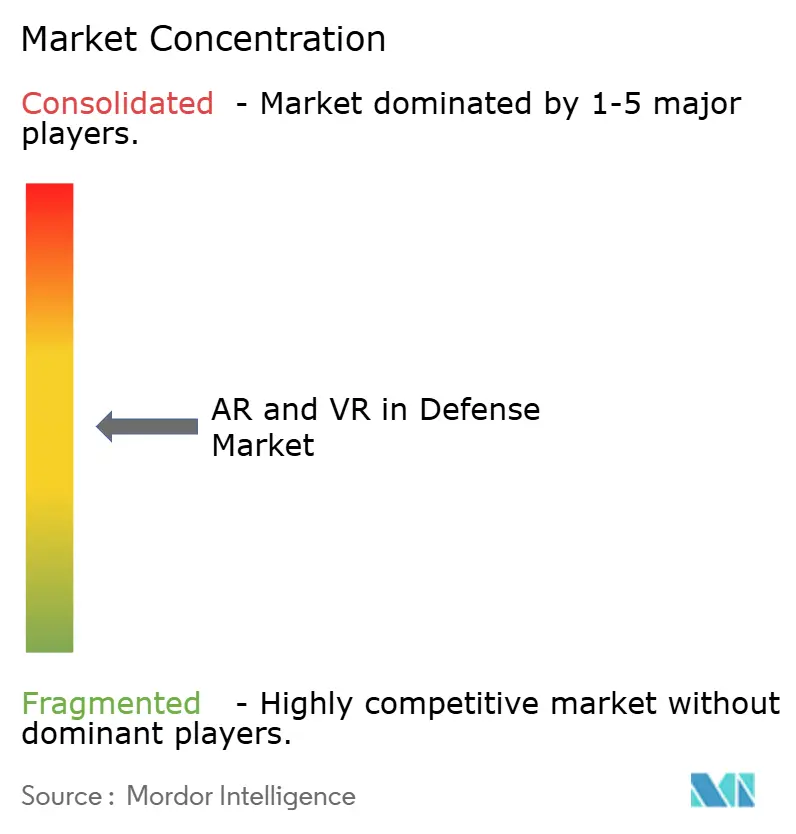
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della difesa AR e VR di Mordor Intelligence
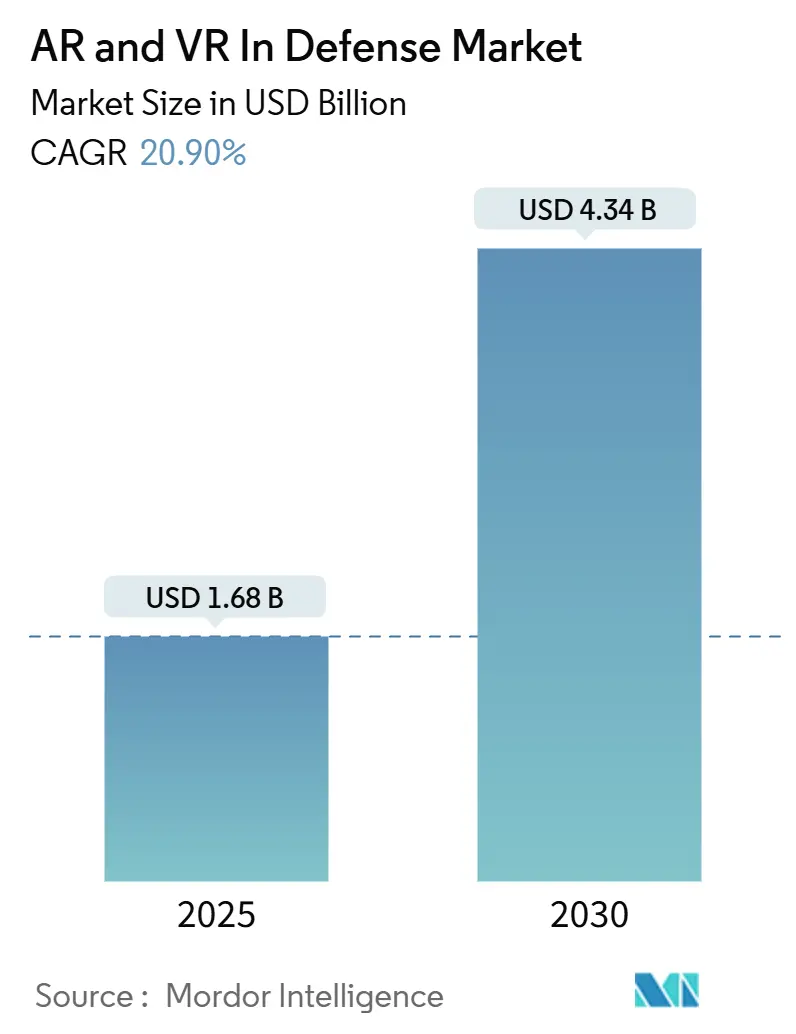
Il mercato della realtà aumentata e virtuale nella difesa è stimato in 1.68 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4.34 miliardi di dollari nel 2030, con un CAGR del 20.9%. L'aumento degli stanziamenti militari per l'addestramento immersivo, il costante lancio di programmi di approvvigionamento su larga scala e i rapidi miglioramenti nell'ottica indossabile sostengono collettivamente una curva di crescita aggressiva. Stati Uniti, Francia, Germania, Giappone e Australia consolidano la domanda attraverso piani di spesa pluriennali che danno priorità alla realtà aumentata e virtuale per l'addestramento, la manutenzione e il networking sul campo di battaglia. Gli obiettivi di prontezza della piattaforma guidano la preferenza per architetture incentrate sul software che si interfacciano con i sistemi di comando e controllo esistenti, mentre le vendite di hardware accelerano parallelamente con l'espansione della capacità produttiva nazionale. L'edge computing basato sul 5G si sta affermando come un fattore decisivo per la simulazione distribuita, aprendo nuove fonti di reddito per la pianificazione congiunta delle forze armate, la tele-manutenzione e la fusione dei dati in tempo reale.
Punti chiave del rapporto
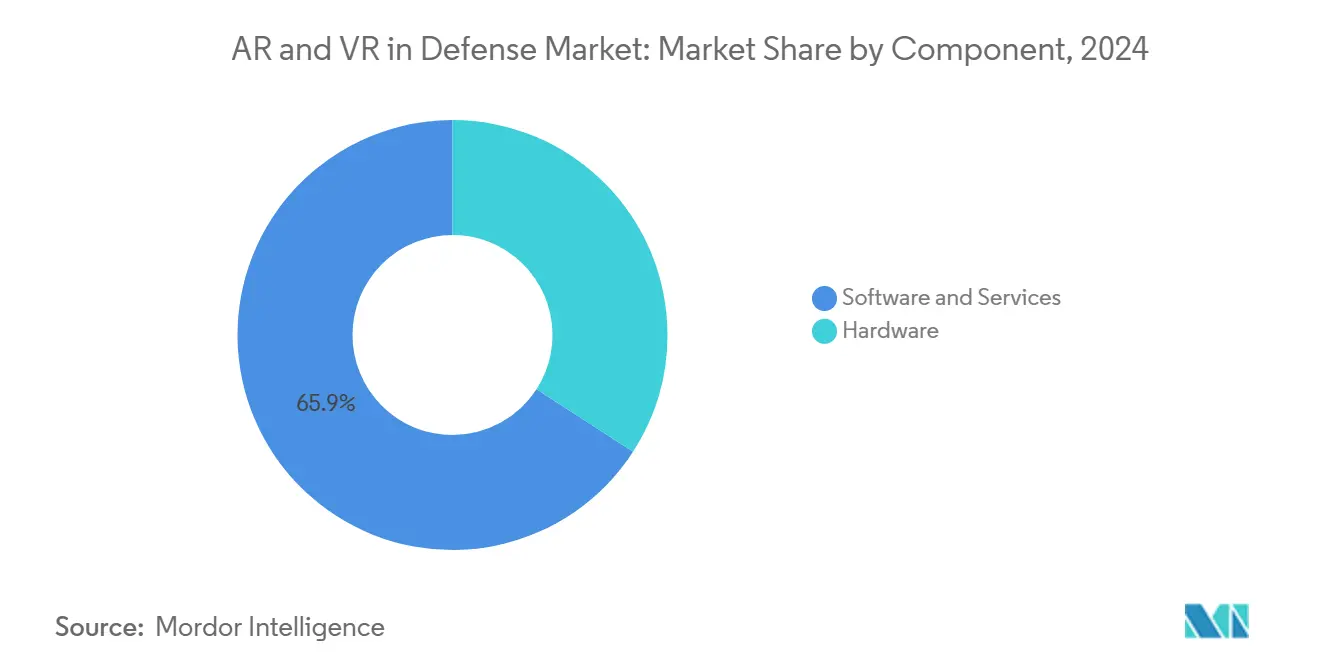
- Per componente, software e servizi continuano a rappresentare la fetta più grande del fatturato del 2024, pari al 65.87%, mentre l'hardware registra l'espansione più rapida, con un CAGR del 20.55% fino al 2030.
- Per tipologia di dispositivo, gli occhiali intelligenti saranno i principali con una quota del 42.45% nel 2024, mentre i simulatori e i pod VR cresceranno più rapidamente con un CAGR del 21.75%.
- Per applicazione, la formazione e la simulazione dominano in termini di volume, con il 56.47% della spesa del 2024, mentre la consapevolezza della situazione e la gestione del campo di battaglia progrediscono rapidamente con un CAGR del 22.77%.
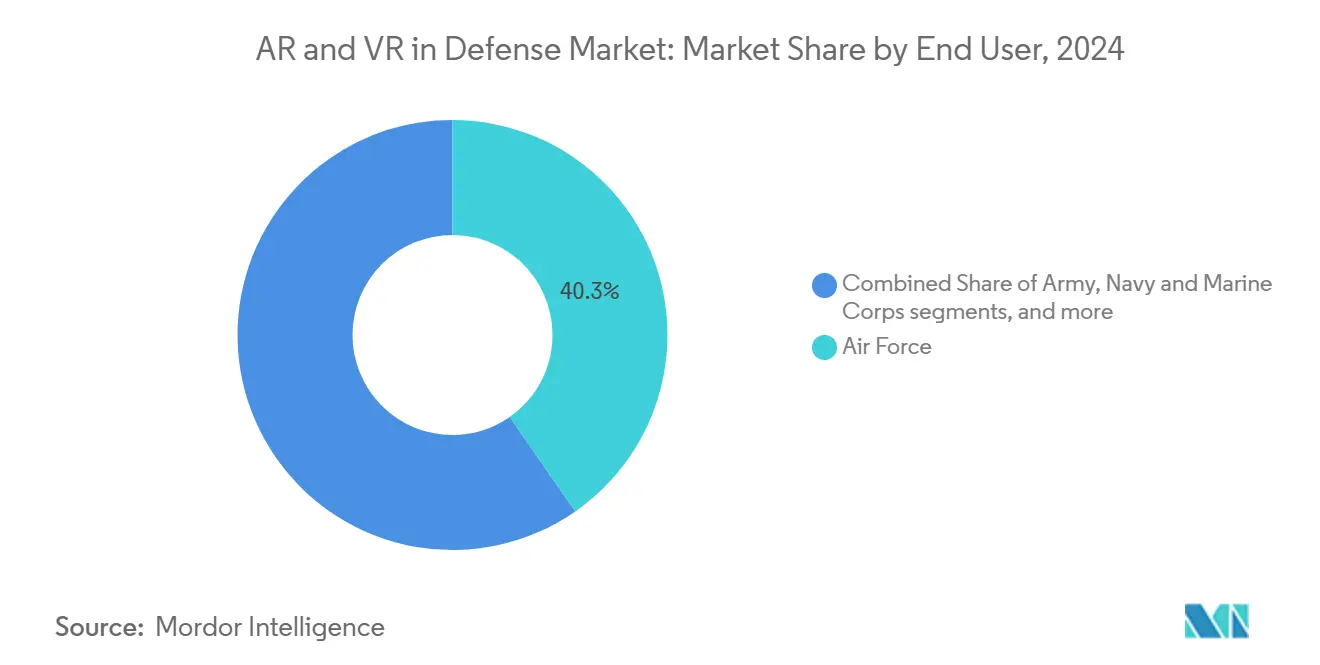
- In termini di utente finale, le forze aeree rappresentano la spesa più elevata, pari al 40.32% del totale del 2024, mentre la marina e i marines registrano la crescita più forte, con un CAGR del 22.31%.
- In termini di tecnologia, la realtà aumentata detiene la quota maggiore con il 55.98% nel 2024, mentre la realtà mista registra lo slancio più rapido con un CAGR del 20.89%.
- In termini geografici, il Nord America occupa la prima posizione con il 42.74% della spesa globale nel 2024, mentre l'area Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR del 21.88% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della realtà aumentata e virtuale nella difesa
Analisi dell'impatto dei conducenti
| Guidatore | ( ~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della spesa per la difesa in formazione immersiva | + 3.20% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi di approvvigionamento multimiliardari (ad esempio, IVAS) | + 4.10% | Nord America, Unione Europea | A lungo termine (≥ 4 anni) |
| Progressi nell'ottica indossabile e nei visori con campo visivo più ampio | + 2.80% | Hub tecnologici globali | A breve termine (≤ 2 anni) |
| 5G ed edge computing consentono la simulazione in rete | + 3.50% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Il servizio MRO del deposito abilitato alla realtà aumentata riduce i tempi di inattività della piattaforma | + 2.40% | Adozione precoce in Nord America | A breve termine (≤ 2 anni) |
| Pianificazione di missioni con realtà estesa distribuita (XR) per forze congiunte | + 2.90% | Paesi e alleati della NATO | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della spesa per la difesa in addestramento immersivo
Nel 2024 i bilanci militari globali sono aumentati notevolmente e solo gli Stati Uniti hanno stanziato più di 26 miliardi di dollari all'anno fino al 2028 per sistemi di simulazione e addestramento. [1] Programma SBIR/STTR dell'esercito statunitense, "Enhanced Explosive Ordnance Disposal Training Capability", armysbir.army.mil La richiesta dell'esercito statunitense per l'anno fiscale 2025 include 255 milioni di dollari per oltre 3,000 unità di Integrated Visual Augmentation System (IVAS), a testimonianza di un sostegno istituzionale duraturo. Incrementi paralleli si osservano in Europa, dove i membri della NATO continuano ad aumentare gli impegni di spesa, e nella regione Asia-Pacifico, dove la bozza del bilancio della difesa giapponese per l'anno fiscale 2025 registra un aumento del 10.5% annuo. Spese maggiori accelerano la sostituzione delle esercitazioni a fuoco vivo, che richiedono un elevato consumo di materiali, con scenari virtuali che comprimono i cicli di addestramento e riducono l'usura di munizioni e piattaforme.
I programmi di approvvigionamento multimiliardari stimolano l'espansione del mercato
I veicoli di approvvigionamento decennale garantiscono ricavi prevedibili ai fornitori. A seguito della ristrutturazione del programma, il contratto IVAS, del valore di 21.90 miliardi di dollari, è ora aperto a diversi fornitori, tra cui Anduril e Palantir. In Europa, il progetto franco-tedesco Main Ground Combat System (MGCS) è passato alla Fase 1A nel 2025, con la Francia che ha stanziato 98 milioni di euro (115.42 milioni di dollari) per lo sviluppo iniziale. Il programma FMBTech del Fondo europeo per la difesa, coordinato da Thales, stanzia 19 milioni di euro (22.37 milioni di dollari) per soluzioni di addestramento degli equipaggi di nuova generazione, definendo standard tecnici che si riflettono nelle decisioni di approvvigionamento di partner e alleati.
I progressi nell'ottica indossabile consentono l'impiego sul campo
Gli integratori della difesa stanno superando i vincoli di peso e ottici che un tempo limitavano i display indossabili. Vuzix ha evaso ordini di guide d'onda a sei cifre per display a testa alta leggeri nell'ambito di diversi contratti di difesa statunitensi, consolidando il suo status di unico produttore nazionale di guide d'onda. [2] Vuzix Corporation, “Vuzix Receives Production Order for Customized Waveguides,” vuzix.com Thales ha introdotto un visore notturno panoramico a quattro tubi con un campo visivo superiore a 120°, ampliando sostanzialmente la consapevolezza situazionale. La collaborazione di Rheinmetall con Lightspace Technologies sulla realtà aumentata multifocale ha dimostrato una riduzione dell'affaticamento oculare durante l'esperimento di combattimento dell'esercito britannico.
5G ed Edge Computing trasformano la simulazione in rete
La connettività a bassa latenza e ad alta larghezza di banda sta ridefinendo l'addestramento distribuito. Il testbed 5G privato OSIRIS di Lockheed Martin, finanziato con 19.3 milioni di dollari, ha collegato diversi sistemi aerei senza pilota (UAS) e radar in esercitazioni dal vivo con il Corpo dei Marines degli Stati Uniti. Booz Allen ha convalidato un framework di addestramento XR wireless a Fort Cavazos che trasmetteva dati biometrici e feedback in tempo reale a istruttori remoti, dimostrando la praticità operativa delle missioni untethered. Singtel prevede che la spesa per XR nell'area Asia-Pacifico raggiungerà i 14.8 miliardi di dollari nel 2026, con l'approfondimento delle collaborazioni tra telecomunicazioni e difesa.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e del ciclo di vita della tecnologia XR rinforzata | –2.1% | Ministeri globali sensibili ai prezzi | A lungo termine (≥ 4 anni) |
| Ergonomia delle cuffie: peso, batteria, limiti del campo visivo | –1.8% | In tutto il mondo, influisce sulla distribuzione sul campo | Medio termine (2-4 anni) |
| Superficie di attacco informatico dei flussi di dati XR in rete | –1.5% | Globale, acuto in ambienti di comunicazione contestati | A breve termine (≤ 2 anni) |
| Mancanza di certificazione di addestramento XR a livello NATO | –1.2% | NATO e nazioni partner | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi iniziali e del ciclo di vita mettono alla prova l'adozione
I programmi di sviluppo mirati a specifiche militari robuste impongono ingenti costi non ricorrenti di ingegneria, accreditamento del software e mantenimento. La ristrutturazione dell'IVAS sottolinea come le carenze prestazionali possano amplificare il costo totale di proprietà, mentre i pianificatori europei discutono sulla ripartizione dei finanziamenti nella roadmap MGCS. Le spese del ciclo di vita ora comprendono l'applicazione di patch per la sicurezza informatica, il rinnovo dei componenti ottici e gli aggiornamenti periodici dell'hardware necessari per rimanere interoperabili con gli standard in evoluzione di sensori e reti.
L'ergonomia delle cuffie limita l'efficacia operativa
Le unità spesso segnalano affaticamento indotto dal peso, durata limitata della batteria e visione periferica limitata. La ricerca NATO sui fattori umani cita la cinetosi e l'affaticamento degli occhi come ostacoli persistenti all'uso prolungato di dispositivi completamente immersivi. Le risposte dell'industria includono lenti multifocali che imitano la naturale percezione della profondità e moduli batteria sostituibili a caldo senza dover interrompere il software di missione critico. Tuttavia, il divario tra i requisiti sul campo e l'ergonomia disponibile in commercio rimane sostanziale.
Analisi del segmento
Per componente: software e servizi mantengono la leadership di mercato
Nel 2024, software e servizi hanno conquistato il 65.87% della quota di mercato AR e VR nel settore della difesa, poiché i ministeri apprezzano le basi di codice modulari che si integrano con le reti di comando e controllo (C2) preesistenti. [3] ADS Advance, “BISim fornirà al Comando Futuro dell'Esercito degli Stati Uniti un ambiente sintetico MPT”, adsadvance.co.uk. Il segmento beneficia anche di cicli di aggiornamento rapidi; gli sviluppatori possono implementare nuove funzionalità specifiche per la missione tramite patch di routine senza dover spedire nuovo hardware. Queste caratteristiche riducono i tempi di accreditamento e consentono alle forze di adattare gli scenari a mutevoli ambienti di minaccia con breve preavviso.
I ricavi dell'hardware stanno crescendo più rapidamente, con un CAGR del 20.55% fino al 2030, poiché la produzione ottica nazionale riduce l'esposizione alle importazioni e abbassa i costi unitari. I produttori di guide d'onda come Vuzix ora forniscono motori di visualizzazione leggeri che soddisfano le norme di sicurezza della catena di fornitura, aiutando i produttori di prime a sostituire componenti esterni e migliorando al contempo la nitidezza ottica. Con la maturazione di batterie robuste e processori a basso consumo, l'hardware integra sempre più le piattaforme software anziché rimanere indietro.
Per tipo di dispositivo: gli occhiali intelligenti dominano le implementazioni pratiche
Gli occhiali intelligenti hanno rappresentato il 42.45% delle vendite del 2024 grazie al funzionamento a mani libere e alle montature più leggere che si adattano perfettamente ai flussi di lavoro di manutenzione in linea o di supporto sul campo. Il loro ridotto consumo energetico supporta missioni di diverse ore e i microfoni integrati consentono l'inserimento di comandi vocali che velocizzano l'esecuzione delle checklist anche in ambienti ad alto rumore. I progetti pilota sull'accessibilità, come la sperimentazione di sottotitoli del Ministero della Difesa (MoD) del Regno Unito, illustrano come lo stesso fattore di forma possa ampliare la partecipazione della forza lavoro.
Simulatori VR e pod full-motion registrano l'espansione più rapida con un CAGR del 21.75%, mentre le forze armate confrontano il costo per ora di addestramento con piattaforme reali che richiedono carburante, munizioni e allocazioni di slot nello spazio aereo. I moduli di artiglieria per equipaggi corazzati e gli addestratori di plancia navale ora combinano piattaforme di movimento con immagini immersive per replicare i carichi di stress senza mettere a rischio le attrezzature. I pianificatori considerano sempre più i simulatori fissi come il livello di ancoraggio, con occhiali intelligenti dispiegabili che forniscono un aggiornamento complementare nelle posizioni avanzate.
Per applicazione: formazione e simulazione forniscono le basi del volume
Nel 2024, l'addestramento e la simulazione hanno rappresentato il 56.47% del mercato AR e VR nel settore della difesa, poiché la ripetizione immersiva riduce la spesa per le munizioni e accelera il mantenimento delle competenze. Ecosistemi integrati come il FOMEDEC francese uniscono postazioni didattiche con velivoli reali per consentire ai piloti di provare sortite complesse prima del decollo. Costrutti simili per mezzi corazzati e artiglieria accorciano i cicli di certificazione e riducono i colli di bottiglia nella programmazione delle missioni.
La consapevolezza situazionale e la gestione del campo di battaglia registrano la crescita più rapida, con un CAGR del 22.77%, alimentate da motori di fusione dei sensori che trasmettono in streaming le posizioni delle forze blu e gli avvisi di minaccia su display trasparenti. I nodi di edge computing elaborano le immagini in tempo reale, in modo che i comandanti di squadra ricevano sovrapposizioni visive anziché chiamate radio. I comandanti apprezzano il passaggio dagli aggiornamenti vocali reattivi ai prompt proattivi che mantengono le unità all'interno dei cicli decisionali degli avversari.
Per utente finale: le forze aeree sono tra le prime ad adottare questa soluzione
Le forze aeree hanno rappresentato il 40.32% delle spese del 2024, sfruttando decenni di esperienza nella simulazione per integrare le cabine di pilotaggio a realtà mista nei programmi di studio dei piloti universitari. La riduzione delle ore di volo dal vivo si traduce in risparmi di carburante e prolungamento della vita utile della cellula, mentre l'analisi integrata misura il carico cognitivo degli allievi per personalizzare il ritmo delle lezioni. La stessa infrastruttura ora supporta le esercitazioni per operatori di volo e capi equipaggio, ampliando il ritorno sul capitale investito nei simulatori.
Le formazioni della Marina e dei Marines seguono a ruota, con una previsione di crescita annuale composta (CAGR) del 22.31%, poiché i banchi di prova marittimi 5G come OSIRIS si dimostrano stabili in ambienti di acqua salata. Le unità anfibie combinano le prove di realtà virtuale per le sequenze di atterraggio sulla spiaggia con ausili di realtà aumentata per la manovra sul ponte, sovrapponendo i punti di ancoraggio degli aerei durante le operazioni notturne. Le unità dell'Esercito continuano ad adottare soluzioni costanti per scenari di tiro di fanteria e di medicina di combattimento, sebbene i cicli di approvvigionamento spesso seguano budget di modernizzazione più ampi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: la realtà aumentata mantiene la versatilità
La realtà aumentata ha generato il 55.98% dei ricavi del 2024 perché la sovrapposizione di segnali digitali a scene reali preserva il contesto situazionale durante la manutenzione, la navigazione e la valutazione dei punti durante le operazioni di fuoco. Gli utenti evitano il disorientamento dovuto all'occlusione totale durante l'accesso a chiamate interattive, il che aumenta la precisione e la sicurezza delle attività. La tecnologia funziona anche su ottiche più leggere, aiutando gli equipaggi a indossare i sistemi per un intero turno di servizio.
La MR registra la crescita più rapida con un CAGR del 20.89%, poiché le lenti multifocali e l'intelligenza artificiale con rilevamento della profondità uniscono l'ancoraggio spaziale con ologrammi opachi, consentendo agli equipaggi dei veicoli di "vedere attraverso" le armature durante l'attracco o l'attraversamento di aree ristrette. La VR mantiene una forte nicchia per compiti ad alto rischio, come gli atterraggi delle portaerei in mare agitato, dove è essenziale eliminare ogni distrazione dal mondo fisico. Insieme, il trio di modalità ora forma un kit di strumenti a più livelli che i comandanti adattano alla fase della missione e all'ambiente.
Analisi geografica
Mercato nordamericano della realtà aumentata e virtuale nel settore della difesa
Il Nord America ha generato il 42.74% delle entrate del 2024, sostenuto dal bilancio della difesa statunitense che supera gli 800 miliardi di dollari e finanzia programmi XR multimiliardari. Il Canada e le partnership industriali alleate rafforzano la capacità regionale, mentre la modernizzazione della sicurezza del Messico invita a progetti pilota per la sorveglianza delle frontiere.
Mercato della difesa e della realtà aumentata e virtuale nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 21.88% al 2030. L'assegnazione di 314 miliardi di dollari alla Cina, l'aumento del bilancio del 10.5% del Giappone e la spinta dell'Australia verso la capacità sovrana generano opportunità di approvvigionamento sostenibili. I fornitori locali collaborano sempre più con i principali fornitori statunitensi per soddisfare le normative nazionali sui contenuti, accelerando il trasferimento tecnologico e la fabbricazione di guide d'onda locali.
Mercato europeo della realtà aumentata e virtuale nel settore della difesa
Le iniziative coordinate dell'Europa, tra cui MGCS e il Fondo europeo per la difesa, si uniscono al fondo fuori bilancio tedesco da 500 miliardi di euro (588.80 miliardi di dollari) per promuovere la domanda di AR/VR interoperabili a supporto delle task force multinazionali. I requisiti di interoperabilità tra i partner del Future Combat Air System (FCAS) incoraggiano l'utilizzo di software ad architettura aperta che attragga fornitori di nicchia più piccoli.
Panorama competitivo
Il mercato della realtà aumentata e virtuale nel settore della difesa mostra una concentrazione moderata. I principali appaltatori consolidati sfruttano i vantaggi derivanti dalla loro posizione dominante nell'integrazione su larga scala, mentre le aziende specializzate in ottica e software infondono una rapida innovazione. L'integrazione 5G-XR di Lockheed Martin, i display multifocali di Rheinmetall-Lightspace e la collaborazione 3D di Hololight-Oversight indicano tutti un approccio orientato alla partnership che privilegia team con competenze congiunte. [4] Hololight, “Strategic Partnership to Transform AR Solutions for Defense and Security,” hololight.com
Vuzix si assicura un posizionamento strategico come unico produttore nazionale di guide d'onda e beneficia di continui ordini a sei cifre nel settore della difesa. I nuovi operatori, come Anduril, sfruttano il capitale di rischio per accelerare l'iterazione e soddisfare le architetture modulari a sistema aperto richieste dalle rinnovate linee guida per gli appalti. L'accreditamento per la sicurezza informatica e la conformità al Regolamento Internazionale sul Traffico di Armi (ITAR) rimangono barriere sostanziali all'ingresso.
AR e VR nei leader del settore della difesa
Microsoft Corporation
BAE Systems plc
Lockheed Martin Corporation
CAE Inc.
Gruppo Thales
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Anduril e Meta hanno stretto una partnership per sviluppare prodotti XR integrati per applicazioni militari. Questi prodotti mirano a migliorare la percezione del campo di battaglia e a fornire un controllo intuitivo dei sistemi autonomi al personale militare.
- Marzo 2025: Moviynt, sussidiaria di Vuzix, ottiene l'impegno di Airbus Helicopters per l'implementazione di soluzioni di occhiali intelligenti nei siti di distribuzione del Nord America.
- Maggio 2024: Sigma Defense Systems si è aggiudicata un ordine da 4.7 milioni di dollari per sviluppare un ecosistema di addestramento all'intelligence basato sulla realtà virtuale per l'esercito statunitense.
Ambito del rapporto sul mercato globale AR e VR nella difesa
| Hardware |
| Software e servizi |
| Display montati sulla testa (HMD) |
| Head-Up Display (HUD) |
| Occhiali intelligenti |
| Simulatori/pod VR |
| Palmari e tablet |
| Formazione e simulazione |
| Manutenzione, riparazione e revisione (MRO) |
| Consapevolezza della situazione e gestione del campo di battaglia |
| Pianificazione e prove della missione |
| Formazione medica e riabilitazione |
| Progettazione e prototipazione |
| Army |
| Air Force |
| Marina e Corpo dei Marines |
| Forze per operazioni speciali |
| Sicurezza nazionale e forze dell'ordine |
| Augmented Reality (AR) |
| Realtà virtuale (VR) |
| Mixed Reality (MR) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Hardware | ||
| Software e servizi | |||
| Per tipo di dispositivo | Display montati sulla testa (HMD) | ||
| Head-Up Display (HUD) | |||
| Occhiali intelligenti | |||
| Simulatori/pod VR | |||
| Palmari e tablet | |||
| Per Applicazione | Formazione e simulazione | ||
| Manutenzione, riparazione e revisione (MRO) | |||
| Consapevolezza della situazione e gestione del campo di battaglia | |||
| Pianificazione e prove della missione | |||
| Formazione medica e riabilitazione | |||
| Progettazione e prototipazione | |||
| Per utente finale | Army | ||
| Air Force | |||
| Marina e Corpo dei Marines | |||
| Forze per operazioni speciali | |||
| Sicurezza nazionale e forze dell'ordine | |||
| Per tecnologia | Augmented Reality (AR) | ||
| Realtà virtuale (VR) | |||
| Mixed Reality (MR) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà ampio il settore della difesa AR VR nel 2025 e quale tasso di crescita è previsto fino al 2030?
La spesa raggiungerà 1.68 miliardi di dollari nel 2025 e si prevede che aumenterà a un CAGR del 20.9%, raggiungendo i 4.34 miliardi di dollari entro il 2030.
Quale applicazione rappresenta la quota maggiore dell'attuale spesa per la difesa XR?
La formazione e la simulazione rappresentano il 56.47% dei ricavi del 2024 grazie ai comprovati risparmi su munizioni, carburante e usura delle risorse.
Quale categoria di dispositivi è quella più ampiamente adottata dalle forze armate oggi?
Gli occhiali intelligenti hanno conquistato il 42.45% delle vendite del 2024 perché il loro peso leggero e il design a mani libere li rendono adatti alle attività sul campo.
Quale corpo delle forze armate investe di più nelle tecnologie immersive?
Le forze aeree sono in testa con il 40.32% della spesa del 2024, sfruttando cabine di pilotaggio a realtà mista e visori per la manutenzione.
Perché il Nord America è considerato la principale regione per gli acquirenti?
Un bilancio della difesa superiore a 800 miliardi di dollari e programmi come l'IVAS attribuiranno al Nord America il 42.74% delle spese globali del 2024.
In che modo il 5G e l'edge computing stanno cambiando l'adozione della realtà aumentata sul campo di battaglia?
Le reti private a bassa latenza ora supportano la formazione distribuita e in tempo reale e la pianificazione delle missioni tra unità disperse.
Qual è ancora il principale ostacolo alla diffusione su larga scala di visori rugged?
Gli elevati costi iniziali e del ciclo di vita, che comprendono hardware, sicurezza informatica e aggiornamenti tecnologici periodici, rallentano ancora l'adozione, soprattutto per le forze più piccole.


