

Dimensioni e quota del mercato degli erbicidi acquatici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.05 miliardo di dollari |
| Dimensione del mercato (2031) | 1.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.00% CAGR |
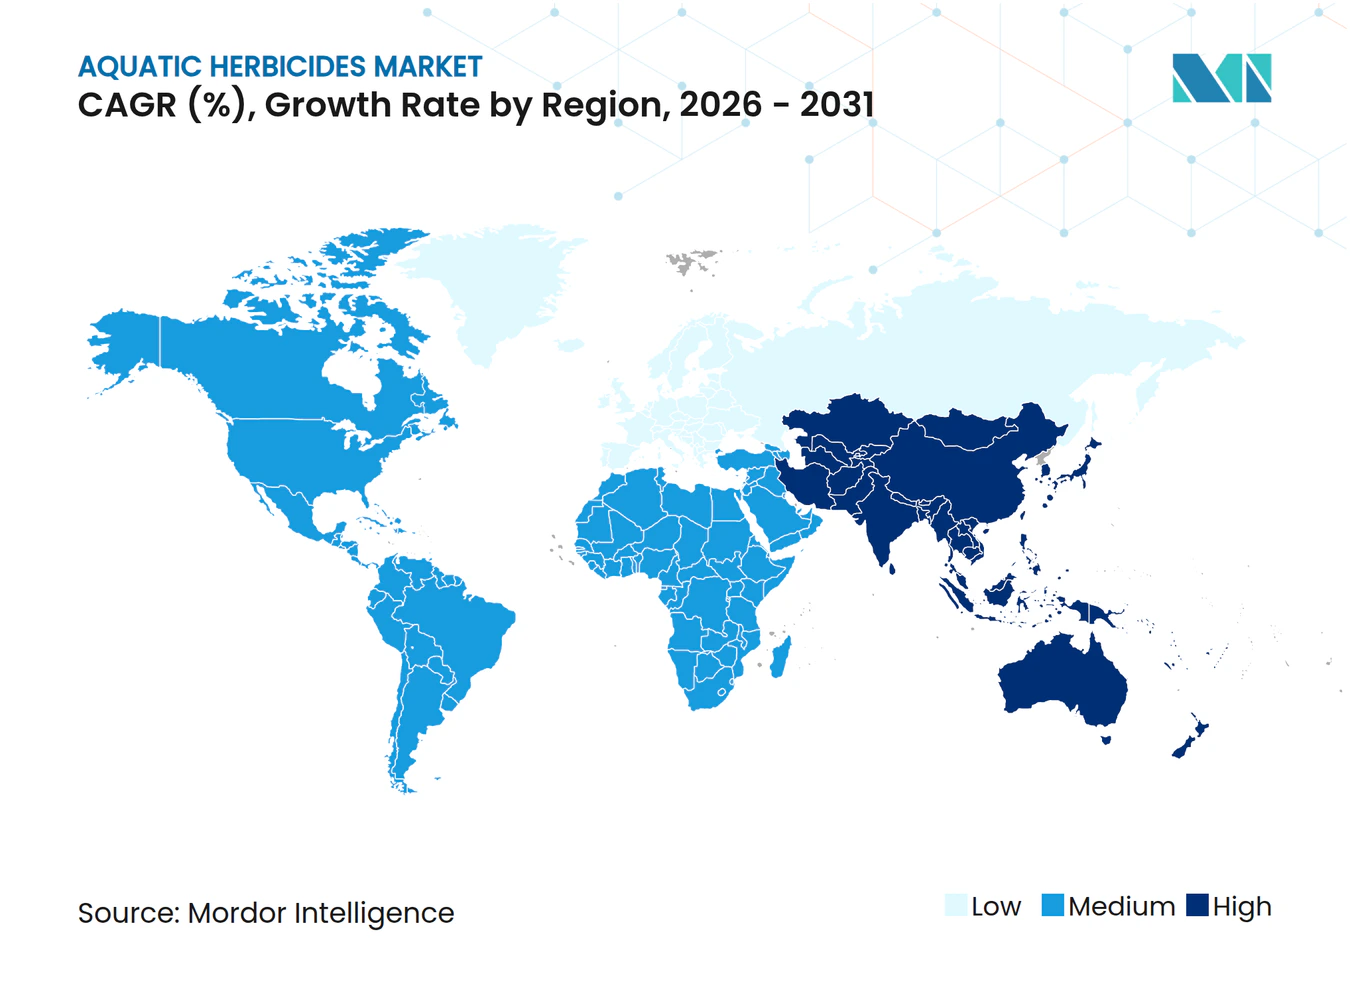
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
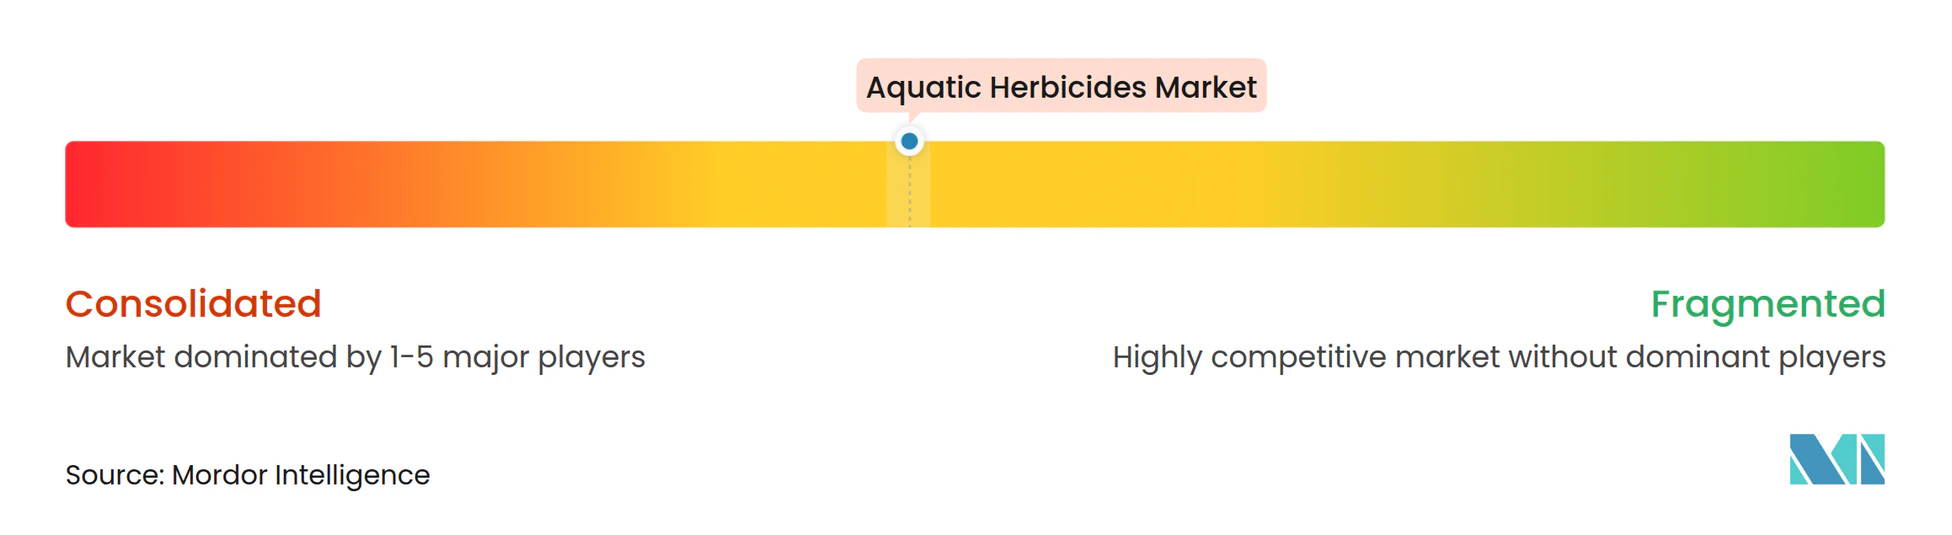
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli erbicidi acquatici di Mordor Intelligence
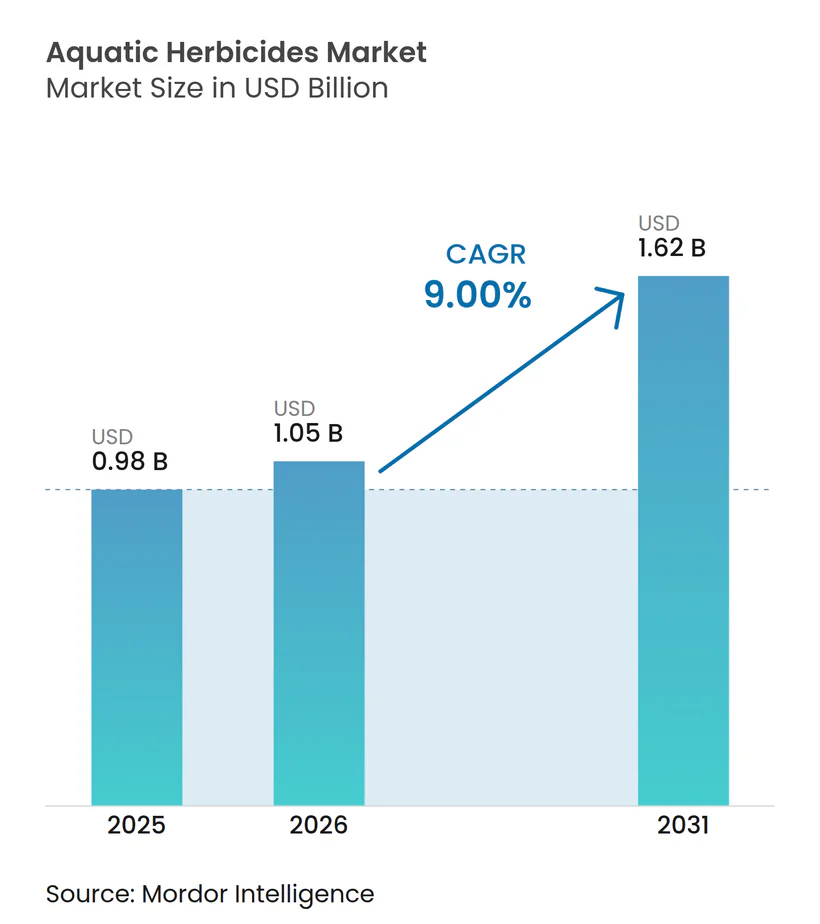
Si prevede che il mercato degli erbicidi acquatici crescerà da 0.98 miliardi di dollari nel 2025 a 1.05 miliardi di dollari nel 2026, per poi raggiungere 1.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9% dal 2026 al 2031. Questa crescita è trainata dalla crescente diffusione di erbe infestanti invasive nei bacini idroelettrici, dall'espansione delle aree destinate all'acquacoltura nella regione Asia-Pacifico e dalle procedure di approvazione accelerate per i principi attivi a rischio ridotto. Le aziende di servizi idrici e i consorzi di irrigazione prediligono i metodi di controllo chimico, poiché la raccolta meccanica richiede ingenti investimenti e manodopera. I produttori stanno introducendo granuli a rilascio controllato e vettori chelanti, che non solo ne aumentano l'efficacia, ma sono anche conformi alle rigorose normative tossicologiche, consentendo loro di applicare prezzi più elevati. Parallelamente, i progressi nella batimetria digitale e nell'irrorazione assistita da droni stanno riducendo i costi di trattamento per ettaro e consentendo iniezioni sommerse in bacini più profondi. Con l'aumento della produzione di glifosato e diquat da parte dei fornitori di farmaci generici, la concorrenza si intensifica, spingendo le aziende innovative a distinguersi con nuove modalità di azione, modelli di business incentrati sui servizi e parametri di valutazione focalizzati sull'ecosistema.
Punti chiave del rapporto
- Per tipologia di prodotto, il glifosato ha conquistato la quota di mercato maggiore, pari al 42.5%, nel settore degli erbicidi acquatici nel 2025, mentre si prevede che l'imazamox registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'11.2%, dal 2026 al 2031.
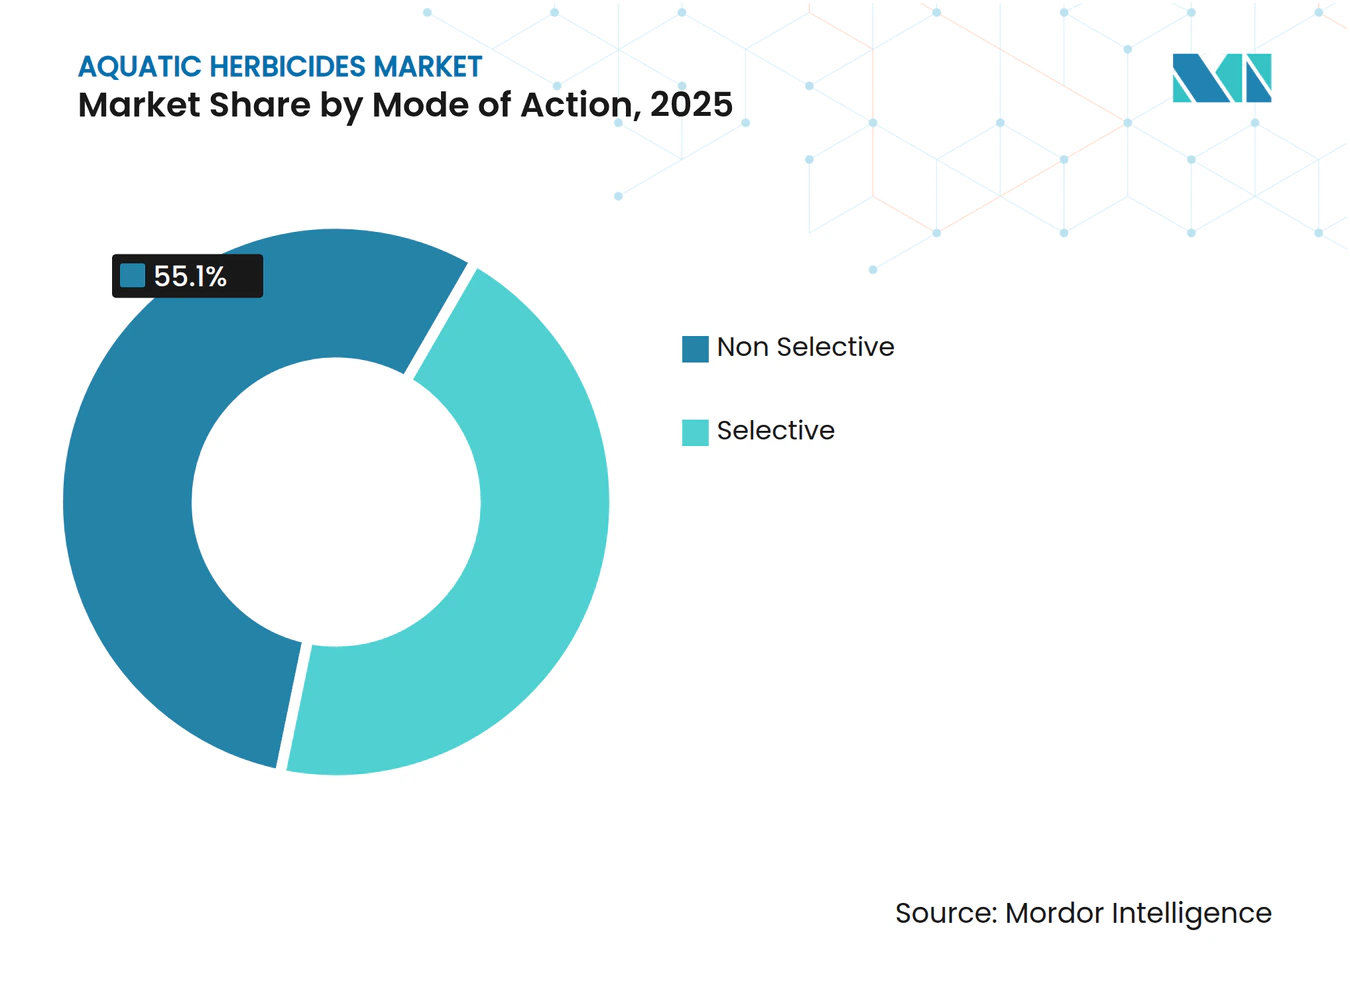
- In base al meccanismo d'azione, i principi attivi non selettivi detenevano la quota di mercato maggiore, pari al 55.1%, per gli erbicidi acquatici nel 2025, mentre si prevede che i principi attivi selettivi registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.4%, dal 2026 al 2031.
- In base al metodo di applicazione, il trattamento fogliare deteneva la quota di mercato maggiore, pari al 47%, per gli erbicidi acquatici nel 2025, e si prevede che l'iniezione sommersa registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.5%, dal 2026 al 2031.
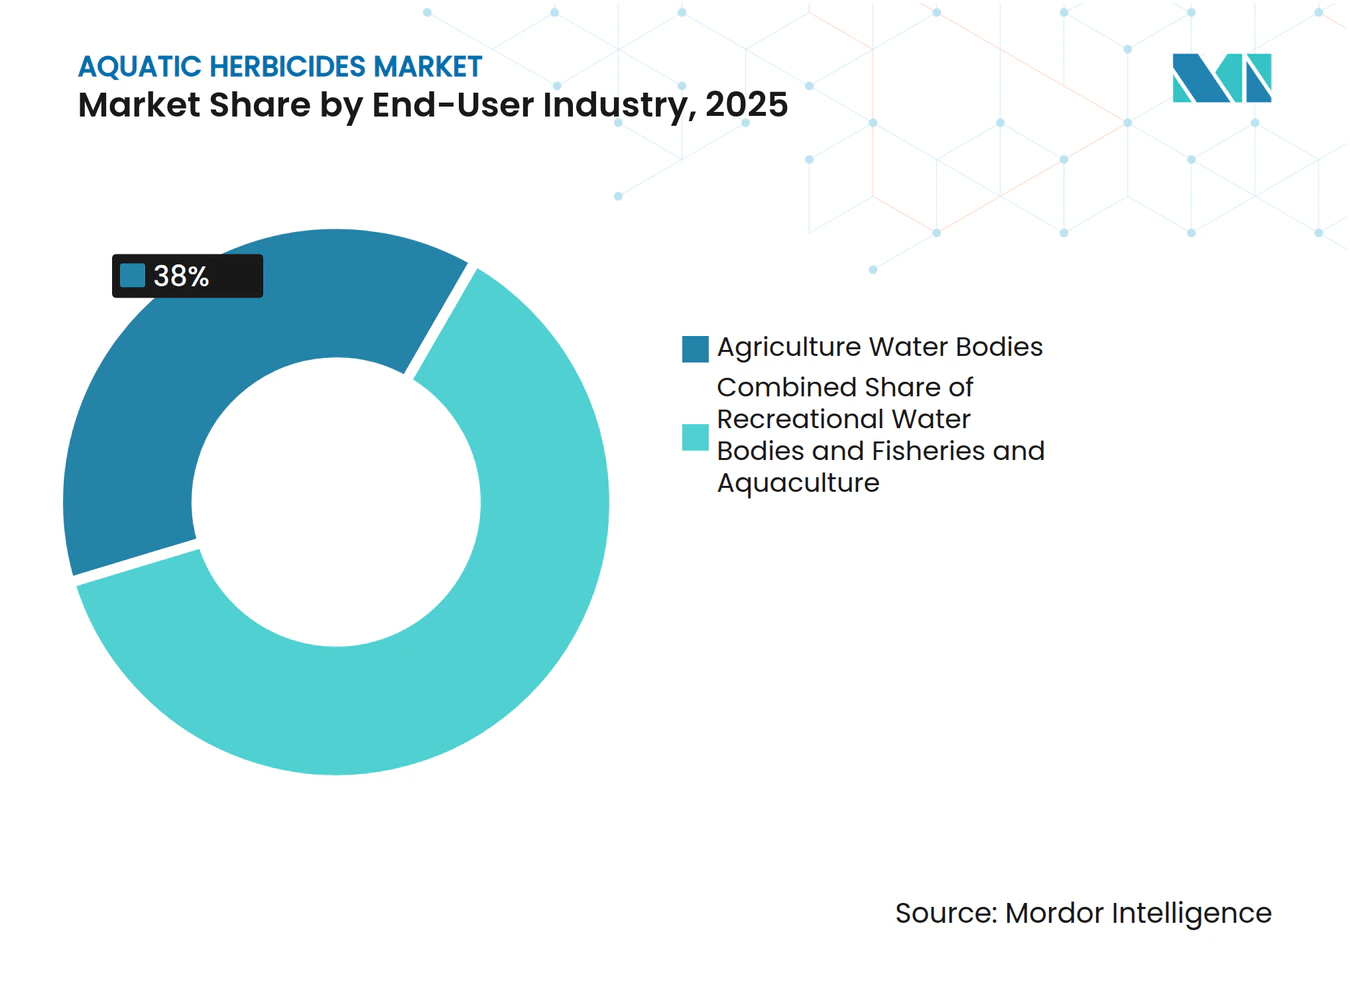
- Per settore di utilizzo finale, i corpi idrici agricoli rappresentavano la quota di mercato maggiore, pari al 38%, degli erbicidi acquatici nel 2025, mentre il segmento della pesca e dell'acquacoltura è destinato a crescere al tasso annuo composto (CAGR) più rapido, pari al 9.8%, dal 2026 al 2031.
- Per tipologia di formulazione, nel 2025 i concentrati liquidi detenevano la quota di mercato maggiore, pari al 46%, per gli erbicidi acquatici, mentre si prevede che le formulazioni granulari/pelletizzate registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.1%, dal 2026 al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva la quota di mercato maggiore, pari al 35%, per gli erbicidi acquatici, mentre si prevede che il mercato dell'Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.5%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli erbicidi acquatici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di piante infestanti invasive nei bacini idroelettrici | + 1.8% | Diffusione globale, con particolare incidenza nell'Africa subsahariana, nell'Asia meridionale e in Sud America. | Medio termine (2-4 anni) |
| Procedure di autorizzazione più rapide per i principi attivi a rischio ridotto | + 1.5% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ecoturismo e finanziamenti per l'economia blu per il ripristino dei laghi. | + 1.2% | Nord America ed Europa, primi progressi nelle zone costiere del Sud-est asiatico. | Medio termine (2-4 anni) |
| L'espansione delle superfici destinate all'acquacoltura sta alimentando la domanda. | + 2.0% | Attività principali nella regione Asia-Pacifico, con un focus secondario su Sud America e Medio Oriente. | A lungo termine (≥ 4 anni) |
| Batimetria digitale e irrorazione con droni per ridurre i costi | + 1.3% | Nord America ed Europa, progetti pilota in Cina e Australia | A breve termine (≤ 2 anni) |
| Vettori chelanti di origine biologica che migliorano l'efficacia degli erbicidi a base di rame. | + 1.0% | Centri globali di ricerca e sviluppo in Nord America ed Europa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di piante infestanti invasive nei bacini idroelettrici.
Nelle regioni emergenti, le macrofite invasive ostruiscono le prese d'acqua delle turbine e riducono la capacità degli impianti idroelettrici. Ad esempio, le distese di giacinto d'acqua hanno causato notevoli problemi operativi, spingendo all'adozione di programmi di diserbo continuo e alla rimozione meccanica. Le iniziative di finanziamento federali evidenziano la crescente consapevolezza della minaccia che le specie invasive rappresentano per la produzione di energia e per le attività ricreative. Gli operatori stanno passando da misure reattive a strategie proattive, come la mappatura dell'intero bacino, la sorveglianza per l'individuazione precoce e i trattamenti erbicidi su tutto il lago. Questo cambiamento sta alimentando la domanda di soluzioni chimiche efficienti e sistemi di erogazione di precisione.
Procedure di autorizzazione più rapide per i principi attivi a rischio ridotto
Nel 2024, l'Agenzia per la protezione ambientale degli Stati Uniti (EPA) ha approvato il glufosinato-P per l'uso acquatico, segnando la prima opzione di acido fosfinico per i trattamenti sommersi [1] Fonte: United States Environmental Protection Agency, “Glufosinate-P Registration for Aquatic Use,” epa.gov . FMC Corporation intende introdurre Dodhylex nel 2026. La modellazione armonizzata dell'esposizione e gli endpoint tossicologici in Europa e Nord America stanno accelerando le approvazioni, a vantaggio delle molecole con tossicità selettiva e rapida degradazione. Questi progressi stanno promuovendo l'innovazione e al contempo aumentando la concorrenza nei segmenti di mercato premium e sensibili alla conformità, dove l'adesione a normative rigorose è fondamentale per l'ingresso e la sostenibilità sul mercato.
Ecoturismo e finanziamenti per l'economia blu per il ripristino del lago.
La National Oceanic and Atmospheric Administration (NOAA) ha stanziato ingenti fondi per il ripristino degli habitat acquatici nel biennio 2024-2025. Questi includono 20 milioni di dollari per progetti a livello comunitario e fino a 100 milioni di dollari per iniziative di ripristino degli habitat su larga scala, volte a sostenere il recupero degli ecosistemi e a migliorare la qualità dell'acqua. In Europa, il progetto EUROLakes utilizza sensori in tempo reale, modelli predittivi e dosaggi di precisione per proteggere la qualità dell'acqua, essenziale per il turismo. Questi programmi pongono l'accento su parametri come la trasparenza, l'ossigeno disciolto e la biodiversità, incoraggiando i fornitori di erbicidi a rispettare gli standard ecologici.
L'espansione delle superfici destinate all'acquacoltura sta trainando la domanda.
Secondo la FAO (Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura), la produzione globale di acquacoltura ha raggiunto i 94.4 milioni di tonnellate nel 2022, a testimonianza della continua crescita degli allevamenti acquatici in tutto il mondo. Questa espansione è stata trainata dalla creazione di nuovi stagni, bacini artificiali e zone di allevamento costiero, in particolare nelle regioni dell'Asia-Pacifico e del Sud America. In queste aree, il controllo della vegetazione è fondamentale per mantenere l'equilibrio dell'ossigeno e prevenire la distruzione dell'habitat. Con l'aumento della superficie destinata all'acquacoltura, gli operatori utilizzano sempre più erbicidi acquatici per gestire la crescita eccessiva delle piante, migliorare la circolazione dell'acqua e supportare densità di allevamento più elevate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosa ri-registrazione tossicologica | -1.2% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Compressione dei prezzi dovuta all'eccesso di offerta di glifosato e diquat generici | -1.5% | Diffusione globale, con particolare intensità nella regione Asia-Pacifico e in Sud America. | A breve termine (≤ 2 anni) |
| Preferenza per la raccolta meccanica nei laghi ricreativi | -0.8% | Nord America ed Europa, nicchia nei mercati emergenti | Medio termine (2-4 anni) |
| Contenzioso avviato da attivisti per ritardare i permessi | -0.6% | Nord America ed Europa, isolate in Australia e Nuova Zelanda. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosa ri-registrazione tossicologica
Nel 2025, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha aggiornato i suoi parametri di riferimento per la vita acquatica, incorporando soglie di tossicità riviste per numerosi principi attivi di pesticidi, sulla base di valutazioni aggiornate del rischio ecologico. Contemporaneamente, l'Autorità europea per la sicurezza alimentare (EFSA) continua ad applicare requisiti rigorosi in materia di perturbazione endocrina e dati ecotossicologici, in conformità con le normative dell'Unione Europea sui pesticidi. Tali normative spesso impongono studi di livello superiore e a lungo termine sulle specie acquatiche. L'evoluzione degli standard normativi ha aumentato i requisiti in termini di dati, allungato i tempi di approvazione e incrementato i costi di conformità per i produttori, creando significative barriere all'ingresso e contribuendo a limitare l'offerta.
Compressione dei prezzi dovuta all'eccesso di offerta di glifosato e diquat generici
L'eccesso di offerta di erbicidi generici ha determinato una significativa compressione dei prezzi nel mercato degli erbicidi acquatici, con un impatto negativo sulla redditività complessiva. Un aumento della capacità produttiva e l'accumulo di scorte hanno portato a un forte calo dei prezzi del glifosato. I rapporti di mercato indicano un calo del 64% dei prezzi globali del glifosato entro l'inizio del 2025 rispetto ai precedenti livelli massimi, dovuto all'eccesso di offerta e alla debole domanda a valle [2] Fonte: Echemi, “Glyphosate Prices Drop by 64%, Major Changes in the Agricultural Input Market,” echemi.com . La maggiore disponibilità di generici a basso costo ha intensificato la concorrenza, costringendo i produttori a operare con margini più ristretti e limitando la ripresa dei prezzi, nonostante la domanda stabile da parte dei settori dell'acquacoltura e della gestione delle acque.
Analisi del segmento
Per tipologia di prodotto: i premi di selettività mantengono l'assorbimento di imazamox
Nel 2025 il glifosato ha generato la maggiore quota di mercato, pari al 42.5%, per gli erbicidi acquatici, mentre si prevede che l'imazamox registrerà il CAGR più rapido, pari all'11.2%, dal 2026 al 2031, indicando un progressivo riallineamento del portafoglio. I dati mostrano che l'imazamox può controllare efficacemente le erbe infestanti acquatiche a dosi sommerse di 500 parti per miliardo e a dosi fogliari di 32 once fluide per acro [3] Fonte: University of Florida IFAS Extension, “Imazamox Efficacy and Application Rates,” edis.ifas.ufl.edu . Gli investitori nel settore dell'acquacoltura si stanno orientando verso l'imazamox, disposti a pagare un premio del 30%-50% rispetto ai principi attivi tradizionali per proteggere i loro pesci e crostacei di alto valore. Mentre il triclopyr e il 2,4-D soddisfano esigenze specifiche per le rive boscose, il diquat sta subendo pressioni sui margini a causa dell'afflusso di alternative generiche.
Guardando al futuro, i formulisti stanno combinando sempre più spesso principi attivi a rischio ridotto con coadiuvanti, migliorando l'efficienza di assorbimento ed estendendo le finestre di applicazione ambientale. Con l'aumento della domanda di molecole selettive, i distributori stanno riorganizzando le proprie scorte per soddisfare le tolleranze di residui sempre più stringenti. Il prossimo lancio di Dodhylex da parte di FMC Corporation nel 2026, una nuova molecola con un meccanismo d'azione innovativo, è destinato a sfidare il dominio del glifosato sul mercato. In sintesi, il mercato degli erbicidi acquatici sta gradualmente spostando la sua attenzione dal volume al valore, ponendo l'accento su principi attivi ad alta selettività.
In base al meccanismo d'azione: la domanda di acquacoltura sposta il mix verso la chimica selettiva
Nel 2025, gli erbicidi non selettivi hanno mantenuto la quota di mercato maggiore, pari al 55.1%, nel settore degli erbicidi acquatici. Tuttavia, le formulazioni selettive registreranno la crescita più rapida, con un CAGR del 9.4% dal 2026 al 2031. Le opzioni selettive sono particolarmente adatte ai sistemi integrati di risicoltura, piscicoltura e coltivazione di ortaggi in Bangladesh, dove gli agricoltori devono proteggere sia le piantine di riso che il bestiame. I sistemi normativi nordamericani premiano la selettività con la designazione di "Rischio Ridotto", accelerando l'approvazione delle etichette e riducendo i tempi di ingresso sul mercato.
Al contrario, in Sud America, i consorzi idroelettrici e di irrigazione continuano a privilegiare gli erbicidi non selettivi. Il loro obiettivo è ottimizzare la capacità di trasporto riducendo al minimo i costi per ettaro. Per far fronte alle dinamiche di mercato in continua evoluzione, i fornitori stanno introducendo programmi di applicazione frazionata. Questi combinano un'applicazione ad azione rapida non selettiva a basso dosaggio con una successiva applicazione selettiva, trovando un equilibrio tra efficacia, costi e considerazioni ecologiche. Tali innovative strategie ibride garantiscono che, mentre il mercato degli erbicidi acquatici amplia la sua offerta di prodotti selettivi, la chimica non selettiva rimanga rilevante.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al metodo di applicazione: l'iniezione sommersa trae vantaggio dalla mappatura di precisione
Nel 2025, l'irrorazione fogliare ha rappresentato la quota di mercato maggiore, pari al 47%, nel settore degli erbicidi acquatici. Il mercato dell'iniezione sommersa è destinato a registrare la crescita annua composta (CAGR) più rapida, pari al 10.5%, dal 2026 al 2031, grazie all'adozione, da parte dei bacini idrici profondi, di piani di trattamento basati sulla batimetria. L'Università della Florida Extension fornisce consulenza per la realizzazione di sistemi di tubi flessibili zavorrati, progettati per mantenere il contatto dell'erbicida con la vegetazione sommersa per periodi più lunghi. Questo approccio migliora l'efficienza di assorbimento dell'erbicida e riduce la necessità di frequenti riapplicazioni.
Le piattaforme con droni stanno estendendo il loro raggio d'azione ai laghi con sponde ripide, consentendo un microdosaggio preciso nel rispetto delle zone cuscinetto in prossimità delle prese d'acqua potabile. I fornitori stanno sempre più spesso abbinando la vendita di erbicidi a servizi di dati avanzati, che includono mappe di densità delle infestanti e documentazione di conformità per ottimizzare le operazioni. Con la continua diffusione di queste soluzioni integrate, si prevede una crescita significativa dell'adozione di metodi di iniezione sommersa. Tuttavia, le tecniche fogliari rimarranno indispensabili per la gestione efficace delle infestanti emergenti e per le applicazioni di abbassamento del livello dell'acqua, garantendo un controllo completo delle infestanti in diversi ambienti acquatici.
Per settore di utilizzo finale: la pesca e l'acquacoltura si espandono rapidamente.
Nel 2025, le acque destinate all'agricoltura rappresentavano la quota di mercato maggiore, pari al 38%, per gli erbicidi acquatici, grazie alla vasta estensione dei sistemi di irrigazione in Asia-Pacifico e Nord America. Tuttavia, la pesca e l'acquacoltura mostrano la crescita annua composta (CAGR) più rapida, pari al 9.8% dal 2026 al 2031, trainata dagli allevamenti intensivi di gamberi e tilapia che ora forniscono la maggior parte del volume globale. L'adozione di prodotti chimici selettivi in questo settore è rapida perché le soglie di residui possono determinare l'ammissibilità all'esportazione.
Sebbene il settore ricreativo cresca lentamente, la sua fedeltà si orienta verso formulazioni a basso rischio o a basso odore, che contribuiscono a preservare il valore degli immobili e sono in linea con le preferenze ambientali. Gli operatori idroelettrici, che puntano a una rapida riduzione della biomassa per garantire l'efficienza delle turbine e prevenire interruzioni operative, mantengono una domanda costante di prodotti ad ampio spettro. Inoltre, la crescente domanda globale di proteine e la maggiore attenzione alla certificazione ecologica stanno spingendo l'industria degli erbicidi acquatici verso soluzioni innovative che bilancino l'efficacia con la sicurezza degli ecosistemi acquatici, garantendo la conformità agli standard ambientali e alle esigenze del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formulazione: i granuli a rilascio controllato accelerano
Nel 2025, i concentrati liquidi hanno mantenuto la quota di mercato maggiore, pari al 46%, per gli erbicidi acquatici, apprezzati per la facilità di stoccaggio e la compatibilità con le attrezzature preesistenti. Il mercato dei granuli/pelletizzati registrerà la crescita annua composta (CAGR) più rapida, pari al 12.1%, dal 2026 al 2031, grazie ai vettori di origine biologica come le nanoparticelle di lignina, che garantiscono un rilascio prolungato e una ridotta lisciviazione. L'incapsulamento, inoltre, minimizza i picchi di concentrazione in acqua, una caratteristica molto apprezzata dagli enti regolatori e dalle parti interessate che si occupano delle aree lacustri, particolarmente sensibili all'impatto ambientale dei residui.
Queste formulazioni offrono periodi di attività prolungati e una frequenza di applicazione ridotta, particolarmente utili in aree remote dove i trattamenti ripetuti risultano logisticamente impegnativi. I concentrati idrosolubili e i concentrati emulsionabili sono adatti ad applicazioni specializzate in cui è richiesta una rapida dissoluzione o una maggiore penetrazione, mentre le formulazioni in compresse e bricchette compresse offrono un dosaggio pratico per applicazioni su piccola scala. Lo sviluppo di vettori polimerici biodegradabili sta migliorando le prestazioni delle formulazioni granulari, affrontando al contempo i problemi di persistenza ambientale che storicamente ne hanno limitato l'adozione in ambienti acquatici sensibili.
Analisi geografica
Mercato degli erbicidi acquatici in Nord America
Nel 2025, il Nord America deteneva la quota di mercato maggiore, pari al 35%, nel settore degli erbicidi acquatici, grazie a solidi quadri normativi e iniziative di finanziamento pubblico. La Great Lakes Restoration Initiative ha visto investimenti cumulativi superiori a 4 miliardi di dollari, con ulteriori finanziamenti previsti dalla Bipartisan Infrastructure Law per il ripristino degli ecosistemi. I programmi a livello statale contribuiscono ulteriormente a sostenere la domanda. Inoltre, l'approvazione da parte dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) di nuovi principi attivi erbicidi, come il florpyrauxifen-benzil, riflette una tendenza verso sostanze chimiche più selettive e rispettose dell'ambiente.
Mercato degli erbicidi acquatici nella regione Asia-Pacifico
Dal 2026 al 2031, si prevede che la regione Asia-Pacifico registrerà la crescita più rapida nel mercato degli erbicidi acquatici, con un CAGR del 9.5%. Questa crescita è attribuita all'espansione dell'acquacoltura e delle infrastrutture idriche. Secondo la FAO (Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura), l'Asia rappresenta oltre l'85% della produzione globale di acquacoltura, con contributi significativi da parte di Cina, India, Indonesia e Vietnam. La diffusione di piante acquatiche invasive, come il giacinto d'acqua, ha un impatto negativo sulla produttività, aumentando la dipendenza dagli erbicidi. Inoltre, la forte produzione interna cinese di glifosato e diquat migliora la competitività in termini di costi, sebbene la frammentazione normativa nella regione rappresenti una sfida per gli operatori di mercato più piccoli.
Mercato degli erbicidi acquatici in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa presentano dinamiche di mercato diverse, influenzate da tendenze normative e di investimento. In Europa, l'Autorità europea per la sicurezza alimentare (EFSA) impone rigidi protocolli di approvazione dei pesticidi, comprese le valutazioni relative alla perturbazione endocrina, che possono ritardare la commercializzazione di nuovi principi attivi. In Brasile, le pratiche di gestione delle infestanti acquatiche variano a seconda dell'applicazione. Gli erbicidi chimici sono comunemente utilizzati nei canali di irrigazione, mentre la rimozione meccanica è preferita nelle aree ambientalmente sensibili. In Africa e Medio Oriente, i crescenti investimenti nell'energia idroelettrica e nelle infrastrutture idriche, sostenuti da istituzioni come la Banca Mondiale, stanno promuovendo l'adozione di approcci integrati di gestione della vegetazione acquatica che combinano erbicidi e sistemi di monitoraggio.
Panorama competitivo
Nel 2025, il mercato risulta moderatamente concentrato, con cinque principali operatori: Syngenta AG, BASF SE, UPL Limited, Corteva Inc. e Nufarm Limited. SePRO Corporation, sfruttando lo status di rischio ridotto del florpirauxifen-benzil, si è assicurata contratti pluriennali con aziende di servizi pubblici e agenzie di conservazione, rafforzando la propria posizione sul mercato. FMC Corporation si sta preparando a introdurre la sua formulazione chimica Dodhylex nel 2026, a dimostrazione di una strategia mirata a nicchie protette da brevetti che offrono vantaggi nella gestione della resistenza e rispondono alle esigenze di un mercato in continua evoluzione.
I produttori di farmaci generici cinesi e indonesiani, tra cui Hebang Biotech, Rainbow Agro e Yonon, stanno investendo ingenti somme nella produzione di glifosato e diquat. Questi sforzi stanno abbassando i prezzi minimi globali, creando una pressione competitiva che spinge le aziende innovative a concentrarsi su tecnologie di formulazione avanzate, servizi di gestione responsabile e piattaforme di monitoraggio digitale per mantenere le proprie posizioni di mercato. Gli investimenti in ricerca e sviluppo si stanno sempre più orientando verso vettori di origine biologica, con studi sottoposti a revisione paritaria sull'incapsulamento di nanoparticelle di lignina che aprono la strada a un rilancio di alta qualità di principi attivi tradizionali, offrendo prestazioni migliorate e vantaggi in termini di sostenibilità.
Gli specialisti regionali si stanno differenziando offrendo pacchetti di erbicidi abbinati a competenze locali e team di pronto intervento, che consentono loro di affrontare efficacemente le specifiche sfide regionali. Questo approccio sta prendendo piede tra le associazioni di gestione di laghi di medie dimensioni, che privilegiano l'agilità e le soluzioni personalizzate rispetto alla notorietà del marchio. Le partnership tecnologiche stanno trasformando l'offerta di servizi e l'efficienza operativa. Ad esempio, un contratto con il Corpo degli Ingegneri dell'Esercito degli Stati Uniti evidenzia il valore delle piattaforme sommerse guidate dal GPS, che semplificano i flussi di lavoro integrando scansioni batimetriche, registri di applicazione e audit di efficacia post-trattamento. Questi strumenti avanzati migliorano la precisione e l'efficacia nelle applicazioni acquatiche.
Leader del settore degli erbicidi acquatici
Syngenta AG
BASF SE
UPL limitato
Nufarm limitata
Corteva Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: SePRO Corporation ha acquisito Earth Science Laboratories per ampliare il proprio portafoglio nel trattamento delle acque e nella gestione degli ecosistemi acquatici, rafforzando le soluzioni per il controllo delle erbe infestanti, delle alghe e per il miglioramento della qualità dell'acqua in laghi e bacini idrici.
- Dicembre 2022: FMC Corporation ha avviato una collaborazione strategica con Micropep Technology per esplorare le applicazioni acquatiche delle sue tecnologie erbicidi, concentrandosi sul controllo sostenibile delle infestanti nei sistemi agricoli ad alta intensità idrica.
- Luglio 2021: BASF SE Canada ha lanciato l'erbicida Habitat Aqua, specificamente approvato per l'uso in ambienti acquatici, mirato al controllo di specie invasive come canne di palude e poligoni in laghi, fiumi e zone umide.
Ambito del rapporto sul mercato globale degli erbicidi acquatici
Gli erbicidi acquatici controllano le piante acquatiche indesiderate, le alghe e le erbe infestanti invasive in corpi idrici come laghi, stagni, fiumi e canali. Mantengono la qualità dell'acqua, supportano gli ecosistemi e garantiscono un uso efficiente dell'acqua per l'irrigazione, l'acquacoltura e le attività ricreative. Il rapporto sul mercato degli erbicidi acquatici è segmentato per tipo di prodotto (glifosato, 2,4-d, imazamox, imazapyr, triclopyr e diquat), per meccanismo d'azione (erbicidi selettivi ed erbicidi non selettivi), per metodo di applicazione (applicazione fogliare e applicazione sommersa), per settore di utilizzo finale (corpi idrici agricoli, corpi idrici ricreativi, pesca e acquacoltura), per formulazione (concentrati liquidi, granulari/pellet, compresse/pastiglie, polveri idrosolubili e concentrati emulsionabili) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Il glifosato |
| 2,4-D |
| imazamox |
| Imazapir |
| triclopir |
| Diquat |
| Erbicidi selettivi |
| Erbicidi non selettivi |
| Applicazione fogliare |
| Iniezione sommersa |
| Corpi idrici agricoli |
| specchi d'acqua ricreativi |
| Pesca e acquacoltura |
| Concentrati liquidi |
| Granulare/Pelletizzato |
| Compresse/Bricchette compresse |
| Concentrati solubili in acqua |
| Concentrati emulsionabili |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Il glifosato | |
| 2,4-D | ||
| imazamox | ||
| Imazapir | ||
| triclopir | ||
| Diquat | ||
| Per modalità di azione | Erbicidi selettivi | |
| Erbicidi non selettivi | ||
| Per metodo di applicazione | Applicazione fogliare | |
| Iniezione sommersa | ||
| Per settore degli utenti finali | Corpi idrici agricoli | |
| specchi d'acqua ricreativi | ||
| Pesca e acquacoltura | ||
| Per formulazione | Concentrati liquidi | |
| Granulare/Pelletizzato | ||
| Compresse/Bricchette compresse | ||
| Concentrati solubili in acqua | ||
| Concentrati emulsionabili | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa per gli erbicidi acquatici entro il 2031?
Si prevede che il mercato degli erbicidi acquatici raggiungerà un valore di 1.62 miliardi di dollari entro il 2031, rispetto agli 1.05 miliardi di dollari del 2026.
Quale tipologia di prodotto genera attualmente il maggior fatturato a livello globale?
Nel 2025 il glifosato ha mantenuto la maggiore quota di mercato degli erbicidi acquatici, pari al 42.5%, grazie alla sua ampia efficacia e al basso costo.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che l'imazamox registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari all'11.2%, tra le diverse tipologie di prodotto dal 2026 al 2031, grazie alle esigenze specifiche del settore della pesca e dell'acquacoltura.
Quale regione mostra le maggiori prospettive di crescita futura?
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.5%, tra il 2026 e il 2031, a causa della rapida espansione dell'acquacoltura e della crescente pressione delle piante infestanti invasive nei canali di irrigazione.


