

Dimensioni e quota del mercato globale degli aptameri
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
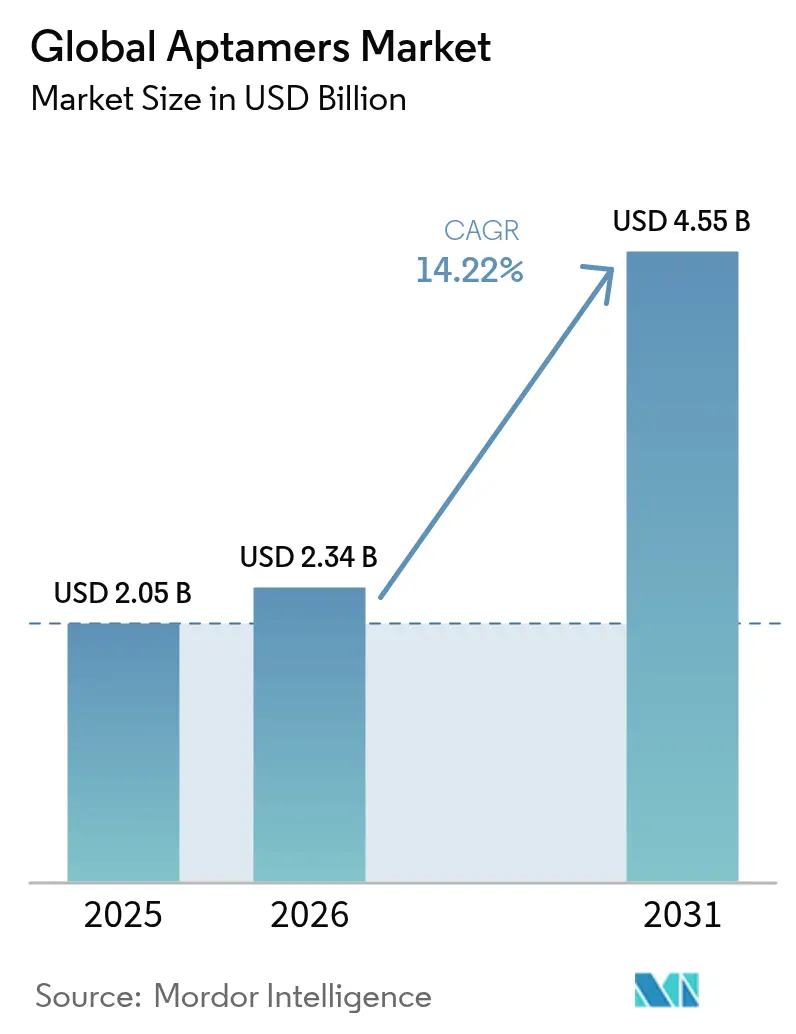
| Dimensione del mercato (2026) | 2.34 miliardo di dollari |
| Dimensione del mercato (2031) | 4.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.22% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
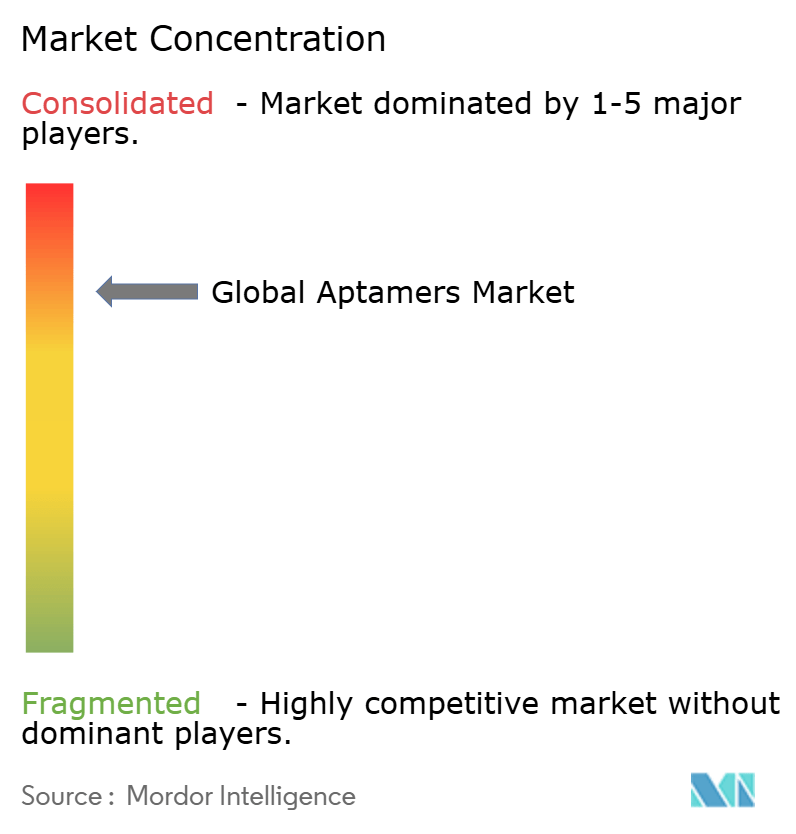
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale degli aptameri di Mordor Intelligence
Il mercato degli aptameri aveva un valore di 2.05 miliardi di dollari nel 2025 e si prevede che crescerà da 2.34 miliardi di dollari nel 2026 a 4.55 miliardi di dollari entro il 2031, con un CAGR del 14.22% durante il periodo di previsione (2026-2031). L'impulso deriva dalla validazione normativa, dalla scoperta accelerata grazie all'intelligenza artificiale e dalla crescente implementazione nella diagnostica di precisione e nelle terapie mirate. Il programma statunitense Public Health Emergency Medical Countermeasures Enterprise ha stanziato 79.5 miliardi di dollari per il periodo 2023-2027, un considerevole fondo che sta stimolando il rapido sviluppo di sensori per agenti patogeni e che avvantaggia direttamente il mercato degli aptameri [1] Fonte: Jing Zhang et al., “Prediction of Aptamer Affinity Using an Artificial Intelligence Approach,” pubs.rsc.org . Progressi come l'approvazione da parte della FDA di IZERVAY per l'atrofia geografica nel 2023 e il debutto nel 2025 di UltraSELEX, che completa la selezione in un unico ciclo, stanno riducendo la percezione del rischio e comprimendo i tempi di sviluppo. Parallelamente a questi fattori, l'automazione microfluidica e la sintesi enzimatica del DNA stanno alleviando i vincoli produttivi, sebbene la capacità di produzione di oligonucleotidi di grado analitico rimanga un collo di bottiglia a breve termine che potrebbe frenare l'espansione nonostante la forte domanda di base.
Punti chiave del rapporto
- Per tipologia di prodotto, gli aptameri del DNA hanno dominato il mercato con una quota del 57.62% nel 2025, mentre gli aptameri dell'RNA sono destinati ad avanzare con un CAGR del 15.22% entro il 2031.
- Per applicazione, la diagnostica ha dominato il 45.90% della quota di mercato degli aptameri nel 2025, mentre si prevede che le applicazioni terapeutiche cresceranno a un CAGR del 15.44% fino al 2031.
- In base alla tecnologia, nel 2025 la SELEX convenzionale ha mantenuto una quota del 49.12% del mercato degli aptameri; la SELEX microfluidica è il segmento in più rapida crescita, con un CAGR del 16.05%.
- Per quanto riguarda l'utente finale, le aziende farmaceutiche e biotecnologiche detenevano una quota del 40.70% del mercato degli aptameri nel 2025 e si prevede che cresceranno a un CAGR del 16.78% entro il 2031.
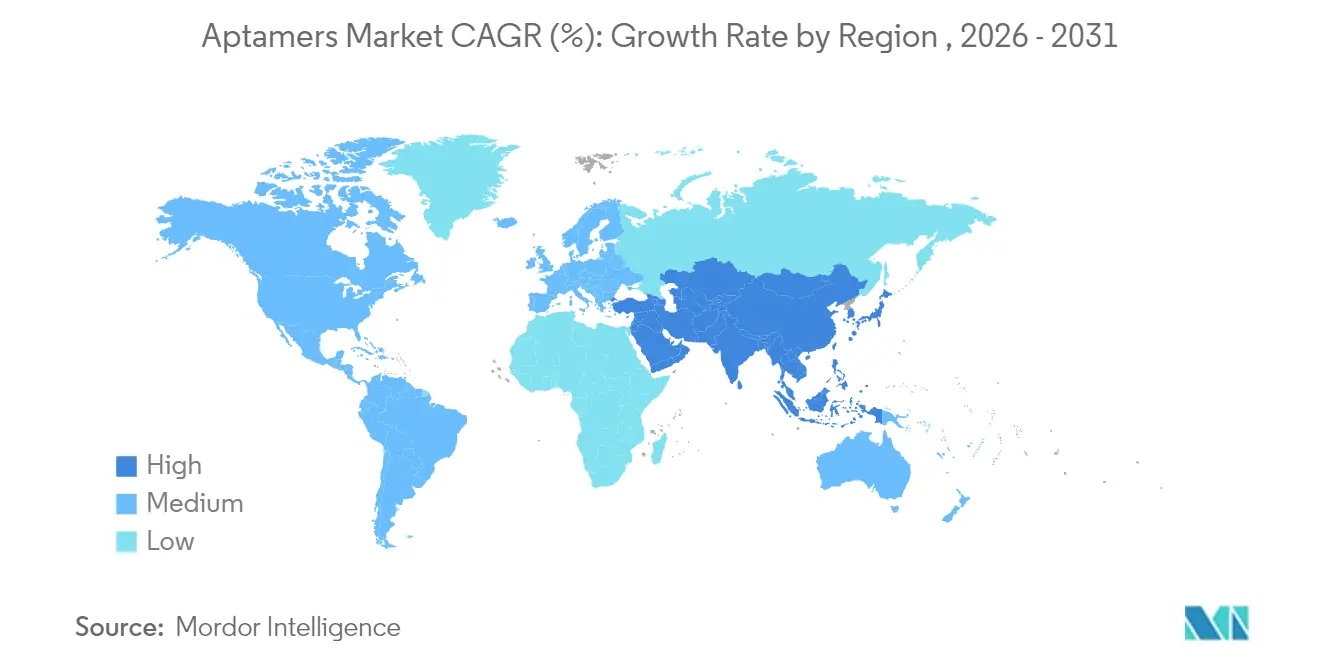
- In termini geografici, il Nord America ha dominato con una quota di mercato degli aptameri del 44.10% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida espansione con un CAGR previsto del 17.28%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aptameri
Scoperta di aptameri in silico accelerata da Gen AI
I modelli di intelligenza artificiale ora prevedono le affinità di legame con una precisione vicina al 90%, riducendo i cicli SELEX convenzionali da mesi a settimane [2] Fonte: Administration for Strategic Preparedness and Response, “Public Health Emergency Medical Countermeasures Enterprise Multiyear Budget: Fiscal Years 2023-2027,” aspr.hhs.gov . UltraSELEX, presentato nel 2025, completa l'identificazione dei candidati in un singolo ciclo di screening, spingendo la produttività della scoperta a livelli senza precedenti. Le piattaforme basate sull'IA hanno raccolto collettivamente più di 2 miliardi di dollari in capitale di rischio nel corso del 2024, convalidando la fiducia commerciale nella selezione guidata da algoritmi. Le aziende che adottano flussi di lavoro potenziati dall'IA segnalano riduzioni dei costi del 60-80% per candidato, un differenziale che sta ridefinendo le barriere competitive. Con il miglioramento dell'economia della scoperta, le aziende più piccole stanno entrando nel mercato degli aptameri, intensificando l'attività di innovazione e collaborazione.
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scoperta di aptameri in silico accelerata da Gen AI | + 2.8% | Globale, con concentrazione in Nord America e Cina | Medio termine (2-4 anni) |
| Crescente domanda di diagnostica ultra sensibile (LoD sub-pico-molare) | + 3.2% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescita di piattaforme mRNA/LNP che consentono la co-formulazione di aptameri di RNA | + 2.1% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Aumento dei finanziamenti per nuovi coniugati bispecifici aptameri-farmaco | + 1.9% | Nord America ed Europa | A lungo termine (≥ 4 anni) |
| L'automazione SELEX mainstream riduce i costi per candidato | + 2.4% | Global | A breve termine (≤ 2 anni) |
| Sovvenzioni governative per la preparazione alla pandemia per sensori rapidi di agenti patogeni | + 1.8% | Nord America ed Europa, mercati APAC selezionati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di diagnostica ultra sensibile (LoD sub-pM)
Gli ambienti point-of-care e i flussi di lavoro di medicina di precisione richiedono test in grado di identificare biomarcatori a livello femtomolare. I sensori basati su aptameri raggiungono abitualmente limiti di rilevamento inferiori a 1 pM, superando di 2-3 ordini di grandezza i test immunoenzimatici. Il COVID-19 ha evidenziato il valore di uno screening rapido e sensibile dei patogeni, catalizzando investimenti sostenuti in formati diagnostici di nuova generazione. Gli aptasensori elettrochimici ora rilevano la troponina cardiaca a 10 pg/mL, consentendo un triage precoce dell'infarto miocardico nei pronto soccorso. L'integrazione con chip microfluidici riduce i volumi di campione a microlitri, un vantaggio fondamentale per gli scenari di test pediatrici e geriatrici. Questi miglioramenti prestazionali rafforzano il posizionamento del mercato degli aptameri rispetto alle tecnologie incentrate sugli anticorpi.
Crescita di piattaforme mRNA/LNP che consentono la co-formulazione di aptameri di RNA
I successi nella vaccinazione a mRNA hanno normalizzato la somministrazione di nanoparticelle lipidiche (LNP), aprendo nuove vie di co-formulazione per gli aptameri a RNA. I costrutti combinati LNP-aptameri dimostrano miglioramenti di 10 volte nell'assorbimento specifico delle cellule rispetto all'mRNA nudo. Le pipeline farmaceutiche mirate all'oncologia e alle malattie epatiche stanno sempre più concedendo in licenza ligandi aptamerici per migliorare la selettività tissutale, come dimostrato da una collaborazione tra AstraZeneca e Aptamer Group annunciata nel 2024. Con la maturazione dei toolkit di formulazione, gli aptameri a RNA passano dall'essere curiosità di ricerca a componenti fondamentali dei farmaci a base di acidi nucleici di nuova generazione.
Aumento dei finanziamenti per nuovi coniugati bispecifici aptameri-farmaco
I costrutti di aptameri bispecifici sfruttano il doppio legame con antigeni tumorali e cellule immunitarie, localizzando potenti citotossine e limitando l'esposizione sistemica. Gli scienziati dell'Università dell'Illinois hanno riportato una riduzione del 40% delle cellule staminali leucemiche con un costrutto di questo tipo nel 2025. Il finanziamento di venture capital per la terapia a base di aptameri ha superato i 500 milioni di dollari nel 2024, con programmi bispecifici che hanno registrato valutazioni premium. La revisione normativa rimane complessa poiché le agenzie valutano sia la specificità del targeting degli aptameri che la sicurezza del payload, tuttavia la decisione IZERVAY della FDA indica un percorso praticabile per gli agenti modificati con nucleotidi. Questi sviluppi accrescono la rilevanza terapeutica del mercato degli aptameri e ampliano le sue collaborazioni strategiche con gli sviluppatori di farmaci oncologici.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boschetti di proprietà intellettuale attorno ai nucleotidi modificati | -1.40% | Globale, in particolare Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella capacità di sintesi degli oligo di grado analitico | -2.10% | Globale, il più acuto in Nord America | A breve termine (≤ 2 anni) |
| Bassa familiarità clinica rispetto agli anticorpi | -1.20% | Globale, variabile a seconda della maturità del sistema sanitario | Medio termine (2-4 anni) |
| Rigorose aspettative FDA CMC per le impurità oligo | -0.80% | Nord America, con ricadute sui mercati globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boschetti di proprietà intellettuale attorno ai nucleotidi modificati
Tra il 130 e il 2 sono stati depositati oltre 2020 brevetti per nucleotidi 2024'-modificati, creando rivendicazioni sovrapposte che complicano le analisi sulla libertà di operare. Gli sviluppatori spesso negoziano complessi accordi di licenza incrociata, un ostacolo costoso per i piccoli entranti e un deterrente all'espansione geografica. L'applicazione delle normative è più rigorosa negli Stati Uniti e in Europa, spingendo alcune aziende a spostare le attività di ricerca e sviluppo in fase iniziale in giurisdizioni con controlli brevettuali più snelli. Le partnership strategiche mitigano il problema, ma possono diluire gli aspetti economici a lungo termine. Finché non emergeranno quadri normativi di licenza di riferimento, l'incertezza sulla proprietà intellettuale continuerà a frenare la crescita del mercato degli aptameri.
Colli di bottiglia nella capacità di sintesi degli oligo di grado analitico
La domanda di oligonucleotidi ad alta purezza derivati da aptameri, antisenso e mRNA supererà l'offerta attuale di circa il 40% entro il 2026. La sintesi in fase solida è in difficoltà a causa della diminuzione dell'efficienza di accoppiamento oltre le sequenze a 50-meri, limitando la produttività. Gli impianti nordamericani detengono la maggior parte della capacità installata, rendendo la regione vulnerabile a shock di approvvigionamento. Gli investimenti dell'industria nella sintesi enzimatica del DNA e nei reattori microfluidici stanno accelerando, ma la produzione su scala commerciale è ancora lontana almeno due anni. La scarsità di risorse a breve termine rischia di ritardare le tempistiche cliniche e di gonfiare i costi nel mercato degli aptameri.
Analisi del segmento
Per tipo di prodotto: gli aptameri del DNA mantengono la leadership mentre le piattaforme RNA accelerano
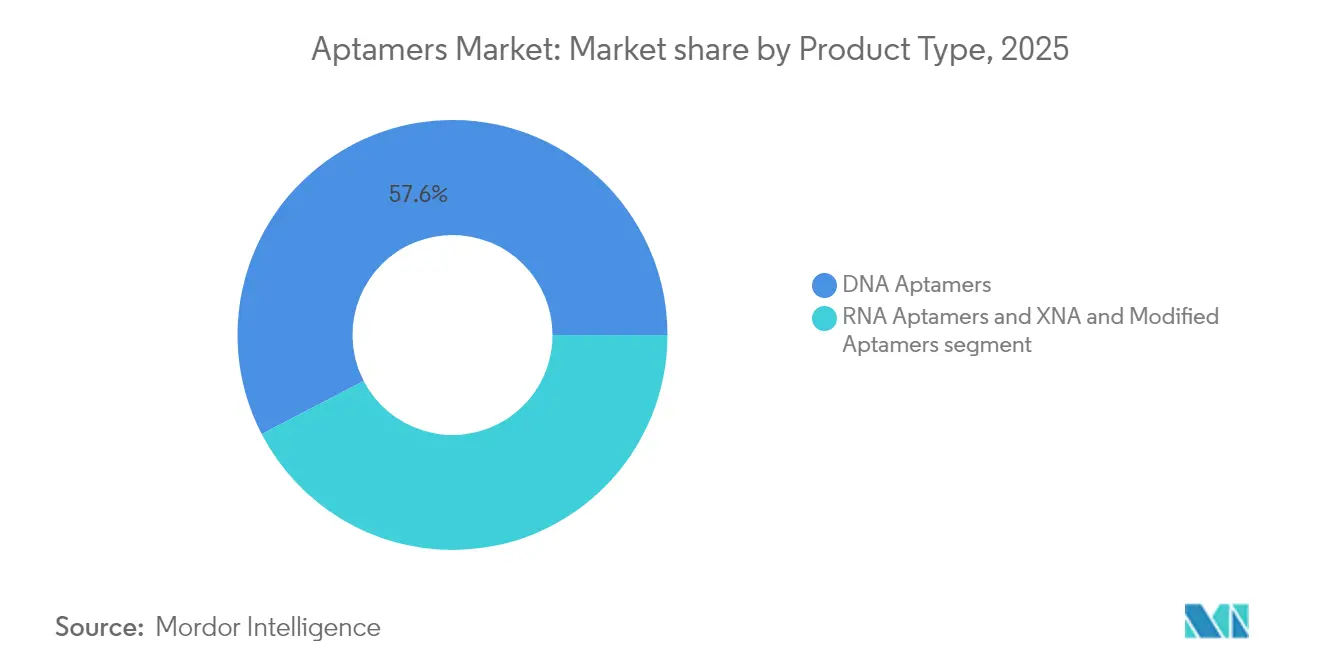
Gli aptameri di DNA rappresentavano il 57.62% della quota di mercato degli aptameri nel 2025, riflettendo la loro superiore stabilità nucleasica e i flussi di lavoro di produzione consolidati. Gli sviluppatori di prodotti diagnostici prediligono gli scaffold di DNA per la loro robustezza a temperatura ambiente, un requisito fondamentale per i test decentralizzati. Le dimensioni del mercato degli aptameri di DNA si sono quindi confermate come la principale fonte di fatturato, sostenuta dalla forte domanda di test cardiaci, per malattie infettive e ambientali.
Si prevede che gli aptameri di RNA cresceranno a un CAGR del 15.22% fino al 2031, grazie ai progressi nella co-formulazione di nanoparticelle lipidiche e mRNA che mitigano le problematiche di stabilità storica. Le forme modificate di XNA raggiungono affinità di legame fino a 100 volte superiori rispetto alle sequenze native, sebbene all'interno di un panorama brevettuale complesso. Le aziende farmaceutiche stanno stipulando accordi di opzione che collegano strutture ricche di milestone per accedere alla proprietà intellettuale degli aptameri di RNA, a dimostrazione della fiducia nella traduzione clinica. Questo slancio diversifica il mix di prodotti e rafforza la concorrenza tecnologica nel mercato degli aptameri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la terapia guadagna slancio oltre i fondamenti diagnostici
Nel 45.90, la diagnostica ha mantenuto una quota del 2025% del mercato degli aptameri, sostenuta dall'implementazione di biosensori ad alta sensibilità in contesti di triage per malattie infettive e cardiologia. I laboratori adottano piattaforme elettrochimiche e FET basate sugli aptameri perché offrono specificità a livello anticorpale senza la dipendenza dalla catena del freddo.
Il settore terapeutico registra l'espansione più rapida, con un CAGR del 15.44%, una traiettoria catalizzata dall'approvazione di IZERVAY nel 2023 e dagli incoraggianti dati di proof-of-concept in ambito oncologico. Si prevede che le dimensioni del mercato degli aptameri per uso terapeutico colmeranno il divario con la diagnostica, man mano che i coniugati bispecifici raggiungeranno le fasi finali della fase clinica. Le persistenti lacune di consapevolezza tra i medici costituiscono una barriera insormontabile, ma il crescente volume di pubblicazioni e la formazione mirata stanno colmando questo divario, posizionando i programmi terapeutici come il prossimo importante pilastro delle entrate.
Per tecnologia: Microfluidic SELEX ridefinisce l'economia della scoperta
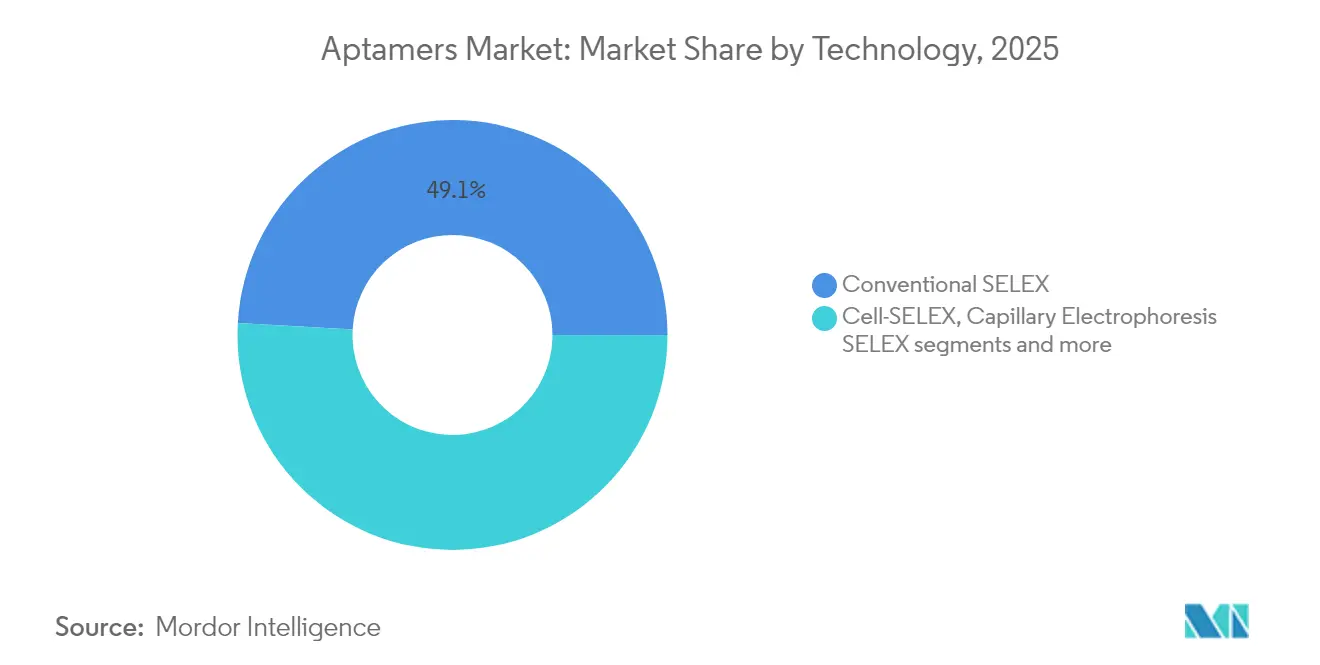
Nel 49.12, SELEX ha mantenuto il 2025% della quota di mercato degli aptameri, a testimonianza di protocolli consolidati e di capitali investiti in apparecchiature obsolete. I laboratori accademici apprezzano la sua flessibilità nell'adattarsi a target diversificati, sostenendo la domanda di base.
Si prevede che il sistema microfluidico SELEX registrerà un CAGR del 16.05% entro il 2031. I chip a deflessione continua ad attivazione magnetica hanno dimostrato l'isolamento di aptameri con affinità nanomolare in sei cicli, la metà del numero di cicli degli approcci tradizionali (pubs.rsc.org). La gestione automatizzata dei reagenti riduce di dieci volte i costi dei materiali di consumo, ampliando l'accesso per istituti più piccoli e organizzazioni di ricerca a contratto. Con l'aumentare del risparmio sui reagenti, il mercato degli aptameri prevede una costante svolta verso flussi di lavoro microfluidici, rimodellando la domanda di strumentazione e materiali di consumo da parte dei fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: segnali di assorbimento farmaceutico che indicano la maturazione del mercato
Le aziende farmaceutiche e biotecnologiche detenevano una quota del 40.70% del mercato degli aptameri nel 2025 e stanno crescendo a un CAGR del 16.78%. La loro partecipazione sottolinea la maturazione tecnologica e convalida la chiarezza normativa per i prodotti modificati con nucleotidi. Le aziende con un elevato capitale finanziano anche gli aggiornamenti di scalabilità nella produzione di oligonucleotidi, con benefici indiretti per l'intera catena del valore.
Le organizzazioni di ricerca a contratto guadagnano terreno come partner di outsourcing, colmando le lacune di competenza nell'ottimizzazione SELEX e nella documentazione normativa. Gli istituti accademici continuano a diffondere l'innovazione, mentre i laboratori ospedalieri adottano test per aptameri approvati dalla FDA, con la stabilizzazione della copertura dei rimborsi. La fusione tra Standard BioTools e SomaLogic esemplifica un'ondata di consolidamento che unisce i fornitori di strumenti con ampi database biologici per offrire servizi integrati dalla scoperta alla diagnosi. Tali iniziative rafforzano la scala competitiva e approfondiscono i fossati di dati all'interno del mercato degli aptameri.
Analisi geografica
Mercato degli aptameri in Nord America
Nel 44.10, il Nord America deteneva una quota di mercato del 2025% per gli aptameri, forte del suo consolidato ecosistema biotecnologico, del quadro normativo di supporto e di una pipeline di finanziamenti PHEMCE da 79.5 miliardi di dollari. Le linee guida della FDA, a seguito dell'approvazione di IZERVAY, hanno chiarito le aspettative relative a chimica, produzione e controlli per le impurezze degli oligonucleotidi, accelerando le richieste di autorizzazione terapeutica. Gli afflussi di capitale di rischio e i fornitori di strumenti ben capitalizzati favoriscono il continuo aggiornamento della piattaforma. I colli di bottiglia nella produzione di oligonucleotidi di grado analitico potrebbero limitare temporaneamente la crescita, ma si prevede che gli investimenti in impianti di sintesi enzimatica alleggeriranno la pressione dal 2027 in poi.
Mercato europeo degli aptameri
L'Europa genera entrate costanti, sostenute da infrastrutture sanitarie avanzate e dalla supervisione regolatoria coordinata dell'Agenzia Europea per i Medicinali. La forza della Germania nella strumentazione analitica e i cluster di ricerca biotecnologica francesi offrono un terreno fertile per l'innovazione diagnostica. Il Regno Unito mantiene lo slancio nonostante la Brexit grazie a partnership come i progetti di Aptamer Group sulla fibrosi epatica e sui test per l'Alzheimer. Le politiche di rimborso favoriscono i test ad alto valore aggiunto, rendendo l'Europa un'attraente piattaforma di lancio per la diagnostica di alta qualità e le terapie in fase iniziale.
Mercato degli aptameri nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 17.28% fino al 2031. La Cina ha investito oltre 20 miliardi di CNY (2.8 miliardi di USD) di fondi pubblici nel settore biotecnologico nel 2023 e ora ospita il 27% della pipeline globale merics.org. Il sofisticato settore farmaceutico giapponese e i centri di ricerca traslazionale australiani ampliano ulteriormente la base di riferimento. India e Corea del Sud offrono capacità produttive ed elettroniche competitive in termini di costi, in linea con l'automazione microfluidica SELEX. Le complessità legate alla proprietà intellettuale persistono, ma gli incentivi governativi e l'espansione della produzione locale attenuano la percezione del rischio, posizionando la regione come un motore di crescita essenziale per il mercato degli aptameri.
Panorama normativo
Le terapie a base di aptameri sono sempre più regolamentate all'interno di quadri normativi più ampi relativi agli oligonucleotidi, piuttosto che come farmaci biologici autonomi, il che inasprisce le aspettative sui pacchetti di studi non clinici e sui controlli CMC (Chimica, Produzione e Controllo). Nel novembre 2024, la FDA statunitense ha pubblicato una bozza di linee guida sulla valutazione della sicurezza non clinica delle terapie a base di oligonucleotidi che include esplicitamente gli aptameri nel suo ambito di applicazione, rafforzando la necessità di piani tossicologici e farmacologici adeguati allo scopo e in linea con i rischi specifici della modalità di somministrazione degli oligonucleotidi.
In Europa, l'Agenzia europea per i medicinali (EMA) ha pubblicato una bozza di linee guida sullo sviluppo e la produzione di oligonucleotidi per la consultazione pubblica nel luglio 2024, ponendo l'accento sulle strategie di controllo integrato per gli oligonucleotidi sintetici, inclusi gli aptameri. La bozza evidenzia anche le opzioni per i test di potenza a livello del principio attivo o del prodotto farmaceutico finito, innalzando gli standard per i metodi analitici che verificano l'integrità della struttura secondaria e supportando percorsi di revisione più standardizzati tra i diversi sviluppatori.
Analisi della catena del valore
La catena del valore degli aptameri inizia con la selezione del target e la progettazione della libreria, spesso supportata da screening in silico basati sull'intelligenza artificiale, per poi passare alla selezione basata su SELEX (varianti convenzionali, cellulari o microfluidiche) e all'ottimizzazione del lead utilizzando nucleotidi chimicamente modificati per regolarne stabilità e affinità. Le fasi successive si concentrano sulla sintesi, purificazione e caratterizzazione analitica di oligonucleotidi ad elevata purezza, inclusi test che confermano la relazione struttura-funzione, prima della formulazione e dell'integrazione in prodotti finali come reagenti diagnostici, formati a flusso laterale, componenti per il sequenziamento e la PCR, o modalità terapeutiche come i coniugati aptamero-farmaco.
La commercializzazione è sempre più guidata dalle piattaforme, con gli sviluppatori che monetizzano attraverso servizi di scoperta a pagamento, programmi di sviluppo ripetuti con grandi aziende farmaceutiche e licenze per flussi di lavoro adiacenti relativi a reagenti e genomica. Esempi recenti includono l'accordo di licenza firmato da Aptamer Group con Twist Bioscience nel dicembre 2025 per i leganti Optimer utilizzati nella PCR hot-start e nei prodotti di sequenziamento di nuova generazione, e l'espansione da parte di Aptamer Group del lavoro di sviluppo multi-target Optimer con un partner farmaceutico tra i primi cinque nel 2025. Sul fronte terapeutico, le collaborazioni estendono la catena allo sviluppo di radiofarmaci e coniugati, tra cui il lancio da parte di Aptamer Group di un programma di radiofarmaci mirati con Radiopharmium Ltd nel marzo 2026 e la stipula da parte di Ribomic di un accordo di ricerca congiunta con SK Plasma nel gennaio 2026 per sviluppare coniugati aptamero-farmaco utilizzando il suo sistema RiboART.
Panorama competitivo
Il mercato competitivo è moderatamente concentrato, con la profondità della proprietà intellettuale e l'automazione della scoperta che definiscono un vantaggio. La combinazione di Standard BioTools e SomaLogic ha creato un'azienda leader nel settore degli strumenti per le scienze biologiche con oltre 500 milioni di dollari in contanti e un obiettivo di 80 milioni di dollari in sinergie di costo annuali entro il 2026. Aptamer Group sfrutta la sua piattaforma Optimer per stipulare accordi di licenza intersettoriali, tra cui un accordo di royalty del 10% con l'Università di Glasgow per un'applicazione per un vaccino suini news-medical.net. Queste iniziative evidenziano una svolta strategica verso la scalabilità e l'integrazione verticale.
Rimangono opportunità di mercato nel targeting di proteine "non trattabili" e nell'impiego di aptameri come vettori di mRNA tessuto-specifici. Le startup di ricerca basate sull'intelligenza artificiale mirano a rendere SELEX una commodity fornendo sequenze ottimizzate in pochi giorni, sfidando gli operatori tradizionali che si affidano a protocolli più laboriosi. L'automazione della produzione, in particolare i reattori microfluidici a flusso continuo, si sta affermando come un campo di battaglia competitivo in grado di alleviare i colli di bottiglia nella sintesi, migliorando al contempo i margini lordi. Oltre 130 brevetti depositati su nucleotidi modificati dal 2020 segnalano una corsa agli armamenti per le risorse chimiche fondamentali che modelleranno i flussi di royalty a lungo termine.
In ambito terapeutico, le partnership con grandi aziende farmaceutiche forniscono una validazione fondamentale e un capitale non diluitivo. Tra gli esempi figurano la valutazione da parte di AstraZeneca dei veicoli Optimer per la somministrazione di siRNA e il lavoro esplorativo di Moderna sul targeting di LNP guidato dagli aptameri. Con l'avanzare degli asset clinici, il mercato degli aptameri prevede un'intensificazione dell'attività di fusioni e acquisizioni (M&A), poiché produttori di strumenti e sviluppatori di farmaci cercano portafogli sinergici.
Leader globali del settore degli aptameri
Aptagen, LLC
Aptamer Science Inc.
Coppia di basi Biotechnologies Inc.
Gruppo Aptamer
Aptus Biotech S.L
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Aptamer Sciences Inc. ha annunciato di aver ricevuto un finanziamento di 12 miliardi di won coreani. Il capitale sostiene il continuo sviluppo dei suoi programmi farmaceutici basati sugli aptameri e rafforza la sua capacità di portare avanti in parallelo le attività cliniche e di sviluppo della piattaforma.
- Marzo 2025: la Defense Health Agency statunitense ha emesso una giustificazione di fornitura esclusiva (HT942525P0045) per Aptagen LLC al fine di generare librerie di aptameri di DNA per USAMRIID, per lo sviluppo di aptameri ad ampio spettro mirati a tossine e virus. Tale provvedimento evidenzia la richiesta governativa di una rapida generazione di reagenti di affinità nei flussi di lavoro di biodifesa e di rilevamento di agenti patogeni, rafforzando i percorsi di approvvigionamento guidati per i fornitori di servizi di aptameri.
- Marzo 2024: Aptamer Sciences Inc. ha presentato una domanda di autorizzazione per la sperimentazione di un nuovo farmaco (IND) al Ministero della Sicurezza Alimentare e Farmaceutica della Corea del Sud per AST-201, un potenziale trattamento per il cancro al fegato basato su aptameri. La presentazione della domanda rappresenta un passo avanti verso la validazione clinica delle terapie a base di aptameri e pone nuovi requisiti per la produzione e la caratterizzazione di oligonucleotidi conformi alle normative.
Ambito e metodologia
Secondo l'ambito del rapporto, gli aptameri sono molecole corte di DNA o RNA (ssDNA o ssRNA) a singolo filamento, che possono legarsi selettivamente a un target specifico, tra cui peptidi, proteine, piccole molecole, carboidrati, tossine e persino cellule vive. Gli aptameri assumono varie forme, a causa della loro tendenza a formare eliche o loop a singolo filamento. Queste molecole sono estremamente versatili e vengono utilizzate per legare target con elevata specificità e selettività. Il mercato degli aptameri è segmentato per tipo, applicazione e area geografica. Per tipo, il mercato è segmentato in acido nucleico e peptide. Per applicazione, il mercato è segmentato come diagnostica, terapeutica, ricerca e sviluppo e altre applicazioni. Per area geografica, il mercato è segmentato come Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti di cui sopra.
| Aptameri del DNA |
| Aptameri di RNA |
| XNA e aptameri modificati |
| Diagnostica Ultrasuoni |
| terapeutica |
| Ricerca & Sviluppo |
| Altro |
| SELEX convenzionale |
| Cell-SELEX |
| Elettroforesi capillare SELEX |
| Microfluidica e Microarray SELEX |
| Altre varianti emergenti di SELEX |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Organizzazioni di ricerca a contratto |
| Ospedali e laboratori clinici |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto (valore) | Aptameri del DNA | |
| Aptameri di RNA | ||
| XNA e aptameri modificati | ||
| Per applicazione (valore) | Diagnostica Ultrasuoni | |
| terapeutica | ||
| Ricerca & Sviluppo | ||
| Altro | ||
| Per tecnologia (valore) | SELEX convenzionale | |
| Cell-SELEX | ||
| Elettroforesi capillare SELEX | ||
| Microfluidica e Microarray SELEX | ||
| Altre varianti emergenti di SELEX | ||
| Per utente finale (valore) | Aziende farmaceutiche e biotecnologiche | |
| Istituti accademici e di ricerca | ||
| Organizzazioni di ricerca a contratto | ||
| Ospedali e laboratori clinici | ||
| Altro | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato globale degli aptameri?
Si prevede che il mercato globale degli aptameri raggiungerà 2.34 miliardi di dollari nel 2026 e crescerà a un CAGR del 14.22% per raggiungere i 4.55 miliardi di dollari entro il 2031.
Qual è la dimensione attuale del mercato degli aptameri?
Nel 2.34 il mercato degli aptameri valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.55 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato degli aptameri e perché?
Il Nord America è leader con una quota di mercato del 44.10% grazie a una forte chiarezza normativa, a ingenti finanziamenti di rischio e a significative sovvenzioni governative per le piattaforme di sensori di agenti patogeni.
Quale segmento applicativo sta crescendo più rapidamente?
Le applicazioni terapeutiche si stanno espandendo a un CAGR del 15.44%, trainate dal primo farmaco aptamero approvato dalla FDA e dai progressi nei coniugati incentrati sull'oncologia.
In che modo gli strumenti di intelligenza artificiale influenzano la scoperta degli aptameri?
I modelli di intelligenza artificiale riducono i cicli SELEX da mesi a settimane e riducono i costi di identificazione dei candidati fino all'80%, aumentando la velocità della pipeline e abbassando le barriere all'ingresso.
Qual è la principale sfida produttiva che deve affrontare il mercato degli aptameri?
La capacità di sintesi di oligonucleotidi di grado analitico è insufficiente a soddisfare la domanda a breve termine, creando colli di bottiglia nella produzione che potrebbero ritardare i programmi clinici.


