

Dimensioni e quota del mercato della modernizzazione delle applicazioni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
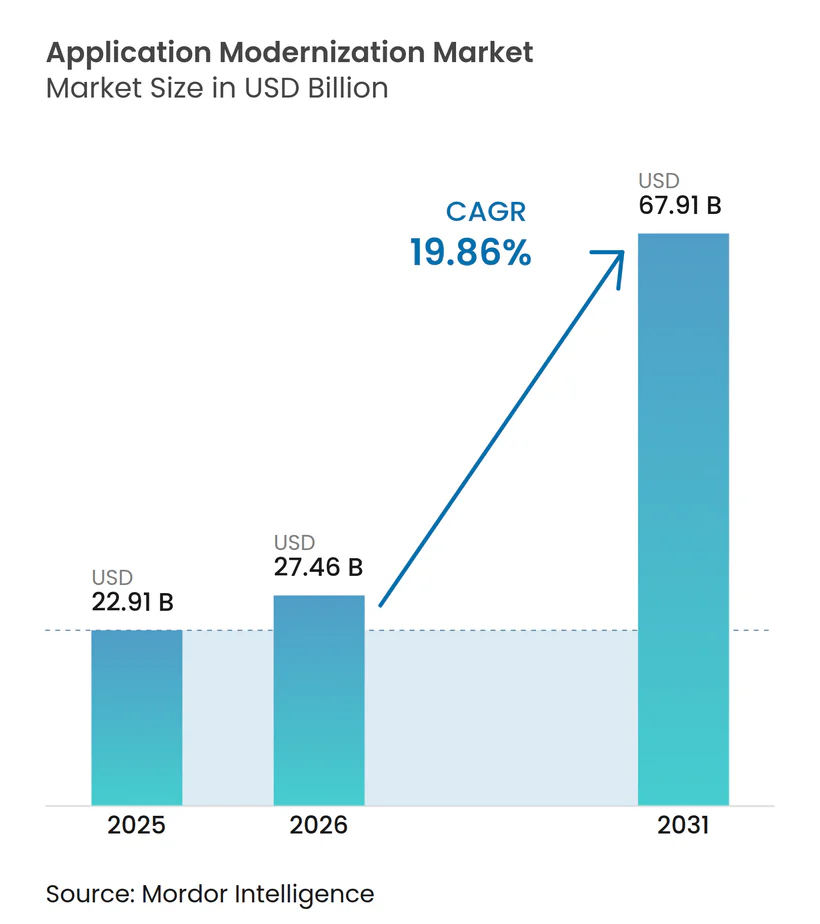
| Dimensione del mercato (2026) | 27.46 miliardo di dollari |
| Dimensione del mercato (2031) | 67.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della modernizzazione delle applicazioni di Mordor Intelligence
Si prevede che il mercato della modernizzazione delle applicazioni crescerà da 22.91 miliardi di dollari nel 2025 a 27.46 miliardi di dollari nel 2026, per poi raggiungere i 67.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.86% nel periodo 2026-2031. Questa impennata riflette la necessità delle aziende di convertire sistemi obsoleti e costosi in piattaforme digitali agili in grado di generare nuovi flussi di entrate. La dinamica del mercato è rafforzata dalla crescente adozione di architetture cloud-native, dal maggiore controllo normativo che mette in luce le vulnerabilità dei sistemi legacy e da un ecosistema in espansione di strumenti di migrazione automatizzati. L'intensificarsi della concorrenza tra hyperscaler e system integrator sta abbassando le barriere all'ingresso, mentre le pratiche di ingegneria delle piattaforme stanno spostando la modernizzazione da progetti su misura a prodotti replicabili. La spesa strategica è inoltre sostenuta dai mandati di sostenibilità che incoraggiano lo spostamento dei carichi di lavoro ad alta intensità di calcolo verso ambienti cloud a basso consumo energetico.
Punti chiave del rapporto
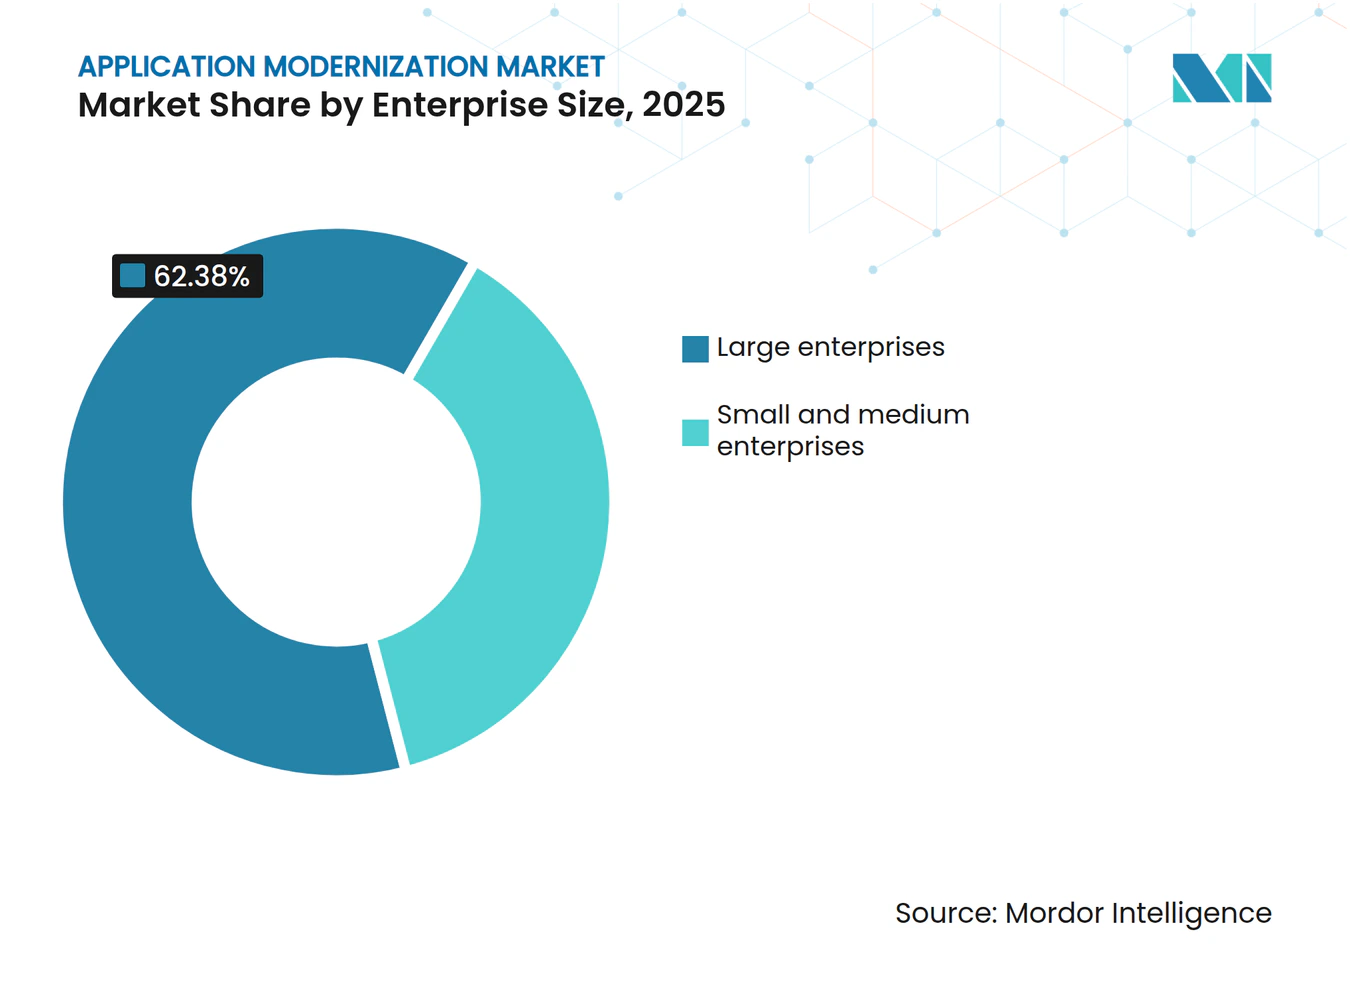
- In base alle dimensioni aziendali, nel 62.38 le grandi imprese detenevano il 2025% della quota di mercato della modernizzazione delle applicazioni, mentre le piccole e medie imprese stanno crescendo a un CAGR del 15.84% fino al 2031.
- In base alla tipologia di servizio, il re-platforming è stato il principale fattore di crescita con una quota di fatturato del 25.93% nel 2025; si prevede che il re-architecting crescerà a un CAGR del 20.18% entro il 2031.
- In base alla modalità di implementazione, nel 49.63 il cloud ibrido ha rappresentato il 2025% del mercato della modernizzazione delle applicazioni, mentre il cloud pubblico sta accelerando a un CAGR del 21.69% fino al 2031.
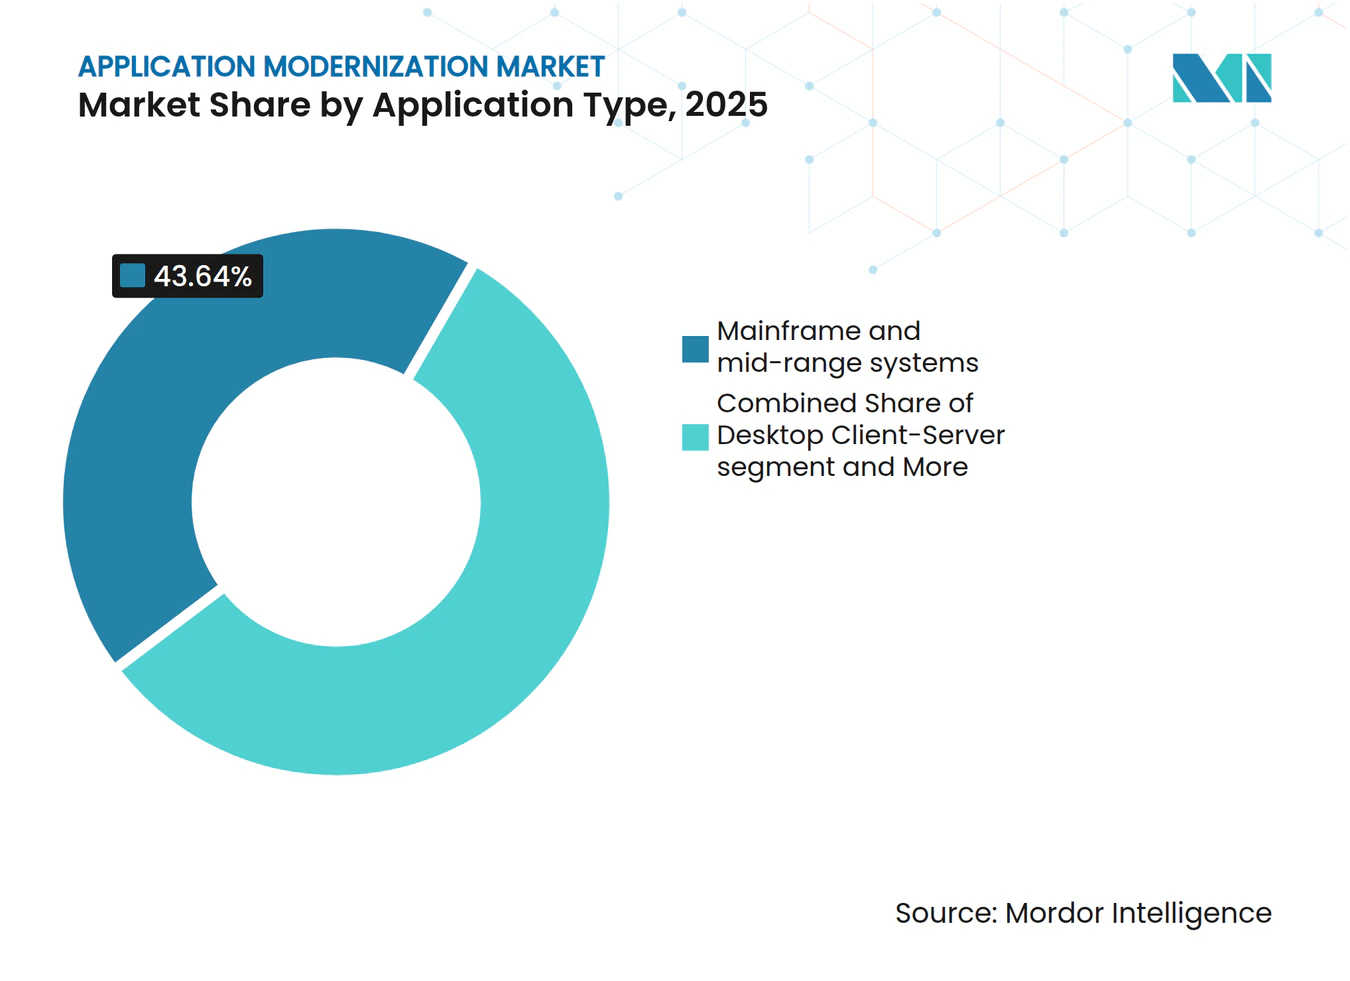
- Per applicazione, nel 43.64 il segmento Mainframe e Mid-range ha rappresentato il 2025% delle dimensioni complessive del mercato della modernizzazione delle applicazioni, mentre le suite ERP/CRM stanno accelerando a un CAGR del 15.1% fino al 2031.
- In base al settore di utilizzo finale, nel 28.97 BFSI rappresentava una quota del 2025% del mercato della modernizzazione delle applicazioni, mentre l'assistenza sanitaria e le scienze della vita cresceranno a un CAGR del 17.9% fino al 2031.
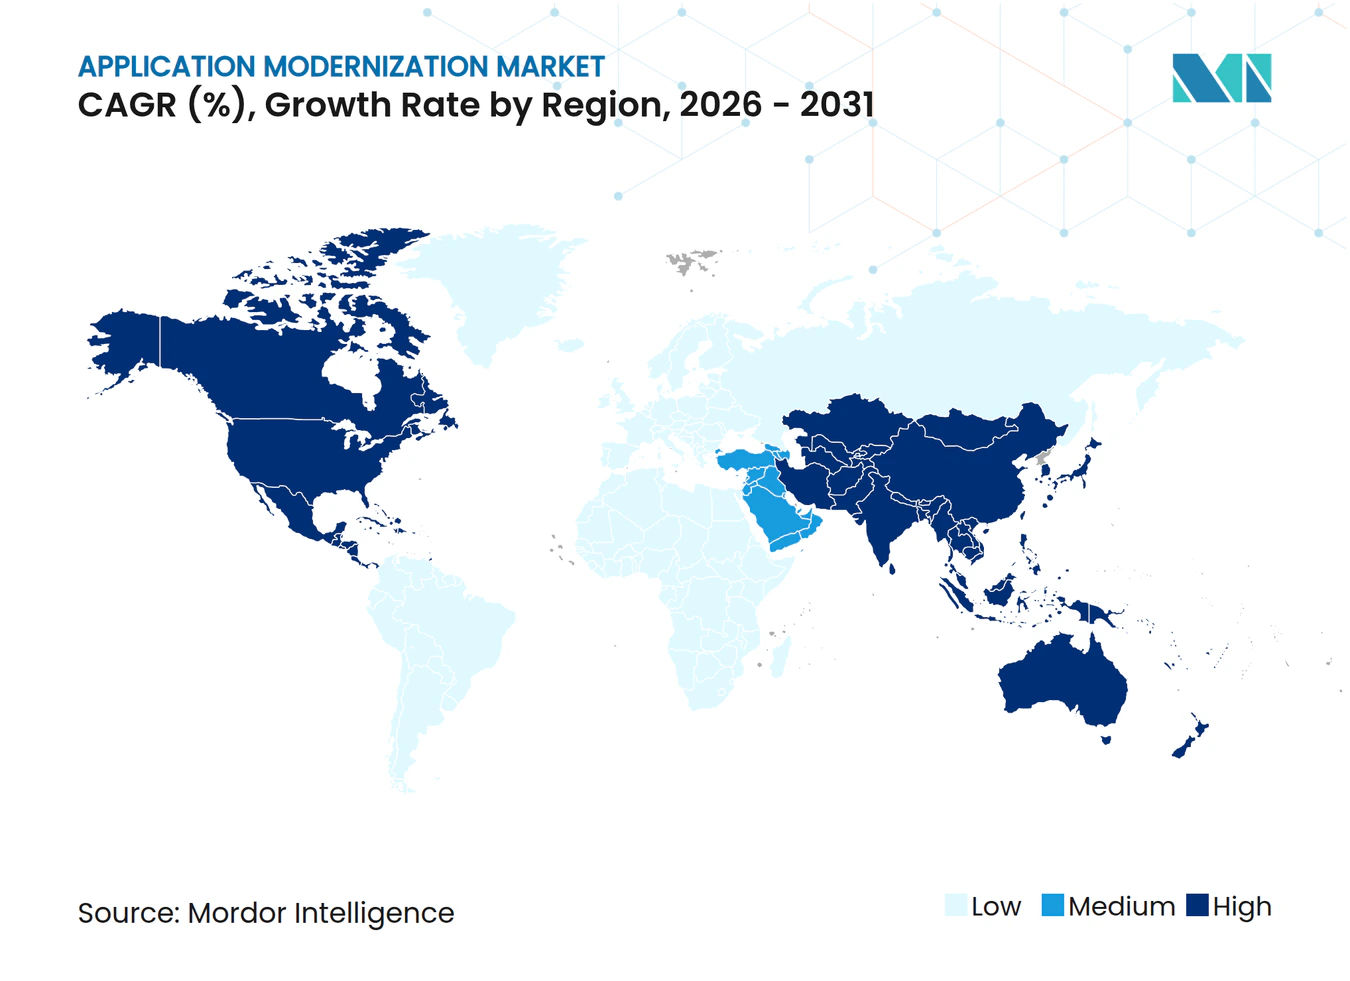
- In termini geografici, il Nord America ha catturato il 35.78% del fatturato del 2025; l'area Asia-Pacifico è destinata a crescere a un CAGR del 16.9% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della modernizzazione delle applicazioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di architetture cloud-native e micro-servizi | + 4.2% | Globale, con la più forte adozione in Nord America e nell'UE | Medio termine (2-4 anni) |
| Vantaggi in termini di riduzione dei costi e agilità | + 3.8% | Globale, particolarmente pronunciato nell'area Asia-Pacifico e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Spinta normativa nel settore BFSI e pubblico | + 3.1% | Nord America e nucleo dell'UE, in espansione verso l'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Momento di ingegneria della piattaforma e degli strumenti IDP | + 2.9% | Primi ad adottare il Nord America e l'UE, espansione globale | Medio termine (2-4 anni) |
| Il software verde impone la revisione del codice legacy | + 2.4% | Leadership UE, Nord America al seguito, Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Impennata della spesa post-digitale | + 2.1% | Globale, con slancio sostenuto nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di architetture cloud-native e microservizi
Le strategie di modernizzazione si concentrano sempre più sulla scomposizione dei monoliti in microservizi containerizzati che possono essere distribuiti in modo indipendente su larga scala. Le aziende Fortune 100 segnalano un utilizzo di Kubernetes in produzione che si avvicina al 96%, trasformando la tecnologia da esperimento in una spina dorsale operativa [1] CNCF, “Cloud Native Survey 2024,” cncf.io. La progettazione cloud-native accorcia i cicli di rilascio delle funzionalità, consente implementazioni blue-green che riducono il rischio di tempi di inattività e supporta la portabilità multi-cloud. Le strutture organizzative si evolvono di pari passo, poiché i team DevOps e di ingegneria della piattaforma forniscono portali interni per sviluppatori che standardizzano strumenti e politiche di sicurezza. I conseguenti aumenti di velocità sbloccano nuovi modelli di business come la tariffazione basata sul consumo e i servizi integrati.
Vantaggi in termini di riduzione dei costi e agilità
I patrimoni legacy assorbono fino all'80% dei budget operativi IT annuali, lasciando scarse risorse per l'innovazione. Le aziende che modernizzano le piattaforme core registrano costi di gestione inferiori del 30-50%, oltre a miglioramenti delle prestazioni a due cifre, liberando capitale per l'analisi dei dati e i progetti pilota di intelligenza artificiale. Nella regione Asia-Pacifico, la pressione sui costi è elevata; i CFO danno priorità a progetti che riducono i costi generali di manutenzione e accelerano il time-to-market per i prodotti digitali localizzati. Collaudati progetti di migrazione e pratiche di gestione finanziaria nel cloud aiutano i CIO a quantificare i risparmi, trasformando la modernizzazione in una leva di efficienza a livello di consiglio di amministrazione.
Sforzo normativo nel settore BFSI e nel settore pubblico
Il Digital Operational Resilience Act dell'Unione Europea impone un reporting granulare e soglie di tolleranza zero per i tempi di inattività, costringendo le banche a sostituire i cicli batch dei mainframe con architetture API in tempo reale. Mandati paralleli negli Stati Uniti, in Canada e a Singapore inaspriscono ulteriormente i controlli sulla residenza dei dati e sul rischio informatico. Gli enti pubblici si trovano ad affrontare pressioni analoghe per integrare autenticazione, pagamenti e dati dei cittadini tramite microservizi sicuri. Le scadenze per la conformità consolidano roadmap di modernizzazione pluriennali e garantiscono una spesa sostenuta anche durante le fasi di rallentamento macroeconomico.
Momentum di Platform-Engineering e IDP Tooling
Le aziende stanno passando da script DevOps sparsi a piattaforme di sviluppo interne curate che espongono modelli "golden path", controlli automatizzati delle policy e ambienti self-service. L'approccio astrae l'infrastruttura, consentendo ai team di prodotto di implementare in pochi minuti anziché settimane. L'adozione di IDP riduce il carico cognitivo, riduce il divario di competenze cloud-native e aumenta direttamente metriche di produttività degli sviluppatori come il tasso di errore delle modifiche e il tempo medio di ripristino. I fornitori che offrono moduli di piattaforma pronti all'uso guadagnano rapidamente popolarità tra le aziende che non dispongono di competenze ingegneristiche interne per l'affidabilità del sito.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divario di competenze cloud-native | -2.8% | Globale, più acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Costi di migrazione iniziali e rischi di inattività | -2.1% | Globale, particolarmente impegnativo per le PMI | A breve termine (≤ 2 anni) |
| Blocco delle licenze legacy | -1.7% | Nord America e UE, dove gli investimenti legacy sono più elevati | A lungo termine (≥ 4 anni) |
| Complessità della sovranità dei dati nel multi-cloud | -1.4% | Leadership Asia-Pacifico e UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gap di competenze cloud-native
La domanda di architetti in grado di rifattorizzare il codice COBOL in microservizi supera di gran lunga il talento disponibile. Il 64% dei dirigenti del settore tecnologico cita la carenza di personale come la principale sfida per la modernizzazione [3] Red Hat, “State of Enterprise Open Source 2024,” redhat.com . La carenza è più acuta nelle operazioni Kubernetes e DevSecOps, dove le certificazioni non si sono ancora diffuse oltre i primi utilizzatori. Le organizzazioni rispondono con programmi di riqualificazione aggressivi, joint venture con fornitori di servizi gestiti e toolchain low-code che riducono i requisiti di competenza. Ciononostante, i flussi di talenti sono in ritardo rispetto alla domanda di progetti, limitando la potenziale crescita dei ricavi.
Costi di migrazione iniziali e rischi di inattività
I progetti di modernizzazione richiedono spesso 12-18 mesi di operazioni parallele che raddoppiano la spesa per le infrastrutture prima che si accumulino risparmi. Le piccole e medie imprese con una liquidità snella ritardano le iniziative perché non riescono ad assorbire lunghi periodi di ammortamento. I timori di interruzioni ostacolano ulteriormente i progressi, poiché i carichi di lavoro mission-critical, soprattutto nei pagamenti e nell'assistenza sanitaria, non possono tollerare switch-over prolungati. Per ridurre i rischi, i fornitori promuovono modelli a strangolamento graduale e test di regressione automatizzati che mantengono attivi i sistemi legacy fino alla stabilizzazione dei nuovi servizi. Tuttavia, la percepita esposizione finanziaria e operativa continua a frenare l'adozione a breve termine.
Analisi del segmento
Per dimensione aziendale: le grandi imprese ancorano la spesa, le PMI accendono la velocità
Le grandi aziende hanno generato il 62.38% del fatturato del 2025, sostenendo il mercato della modernizzazione delle applicazioni con programmi pluriennali che interessano centinaia di sistemi interconnessi. Gli impegni superano spesso i 10 milioni di dollari e includono implementazioni globali, ambienti di test ridondanti e rigorosi audit di conformità. Gli obiettivi strategici ruotano attorno al re-platforming del mainframe, alla decomposizione basata sul dominio e ad architetture a flusso di eventi che supportano miliardi di transazioni giornaliere. La selezione dei fornitori privilegia gli integratori di sistemi con siti di riferimento comprovati in settori regolamentati e la capacità di orchestrare campagne globali di change management.
Le piccole e medie imprese, sebbene con una spesa di base inferiore, crescono a un CAGR del 15.84% fino al 2031. Il loro percorso di modernizzazione inizia spesso con la sostituzione dei carichi di lavoro on-premise con il SaaS, seguito da microservizi containerizzati che gestiscono le funzioni rivolte al cliente. La democratizzazione degli acceleratori di migrazione e dei prezzi cloud pay-as-you-go riduce le barriere di capitale. Molte PMI adottano cicli di refactoring "evergreen" allineati agli sprint di prodotto anziché progetti di trasformazione monolitici, comprimendo i cicli di feedback e mostrando modelli agili che i grandi operatori storici ora emulano. Gli effetti a catena della concorrenza rafforzano la crescita ciclica nel più ampio mercato della modernizzazione delle applicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: la ri-piattaforma domina mentre la ri-architettura scala
Il re-platforming ha rappresentato il 25.93% del fatturato del 2025, consolidando il suo ruolo di punto di partenza predefinito per la modernizzazione delle aziende avverse al rischio. Questo approccio sposta i carichi di lavoro sull'infrastruttura cloud pressoché intatti, con rapidi risparmi hardware e vantaggi di base in termini di automazione. I provider cloud forniscono toolkit di migrazione che mappano le immagini VMware sui container e automatizzano il ricablaggio della rete, accelerando i tempi di delivery. Tuttavia, i miglioramenti delle prestazioni si stabilizzano quando i monoliti legacy persistono, spingendo le organizzazioni ad allocare i budget della seconda fase verso i domini aziendali core in fase di decomposizione.
La riprogettazione accelera a un CAGR del 20.18% e rappresenta sempre più l'obiettivo strategico finale. Questo percorso sostituisce i rigidi monoliti con microservizi poliglotti, flussi di eventi e gateway API che espongono dati in tempo reale ai partner. Gli impegni avanzati sfruttano workshop di progettazione basati su domini, livelli di service mesh per il traffico est-ovest e pipeline GitOps che codificano la distribuzione continua. I copiloti di intelligenza artificiale generativa ora analizzano le basi di codice legacy per suggerire i limiti dei servizi e segnalare il codice inutilizzato. I risultati creano basi scalabili che supportano l'inferenza di intelligenza artificiale, la manutenzione predittiva e i casi d'uso fintech integrati, estendendo il valore del ciclo di vita delle iniziative di modernizzazione nell'intero mercato della modernizzazione delle applicazioni.
Per modalità di distribuzione: ibrida in testa, cloud pubblico accelera
Le architetture ibride hanno garantito il 49.63% della spesa del 2025 e rimangono il fulcro del mercato della modernizzazione delle applicazioni perché sono in linea con gli imperativi di conformità, latenza e sovranità dei dati. Le banche mantengono l'elaborazione del core-ledger su mainframe LinuxOne on-premise, ma distribuiscono i microservizi per il rilevamento delle frodi nelle regioni cloud durante i picchi di carico. I produttori replicano questo schema mantenendo localmente i sistemi SCADA a livello di impianto e trasferendo le analisi ai data fabric del cloud. I piani di controllo basati su Kubernetes forniscono un livello di policy unificato, consentendo ai carichi di lavoro di adattarsi senza problemi in base alle priorità di costo o resilienza.
Il cloud pubblico, in espansione a un CAGR del 21.69%, guadagna credibilità man mano che gli hyperscaler raggiungono la parità con le certificazioni di sicurezza on-premise. Le strutture di cloud sovrano, in cui le chiavi dei clienti non escono mai dalla giurisdizione locale, placano i timori normativi. Le aziende sfruttano infrastrutture ottimizzate per l'intelligenza artificiale e runtime serverless che comprimono i cicli di rilascio da mesi a giorni. Modelli emergenti come le pipeline edge-to-cloud posizionano motori di inferenza su gateway di fabbrica, trasmettendo gli output a modelli centralizzati, sfumando ulteriormente i confini tra le modalità di distribuzione e ampliando le dimensioni del mercato della modernizzazione delle applicazioni.
Per tipo di applicazione: gli asset mainframe persistono mentre la modernizzazione dell'ERP accelera
I sistemi mainframe e di fascia media rappresentano ancora il 43.64% del fatturato del 2025, a sottolineare la centralità dei carichi di lavoro COBOL, PL/I e RPG che codificano decenni di logica aziendale. I casi d'uso spaziano dalla compensazione delle carte di credito alle prenotazioni aeree e alla gestione delle buste paga del settore pubblico, dove i requisiti di uptime raggiungono il XNUMX%. I team di modernizzazione adottano metodi strangler-fig, avvolgendo le API attorno a funzioni discrete prima di migrare ogni slice in microservizi cloud. I convertitori di codice automatizzati e i generatori di unit test velocizzano la traduzione, ma la convalida finale dipende da esperti in materia che conoscono i percorsi logici originali.
Le suite ERP e CRM pacchettizzate rappresentano la fetta in più rapida crescita, con un CAGR del 15.1%, poiché i fornitori stanno sospendendo il supporto per stimolare le migrazioni al cloud. Le organizzazioni sostituiscono le istanze on-premise altamente personalizzate con SaaS modulare che integra previsioni basate sull'intelligenza artificiale, automazione procure-to-pay e configurazioni di conformità verticali pronte all'uso. Il business case si basa su rapidi aggiornamenti funzionali, esperienze mobile native e prezzi basati sul consumo che scalano elasticamente con i volumi di transazione. Le implementazioni di successo liberano i talenti per concentrarsi su microservizi orientati alla differenziazione, rafforzando la domanda nei segmenti adiacenti del mercato della modernizzazione delle applicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: BFSI detta il ritmo, l'assistenza sanitaria prende il volo
I settori bancario, dei servizi finanziari e assicurativo hanno mantenuto il 28.97% dei ricavi del 2025, grazie al rinnovamento dei sistemi di pagamento, dei motori di rischio e delle piattaforme di coinvolgimento dei clienti per soddisfare i requisiti di open banking. I progetti di trasformazione delle banche centrali danno priorità ai cutover a zero tempi di inattività, poiché ogni secondo di interruzione del servizio comporta pesanti sanzioni normative. I fornitori integrano osservabilità, esercitazioni di chaos engineering e pipeline di implementazione blue-green per garantire la stabilità. I concorrenti del settore fintech accelerano l'urgenza degli operatori tradizionali, dimostrando margini di profitto operativi cloud-native che gli operatori tradizionali faticano a eguagliare.
I settori sanitario e delle scienze biologiche crescono a un CAGR del 17.9%, in un contesto di incessante pressione per integrare cartelle cliniche elettroniche, diagnostica e app di telemedicina. Norme di interoperabilità come la TEFCA statunitense e l'EHDS europea formalizzano i framework per la condivisione dei dati. I provider si modernizzano per integrare sistemi decisionali clinici supportati dall'intelligenza artificiale, dispositivi IoT per i pazienti e architetture basate sulla privacy by design. Le sperimentazioni emergenti utilizzano dati sintetici per addestrare algoritmi senza esporre informazioni personali, evidenziando la duplice attenzione del settore all'innovazione e alla conformità, che si traduce in una robusta domanda nel più ampio mercato della modernizzazione delle applicazioni.
Analisi geografica
Mercato nordamericano della modernizzazione delle applicazioni
Il Nord America ha mantenuto la leadership con una quota del 35.78% nel 2025, grazie all'attuazione di ambiziosi mandati cloud-first da parte delle aziende, supportati da abbondanti regioni hyperscaler e da capitali di rischio che alimentano le start-up di modernizzazione. Fattori normativi come l'Ordinanza Esecutiva statunitense sulla resilienza informatica spingono gli operatori di infrastrutture critiche a riprogettare gli stack legacy non sicuri. BFSI e il settore sanitario rappresentano il core del volume, ma anche le aziende di media e retail riorganizzano i canali digitali per supportare esperienze immersive e personalizzazione basata sull'intelligenza artificiale generativa.
Mercato della modernizzazione delle applicazioni nella regione Asia-Pacifico
L'area Asia-Pacifico mostra la traiettoria di espansione più rapida, con un CAGR del 16.9% fino al 2031. I governi di India, Giappone e Australia vincolano gli incentivi fiscali alle tappe fondamentali della migrazione, mentre le leggi sulla sovranità digitale incoraggiano strategie ibride che localizzano i dati dei cittadini. I modernizzatori bancari di Singapore sperimentano motori di core banking event-driven con tempi di regolamento misurati in millisecondi. I settori manifatturiero e delle telecomunicazioni abbracciano la modernizzazione per sfruttare l'edge computing 5G e l'analisi della supply chain in tempo reale, posizionando la regione come un crogiolo di innovazione che esporta le migliori pratiche a livello globale.
Mercato della modernizzazione delle applicazioni in Europa e nei paesi nordici
L'Europa avanza costantemente, guidata dal GDPR, dal DORA e dalle politiche di data center a impatto climatico zero che favoriscono carichi di lavoro cloud-native con caratteristiche di elasticità energetica. I finanziamenti per la digitalizzazione del settore pubblico finanziano progetti di refactoring che aprono le API governative alle fintech e alle startup del settore sanitario. Le utility nordiche modernizzano i sistemi SCADA per integrare le energie rinnovabili, mentre gli OEM del settore automobilistico spostano le piattaforme di ingegneria monolitiche verso microservizi che semplificano gli aggiornamenti over-the-air. Nel complesso, queste dinamiche sostengono un arco di crescita equilibrato nel mercato della modernizzazione delle applicazioni e diversificano la domanda in tutte le principali sottoregioni.
Panorama competitivo
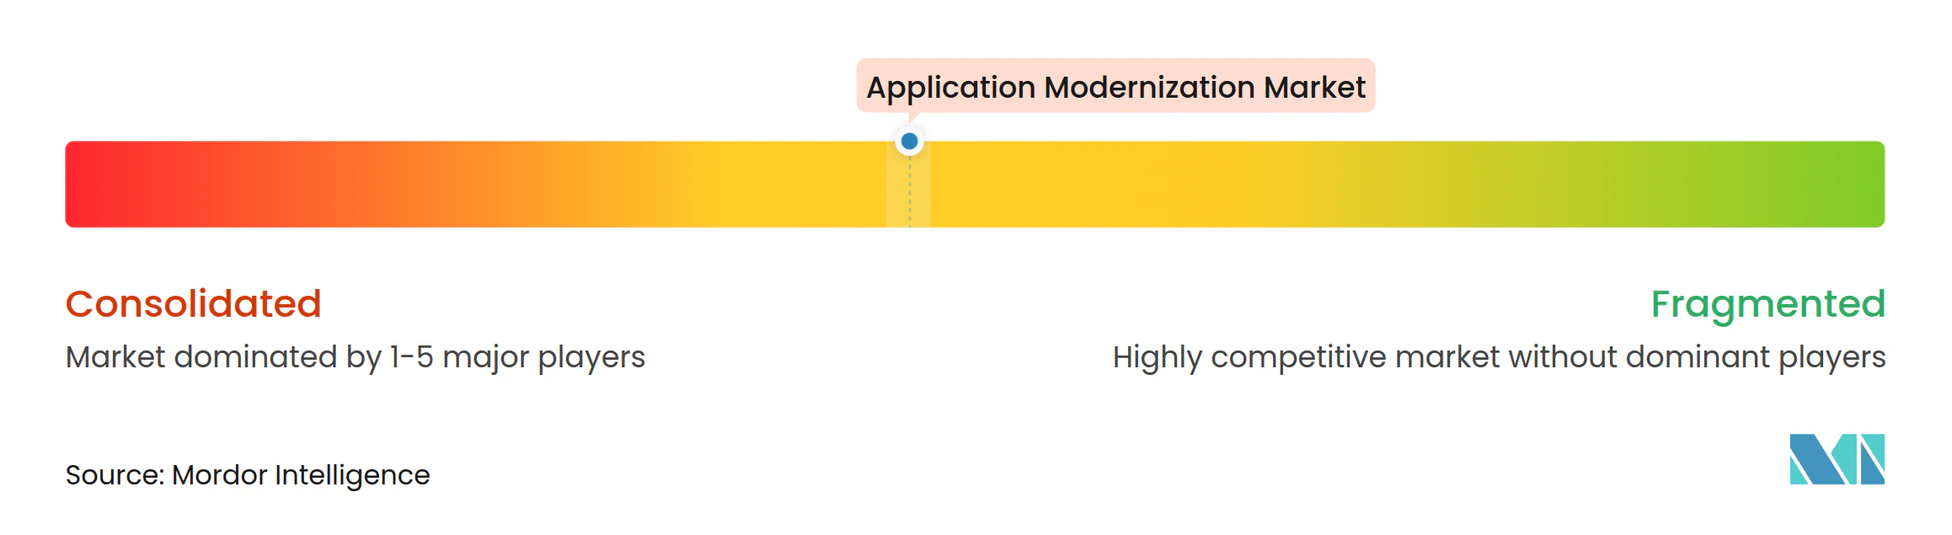
Il mercato della modernizzazione delle applicazioni rimane moderatamente frammentato. I principali integratori di sistemi, IBM, Accenture, Tata Consultancy Services e Infosys, integrano consulenza, gestione del cambiamento e acceleratori verticali in servizi gestiti pluriennali. L'acquisizione di HashiCorp da parte di IBM per 6.4 miliardi di dollari amplia il suo portafoglio di infrastrutture come codice e approfondisce l'orchestrazione cross-plane, rafforzando le sue credenziali di cloud ibrido. Accenture espande la sua suite di automazione myWizard con copiloti di intelligenza artificiale generativa che analizzano milioni di righe di codice per individuare candidati al refactoring.
Gli hyperscaler convergono sulla modernizzazione integrando toolchain di migrazione nei loro stack infrastrutturali. Spring Apps di Microsoft Azure e Babelfish di AWS semplificano la traduzione del codice e il lift-and-shift del database, mentre Google Cloud offre l'emulazione Dual-Run che riduce i tempi dei test di regressione. Questi servizi orientati al consumo intensificano la pressione competitiva sui modelli di fatturazione dei servizi professionali e incentivano gli integratori a elaborare iniziative congiunte di go-to-market.
Gli operatori specializzati sfruttano le lacune della piattaforma: vFunction automatizza l'estrazione dei confini dei servizi, mentre Modernization.ai utilizza modelli linguistici di grandi dimensioni per generare schemi di microservizi target. Tali offerte attraggono le medie imprese che cercano velocità e risultati prevedibili. Le acquisizioni strategiche continuano, mentre i player più grandi acquistano strumenti di nicchia per assicurarsi elementi di differenziazione, segnalando un consolidamento in corso anche se il mercato accoglie nuovi entranti, bilanciando in ultima analisi concentrazione e innovazione all'interno del mercato della modernizzazione delle applicazioni.
Leader del settore della modernizzazione delle applicazioni
IBM
Accenture SpA
Tecnologie HCL
TCS
Società consapevole
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: IBM completa l'acquisizione di HashiCorp per 6.4 miliardi di dollari, ampliando le capacità di automazione del cloud ibrido.
- Aprile 2025: NTT Data ha lanciato lo Smart AI Agent Ecosystem, una piattaforma che accelera la modernizzazione IT attraverso l'analisi del codice basata sull'apprendimento automatico.
- Marzo 2025: Microsoft e Silverlake hanno esteso la loro partnership per modernizzare le applicazioni bancarie nell'area Asia-Pacifico, integrando i servizi Azure con acceleratori specifici per dominio.
- Gennaio 2025: MongoDB acquisisce Voyage AI per integrare un'intelligenza artificiale affidabile nella sua piattaforma di database e arricchire le funzionalità di modernizzazione dei dati.
Ambito e metodologia
La modernizzazione delle applicazioni comporta l'aggiornamento delle applicazioni legacy migliorandone l'infrastruttura di piattaforma, l'architettura interna e le funzionalità. Attualmente, i riflettori nelle discussioni sulla modernizzazione delle applicazioni sono puntati sulle applicazioni monolitiche on-premise. Queste applicazioni, spesso aggiornate e gestite tramite processi di sviluppo a cascata, vengono ora trasferite in architetture cloud. L'attenzione è rivolta all'adozione di modelli di rilascio moderni, in particolare microservizi e DevOps.
Il mercato della modernizzazione delle applicazioni è segmentato in base alle dimensioni aziendali (piccole e medie imprese, grandi imprese) e ai settori di utilizzo finale (BFSI, sanità, IT e telecomunicazioni, pubblica amministrazione e difesa, produzione, altri). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Piccole e Medie Imprese (PMI) |
| Grandi imprese |
| Ri-platforming |
| Re-hosting (Lift and Shift) |
| Riarchitettura |
| Reingegnerizzazione |
| Abilitazione di containerizzazione/Kubernetes |
| Altro |
| Cloud pubblico |
| private Cloud |
| cloud ibrido |
| Mainframe e Mid-range Legacy |
| Client-Server desktop |
| Applicazioni Web monolitiche |
| Suite ERP/CRM confezionate |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Sanità e scienze della vita |
| IT e telecomunicazioni |
| Governo e difesa |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Energia e Utilities |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Nordici | |
| Resto d'Europa | |
| Medio Oriente & Africa | GCC |
| Israele | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico |
| Per dimensione aziendale | Piccole e Medie Imprese (PMI) | |
| Grandi imprese | ||
| Per tipo di servizio | Ri-platforming | |
| Re-hosting (Lift and Shift) | ||
| Riarchitettura | ||
| Reingegnerizzazione | ||
| Abilitazione di containerizzazione/Kubernetes | ||
| Altro | ||
| Per modalità di distribuzione | Cloud pubblico | |
| private Cloud | ||
| cloud ibrido | ||
| Per tipo di applicazione | Mainframe e Mid-range Legacy | |
| Client-Server desktop | ||
| Applicazioni Web monolitiche | ||
| Suite ERP/CRM confezionate | ||
| Per settore degli utenti finali | Banca, servizi finanziari e assicurativi (BFSI) | |
| Sanità e scienze della vita | ||
| IT e telecomunicazioni | ||
| Governo e difesa | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Energia e Utilities | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | GCC | |
| Israele | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della modernizzazione delle applicazioni?
Il mercato della modernizzazione delle applicazioni ha un valore di 27.46 miliardi di dollari nel 2026 e si prevede che raggiungerà i 67.91 miliardi di dollari entro il 2031.
Quale regione registra la crescita più rapida nella modernizzazione delle applicazioni?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR del 16.9% fino al 2031, grazie alle iniziative di digitalizzazione dei governi e alle norme sulla sovranità dei dati.
Quale segmento aziendale contribuisce maggiormente al fatturato?
Le grandi imprese contribuiscono per il 62.38% al fatturato del 2025 grazie a un esteso patrimonio aziendale e a consistenti budget di modernizzazione.
Quale modalità di distribuzione prevale nella spesa attuale?
Il cloud ibrido è in testa con il 49.63% del fatturato del 2025, poiché le organizzazioni bilanciano controllo, conformità e scalabilità del cloud.
Perché la riprogettazione sta guadagnando slancio?
La riprogettazione cresce a un CAGR del 20.18% perché fornisce microservizi scalabili e resilienti che sfruttano appieno i vantaggi cloud-native, oltre alle migrazioni lift-and-shift.
Quale freno fondamentale limita la velocità della modernizzazione?
Un divario di competenze cloud-native riduce la crescita potenziale del 2.8%, poiché la domanda di competenze Kubernetes e DevSecOps supera i talenti disponibili.


