

Dimensioni e quota di mercato degli Application Delivery Controller (ADC)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
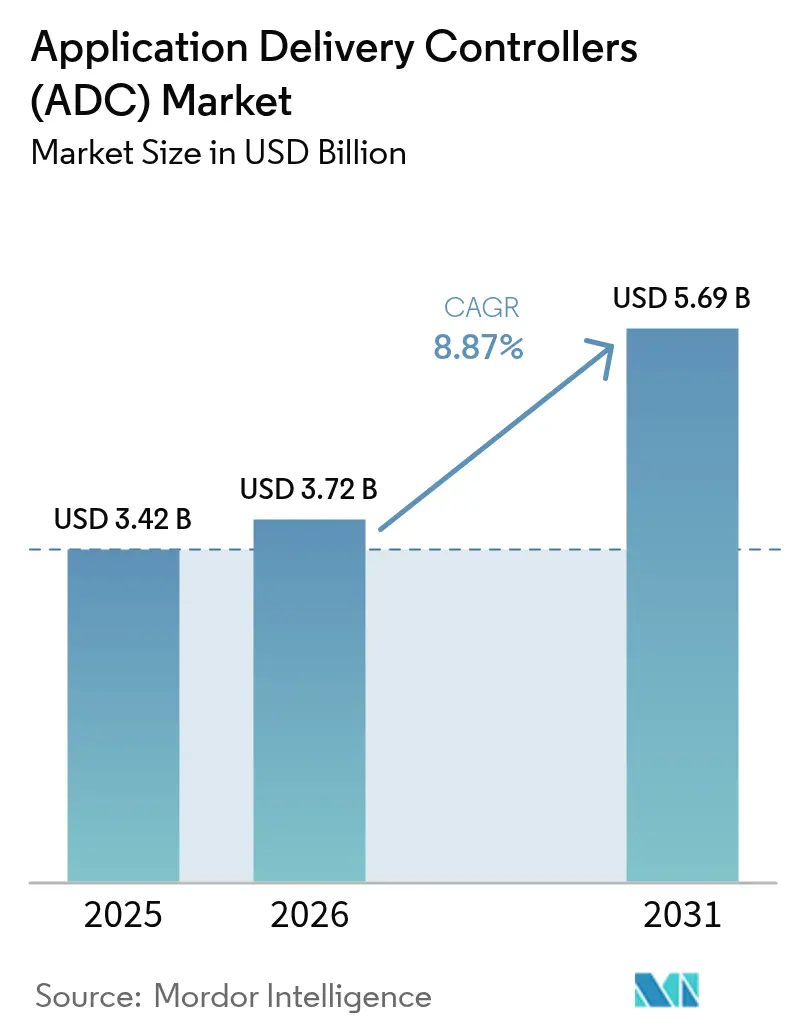
| Dimensione del mercato (2026) | 3.72 miliardo di dollari |
| Dimensione del mercato (2031) | 5.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.87% CAGR |
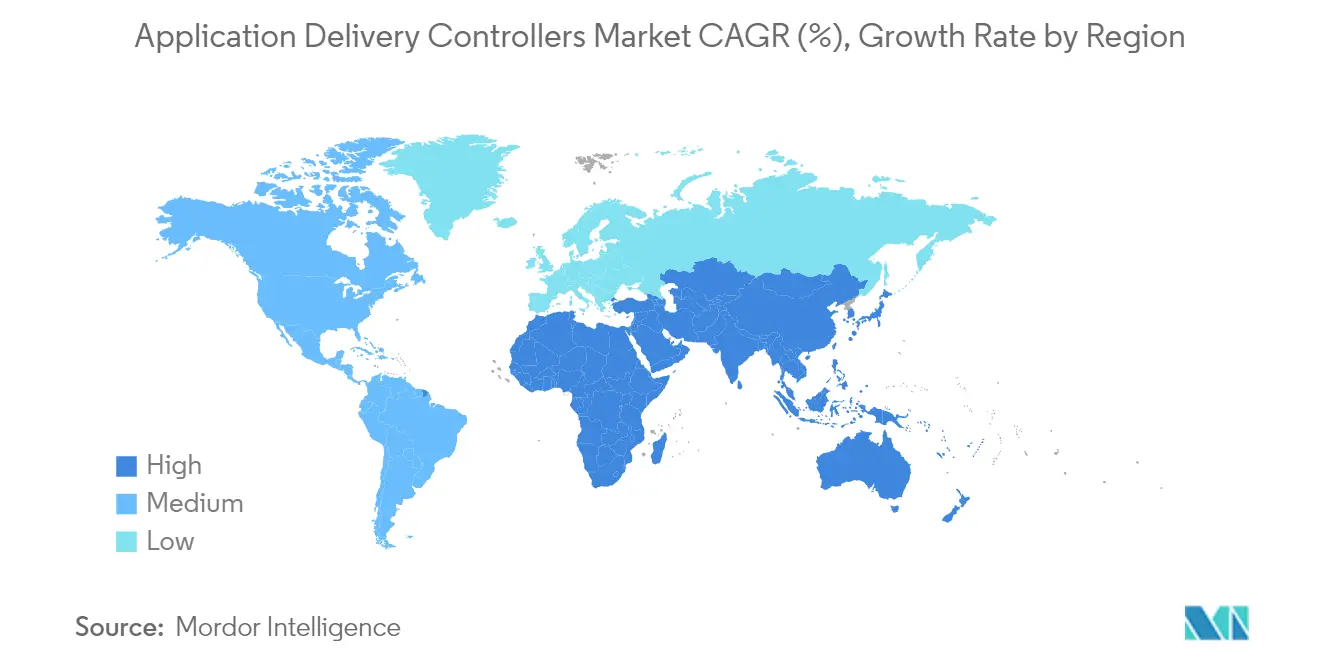
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli Application Delivery Controller (ADC) di Mordor Intelligence
Si stima che il mercato degli Application Delivery Controller raggiungerà i 3.72 miliardi di dollari nel 2026, in crescita rispetto ai 3.42 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 5.69 miliardi di dollari, con un CAGR dell'8.87% nel periodo 2026-2031. La rapida migrazione verso architetture cloud-native, l'aumento del traffico tra data center est-ovest e le persistenti strategie multi-cloud mantengono elevata la domanda di piattaforme di gestione del traffico intelligenti e attente alla sicurezza. I fornitori ora raggruppano sicurezza avanzata Layer-7, protezione API e analisi assistita dall'intelligenza artificiale in un'unica offerta, consentendo alle aziende di migliorare l'esperienza utente contenendo al contempo i rischi. Le appliance hardware continuano a dominare i carichi di lavoro critici per le prestazioni, tuttavia i fattori di forma virtuali e gestiti dal cloud stanno scalando più rapidamente, poiché le organizzazioni danno priorità all'agilità e all'economia basata sui consumi. A livello regionale, il Nord America sfrutta le risorse IT mature e il contesto normativo favorevole per mantenere la leadership, mentre le implementazioni 5G e le iniziative digitali dell'area Asia-Pacifico creano la curva di crescita più ripida.
Punti chiave del rapporto
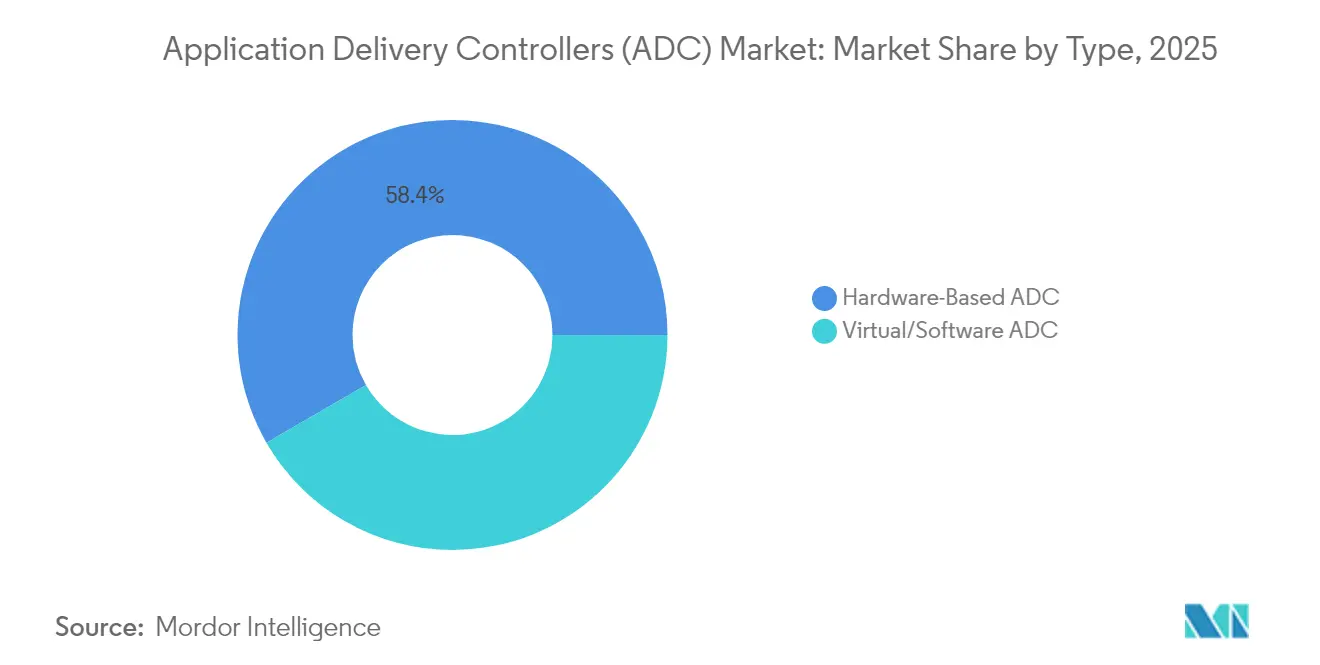
- Per tipologia, nel 58.35 gli apparecchi hardware hanno detenuto il 2025% della quota di mercato degli Application Delivery Controller; gli ADC software stanno avanzando a un CAGR del 14.12% entro il 2031.
- In base all'implementazione, nel 63.25 le soluzioni on-premise rappresentavano il 2025% del mercato degli Application Delivery Controller, mentre i modelli gestiti/ospitati nel cloud registrano il CAGR più elevato, pari al 14.68%, fino al 2031.
- Per componente, le soluzioni hanno generato il 69.40% dei ricavi nel 2025; si prevede che i servizi cresceranno a un CAGR del 11.54%.
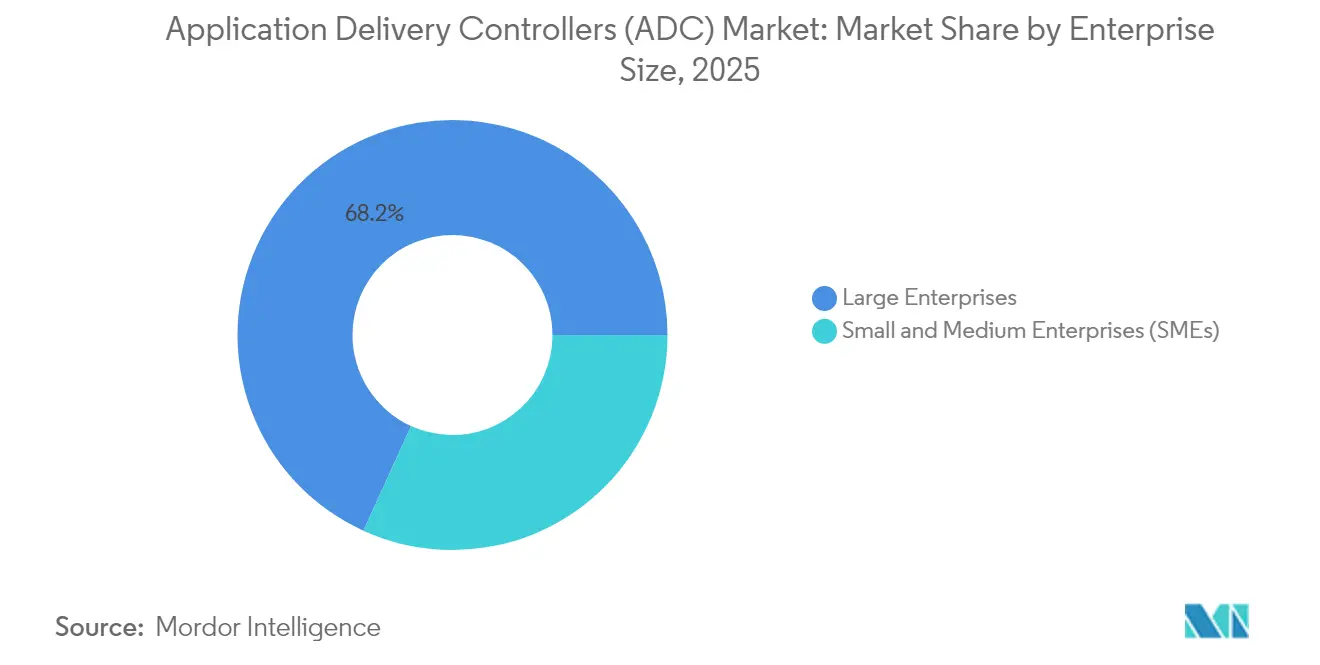
- In base alle dimensioni aziendali, le grandi imprese hanno dominato con una quota del 68.20% nel 2025, mentre le PMI hanno registrato la crescita più rapida, con un CAGR del 10.08%.
- Per settore verticale, IT e telecomunicazioni detenevano il 29.60% delle dimensioni del mercato degli Application Delivery Controller nel 2025; Sanità e scienze della vita hanno registrato un'accelerazione al 11.86% di CAGR.
- Per regione, il Nord America ha mantenuto una quota del 33.70% nel 2025; l'area Asia-Pacifico è destinata a crescere a un CAGR del 12.35%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli Application Delivery Controller (ADC)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio all'architettura cloud-native e ai microservizi | + 2.8% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescita esponenziale del traffico dei data center est-ovest | + 1.9% | Nord America, Europa, APAC avanzato | Medio termine (2-4 anni) |
| Mandati normativi per il Secure Digital Banking in Nord America e nell'UE | + 1.2% | Nord America, Europa, con ricadute sull'area APAC avanzata | A breve termine (≤ 2 anni) |
| La crescente diffusione del 5G favorisce l'adozione di Edge ADC in Asia | + 1.7% | APAC, con impatto secondario in Nord America ed Europa | Medio termine (2-4 anni) |
| Strategie IT multi-cloud e ibride in ascesa tra le aziende Global 2000 | + 2.1% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio all'architettura cloud-native e ai microservizi
Oltre la metà dei carichi di lavoro aziendali viene già eseguita come componenti containerizzati o serverless, costringendo il mercato dei controller di distribuzione delle applicazioni a orientarsi verso fattori di forma leggeri e incentrati sulle API che risiedono all'interno di cluster Kubernetes e service mesh. Questi micro-gateway iniettano un instradamento granulare del traffico, la terminazione TLS reciproca e hook di scalabilità automatizzati che si adattano alla natura effimera delle applicazioni moderne [1] F5 Inc., “2025 State of Application Strategy Report,” f5.com . I fornitori stanno incorporando firewall API consapevoli dello schema e limitatori di velocità distribuiti per colmare le lacune di sicurezza aperte dalle chiamate di servizio est-ovest. Mentre i CIO spingono per l'ingegneria della piattaforma, l'“ADC-as-code” dichiarativo si integra perfettamente con le pipeline GitOps, riducendo i passaggi di consegne tra Dev e NetOps.
Crescita esponenziale del traffico dei data center est-ovest
La densità dei server virtuali ha moltiplicato i flussi interni, superando i tradizionali modelli nord-sud e incrementando le microtransazioni sensibili alla latenza. Le istanze ADC distribuite ora si trovano più vicine ai pod di carico di lavoro, fornendo telemetria pervasiva e decrittazione in linea senza introdurre colli di bottiglia [2] Fortinet, “Data Center Trends and Network Security Impact,” fortinet.com . Gli scambi finanziari, le compagnie telefoniche e i fornitori di giochi implementano migliaia di proxy leggeri che, collettivamente, applicano le politiche di livello 7, ma si adattano ai pool di risorse a raffica.
Mandati normativi per il digital banking sicuro
Norme come il Digital Operational Resilience Act dell'UE obbligano le banche a dimostrare la propria difesa a livello applicativo entro gennaio 2025. Gli istituti stanno rafforzando i gateway API, la gestione dei bot e l'ispezione del traffico crittografato all'interno degli stack ADC per soddisfare i requisiti degli auditor senza compromettere gli obiettivi di tempo di risposta di un millisecondo. Norme simili negli Stati Uniti e nella regione Asia-Pacifico replicano la traiettoria di spesa orientata alla conformità.
La crescente implementazione del 5G favorisce l'adozione di Edge ADC
I servizi 5G a bassissima latenza spingono l'elaborazione verso i siti di accesso radio, aumentando la domanda di micro-istanze ADC robuste ed efficienti dal punto di vista energetico, in grado di orchestrare autonomamente QoS, caching dei contenuti e sicurezza all'edge [3] Global TD-LTE Initiative, “5G-AxAI White Paper,” gtigroup.org . Le implementazioni MEC per veicoli autonomi, AR/VR e IoT industriale si basano sulla telemetria per pacchetto e sul rilevamento delle anomalie basato sull'IA incorporato in queste impronte ADC edge.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La configurazione complessa delle policy di livello 7 grava sulle operazioni IT | -1.4% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Aumento dei costi dei modelli di licenza ADC avanzati | -1.1% | Globale, con un impatto maggiore nelle regioni sensibili al prezzo | A breve termine (≤ 2 anni) |
| Commoditizzazione delle funzionalità di base del bilanciamento del carico | -0.8% | Global | Medio termine (2-4 anni) |
| Carenza di talenti qualificati in NetOps e DevSecOps | -1.2% | Globale, più grave nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La configurazione complessa delle policy di livello 7 grava sulle operazioni IT
I team aziendali si confrontano con centinaia di applicazioni eterogenee, ognuna delle quali richiede routing, riscrittura o logica WAF personalizzati. Mantenere l'accuratezza in ambienti multi-cloud mette a dura prova le scarse competenze DevSecOps e può ostacolare l'implementazione di ADC su larga scala. I fornitori rispondono con modelli basati su intenti, creazione di regole assistita dall'intelligenza artificiale e mappe di dipendenza visive, ma persistono lacune nelle competenze.
Aumento dei costi dei modelli di licenza ADC avanzati
I livelli di abbonamento e i moduli di sicurezza aggiuntivi hanno aumentato la spesa complessiva, soprattutto per le organizzazioni che migrano da hardware perpetuo ad ADC forniti in modalità SaaS. Le PMI con budget limitati spesso ritardano gli aggiornamenti o cercano sostituti open source, rallentando la penetrazione nelle regioni sensibili al prezzo finché modelli flessibili e basati sull'utilizzo non normalizzano la spesa.
Analisi del segmento
Per tipo: gli ADC software interrompono il dominio dell'hardware
Nel 58.35, le appliance hardware rappresentavano il 2025% del mercato degli Application Delivery Controller, supportate da chip specializzati per l'offload SSL e throughput deterministico. Tuttavia, il segmento virtuale sta scalando a un CAGR del 14.12%, poiché i team DevOps integrano le immagini ADC direttamente nelle pipeline CI/CD, riducendo l'ingombro dei rack e accelerando le finestre di rollout. Si prevede che le dimensioni del mercato degli Application Delivery Controller per soluzioni virtuali cresceranno parallelamente all'adozione dei container, mettendo a dura prova la presa dell'hardware sui livelli mission-critical.
I fornitori maturi si proteggono rilasciando proxy nativi per container che ereditano i loro motori di policy, riducendo al contempo il sovraccarico delle appliance. La trasparenza dei costi e la fatturazione basata sul cloud marketplace attraggono i team agili, favorendo un incremento incrementale delle quote di mercato per il software anche all'interno delle aziende tradizionali. Con l'aumento dell'adozione di TLS 1.3 e QUIC, l'agilità a livello di codice orienterà ulteriormente le decisioni verso i fattori di forma software, sebbene l'hardware persisterà per i gateway a TPS ultra-elevato nei core finanziari e delle telecomunicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: le soluzioni gestite dal cloud accelerano
Nel 2025, le istanze on-premise continueranno a rappresentare il 63.25% del mercato degli Application Delivery Controller, favorite dai settori vincolati ai requisiti di sovranità dei dati. I moduli integrati di analisi delle minacce e le licenze di capacità "pay-as-you-grow" ora aggiornano le infrastrutture legacy senza doverle sostituire completamente.
Al contrario, il modello gestito dal cloud registra un CAGR del 14.68%, poiché i team della piattaforma delegano patching, scalabilità e telemetria ai piani di controllo gestiti dai fornitori. I rollout multi-regione si completano in poche ore e l'applicazione unificata delle policy API elimina le deviazioni a livello di sito, rendendolo la soluzione preferita dalle aziende native digitali. Il mercato degli application delivery controller continua a integrare queste modalità attraverso dashboard ibride che configurano endpoint hardware, virtuali e SaaS da un'unica console.
Per componente: la crescita dei servizi supera quella delle soluzioni
Le soluzioni core (bilanciamento del carico, accelerazione e sicurezza integrata) hanno generato il 69.40% dei ricavi nel 2025, ma i servizi registrano un CAGR più netto dell'11.54%, poiché gli architetti cercano consulenza su come integrare la logica ADC in iniziative di zero trust e di progettazione di piattaforme. I partner di consulenza ora forniscono librerie di progetti, script di automazione e valutazioni continue dello stato di salute che abbreviano i cicli di realizzazione del valore. I contratti di servizi gestiti includono l'ottimizzazione delle policy 24 ore su 24, 7 giorni su 7, gli aggiornamenti delle firme delle minacce e il monitoraggio degli SLO, affrontando la carenza di personale che ostacola le operazioni interne. Questa dinamica di ricavi ricorrenti incentiva i fornitori a migliorare i moduli AIOps che riducono il tempo medio di rilevamento, aumentando i tassi di associazione dei servizi nel settore degli application delivery controller.
Per dimensione aziendale: le PMI colmano il divario di adozione
Le grandi aziende hanno registrato il 68.20% del fatturato nel 2025, gestendo griglie ADC multilivello e multicluster che abbracciano cloud privati e pubblici. L'orchestrazione centralizzata e il failover tra siti proteggono le piattaforme critiche per il fatturato, rendendo i cicli di aggiornamento degli ADC una priorità a livello di consiglio di amministrazione.
Le PMI, tradizionalmente limitate dalle spese in conto capitale, ora sfruttano gli ADC SaaS con misurazione giornaliera e punti di ingresso ridotti. La crescita con un CAGR del 10.08% riflette la democratizzazione di una gestione avanzata del traffico, un tempo esclusiva delle aziende Fortune 500. Dashboard a basso codice e pacchetti di policy curati eliminano gli ostacoli tecnici, posizionando il mercato degli Application Delivery Controller come livello fondamentale per il commercio digitale di fascia media.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale verticale: l'assistenza sanitaria accelera l'infrastruttura digitale
Nel 29.60, IT e telecomunicazioni rappresentavano il 2025% del mercato degli Application Delivery Controller. Gli operatori globali si affidano a cluster ADC distribuiti in edge per soddisfare i rigorosi obiettivi di latenza per la voce su 5G, il cloud gaming e i video OTT. Le aziende di telecomunicazioni implementano inoltre analisi basate sull'intelligenza artificiale per anticipare la congestione e prevenire le interruzioni.
Il settore sanitario e delle scienze biologiche registra la crescita più rapida, con un CAGR del 11.86%, trainato da telemedicina, scambio di immagini e portali di cartelle cliniche elettroniche, che richiedono un accesso sicuro e sempre attivo. Gli obblighi HIPAA e GDPR favoriscono l'adozione di soluzioni integrate di rilevamento delle anomalie WAF e API. Filtri clinici specifici accelerano i flussi DICOM, evidenziando l'ottimizzazione verticale all'interno del più ampio mercato degli Application Delivery Controller.
Analisi geografica
Mercato nordamericano dei controller di distribuzione delle applicazioni (ADC)
Il Nord America ha mantenuto il 33.70% del mercato degli Application Delivery Controller nel 2025, sostenuto dagli ecosistemi hyperscaler e dalle stringenti normative sulla privacy dei dati che elevano i requisiti di sicurezza integrati. Le operazioni di consolidamento, come la presunta dismissione da parte di F5 di centinaia di asset Citrix NetScaler, dimostrano un tasso di abbandono all'interno degli account più maturi.
Mercato dei controller di distribuzione delle applicazioni (ADC) nella regione APAC
L'area Asia-Pacifico registra il CAGR più elevato, pari al 12.35%, mentre l'implementazione del 5G e i programmi dell'Industria 4.0 stimolano la domanda di infrastrutture ADC multi-tenant a bassa latenza in fabbriche e smart city. I programmi cloud governativi in Cina e India integrano le funzionalità ADC nei cloud sovrani, promuovendo partnership con i fornitori locali.
Mercato europeo dei controller per la distribuzione di applicazioni (ADC)
L'Europa bilancia l'adozione di tecnologie on-premise e cloud, rafforzata dalle scadenze di conformità DORA che influenzano gli aggiornamenti di banche e fintech. L'attenzione delle autorità di regolamentazione sulla residenza dei dati alimenta la domanda di una delimitazione della sede basata su policy.
Mercato dei controller di distribuzione delle applicazioni (ADC) in Medio Oriente e Africa
Medio Oriente e Africa sfruttano gli ADC per sostenere 3.7 trilioni di dollari nella costruzione di megaprogetti, servizi di pubblica utilità basati sull'IoT e portali di governo digitale a livello nazionale. I modelli ibridi soddisfano sia le esigenze di prestazioni che le limitate dimensioni dei data center regionali.
Mercato dei controller di distribuzione delle applicazioni (ADC) in Sud America
La modernizzazione dei servizi finanziari e l'e-commerce al dettaglio in Sud America stimolano un'adozione graduale, con gli ADC basati su cloud preferiti per aggirare i vincoli di capitale nel contesto della volatilità economica.
Panorama normativo
I requisiti di sicurezza informatica e di resilienza operativa influenzano sempre più gli acquisti di ADC (Application Data Controller), richiedendo controlli a livello applicativo dimostrabili, garanzie crittografiche e operazioni verificabili in ambienti ibridi. In Europa, il Regolamento di esecuzione (UE) 2024/2690 vincola le misure di gestione del rischio di sicurezza informatica per le entità soggette alla normativa a standard riconosciuti (tra cui ISO/IEC 27001 e ISO/IEC 27002), rafforzando la domanda di configurazioni ADC che supportino l'applicazione coerente delle policy, la registrazione degli eventi e il monitoraggio della sicurezza in settori regolamentati come i servizi finanziari.
Anche i framework nazionali e settoriali esercitano una pressione per la localizzazione nelle implementazioni globali. Negli Stati Uniti, lo standard NIST FIPS 140-3 rimane un punto di riferimento centrale per i moduli crittografici utilizzati nei sistemi governativi, con aggiornamenti delle linee guida di implementazione che proseguiranno fino ad aprile 2026. In pratica, ciò spinge fornitori e aziende ad allineare i componenti TLS/crittografici negli stack di ispezione ADC e SSL con moduli validati. In Medio Oriente, i controlli essenziali di sicurezza informatica (2024) dell'Autorità nazionale per la sicurezza informatica dell'Arabia Saudita definiscono i requisiti minimi di sicurezza informatica per gli enti nazionali e le infrastrutture critiche, incoraggiando implementazioni che integrano WAF, protezioni DDoS e hardening della configurazione nell'infrastruttura ADC. Anche i documenti di valutazione dei fornitori, come la documentazione sui target di sicurezza di F5 BIG-IP v17.5.0 pubblicata a marzo 2026, indicano una crescente domanda di configurazioni sicure formalmente descritte in ambienti ad alta affidabilità.
Panorama competitivo
La concorrenza rimane agguerrita, poiché i leader dell'hardware legacy ricostruiscono i portfolio attorno a software e intelligenza artificiale. F5 ha trasferito il 58% del fatturato dei prodotti al software entro il 2025 e ha introdotto un gateway di intelligenza artificiale che ottimizza le pipeline di inferenza dei modelli, garantendo al contempo la sicurezza delle API. Citrix, ribattezzata NetScaler, punta sull'accesso sicuro per i clienti del settore sanitario e pubblico, ma i riallineamenti dei partner hanno aperto nuove finestre di migrazione.
Provider cloud come AWS e Azure continuano a offrire in bundle bilanciatori di carico nativi che soddisfano i requisiti di routing di base, spingendo i fornitori indipendenti a differenziarsi attraverso un'osservabilità approfondita, l'accelerazione TLS 1.3 e l'integrazione con le informazioni sulle minacce. HAProxy open source mantiene il suo slancio; il 91% degli utenti lo consiglia nonostante un maggiore impegno nell'auto-supporto, a dimostrazione di una sana innovazione nella community.
Le mosse strategiche per il 2025 includono l'accordo di licenza elastico di Radware con una delle principali banche italiane per contrastare la crescita del 265% su base annua degli attacchi DDoS sul Web, e il rilascio da parte di Kubermatic di KubeLB, un bilanciatore di carico multi-tenant progettato appositamente per Kubernetes. Le discussioni su fusioni e acquisizioni ruotano attorno a specialisti edge-native e startup di sicurezza API, prefigurando un'ulteriore convergenza.
Leader del settore degli Application Delivery Controller (ADC)
F5 Network Inc.
NetScaler (Sistemi Citrix)
Fortinet Inc.
A10 Reti Inc.
Array Networks Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: F5 ha annunciato nuove funzionalità di gestione della flotta per F5 Insight for ADSP, volte a migliorare la resilienza informatica dell'IA negli ambienti BIG-IP. L'aggiornamento ha aggiunto tracce di controllo a prova di manomissione e accelerato i flussi di lavoro di risposta alle vulnerabilità, rafforzando le operazioni basate su software per grandi infrastrutture ADC distribuite.
- Dicembre 2025: F5 ha rilasciato Distributed Cloud Services 7.0 con miglioramenti che hanno ampliato la scoperta delle API e rafforzato il rilevamento delle minacce all'interno della sua piattaforma di distribuzione delle applicazioni. Questa versione supporta le aziende che desiderano consolidare la gestione del traffico e i controlli di sicurezza in ambienti multicloud ibridi.
- Ottobre 2024: F5 ha annunciato BIG-IP Next per Kubernetes con integrazione della DPU NVIDIA BlueField-3 per accelerare la distribuzione delle applicazioni per il traffico dell'infrastruttura AI. Questa mossa ha allineato le architetture ADC con i percorsi del data center ad alta velocità e bassa latenza utilizzati per l'addestramento e l'inferenza dell'IA, rafforzando la validità della combinazione tra fattori di forma con accelerazione hardware e cloud-native.
Ambito e metodologia
L'application delivery controller fornisce servizi applicativi e controlla le comunicazioni tra l'applicazione e i server client. Il titolare del trattamento gestisce o controlla il flusso di dati tra sistemi informatici, come dispositivi client e servizi applicativi, ottimizzando la sicurezza, la disponibilità e le prestazioni delle applicazioni con l'esplosione delle applicazioni aziendali, del traffico Internet e del numero di dispositivi abilitati a Internet, della distribuzione delle applicazioni i controller forniscono l'intelligenza front-end che migliora e integra il flusso delle applicazioni aziendali.
Il mercato degli Application Delivery Controller (ADC) è segmentato in base alla distribuzione (cloud, on-premise), alle dimensioni dell’impresa (piccole e medie imprese (PMI), grandi imprese), all’utente finale verticale (BFSI, vendita al dettaglio, IT e telecomunicazioni, sanità), per area geografica (Nord America, Europa, Asia Pacifico, Resto del Mondo).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| ADC basato su hardware |
| ADC virtuale/software |
| On-premise |
| Gestito/ospitato nel cloud |
| Soluzioni (controllo, accelerazione, sicurezza) |
| Servizi (Integrazione, Gestione, Formazione) |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| IT e telecomunicazioni |
| BFSI |
| Vendita al dettaglio ed e-commerce |
| Sanità e scienze della vita |
| Governo e settore pubblico |
| Manifattura e Industria 4.0 |
| Media and Entertainment |
| Energia e Utilities |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | ADC basato su hardware | |
| ADC virtuale/software | ||
| Per distribuzione | On-premise | |
| Gestito/ospitato nel cloud | ||
| Per componente | Soluzioni (controllo, accelerazione, sicurezza) | |
| Servizi (Integrazione, Gestione, Formazione) | ||
| Per dimensione aziendale | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per utente finale Verticale | IT e telecomunicazioni | |
| BFSI | ||
| Vendita al dettaglio ed e-commerce | ||
| Sanità e scienze della vita | ||
| Governo e settore pubblico | ||
| Manifattura e Industria 4.0 | ||
| Media and Entertainment | ||
| Energia e Utilities | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Cosa sta determinando la crescita più forte nel mercato degli Application Delivery Controller?
La rapida adozione di microservizi cloud-native, l'edge computing abilitato al 5G e gli obblighi normativi per un digital banking sicuro stanno stimolando la domanda, spingendo il CAGR globale all'8.87%.
Quanto è grande oggi il mercato degli Application Delivery Controller?
Nel 3.72 il mercato degli Application Delivery Controller valeva 2026 miliardi di dollari e si prevede che raggiungerà i 5.69 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida delle implementazioni ADC?
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 12.35%, poiché l'implementazione del 5G e i progetti dell'Industria 4.0 moltiplicano le esigenze delle applicazioni a bassa latenza.
Perché gli ADC software stanno guadagnando terreno rispetto all'hardware?
Gli ADC software e container-native si integrano perfettamente nelle pipeline CI/CD, si ridimensionano in modo elastico e riducono l'esborso di capitale, con un conseguente CAGR del 14.12% rispetto alla crescita più lenta dell'hardware.
In che modo i fornitori stanno affrontando la carenza di competenze nella gestione dell'ADC?
I provider integrano l'automazione delle policy basata sull'intelligenza artificiale, procedure guidate di configurazione visive e offerte di servizi gestiti per semplificare la creazione di regole Layer-7 e la messa a punto continua per le organizzazioni prive di competenze NetOps.
Quale impatto avranno quadri normativi come DORA sul mercato?
Le normative che richiedono una resilienza dimostrabile a livello applicativo stimolano aggiornamenti immediati nel settore finanziario, contribuendo a un incremento stimato dell'1.2% del CAGR complessivo del mercato fino al 2027.


