

Dimensioni e quota del mercato della logistica dell'abbigliamento
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 158.16 miliardo di dollari |
| Dimensione del mercato (2031) | 217.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.60% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
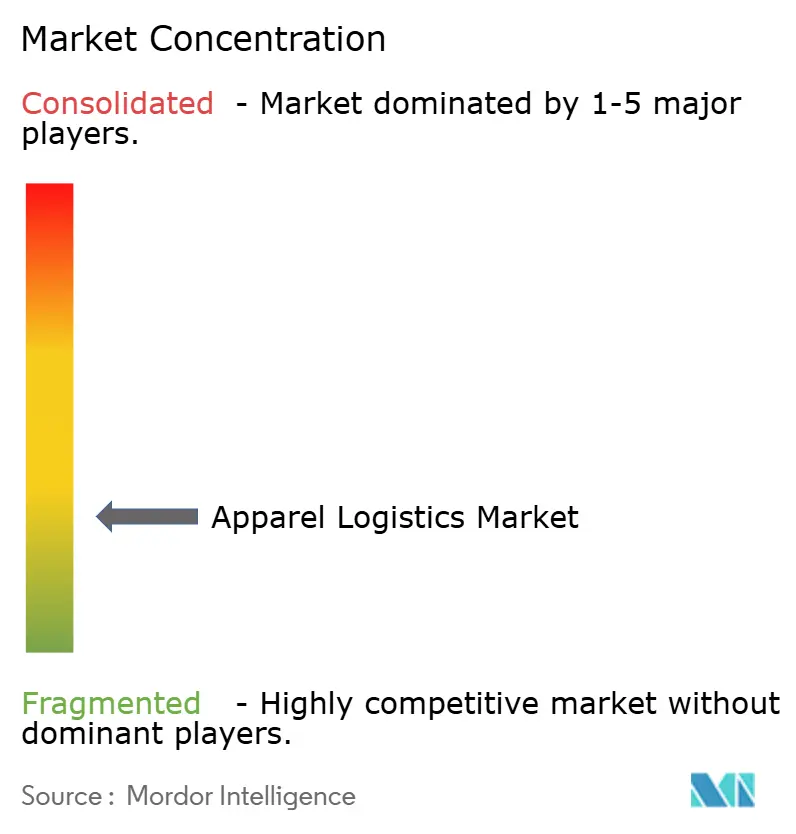
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della logistica dell'abbigliamento di Mordor Intelligence
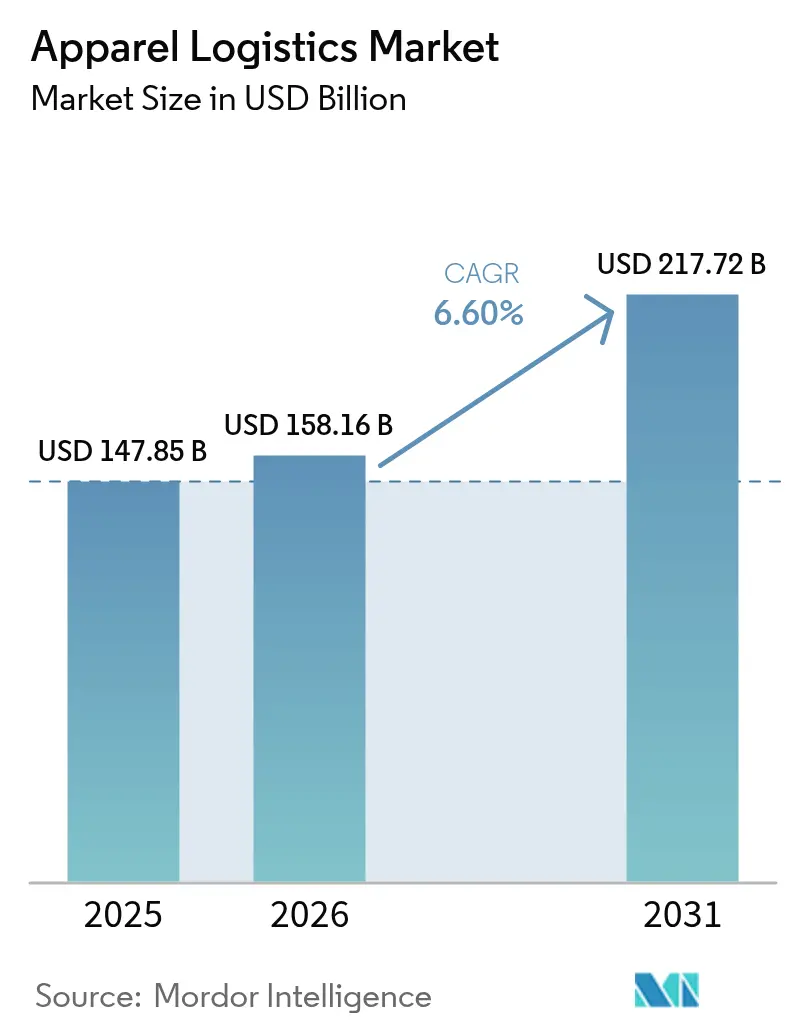
Si prevede che il mercato globale della logistica dell'abbigliamento crescerà da 147.85 miliardi di dollari nel 2025 a 158.16 miliardi di dollari nel 2026 e si prevede che raggiungerà i 217.72 miliardi di dollari entro il 2031, con un CAGR del 6.60% nel periodo 2026-2031.
Le crescenti strategie di vendita al dettaglio omnicanale stanno spingendo i marchi a riprogettare le supply chain incentrandosi sulla velocità di consegna e sulla visibilità dell'inventario, anziché sulla pura minimizzazione dei costi. Le iniziative di near-shoring in Messico, America Centrale, Turchia e Nord Africa stanno comprimendo le rotte oceaniche, stimolando le attività transfrontaliere su strada e via mare a corto raggio e aumentando la necessità di nodi di cross-docking regionali. Le norme obbligatorie sul Passaporto Digitale dei Prodotti (DPP) nell'Unione Europea stanno accelerando l'implementazione di RFID, QR e blockchain, stimolando la domanda di servizi di tracciamento e rintracciabilità granulari nel mercato della logistica dell'abbigliamento. Gli operatori si trovano ad affrontare la pressione sui margini dovuta alla volatilità dei prezzi del carburante e dell'elettricità, che spinge all'automazione, all'approvvigionamento di energia rinnovabile e ai contratti indicizzati. La differenziazione competitiva ora si basa sulla robotica di magazzino, sull'analisi dell'inventario basata sull'intelligenza artificiale e sulla capacità di eseguire programmi di logistica inversa ed economia circolare su scala industriale nel mercato della logistica dell'abbigliamento.
Punti chiave del rapporto
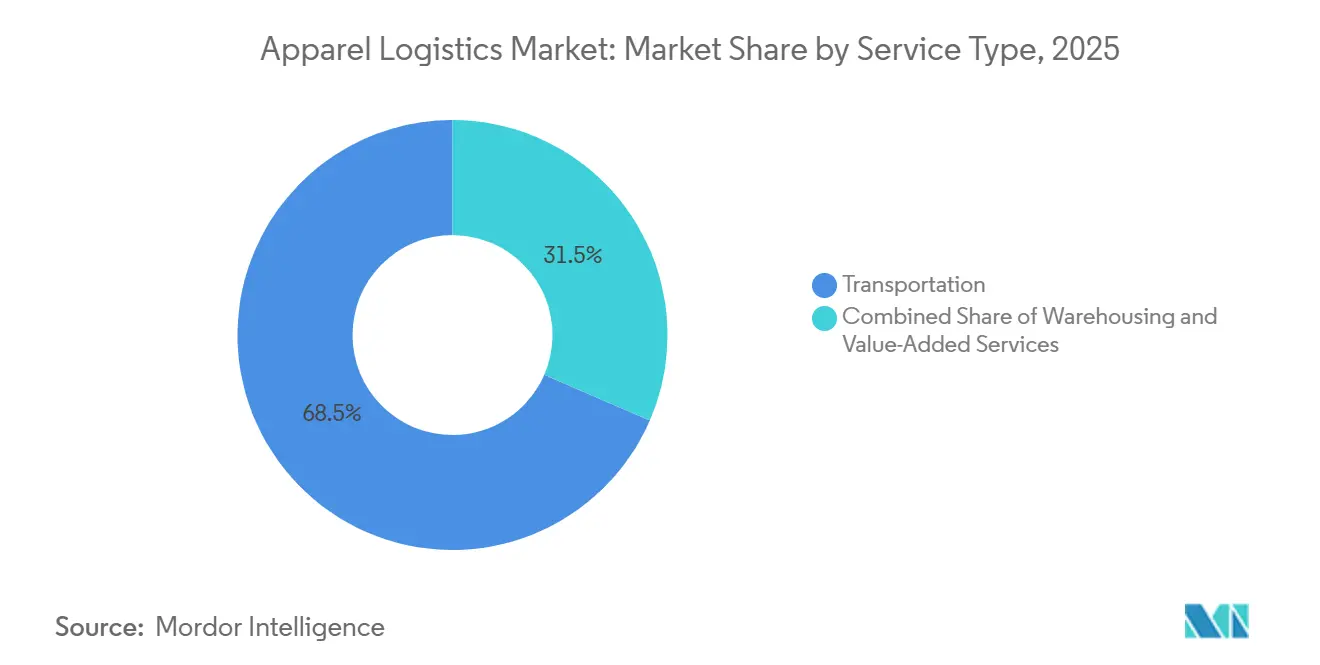
- Per servizio, nel 2025 il trasporto rappresentava il 68.50% della quota di mercato della logistica dell'abbigliamento. Si prevede che i servizi a valore aggiunto cresceranno a un CAGR del 6.70% fino al 2031.
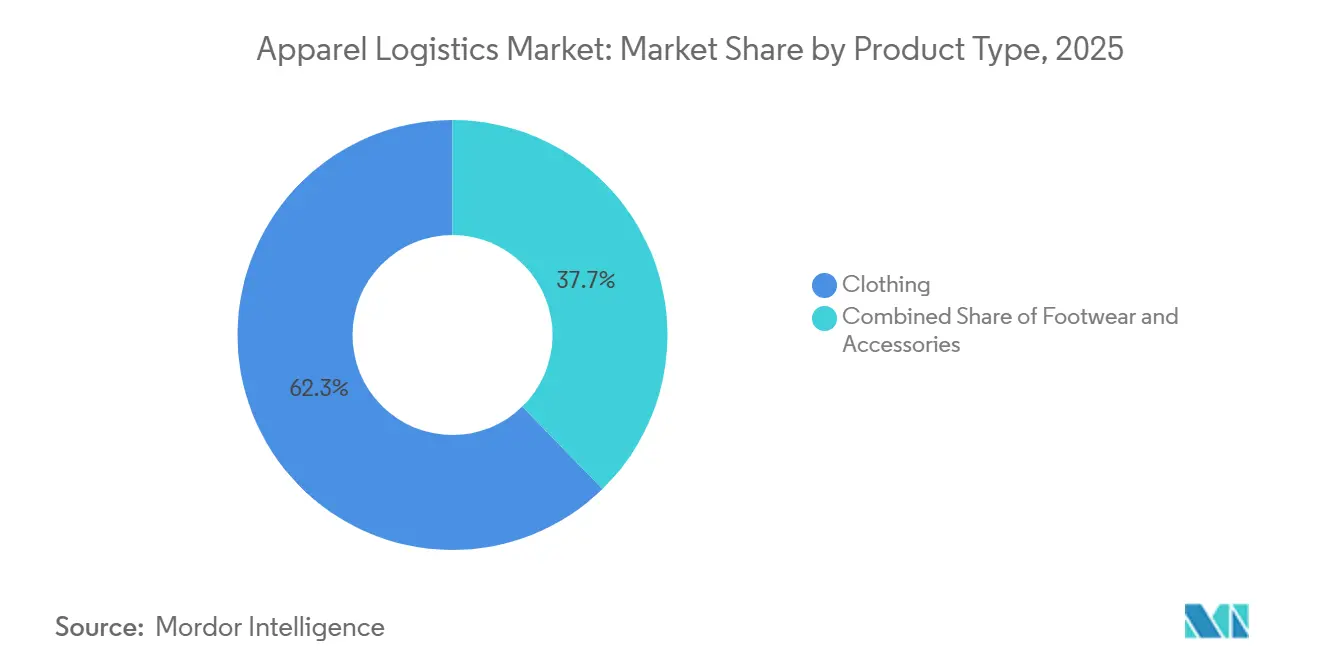
- Per tipologia di prodotto, l'abbigliamento ha rappresentato il 62.30% del mercato della logistica dell'abbigliamento nel 2025. Si prevede che l'abbigliamento crescerà a un CAGR del 6.64% nel periodo 2026-2031.
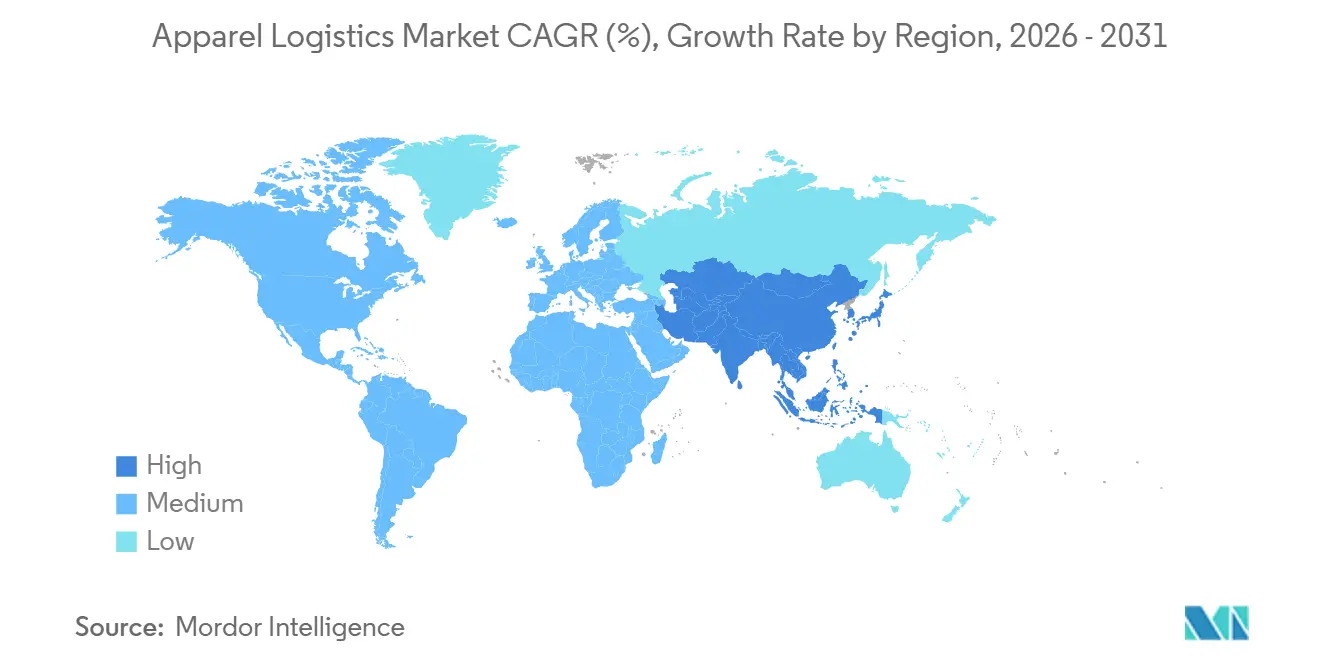
- In termini geografici, l'area Asia-Pacifico ha detenuto una quota di fatturato del 41.80% nel 2025 ed è pronta a registrare il CAGR regionale più rapido, pari al 6.80%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della logistica dell'abbigliamento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di evasione degli ordini omnicanale che richiedono reti di consegna integrate in giornata | + 1.6% | Nord America, metropoli dell'UE, megalopoli emergenti dell'APAC | A breve termine (≤ 2 anni) |
| La produzione di abbigliamento regionalizzata vicino ai centri di domanda sta diluendo le dipendenze a lungo raggio | + 1.3% | Messico, America Centrale, Turchia, Nord Africa | Medio termine (2-4 anni) |
| Accelerazione della robotica di magazzino e dell'automazione "merce alla persona" per compensare la carenza di manodopera | + 1.4% | Globale, più forte nelle economie ad alto salario | Medio termine (2-4 anni) |
| Analisi avanzate dell'inventario e intelligenza artificiale per l'ottimizzazione in tempo reale di SKU iperframmentate | + 1.2% | Nord America, Europa occidentale e i principali mercati e-commerce dell'area APAC | A breve termine (≤ 2 anni) |
| La legislazione UE sul passaporto digitale dei prodotti guida gli investimenti nella tracciabilità a livello di articolo | + 0.9% | Fornitori asiatici orientati all'esportazione e principali dell'UE | A lungo termine (≥ 4 anni) |
| Espansione degli hub di e-commerce vincolati nell'ASEAN, consentendo la consegna transfrontaliera di abbigliamento in 48 ore | + 0.7% | Singapore, Malesia, Tailandia, Vietnam | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di evasione degli ordini omnicanale che richiedono reti di consegna integrate in giornata
I rivenditori stanno riducendo i raggi di evasione degli ordini per rispettare le promesse di consegna in giornata, investendo ingenti capitali in centri di smistamento urbani e moduli di micro-evasione all'interno dei negozi. Target ha stanziato 100 milioni di dollari per sei centri di smistamento negli Stati Uniti, mentre Walmart ha aperto cinque nodi automatizzati in grado di coprire il 90% delle famiglie entro il giorno successivo. Le autorità cittadine di Parigi, Barcellona e New York limitano il tempo di permanenza dei pacchi sul marciapiede, costringendo i corrieri ad adottare software di ottimizzazione degli slot e di orchestrazione dei gig-driver. I fornitori indiani di e-commerce prevedono una crescita annua degli ordini del 75-85%, mettendo ulteriormente a dura prova i modelli tradizionali hub-and-spoke. Nel complesso, queste dinamiche aumentano la necessità di reti di cross-docking dense, trasporti a lungo raggio con tempi definiti e capacità integrate per l'ultimo miglio nel mercato della logistica dell'abbigliamento. Gli operatori che integrano i dati relativi a trasporto, inventario e lavoro in tempo reale si assicurano tassi di successo nelle gare d'appalto più elevati e una maggiore resilienza dei margini [1] International Association of Public Transport, “Urban Logistics and Same-Day Delivery Trends 2025,” uitp.org.
Produzione di abbigliamento regionalizzata vicino ai centri di domanda che diluisce le dipendenze a lungo raggio
Le esportazioni record del Messico verso gli Stati Uniti nel 2025 hanno ridotto i cicli di rifornimento a 4-6 settimane, la metà della durata degli approvvigionamenti dall'Asia orientale. I corridoi duty-free previsti dagli accordi USMCA e CAFTA-DR, uniti alla produzione flessibile in Turchia per i marchi dell'UE, stanno amplificando i flussi via camion e le rotazioni via mare a corto raggio. Mentre l'Asia mantiene la leadership nei tessuti sintetici, il crescente rischio geopolitico e le rotte di navigazione interrotte stanno spingendo verso la copertura verso stabilimenti vicino alla costa. I modelli di mix di trasporto ora favoriscono soluzioni regionali di carichi completi e charter aerei, rafforzando l'agilità dei calendari di distribuzione della moda all'interno del mercato della logistica dell'abbigliamento. I fornitori che gestiscono magazzini doganali vicino ai confini terrestri e offrono sportelli doganali integrati ottengono un vantaggio strutturale.
Accelerazione della robotica di magazzino e dell'automazione "merce alla persona" per compensare la carenza di manodopera
Amazon ha superato 1 milione di robot, riducendo del 10% i viaggi di prelievo e migliorando i parametri di sicurezza in loco. I sistemi shuttle dei principali 3PL del settore della moda offrono una produttività più che tripla rispetto alle configurazioni manuali, mentre i copiloti basati sull'intelligenza artificiale generativa accelerano la gestione delle eccezioni. L'automazione riduce la dipendenza dalla scarsa manodopera, estende gli orari di lavoro e supporta un'evasione degli ordini senza errori, rafforzando il posizionamento competitivo dei fornitori tecnologicamente avanzati nel mercato della logistica dell'abbigliamento. L'intensità di capitale, tuttavia, sta guidando il consolidamento del settore, poiché gli operatori di fascia media faticano a finanziare l'implementazione della robotica.
Analisi avanzata dell'inventario e intelligenza artificiale per l'ottimizzazione in tempo reale di SKU iperframmentate
Le previsioni basate sull'intelligenza artificiale convertono il sentiment sui social media in ordini di acquisto nel giro di poche settimane presso Walmart, riducendo drasticamente gli intervalli tra la progettazione e la consegna a scaffale. Le piattaforme cloud acquisiscono traffico web, segnali dai punti vendita e modelli meteorologici per perfezionare le curve di taglia, riducendo drasticamente le spedizioni frazionate e i costi dell'ultimo miglio. Gli utenti di motori di allocazione predittiva segnalano rotazioni dell'inventario più rapide del 30% e un miglioramento del successo delle consegne al primo tentativo. Queste analisi sfruttano le basi dei big data del retail omnicanale, trasformando la visibilità granulare in un aumento dei margini per i 3PL integrati nel mercato della logistica dell'abbigliamento. I primi utilizzatori monetizzano le informazioni attraverso pacchetti di servizi premium e modelli di prezzo dinamici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di conformità transfrontaliera e evoluzione dei regimi doganali | -1.2% | Globale, con un impatto acuto sui corridoi UE-Regno Unito, USA-Cina e intra-ASEAN | A breve termine (≤ 2 anni) |
| La volatilità dei prezzi dell’energia sta gonfiando le spese operative dei centri di distribuzione | -1.0% | Il nucleo dell’UE, che si estende ai mercati dipendenti dalle importazioni di energia | A breve termine (≤ 2 anni) |
| Il persistente squilibrio globale dei container e la congestione dei porti stanno interrompendo i flussi di abbigliamento | -1.1% | Rotte transpacifiche e Asia-Europa, che si estendono a cascata verso servizi di collegamento | Medio termine (2-4 anni) |
| I colli di bottiglia nell'approvvigionamento di materiali di imballaggio logistico riciclabili ostacolano gli obiettivi di sostenibilità | -0.6% | Globale, con il maggiore impatto nei mercati con normative obbligatorie sugli imballaggi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di conformità transfrontaliera e evoluzione dei regimi doganali
I nuovi dazi doganali sull'abbigliamento messicano nel 2025 hanno imposto deviazioni di emergenza e un aumento delle spese di intermediazione. Le tariffe UE sulle emissioni di carbonio alle frontiere richiedono dichiarazioni delle emissioni a livello di spedizione, aggiungendo burocrazia e allungando i cicli di sdoganamento. Le dichiarazioni post-Brexit possono aumentare il costo per pacco nel Regno Unito di 20-45 sterline, mettendo a repentaglio le esportazioni delle PMI. Le crescenti reti di accordi di libero scambio moltiplicano gli audit sulle regole di origine, spingendo i 3PL a sviluppare strumenti automatizzati di classificazione HS e desk di conformità dotati di personale. L'aumento della complessità aumenta il rischio di sanzioni, ritarda le consegne e compromette l'esperienza del cliente nel mercato della logistica dell'abbigliamento.
La volatilità dei prezzi dell'energia fa aumentare le spese operative dei centri di distribuzione
Nel 2025, le bollette elettriche dei magazzini europei sono aumentate del 12-18% su base annua a causa delle fluttuazioni dei mercati del gas e dell'energia elettrica. Gli operatori hanno cercato di contrastare questo fenomeno installando illuminazione a LED, pannelli solari sui tetti e sistemi di accumulo a batteria, ma il ritorno sull'investimento si allunga a fronte delle continue oscillazioni dei prezzi. Le clausole sugli indici energetici nei contratti trasferiscono parte della volatilità agli spedizionieri, innescando rinegoziazioni e riallineando le responsabilità sui costi. La fatturazione destagionalizzata, i controlli dinamici del sistema HVAC e le dashboard in tempo reale sono ormai parte integrante delle offerte di servizi standard nel mercato della logistica dell'abbigliamento. Le aziende che non sono in grado di coprire la spesa energetica si trovano ad affrontare una compressione dei margini e un sottoutilizzo degli asset [2]. Agenzia Internazionale dell'Energia, "Aggiornamento del mercato del gas e dell'elettricità 2025", iea.org
Analisi del segmento
Per servizio: i trasporti mantengono la leadership mentre i servizi a valore aggiunto catturano la crescita
I servizi di trasporto detenevano il 68.50% della quota di mercato della logistica dell'abbigliamento nel 2025, confermando il loro ruolo fondamentale nel trasporto dei capi finiti dalla fabbrica al consumatore finale. Le dimensioni del mercato della logistica dell'abbigliamento legate al trasporto sono destinate a una costante espansione, ma i servizi a valore aggiunto cresceranno più rapidamente, registrando un CAGR del 6.70% entro il 2031. Il trasporto aereo rimane il canale privilegiato per le consegne di capsule e le vendite lampo guidate dagli influencer, mentre il trasporto marittimo supporta i flussi di massa per i prodotti di base sensibili ai costi. I corridoi ferroviari Cina-Europa attraggono il trasferimento modale, poiché i marchi puntano a ridurre le emissioni senza sacrificare eccessivamente i tempi di consegna. Magazzini robotizzati, sportelli doganali integrati e dashboard ESG trasformano lo stoccaggio da merce a torre di controllo strategica nel mercato della logistica dell'abbigliamento.
Con l'espansione dei modelli di noleggio, rivendita e riparazione, i contatti logistici per capo si moltiplicano, aumentando la complessità del flusso inverso e il potenziale di fatturato dei pacchetti a valore aggiunto. La conformità al Digital Product Pass introduce la scansione obbligatoria e il caricamento dei dati a ogni checkpoint, aumentando i minuti di permanenza ma creando nuovi eventi fatturabili. I camion a lungo raggio alimentati a bio-GNL, gli algoritmi di percorso dinamico che riducono il consumo di carburante del 10% e i cross-dock alimentati a energia solare illustrano come i trasportatori perseguano sia la riduzione dei costi che delle emissioni di carbonio. L'assegnazione dei contratti dipende sempre più dalla connettività API che alimenta i dati di inventario, resi ed emissioni direttamente negli stack ERP dei marchi, rafforzando i requisiti di integrazione tecnologica nel settore della logistica dell'abbigliamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: Dominanza dell'abbigliamento con slancio di crescita sostenuto
L'abbigliamento ha rappresentato il 62.30% del mercato logistico dell'abbigliamento nel 2025 e si prevede che crescerà a un CAGR del 6.64% fino al 2031. Cicli di moda ultraveloci. Shein, ad esempio, può passare dal concept alla SKU in sole due settimane e ha guidato la proliferazione delle SKU, l'aumento dei resi e la parità tra inbound e outbound in alcuni centri di distribuzione. Calzature e accessori sono in ritardo in termini di volume, ma comportano costi di gestione più elevati a causa delle fasi di autenticazione e dell'imballaggio protettivo specializzato. Le scorte a temperatura controllata per giacche in pelle pregiata e sneaker di alta gamma sono in aumento, ampliando la diversificazione dei servizi nel mercato della logistica dell'abbigliamento.
I tassi di reso per l'abbigliamento si aggirano intorno al 21%, creando volumi in entrata e in uscita quasi simmetrici. Le miscele di fibre multiple complicano l'acquisizione dei dati DPP, mentre gli ornamenti in metallo a volte attivano i controlli per merci pericolose per il trasporto aereo. Gli accessori presentano tassi di reso inferiori ma subiscono forti picchi stagionali, sottolineando la necessità di rilevare la domanda. La differenziazione dei fornitori si basa sempre più su previsioni granulari a livello di SKU, smistamento assistito dall'IA e orchestrazione flessibile della manodopera per gestire i flussi di lavoro a picchi all'interno del settore della logistica dell'abbigliamento [3]. National Retail Federation, “Consumer Returns in the Retail Industry 2024,” nrf.com
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
APAC Apparel Logistics Market
L'area Asia-Pacifico ha generato il 41.80% del fatturato mondiale nel 2025 e si prevede che registrerà un CAGR del 6.80% fino al 2031, consolidando il suo primato nel mercato della logistica dell'abbigliamento. La Cina è leader nella produzione su larga scala, ma la diversificazione in Vietnam, Bangladesh e India sta accelerando, spingendo i collegamenti intra-asiatici, il trasporto su gomma transfrontaliero e la ferrovia Cina-Europa a nuovi massimi. Gli hub doganali dell'ASEAN consentono consegne regionali in 48 ore e Singapore consolida i flussi multimodali attraverso le sue zone di libero scambio. La persistente congestione portuale di Shanghai e Shenzhen sta aumentando i tempi di sosta, spingendo gli spedizionieri ad adottare la strada transfrontaliera e la ferrovia transiberiana per le capsule collection urgenti.
North America Apparel Logistics Market
Il Nord America si sta ricalibrando verso la resilienza dopo gli shock dell'era pandemica. Il near-shoring in Messico e America Centrale comprime le finestre temporali tra ordine e consegna, mentre il trasporto merci transfrontaliero su camion negli Stati Uniti è aumentato del 9% nel 2025. Laredo ha superato Los Angeles come principale porta d'accesso commerciale degli Stati Uniti, ridistribuendo i modelli logistici interni. I porti del Golfo e della costa orientale sottraggono merci discrezionali alla costa occidentale, colpita da crisi del lavoro, espandendo la domanda di hub di trasbordo multi-cliente e innescando aggiornamenti infrastrutturali che intensificano la rivalità all'interno del mercato della logistica dell'abbigliamento.
Europe and Africa Apparel Logistics Market
L'Europa bilancia i mandati di sostenibilità con l'agilità della catena di approvvigionamento. I progetti pilota DPP in Francia e Germania stanno stimolando l'implementazione di portali RFID e stack di tracciabilità cloud, riducendo i costi logistici e sbloccando al contempo commissioni a valore aggiunto basate sulla conformità. Turchia e Marocco attraggono spostamenti di approvvigionamento dall'UE, convogliando i volumi di trasporto marittimo a corto raggio e su strada attraverso i corridoi del Mediterraneo. La volatilità dei prezzi dell'energia mette a dura prova i bilanci dei magazzini, accelerando i progetti di tetti solari e gli accordi di acquisto di energia. La confluenza di imperativi di conformità e di emissioni di carbonio valorizza i 3PL specializzati, dotati di competenze doganali e credenziali di impianti ecocompatibili, nel mercato della logistica dell'abbigliamento [4]. Commissione europea, "Quadro del passaporto digitale di prodotto per il tessile", europa.eu
Panorama competitivo
Il mercato della logistica dell'abbigliamento rimane moderatamente concentrato, con Deutsche Post DHL Group, Kuehne + Nagel e Bleckmann che controllano i maggiori ricavi globali. L'acquisizione di Inmar Supply Chain Solutions da parte di DHL rafforza le sue capacità di logistica inversa, consentendo flussi di ricondizionamento e ricommercio su larga scala. Kuehne + Nagel mantiene una posizione di leadership nel Quadrante Magico 3PL di Gartner dopo investimenti digitali sostenuti e progetti pilota di automazione. Bleckmann sfrutta la specializzazione esclusiva nel settore della moda, aprendo un sito in Ohio di 156,000 m² per attrarre i marchi statunitensi che richiedono un'evasione degli ordini ad alta velocità.
L'attenzione strategica si è spostata sull'automazione, sulle credenziali ESG e sulla visibilità end-to-end. JD Logistics punta alla consegna transfrontaliera dei pacchi in due giorni tramite charter aerei proprietari e reti di magazzini all'estero. DHL ed Envision stanno co-creando hub logistici a zero emissioni nette alimentati in parte da carburante per aviazione sostenibile, allineando i servizi agli obiettivi di decarbonizzazione dei marchi. Le certificazioni ISO 28000 e C-TPAT ora fungono da badge di credibilità, soprattutto per i marchi premium che richiedono catene di sicurezza convalidate nel mercato della logistica dell'abbigliamento.
I disruptor finanziati da venture capital complicano il contesto competitivo. Il modello Supply-Chain-as-a-Service (SCaaS) di Shein offre servizi chiavi in mano di trasporto, evasione degli ordini e analisi dei dati ai marchi concorrenti, erodendo i sovrapprezzi dei concorrenti tradizionali. La piattaforma statunitense Stord combina software cloud con sistemi di magazzinaggio a basso consumo, consentendo ai commercianti di medie dimensioni di accedere a reti logistiche elastiche. La crescente intensità di capitale nella robotica e nei retrofit ESG spinge i 3PL di fascia media a fondersi o specializzarsi, indicando una continua pressione di consolidamento nel mercato della logistica dell'abbigliamento.
Leader del settore della logistica dell'abbigliamento
Gruppo Deutsche Post DHL
DSV
Hellmann Worldwide Logistics
Kuehne + Nagel
CMA CGM
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Logwin AG lancia Logwin Logistics US Inc., segnando l'ingresso nel mercato statunitense con l'intenzione di espandere i servizi di trasporto aereo e marittimo e rafforzare la propria presenza globale nei servizi.
- Febbraio 2026: FedEx, insieme ad Advent International, A&R Investments e PPF Group, ha concordato di acquistare tutte le azioni di InPost per 15.60 EUR (18.50 USD) ciascuna, in un accordo in cui avrebbero pagato in contanti.
- Febbraio 2026: il fornitore di servizi logistici Bleckmann ha rinnovato la sua partnership con il rivenditore omnicanale di prodotti di bellezza Douglas, continuando a fornire servizi 3PL, tra cui magazzinaggio, evasione degli ordini e gestione dei resi, rilevanti per la logistica dell'e-commerce di moda/abbigliamento.
- Aprile 2025: DSV A/S completa l'acquisizione multimiliardaria di DB Schenker (ex parte di Deutsche Bahn), dando vita a uno dei maggiori fornitori di servizi logistici al mondo per fatturato e dimensioni della rete.
Ambito del rapporto sul mercato globale della logistica dell'abbigliamento
| Trasporti | Strada |
| Traversa | |
| Aria | |
| Mare e vie d'acqua interne | |
| Servizi di deposito e distribuzione | |
| Servizi a valore aggiunto |
| Abbigliamento |
| Calzature |
| Accessories |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per servizio (valore) | Trasporti | Strada |
| Traversa | ||
| Aria | ||
| Mare e vie d'acqua interne | ||
| Servizi di deposito e distribuzione | ||
| Servizi a valore aggiunto | ||
| Per tipo di prodotto | Abbigliamento | |
| Calzature | ||
| Accessories | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto varrà il mercato della logistica dell'abbigliamento entro il 2031?
Si prevede che il settore raggiungerà i 217.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.60% dal 2026 al 2031.
Quale linea di servizi sta crescendo più velocemente all'interno del settore?
Si prevede che i servizi a valore aggiunto, tra cui l'elaborazione dei resi e la conformità al Digital Product Passport, registreranno un CAGR del 6.70% entro il 2031.
Quale categoria di servizi genera il fatturato maggiore?
I trasporti contribuiranno al 68.5% dei ricavi del 2025 a causa della continua necessità di movimentazione globale delle merci.
Perché la regione Asia-Pacifico domina i flussi globali di abbigliamento?
La regione coniuga una capacità produttiva su larga scala con una domanda in forte espansione di e-commerce, registrando un fatturato del 41.8% e una crescita trainante con un CAGR del 6.8% fino al 2031.
In che modo le nuove normative UE influenzano gli investimenti nella logistica?
Le regole del passaporto digitale dei prodotti guidano le implementazioni RFID e blockchain, spingendo gli operatori ad ampliare le capacità di tracciabilità e conformità.
Quali aziende stanno potenziando le capacità logistiche circolari?
L'accordo Inmar del gruppo Deutsche Post DHL e le espansioni del recommerce di Bleckmann illustrano i primi passi su larga scala nella logistica del riutilizzo e della riparazione degli indumenti.


