

Dimensioni e quota del mercato dell'antimonio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
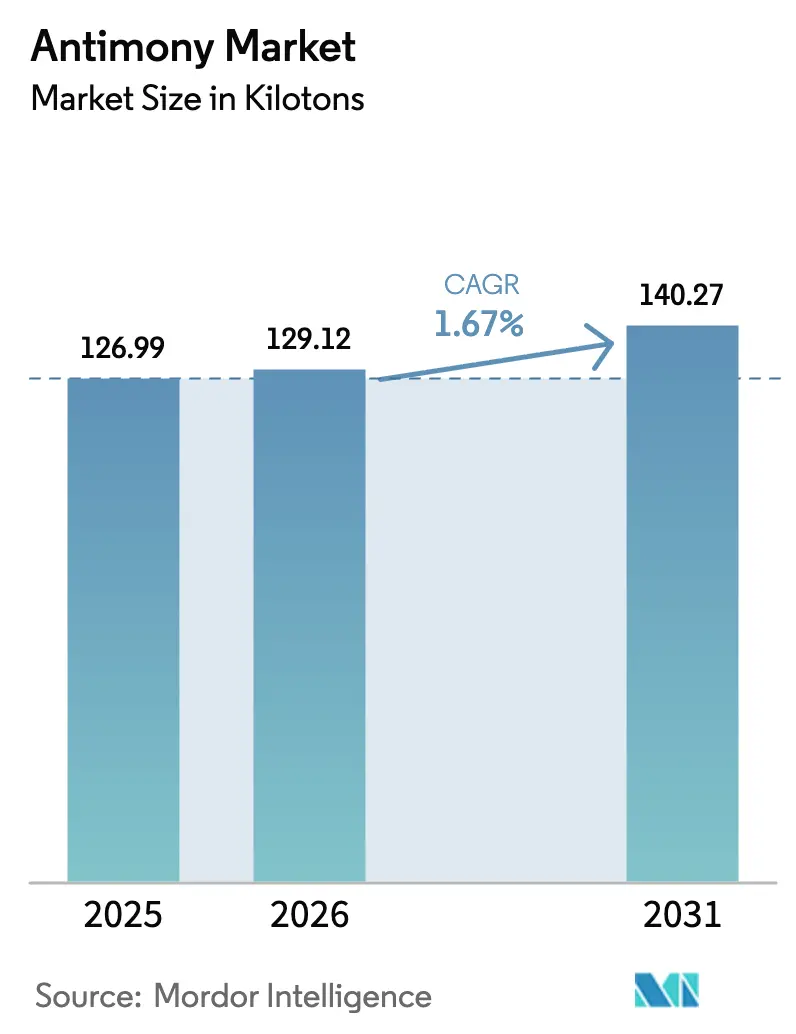
| Volume di mercato (2026) | Chilotron 129.12 |
| Volume di mercato (2031) | Chilotron 140.27 |
| Tasso di crescita (2026 - 2031) | 1.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'antimonio di Mordor Intelligence
Il mercato dell'antimonio è stato stimato in 126.99 kilotoni nel 2025 e si stima che crescerà da 129.12 kilotoni nel 2026 a 140.27 kilotoni entro il 2031, con un CAGR dell'1.67% durante il periodo di previsione (2026-2031). Una rapida escalation dei prezzi ha evidenziato la dipendenza strutturale dall'offerta cinese. La domanda strategica continua a orientarsi verso l'accumulo di energia, il drogaggio dei semiconduttori e l'elettronica per la difesa, dove le proprietà metallurgiche ed elettroniche dell'antimonio hanno pochi sostituti. Minatori, raffinatori e governi occidentali stanno aumentando la capacità produttiva in Idaho, Montana e Australia per contrastare il divieto di esportazione imposto dalla Cina nel dicembre 2024, una mossa che ha raddoppiato i prezzi di riferimento e stimolato progetti di integrazione verticale. Nel frattempo, il controllo normativo sulla tossicologia in Europa e Nord America sta accelerando un graduale passaggio ai ritardanti di fiamma privi di alogeni, moderando la crescita dei volumi ma spingendo il valore verso gradi di purezza più elevati e speciali. La differenziazione competitiva si sta spostando dal costo verso purezza, provenienza e sicurezza dell'approvvigionamento, soprattutto per i materiali di grado semiconduttore.
Punti chiave del rapporto
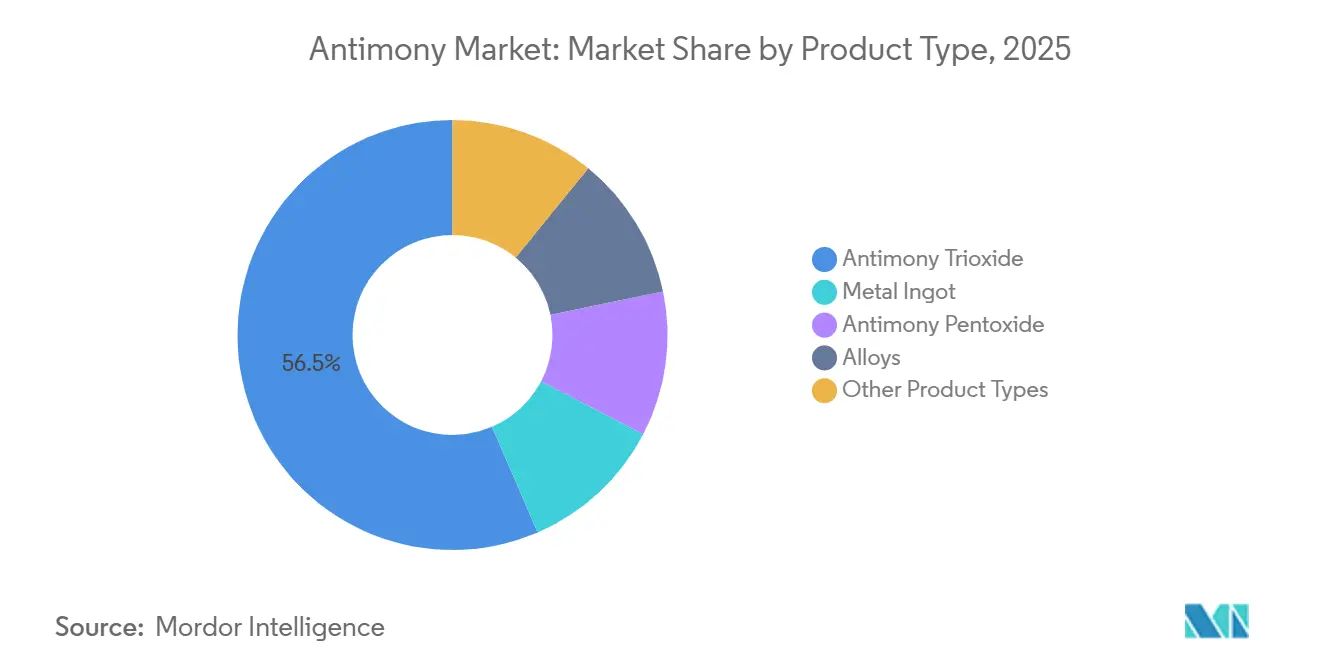
- Per tipologia di prodotto, il triossido di antimonio ha dominato con una quota del 56.48% nel 2025, mentre si prevede che il pentossido di antimonio crescerà a un CAGR del 2.5% entro il 2031.
- Per applicazione, i ritardanti di fiamma rappresentavano il 55.02% del mercato dell'antimonio nel 2025, mentre la ceramica e il vetro stanno crescendo a un CAGR del 3.3% fino al 2031.
- Per tipologia di minerale, la stibnite ha dominato con una quota del 96.21% nel 2025 e sta avanzando a un CAGR dell'1.75% fino al 2031.
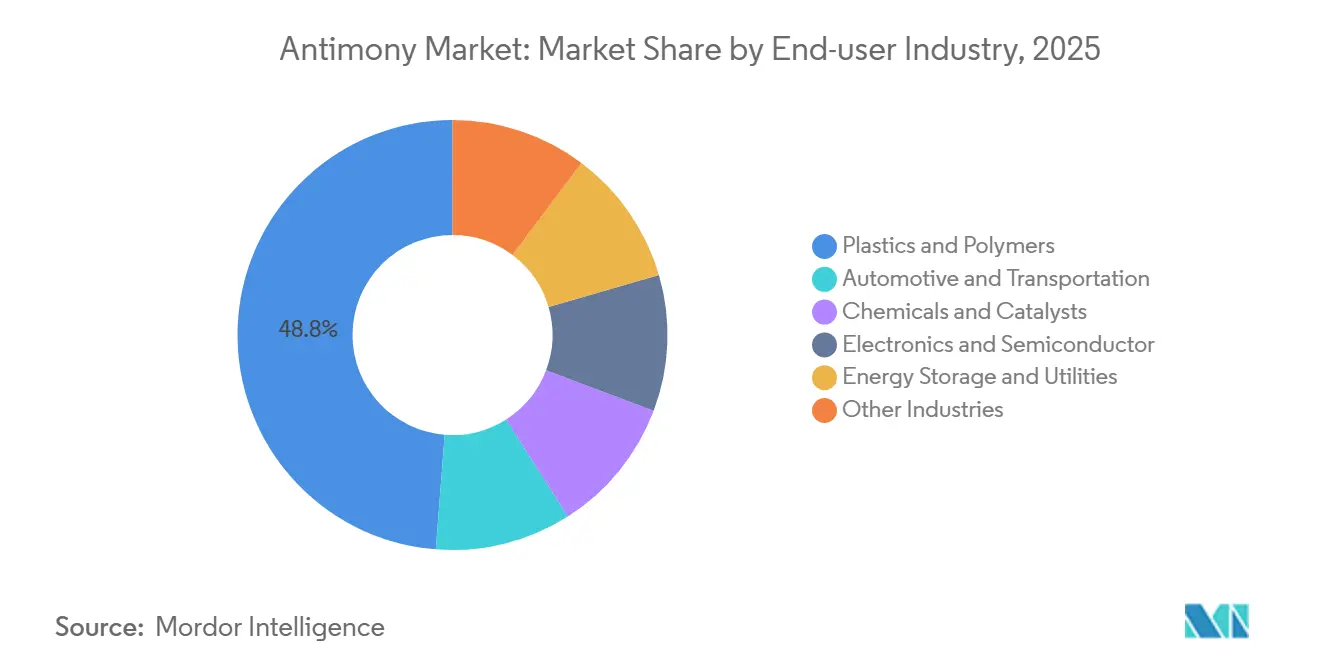
- Per settore di utilizzo finale, nel 2025 la quota di mercato dell'antimonio era detenuta da materie plastiche e polimeri, mentre si prevede che l'accumulo di energia e i servizi di pubblica utilità registreranno un CAGR del 3.26% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota dell'86.67% nel 2025 e si sta espandendo a un CAGR del 3.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'antimonio
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle batterie al piombo-acido e al metallo liquido su larga scala nell'area Asia-Pacifico | + 0.5% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Il boom della resina PET aumenta l'uso del catalizzatore Sb | + 0.3% | Globale, concentrato in Asia-Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| I controlli sulle esportazioni cinesi stimolano gli investimenti nella catena di fornitura non cinese | + 0.4% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Leghe di antimonio nelle batterie a metallo liquido calcio/sodio di nuova generazione | + 0.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Sb di grado semiconduttore per dispositivi 5G e quantistici | + 0.1% | Globale, guidato da Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle batterie al piombo-acido e al metallo liquido su larga scala nell'area Asia-Pacifico
Lo stoccaggio su larga scala sta influenzando sempre più il mercato dell'antimonio. Nel febbraio 2024, Ambri ha ottenuto un finanziamento di Serie D e si appresta a fornire batterie a metallo liquido, basate su catodi di antimonio-piombo, a Xcel Energy e Vistra. Sebbene le batterie al piombo-acido continuino a dominare i sistemi di backup per le telecomunicazioni nel Sud-est asiatico, esse incorporano l'antimonio nelle loro leghe di griglia per migliorarne la durata nei cicli di carica/scarica profonda. L'ampio parco veicoli a combustione interna cinese, anche se l'elettrificazione sta prendendo slancio, sostiene la domanda di base, ancorando saldamente il mercato dell'antimonio al settore automobilistico. Sebbene l'ascesa delle leghe calcio-stagno possa ridurre l'utilizzo di antimonio nelle batterie, i sistemi a metallo liquido su larga scala contrastano questo effetto consumando quantità significative di antimonio ad alta purezza per modulo. Questa dinamica non solo aumenta i volumi complessivi nel medio termine, ma accresce anche il valore dell'offerta che rispetta rigorosi standard di purezza.
Il boom della resina PET aumenta l'uso del catalizzatore Sb
Il triossido di antimonio funge da catalizzatore primario di polimerizzazione per oltre il 90% della produzione di polietilene tereftalato (PET). Nuovi impianti PET in Arabia Saudita e Vietnam dovrebbero entrare in funzione prima del 2027. Il recente brevetto di Teijin sulle miscele di catalizzatori ternari sottolinea l'impegno del settore nel ridurre l'antimonio residuo mantenendo i benefici cinetici. Tuttavia, le autorità di regolamentazione stanno monitorando attentamente la situazione. L'Agenzia europea per le sostanze chimiche sta attualmente rivalutando i limiti di migrazione consentiti per gli imballaggi a contatto con gli alimenti. Questo esame introduce costi di conformità, potenzialmente indirizzando il settore verso sistemi a base di titanio per prodotti premium. Sebbene i bassi investimenti e le competenze consolidate mantengano attualmente il predominio dell'antimonio come catalizzatore, i produttori a valle stanno attivamente esplorando alternative per mitigare i rischi normativi. Questo approccio cauto modera le prospettive di crescita del mercato dell'antimonio oltre l'orizzonte immediato di due anni.
I controlli sulle esportazioni cinesi stimolano gli investimenti nella catena di fornitura non cinese
Nell'agosto 2024, Pechino ha introdotto un regime di licenze, seguito dal divieto di esportazione dagli Stati Uniti nel dicembre 2024. Queste mosse hanno portato a un quadruplicamento dei prezzi a Rotterdam in soli dieci mesi, con un impatto significativo sul mercato dell'antimonio. Lo sconvolgimento ha stimolato un'ondata di investimenti in Nord America e Australia. Nel gennaio 2025, Perpetua Resources ha siglato un accordo ai sensi del Defense Production Act e ha ottenuto la Decisione Finale per il suo progetto Stibnite. La United States Antimony Corporation ha ripreso le attività di fusione in Messico e ha avviato le attività minerarie nel Montana nel 2025. Nel frattempo, Korea Zinc ha richiesto lo status di tecnologia di base nazionale, una mossa che limita la proprietà straniera e consolida il sostegno statale al suo processo di elettrolisi a diaframma. Sebbene queste iniziative contribuiscano a una capacità produttiva relativamente modesta, il loro peso geopolitico eclissa di gran lunga tale risultato, rimodellando le strategie di approvvigionamento nei settori della difesa, dei semiconduttori e dello stoccaggio energetico.
Leghe di antimonio nelle batterie al metallo liquido calcio/sodio di nuova generazione
Le batterie al calcio-antimonio e al sodio-antimonio, progettate per una durata di 20 anni e costi inferiori a 100 dollari per kWh, stanno posizionando l'antimonio in modo da farlo passare da semplice materia prima a materiale energetico strategico. Sebbene le prime implementazioni di Ambri riguarderanno solo un quantitativo modesto, le trattative in corso per la realizzazione di un gasdotto potrebbero far impennare significativamente la domanda nei prossimi anni. Perpetua sta convogliando i volumi provenienti da Stibnite direttamente nei catodi di Ambri, creando una catena di approvvigionamento verticalmente integrata che aggira il predominio cinese. Sebbene la tecnologia si trovi a dover affrontare le spese per la gestione termica, un cambiamento negli incentivi politici a favore dello stoccaggio a lungo termine potrebbe spingere il mercato dell'antimonio verso un'impennata della domanda simile a quella dei ritardanti di fiamma degli anni '1980.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Quote volatili delle esportazioni cinesi e impennate dei prezzi | -0.3% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Passaggio a ritardanti di fiamma senza alogeni nell'UE e nel Nord America | -0.2% | Europa, Nord America | Medio termine (2-4 anni) |
| Costi di conformità tossicologica REACH/TSCA | -0.2% | Europa, Nord America, espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Quote volatili delle esportazioni cinesi e picchi dei prezzi
I prezzi di riferimento di Rotterdam sono aumentati significativamente da dicembre 2023 a febbraio 2025. Questo forte incremento ha compresso i margini di profitto per i produttori di compound e batterie, che faticano a trasferire questi costi sui prezzi di vendita. In Europa e Nord America, le piccole e medie imprese di trasformazione stanno subendo maggiormente le conseguenze di questa tensione di cassa, con alcune che hanno addirittura sospeso la produzione fino alla stabilizzazione dei prezzi. L'offerta annuale di zinco in Corea rimane limitata, rappresentando solo una piccola frazione della produzione globale estratta. Questa offerta limitata rende gli acquirenti occidentali nel mercato dell'antimonio vulnerabili ai cambiamenti politici di Pechino. Con l'avvio di progetti come Stibnite, si prevede che la continua volatilità avrà un impatto sul tasso di crescita annuale composto (CAGR) previsto.
Passaggio ai ritardanti di fiamma senza alogeni nell'UE e nel Nord America
Gli enti regolatori su entrambe le sponde dell'Atlantico stanno inasprendo le norme sui sistemi alogenati sinergizzati con triossido di antimonio. La revisione in corso dell'Agenzia europea per le sostanze chimiche (ECHA) potrebbe limitare le formulazioni contenenti antimonio nell'elettronica di consumo e nei tessuti [1] European Chemicals Agency, “Strategy on flame retardants,” echa.europa.eu . Le valutazioni TSCA statunitensi incoraggiano una riformulazione preventiva, soprattutto nei prodotti per bambini. Sebbene il triossido di antimonio goda di un forte vantaggio in termini di costi – i sistemi senza alogeni necessitano di dosaggi doppi o tripli per eguagliare le prestazioni – gli oneri di conformità e il rischio per l'immagine del marchio stanno accelerando la sostituzione. Il mercato dell'antimonio vedrà quindi una crescita più lenta in Nord America ed Europa, anche se la domanda nella regione Asia-Pacifico è in aumento.
Analisi del segmento
Per tipo di prodotto: il predominio del triossido si scontra con i guadagni della specialità del pentossido
Il triossido di antimonio ha rappresentato il 56.48% del volume del 2025, riflettendo il suo ruolo consolidato nella catalisi del PET e nella ritardante di fiamma. Tuttavia, la sua traiettoria di crescita incontra dei limiti dovuti alla transizione dell'Europa verso alternative prive di alogeni. Il pentossido di antimonio si sta espandendo a un CAGR del 2.5%, poiché i produttori di vetro speciale e di impianti fotovoltaici ne ricercano le superiori capacità di decolorazione e affinazione. I lingotti metallici, che vantano una purezza premium grazie allo zinco coreano, soddisfano le esigenze di elevata purezza dei settori militare e dei semiconduttori. Mentre le leghe per batterie al piombo-acido stanno registrando una riduzione dei carichi di antimonio a causa dell'aumento delle formulazioni calcio-stagno, le batterie per uso su rete elettrica stanno contribuendo a compensare questo calo. Inoltre, prodotti di nicchia come il trisolfuro di antimonio, preferito nella pirotecnica, vantano margini elevati ma contribuiscono a un tonnellaggio trascurabile, evidenziando le diverse dinamiche del mercato dell'antimonio.
Mentre l'ascesa del pentossido rafforza i ricavi del settore delle specialità, il predominio del triossido rimane incontrastato al di fuori di Europa e Nord America. I progressi di Teijin nei catalizzatori ternari potrebbero estendere il dominio del triossido nel settore del PET, frenando la migrazione senza compromettere la cinetica. Anche un piccolo successo in questa impresa potrebbe proteggere una parte significativa della domanda globale di antimonio da imminenti sostituzioni. Pertanto, il mercato dell'antimonio è caratterizzato da una base di triossido ad alto volume e sensibile alle normative, completata dalla rapida crescita del pentossido e da un segmento di nicchia di lingotti ad alta purezza che genera profitti significativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: ritardanti di fiamma piombo, ceramiche accelerano
I ritardanti di fiamma hanno consumato il 55.02% del volume del 2025, ma questa predominanza sta perdendo slancio in Occidente. Ceramica e vetro stanno crescendo a un CAGR del 3.3% grazie alla raffinazione del vetro fotovoltaico e al silicio monocristallino drogato con antimonio. La domanda di catalizzatori per la polimerizzazione del PET rimane sostanziale, ma è sensibile alle pressioni normative. Gli usi elettronici speciali, misurati in chilogrammi, presentano margini elevati e un'importanza strategica. Questo mix di applicazioni indica una transizione verso flussi di valore più ridotti ma più elevati, creando un cuscinetto per i ricavi aggregati anche in caso di erosione del tonnellaggio dei ritardanti di fiamma nelle economie mature.
La domanda di ceramica offre una copertura contro le difficoltà normative, in particolare perché i produttori di vetro solare si assicurano il pentossido di antimonio per migliorare la trasparenza e la rimozione delle bolle. Le batterie offrono un'ulteriore copertura: sebbene l'intensità di antimonio per unità nei motorini di avviamento per autoveicoli stia diminuendo, i progetti su scala di rete richiedono carichi a livello di chilogrammo per modulo. Pertanto, il mercato dell'antimonio mantiene fattori di domanda diversificati che attenuano il rischio di ribasso di qualsiasi singola classe di applicazione.
Per tipo di minerale: il monopolio della stibnite riflette la scarsità geologica
La stibnite ha contribuito per il 96.21% alla fornitura di materie prime nel 2025. Il segmento cresce a un CAGR dell'1.75%, poiché nessun minerale primario alternativo eguaglia il suo contenuto di antimonio. Entro il 2031, il progetto di Perpetua in Idaho è destinato a introdurre un'offerta aggiuntiva, diversificando leggermente l'origine all'interno della stessa famiglia di minerali. Sebbene la produzione secondaria dalla fusione di piombo-zinco contribuisca in piccola parte all'offerta, vanta una maggiore purezza e minori costi ambientali. Questo la rende un'opzione interessante per le raffinerie integrate, come Korea Zinc. Tuttavia, l'esaurimento dello stibnite cinese di Xikuangshan e l'instabilità politica in Myanmar evidenziano un significativo collo di bottiglia geologico. Sebbene il riciclo delle batterie a fine vita potrebbe rafforzare l'offerta, la tendenza dell'attuale schema pirometallurgico a perdere stagno in scorie limita l'utilizzabilità dell'antimonio recuperato. Senza progressi significativi nell'idrometallurgia, il mercato dell'antimonio rimane strettamente legato alla geologia della stibnite.
Per settore di utilizzo finale: domina la plastica, impennata dell'accumulo di energia
Le materie plastiche hanno catturato il 48.76% dell'utilizzo finale nel 2025, ancorato a formulazioni ignifughe per cablaggi e alloggiamenti per elettrodomestici. La crescita futura del segmento è modesta, poiché le normative UE e USA incoraggiano alternative prive di alogeni. I settori dell'accumulo di energia e dei servizi di pubblica utilità hanno registrato la crescita più rapida, con un CAGR del 3.26%. La pipeline di Ambri e la resiliente domanda di backup per le telecomunicazioni sottolineano il potenziale di crescita di questo settore. I settori automobilistico e dei trasporti hanno utilizzato batterie al piombo-acido e leghe per cuscinetti. I prodotti chimici e i catalizzatori sono a rischio di sostituzione. Sebbene i settori dei semiconduttori e della difesa ne abbiano consumato quantità minime, hanno influenzato significativamente i sovrapprezzi per i materiali con purezza 5N. Di conseguenza, il mercato dell'antimonio è diviso tra le materie plastiche ad alto volume, che devono affrontare sfide normative, e il settore dell'accumulo di energia in rapida espansione, che presenta un vantaggio strategico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
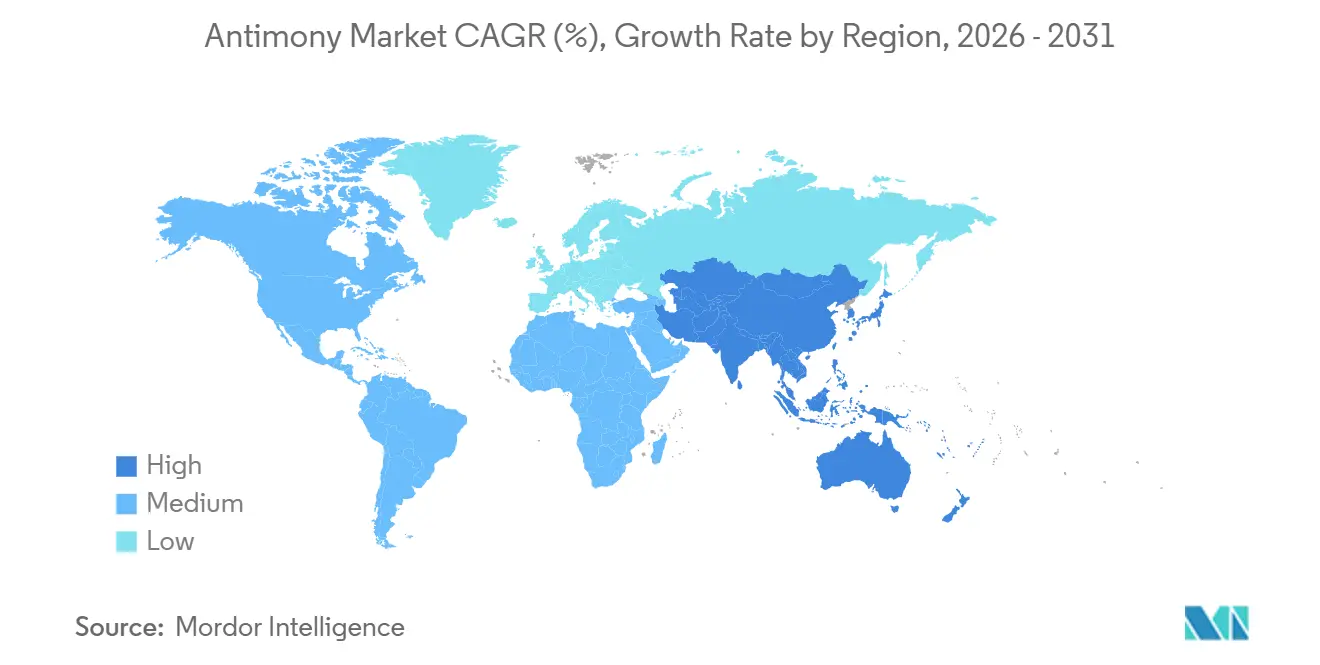
Nel 2025, l'Asia-Pacifico deteneva l'86.67% del volume globale e si sta espandendo a un CAGR del 3.12%. Nel 2024, la Cina ha raffinato antimonio, ma ha operato solo a un terzo della sua capacità installata, alle prese con la scarsità di minerale e i costi di conformità. La crescente domanda nei settori della plastica e dei veicoli a due ruote in India, unita all'impennata del PET in Vietnam, consolida il ruolo centrale dell'Asia-Pacifico nel mercato dell'antimonio. Nonostante la raffinazione interna, il Giappone rimane un importatore netto, rifornendosi prevalentemente da Cina e Vietnam [2] USGS National Minerals Information Center, “Japan—2020–2021,” pubs.usgs.gov . Nel frattempo, la sudcoreana Korea Zinc ha aumentato la sua produzione e prevede un modesto incremento, con una parte della produzione destinata ai mercati occidentali.
Il Nord America si sta preparando a un'espansione dell'offerta. Progetti come Stibnite di Perpetua e le attività di United States Antimony in Messico e Montana sono pronti a soddisfare una parte significativa del fabbisogno interno nei prossimi anni, rafforzando il mercato statunitense dell'antimonio. Questa domanda è trainata da settori come l'elettronica per la difesa, lo stoccaggio su larga scala e le fabbriche di semiconduttori, soprattutto grazie alla spinta al rientro delle produzioni prevista dal CHIPS and Science Act. Mentre l'Europa dipende fortemente dalle importazioni, le normative più severe sui ritardanti di fiamma stanno spingendo i produttori come la belga Campine a orientarsi verso il riciclo. Nella regione Medio Oriente-Africa/Sud America, Bolivia e Marocco sono attori chiave nella diversificazione dell'offerta, ma la loro produzione combinata offre solo un sollievo limitato.
Nonostante gli sforzi di diversificazione occidentali, si prevede che la quota di mercato dell'area Asia-Pacifico diminuirà leggermente nei prossimi anni, poiché le fonderie cinesi continuano a beneficiare delle economie di scala nella raffinazione. Tuttavia, spinti da motivazioni politiche che spingono verso catene di approvvigionamento resilienti, si prevede che una quota maggiore dei volumi del mercato dell'antimonio fluirà attraverso canali non cinesi, anche se il tonnellaggio assoluto non terrà il passo con la crescita della domanda regionale.
Panorama competitivo
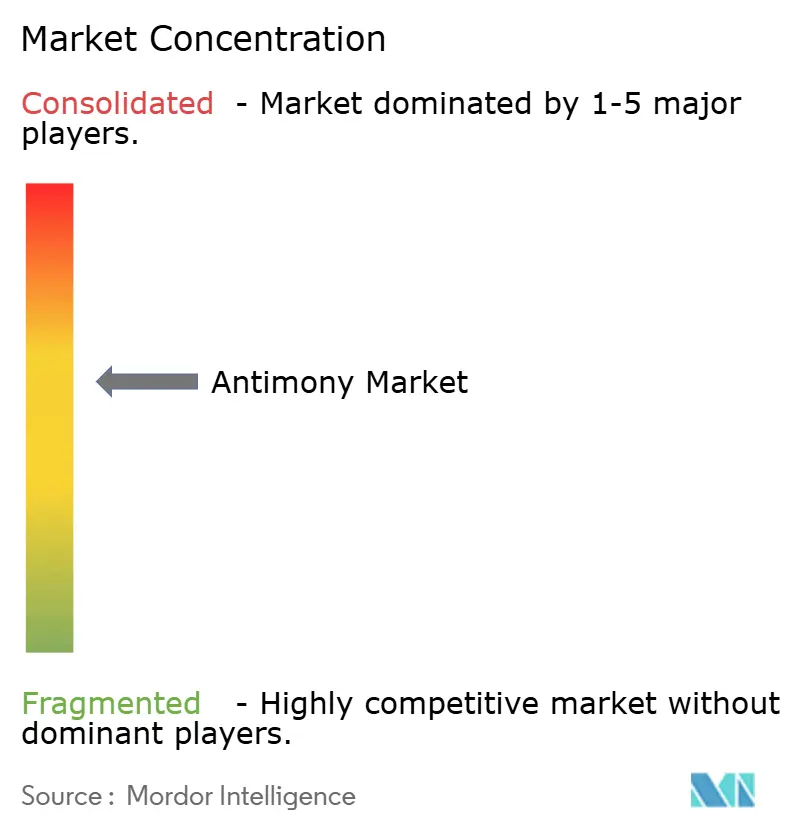
Il settore dell'antimonio è moderatamente consolidato. La differenziazione tecnologica si sta accentuando. L'elettrolisi a diaframma di Korea Zinc produce metallo con una purezza di 5N, adatto per dispositivi quantistici e sistemi radar, spuntando prezzi di gran lunga superiori a quelli dei gradi ignifughi. Gli specialisti del riciclo stanno sperimentando processi idrometallurgici per recuperare l'antimonio dalle batterie al piombo esauste senza perdere stagno, uno sviluppo che potrebbe sbloccare l'offerta secondaria e ridurre l'esposizione ai concentrati cinesi. La volatilità dei prezzi ha compresso i margini per i produttori di compound a valle, costringendoli a competere sulla sicurezza e sulla purezza piuttosto che sul costo.
Leader del settore dell'antimonio
Xikuangshan Shanxing Antimonio Industry Co., Ltd.
Hunan Province Anhua Huayu Antimony Industry Co., Ltd.
Hunan Gold Co., Ltd.
Campine NV
Società statunitense di antimonio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Mandalay Resources e Alkane Resources hanno annunciato una fusione che darà vita a una società mineraria più solida, focalizzata su oro e antimonio. Poiché Mandalay produce già antimonio nella sua miniera di Costerfield, l'accordo conferisce alla società risultante dalla fusione maggiore solidità finanziaria e risorse per espandere la produzione.
- Novembre 2024: la United States Antimony Corporation ha ampliato la sua presenza mineraria in Alaska acquisendo 24 ulteriori concessioni minerarie che coprono 3,840 acri vicino a Stibnite Creek. Questa acquisizione porta il totale delle concessioni minerarie dell'azienda in Alaska a 93, per un totale di 14,880 acri, principalmente associate all'antimonio e ad altri minerali critici.
Ambito e metodologia
L'antimonio è un elemento chimico grigio lucido che può esistere in forme metalliche e non metalliche. La forma metallica è fragile, dura e di colore argenteo-bluastro abbagliante, mentre la versione non metallica dell'antimonio è sotto forma di polvere grigia. Le scarse proprietà di conduzione del calore e dell'elettricità dell'antimonio lo rendono la scelta preferita per dispositivi a semiconduttore, metalli a basso attrito, batterie, smalti ceramici, materiali ignifughi e vernici.
Il mercato dell’antimonio è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è segmentato in lingotti metallici, triossido di antimonio, pentossido di antimonio, leghe e altri tipi. Per applicazione, il mercato è segmentato in ritardanti di fiamma, batterie, ceramica e vetro, catalizzatori e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell’antimonio in 15 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato vengono effettuati in base al volume (tonnellate).
| Lingotto di metallo |
| Triossido di antimonio |
| Pentossido di antimonio |
| Cerchi |
| Altri tipi di prodotto (granuli, cristalli singoli, ecc.) |
| stibnite |
| Altro |
| Ritardanti di fiamma |
| Batterie |
| Ceramica e Vetro |
| Catalizzatori |
| Altre applicazioni (semiconduttori, difesa, ecc.) |
| Materie plastiche e polimeri |
| Automotive e trasporti |
| Prodotti chimici e catalizzatori |
| Elettronica e semiconduttori |
| Accumulo di energia e servizi di pubblica utilità |
| Altre industrie |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Lingotto di metallo | |
| Triossido di antimonio | ||
| Pentossido di antimonio | ||
| Cerchi | ||
| Altri tipi di prodotto (granuli, cristalli singoli, ecc.) | ||
| Per tipo di minerale | stibnite | |
| Altro | ||
| Per Applicazione | Ritardanti di fiamma | |
| Batterie | ||
| Ceramica e Vetro | ||
| Catalizzatori | ||
| Altre applicazioni (semiconduttori, difesa, ecc.) | ||
| Per settore degli utenti finali | Materie plastiche e polimeri | |
| Automotive e trasporti | ||
| Prodotti chimici e catalizzatori | ||
| Elettronica e semiconduttori | ||
| Accumulo di energia e servizi di pubblica utilità | ||
| Altre industrie | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il CAGR previsto per il mercato dell'antimonio dal 2026 al 2031?
Si prevede che il mercato dell'antimonio crescerà a un CAGR dell'1.67% nel periodo 2026-2031.
Quanto sarà elevata la domanda globale entro il 2031?
Si prevede che il volume raggiungerà i 140.27 kilotoni, rispetto ai 129.12 kilotoni del 2026.
Quale regione controlla la maggior parte della domanda e dell'offerta?
L'area Asia-Pacifico rappresenta l'86.67% del volume globale grazie alla capacità di raffinazione dominante della Cina.
Quale tipologia di prodotto è quella più consumata oggi?
Il triossido di antimonio domina con una quota del 56.48% del volume del 2025, principalmente per i catalizzatori PET e i ritardanti di fiamma.
Quale segmento di utenti finali nel settore dell'antimonio sta crescendo più rapidamente?
L'accumulo di energia e i servizi di pubblica utilità stanno crescendo a un CAGR del 3.26%, trainati dall'impiego di batterie al piombo e al metallo liquido.


