

Dimensioni e quota di mercato delle organizzazioni di sviluppo e produzione di anticorpi a contratto
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
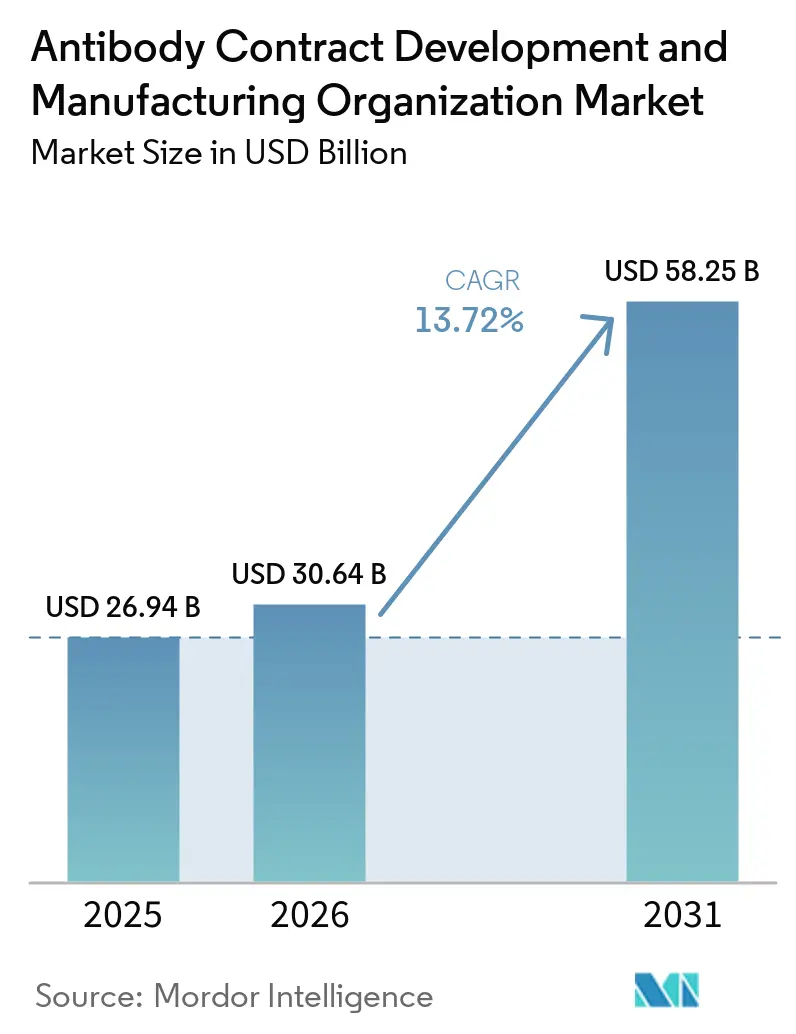
| Dimensione del mercato (2026) | 30.64 miliardo di dollari |
| Dimensione del mercato (2031) | 58.25 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.72% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle organizzazioni di sviluppo e produzione a contratto di anticorpi, a cura di Mordor Intelligence.
Il mercato delle organizzazioni di sviluppo e produzione a contratto di anticorpi (APO) aveva un valore di 26.94 miliardi di dollari nel 2025 e si prevede che crescerà da 30.64 miliardi di dollari nel 2026 a 58.25 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.72% durante il periodo di previsione (2026-2031). L'espansione è trainata dal passaggio da impianti a costi fissi a modelli di outsourcing a costi variabili, dalla forte crescita delle pipeline di anticorpi in fase avanzata e dalla grave carenza di capacità di bioreattori GMP su larga scala. Le politiche di doppia fornitura, la rendicontazione obbligatoria delle emissioni Scope-3 e la rapida adozione di piattaforme monouso e continue danno ulteriore impulso al mercato. Tuttavia, le persistenti lacune nella garanzia della qualità presso i fornitori di secondo livello e la crescente carenza di talenti nei cluster asiatici in rapida crescita frenano le prospettive di crescita a breve termine. L'intensità competitiva aumenta poiché le aziende farmaceutiche globali si assicurano contratti di fornitura a lungo termine, coltivando al contempo fornitori di riserva per ridurre l'esposizione geopolitica.
Punti chiave del rapporto
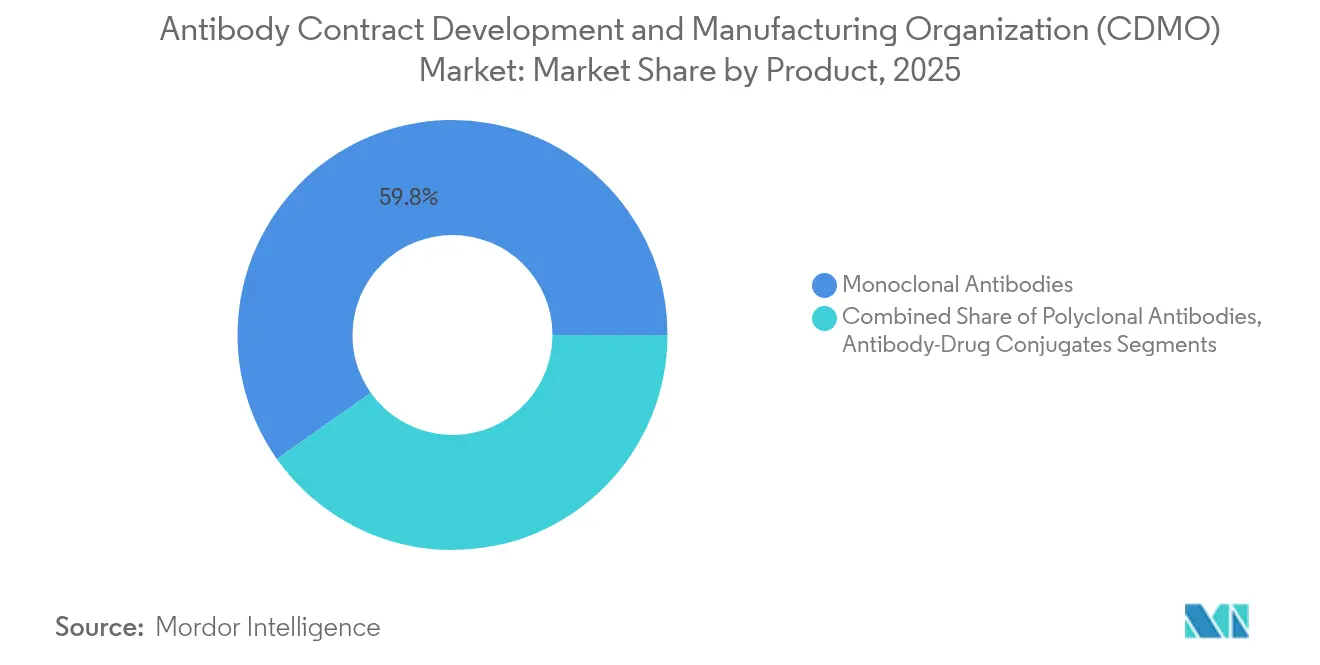
- Per categoria di prodotto, gli anticorpi monoclonali hanno dominato il mercato con una quota di fatturato del 59.78% nel 2025; si prevede che i coniugati anticorpo-farmaco cresceranno a un CAGR del 16.94% entro il 2031.
- In base alla fonte, nel 75.89 la coltura di cellule di mammifero deteneva il 2025% della quota di mercato delle organizzazioni di sviluppo e produzione di anticorpi su contratto; si prevede che le piattaforme microbiche cresceranno a un CAGR del 12.74% fino al 2031.
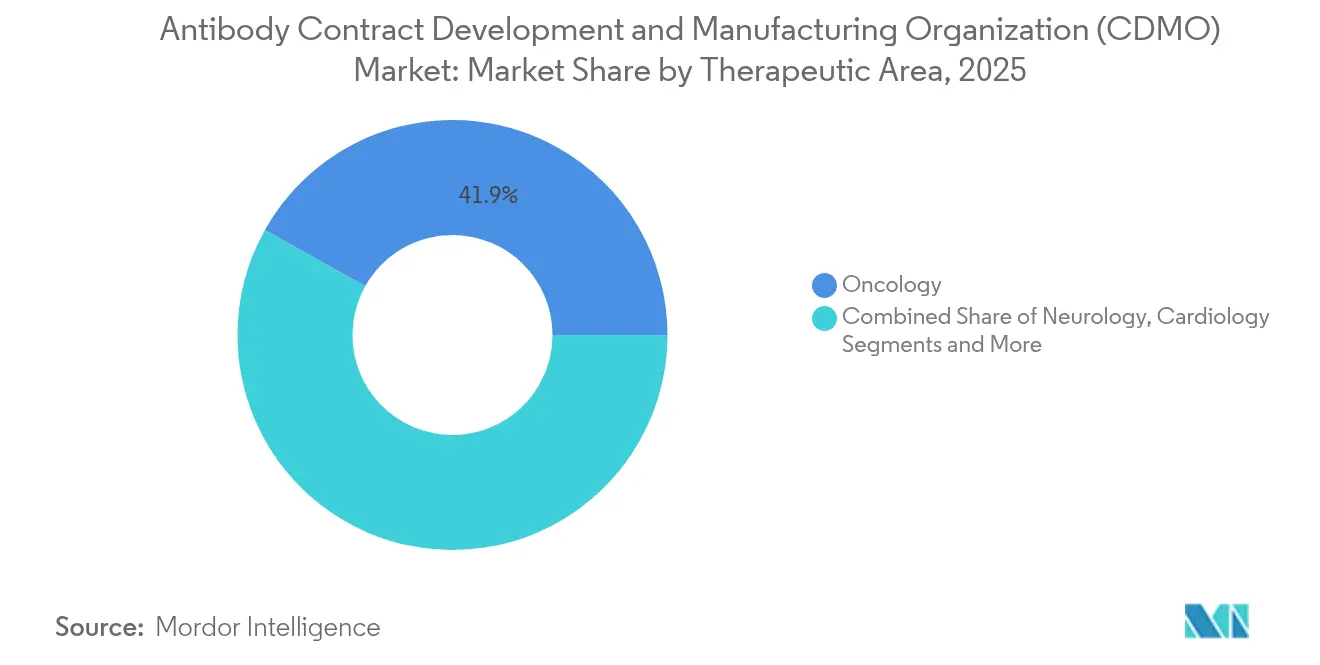
- Per area terapeutica, nel 41.88 l'oncologia rappresentava il 2025% del mercato delle organizzazioni di sviluppo e produzione di anticorpi a contratto; la neurologia registra la crescita più rapida, con un CAGR del 11.88% fino al 2031.
- Per tipologia di servizio, la produzione di sostanze farmaceutiche ha catturato il 35.62% dei ricavi del 2025, mentre i servizi di riempimento e finitura sono destinati a crescere a un CAGR del 14.26% entro il 2031.
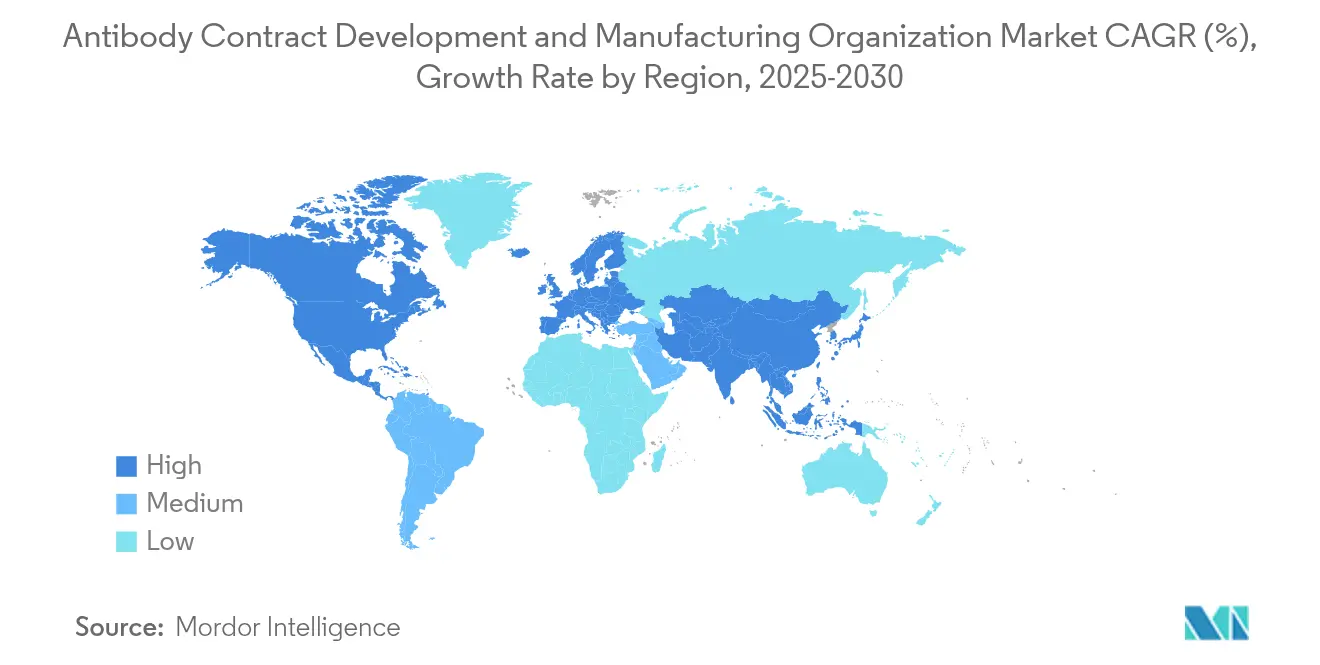
- In termini geografici, il Nord America ha registrato un fatturato del 36.74% nel 2025; l'area Asia-Pacifico sta crescendo a un CAGR del 12.63% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle organizzazioni di sviluppo e produzione di anticorpi a contratto (CMO).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita delle pipeline di anticorpi in fase avanzata in oncologia | 3.20% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Crisi di capacità per i biorreattori mammiferi GMP su larga scala | 2.80% | Globale, particolarmente acuto in Nord America e APAC | A breve termine (≤ 2 anni) |
| Il settore biofarmaceutico passa da CAPEX a OPEX tramite modelli di esternalizzazione | 2.10% | Globale, guidato dai cluster biotecnologici del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Forti incentivi governativi per la produzione nazionale di prodotti biologici | 1.90% | Nucleo APAC, ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Ascesa delle tecnologie continue e monouso che consentono un rapido cambio di prodotto | 1.60% | Adozione globale e anticipata in Nord America e UE | A lungo termine (≥ 4 anni) |
| Sviluppo di processi in silico basati sull'intelligenza artificiale che riduce i tempi di IND | 1.40% | Globale, concentrato nei poli di innovazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita delle pipeline di anticorpi in fase avanzata in oncologia
Oltre 160 anticorpi ingegnerizzati sono stati approvati in tutto il mondo e si prevede che le sole risorse oncologiche genereranno vendite significative entro il 2028. Gli anticorpi bispecifici e gli ADC hanno contribuito al 25% delle approvazioni del 2024, aumentando notevolmente la complessità dei processi. CDMO come Samsung Biologics hanno costruito suite dedicate per ADC in anticipo sulla domanda, come dimostra la sua partnership con LegoChem, volta a ottenere una presentazione FDA all'inizio del 2025.
Riduzione della capacità per i biorreattori di mammiferi GMP su larga scala
Samsung Biologics ha gestito la sua rete da 360,000 litri a pieno carico nel 2024 e ne sta aggiungendo altri 180,000 tramite lo stabilimento 5 per raggiungere i 784,000 litri nel 2025. L'accordo decennale da 3 miliardi di dollari tra Fujifilm Diosynth e Regeneron evidenzia ulteriormente la corsa per assicurarsi la capacità produttiva. [3] Manufacturing Dive, “Accordo da 3 miliardi di dollari tra Regeneron e Fujifilm”, manufacturingdive.com Le scarse sovvenzioni per l'approvvigionamento portano al potere di determinazione dei prezzi dei CDMO e innalzano barriere per i piccoli entranti.
Il settore biofarmaceutico passa da CAPEX a OPEX tramite modelli di outsourcing
WuXi Biologics ha registrato un fatturato di 17,034.3 milioni di RMB nel 2023, con progetti non legati al COVID in crescita del 37.7% su base annua, rispecchiando la preferenza dei clienti di reindirizzare il capitale verso la ricerca e sviluppo piuttosto che verso stabilimenti fisici. I complessi requisiti normativi amplificano il valore dei CDMO a servizio completo, in grado di gestire in modo fluido il trasferimento tecnologico e le pratiche a livello globale.
Incentivi governativi per la produzione nazionale di prodotti biologici
La Cina ha investito 4.17 miliardi di dollari nella biofabbricazione nel 2024, mentre l'India punta a raggiungere 25 miliardi di dollari di entrate dalle CRDMO entro il 2035, sostenuta dalle pressioni di rilocalizzazione previste dal Biosecure Act statunitense. La Biden-Harris National Biotechnology Initiative stanzia sovvenzioni per la capacità produttiva nazionale, delineando una mappa manifatturiera multipolare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Persistenti lacune nella garanzia della qualità nei CDMO di secondo livello | -1.80% | Globale, concentrato nei mercati emergenti | A breve termine (≤ 2 anni) |
| La politica di "doppio approvvigionamento" di Big Pharma limita la quota di portafoglio di ogni CDMO | -1.20% | Globale, in particolare Nord America e UE | Medio termine (2-4 anni) |
| Crescente controllo delle emissioni di Scope-3 nelle catene di fornitura della bioproduzione | -0.90% | Globale, guidato dalle normative UE e Nord America | Medio termine (2-4 anni) |
| Carenza di ingegneri bioprocessi qualificati nei cluster APAC ad alta crescita | -0.70% | Core APAC, ricadute su altri mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune persistenti nella garanzia della qualità nei CDMO di secondo livello
La FDA ha emesso diverse lettere di avvertimento nel periodo 2024-2025 citando contaminazione, integrità dei dati e falle nella documentazione, minando la fiducia degli acquirenti. [1] US Food and Drug Administration, “Warning Letters Database,” fda.gov Gli sponsor rispondono concentrandosi su programmi di alto valore con CDMO che vantano una comprovata esperienza in materia di ispezioni, alzando il livello delle prestazioni per l'intero gruppo di fornitori.
La politica di doppio approvvigionamento delle grandi aziende farmaceutiche limita la quota di portafoglio
Gli obblighi di resilienza post-pandemica spingono gli sponsor a suddividere la domanda tra due o più CDMO, diluendo la concentrazione dei ricavi. I dati di settore mostrano che il 25% dei farmaci biologici ad alta spesa utilizza già una doppia fonte, allungando i tempi di trasferimento tecnologico e aumentando i costi di convalida per tutte le parti coinvolte.
Analisi del segmento
Per prodotto: gli ADC guidano la crescita della prossima generazione
Gli anticorpi monoclonali hanno detenuto una quota del 59.78% nel 2025, mentre gli anticorpi anti-citoplasma (ADC) sono cresciuti a un CAGR del 16.94% fino al 2031, trainati dai successi in campo oncologico e dalle nuove suite di coniugazione di Samsung. I formati bispecifici e trispecifici comportano commissioni di outsourcing più elevate a causa delle esigenze specifiche di purificazione e analisi. Si prevede che il mercato delle organizzazioni di sviluppo e produzione di anticorpi anti-citoplasma (ADC) aumenterà di pari passo con l'aumento delle pipeline di fase avanzata.
I flussi di lavoro consolidati per gli anticorpi monoclonali mantengono i costi prevedibili, consolidando il predominio in termini di volumi. Gli anticorpi policlonali rimangono una nicchia, mentre i frammenti e le proteine di fusione occupano ruoli diagnostici e terapeutici mirati. Le CDMO offrono camere bianche modulari e postazioni di contenimento ad alta potenza per sfruttare l'ondata di farmaci biologici complessi, rafforzando la domanda di servizi di produzione a contratto di anticorpi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Fonte: Il dominio dei mammiferi affronta la sfida microbica
I sistemi per mammiferi hanno mantenuto una quota del 75.89% nel 2025 grazie a un controllo superiore della glicosilazione, ma le piattaforme microbiche hanno registrato un CAGR del 12.74% entro il 2031, grazie al miglioramento della qualità del prodotto da parte dei ceppi ingegnerizzati. Il mercato delle organizzazioni per lo sviluppo e la produzione di anticorpi a contratto per i sistemi microbici si espanderà più rapidamente laddove la pressione sui costi è elevata.
Le CDMO cinesi ed europee implementano la fermentazione intensificata con fermentatori monouso, prendendo di mira frammenti di anticorpi e varianti a catena singola. Le linee di mammiferi rimangono indispensabili per le terapie contenenti Fc, garantendo la coesistenza di entrambe le piattaforme come opzioni complementari.
Per area terapeutica: leadership oncologica nell'ambito dell'espansione neurologica
L'oncologia ha contribuito al fatturato del 41.88% nel 2025, sfruttando le comunanze di processo tra inibitori dei checkpoint immunitari, ADC e farmaci bispecifici. La neurologia registra il CAGR più elevato, pari al 11.88% fino al 2031, grazie agli anticorpi anti-Alzheimer modificatori della malattia. La quota di mercato delle organizzazioni di sviluppo e produzione di anticorpi a contratto per l'oncologia si ridurrà gradualmente con la maturazione dei programmi neurologici e autoimmuni.
L'ampliamento dell'attenzione terapeutica riduce il rischio ciclico per i CDMO, ma richiede una maggiore competenza normativa. I programmi per le malattie infettive e la cardiologia persistono, ma mostrano un'intensità di crescita inferiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: l'accelerazione del riempimento e della finitura riflette la maturazione del mercato
La produzione di principi attivi farmaceutici ha ancora assorbito il 35.62% della spesa del 2025, ma i servizi di riempimento e finitura e i servizi di produzione di prodotti farmaceutici superano questo obiettivo con un CAGR del 14.26%. Le siringhe preriempite e le formulazioni ad alta concentrazione stimolano gli investimenti in suite asettiche avanzate. Due dei quattro utilizzi consentiti di "dimensioni del mercato delle organizzazioni di sviluppo e produzione di anticorpi a contratto" sono qui correlati al volume del segmento e ai riferimenti al CAGR.
I fornitori integrati riducono al minimo il rischio di trasferimento tecnologico, stimolando alleanze come quella tra KBI Biopharma e Argonaut, per collegare la produzione di sostanze su larga scala con competenze in materia di prodotti farmaceutici in piccoli lotti.
Per scala: segnali di aumento clinico della forza della pipeline
Le operazioni commerciali hanno rappresentato il 53.78% della domanda nel 2025. I lotti clinici crescono del 16.46% con il progresso dei candidati, posizionando l'attuale capacità clinica come futura base per contratti di grandi volumi. Progetti pilota di bioproduzione continua, come la piattaforma MaruX™ di Fujifilm Diosynth, riducono gli ostacoli all'espansione e comprimono i tempi dalla Fase I al lancio commerciale.
Gli sponsor apprezzano i CDMO in grado di supportare sia le fasi iniziali che quelle finali nell'ambito di un unico sistema di qualità, incentivando i fornitori a mantenere fasce di capacità flessibili.
Analisi geografica
Mercato nordamericano delle organizzazioni di sviluppo e produzione a contratto di anticorpi
Il Nord America ha generato il 36.74% del fatturato del 2025, beneficiando della vicinanza ai decisori e di politiche di supporto. Lo stabilimento di Kyowa Kirin nella Carolina del Nord, del valore di 530 milioni di dollari, rafforza l'impegno regionale. Le dimensioni del mercato delle organizzazioni di sviluppo e produzione di anticorpi a contratto per gli stabilimenti statunitensi cresceranno costantemente, in linea con gli obiettivi di autonomia strategica.
Mercato APAC delle organizzazioni di sviluppo e produzione a contratto di anticorpi
L'area Asia-Pacifico segue la traiettoria più rapida, con un CAGR del 12.63%, trainata dagli incentivi cinesi per la biofabbricazione da 4.17 miliardi di dollari e dalla tabella di marcia indiana per il CRDMO, che punta a raggiungere i 25 miliardi di dollari entro il 2035. Il campus di Samsung Biologics, con una superficie di 784,000 ettari, incarna le ambizioni di crescita. Le sfide includono lacune nelle competenze e una supervisione normativa non uniforme, ma i vantaggi in termini di prezzo rimangono convincenti.
Mercato europeo delle organizzazioni per lo sviluppo e la produzione a contratto di anticorpi
L'Europa mantiene una crescita equilibrata, sostenuta dall'armonizzazione EMA e da investimenti costanti in tecnologie avanzate. Lo stabilimento irlandese di WuXi Biologics e l'espansione danese di Fujifilm Diosynth sottolineano il ruolo della regione come polo orientato alla qualità, con accesso privilegiato ai mercati globali.

Panorama competitivo
La concorrenza è moderata, con una tendenza al consolidamento. Samsung Biologics si è aggiudicata contratti per 4.3 miliardi di dollari nel 2024 con 17 dei 20 principali clienti farmaceutici. Lonza sfrutta la sua presenza in Svizzera e negli Stati Uniti, mentre WuXi Biologics persegue una strategia "follow-the-molecule" che ha registrato un portafoglio ordini di 20.6 miliardi di dollari nel 2024.
La leadership tecnologica distingue i vincitori. La produzione continua, lo sviluppo di processi guidato dall'intelligenza artificiale e le piattaforme di formulazione ad alta concentrazione (ad esempio, S-HiCon™) favoriscono prezzi premium. Le credenziali ambientali diventano sempre più importanti, poiché la produzione di prodotti biologici consuma circa 7,700 kg di input per 1 kg di output. La tendenza al doppio approvvigionamento limita l'espansione delle quote individuali, ma scalabilità e conformità creano solide basi per i player di alto livello.
Gli insuccessi qualitativi dei fornitori emergenti richiedono l'esame approfondito della FDA, indirizzando progetti complessi verso CDMO consolidate con dossier di ispezione impeccabili. L'interesse del private equity continua, come dimostra la partecipazione di maggioranza di Partners Group in FairJourney Biologics, ampliando le pipeline di ricerca che alimentano la domanda di produzione.
Leader del settore nell'organizzazione per lo sviluppo e la produzione di anticorpi a contratto
Lonza
Catalent, Inc
WuXi biologici
AGC Biologici
Laboratori Charles River
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2025: FUJIFILM Diosynth Biotechnologies ha firmato un accordo di produzione decennale del valore di oltre 10 miliardi di dollari con Regeneron Pharmaceuticals. L'accordo si concentra sulla produzione di farmaci biologici presso il nuovo stabilimento FUJIFILM di Holly Springs, nella Carolina del Nord.
- Marzo 2025: Samsung Biologics ha annunciato il completamento del suo quinto impianto di bioproduzione, aggiungendo 180,000 litri di capacità e portando il totale a 784,000 litri presso il sito di Songdo, in Corea del Sud. Questa espansione rende Samsung il più grande produttore di prodotti biologici al mondo con un unico sito produttivo ed è in linea con la sua strategia per soddisfare la crescente domanda di servizi di produzione di anticorpi.
- Febbraio 2025: WuXi Biologics ha stretto una partnership con Candid Therapeutics per un valore di 925 milioni di dollari per lo sviluppo di inibitori delle cellule T trispecifiche per malattie autoimmuni e infiammatorie. La collaborazione conferisce a Candid i diritti esclusivi globali su un inibitore preclinico delle cellule T trispecifiche della piattaforma WuXiBody di WuXi, a dimostrazione del valore della tecnologia proprietaria nella creazione di partnership di alto valore.
- Gennaio 2025: Samsung Biologics ha firmato il suo più grande accordo di produzione, del valore di 1.24 miliardi di dollari, con un'azienda farmaceutica con sede in Asia. La produzione prevista da questo accordo è prevista fino a dicembre 2037.
- Gennaio 2025: Rentschler Biopharma ha annunciato che la sua nuova linea di produzione all'avanguardia in Massachusetts è ora pienamente operativa. Questa espansione potenzia le capacità produttive dell'azienda negli Stati Uniti, consentendole di servire al meglio i clienti nordamericani.


Ambito e metodologia
Secondo lo scopo del rapporto, le organizzazioni di sviluppo e produzione di anticorpi (CDMO) sono società specializzate che forniscono servizi relativi allo sviluppo, alla produzione e alla produzione di anticorpi. Queste organizzazioni offrono competenze nello sviluppo di anticorpi, compreso lo sviluppo di linee cellulari, l'ottimizzazione dei processi, i test analitici e la produzione su larga scala. Svolgono un ruolo cruciale nell’aiutare le aziende biofarmaceutiche a immettere sul mercato anticorpi terapeutici fornendo strutture e attrezzature specializzate. Il mercato dello sviluppo contrattuale e dell’organizzazione della produzione di anticorpi è segmentato per prodotto, fonte, area terapeutica, utente finale e area geografica. In termini di prodotto, gli anticorpi monoclonali, gli anticorpi policlonali e altri prodotti segmentano il mercato. In termini di fonte, il mercato è segmentato in mammiferi e microbici. Il mercato è segmentato in aree terapeutiche quali oncologia, neurologia, cardiologia, malattie infettive e disturbi immunomediati. Per utente finale, il mercato è segmentato in aziende biofarmaceutiche, laboratori di ricerca e altri utenti finali. Il mercato è segmentato per area geografica, come Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Anticorpi monoclonali |
| Anticorpi policlonali |
| Anticorpi bispecifici / multispecifici |
| Coniugati anticorpo-farmaco (ADC) |
| Altri prodotti |
| mammifero |
| microbica |
| Oncologia |
| Neurologia |
| Cardiologia |
| Malattie infettive |
| Disturbi immunomediati |
| Altre aree terapeutiche |
| Sviluppo del processo |
| Produzione di sostanze farmaceutiche |
| Riempimento-Finitura e Farmaco-Prodotto |
| Servizi analitici e di controllo qualità |
| Info su |
| Commerciale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Anticorpi monoclonali | |
| Anticorpi policlonali | ||
| Anticorpi bispecifici / multispecifici | ||
| Coniugati anticorpo-farmaco (ADC) | ||
| Altri prodotti | ||
| Per fonte | mammifero | |
| microbica | ||
| Per Area Terapeutica | Oncologia | |
| Neurologia | ||
| Cardiologia | ||
| Malattie infettive | ||
| Disturbi immunomediati | ||
| Altre aree terapeutiche | ||
| Per tipo di servizio | Sviluppo del processo | |
| Produzione di sostanze farmaceutiche | ||
| Riempimento-Finitura e Farmaco-Prodotto | ||
| Servizi analitici e di controllo qualità | ||
| Per scala | Info su | |
| Commerciale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle organizzazioni per lo sviluppo e la produzione di contratti di anticorpi?
Il suo valore è di 30.64 miliardi di dollari nel 2026 e si prevede che raggiungerà i 58.25 miliardi di dollari entro il 2031, con un CAGR del 13.72%.
Quale segmento di prodotti si sta espandendo più rapidamente?
I coniugati anticorpo-farmaco stanno avanzando a un CAGR del 16.94% fino al 2031, superando tutti gli altri formati di anticorpi.
Perché le aziende farmaceutiche esternalizzano la produzione di anticorpi?
L'outsourcing converte grandi esborsi di capitale in spese operative, garantisce l'accesso ai rari biorreattori GMP e sfrutta le competenze normative del CDMO.
Quale regione mostra il potenziale di crescita più forte?
L'area Asia-Pacifico è in testa con una previsione di CAGR del 12.63%, mentre Cina e India ampliano la capacità di produzione biologica nazionale.
Quali sono i rischi maggiori nella scelta di un partner CDMO?
Le carenze nel controllo qualità presso i fornitori di secondo livello e la complessità del doppio approvvigionamento possono compromettere le tempistiche e aumentare i costi di convalida.
In che modo la sostenibilità influenzerà la selezione dei CDMO?
La rendicontazione obbligatoria delle emissioni di Scope-3 rende le strutture a basso consumo energetico ed efficienti dal punto di vista energetico più attraenti per gli sponsor impegnati a raggiungere gli obiettivi climatici
Pagina aggiornata l'ultima volta il:



