

Dimensioni e quota del mercato degli antibiotici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 57.86 miliardo di dollari |
| Dimensione del mercato (2031) | 70.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.07% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
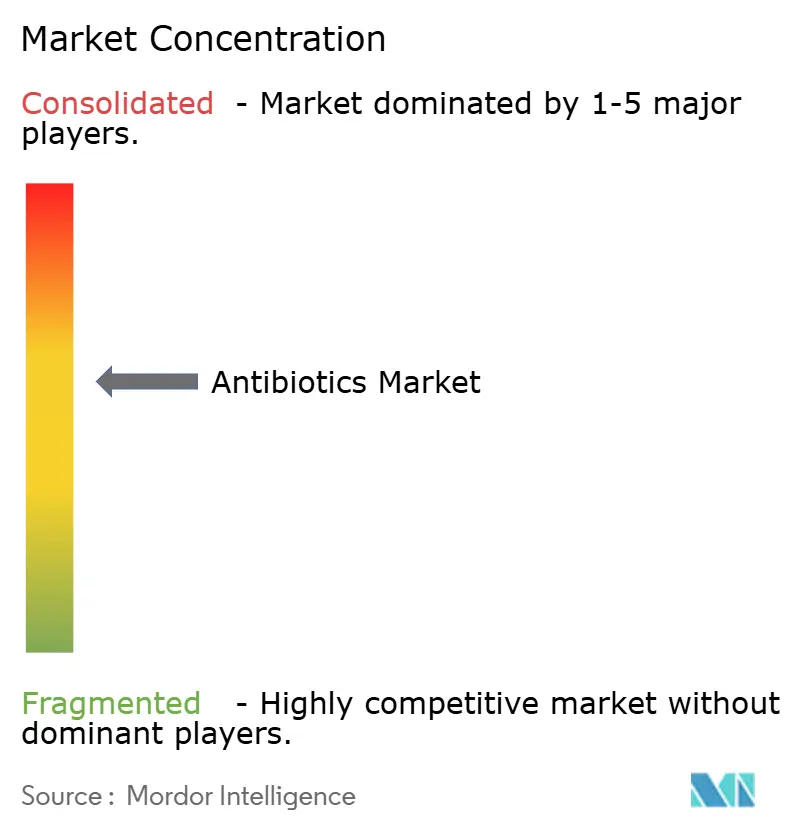
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli antibiotici di Mordor Intelligence
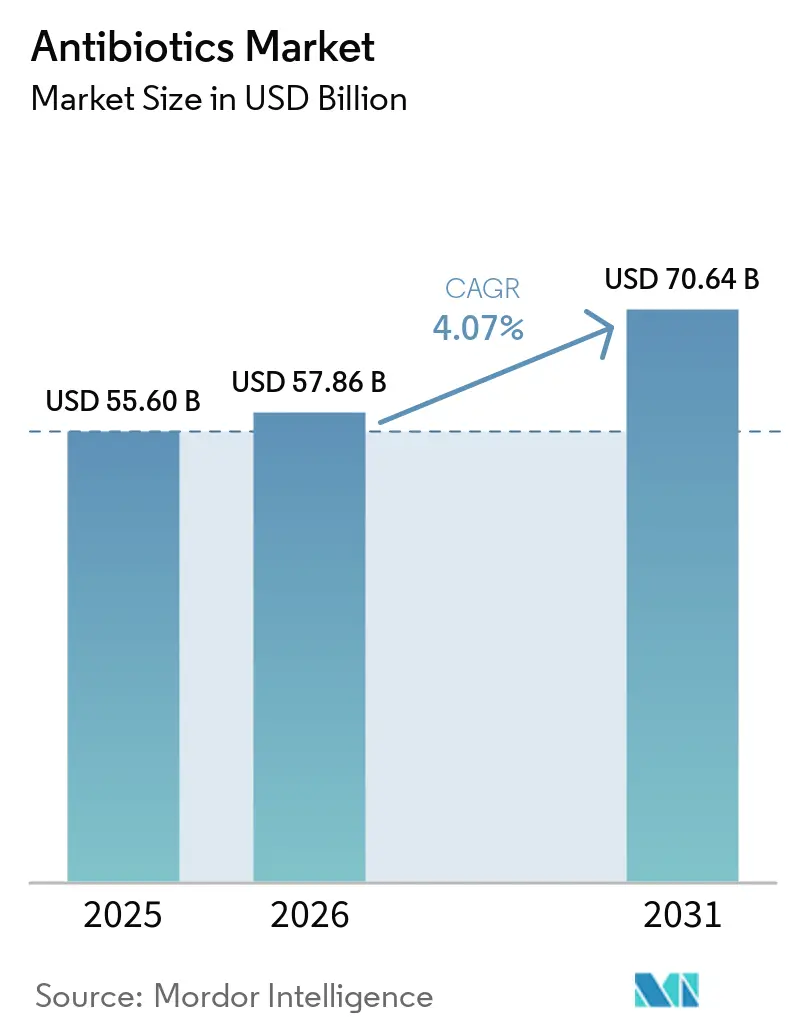
Il mercato degli antibiotici è stato valutato a 55.60 miliardi di dollari nel 2025 e si stima che crescerà da 57.86 miliardi di dollari nel 2026 a 70.64 miliardi di dollari entro il 2031, con un CAGR del 4.07% durante il periodo di previsione (2026-2031).
La domanda si sta spostando verso combinazioni di inibitori delle β-lattamasi e agenti a spettro ristretto favoriti dalla stewardship, anche se i farmaci ad ampio spettro rimangono indispensabili per la cura empirica. Approvazioni normative come cefepime-enmetazobactam nel 2024 e aztreonam-avibactam nel 2025 confermano che l'innovazione incrementale attorno agli scaffold tradizionali è l'obiettivo di ricerca e sviluppo a breve termine. L'utilizzo dei fluorochinoloni continua nonostante i boxed warning a causa del loro ruolo nei regimi per la tubercolosi multifarmaco-resistente, mentre le politiche dei pagatori che premiano la stewardship stanno spingendo gli ospedali a documentare la de-escalation guidata dalla coltura entro 48 ore. A livello regionale, il Nord America mantiene la leadership in termini di fatturato grazie agli elevati prezzi unitari, ma l'Asia-Pacifico registra la crescita dei volumi più rapida con l'espansione del rimborso pubblico in India e Cina.
Punti chiave del rapporto
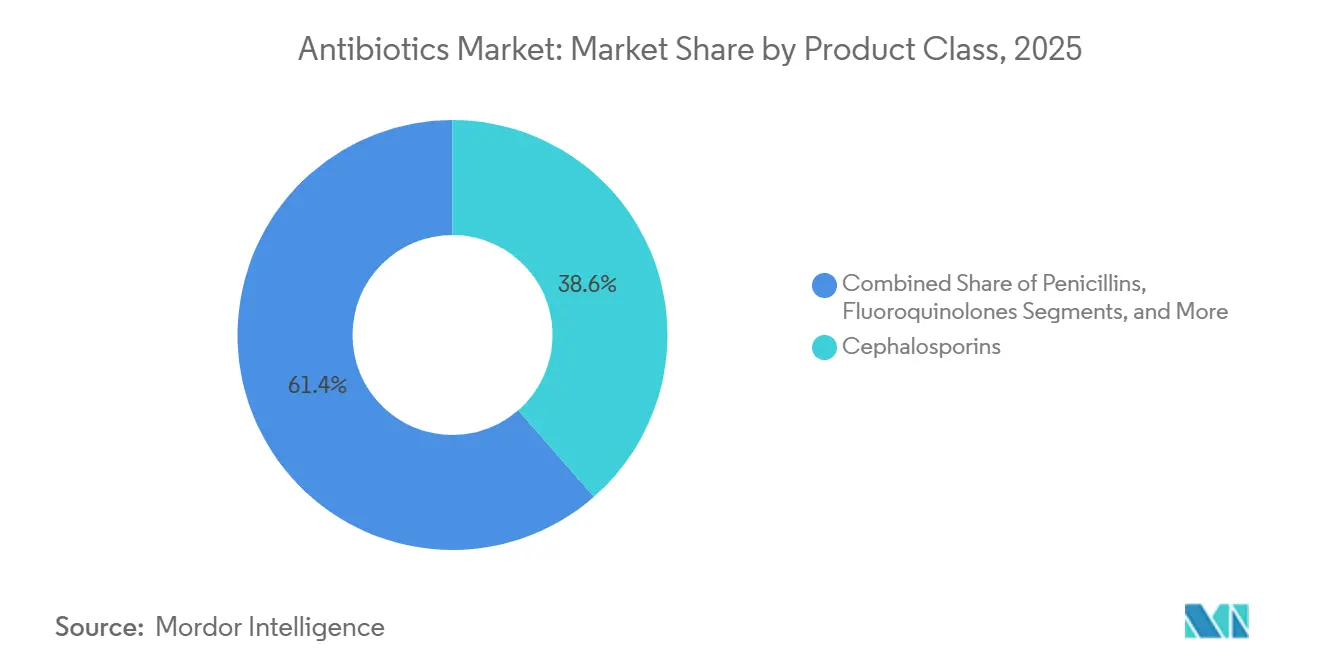
- Per classe di prodotto, le cefalosporine hanno dominato con una quota di fatturato del 38.56% nel 2025, mentre i fluorochinoloni stanno crescendo a un CAGR del 5.25% fino al 2031.
- In base allo spettro, nel 2025 gli agenti ad ampio spettro rappresentavano il 65.53% della quota di mercato degli antibiotici, mentre i farmaci a spettro ristretto sono in espansione a un CAGR del 4.85% entro il 2031.
- In base alla via di somministrazione, le formulazioni orali hanno assorbito il 56.63% del mercato degli antibiotici nel 2025 e si prevede che i formati topici cresceranno a un CAGR del 4.87% nel periodo 2026-2031.
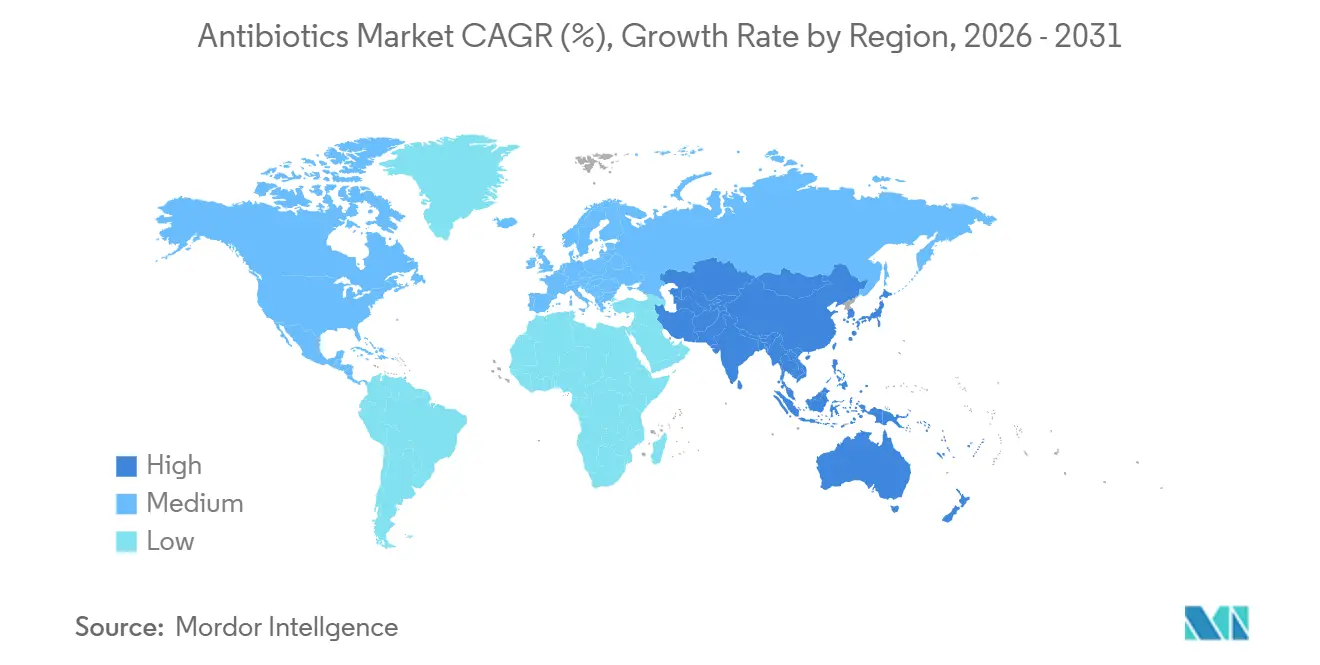
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 33.13% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 4.51%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli antibiotici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della resistenza antimicrobica richiede una continua innovazione e accumulo di antibiotici | + 1.2% | Asia meridionale, Africa subsahariana, Europa orientale | A lungo termine (≥ 4 anni) |
| Aumento dell’incidenza delle infezioni nosocomiali nei contesti di assistenza terziaria nelle economie emergenti | + 0.9% | India, Cina, Indonesia, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Ampliamento della copertura sanitaria universale e del rimborso pubblico per gli antibiotici essenziali nelle regioni ad alta incidenza | + 0.8% | India, Cina, ASEAN, Africa subsahariana | Medio termine (2-4 anni) |
| Progressi tecnologici nelle combinazioni di inibitori della β-lattamasi e nuove modalità che migliorano i risultati | + 0.6% | Stati Uniti, UE, Giappone | A breve termine (≤ 2 anni) |
| Crescente attenzione alla preparazione alle pandemie e alle riserve strategiche nazionali di antibiotici | + 0.4% | Stati Uniti, UE, Australia, GCC | A breve termine (≤ 2 anni) |
| Aumento delle piattaforme di scoperta di farmaci basate sull'intelligenza artificiale che accorciano i cicli di ricerca e sviluppo di antibiotici | + 0.3% | Stati Uniti, UE, Regno Unito, Svizzera | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della resistenza antimicrobica richiede una continua innovazione e accumulo di antibiotici
Le infezioni da Enterobacteriaceae resistenti ai carbapenemi presentano ora tassi di mortalità superiori al 40%, spingendo i governi a detenere riserve strategiche di colistina e tigeciclina per 30 giorni [1] Centro europeo per la prevenzione e il controllo delle malattie, “Sorveglianza della resistenza antimicrobica in Europa 2025”, ecdc.europa.eu . La BARDA ha stanziato 500 milioni di dollari per CARB-X nel 2024, ma solo due degli 11 candidati finanziati hanno raggiunto la Fase II entro la metà del 2025, evidenziando i colli di bottiglia nella traslazione. L'elenco AWaRe dell'OMS ha aggiunto sei nuovi agenti di riserva nel 2024, stabilizzando la domanda attraverso accordi di acquisto anticipato e comprimendo i margini. Gli ospedali statunitensi devono documentare l'inventario di categoria di riserva secondo le norme aggiornate dello Strategic National Stockpile, creando volumi di base prevedibili. Queste politiche insieme supportano un'adozione costante ma regolamentata di nuovi farmaci.
Aumento dell'incidenza delle infezioni ospedaliere nei contesti di assistenza terziaria nelle economie emergenti
Uno studio multicentrico indiano del 2024 ha registrato tassi di infezione del sito chirurgico del 12.3% rispetto al 4.1% di riferimento nei paesi ad alto reddito, con MRSA isolato nel 38% dei campioni. Il sovraffollamento dei reparti e l'aderenza alle norme igieniche delle mani inferiore al 50% intensificano la prescrizione empirica di farmaci ad ampio spettro. La Cina ha segnalato 18 casi di polmonite in terapia intensiva ogni 1,000 giorni di degenza nel 2025, in aumento rispetto ai 14 del 2023, a causa dell'invecchiamento della popolazione e dell'uso della ventilazione meccanica. La sorveglianza del Vietnam del 2024 ha rilevato che il 22% delle infezioni del torrente circolatorio coinvolgeva Escherichia coli ESBL-positiva, spostando le linee guida verso i carbapenemi. L'accreditamento della Joint Commission International si sta diffondendo nel Sud-est asiatico, ma l'aderenza al di fuori dei centri certificati rimane discontinua.
Espansione della copertura sanitaria universale e del rimborso pubblico per gli antibiotici essenziali nelle regioni ad alto carico
L'India ha esteso il rimborso dell'Ayushman Bharat ad altri 12 antibiotici essenziali nel 2024, incrementando gli appalti pubblici del 23% su base annua. L'Indonesia JKN ha aumentato le tariffe del ceftriaxone del 18% nel 2024 per evitare carenze in 14 province. Gli accordi di appalto congiunto dell'Africa CDC nel 2025 hanno ridotto i prezzi fino al 40%, aumentando al contempo l'esposizione a un singolo fornitore. Il progetto pilota thailandese del 2025 basato sul pay-for-performance collega i bonus ospedalieri alla riduzione dell'uso inappropriato di fluorochinoloni, dimostrando che la progettazione del rimborso può ampliare l'accesso e rafforzare la gestione responsabile.
Progressi tecnologici nelle combinazioni di inibitori della β-lattamasi e nuove modalità che migliorano i risultati
Cefepime-enmetazobactam ha ottenuto una guarigione dell'87% negli studi sulle infezioni complicate del tratto urinario, contro il 73% di piperacillina-tazobactam, giustificando un costo all'ingrosso di 3,200 dollari per ciclo di 10 giorni. Aztreonam-avibactam associa un monobactam a un inibitore della serina-β-lattamasi per neutralizzare le metallo-β-lattamasi, colmando una lacuna critica nella resistenza. Gepotidacina, autorizzata a marzo 2025, è la prima nuova classe di farmaci orali in due decenni, sebbene il suo spettro Gram-positivo ne limiti l'assorbimento. Nonostante battute d'arresto come la conclusione anticipata della Fase III del tebipenem per problemi con il comparatore, l'innovazione incrementale continua ad ampliare le opzioni terapeutiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Patogeni multiresistenti ai farmaci che superano i tempi di sviluppo commerciale | -0.7% | Asia meridionale, Africa subsahariana, America Latina | A lungo termine (≥ 4 anni) |
| Rigorose politiche di gestione che limitano l’uso delle classi “Watch” e “Reserve” | -0.5% | Nord America, UE, Australia, Giappone | Medio termine (2-4 anni) |
| Elevati tassi di fallimento degli studi clinici in fase avanzata e un debole ritorno sull’investimento scoraggiano i finanziamenti privati | -0.4% | Stati Uniti, UE | A lungo termine (≥ 4 anni) |
| Le catene di fornitura di API concentrate sono vulnerabili agli shock geopolitici | -0.3% | Dipendenza globale da Cina e India | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Patogeni multifarmaco-resistenti che superano i tempi di sviluppo commerciale
I casi di Acinetobacter resistente ai carbapenemi negli Stati Uniti sono raddoppiati, passando da 8,500 nel 2022 a 17,200 nel 2024, senza che si profilasse all'orizzonte un nuovo agente di fase avanzata [2] Centers for Disease Control and Prevention, “Antibiotic Resistance Threats Report 2024,” cdc.gov . La resistenza alla colistina mediata da plasmidi si è diffusa in 47 paesi entro il 2025, erodendo la rete di sicurezza di ultima linea. L'analisi del Pew del 2024 mostra che i programmi sugli antibiotici impiegano in media 13.2 anni dalla Fase I all'approvazione, un periodo più lungo rispetto all'oncologia, mentre la resistenza agli antibiotici può emergere entro tre anni dal lancio. Ceppi di MDR-TB resistenti a bedaquilina e delamanid sono emersi in 14 nazioni entro il 2025. Uno studio pubblicato su Clinical Infectious Diseases ha stimato il valore attuale netto mediano per un nuovo antibiotico a -50 milioni di dollari, scoraggiando i capitali privati.
Rigorose politiche di gestione che limitano l'uso delle classi "Watch" e "Reserve"
Il CMS decurta l'1% dei pagamenti Medicare dagli ospedali con un uso eccessivo di carbapenemi, riducendo i giorni di terapia con carbapenemi dell'11% nel 2024. Le linee guida NICE ora raccomandano un trattamento di prima linea a spettro ristretto per 14 infezioni comuni, spingendo i fluorochinoloni al ruolo di seconda linea. L'ANSM francese ha imposto l'autorizzazione preventiva per i farmaci di riserva nel 2025, riducendo le prescrizioni comunitarie del 19% in sei mesi. L'Australia ha aggiunto avvertenze nel riquadro nero ai fluorochinoloni nel 2024, contribuendo a un calo del volume del 14%. La sanzione del rimborso in Giappone per la profilassi oltre le 24 ore mira a frenare l'abuso di cefalosporine, che rappresentava il 38% del consumo in terapia intensiva.
Analisi del segmento
Per classe di prodotto: Cefalosporine Ancora, Fluorochinoloni Accelerano
Le cefalosporine hanno generato il 38.56% dei ricavi del 2025, grazie al regime monogiornaliero del ceftriaxone e alla sua stabilità a temperatura ambiente, che riducono i costi della catena del freddo in contesti con risorse limitate. Si prevede che i fluorochinoloni cresceranno del 5.25% fino al 2031, sostenuti dal loro ruolo indispensabile nei protocolli per la tubercolosi multiresistente (MDR-TB) e dall'elevata biodisponibilità orale che evita il ricovero ospedaliero per infezioni urinarie complicate, contribuendo alla crescita incrementale del mercato degli antibiotici. Le penicilline mantengono i volumi attraverso gare d'appalto pubbliche, come dimostra l'impianto di penicillina G da 15,000 tonnellate di Aurobindo, entrato in funzione nel 2024. I carbapenemi, sebbene in volumi inferiori, hanno prezzi più elevati, ma sono soggetti a limiti di gestione che ne limitano l'uso empirico.
Gli avvertimenti sulla sicurezza dei fluorochinoloni emessi nel 2024 non hanno intaccato la loro diffusione nelle regioni endemiche per la tubercolosi, dove le alternative sono scarse. I macrolidi mantengono un mercato stabile grazie alla distribuzione di massa dell'azitromicina per il controllo del tracoma in Africa, garantendo una dimensione di base del mercato degli antibiotici per questa classe. Gli aminoglicosidi conservano nicchie di mercato in ambito ospedaliero e le tetracicline suscitano nuovo interesse dopo l'ampliamento delle indicazioni terapeutiche dell'eravaciclina, sebbene il suo prezzo di 4,500 dollari ne limiti l'utilizzo alle infezioni gravi. Nel complesso, la diversificazione delle classi di antibiotici protegge i produttori dai cali di domanda dovuti alla resistenza in un singolo gruppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per spettro: gli agenti ampi dominano, le opzioni ristrette ottengono il favore della gestione
I farmaci ad ampio spettro hanno rappresentato il 65.53% del fatturato nel 2025, riflettendo il loro allineamento con l'obbligo di trattamento di un'ora della Surviving Sepsis Campaign. Gli agenti a spettro ristretto, in crescita a un CAGR del 4.85%, beneficiano della de-escalation obbligatoria entro 48 ore nell'ambito dei CDC Core Elements, posizionandosi per un costante aumento delle quote di mercato degli antibiotici. L'equilibrio tra necessità empirica e rigore nella gestione sostiene entrambi i segmenti, garantendo una quota di mercato stabile degli antibiotici anche in caso di inasprimento delle politiche.
La penicillina G e l'ampicillina stanno tornando in auge per le infezioni streptococciche confermate, mentre la fidaxomicina, per la sua attività limitata, ha un costo di 5,400 dollari, che i contribuenti accettano per una minore recidiva nel C. difficile. Una meta-analisi JAMA del 2024 ha rilevato che ogni ora di ritardo nel trattamento aumenta la mortalità per shock settico del 7.6%, lasciando strutturalmente intatta la domanda di farmaci ad ampio spettro. Le linee guida dell'EMA per gli studi adattivi del 2025 potrebbero accelerare le approvazioni di farmaci a spettro ristretto, rimodellando ulteriormente il comportamento dei medici prescrittori.
Per via di somministrazione: praticità orale contro precisione topica
Le formulazioni orali hanno rappresentato il 56.63% delle vendite del 2025, poiché la terapia step-down riduce la degenza ospedaliera e libera posti letto, mantenendo il mercato degli antibiotici in espansione. Gli antibiotici topici, con un CAGR previsto del 4.87% fino al 2031, seguono le linee guida dell'OMS che raccomandano la decolonizzazione nasale della mupirocina prima di interventi chirurgici ad alto rischio. Gli agenti per via endovenosa rimangono obbligatori per le infezioni gravi che richiedono elevati livelli sierici, mentre il dosaggio intramuscolare persiste nei programmi di profilassi della febbre reumatica con risorse limitate.
Le prescrizioni di retapamulina sono aumentate del 22% su base annua nel 2024, poiché la dermatologia si è rivolta alla terapia topica per ridurre l'esposizione sistemica. La tobramicina per via inalatoria ha generato 380 milioni di dollari su meno di 30,000 pazienti affetti da fibrosi cistica, a dimostrazione di come il prezzo delle malattie rare preservi la quota di fatturato. L'approvazione da parte della FDA, nel 2025, di una vancomicina riformulata con minori reazioni all'infusione mira a un posizionamento premium rispetto ai farmaci generici.
Analisi geografica
Il Nord America ha generato il 33.13% del fatturato del 2025 grazie ai ricarichi di Medicare Parte B, che hanno aumentato il prezzo dei farmaci ospedalieri per via endovenosa del 200-300% rispetto al costo franco fabbrica, sostenendo l'elevata quota di mercato regionale degli antibiotici. Si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 4.51%, fino al 2031, grazie all'iniziativa indiana Ayushman Bharat e all'iniziativa cinese Healthy China 2030 che digitalizzano i sistemi di rimborso e gestione, ampliando le dimensioni del mercato degli antibiotici in tutte le nazioni più popolose. L'invecchiamento della popolazione giapponese determina un costante aumento dei ricoveri per polmonite, che sostiene l'utilizzo di ceftriaxone e fluorochinoloni nonostante le pressioni sulla gestione.
La domanda europea si stabilizza a causa della concorrenza dei farmaci generici, ma l'approvazione pediatrica del ceftazidime-avibactam in Germania nel 2025 apre una nuova fonte di entrate. Il modello di abbonamento del Regno Unito paga a Shionogi 10 milioni di sterline all'anno per l'accesso al cefiderocol, un esperimento osservato da altri sistemi sanitari dell'UE. Il GCC investe massicciamente in nuovi ospedali; il programma dell'Arabia Saudita da 2.4 miliardi di dollari ha aggiunto 12,000 posti letto nel 2024, incrementando i volumi del prontuario [3] Saudi Vision 2030, “Healthcare Infrastructure Investment Program,” vision2030.gov.sa.
Il Sudafrica ha centralizzato gli acquisti nel 2024, risparmiando il 28% sui costi di acquisizione, ma ha incontrato difficoltà di approvvigionamento quando un fornitore chiave è diventato inadempiente all'inizio del 2025. La SUS brasiliana ha acquistato 1.8 miliardi di dosi giornaliere definite nel 2024, diventando il maggiore acquirente del Sud America. L'indagine argentina del 2024 ha mostrato che il 41% delle farmacie dispensa ancora antibiotici senza prescrizione medica, compromettendo la gestione e accelerando la resistenza. Il Messico ha aggiunto meropenem e linezolid ai prontuari IMSS nel 2024, ma i vincoli di finanziamento hanno limitato gli acquisti al 60% del fabbisogno. L'OPS sta semplificando la registrazione regionale, con l'obiettivo di ridurre i tempi di approvazione dei nuovi farmaci da 36 a 18 mesi, ma l'implementazione è ancora in fase iniziale.
Panorama normativo
Lo sviluppo e l'uso degli antibiotici sono sempre più influenzati da politiche "One Health" incentrate sulla resistenza antimicrobica e da controlli più rigorosi in ambito umano e veterinario. Nel maggio 2026, l'Assemblea Mondiale della Sanità ha adottato il Piano d'azione globale sulla resistenza antimicrobica (GAP-AMR) 2026-2036, rafforzando la sorveglianza coordinata, l'uso appropriato e la governance multisettoriale, che incidono sui prontuari nazionali, sugli acquisti e sulle condizioni di accesso sia per gli antibiotici tradizionali che per quelli di nuova generazione.
Gli enti regolatori continuano inoltre a collegare le approvazioni alle aspettative in materia di gestione dell'uso e a controlli più rigorosi sulle materie prime antimicrobiche. Nel febbraio 2026, la FDA statunitense ha finalizzato la Guida per l'industria n. 273 sulla definizione della durata d'uso degli antimicrobici di importanza medica negli animali destinati alla produzione alimentare, e l'Unione europea ha emanato il Regolamento di esecuzione (UE) 2026/1189 con restrizioni che riguardano alcuni prodotti antimicrobici connessi all'uso animale e alle importazioni nell'Unione, in vigore dal 3 settembre 2026. In questo contesto normativo, le approvazioni della FDA statunitense, come quella di Utebzi (tebipenem pivoxil) di GSK e Spero Therapeutics nel giugno 2026 per le infezioni complicate del tratto urinario negli adulti, dimostrano lo slancio normativo all'interno di un più ampio quadro di gestione responsabile e mitigazione della resistenza.
Panorama competitivo
Il mercato degli antibiotici rimane moderatamente concentrato, con i principali attori che generano collettivamente vendite significative nel 2025. Pfizer e GSK stanno cedendo marchi tradizionali a basso margine per concentrarsi su asset di alto valore, come dimostra la valutazione da parte di Pfizer di una vendita di unità ospedaliere nel 2024. I produttori indiani Aurobindo e Cipla perseguono l'integrazione verticale degli API per coprire il rischio di fornitura, come si è visto nell'impianto di penicillina G da 24 miliardi di rupie di Aurobindo, entrato in funzione nel 2024. Proliferano le partnership di ricerca basate sull'intelligenza artificiale, tra cui l'accordo da 43 milioni di dollari di GSK con Insilico Medicine per superare gli ostacoli alla permeabilità ai batteri Gram-negativi. La bozza delle linee guida per la produzione continua della FDA del 2024 potrebbe ridurre i costi degli iniettabili sterili del 20-30%, ma alla fine del 2025 nessuna azienda ha presentato domanda secondo il nuovo percorso.
I carbapenemi orali e gli inibitori di nuova generazione per uso ambulatoriale rappresentano spazi vuoti, ma la confusione di GlaxoSmithKline sulla fase III del tebipenem dimostra che la selezione del farmaco di confronto rimane un ostacolo allo sviluppo. La continua globalizzazione delle catene di approvvigionamento e la gestione digitalizzata contribuiscono a creare un'arena competitiva in cui scalabilità e specializzazione possono coesistere.
Leader del settore degli antibiotici
Pfizer Inc.
Merck & Co., Inc.
Bayer AG
Sandoz AG
GSK plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: GSK e Spero Therapeutics hanno annunciato che la FDA statunitense ha approvato Utebzi (tebipenem pivoxil) per gli adulti con infezioni complicate del tratto urinario, inclusa la pielonefrite, posizionandolo come opzione di carbapenem orale per i pazienti con limitate o nulle alternative di trattamento orale. L'approvazione amplia i percorsi di trattamento di transizione e ambulatoriali per le infezioni resistenti, rafforzando l'attenzione della ricerca e sviluppo e della commercializzazione sull'estensione delle tradizionali strutture beta-lattamiche a casi d'uso compatibili con i programmi di gestione antimicrobica.
- Maggio 2026: Wockhardt ha dichiarato che la FDA statunitense ha approvato ZAYNICH (cefepime e zidebactam) per gli adulti con infezioni complicate del tratto urinario, inclusa la pielonefrite. L'approvazione amplia la gamma di opzioni di somministrazione endovenosa di farmaci di marca, destinate all'uso ospedaliero e mirate ai patogeni Gram-negativi difficili da trattare, e supporta i segmenti premium in cui gli enti pagatori e gli ospedali privilegiano la differenziazione clinica rispetto ai farmaci generici.
- Ottobre 2025: l'India ha annunciato la nafitromicina come il suo primo antibiotico scoperto a livello nazionale, destinato al trattamento di agenti patogeni respiratori resistenti e a gruppi di pazienti ad alto rischio. Questo traguardo evidenzia la crescente attività di innovazione e l'ambizione di sviluppo locale nei mercati ad alta incidenza di malattie, a complemento dell'espansione dei sistemi di rimborso pubblico e di approvvigionamento che influenzano la crescita dei volumi.
Ambito e metodologia
Nell’ambito della relazione, i medicinali antibiotici si riferiscono ai medicinali utilizzati per trattare le infezioni uccidendo i batteri. Questi sono tra i corsi più prescritti in tutto il mondo per combattere le infezioni batteriche, principalmente in ambito ambulatoriale. Il mercato degli antibiotici è segmentato per prodotto (cefalosporine, penicilline, fluorochinoloni, macrolidi, carbapenemi, aminoglicosidi, sulfamidici e altri tipi di prodotti), spettro (antibiotici ad ampio spettro, antibiotici a spettro ristretto e altri spettri) e geografia (Nord America , Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni globali. Il rapporto offre valori (in milioni di dollari) per i segmenti di cui sopra.
| cefalosporine |
| penicilline |
| I fluorochinoloni |
| Macrolidi |
| Carbapenemi |
| aminoglicosidi |
| sulfamidici |
| Le tetracicline |
| Altre classi |
| Antibiotici ad ampio spettro |
| Antibiotici a spettro ristretto |
| Orale |
| endovenoso |
| Intramuscolare |
| Attuale |
| Altre rotte |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per classe di prodotto | cefalosporine | |
| penicilline | ||
| I fluorochinoloni | ||
| Macrolidi | ||
| Carbapenemi | ||
| aminoglicosidi | ||
| sulfamidici | ||
| Le tetracicline | ||
| Altre classi | ||
| Per spettro | Antibiotici ad ampio spettro | |
| Antibiotici a spettro ristretto | ||
| Per via di amministrazione | Orale | |
| endovenoso | ||
| Intramuscolare | ||
| Attuale | ||
| Altre rotte | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli antibiotici nel 2031?
Si prevede che il mercato raggiungerà 70.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.07% nel periodo 2026-2031.
Quale categoria di prodotti è attualmente in testa alle vendite globali?
Le cefalosporine sono in testa con il 38.56% dei ricavi del 2025.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 4.51% grazie all'espansione dei programmi di rimborso pubblico in India e Cina.
Perché le combinazioni di inibitori delle β-lattamasi stanno guadagnando terreno?
Ripristinano l'attività dei vecchi β-lattamici contro gli organismi resistenti, come dimostrato dalle recenti approvazioni di cefepime-enmetazobactam e aztreonam-avibactam.
In che modo le politiche di gestione responsabile influiscono sull'uso di antibiotici ad ampio spettro?
Gli ospedali devono documentare la riduzione delle misure entro 48 ore, riducendo l'esposizione non necessaria a carbapenemi e fluorochinoloni.
Qual è la principale vulnerabilità della catena di approvvigionamento degli antibiotici?
La dipendenza dagli impianti cinesi e indiani per gli API β-lattamici rappresenta un rischio di interruzione, spingendo i governi occidentali a sovvenzionare la produzione nazionale.


