

Dimensione e quota del mercato dei farmaci antitubercolari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
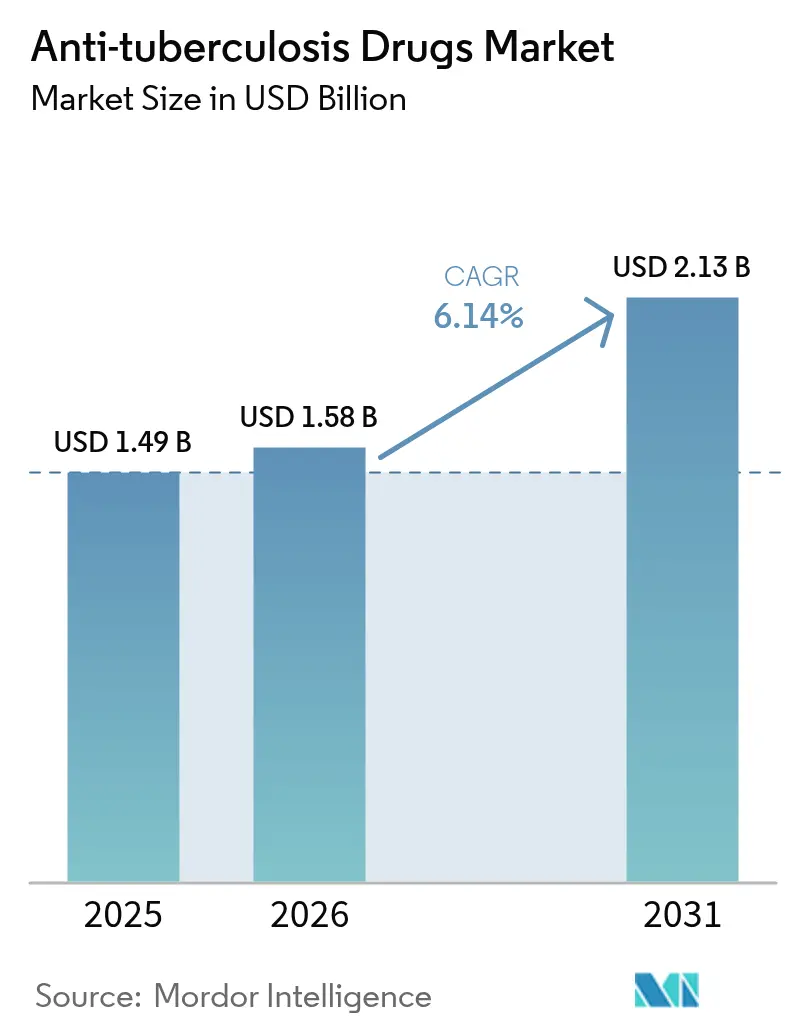
| Dimensione del mercato (2026) | 1.58 miliardo di dollari |
| Dimensione del mercato (2031) | 2.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci antitubercolari di Mordor Intelligence
Si stima che il mercato dei farmaci antitubercolari nel 2026 raggiungerà 1.58 miliardi di dollari, in crescita rispetto al valore di 1.49 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.13 miliardi di dollari, con un CAGR del 6.14% nel periodo 2026-2031. Il rafforzamento dei finanziamenti del settore pubblico, l'aumento delle infezioni multifarmaco-resistenti e la rapida adozione di regimi orali più brevi mantengono la domanda resiliente nonostante le persistenti interruzioni della catena di approvvigionamento. Il Nord America mantiene una posizione dominante in termini di fatturato grazie a scorte consolidate e a sistemi di rimborso, ma l'espansione degli acquisti nell'area Asia-Pacifico, guidata dal Programma Nazionale per l'Eliminazione della TB in India e dall'intensificazione degli screening in Cina, sta accelerando la diversificazione geografica. Le dinamiche delle classi di farmaci si stanno spostando verso nuovi agenti come bedaquilina e pretomanid, con l'aumento della resistenza alle terapie di prima linea tradizionali, mentre i canali di ordinazione digitale ampliano l'accesso dei pazienti in contesti con risorse limitate. Le strategie aziendali ruotano sempre più attorno ad alleanze strategiche che collegano molecole innovative con la diagnostica basata sull'intelligenza artificiale per garantire offerte di assistenza integrate, una tendenza che contribuisce a moderare la frammentazione e a migliorare la traiettoria complessiva del mercato dei farmaci antitubercolari.
Punti chiave del rapporto
- Per classe di farmaci, la rifampicina ha dominato la classifica con una quota di fatturato del 31.02% nel 2025; si prevede che la bedaquilina registrerà un CAGR del 12.92% fino al 2031.
- Per utente finale, nel 44.87 ospedali e cliniche detenevano una quota del 2025% del mercato dei farmaci antitubercolari; le organizzazioni non profit stanno crescendo a un CAGR del 9.97% fino al 2031.
- Per via di somministrazione, le formulazioni orali rappresentavano una quota del 71.48% nel 2025 e continuano a registrare un CAGR del 7.58% fino al 2031.
- Per canale di distribuzione, nel 51.74 le farmacie ospedaliere hanno conquistato una quota del 2025% del mercato dei farmaci antitubercolari, mentre le farmacie online sono destinate a crescere a un CAGR dell'8.47% entro il 2031.
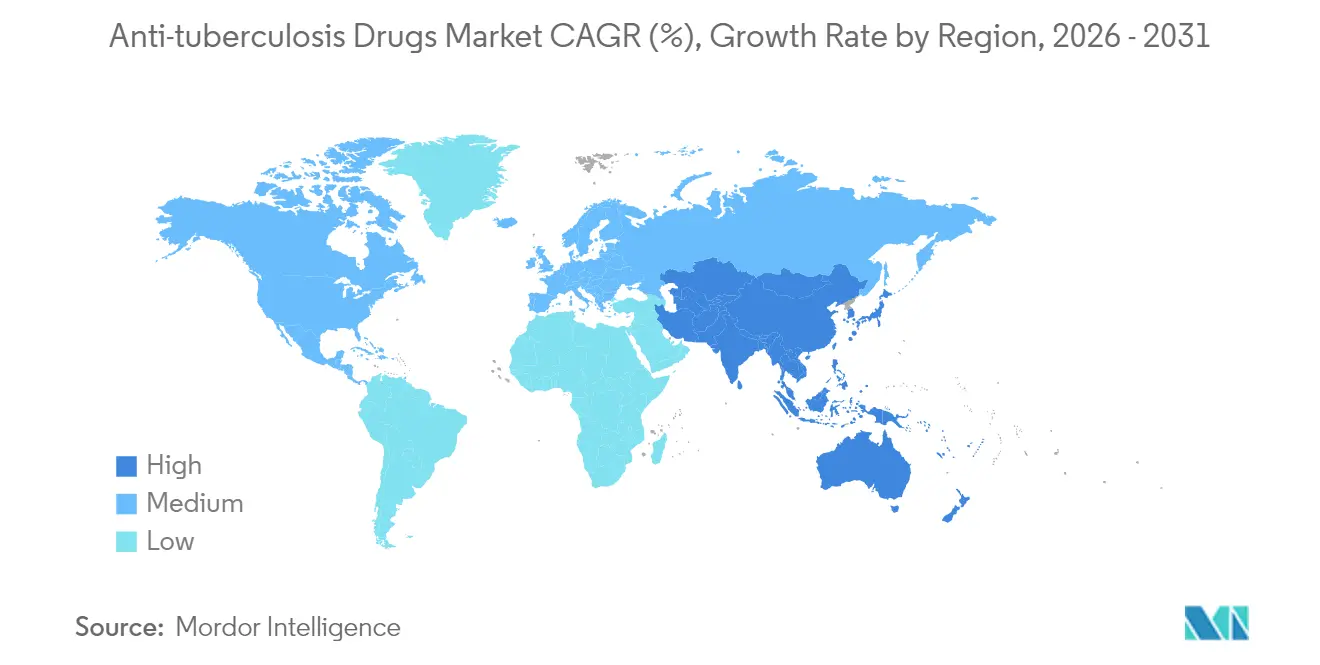
- In termini geografici, nel 41.96 il Nord America rappresentava il 2025% della quota di mercato dei farmaci antitubercolari, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.49% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci antitubercolari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza della tubercolosi | + 1.8% | Asia-Pacifico e Africa più alti | Medio termine (2-4 anni) |
| Aumento dell'incidenza dei ceppi MDR e XDR | + 2.1% | Europa orientale e Asia | A lungo termine (≥ 4 anni) |
| Slancio dei finanziamenti per End-TB dell'OMS | + 1.2% | Paesi ad alto carico in tutto il mondo | A breve termine (≤ 2 anni) |
| Iniziative di sensibilizzazione guidate dal governo | + 0.9% | Nucleo Asia-Pacifico; ricaduta in Africa e Sud America | Medio termine (2-4 anni) |
| Innovazioni nel regime terapeutico orale di breve durata | + 1.5% | Adozione precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Adozione dello screening radiologico basato sull'intelligenza artificiale | + 0.7% | Nord America e UE; espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della tubercolosi
Nel 2023, l'incidenza mondiale ha raggiunto i 10.8 milioni di nuovi casi, il dato più alto dall'inizio del monitoraggio formale, superando i decessi per COVID-19. India, Indonesia e Filippine hanno registrato gravi lacune nelle notifiche durante gli anni della pandemia, che ora si traducono in un'intensificazione della trasmissione comunitaria. Il solo Sud-est asiatico ospita il 46% delle infezioni globali, un onere amplificato dal sovraffollamento legato alla povertà nei distretti in rapida urbanizzazione [1] Asian Development Bank, “Pandemic resources and better living conditions are key to tackling tuberculosis,” ADB.ORG . In tali contesti, gli arretrati di casi aumentano la domanda di farmaci di prima e seconda linea, preservando la crescita dei volumi per il mercato dei farmaci antitubercolari anche laddove i budget sanitari rimangono limitati.
Aumento dell'incidenza dei ceppi MDR e XDR
La tubercolosi multiresistente (MDR-TB) costituisce circa il 5% di tutti i casi, ma è responsabile fino al 20% della mortalità per tubercolosi, e la sorveglianza genomica mostra che il 28% dei ceppi resistenti si diffonde da persona a persona anziché insorgere ex novo. L'Europa orientale e alcune parti dell'Africa subsahariana registrano il più alto carico mondiale di MDR e XDR, mentre l'incidenza pre-XDR è in aumento in Asia. Solo il 44% dei pazienti con diagnosi di MDR-TB riceve una terapia adeguata, il che sottolinea l'urgente necessità di innovazione nella pipeline di farmaci che mantenga il mercato dei farmaci antitubercolari orientato verso nuovi meccanismi d'azione.
Innovazioni nel regime terapeutico orale di breve durata
I protocolli BPaL/BPaLM di 6 mesi approvati dall'OMS riducono i tempi di trattamento fino a 18 mesi e raggiungono un successo vicino al 90%, un balzo in avanti rispetto al 52% storico. L'India ha approvato l'uso di BPaLM a livello nazionale per circa 75,000 pazienti resistenti ai farmaci nel 2024. Brasile e Filippine stanno replicando l'implementazione su larga scala tramite centri di apprendimento tra pari coordinati da TB Alliance, segnalando una tendenza strutturale verso combinazioni orali di alto valore che riposizionano i fornitori di componenti all'interno del mercato dei farmaci antitubercolari.
Adozione dello screening radiologico basato sull'intelligenza artificiale
L'ecografia polmonare basata sull'intelligenza artificiale supera l'interpretazione umana di 9 punti percentuali, offrendo una sensibilità del 93% e una specificità dell'81% negli studi di rilevamento. L'implementazione sul campo in Romania di unità radiologiche mobili assistite dall'intelligenza artificiale tra le comunità senza fissa dimora ne dimostra la fattibilità nel mondo reale. Questi strumenti riducono la latenza diagnostica nelle regioni con scarsa forza lavoro e immettono un maggior numero di pazienti confermati nei canali terapeutici, incrementando di fatto il mercato dei farmaci antitubercolari indirizzabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Effetti collaterali avversi correlati ai farmaci | -1.4% | Coorti pediatriche e anziane in tutto il mondo | Medio termine (2-4 anni) |
| Elevato costo del trattamento MDR/XDR | -1.8% | Paesi a basso e medio reddito in Africa e Asia | A lungo termine (≥ 4 anni) |
| Trattamento lungo e scarsa aderenza | -1.1% | Impostazioni con risorse limitate a livello globale | Medio termine (2-4 anni) |
| Fragilità della catena di fornitura delle API (rifapentina) | -0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Effetti collaterali avversi correlati ai farmaci
I regimi di prima linea scatenano tassi di epatotossicità fino al 27% nei bambini, con pirazinamide e isoniazide maggiormente implicati [2] World Journal of Clinical Pediatrics, “Understanding antituberculosis drug-induced hepatotoxicity,” WJGNET.COM . Eventi gravi come l'insufficienza renale acuta indotta da rifampicina complicano la gestione nei pazienti con malattia renale cronica. Questi problemi di sicurezza portano a cambi di regime che minano l'aderenza e spingono gli innovatori a perseguire formulazioni più sicure, compresi i primi studi sulle supposte rettali per l'intolleranza digestiva grave. I rischi di tossicità persistenti limitano il ritmo di adozione e pesano sul potenziale di crescita del mercato dei farmaci antitubercolari.
Elevato costo del trattamento MDR/XDR
Il costo medio della terapia per la tubercolosi multiresistente (MDR-TB) è di 5,047 dollari, rispetto agli 807 dollari dei casi suscettibili ai farmaci, spingendo il 29.9% delle famiglie thailandesi verso soglie di spesa catastrofiche. Sebbene i prezzi della bedaquilina siano diminuiti del 55% grazie al Global Drug Facility, i regimi terapeutici esclusivamente orali continuano a gravare sui bilanci dei Paesi con risorse limitate. L'elevata esposizione a spese vive ostacola l'avvio tempestivo della terapia e frena il mercato dei farmaci antitubercolari in diverse aree geografiche ad alta incidenza.
Analisi del segmento
Per classe di farmaci: nuovi agenti guidano l'innovazione
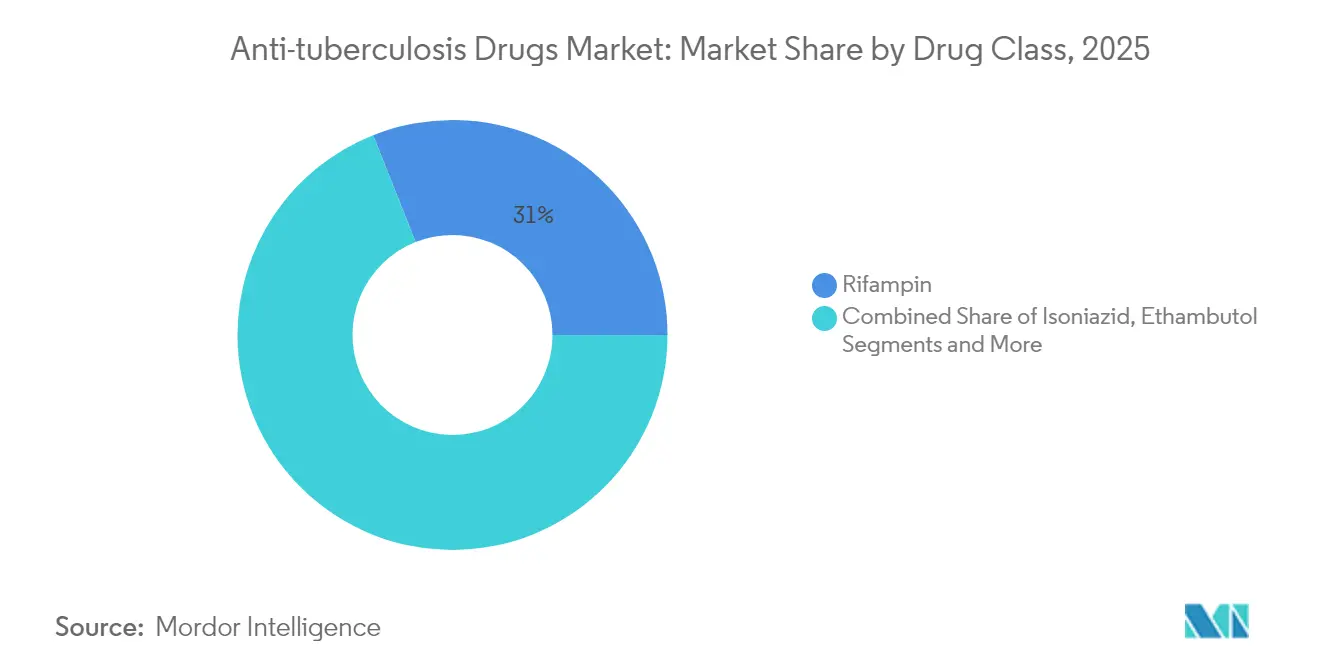
Il mercato dei farmaci antitubercolari per la rifampicina ha raggiunto i 462.3 milioni di dollari nel 2025, con una quota del 31.02% che ne conferma lo status di farmaco di prima linea. La bedaquilina, tuttavia, sta avanzando a un CAGR del 12.92%, poiché i medici si stanno orientando verso regimi farmacologici resistenti alla resistenza. Isoniazide ed etambutolo mantengono la loro rilevanza terapeutica, ma presentano prospettive di fatturato stabili a causa di problemi di saturazione e intolleranza. Il pretomanid accelera grazie all'inclusione nei protocolli BPaL supportati dall'OMS, mentre l'uso dei fluorochinoloni decelera in risposta a modelli di resistenza documentati. Candidati in fase di sviluppo come TBAJ-876 e ganfeborolo illustrano come i composti di nuova generazione stiano plasmando le gerarchie competitive all'interno del mercato dei farmaci antitubercolari. L'OMS conta 28 agenti sperimentali attivi, di cui 18 sono nuove entità chimiche, evidenziando un panorama di scoperte solido ma ancora rischioso.
I continui progressi clinici sottolineano le opportunità commerciali. JNJ-6640 di Johnson & Johnson, un inibitore di PurF, dimostra un potenziale innovativo. La valutazione di Fase 2 di TBAJ-876, condotta in cinque Paesi da TB Alliance, mira a mitigare l'emergente resistenza alla bedaquilina. Con l'affinamento dei dati di efficacia, le trattative sui prezzi con le strutture di approvvigionamento potrebbero sbloccare volumi incrementali considerevoli, soprattutto nei contesti a medio reddito sensibili al prezzo, dove l'adozione sul mercato dei farmaci antitubercolari è storicamente rimasta indietro rispetto alla domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le organizzazioni non profit accelerano l'accesso
Nel 668.5, ospedali e cliniche hanno generato 2025 milioni di dollari di fatturato derivante dalla vendita di farmaci antitubercolari, pari al 44.87% della quota, grazie all'approvvigionamento centralizzato e alla diagnostica in loco. Si prevede che le organizzazioni no-profit, sostenute dagli esborsi del Fondo Globale e dalle sovvenzioni della Fondazione Gates, cresceranno del 9.97% annuo fino al 2031, la più rapida tra gli utenti finali. Modelli di coinvolgimento pubblico-privato come STEPS in Kerala e Ni-kshay Mitras in India dimostrano come i partner filantropici incrementino la distribuzione dell'ultimo miglio nei distretti meno serviti. I centri diagnostici privati mantengono un'espansione a una cifra media, poiché i test molecolari avanzati ampliano il mix di clienti, mentre le cliniche mobili estendono la portata dei servizi nelle zone di conflitto e nelle comunità nomadi, rafforzando la penetrazione complessiva del mercato dei farmaci antitubercolari.
Strategicamente, le ONG esercitano ora un'influenza sproporzionata sulle scelte dei formulari, spesso insistendo sull'approvvigionamento di BPaL/BPaLM a favore di agenti più recenti. La loro leva finanziaria spinge i produttori ad accettare prezzi differenziati e stimola accordi basati sui volumi attraverso meccanismi come il Global Drug Facility. Per gli sviluppatori, programmi di accesso personalizzati possono generare guadagni in termini di reputazione e quote di mercato, ma solo se la sicurezza dell'approvvigionamento è garantita in presenza di sporadiche carenze di principi attivi farmaceutici.
Per via di somministrazione: la dominanza orale persiste
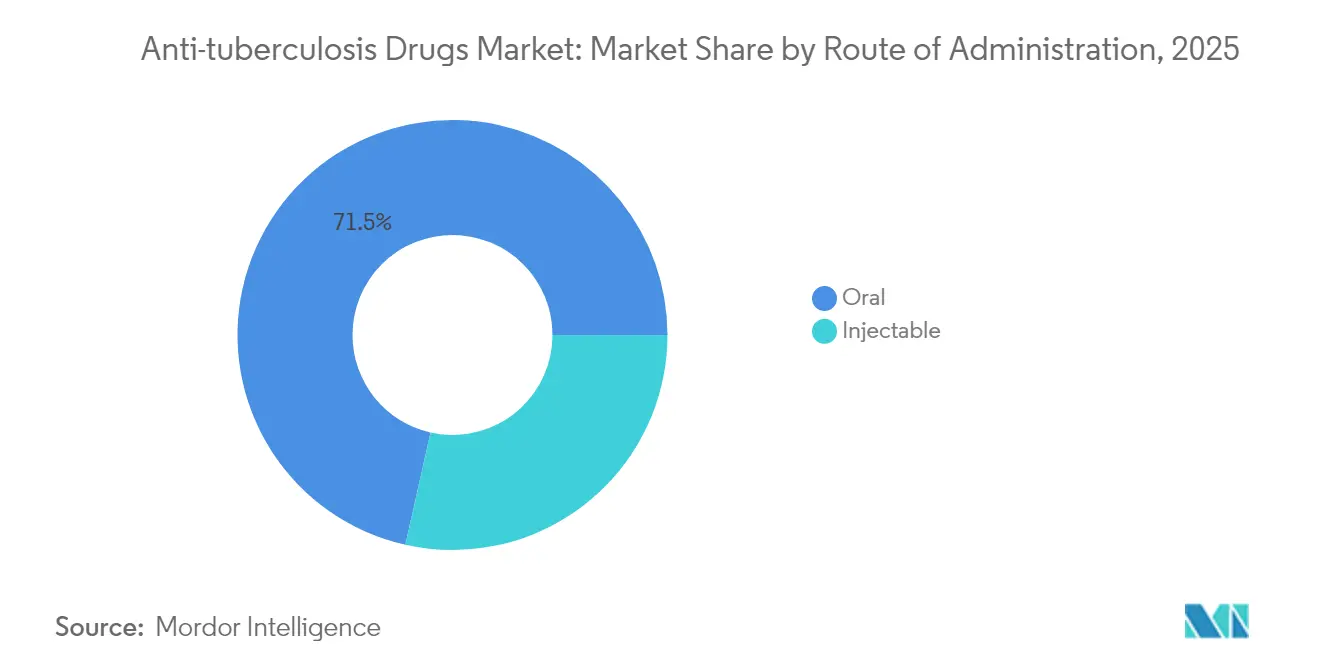
I prodotti orali hanno rappresentato il 71.48% del fatturato globale nel 2025 e si prevede che registreranno il CAGR più rapido, pari al 7.58%, sostenuto dall'approvazione da parte dell'OMS di cicli di trattamento interamente orali di sei mesi. Le vie di somministrazione iniettabili servono nicchie di terapia intensiva, in particolare per infezioni ampiamente resistenti o intolleranza gastrointestinale, ma la loro quota si riduce man mano che le linee guida cliniche si allontanano dalle combinazioni a base di aminoglicosidi. Innovativi sistemi di microparticelle inalabili e triple combinazioni di polvere secca di pretomanid, moxifloxacina e pirazinamide potrebbero creare una classe di somministrazione ibrida che migliora la somministrazione polmonare del farmaco mantenendo la semplicità di aderenza. Tali piattaforme offrono leve di differenziazione per le aziende che cercano di conquistare quote incrementali del mercato dei farmaci antitubercolari.
La terapia parenterale rimane indispensabile negli scenari di terapia intensiva e lo sviluppo da parte del Brasile di protocolli formali per i pazienti affetti da tubercolosi in condizioni critiche indica una domanda continua, seppur limitata. I produttori in grado di fornire iniettabili pronti all'uso o depositi a lunga durata d'azione possono consolidare portafogli specializzati, diversificando al contempo il rischio rispetto alla concorrenza orale di prima linea.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera
Le farmacie ospedaliere detenevano una quota del 51.74% nel 2025, trainate dall'erogazione integrata di cure e dal controllo dei prontuari. Le farmacie online, sebbene attualmente di piccole dimensioni, stanno crescendo dell'8.47% all'anno, con il perdurare dei cambiamenti comportamentali dovuti alla pandemia. Il progetto pilota SHOPS Plus in India ha effettuato 866 consegne a domicilio durante il lockdown, dimostrando che l'evasione degli ordini digitale è fattibile anche laddove la penetrazione di Internet è modesta. Le farmacie di quartiere continuano a mettere in contatto i pazienti con farmaci da banco per il sollievo sintomatico, ma la gestione standard della tubercolosi a livello di vendita al dettaglio rimane disomogenea; un'indagine pakistana di mystery shopping ha registrato una gestione conforme alle linee guida solo nel 37.7% delle visite. I governi stanno quindi elaborando quadri di accreditamento che potrebbero eventualmente incanalare i volumi di mercato dei farmaci antitubercolari sovvenzionati attraverso portali di e-commerce verificati.
Per i produttori, le strategie omnicanale sono fondamentali. I programmi di spedizione diretta al paziente riducono le perdite e possono migliorare la farmacovigilanza attraverso strumenti integrati di aderenza digitale. Queste capacità, unite all'approvvigionamento su larga scala da scorte centrali, consentono ai fornitori di controbilanciare la volatilità derivante dai colli di bottiglia delle API che periodicamente incidono sui prontuari ospedalieri.
Analisi geografica
Mercato nordamericano dei farmaci antitubercolari
Il Nord America contribuisce al 41.96% del fatturato globale, grazie a infrastrutture di sorveglianza avanzate, rimborsi assicurativi e alla presenza di scorte di emergenza per fronteggiare le carenze. La spinta all'eliminazione del farmaco nella regione tra le popolazioni nate negli Stati Uniti mira a un'incidenza inferiore a 0.4 ogni 100,000 entro il 2025, alimentando l'adozione di regimi preventivi a base di rifapentina e di diagnosi ad alta specificità. Tuttavia, la fragilità della catena di approvvigionamento persiste: l'esaurimento delle scorte di farmaci orali di prima linea in California nel 2023 ha spinto l'impiego di riserve centrali di emergenza, mentre il Canada ha dovuto affrontare interruzioni nella fornitura di rifampicina che rischiano di compromettere le comunità indigene. I protocolli di mitigazione guidano contratti di rifornimento costanti che stabilizzano la domanda nel mercato dei farmaci antitubercolari.
Mercato dei farmaci antitubercolari nella regione Asia-Pacifico
L'Asia-Pacifico è il cluster in più rapida crescita, con un CAGR del 9.49%. L'introduzione del BPaLM in India per 75,000 pazienti e la sponsorizzazione della comunità tramite oltre 82,000 Ni-kshay Mitra registrati dimostrano una mobilitazione pubblica su larga scala. La modellazione spazio-temporale della Cina prevede un aumento della mortalità localizzata entro il 2030 senza un intervento intensificato. L'Indonesia partecipa agli studi di Fase 3 per il candidato vaccino M72/AS01E, consolidando il suo status di polo di innovazione in prima linea [WHO.INT]. L'elevata quota di infezioni del Sud-est asiatico, pari al 46%, e l'accesso disomogeneo alle cure sanitarie rendono la regione fondamentale per la futura espansione del mercato dei farmaci antitubercolari.
Mercato dei farmaci antitubercolari in EMEA e Sud America
L'Europa mostra una crescita moderata, ma deve fare i conti con un'incidenza pediatrica in aumento, con un aumento del 10% a 38,993 casi in 29 paesi UE/SEE nel 2023. Il successo del trattamento rimane al 67.9%, ben al di sotto dell'obiettivo del 90%, mentre il completamento della terapia multiresistente si attesta al 56%, sostenendo la domanda latente di nuovi regimi. La sensibilizzazione assistita dall'intelligenza artificiale della Romania e i consorzi come ERA4TB sono un esempio di investimento regionale nei regimi di nuova generazione. I mercati del Medio Oriente e dell'Africa sono caratterizzati da un elevato carico di resistenza ai farmaci e da finanziamenti frammentati, ma i tagli di prezzo della bedaquilina ne stanno migliorando l'accessibilità economica. Il Sud America, guidato dal comitato interministeriale brasiliano per l'eliminazione della tubercolosi, registra un aumento degli acquisti di combinazioni orali, creando un nuovo slancio per il mercato dei farmaci antitubercolari.
Panorama competitivo
Il mercato dei farmaci antitubercolari rimane moderatamente frammentato, ma tende a consolidarsi attorno a innovatori in grado di integrare terapia, diagnostica e aderenza digitale. Johnson & Johnson detiene lo status di leader grazie alla bedaquilina, ma la flessibilità nell'applicazione dei brevetti in Sudafrica ha ridotto il suo corridoio di esclusività e abbassato i prezzi a 130 dollari a ciclo, inferiori a quelli offerti da Lupin a 90 dollari tramite la Global Drug Facility. TB Alliance gestisce il più ampio portafoglio indipendente, sfruttando i finanziamenti del governo australiano per gestire il knowledge hub PeerLINC che accelera l'implementazione dei regimi terapeutici in tutta l'Asia.
La sicurezza dell'approvvigionamento è emersa come un fattore di differenziazione decisivo dopo la carenza di isoniazide e rifampicina del 2023; le aziende con contratti multi-fonte per API si sono aggiudicate gare d'appalto di emergenza e hanno rafforzato l'affidabilità del marchio. I nuovi operatori del settore biotecnologico si concentrano su terapie mirate all'ospite e piccole molecole mirate a PurF o leuRS, puntando sugli incentivi per le malattie orfane per compensare il rischio di sviluppo. Le partnership che collegano le start-up di radiologia basate sull'intelligenza artificiale con gli sviluppatori di farmaci stanno proliferando: Fujirebio e l'Ospedale Universitario di Heidelberg hanno ricevuto un finanziamento del Fondo GHIT di 6.9 milioni di dollari per lo sviluppo congiunto di una diagnostica complementare che potrebbe accelerare l'inizio del trattamento.
L'intensità competitiva probabilmente aumenterà con l'ampliamento dell'idoneità dei farmaci generici dopo la scadenza del brevetto e con lo sfruttamento da parte dei governi degli appalti collettivi per richiedere maggiori concessioni sui prezzi. Gli operatori in grado di sostenere la disciplina dei prezzi con solidi dati di farmacovigilanza e piattaforme digitali di aderenza sono pronti a difendere la propria quota di mercato quando gli appalti passeranno da metriche basate sui volumi a metriche basate sui risultati, ampliando la loro influenza sulla struttura del mercato dei farmaci antitubercolari.
Leader del settore dei farmaci antitubercolari
Macleods Pharmaceuticals Ltd
Otsuka Pharmaceutical Co. Ltd
Sequella, Inc.
Lupino limitato
Johnson & Johnson (Janssen)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Macleods Pharmaceuticals Ltd ha ottenuto la prequalificazione dell'OMS per la sua compressa di bedaquilina (come fumarato) da 100 mg. L'inserimento nell'elenco amplia il numero di fornitori con garanzia di qualità per un componente fondamentale del regime terapeutico contro la tubercolosi farmaco-resistente e migliora l'ammissibilità ai canali di approvvigionamento globali centralizzati.
- Febbraio 2026: Lupin Limited ha annunciato una collaborazione strategica con TB Alliance per promuovere lo sviluppo e la commercializzazione di telacebec per la tubercolosi e altre malattie micobatteriche. La struttura della partnership unisce la leadership del portfolio no-profit con le capacità di scalabilità commerciale, supportando la progressione clinica e la pianificazione dell'accesso futuro a un nuovo farmaco candidato.
- Novembre 2025: L'arruolamento dei primi partecipanti allo studio di Fase 3 QUANTUM-TB sul quabodepistat per la tubercolosi multiresistente è entrato nella fase finale di somministrazione del farmaco. Il programma è guidato da Otsuka Pharmaceutical Co. Ltd. e amplia le opzioni di trattamento in fase avanzata, andando oltre le attuali terapie di base.
Ambito del rapporto sul mercato globale dei farmaci antitubercolari
Secondo l'ambito del rapporto, la tubercolosi (TBC) è una malattia che colpisce la popolazione in tutto il mondo. Sebbene la tubercolosi sia una malattia curabile, rimane una delle cause di morte più comuni tra gli adulti, in particolare nelle economie emergenti. Il mercato dei farmaci antitubercolari è segmentato per classe di farmaco (isoniazide, rifampicina, etambutolo, pirazinamide, fluorochinoloni, bedaquilina, aminoglicosidi, tioamidi, peptidi ciclici e altre classi di farmaci), utilizzatore finale (ospedali e cliniche, agenzie governative, organizzazioni non profit e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di dollari) per i segmenti sopra indicati.
| isoniazide |
| rifampicina |
| Ethambutol |
| Pirazinamide |
| I fluorochinoloni |
| Bedaquilina |
| Pretomanide |
| Delamanide |
| aminoglicosidi |
| Tioammidi |
| Peptidi ciclici |
| Altre classi di farmaci |
| Ospedali e cliniche |
| Organizzazione No Profit |
| Centri diagnostici privati |
| Altro |
| Orale |
| Iniettabile |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Altri (ONG e canali di donazione, appalti pubblici e programmi DOTS) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | isoniazide | |
| rifampicina | ||
| Ethambutol | ||
| Pirazinamide | ||
| I fluorochinoloni | ||
| Bedaquilina | ||
| Pretomanide | ||
| Delamanide | ||
| aminoglicosidi | ||
| Tioammidi | ||
| Peptidi ciclici | ||
| Altre classi di farmaci | ||
| Per utente finale | Ospedali e cliniche | |
| Organizzazione No Profit | ||
| Centri diagnostici privati | ||
| Altro | ||
| Per via di amministrazione | Orale | |
| Iniettabile | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Altri (ONG e canali di donazione, appalti pubblici e programmi DOTS) | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei farmaci antitubercolari?
Il mercato dei farmaci antitubercolari ha raggiunto 1.58 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.13 miliardi di dollari entro il 2031.
Quale regione è leader in termini di fatturato?
Nel 41.96, il Nord America ha rappresentato il 2025% del fatturato globale, sostenuto da solidi approvvigionamenti e da scorte strategiche di farmaci.
Perché nuovi agenti come la bedaquilina stanno guadagnando terreno?
La bedaquilina è alla base dei regimi terapeutici orali semestrali approvati dall'OMS che garantiscono tassi di successo prossimi al 90% contro la tubercolosi resistente ai farmaci, determinando un CAGR del 12.92% per quella classe di farmaci.
In che modo la trasformazione digitale influenza la distribuzione?
Le farmacie online si stanno espandendo a un CAGR dell'8.47% poiché i progetti pilota di farmacie elettroniche si dimostrano efficaci nel mantenere la continuità dei trattamenti, soprattutto durante le interruzioni del sistema sanitario.
Quali fattori limitano la crescita del mercato?
Tra i principali limiti rientrano gli elevati costi dei regimi MDR/XDR, le reazioni avverse ai farmaci e le periodiche carenze di principi attivi che interrompono la fornitura costante.


