

Dimensioni e quota del mercato delle maschere anti-inquinamento
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 15.61 milioni |
| Dimensione del mercato (2031) | USD 30.15 milioni |
| Tasso di crescita (2026 - 2031) | 14.11% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
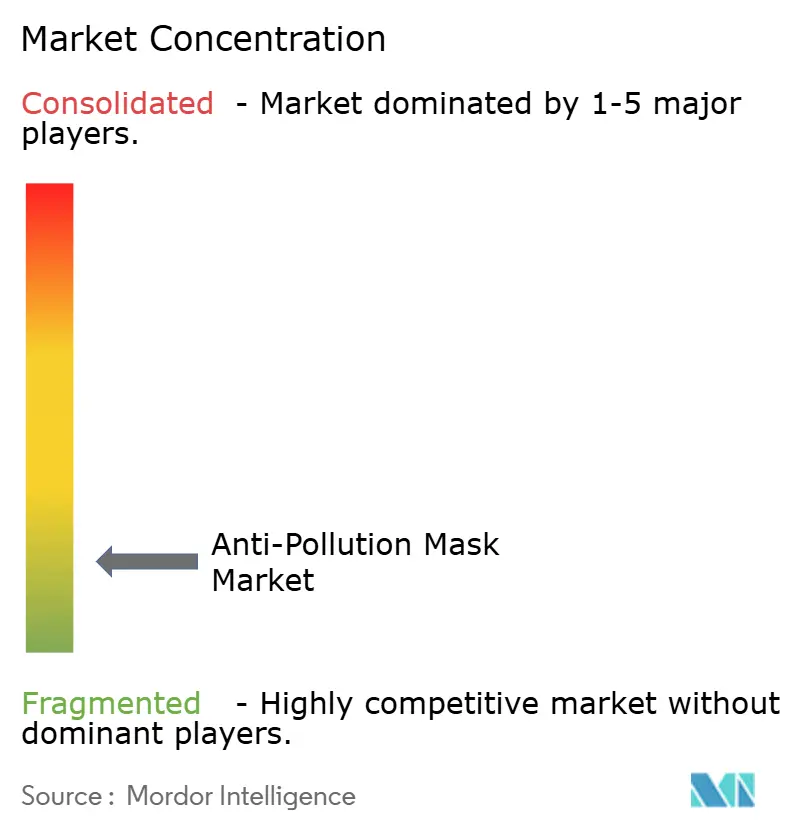
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle maschere anti-inquinamento di Mordor Intelligence
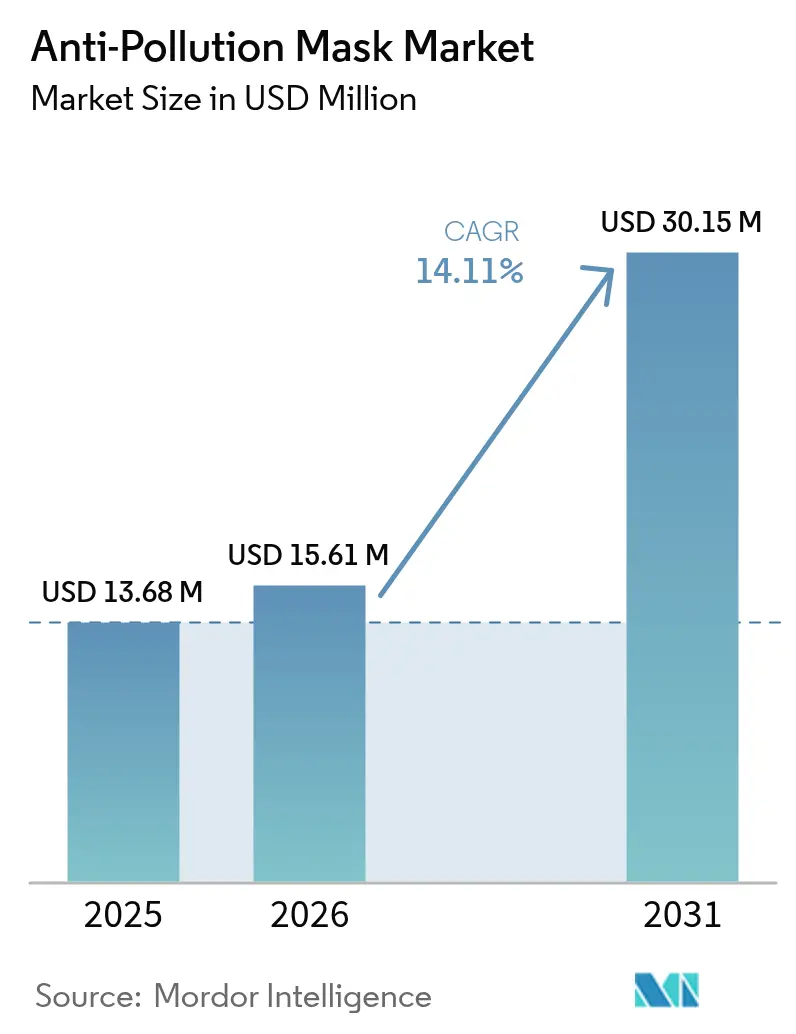
Si prevede che il mercato delle mascherine anti-inquinamento crescerà da 13.68 milioni di dollari nel 2025 a 15.61 milioni di dollari nel 2026 e raggiungerà i 30.15 milioni di dollari entro il 2031, con un CAGR del 14.11% nel periodo 2026-2031. Questa crescita è trainata dalle severe normative sulla qualità dell'aria nelle principali economie, in particolare nelle regioni Asia-Pacifico e Nord America. Le città di tutto il mondo stanno diventando sempre più pericolose da respirare, con l'aumento di inquinanti atmosferici come particolato (PM2.5 e PM10), emissioni dei veicoli, gas industriali, polvere, allergeni e smog stagionale al centro dell'attenzione. I progressi tecnologici stanno determinando un'impennata della domanda. Innovazioni come i sistemi di filtrazione multistrato, i materiali in nanofibre, i microventilatori ricaricabili e le mascherine intelligenti dotate di sensori hanno migliorato sia l'efficacia che il comfort delle mascherine, attirando consumatori attenti alla salute e alla tecnologia. Inoltre, la diffusa disponibilità di mascherine sia nei punti vendita fisici che sulle piattaforme online ne ha notevolmente aumentato l'accessibilità a livello globale. Inoltre, la pandemia di COVID-19 ha influenzato significativamente il comportamento dei consumatori, portando a una maggiore consapevolezza in materia di protezione respiratoria e qualità dell'aria. La crescente industrializzazione, i livelli di inquinamento atmosferico urbano e la crescente consapevolezza sanitaria tra i consumatori hanno ulteriormente accelerato l'espansione del mercato.
Punti chiave del rapporto
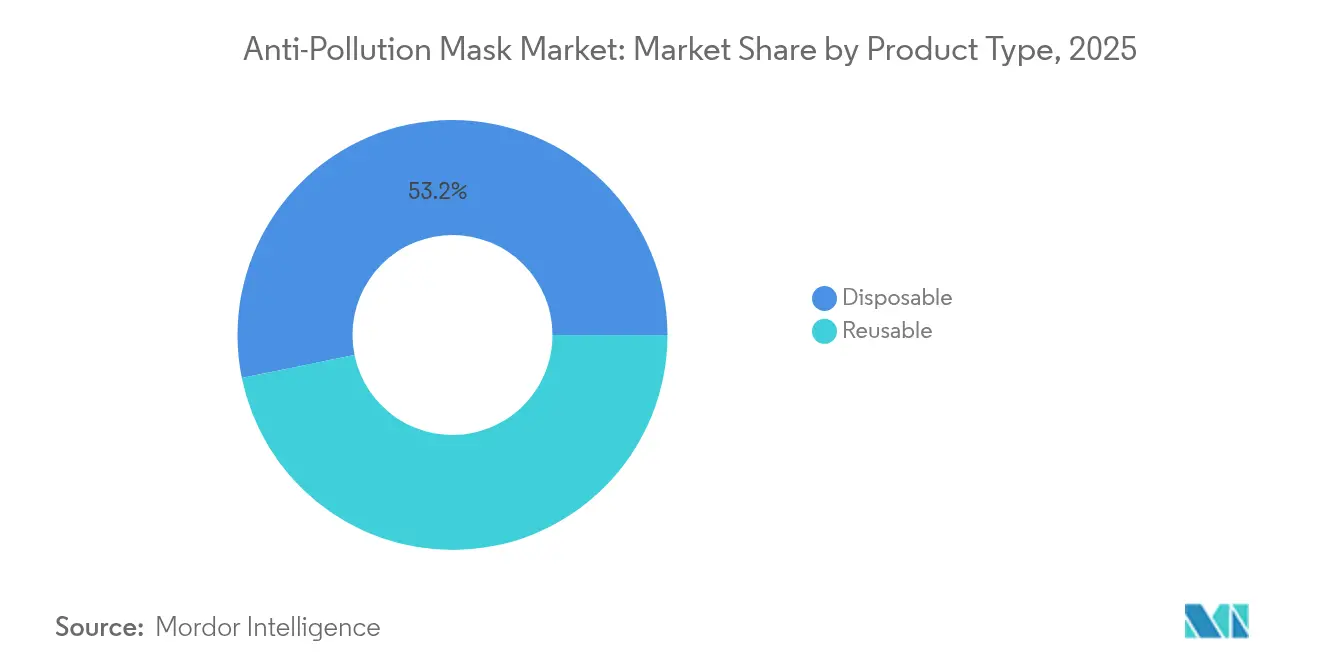
- In base alla tipologia di prodotto, nel 53.20 le mascherine monouso hanno dominato il mercato delle mascherine anti-inquinamento con una quota del 2025%, mentre si prevede che le mascherine riutilizzabili cresceranno a un CAGR del 14.34% fino al 2031.
- In base al tipo di filtro, i filtri antiparticolato hanno conquistato una quota del 57.80% nel 2025, mentre si prevede che i filtri antigas e antiodore cresceranno a un CAGR del 14.42% tra il 2026 e il 2031.
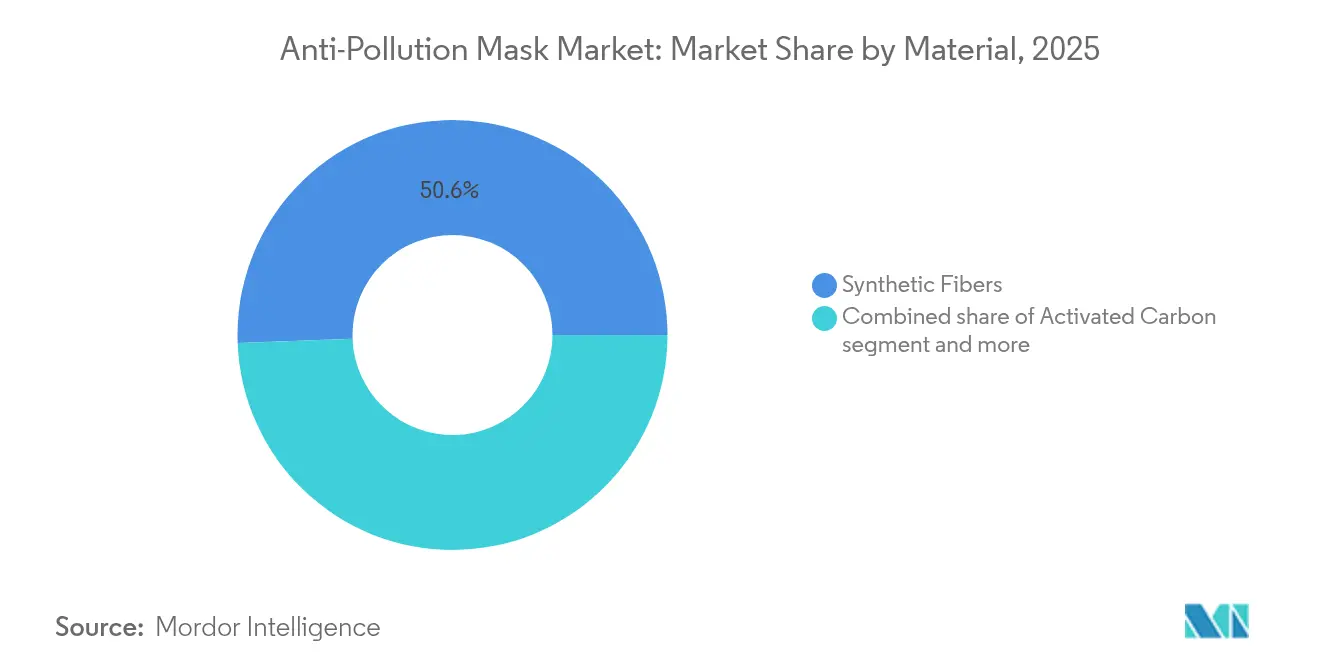
- In base al materiale, le fibre sintetiche hanno rappresentato il 50.60% del fatturato nel 2025; i materiali a base di carbone attivo saranno quelli che registreranno la crescita più rapida, con un CAGR del 14.7% fino al 2031.
- Per canale di distribuzione, le farmacie e le parafarmacie hanno rappresentato il 32.10% delle vendite del 2025; i negozi al dettaglio online hanno registrato il CAGR più alto, pari al 15.1%, per il periodo 2026-2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 34.10% dei ricavi del 2025 ed è destinata a crescere al 15.05% di CAGR entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle maschere anti-inquinamento
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza delle malattie respiratorie | + 2.1% | Globale, con concentrazione nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente consapevolezza dei rischi per la salute derivanti dall'inquinamento atmosferico | + 2.8% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente, Africa e Sud America | A breve termine (≤ 2 anni) |
| Progressi tecnologici nella progettazione delle maschere | + 1.9% | Centri di innovazione in Nord America ed Europa, produzione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Programmi di sensibilizzazione governativi e delle ONG | + 2.4% | India, Cina e alcuni paesi del Medio Oriente e dell'Africa | Medio termine (2-4 anni) |
| Maggiore consapevolezza a causa della pandemia di COVID-19 | + 1.6% | Globale, con impatto sostenuto nei settori sanitari | A breve termine (≤ 2 anni) |
| Aumento della domanda di mascherine riutilizzabili ed ecologiche | + 1.4% | Europa e Nord America principalmente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza delle malattie respiratorie
Con il peggioramento della qualità dell'aria che porta a un aumento sia della prevalenza che della gravità delle malattie respiratorie, le persone si rivolgono sempre più a misure di protezione. L'impatto delle malattie respiratorie crea una domanda sostenuta di dispositivi di protezione, mentre l'urbanizzazione accelera i rischi di esposizione. Il rapporto 2024 dell'Health Effects Institute sullo Stato dell'Aria Globale documenta 8.1 milioni di decessi all'anno dovuti all'inquinamento atmosferico, con il 99% della popolazione globale che vive in aree con concentrazioni di PM2.5 superiori a quelle indicate dall'OMS. [1]Fonte: Lo stato dell'aria globale, "Stato dell'aria globale 2024", stateofglobalair.org Questa realtà epidemiologica spinge l'adozione di misure di assistenza sanitaria preventiva, in particolare nell'area Asia-Pacifico, dove la rapida industrializzazione aggrava le tradizionali fonti di inquinamento. La correlazione tra il deterioramento della qualità dell'aria e la morbilità respiratoria fa sì che l'uso della mascherina sia considerato una necessità medica piuttosto che una protezione discrezionale, alterando radicalmente le dinamiche di mercato da modelli di domanda episodici a continui.
Crescente consapevolezza dei rischi per la salute derivanti dall'inquinamento atmosferico
La consapevolezza pubblica riguardo all'impatto dell'inquinamento atmosferico sulla salute ha raggiunto un punto di svolta, trasformando l'adozione delle mascherine da un comportamento reattivo a uno proattivo. Il raggiungimento da parte di Delhi di 209 giorni di qualità dell'aria "da buona a moderata" nel 2024, il più alto mai registrato, ha paradossalmente coinciso con un aumento delle vendite di mascherine, grazie alla maggiore attenzione dei residenti alle fluttuazioni giornaliere dell'indice di qualità dell'aria. [2]Fonte: Ministero dell'Ambiente, delle Foreste e dei Cambiamenti Climatici, "2024 - Prospettive sulla qualità dell'aria a Delhi", pib.gov.in Questo fenomeno riflette un comportamento sofisticato dei consumatori, in cui una migliore qualità dell'aria aumenta anziché diminuire l'utilizzo di dispositivi di protezione individuale, poiché le campagne di sensibilizzazione educano la popolazione sui rischi di esposizione subclinica. Il passaggio da modelli di acquisto orientati alla crisi a modelli incentrati sulla prevenzione crea flussi di entrate più stabili per i produttori, ampliando al contempo i segmenti di mercato target oltre i tradizionali episodi di elevato inquinamento. Con la crescente consapevolezza dei pericoli nascosti e in aumento degli inquinanti, le persone si stanno rivolgendo a misure di protezione individuale per proteggersi dalle particelle nocive.
Progressi tecnologici nella progettazione delle maschere
L'innovazione nella tecnologia di filtrazione sta ridefinendo le aspettative prestazionali e le strategie di posizionamento sul mercato. I ricercatori dell'Università di Tokyo hanno sviluppato nanosfoglie a base di porfirina che raggiungono un'efficienza di filtrazione delle particelle del 96%, mantenendo al contempo una traspirabilità superiore rispetto agli standard N95 convenzionali. [3]Fonte: Phys.org, "I nanosfoglie a base di porfirina catturano i virus", phys.org Allo stesso tempo, le mascherine elettrostatiche auto-ricaricabili della City University di Hong Kong estendono la durata effettiva della filtrazione a 60 ore, rispetto alle 4 ore dei modelli tradizionali, rispondendo alla principale lamentela dei consumatori sui costi di sostituzione frequenti. Queste tecnologie rivoluzionarie creano opportunità di differenziazione per un posizionamento premium, sconvolgendo potenzialmente le gerarchie di mercato consolidate basate sui tradizionali parametri di filtrazione. Inoltre, i produttori stanno ora dando priorità alla sostenibilità, realizzando mascherine riutilizzabili e lavabili con materiali ecocompatibili come cotone biologico e polimeri biodegradabili. Queste mascherine sono inoltre dotate di filtri resistenti, con l'obiettivo di ridurre al minimo gli sprechi ambientali. Questa iniziativa è in linea con la crescente domanda dei consumatori di prodotti eco-sostenibili.
Programmi di sensibilizzazione governativi e delle ONG
Le iniziative governative stanno stimolando la crescita del mercato attraverso programmi educativi completi e sussidi mirati. La Clean Air Research Initiative (CARI) del Dipartimento di Scienza e Tecnologia ha installato dispositivi di purificazione dell'aria WAYU presso i principali incroci dei centri urbani, conducendo al contempo ampie campagne di sensibilizzazione pubblica sui dispositivi di protezione individuale. Il programma combina soluzioni tecnologiche avanzate con iniziative sistematiche di cambiamento comportamentale, tra cui sensibilizzazione della comunità, workshop educativi e campagne mediatiche per aumentare i tassi di adozione delle mascherine tra la popolazione generale. Le linee guida europee dell'Organizzazione Mondiale della Sanità documentano e raccomandano ampiamente l'uso delle mascherine come componente essenziale delle strategie di protezione individuale, influenzando significativamente i quadri normativi delle polizze assicurative, i protocolli sanitari aziendali e gli standard di sicurezza sul lavoro in tutti i settori. Questi meccanismi istituzionali hanno creato un solido sistema di supporto che incoraggia l'adozione diffusa di misure di protezione contro l'inquinamento atmosferico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mascherine di scarsa qualità e filtrazione inefficace | -1.8% | Globale, in particolare nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Domanda volatile dovuta a crisi sanitarie e fattori stagionali | -2.2% | Globale, con maggiore volatilità nelle regioni temperate | Medio termine (2-4 anni) |
| Preoccupazioni ambientali legate alle mascherine monouso | -1.4% | Europa e Nord America principalmente | A lungo termine (≥ 4 anni) |
| Ostacoli normativi e requisiti di certificazione | -1.1% | Globale, con intensità variabile a seconda della giurisdizione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mascherine di scarsa qualità e filtrazione inefficace
Le carenze nei controlli di qualità delle apparecchiature per il controllo dell'inquinamento riducono la fiducia dei consumatori e innescano controlli normativi che limitano la crescita del mercato. I produttori affrontano difficoltà nel mantenere una qualità del prodotto costante lungo tutte le loro catene di fornitura, con conseguenti variazioni nelle prestazioni che erodono la fiducia del mercato. La diffusa distribuzione di mascherine di bassa qualità durante la pandemia di COVID-19 ha generato sfiducia nei consumatori a causa di una protezione insufficiente, con conseguente maggiore controllo delle dichiarazioni sulle prestazioni di filtrazione. Molti consumatori riscontrano problemi respiratori nonostante l'utilizzo di mascherine certificate, mentre altri scoprono prodotti contraffatti sul mercato. Questa sfida legata alla qualità aumenta i costi di conformità per i produttori affermati, creando al contempo barriere all'ingresso nel mercato che potenzialmente limitano l'innovazione delle aziende più piccole. Le aziende devono ora investire in modo significativo in sistemi di garanzia della qualità, test di terze parti e processi di certificazione per mantenere la presenza sul mercato e la conformità normativa.
Preoccupazioni ambientali legate alle mascherine monouso
La crescente enfasi sulla sostenibilità sta rimodellando radicalmente le priorità di sviluppo prodotto e il comportamento di acquisto dei consumatori nel mercato delle mascherine. Le mascherine riutilizzabili presentano significativi vantaggi ambientali ed economici, riducendo la produzione di rifiuti e i costi operativi di circa il 75%. Questa sostanziale riduzione sia dell'impatto ambientale che dei costi crea una proposta di valore interessante per produttori e utenti finali. Cambridge Mask Co. ha posizionato strategicamente i suoi prodotti riutilizzabili come alternative ecologicamente responsabili, esemplificando il più ampio adattamento del settore ai requisiti di sostenibilità. L'approccio dell'azienda riflette la crescente domanda del mercato di soluzioni sostenibili e conformità normativa. Tuttavia, questa transizione presenta sfide finanziarie poiché le aziende adeguano i loro modelli di fatturato dalle vendite di mascherine monouso ad alto volume ad acquisti a bassa frequenza di prodotti durevoli. Questo cambiamento influisce sui flussi di reddito a breve termine, gettando al contempo le basi per pratiche commerciali sostenibili a lungo termine.
Analisi del segmento
Per tipo di prodotto: l'innovazione riutilizzabile sfida il predominio dell'usa e getta
Le mascherine monouso detengono una quota di mercato del 53.20% nel 2025, supportata da catene di fornitura consolidate e dalla diffusa adozione di dispositivi di protezione monouso da parte dei consumatori. Il segmento monouso opera secondo quadri normativi chiari, in particolare il NIOSH 42 CFR 84, che fornisce ai produttori standard di conformità definiti dal National Institute for Occupational Safety and Health. Queste mascherine offrono praticità grazie al facile smaltimento dopo l'uso, eliminando la necessità di pulizia e manutenzione. Strutture sanitarie, luoghi di lavoro industriali e istituzioni pubbliche preferiscono le mascherine monouso per le loro prestazioni costanti, il ridotto rischio di contaminazione incrociata e la gestione semplificata dell'inventario. La crescita del segmento è ulteriormente trainata dai continui miglioramenti nella tecnologia dei materiali, dalle maggiori capacità di filtrazione e dai processi di produzione economicamente vantaggiosi che mantengono la qualità del prodotto garantendo al contempo prezzi competitivi.
Il segmento dei prodotti riutilizzabili crescerà a un CAGR del 14.34% fino al 2031, trainato dalle normative sulla sostenibilità e dalla riduzione del costo totale di proprietà. Questa crescita riflette il cambiamento delle preferenze dei consumatori verso prodotti sostenibili, poiché sempre più consumatori danno priorità alla responsabilità ambientale nelle loro decisioni di acquisto. Il cambiamento è particolarmente evidente nei mercati sviluppati, dove la consapevolezza ambientale è elevata e il supporto normativo per le alternative sostenibili è forte. I produttori di prodotti riutilizzabili stanno utilizzando campagne educative sui benefici ambientali per supportare strategie di prezzo premium. Queste campagne enfatizzano la riduzione della produzione di rifiuti, la riduzione dell'impronta di carbonio e il risparmio sui costi a lungo termine. Le iniziative educative evidenziano anche la durata e la qualità dei prodotti riutilizzabili, dimostrandone la proposta di valore nonostante i costi iniziali più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di filtro: la filtrazione di gas e odori guadagna slancio
I filtri antiparticolato detengono una quota di mercato del 57.80% nel 2025, poiché rimuovono efficacemente le particelle PM2.5 e PM10 negli ambienti urbani. Questi filtri sono progettati per catturare e rimuovere particelle microscopiche dall'aria, tra cui polvere, polline, fumo e altri contaminanti atmosferici. La loro elevata quota di mercato riflette il loro ruolo cruciale nell'affrontare i problemi di qualità dell'aria, in particolare nelle aree urbane densamente popolate, dove i livelli di inquinamento sono tipicamente più elevati. L'efficacia dei filtri nel catturare particelle fino a 2.5 micrometri li ha resi componenti essenziali in vari sistemi di filtrazione dell'aria, dai purificatori d'aria residenziali alle unità di trattamento aria industriali.
I segmenti della filtrazione di gas e odori stanno crescendo a un CAGR del 14.42%, trainati da una maggiore consapevolezza dei composti organici volatili e degli inquinanti chimici, oltre al particolato. L'integrazione della tecnologia a carbone attivo dimostra il progresso tecnico del segmento, in particolare nel miglioramento della capacità di assorbimento e della selettività degli inquinanti. Questi progressi consentono ai produttori di agire su più inquinanti contemporaneamente, tra cui benzene, formaldeide e altri gas nocivi. Lo sviluppo di sistemi di filtrazione ibridi combina carbone attivo con altri materiali per migliorare l'efficienza e la longevità complessive. I produttori stanno ora sviluppando prodotti che offrono una protezione completa attraverso meccanismi di filtrazione multistrato, tecnologie di rivestimento specializzate e trattamenti superficiali migliorati. Questa evoluzione nella tecnologia di filtrazione consente una migliore rimozione dei contaminanti visibili e invisibili, mantenendo prestazioni costanti per tutto il ciclo di vita del filtro.
Per materiale: l'innovazione del carbone attivo guida il posizionamento premium
Le fibre sintetiche detengono una quota di mercato del 50.60% nel 2025, grazie a processi di produzione consolidati e ai vantaggi in termini di costi nella produzione su larga scala. Queste fibre, tra cui poliestere, nylon e acrilico, beneficiano di metodi di produzione semplificati, perfezionati nel corso di decenni. L'efficienza produttiva consente ai produttori di mantenere costi di produzione inferiori, soddisfacendo al contempo una domanda su larga scala. Inoltre, le fibre sintetiche offrono qualità e prestazioni costanti, rendendole particolarmente interessanti per applicazioni industriali e prodotti di consumo di massa. L'economicità della produzione di fibre sintetiche, unita alla loro durata e versatilità, continua a determinare la loro posizione dominante nel mercato globale delle fibre.
Il mercato dei materiali a base di carbone attivo sta crescendo a un CAGR del 14.7%, trainato dall'efficace filtrazione di gas e odori che contrasta il crescente inquinamento atmosferico urbano. I progressi della ricerca nella scienza dei materiali stanno trasformando il segmento del carbone attivo. Recenti studi su membrane composite in nanofibre che utilizzano tecniche di filatura a soffiaggio di soluzione mostrano capacità di cattura della CO2 di 44.7 mg/g con rapporti di selettività CO2/N2 di 28:1. Questi miglioramenti tecnologici consentono ai produttori di carbone attivo di mantenere prezzi elevati, espandendosi al contempo in applicazioni industriali e mediche specializzate che vanno oltre la filtrazione dell'aria convenzionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale rimodella le dinamiche del retail
Farmacie e parafarmacie detengono una quota di mercato del 32.10% nel 2025, grazie alle loro consolidate reti di distribuzione di prodotti sanitari e alla fiducia dei consumatori nei canali di vendita al dettaglio di prodotti medicali. Queste attività commerciali beneficiano della loro posizione strategica, del personale professionale e della capacità di offrire consulenza sanitaria personalizzata. La loro posizione dominante sul mercato è ulteriormente rafforzata da relazioni di lunga data con case farmaceutiche, compagnie assicurative e istituzioni sanitarie. Inoltre, farmacie e parafarmacie hanno integrato con successo i servizi digitali con la loro presenza fisica, offrendo servizi come il rinnovo delle prescrizioni online, promemoria per la prescrizione dei farmaci e servizi di consegna a domicilio, che ne rafforzano la posizione di mercato.
Il mercato della vendita al dettaglio online sta crescendo a un CAGR del 15.1%, trainato dalla comodità per il consumatore, dall'accessibilità allo shopping 24 ore su 7, XNUMX giorni su XNUMX e da una vasta gamma di informazioni sui prodotti che consentono decisioni di acquisto consapevoli. L'espansione dell'e-commerce offre opportunità grazie a una più ampia portata di mercato e alla riduzione dei costi operativi, ma crea sfide per i canali di vendita al dettaglio tradizionali in termini di concorrenza e evoluzione delle preferenze dei consumatori. Le piattaforme online consentono ai produttori di offrire informazioni complete sui prodotti, specifiche dettagliate, recensioni dei clienti, valutazioni e strumenti di confronto affiancati. Queste funzionalità digitali migliorano l'esperienza di acquisto del consumatore e supportano il posizionamento di prodotti premium attraverso contenuti formativi, dimostrazioni virtuali e funzionalità interattive.
Analisi geografica
L'area Asia-Pacifico rappresenterà il 34.10% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 15.05% fino al 2031. Questa crescita è dovuta agli elevati livelli di inquinamento, alla popolazione numerosa e alle normative più severe nella regione. La consolidata base manifatturiera e l'accesso alle materie prime dell'area creano vantaggi in termini di costi che supportano sia il consumo interno che le esportazioni. Le capacità produttive sono particolarmente forti in paesi come Cina, Vietnam e Malesia, che hanno sviluppato ampie reti di produzione e catene di approvvigionamento.
In Cina, i miglioramenti nella qualità dell'aria hanno aumentato la consapevolezza dei consumatori, portando a una maggiore adozione delle mascherine. Le aree urbane del Paese continuano ad attuare rigorose misure per la qualità dell'aria, mentre i consumatori mantengono le abitudini di utilizzo delle mascherine sviluppate durante i periodi di forte inquinamento. Giappone e Corea del Sud contribuiscono all'espansione del mercato grazie ai progressi tecnologici nei prodotti premium, che influenzano gli standard globali. Questi Paesi si concentrano sullo sviluppo di mascherine con capacità di filtrazione migliorate, funzionalità intelligenti e maggiore comfort. Le loro innovazioni includono mascherine con filtri sostituibili, vestibilità regolabile e proprietà antimicrobiche. Gli sviluppi tecnologici di questi mercati spesso stabiliscono parametri di riferimento per i produttori di tutto il mondo, in particolare nel segmento premium.
Il Nord America e l'Europa sono mercati maturi con tassi di crescita significativi, principalmente dovuti ai requisiti di conformità normativa e agli obblighi di sostenibilità. Queste regioni dispongono di infrastrutture consolidate e di rigorose normative ambientali che promuovono l'adozione di dispositivi di protezione individuale. L'implementazione di sistemi di monitoraggio avanzati e gli aggiornamenti periodici degli standard di sicurezza supportano ulteriormente la crescita del mercato. Il Medio Oriente e l'Africa dimostrano un potenziale di crescita grazie alla crescente urbanizzazione e allo sviluppo industriale, che aumentano i rischi di esposizione all'inquinamento. Queste regioni stanno vivendo una rapida espansione industriale, lo sviluppo delle infrastrutture e la crescita demografica nei centri urbani, con conseguenti crescenti preoccupazioni per la qualità dell'aria e la tutela ambientale. La creazione di nuovi impianti di produzione e di produzione energetica ha intensificato l'attenzione alla sicurezza dei lavoratori e alla conformità ambientale.
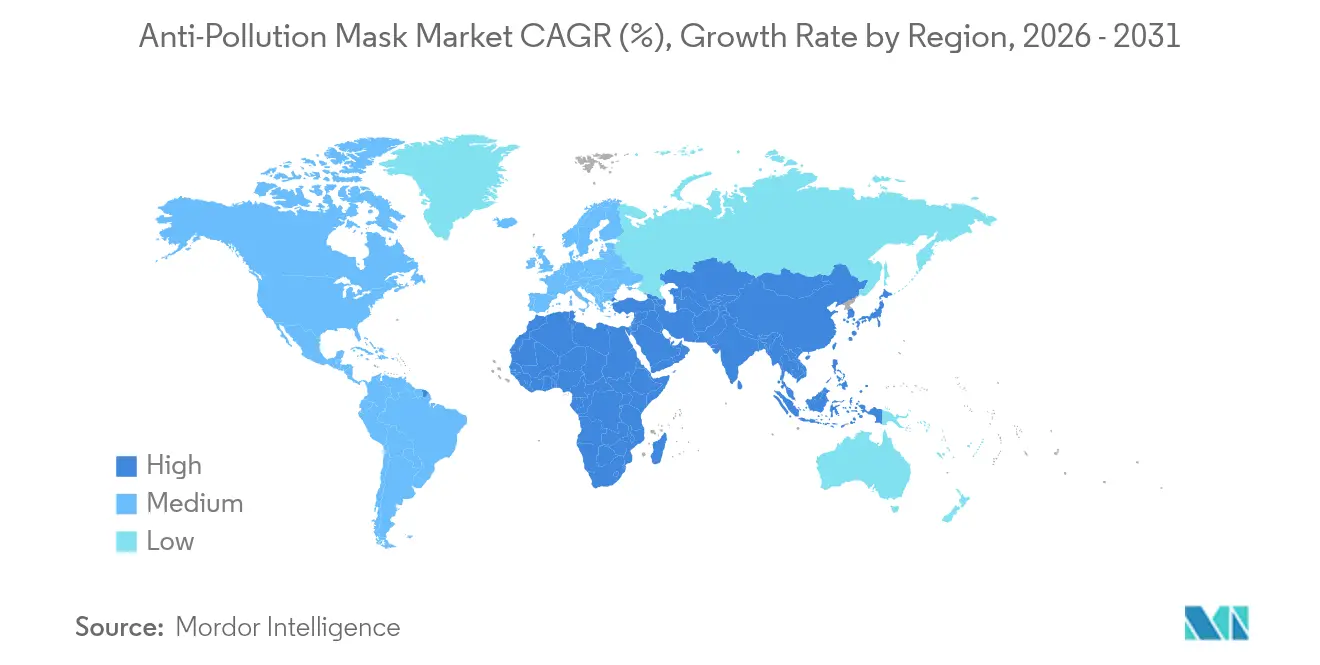
Nota: le quote regionali di tutte le singole regioni saranno disponibili al momento dell'acquisto del report

Panorama normativo
La regolamentazione delle maschere antipolluzione si estende dalle norme sulla protezione respiratoria professionale ai regimi di conformità dei DPI destinati ai consumatori, creando un contesto di conformità multi-standard per i marchi globali. Negli Stati Uniti, le approvazioni NIOSH ai sensi della Parte 84 del titolo 42 del CFR (Code of Federal Regulations) definiscono le dichiarazioni di prestazione per i respiratori, mentre l'OSHA (Occupational Safety and Health Administration) applica lo standard di protezione respiratoria (29 CFR 1910.134), imponendo ai datori di lavoro requisiti come test di adattamento e formazione per l'uso sul posto di lavoro. Anche la FDA (Food and Drug Administration) distingue tra respiratori N95, mascherine chirurgiche, mascherine facciali e coperture facciali barriera nel suo quadro di riferimento relativo ai dispositivi.
Nell'Unione Europea, il Regolamento (UE) 2016/425 disciplina l'accesso al mercato dei DPI e la marcatura CE, generalmente dimostrata attraverso la conformità a norme armonizzate come la EN 149 per le semimaschere filtranti. A livello internazionale, la norma ISO 17420-2:2021 definisce i requisiti di prova e di prestazione per i dispositivi di protezione respiratoria filtranti ed è utilizzata come punto di riferimento tecnico in diverse giurisdizioni. L'attività normativa è in continua evoluzione, come dimostrano le azioni dell'OSHA rese pubbliche nel giugno 2026 in merito ai progressi nella modifica dei requisiti di valutazione medica per alcuni respiratori ai sensi del 29 CFR 1910, il che rafforza la necessità per i produttori e gli acquirenti istituzionali di monitorare gli aggiornamenti che possono influire sulle pratiche di qualificazione, etichettatura e impiego.
Panorama competitivo
Il mercato è frammentato, offrendo sia agli operatori affermati che ai disruptor emergenti opportunità per ritagliarsi quote di mercato attraverso strategie di posizionamento uniche. Questo panorama frammentato riflette le diverse esigenze applicative nei diversi mercati geografici, quadri normativi e demografia dei consumatori, impedendo agli operatori dominanti di affermare un controllo universale. Fattori come le diverse intensità di inquinamento, la percezione culturale dell'uso delle mascherine e le normative governative locali contribuiscono a creare un mosaico di nicchie di mercato, evitando un mercato globale univoco. Ad esempio, i centri urbani asiatici, alle prese con un inquinamento acuto, tendono a preferire mascherine ad alte prestazioni con filtrazione avanzata. Al contrario, i consumatori in Europa e Nord America spesso valutano il comfort, la riutilizzabilità e l'estetica alla pari delle caratteristiche protettive. Tali sfumature geografiche e demografiche contrastano le tendenze monopolistiche, coltivando un'arena competitiva in cui sia le aziende tradizionali che le startup agili prosperano personalizzando le offerte per soddisfare le esigenze dei consumatori regionali o individuali.
Tra i principali leader nel mercato delle mascherine anti-inquinamento figurano 3M, Honeywell International Inc., Respro Ltd., Cambridge Mask Co. e Vogmask (Ohlone Press LLC). La differenziazione tecnologica emerge come principale vettore competitivo, con le aziende che investono in materiali di filtrazione avanzati, funzionalità di monitoraggio intelligente e processi di produzione sostenibili per giustificare il posizionamento premium. I produttori stanno ora dando priorità alla sostenibilità, realizzando mascherine riutilizzabili e lavabili con materiali ecocompatibili come cotone biologico e polimeri biodegradabili. Queste mascherine sono inoltre dotate di filtri resistenti, con l'obiettivo di ridurre al minimo gli sprechi ambientali. Questa iniziativa è in linea con la crescente domanda dei consumatori di prodotti eco-consapevoli.
Nuovi operatori e operatori più piccoli si stanno ritagliando nicchie di mercato, offrendo mascherine specializzate, pensate per attività come il ciclismo, la corsa e l'uso industriale. Questi operatori spesso mettono in risalto caratteristiche come comfort, traspirabilità e un design accattivante. Questa diversificazione strategica non solo amplia la portata del mercato, andando oltre i soli episodi di elevato inquinamento, ma alimenta anche un'ondata di innovazione competitiva.
Leader del settore delle maschere anti-inquinamento
-
3M
-
Honeywell International Inc.
-
Respro Ltd.
-
Cambridge Mask Co.
-
Maschera Vogmask (Ohlone Press LLC)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: l'OSHA ha portato avanti i lavori di modifica di alcuni elementi dello standard di protezione respiratoria (29 CFR 1910.134), comprese le azioni legate alle modifiche dei requisiti di valutazione medica per determinati respiratori. L'aggiornamento mantiene i programmi dei datori di lavoro focalizzati sulle fasi di conformità documentate, come la qualificazione e l'uso sicuro, influenzando i criteri di approvvigionamento istituzionali per le categorie di respiratori con filtro facciale e respiratori a purificazione d'aria forzata.
- Maggio 2025: Honeywell ha completato la vendita della sua divisione Dispositivi di Protezione Individuale (DPI) a Protective Industrial Products in una transazione interamente in contanti. Il cambio di proprietà rimodella i rapporti con i fornitori nella distribuzione di dispositivi di sicurezza e può modificare il posizionamento competitivo per le offerte di protezione respiratoria che si sovrappongono alla domanda di maschere antipolluzione.
- Agosto 2024: Cambridge Mask Co. ha lanciato campagne informative che sottolineavano l'impatto ambientale delle mascherine monouso e promuovevano alternative riutilizzabili. Il messaggio ha supportato la differenziazione basata sulla sostenibilità e ha contribuito a rafforzare il posizionamento premium delle mascherine anti-inquinamento riutilizzabili nei mercati in cui la riduzione dei rifiuti è un fattore determinante per le decisioni di acquisto.


Ambito del rapporto sul mercato globale delle maschere anti-inquinamento
Il mercato globale delle maschere antinquinamento è segmentato per tipologia in maschere riutilizzabili e usa e getta. In base al tipo di filtro, le maschere possono essere separate in base a filtro antiparticolato, filtro per gas e odori e filtro combinato. In base al canale distributivo, le mascherine antinquinamento possono essere differenziate per distribuzione attraverso supermercati e ipermercati, farmacie/farmacie, canali online e altri canali. Inoltre, il mercato studiato è segmentato per Geografia.
| Riutilizzabile |
| Monouso |
| particolato |
| Gas e odore |
| pelle mista |
| Fibre sintetiche |
| Cotone |
| Carboni Attivi |
| Tessuto non tessuto |
| Supermercati / Ipermercati |
| Farmacie/Farmacie |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Riutilizzabile | |
| Monouso | ||
| Per tipo di filtro | particolato | |
| Gas e odore | ||
| pelle mista | ||
| Per materiale | Fibre sintetiche | |
| Cotone | ||
| Carboni Attivi | ||
| Tessuto non tessuto | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Farmacie/Farmacie | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore di mercato delle maschere antinquinamento?
Nel 15.61 il mercato delle maschere anti-inquinamento valeva 2026 milioni di dollari e si prevede che raggiungerà i 30.15 milioni di dollari entro il 2031.
Quale regione è leader nel mercato delle maschere anti-inquinamento?
L'area Asia-Pacifico è in testa, con il 34.10% del fatturato del 2025 e registrando il CAGR più rapido, pari al 15.05% fino al 2031.
Le mascherine riutilizzabili stanno prendendo piede rispetto a quelle monouso?
Sì. Sebbene i modelli monouso mantengano una quota del 53.20%, i modelli riutilizzabili cresceranno a un CAGR del 14.34% grazie ai vantaggi in termini di sostenibilità e costi di gestione.
Quali tendenze tecnologiche stanno rimodellando il design dei prodotti?
I filtri nanosheet a base di orfirina, gli strati elettrostatici autocaricanti e l'integrazione di sensori intelligenti stanno ridefinendo l'efficienza di filtrazione e il comfort dell'utente.
Pagina aggiornata l'ultima volta il:



