

Dimensioni e quota di mercato delle apparecchiature anti-jamming
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
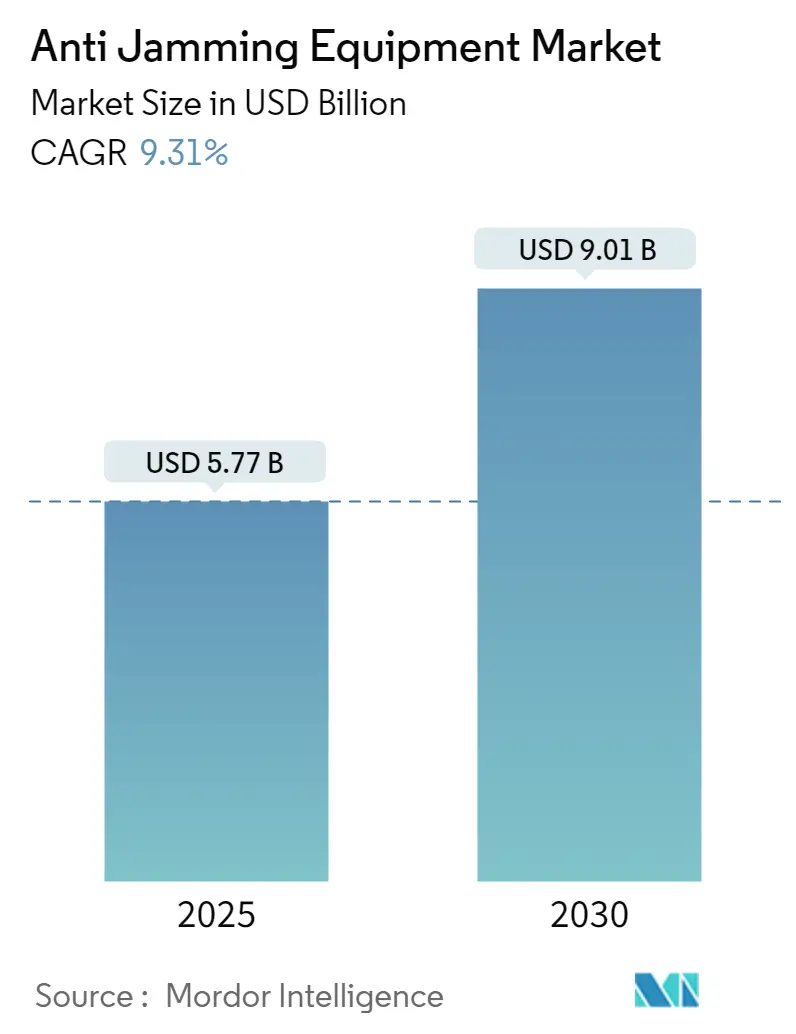
| Dimensione del mercato (2025) | 5.77 miliardo di dollari |
| Dimensione del mercato (2030) | 9.01 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 9.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
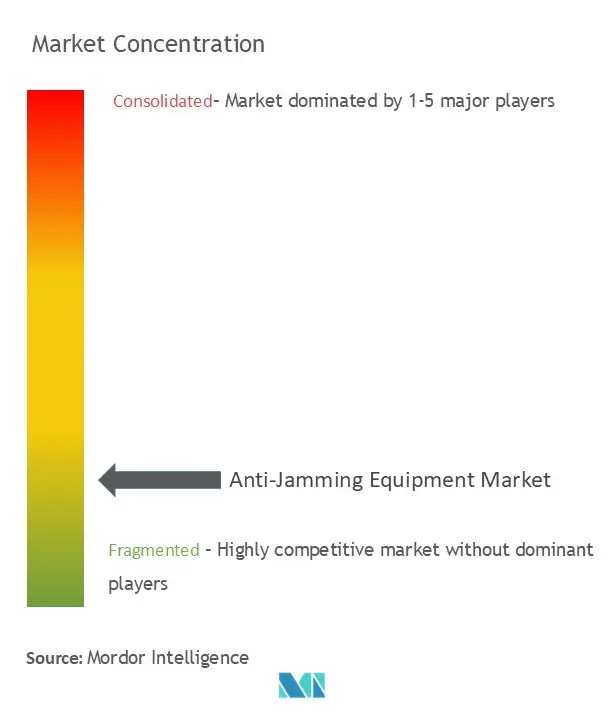
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle apparecchiature anti-jamming a cura di Mordor Intelligence
Si stima che il mercato delle apparecchiature anti-jamming abbia un valore di 5.77 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.01 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 9.31% durante il periodo di previsione (2025-2030).
La crescita deriva dall'accresciuta domanda di soluzioni di posizionamento, navigazione e sincronizzazione (PNT) resilienti, con la diffusione globale delle capacità di guerra elettronica. I programmi di modernizzazione militare si concentrano sulla chiusura delle vulnerabilità GPS evidenziate durante il conflitto in Ucraina, dove le forze di prima linea di entrambe le parti hanno ripetutamente interrotto i segnali satellitari. Investimenti paralleli in nuove costellazioni in orbita terrestre bassa (LEO) ampliano la base indirizzabile per i ricevitori anti-jamming di nuova generazione, mentre il beamforming digitale basato sull'intelligenza artificiale migliora la velocità e la precisione di rilevamento delle interferenze. Gli obblighi normativi per i ricevitori aeronautici a doppia frequenza e multi-costellazione e gli standard di e-navigazione nei domini marittimi offrono notevoli opportunità di retrofit commerciale. I regimi di controllo delle esportazioni creano lacune nell'approvvigionamento regionale che i fornitori nazionali possono colmare, in particolare nell'area Asia-Pacifico, dove le costellazioni BeiDou, QZSS e NavIC consolidano le ambizioni di PNT sovrane.
Punti chiave del rapporto
- Per tipologia di ricevitore, le unità di grado militare e governativo detenevano il 61.3% della quota di mercato delle apparecchiature anti-jamming nel 2024, mentre si prevede che le unità di grado commerciale/trasporto cresceranno a un CAGR del 10.2% fino al 2030.
- Per piattaforma, le applicazioni terrestri hanno rappresentato il 33.7% del mercato delle apparecchiature anti-jamming nel 2024, mentre i terminali spaziali stanno crescendo a un tasso annuo composto (CAGR) dell'11.9% fino al 2030.
- In termini di tecnica anti-jamming, il Beam Steering ha registrato una quota di fatturato del 28.4% nel 2024, mentre il Digital Beamforming ha registrato il CAGR più rapido, pari al 12.6%, fino al 2030.
- In termini geografici, il Nord America ha registrato una quota del 38.6% nel 2024, mentre l'Asia-Pacifico ha registrato un CAGR del 12.7% tra il 2025 e il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle apparecchiature anti-jamming
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata domanda di GPS/GNSS nelle operazioni C4ISR modernizzate | 2.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Messa in campo rapida di piattaforme senza pilota e autonome che necessitano di PNT assicurato | 2.1% | Globale, guidato dal Nord America, in espansione verso l'APAC | A breve termine (≤ 2 anni) |
| Mandati per PNT resilienti nei settori civili critici per la sicurezza (aviazione DFMC, navigazione elettronica marittima) | 1.6% | Globale, con adozione anticipata in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Proliferazione di jammer a basso costo basati su SDR nei conflitti in zone grigie | 1.9% | Globale, in particolare nelle regioni soggette a conflitti | A breve termine (≤ 2 anni) |
| Adozione del ciclo di retrofit di apertura GNSS autenticato (Galileo OSNMA, GPS M-code) | 1.4% | Inizialmente Europa e Nord America, in espansione a livello globale | Medio termine (2-4 anni) |
| AI/ML sul dispositivo che potenzia il rilevamento delle interferenze in tempo reale e il beamforming | 1.7% | Globale, guidato dai mercati tecnologicamente avanzati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata domanda di GPS/GNSS nelle operazioni C4ISR modernizzate
Le moderne architetture di comando, controllo, comunicazioni, computer, intelligence, sorveglianza e ricognizione dipendono dal posizionamento centimetrico e dalla temporizzazione a livello di nanosecondi. L'Integrated Tactical Network dell'esercito statunitense ora specifica una precisione di 10 m sotto un disturbo di 40 dB, imponendo un livello di prestazioni che i ricevitori commerciali non possono soddisfare. [1] Andrew White, “Army Tests New GPS Resilience,” Army Technology, army-technology.com Le branche delle forze armate fanno anche riferimento allo standard NATO STANAG 4751 per allineare i requisiti dei ricevitori anti-jamming tra le forze alleate. Le lezioni dall'Ucraina mostrano che il degrado PNT si ripercuote sul controllo del fuoco dell'artiglieria, sulla fusione dei dati ISR e sulla sincronizzazione del datalink, spingendo ad accelerare l'impiego di ricevitori rinforzati. Le implementazioni ibride che combinano nodi Starlink con apparecchiature anti-jamming di livello militare hanno mantenuto le unità ucraine connesse nonostante gli attacchi RF concertati. La standardizzazione interforze e l'esperienza sul campo di battaglia consolidano insieme lo slancio di approvvigionamento sostenuto per soluzioni anti-jamming di alta qualità. [2] Patrick Tucker, “Starlink Aids Front-Line Connectivity,” Defense One, defenseone.com
Messa in campo rapida di piattaforme senza pilota e autonome che necessitano di Assured-PNT
I velivoli cisterna autonomi come l'MQ-25 Stingray della Marina statunitense integrano array CRPA inferiori a 2 kg che forniscono un'attenuazione di 35 dB, stabilendo nuovi parametri di riferimento SWaP-C. I produttori di droni commerciali seguono l'esempio, mentre le autorità di regolamentazione inaspriscono le norme sul volo oltre la linea di vista; le proposte FAA Remote ID favoriscono implicitamente i ricevitori che autenticano il GPS e sopprimono lo spoofing FAA. Fornitori come infiniDome dichiarano una disponibilità del collegamento del 99.9% in condizioni di negazione simulata, sfruttando l'apprendimento automatico per prevedere il comportamento dei disturbatori. Poiché i veicoli senza pilota non possono fare affidamento sui piloti umani per la navigazione a stima, il PNT garantito rimane fondamentale per la missione, spingendo l'adozione del mercato delle apparecchiature anti-jamming più in profondità negli ecosistemi aerospaziali civili e robotici. [3] Gidget Fuentes, “Navy's MQ-25 Progresses on PNT,” Naval News, navalnews.com
Proliferazione di jammer a basso costo basati su SDR nei conflitti nelle zone grigie
I dispositivi SDR di base con un prezzo inferiore a 1,000 dollari possono ora diffondere le bande L1 e L2 su decine di chilometri, democratizzando le capacità di attacco elettronico. Rapporti sul campo dall'Ucraina citano un ampio adattamento dell'hardware di consumo ai jammer tattici, costringendo i difensori a un rapido ciclo di innovazione. L'interferenza agile che salta le frequenze o imita le forme d'onda GPS degrada le vecchie antenne a null-steering, quindi gli uffici acquisti si orientano verso il beamforming digitale abbinato a classificatori AI. Questa escalation tra attacco e difesa garantisce una domanda ricorrente di architetture anti-jamming software-defined aggiornabili.
AI/ML sul dispositivo che potenzia il rilevamento delle interferenze in tempo reale e il beamforming
L3Harris integra motori di inferenza nei suoi più recenti array CRPA, ottenendo una caratterizzazione delle minacce inferiore a 10 ms e un beam steering istantaneo. Le sperimentazioni accademiche mostrano che i classificatori neurali isolano le firme dei jammer con una precisione del 95%, riducendo i tassi di falsi allarmi e la latenza. I processori edge riducono il traffico di rete e il consumo energetico, rendendo possibili contromisure sofisticate per piattaforme con dimensioni limitate. Fornitori civili come NovAtel integrano algoritmi simili nelle schede OEM7, evidenziando una ricaduta tecnologica che amplia il volume indirizzabile mantenendo al contempo prestazioni di livello di difesa.
Tabella di analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| SWaP-C elevato di CRPA multi-elemento per piccole piattaforme | -1.8% | Globale, colpisce in particolare i droni e le applicazioni portatili | Medio termine (2-4 anni) |
| Sfide di interoperabilità con stack di navigazione e comunicazione legacy | -1.2% | Globale, con un impatto maggiore nelle regioni con infrastrutture obsolete | A lungo termine (≥ 4 anni) |
| Controllo delle esportazioni e restrizioni ITAR che limitano il trasferimento di tecnologia | -1.4% | Globale, con il massimo impatto sui mercati internazionali | A lungo termine (≥ 4 anni) |
| L'aumento della congestione dello spettro causa disturbi autoinflitti (fuoco amico) | -0.9% | Principalmente Nord America ed Europa con ambienti RF densi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
SWaP-C elevato di CRPA multi-elemento per piccole piattaforme
Le antenne a sette elementi pesano spesso dai 3 ai 5 kg e consumano dai 15 ai 25 W, superando i limiti di carico utile dei droni e quelli delle radio portatili dei soldati (GPS WORLD). Le regole di spaziatura degli elementi, dettate dalla fisica, ostacolano una miniaturizzazione drastica, pertanto i produttori sperimentano con metamateriali e array a forte accoppiamento. I prototipi di Cobham promettono una riduzione del 50% dell'ingombro, ma sono ancora in fase di produzione limitata. Il compromesso tra dimensioni e consumo energetico divide il mercato delle apparecchiature anti-jamming in modelli militari ad alte prestazioni e varianti commerciali più economiche, limitando le economie di scala tra i diversi settori. Finché le topologie di antenne innovative non matureranno, il rapporto dimensioni-consumo-consumo (SWaP-C) limiterà l'adozione di micro-droni e dispositivi portatili.
Controllo delle esportazioni e restrizioni ITAR che limitano il trasferimento di tecnologia
Gli algoritmi per antenne a ricezione controllata (CDR) rientrano nella normativa USML XI, che richiede licenze del Dipartimento di Stato americano e può ritardare le spedizioni di mesi. Le analoghe normative europee a duplice uso frammentano ulteriormente il panorama dell'offerta. I clienti internazionali spesso si accontentano di prestazioni inferiori o optano per lo sviluppo interno, riducendo il fatturato totale disponibile per i principali fornitori statunitensi. La classificazione del software di elaborazione del segnale basato sull'intelligenza artificiale aggrava ulteriormente gli ostacoli, poiché il codice sorgente richiede autorizzazioni separate. Framework come AUKUS semplificano piccoli sottoinsiemi di trasferimenti, ma lasciano intatti i vincoli più ampi, frenando la diffusione globale della tecnologia anti-jamming di alto livello e limitando l'espansione a lungo termine del mercato delle apparecchiature anti-jamming.
Analisi del segmento
Per tipo di ricevitore: grado militare mantiene la leadership del margine
I ricevitori di livello militare e governativo hanno generato un fatturato del 61.3% nel 2024, grazie a una tolleranza al disturbo di oltre 60 dB e a un campo operativo da -40 °C a +85 °C. I prezzi premium, da 10 a 20 volte superiori alle unità commerciali, sostengono una solida redditività, mentre il programma statunitense Common GPS Module raggruppa la domanda tra i servizi per compensare le spese NRE. Le apparecchiature di livello commerciale/trasporto mostrano un CAGR del 10.2%, poiché i mandati DFMC per l'aviazione e i progetti di navigazione elettronica marittima attivano ampi cicli di retrofit. Le offerte competitive integrano il firmware derivato da codice M in SKU per il settore automobilistico e industriale, accelerando l'adozione civile e riducendo il divario di convenienza.
I settori sensibili ai costi adottano chip multi-costellazione che sfruttano BeiDou e Galileo per la diversificazione senza l'onere completo del CRPA. I fornitori che utilizzano linee di produzione condivise attingono alle economie di scala del settore automobilistico per ridurre i costi di produzione, favorendo la diffusione nell'agricoltura di precisione, nell'edilizia e nella segnaletica ferroviaria. Il conseguente aumento dei volumi supporta catene di fornitura di componenti più ampie, rafforzando indirettamente la sostenibilità dei programmi militari e ampliando il mercato complessivo delle apparecchiature anti-jamming.

Con la tecnica anti-jamming: il beamforming digitale supera gli array statici
Il Beam Steering ha detenuto una quota del 28.4% nel 2024 grazie all'impiego decennale di phased array su asset navali e aerei. Il Beamforming Digitale registra ora un CAGR del 12.6%, con il raddoppio della produttività degli FPGA e la riduzione della complessità hardware dovuta alle radio definite dal software. I vettori di peso ottimizzati dall'intelligenza artificiale si adattano al volo alle interferenze di frequency hopping, aggiornando i sistemi installati tramite firmware anziché tramite nuovi pannelli di antenna. Il nulling rimane interessante per i nodi con vincoli di costo, sebbene la vulnerabilità alle minacce agili ne limiti la rilevanza a lungo termine.
L'elaborazione del segnale civile e il filtraggio notch adattivo colmano nicchie con limitazioni dimensionali, come i dispositivi indossabili e i tracker IoT. Nel frattempo, l'autenticazione civile crittografata – Galileo OSNMA e GPS M-code – emerge come una linea di difesa complementare che innalza il livello di protezione contro lo spoofing senza la necessità di complessi array di antenne. I fornitori combinano controlli crittografici con beamformer basati sull'apprendimento automatico per offrire una protezione a più livelli, sottolineando perché le soluzioni incentrate sul software stanno ridefinendo la differenziazione competitiva nel mercato delle apparecchiature anti-jamming.
Per piattaforma: i nodi di terra dominano mentre i terminali spaziali accelerano
I veicoli terrestri e le stazioni fisse hanno rappresentato il 33.7% dei ricavi del 2024, trainati dagli acquisti di MAPS da parte dell'esercito statunitense per 200 milioni di dollari e dagli aggiornamenti delle stazioni base NATO. I CRPA ad ampia apertura con oltre 40 elementi consentono un annullamento profondo contro i jammer ad alta potenza montati su camion, rendendoli la prima linea di difesa della rete tattica. Le catene di approvvigionamento beneficiano di vincoli di peso meno stringenti, favorendo robusti alloggiamenti metallici e back-end RF multi-scheda che aumentano il tempo medio tra guasti.
I terminali spaziali registrano un CAGR dell'11.9%, poiché la proliferazione delle reti LEO espone i satelliti alle interferenze terrestri. Gli operatori delle costellazioni integrano array di fase che puntano sia verso la Terra che verso i satelliti compagni, richiedendo RFIC resistenti alle radiazioni e stadi di potenza a gestione termica. Le flotte aeree si modernizzano più gradualmente, ma i nuovi aerei cisterna e ISR integrano CRPA miniaturizzati all'interno di carenature aerodinamiche per preservare la resistenza aerodinamica. Le piattaforme navali combattono le riflessioni multipath dalla superficie del mare, stimolando algoritmi adattivi specializzati calibrati per il movimento dinamico delle navi. La diversità delle piattaforme continua quindi ad ampliare la domanda totale disponibile per il mercato delle apparecchiature anti-jamming.
Per applicazione: i comandi di navigazione si esauriscono mentre la guida delle armi cresce rapidamente
Navigazione, Posizionamento e Sincronizzazione hanno assorbito il 36.1% dei ricavi nel 2024, poiché ogni nodo di rete necessita di un front-end anti-jamming per mantenere un riferimento geografico e temporale assoluto. Le munizioni a guida di precisione alzano ulteriormente l'asticella; i moderni PGM richiedono un CEP di 3 m e impongono una resilienza al jamming di 40 dB, accelerando gli aggiornamenti dei sottosistemi nei proiettili di artiglieria e nelle bombe plananti. Di conseguenza, il Targeting e la Guida delle Armi si espanderanno a un CAGR del 10.8% fino al 2030, riducendo il divario storico con la navigazione.
I sistemi di sorveglianza e ricognizione si basano su una geolocalizzazione precisa per integrare informazioni provenienti da più sensori, mentre il controllo di volo e di piattaforma privilegia la resilienza a bassissima latenza per evitare l'interruzione delle missioni. I segmenti di comando, controllo e comunicazioni richiedono tempistiche al nanosecondo per la rotazione delle chiavi crittografiche. I droni per l'evacuazione medica, di recente introduzione, aggiungono un'urgenza critica per la vita umana, evidenziando l'importanza della tecnologia anti-jamming come strumento umanitario. Nel complesso, questi casi d'uso amplificano le dimensioni del mercato delle apparecchiature anti-jamming e diversificano le entrate al di là dei tradizionali settori della difesa.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per banda di frequenza: la diversità multibanda guadagna terreno
Le bande L1/L2 hanno generato vendite del 42.5% nel 2024, grazie alla consolidata esperienza GPS e all'ampio inventario di ricevitori. L'intensità del jamming spinge gli integratori ad adottare soluzioni tri-banda o con copertura più ampia, portando le configurazioni multi-banda a un CAGR dell'11.4%. I canali L5/E5 ad alta potenza rafforzano i budget di collegamento, mentre le corsie B1-B3 di BeiDou e la E6 di Galileo aggiungono ridondanza. Le antenne tri-banda sfruttano le polarizzazioni sovrapposte per perfezionare il posizionamento del fascio nullo, aumentando la reiezione delle interferenze senza aumentare le dimensioni.
Gli enti regolatori come RTCA specificano le linee di base di prestazione DO-229 che di fatto istituzionalizzano la capacità multifrequenza nell'aviazione civile. Man mano che l'avionica certificata si diffonde nei settori marittimo e ferroviario, la domanda di front-end a banda larga stimola l'innovazione nei filtri RF e negli amplificatori a basso rumore, rafforzando la crescita del mercato delle apparecchiature anti-jamming.
Analisi geografica
Mercato nordamericano delle apparecchiature anti-jamming
Nel 2024, il Nord America deteneva una quota del 38.6% del mercato delle apparecchiature anti-jamming, sostenuta da investimenti del Pentagono superiori a 1.7 miliardi di dollari per garantire la tecnologia PNT (Positive, NT) fino all'anno fiscale 2025. La US Space Force investe 500 milioni di dollari nell'iniziativa Resilient GPS, mentre il Canada gestisce progetti di sovranità artica che richiedono CRPA (Climate Responsive Power Analyzer) resistenti al freddo. Un denso gruppo di aziende leader – RTX Corporation, L3Harris e Lockheed Martin – è il fulcro delle attività di ricerca e sviluppo e della produzione verticalmente integrata. Le normative sull'amministrazione delle esportazioni tutelano la proprietà intellettuale nazionale, ma limitano i canali di ricavo esteri, pertanto i fornitori perseguono contratti pluriennali per consolidare i flussi di cassa.
Mercato delle apparecchiature anti-jamming nella regione Asia-Pacifico
La regione Asia-Pacifico registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.7%, tra il 2025 e il 2030, grazie al lancio globale del sistema BeiDou in Cina, al potenziamento del sistema QZSS in Giappone e all'espansione del sistema NavIC in India. I programmi nazionali per la produzione di ricevitori riducono l'esposizione alle restrizioni ITAR e favoriscono la nascita di aziende leader a livello locale. Gli appalti dell'Esercito Popolare di Liberazione cinese privilegiano i fornitori nazionali di CRPA, mentre i prototipi del sistema di posizionamento coreano (PSS) sbloccano una nuova domanda di terminali satellitari. Le tensioni regionali nel Mar Cinese Meridionale e nello Stretto di Taiwan mantengono i bilanci della difesa incentrati sulle misure di protezione elettronica, accelerando la crescita del mercato delle apparecchiature anti-jamming.
Mercato delle apparecchiature anti-jamming in EMEA e Sud America
L'Europa progredisce costantemente, sfruttando gli investimenti dell'Agenzia Spaziale Europea e le politiche della Bussola Digitale dell'UE che richiedono una connettività sovrana e sicura. Thales, Safran e Rohde & Schwarz sono all'avanguardia nello sviluppo di soluzioni compatibili con Galileo, destinate sia al settore della difesa che a quello civile, per la salvaguardia della vita umana. I mandati di interoperabilità della NATO unificano le specifiche di approvvigionamento tra gli Stati membri, facilitando le sinergie transfrontaliere nelle catene di fornitura. Il Medio Oriente e l'Africa beneficiano della modernizzazione della sicurezza delle frontiere e della costruzione di infrastrutture critiche, sebbene i tassi di adozione dipendano dalle approvazioni delle licenze. In Sud America si registra un'adozione graduale, con i droni agricoli brasiliani e le forze di frontiera argentine a trainare la domanda di livello civile, rafforzando la diversificazione globale del mercato delle apparecchiature anti-jamming.

Panorama competitivo
La concentrazione del mercato rimane moderata; RTX Corporation, BAE Systems, L3Harris Technologies e Lockheed Martin detengono complessivamente una quota del 45%, sfruttando decenni di ricerca CRPA classificata e una profonda competenza nella gestione dei programmi. I contratti a tempo indeterminato a tempo indeterminato a lungo termine isolano i flussi di cassa, mentre gli aggiornamenti iterativi a blocchi mantengono radicati gli operatori storici. I nuovi operatori si concentrano su stack software basati sull'intelligenza artificiale che si adattano alle antenne legacy, creando nicchie di mercato specializzate.
Il consolidamento orizzontale accelera; l'acquisizione da parte di Safran dello specialista in temporizzazione Orolia fonde oscillatori con antenne anti-jamming in kit PNT resilienti chiavi in mano. L'acquisizione da parte di Thales, nel 2024, di una start-up CRPA di metamateriali riduce le dimensioni del 40%, posizionando il gruppo per le gare d'appalto per droni leggeri. La verticalizzazione della catena di fornitura si intensifica mentre i primi si assicurano le linee di chip RF al nitruro di gallio per limitare le restrizioni all'esportazione.
Cresce la pressione commerciale da parte dei settori automobilistico e delle telecomunicazioni, che cercano soluzioni di protezione dalle interferenze a prezzi accessibili. Fornitori come u-blox e Septentrio sfruttano i volumi di produzione di massa dei chip GNSS per ridurre i costi, aprendo canali di distribuzione di fascia media nel settore civile. Nel frattempo, infiniDome si aggiudica ordini per l'ammodernamento di sistemi aeronautici dopo aver ottenuto le certificazioni FAA, dimostrando che la conformità normativa può sbloccare nuove e considerevoli nicchie nel mercato delle apparecchiature anti-jamming.
Leader del settore delle apparecchiature anti-jamming
Società RTX
Chelton limitata
Novatel Inc. (Hexagon AB)
Comunicazioni Mayflower
Lockheed Martin Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: L3Harris Technologies si aggiudica un contratto da 587 milioni di dollari con la Marina degli Stati Uniti per suite di guerra elettronica con beamforming adattivo.
- Agosto 2024: RTX Corporation riceve un ordine da 77.2 milioni di dollari dall'aeronautica militare statunitense per ricevitori GPS avionici miniaturizzati dotati di una funzione anti-jamming avanzata.
- Luglio 2024: Thales Group conclude l'acquisizione da 45 milioni di dollari di uno specialista in CRPA, aggiungendo la tecnologia dei metamateriali alla sua gamma.
- Giugno 2024: la US Space Force ha ricevuto 120 milioni di dollari da diversi fornitori per satelliti GPS resilienti dotati di payload anti-spoofing.
Ambito del rapporto sul mercato globale delle apparecchiature anti-jamming
L'attrezzatura anti-jamming protegge i ricevitori di segnale da interventi e disturbi intenzionali. Ad esempio, quando un segnale GPS raggiunge la superficie terrestre, diventa debole e suscettibile di essere superato dall'energia a radiofrequenza (RF) più potente. L'anti-jamming GPS gestisce la minimizzazione della potenza per ridurre l'effetto di interferenze e disturbi in modo che il ricevitore GPS possa continuare a funzionare correttamente. L'ambito del mercato è limitato alle apparecchiature anti-jamming offerte dai venditori del mercato, che includono applicazioni civili e di difesa.
Il mercato delle apparecchiature anti-jamming è segmentato in base alla tecnologia (tecnica di annullamento, tecniche civili e tecniche di sterzatura del raggio), all'applicazione dell'utente finale (controllo del volo, difesa, sorveglianza e ricognizione, navigazione, posizione, tempistica, evacuazione delle vittime e altre applicazioni dell'utente finale) e alla geografia (Nord America (Stati Uniti, Canada), Europa (Germania, Regno Unito, Francia, resto d'Europa), Asia-Pacifico (Cina, Giappone, Corea del Sud, resto dell'Asia-Pacifico) e resto del mondo). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati.
| Grado militare e governativo |
| Grado commerciale/di trasporto |
| Annullamento |
| Direzione del raggio |
| Civile (Elaborazione del segnale / Notch adattivo) |
| Beamforming digitale |
| Autenticazione crittografica adattiva |
| Aerotrasportato | Aerei con equipaggio |
| Veicoli aerei senza equipaggio | |
| Terra | Veicoli blindati e tattici |
| Stazioni di terra fisse e portatili | |
| . | |
| Terminali spaziali e satellitari |
| Navigazione, posizionamento e sincronizzazione |
| Sorveglianza e ricognizione |
| Controllo di volo e di piattaforma |
| Puntamento e guida delle armi |
| Comando, controllo e comunicazioni |
| Evacuazione delle vittime / MEDEVAC |
| L1 / L2 |
| L5 / E5 |
| Multi-banda (Tri-banda +) |
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Brasile |
| Argentina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Italia | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Medio Oriente & Africa | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Sud Africa |
| Per tipo di ricevitore | Grado militare e governativo | |
| Grado commerciale/di trasporto | ||
| Con la tecnica anti-jamming | Annullamento | |
| Direzione del raggio | ||
| Civile (Elaborazione del segnale / Notch adattivo) | ||
| Beamforming digitale | ||
| Autenticazione crittografica adattiva | ||
| Per piattaforma | Aerotrasportato | Aerei con equipaggio |
| Veicoli aerei senza equipaggio | ||
| Terra | Veicoli blindati e tattici | |
| Stazioni di terra fisse e portatili | ||
| . | ||
| Terminali spaziali e satellitari | ||
| Per Applicazione | Navigazione, posizionamento e sincronizzazione | |
| Sorveglianza e ricognizione | ||
| Controllo di volo e di piattaforma | ||
| Puntamento e guida delle armi | ||
| Comando, controllo e comunicazioni | ||
| Evacuazione delle vittime / MEDEVAC | ||
| Per banda di frequenza | L1 / L2 | |
| L5 / E5 | ||
| Multi-banda (Tri-banda +) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Brasile | |
| Argentina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Italia | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Medio Oriente & Africa | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Sud Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore globale previsto per le apparecchiature anti-jamming nel 2030?
Si prevede che il segmento raggiungerà i 9.01 miliardi di dollari entro il 2030, con un CAGR del 9.31% nel periodo 2025-2030.
Quale regione sta espandendo più rapidamente le soluzioni anti-jamming?
La regione Asia-Pacifico registra il CAGR più elevato, pari al 12.7% fino al 2030, sostenuto dai programmi BeiDou, QZSS e NavIC.
Perché le piattaforme autonome accelerano la domanda di ricevitori anti-jamming?
I veicoli senza pilota non possono contare su operatori umani, quindi necessitano di PNT assicurato; i CRPA abilitati all'intelligenza artificiale ora forniscono un annullamento di 35 dB a soglie SWaP inferiori a 2 kg.
Qual è la quota detenuta dai ricevitori di livello militare e governativo?
Queste unità rinforzate hanno conquistato una quota del 61.3% nel 2024 grazie a una resistenza alle interferenze di 60 dB+.
Quale tecnica anti-jamming si sta diffondendo più rapidamente?
Il beamforming digitale è in testa con un CAGR del 12.6%, grazie alle radio definite dal software e all'ottimizzazione del vettore di peso basata sull'apprendimento automatico.
Quale programma contrattuale illustra una forte spesa negli Stati Uniti?
L'iniziativa Resilient GPS della US Space Force stanzia 500 milioni di dollari per l'implementazione di satelliti rinforzati che rafforzino la resistenza alle interferenze.


