

Dimensioni e quota del mercato globale dei farmaci antipertensivi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
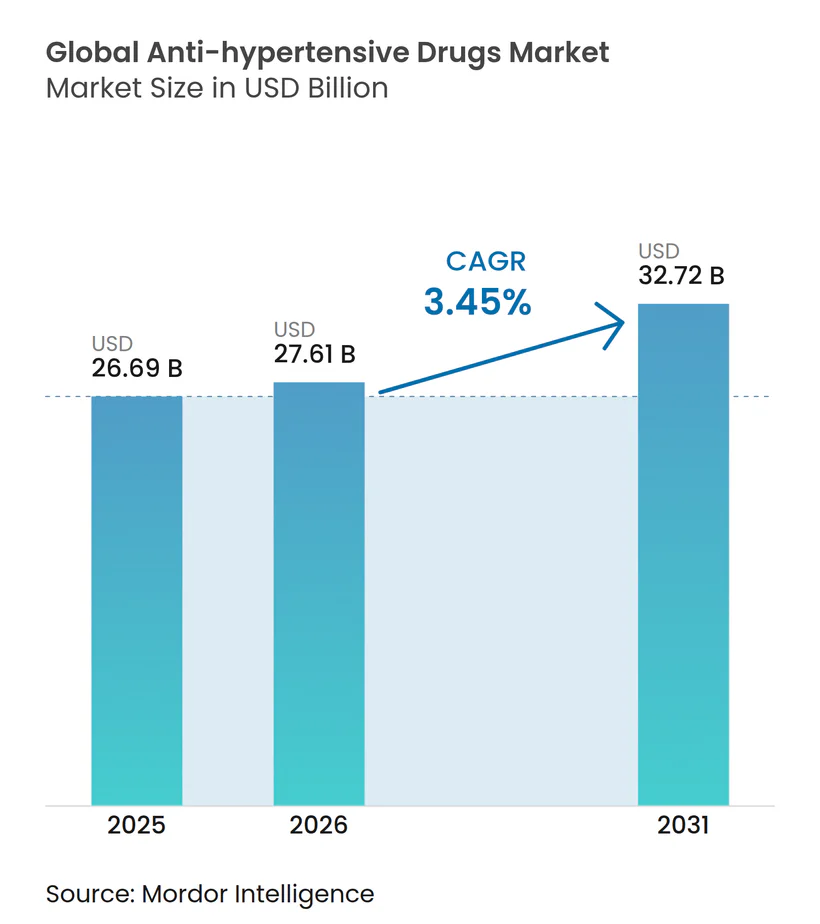
| Dimensione del mercato (2026) | 27.61 miliardo di dollari |
| Dimensione del mercato (2031) | 32.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
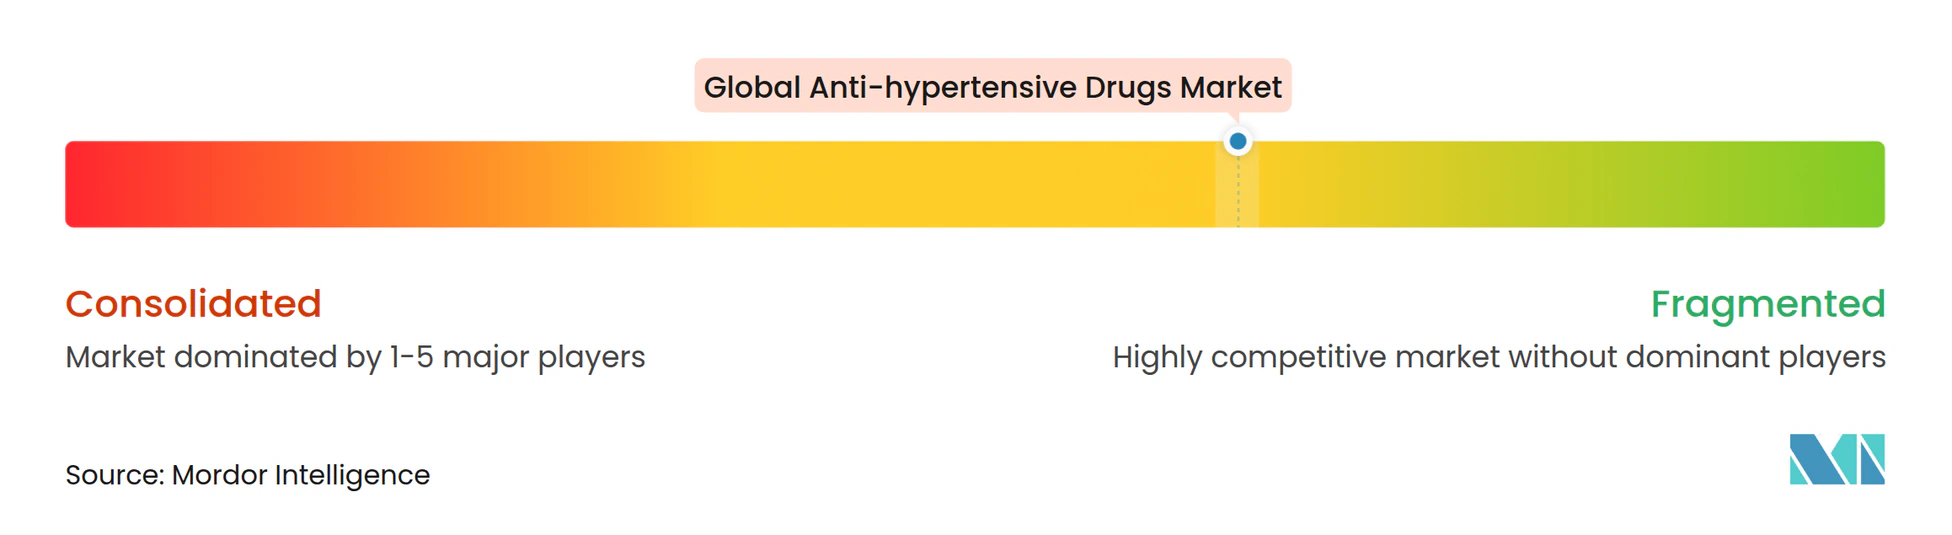
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale dei farmaci antipertensivi di Mordor Intelligence
Si stima che il mercato dei farmaci antipertensivi nel 2026 raggiungerà i 27.61 miliardi di dollari, in crescita rispetto ai 26.69 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 32.72 miliardi di dollari, con un CAGR del 3.45% nel periodo 2026-2031. L'assorbimento è ancorato alla crescente prevalenza dell'ipertensione, all'invecchiamento della popolazione globale e alla costante innovazione nelle combinazioni a dose fissa che migliorano l'aderenza terapeutica. Le emergenti terapie iniettabili a lunga durata d'azione e le piattaforme di titolazione della dose basate sull'intelligenza artificiale aggiungono nuovo valore clinico, mentre la concorrenza dei farmaci generici modera la crescita complessiva dei prezzi. L'area Asia-Pacifico supera altre regioni grazie alla rapida urbanizzazione, alle diete ricche di sale e all'ampliamento dei sistemi di assicurazione sanitaria. Nel frattempo, il Nord America sostiene il più grande bacino di entrate grazie all'adozione precoce di nuovi meccanismi, all'ampio sistema di rimborso e a percorsi di assistenza cardiologica consolidati. Nel periodo 2025-2030, le aziende con portafogli bilanciati di asset innovativi e farmaci generici competitivi in termini di costi sono in grado di catturare una domanda incrementale, anche se le crisi dei brevetti riducono i margini per i marchi più vecchi.
Punti chiave del rapporto
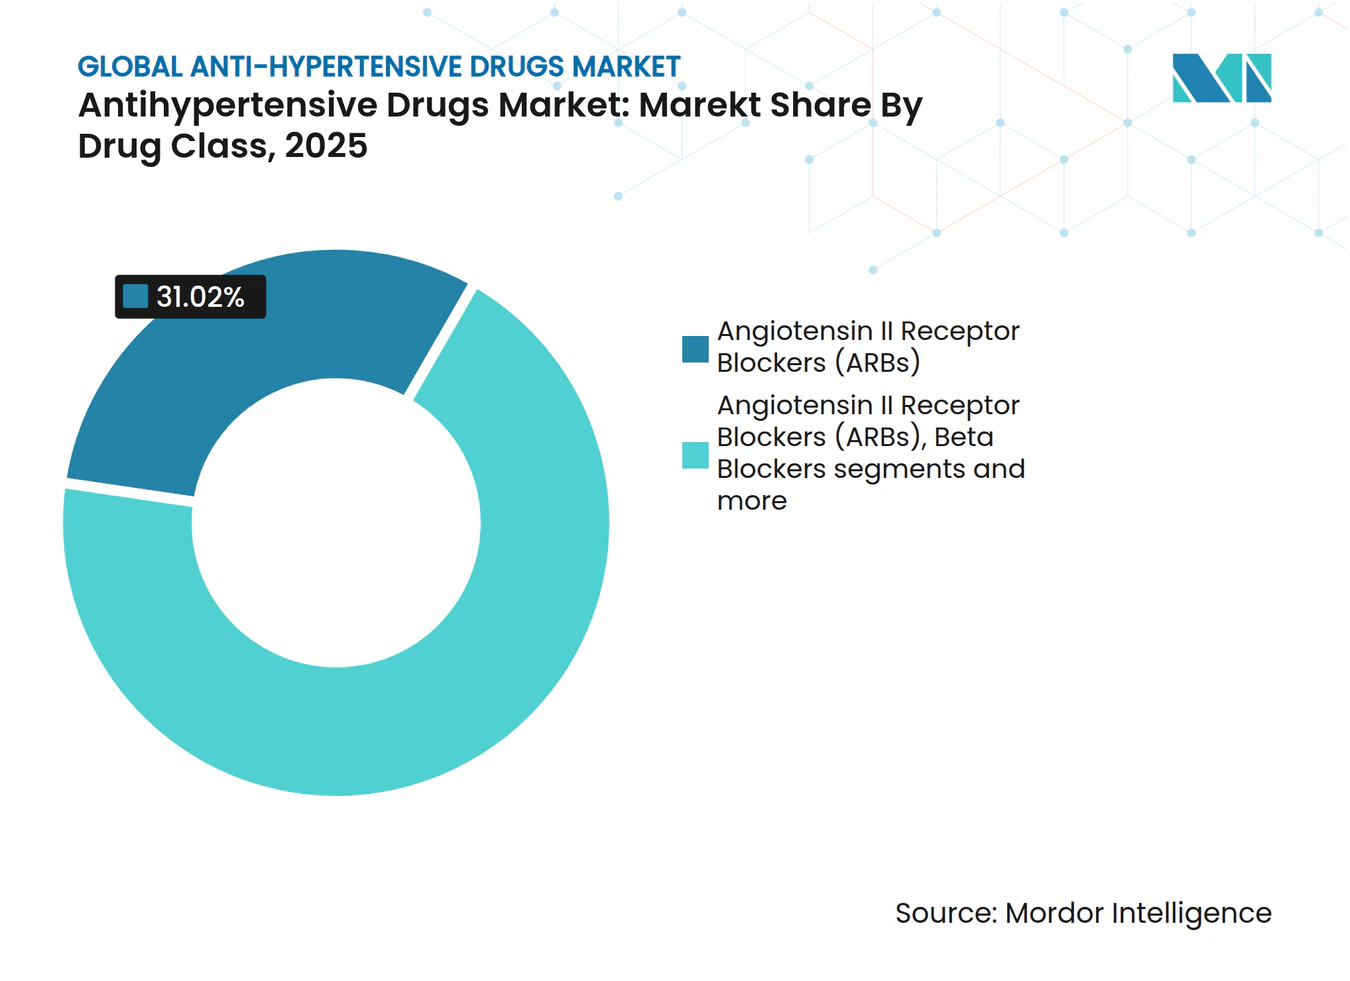
- In base alla classe di farmaci, nel 31.02 i bloccanti del recettore dell'angiotensina II hanno dominato il mercato dei farmaci antipertensivi con una quota del 2025%; si prevede che gli inibitori della renina cresceranno a un CAGR del 4.12% entro il 2031.
- Per quanto riguarda la via di somministrazione, nel 64.02 le formulazioni orali rappresentavano il 2025% del mercato dei farmaci antipertensivi, mentre la somministrazione transdermica sta avanzando a un CAGR del 4.56% fino al 2031.
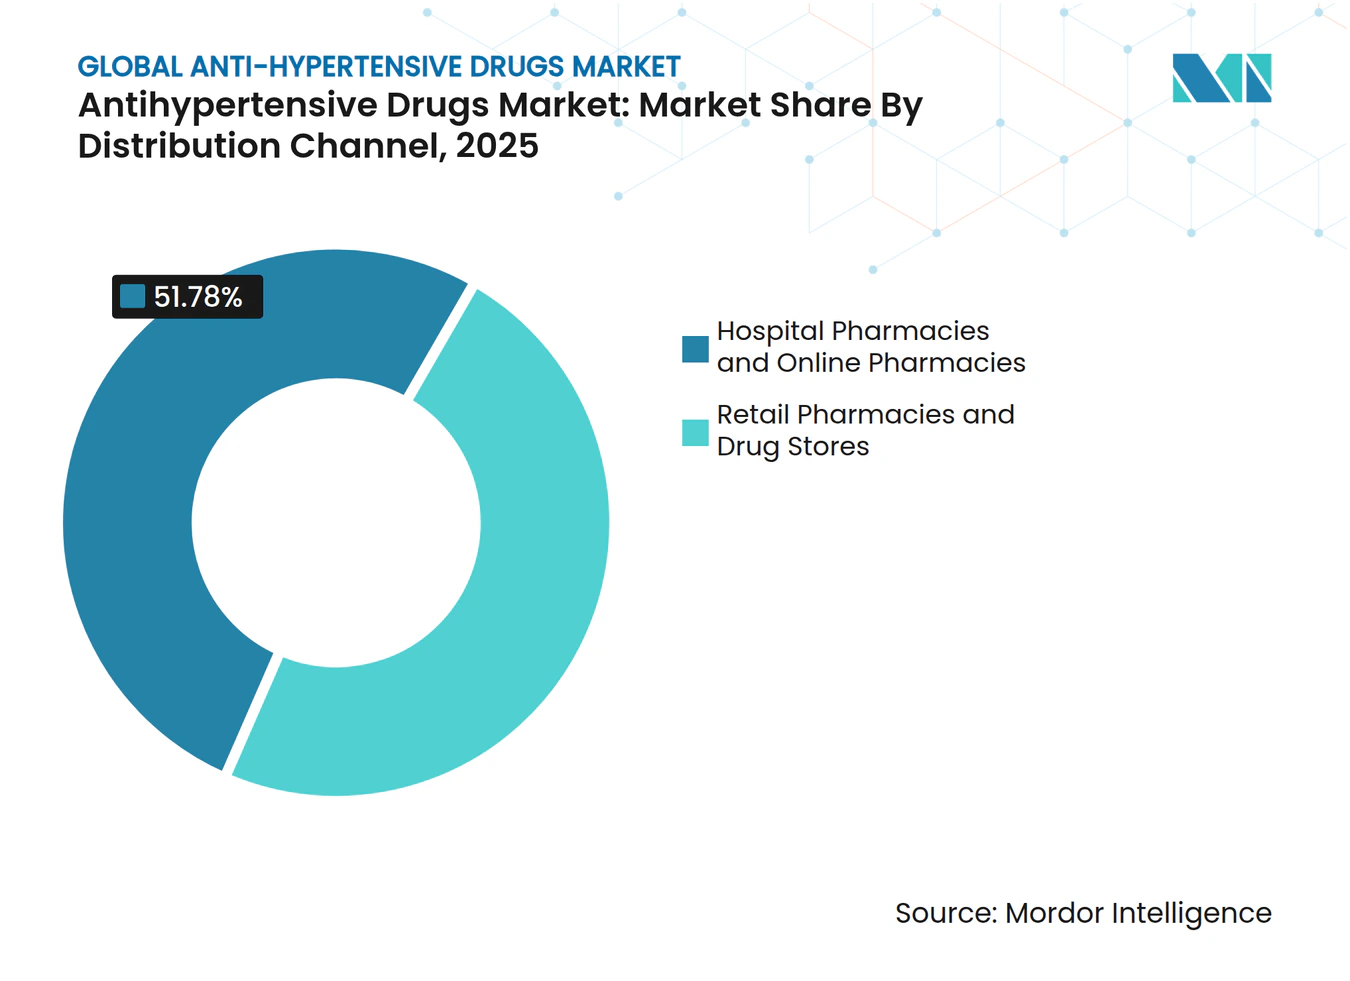
- Per canale di distribuzione, nel 48.22 le farmacie al dettaglio hanno detenuto una quota di fatturato del 2025%; si prevede che le farmacie online registreranno il CAGR più elevato, pari al 5.03%, tra il 2026 e il 2031.
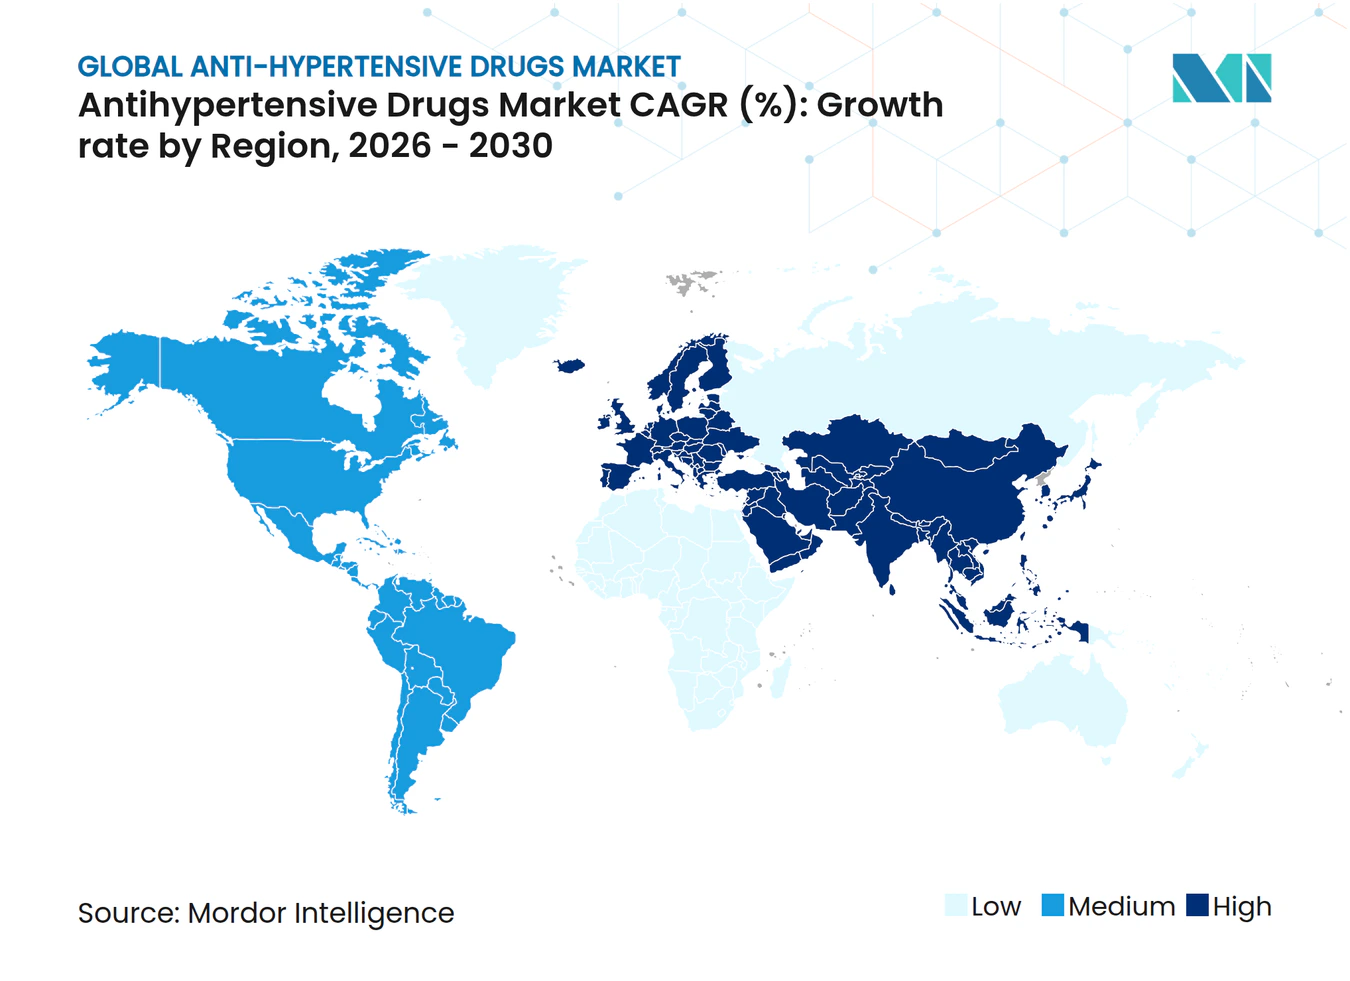
- In termini geografici, nel 35.20 il Nord America ha conquistato il 2025% del mercato dei farmaci antipertensivi, mentre l'area Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR del 5.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci antipertensivi
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della prevalenza dell’obesità e della sindrome metabolica | + 0.8% | Globale, con il maggiore impatto in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita delle terapie a combinazione fissa (FDC) | + 0.6% | Globale, in particolare Europa e Nord America | A breve termine (≤ 2 anni) |
| Ampliamento del rimborso per i regimi mono-pillola | + 0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Assunzione di iniettabili antipertensivi una volta alla settimana (combinazioni GLP-1) | + 0.3% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Un uso più ampio del monitoraggio remoto della pressione arteriosa favorisce la prescrizione precoce | + 0.5% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Piattaforme di titolazione della dose basate sull'intelligenza artificiale migliorano i risultati | + 0.2% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione dell'obesità e della sindrome metabolica
La sindrome metabolica colpisce circa un terzo degli adulti in tutto il mondo e l'ipertensione è presente nell'85% di questi pazienti. I medici si stanno orientando verso farmaci che agiscono simultaneamente sul peso, sul controllo glicemico e sulla pressione sanguigna, in particolare gli agonisti del recettore GLP-1 che riducono i valori sistolici di 7-10 mmHg indipendentemente dalla perdita di peso. I modelli del sistema sanitario stimano che l'ipertensione non controllata potrebbe far aumentare i costi annuali del trattamento cardiovascolare da 160 miliardi di dollari nel 2020 a 513 miliardi di dollari entro il 2050, rafforzando la necessità di una terapia precoce aggressiva dal punto di vista economico [1] Fonte: American Heart Association, “Forecasting the Economic Burden of Cardiovascular Disease,” ahajournals.org.
Crescita delle terapie combinate a dose fissa
Circa il 70% dei pazienti necessita di due o più farmaci antipertensivi, eppure l'aderenza diminuisce con l'aumento del numero di pillole. L'approvazione da parte della FDA della prima compressa a tripla associazione nel 2025 segna il via libera normativo per i prodotti multifarmaco in fase iniziale, che hanno raggiunto tassi di controllo del 70% rispetto al 37% con placebo. Studi di economia sanitaria stimano un risparmio annuo di ospedalizzazione di 873 dollari per paziente aderente, spingendo gli enti pagatori a dare priorità a tali regimi.
Ampliamento del rimborso per i regimi mono-pillola
Medicare e i principali piani assicurativi privati hanno inserito le terapie di combinazione in categorie preferenziali dopo che i dati del mondo reale hanno mostrato un raggiungimento degli obiettivi del 42% con i prodotti di combinazione contro il 21% per la monoterapia. Con una mossa significativa, Idorsia ha ottenuto l'approvazione della FDA per Tryvio, il primo antagonista del recettore dell'endotelina per l'ipertensione [2] Fonte: Idorsia Pharmaceuticals, "Approvazione FDA di Aprocitentan", idorsia.com . Questo cambiamento migliora l'accesso per i pazienti e spinge le aziende produttrici di farmaci in monoterapia a mostrare una chiara differenziazione o a passare a formati a dose fissa.
Assorbimento di iniettabili combinati GLP-1 a somministrazione settimanale
Gli iniettabili a lunga durata d'azione affrontano le sfide di aderenza legate alle compresse giornaliere, con tirzepatide e semaglutide che producono cali della pressione sistolica di 15-20 mmHg negli studi a dosaggio mensile. I pazienti con diabete concomitante ne apprezzano la praticità e i medici apprezzano un'unica terapia che copra più fattori di rischio, una dinamica che si prevede si rafforzerà nel lungo termine.
Analisi dell'impatto della restrizione
| Riavvio | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scogliere brevettuali per ARB e CCB di successo | -0.7% | Globale, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Bassa aderenza dovuta alla natura asintomatica dell'ipertensione | -0.4% | Globale, con un impatto maggiore nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Il divieto di plastica monouso ha un impatto sul confezionamento parenterale | -0.2% | Europa e mercati sviluppati selezionati | Medio termine (2-4 anni) |
| Nuovi sostituti nutraceutici nei principali mercati asiatici | -0.3% | Asia-Pacifico, in particolare Cina e India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scogliere dei brevetti per ARB e CCB di grande successo
Entresto perderà l'esclusiva statunitense a metà del 2025 e diverse molecole di ARB e CCB dovranno affrontare scadenze simili, favorendo un rapido ingresso sul mercato dei farmaci generici che storicamente erode il volume dei farmaci di marca fino al 90% in un anno. I produttori stanno rispondendo con nuove formulazioni e prodotti combinati, sebbene gli enti pagatori preferiscano i generici per il controllo dei costi.
Bassa aderenza dovuta alla natura asintomatica dell'ipertensione
Revisioni sistematiche mostrano che il 45.2% dei pazienti interrompe la terapia, limitando direttamente la domanda di farmaci prescritti. I modelli Medicare suggeriscono che aumentare l'aderenza all'80% consentirebbe di risparmiare 13.7 miliardi di dollari all'anno, evidenziando le implicazioni economiche e stimolando gli investimenti in confezioni intelligenti, app di promemoria e terapie a lunga durata d'azione.
Analisi del segmento
Per classe di farmaci: leadership degli ARB tra i meccanismi emergenti
I bloccanti del recettore dell'angiotensina II (SAI) hanno detenuto una quota di mercato del 31.02% nel 2025, grazie ai comprovati benefici cardiorenali e alla tollerabilità favorevole. Gli inibitori della renina, sebbene di dimensioni minori, cresceranno a un CAGR del 4.12%, con l'adozione da parte dei medici di nuove strategie terapeutiche per i pazienti resistenti. Gli antagonisti del recettore dell'endotelina e gli inibitori dell'aldosterone sintasi, recentemente approvati nel 2025, offrono ulteriori opzioni per i casi più difficili da trattare. I beta-bloccanti e alcuni vecchi bloccanti dei canali del calcio perdono terreno a causa degli effetti collaterali metabolici, mentre i diuretici guadagnano rinnovato interesse grazie alle formulazioni a basso dosaggio. La diversificazione delle pipeline evidenzia uno spostamento verso meccanismi di precisione che affrontino i cluster di comorbilità e le nicchie di ipertensione resistente.
Il mercato dei farmaci antipertensivi continua a premiare le classi di farmaci che combinano efficacia con profili di effetti collaterali favorevoli. Le strategie di ciclo di vita ora privilegiano le compresse a tripla combinazione che integrano gli ARB con i CCB o i diuretici, consolidando la fedeltà al marchio anche in un contesto di pressione sui generici. Si prevede che i nuovi meccanismi di azione imporranno prezzi premium laddove dimostrino chiari vantaggi in termini di risultati, ammortizzando i ricavi in vista della scadenza dei brevetti. I produttori con un ampio portfolio che comprende sia farmaci generici che innovativi affronteranno la transizione nel modo più efficace.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: il predominio orale affronta la pressione dell'innovazione
Nel 64.02, il dosaggio orale ha mantenuto il 2025% del mercato dei farmaci antipertensivi, a dimostrazione della familiarità dei pazienti e dell'efficienza dei costi, ma le vie di somministrazione non orali stanno guadagnando terreno. I sistemi transdermici registrano la crescita più rapida, con un CAGR del 4.56%, trainati dai cerotti a microaghi che migliorano la permeabilità e la praticità di utilizzo settimanale. I depositi iniettabili legati alle combinazioni di GLP-1 aprono un nuovo segmento che favorisce l'aderenza, in particolare per i pazienti con molteplici patologie metaboliche. I marchi orali stanno rispondendo con microsfere a rilascio prolungato e rivestimenti anti-abuso per rimanere competitivi.
Il mix di canali di distribuzione del mercato si diversificherà costantemente con l'avanzare della tecnologia. I formati parenterali potrebbero raggiungere una quota a due cifre nei paesi ad alto reddito entro il 2031, soprattutto laddove i programmi di salute digitale integrino gli iniettabili con servizi di monitoraggio. Le aziende che investono tempestivamente nella scienza delle formulazioni e nella somministrazione incentrata sul paziente sono destinate a cogliere opportunità di crescita che vanno oltre il segmento delle compresse, in fase di maturazione.
Per canale di distribuzione: gli hub di vendita al dettaglio convergono con le piattaforme digitali
Le farmacie al dettaglio hanno controllato il 48.22% del fatturato nel 2025 e mantengono un vantaggio nella consulenza per la cura delle malattie croniche. Tuttavia, le farmacie online registrano il CAGR più elevato, pari al 5.03%, trainate dalla telemedicina, dalla consegna a domicilio e dai modelli di abbonamento. Le farmacie ospedaliere rimangono fondamentali per la politerapia complessa e la titolazione dei farmaci in regime di ricovero, ma le tendenze ambulatoriali favoriscono i modelli ibridi.
La trasformazione digitale sta spingendo le catene di distribuzione tradizionali a integrare negozi e-commerce e programmi di adesione basati sui dati. Le aziende farmaceutiche collaborano sia con piattaforme digitali pure-play che con rivenditori omnicanale per garantire un accesso ampio e senza intoppi. Il successo ora dipende dall'abbinamento di prezzi competitivi con servizi a valore aggiunto come promemoria per le ricariche e consulenze virtuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei farmaci antipertensivi
Il Nord America ha registrato il 35.20% del fatturato del 2025, sfruttando reti cardiologiche sofisticate, una solida copertura assicurativa e la rapida adozione di nuove classi di farmaci. Gli Stati Uniti sono in testa, sostenuti dai prezzi elevati e dall'utilizzo precoce della sanità digitale. Il Canada punta sull'economicità, puntando sui farmaci generici, mentre il Messico aumenta i volumi grazie all'espansione della copertura nei programmi pubblici.
Mercato europeo dei farmaci antipertensivi
L'Europa contribuisce a una crescita costante a una cifra media, grazie a sistemi sanitari maturi che valutano costi e innovazione in egual misura. Germania e Regno Unito sono all'avanguardia nell'adozione clinica di meccanismi avanzati, mentre l'Europa meridionale si affida a un'elevata penetrazione dei farmaci generici. La contrattualizzazione basata sul valore accelera l'adozione dei farmaci a dose fissa nei principali mercati dell'UE.
Mercato dei farmaci antipertensivi nella regione Asia-Pacifico
L'Asia-Pacifico si distingue come la regione in più rapida espansione, con un CAGR del 5.52%. Le politiche di approvvigionamento all'ingrosso della Cina hanno ridotto i prezzi, pur incrementando i volumi, mentre l'India beneficia della produzione su larga scala e della crescente domanda interna. L'invecchiamento demografico del Giappone sostiene la spesa per l'assistenza cardio-metabolica. I profili di sensibilità al sale e le variazioni genetiche locali stimolano programmi di ricerca specifici per regione, creando spazio per terapie differenziate.
Mercato dei farmaci antipertensivi in Medio Oriente e Sud America
Il Sud America mostra un graduale miglioramento grazie alla ripresa economica e alle campagne di sensibilizzazione sull'ipertensione, sebbene la volatilità della valuta moderi l'adozione dei farmaci a pagamento. Il Medio Oriente e l'Africa rimangono paesi emergenti ma promettenti, con i governi che investono nel controllo delle malattie non trasmissibili e l'aumento della penetrazione delle assicurazioni private.
Panorama normativo
La regolamentazione dei farmaci antipertensivi è definita da importanti agenzie come la FDA statunitense e l'Agenzia europea per i medicinali (EMA), con una crescente enfasi sull'etichettatura differenziata per l'ipertensione resistente e sulla semplificazione dei regimi terapeutici attraverso combinazioni a dose fissa (FDC). Le recenti approvazioni illustrano questa direzione, tra cui l'approvazione da parte della FDA di aprocitentan (Tryvio) per l'ipertensione nel marzo 2024 e l'approvazione da parte della FDA della tripla combinazione a dose fissa WIDAPLIK (telmisartan/amlodipina/indapamide) per l'ipertensione negli adulti nel giugno 2025. Insieme, queste approvazioni supportano un percorso attivo per i farmaci a compressa singola con meccanismi d'azione multipli.
In materia di qualità e supervisione del ciclo di vita, le autorità regolatorie mantengono un controllo più rigoroso sulle classi di farmaci consolidate e ad alto volume di vendita, come gli ARB. Nell'UE, le azioni e le linee guida dell'EMA relative al rischio di nitrosammine nei sartani continuano a influenzare i controlli post-autorizzazione, le aspettative in materia di test e la gestione della qualità della catena di approvvigionamento per gli ARB contenenti tetrazolo. L'attività dell'EMA a supporto delle autorizzazioni all'immissione in commercio per uso pediatrico, incluso il parere positivo del CHMP per Bopediat nel marzo 2026, evidenzia inoltre la necessità di formulazioni e pacchetti di evidenze adeguati all'età nel contesto dell'ipertensione pediatrica e delle relative comorbilità renali.
Panorama competitivo
Il controllo del mercato globale è affidato a una schiera di multinazionali che combinano successi storici, ampi arsenali di farmaci generici e pipeline di innovazione. Novartis, Pfizer, AstraZeneca e Johnson & Johnson difendono la propria quota di mercato attraverso portafogli di ARB e CCB gestiti lungo tutto il ciclo di vita, promuovendo al contempo farmaci di nuova generazione come gli inibitori dell'aldosterone sintasi. I produttori cinesi sfruttano i vantaggi di costo per espandere i farmaci generici nelle economie emergenti.
Le scadenze dei brevetti nel 2025-2027 intensificano la concorrenza, poiché almeno dieci produttori di farmaci generici puntano sugli ARB ad alto volume. L'erosione dei prezzi esercita una pressione sui ricavi dei farmaci di marca, ma gli innovatori reagiscono con lanci di farmaci a dose fissa e iniettabili a lunga durata d'azione che presentano barriere all'ingresso più forti. Le mosse strategiche includono lo sviluppo congiunto di software per l'ottimizzazione del dosaggio basato sull'intelligenza artificiale, l'acquisizione di asset biotecnologici in fase avanzata e l'espansione della produzione regionale per garantire la resilienza dell'offerta.
I disruptor del settore biotecnologico si concentrano sull'interferenza dell'RNA, sugli approcci di editing genetico e sulle formulazioni depot con cadenza semestrale. Mineralys Therapeutics ha riportato una riduzione di 19 mmHg negli studi di fase 3 per il lorundrostat, sottolineando l'importanza della differenziazione delle nuove terapie. Le partnership tra aziende farmaceutiche e di salute digitale consentono soluzioni integrate che combinano farmaci, monitoraggio remoto e coaching, definendo nuovi standard per i servizi di gestione dell'ipertensione.
Leader mondiali del settore dei farmaci antipertensivi
Pfizer Inc.
CH Boehringer Sohn AG & Ko. KG
Noden PharmaDAC
Daiichi Sankyo Company Limited
Merck KGaA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: AstraZeneca ha annunciato l'approvazione da parte della FDA statunitense di Baxfendy (baxdrostat), un inibitore dell'aldosterone sintasi per l'ipertensione, utilizzato in combinazione con altri farmaci. L'approvazione amplia la gamma di opzioni terapeutiche con nuovi meccanismi d'azione per i pazienti non adeguatamente controllati con le terapie standard e innalza il livello di differenziazione rispetto ai consolidati portafogli di ARB/CCB/diuretici.
- Giugno 2025: George Medicines ha annunciato l'approvazione da parte della FDA statunitense di WIDAPLIK (telmisartan/amlodipina/indapamide), una tripla combinazione a dose fissa per l'ipertensione negli adulti, incluso l'uso come terapia iniziale. La decisione rafforza il precedente normativo per la tripla terapia in un'unica compressa somministrata come terapia di prima linea e supporta una più ampia commercializzazione di strategie di combinazione incentrate sull'aderenza alla terapia.
- Marzo 2024: Idorsia Pharmaceuticals ha ottenuto l'approvazione della FDA statunitense per TRYVIO (aprocitentan), un antagonista del recettore dell'endotelina per l'ipertensione. Ciò ha introdotto una nuova classe di farmaci per i pazienti più difficili da trattare e ha intensificato la competizione nello sviluppo di terapie aggiuntive per l'ipertensione resistente.
Ambito e metodologia
Secondo lo scopo del rapporto, i farmaci antipertensivi sono indicati come una classe di farmaci utilizzati nel trattamento del disturbo dell’ipertensione (pressione alta). Esistono molte classi di farmaci antipertensivi che possono ridurre la pressione sanguigna con diversi mezzi e, quindi, prevenendo le complicazioni associate all'ipertensione, inclusi ictus e infarto del miocardio. Il mercato dei farmaci antipertensivi è segmentato per classe terapeutica (diuretici, inibitori dell’enzima di conversione dell’angiotensina (ACE), bloccanti del recettore dell’angiotensina (ARB), beta bloccanti, alfa bloccanti, inibitori della renina, bloccanti dei canali del calcio e altre classi terapeutiche) e per geografia. (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Test basati sulla cultura |
| Microscopia a striscio |
| Test di amplificazione degli acidi nucleici (NAAT)/PCR |
| Test di rilascio dell'interferone gamma (IGRA) |
| Test cutaneo alla tubercolina (Mantoux) |
| Esami radiografici e di imaging |
| Altri test |
| Basato sulla cultura |
| Diagnostica molecolare (PCR/NAAT) |
| Immunoassaggi (IGRA/LAM) |
| Radiologia/Raggi X |
| Microscopia digitale potenziata dall'intelligenza artificiale |
| Altro |
| Ospedali e cliniche |
| Laboratori diagnostici |
| Istituti accademici e di ricerca |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di test (valore) | Test basati sulla cultura | |
| Microscopia a striscio | ||
| Test di amplificazione degli acidi nucleici (NAAT)/PCR | ||
| Test di rilascio dell'interferone gamma (IGRA) | ||
| Test cutaneo alla tubercolina (Mantoux) | ||
| Esami radiografici e di imaging | ||
| Altri test | ||
| Per tecnologia (valore) | Basato sulla cultura | |
| Diagnostica molecolare (PCR/NAAT) | ||
| Immunoassaggi (IGRA/LAM) | ||
| Radiologia/Raggi X | ||
| Microscopia digitale potenziata dall'intelligenza artificiale | ||
| Altro | ||
| Per utente finale (valore) | Ospedali e cliniche | |
| Laboratori diagnostici | ||
| Istituti accademici e di ricerca | ||
| Altro | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
D1. Qual è l'attuale dimensione del mercato dei farmaci antipertensivi?
A1. Il mercato dei farmaci antipertensivi valeva 27.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 32.72 miliardi di dollari entro il 2031.
D2. Quale classe di farmaci è leader nelle vendite globali?
A2. I bloccanti del recettore dell'angiotensina II detengono la quota maggiore, pari al 31.02% del fatturato del 2025, grazie alla loro elevata efficacia e tollerabilità.
D3. Quale regione crescerà più rapidamente entro il 2031?
A3. Si prevede che la regione Asia-Pacifico registrerà il CAGR più elevato, pari al 5.52%, trainata dalla crescente prevalenza dell'ipertensione e dall'ampliamento dell'accesso all'assistenza sanitaria.
D4. In che modo le combinazioni a dose fissa influenzano il mercato?
A4. Le compresse a triplo e doppio agente migliorano l'aderenza alla terapia e hanno ottenuto un rimborso favorevole, incrementandone l'utilizzo e aumentando il valore di mercato complessivo.
D5. Quale impatto avranno le scadenze dei brevetti tra il 2025 e il 2027?
A5. La crisi dei brevetti per i principali ARB e CCB intensificherà la concorrenza dei farmaci generici, probabilmente abbassando i prezzi dei farmaci di marca ma ampliando l'accesso dei pazienti.


