

Dimensioni e quota del mercato anti-drone
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
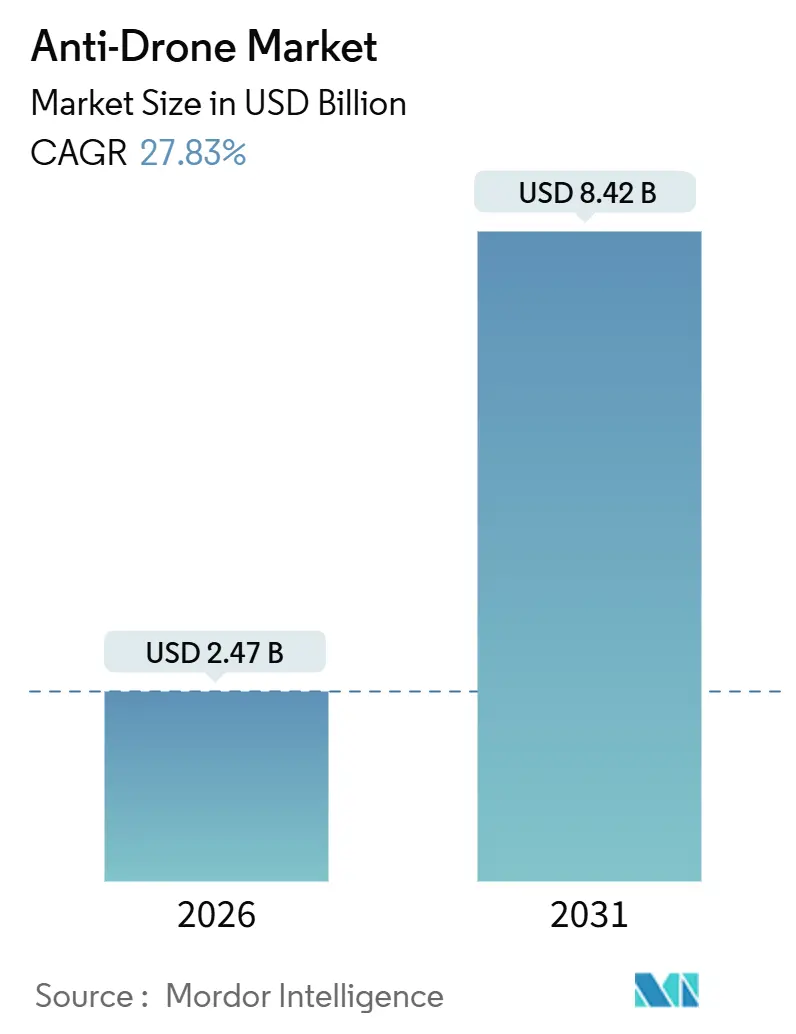
| Dimensione del mercato (2026) | 2.47 miliardo di dollari |
| Dimensione del mercato (2031) | 8.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 27.83% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
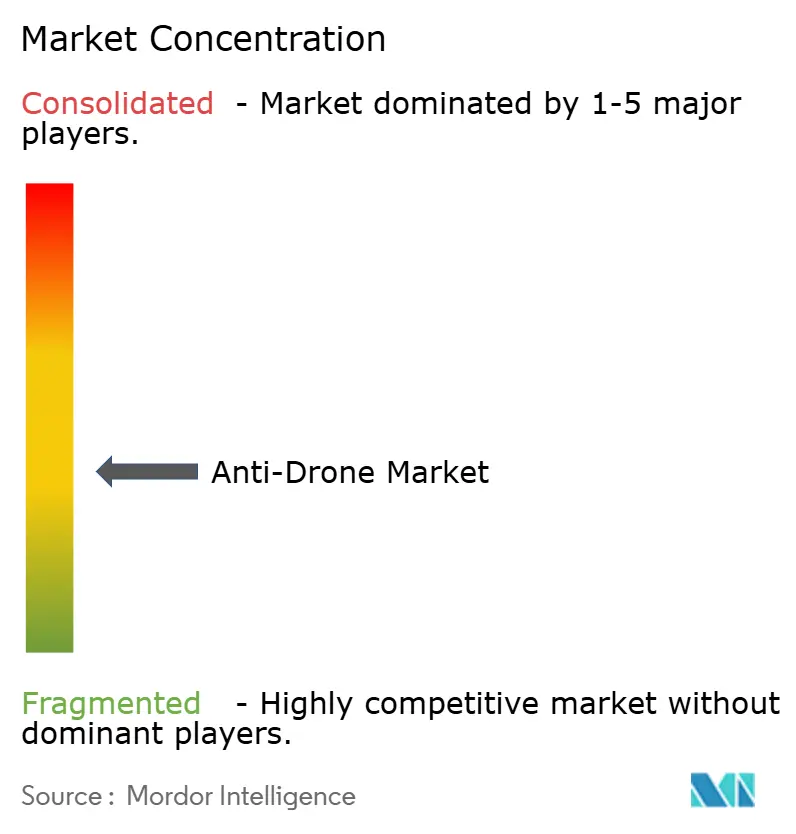
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato anti-drone di Mordor Intelligence
Il mercato dei sistemi anti-drone aveva un valore di 1.92 miliardi di dollari nel 2025 e si prevede che crescerà da 2.47 miliardi di dollari nel 2026 a 8.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 27.83% nel periodo 2026-2031. Il mercato è trainato da operatori commerciali, gestori di infrastrutture critiche e agenzie per la sicurezza nazionale, che si adoperano per contrastare la crescente proliferazione di piccoli sistemi aerei a pilotaggio remoto (SAU). La domanda è alimentata dalla convergenza di normative, da un forte aumento delle intrusioni nello spazio aereo e dalla maturazione della fusione di sensori basata sull'intelligenza artificiale, che riduce i falsi allarmi e migliora la discriminazione della distanza. I fornitori che integrano funzionalità di rilevamento e mitigazione in offerte software-defined e basate su servizi ora affrontano gli ostacoli di lunga data relativi ai budget di capitale e accorciano i cicli di approvvigionamento per stadi, carceri e sedi temporanee. Contemporaneamente, l'aumento del rischio geopolitico, in particolare nell'Europa orientale e in Medio Oriente, spinge verso una maggiore spesa pubblica, accelerando la diffusione della tecnologia nelle infrastrutture civili. Nel complesso, il mercato anti-drone beneficia di un motore di crescita a più livelli, che comprende regolamentazione, escalation delle minacce e convergenza tecnologica, creando una resilienza strutturale anche quando i budget discrezionali per la sicurezza vengono ridotti.
Punti chiave del rapporto
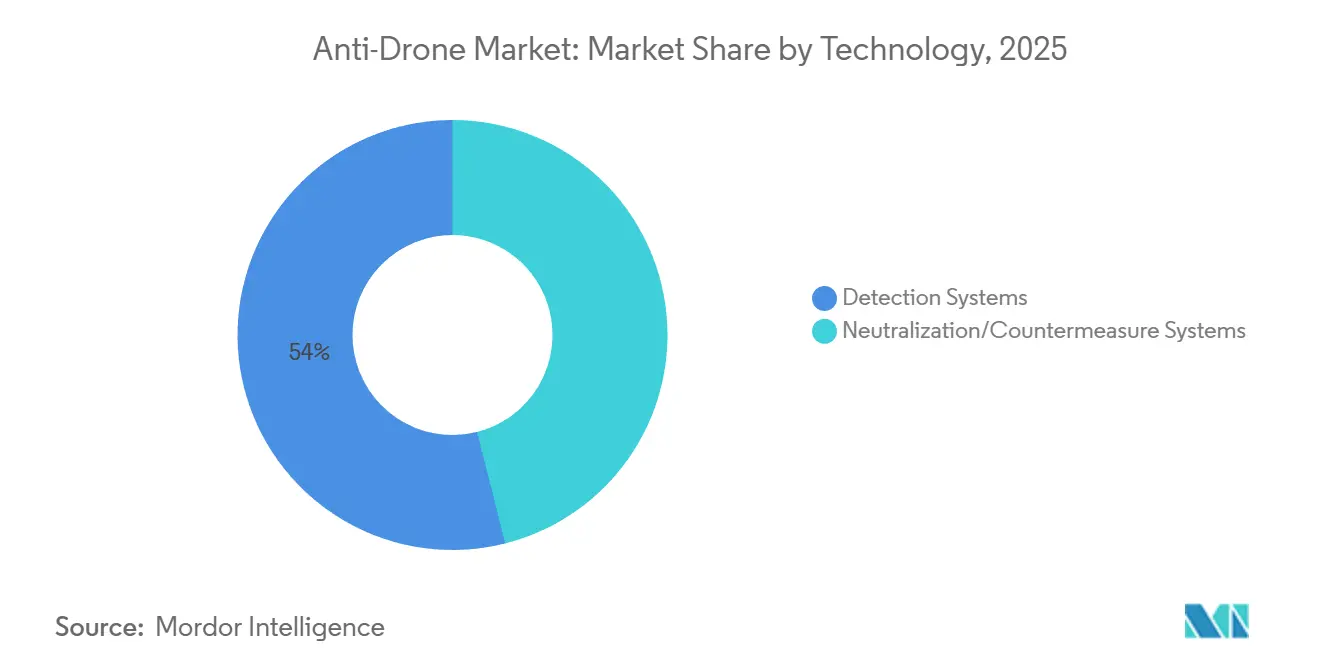
- In base alla tecnologia, i sistemi di rilevamento hanno registrato una quota di fatturato del 53.95% nel 2025; si prevede che i sistemi di neutralizzazione/contromisura cresceranno a un CAGR del 28.65% fino al 2031.
- Per tipologia di piattaforma, nel 2025 le installazioni fisse detenevano il 39.85% della quota di mercato dei sistemi anti-drone; si prevede che i sistemi portatili cresceranno a un tasso annuo composto del 28.59% fino al 2031.
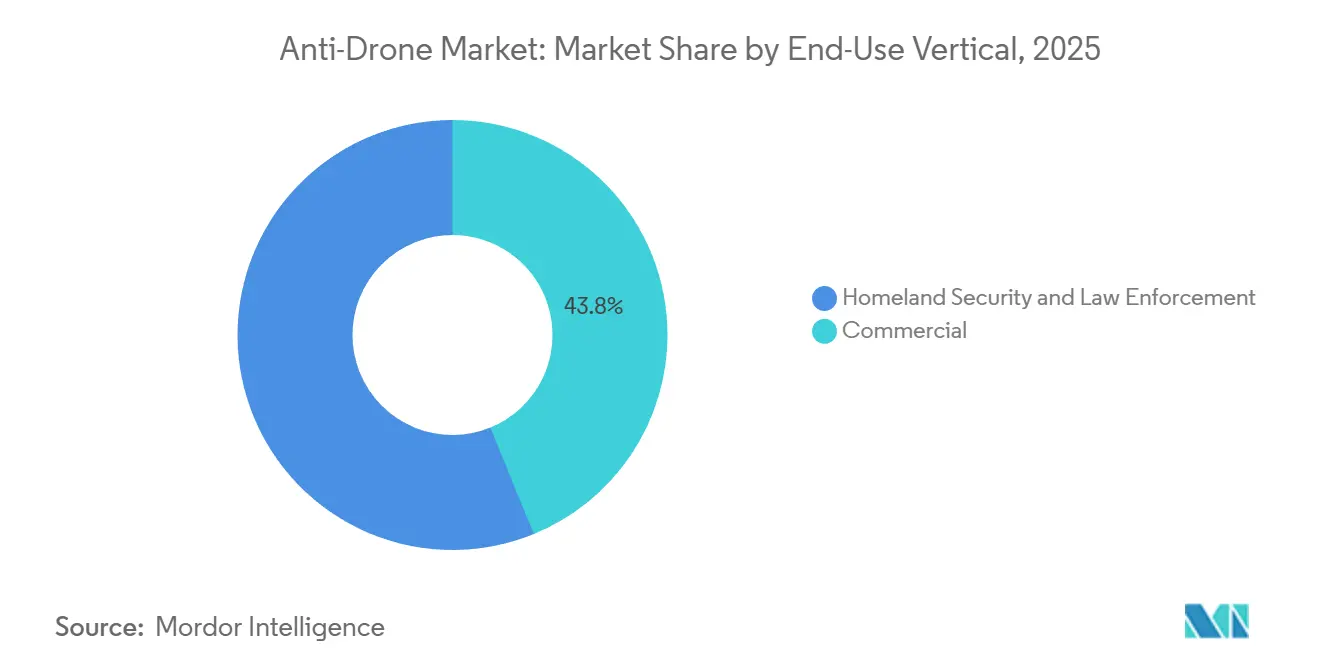
- Per settore di utilizzo finale, le strutture commerciali hanno rappresentato il 56.17% della spesa nel 2025; si prevede che le implementazioni per la sicurezza nazionale e le forze dell'ordine cresceranno a un tasso di crescita annuo composto (CAGR) del 28.12% fino al 2031, trainate dai cicli di applicazione dell'identificazione a distanza.
- In base all'intervallo operativo, le soluzioni a medio raggio hanno catturato il 48.29% dei ricavi del 2025; si prevede che le piattaforme a corto raggio registreranno un CAGR del 28.34% entro il 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 40.55% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 29.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale anti-drone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La proliferazione di droni commerciali a basso costo minaccia i beni civili | + 6.2% | Globale, acuto nei corridoi urbani del Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Mandati più severi della FAA e dell'UE per il rilevamento dei droni nello spazio U-space | + 5.8% | Nord America ed Europa, con ripercussioni anche sul Medio Oriente | Medio termine (2-4 anni) |
| Incursioni di droni in infrastrutture critiche (energia, aeroporti) | + 5.1% | Globale; cintura energetica degli Stati Uniti, aeroporti europei, impianti petroliferi del Medio Oriente | A breve termine (≤ 2 anni) |
| La fusione multisensore basata sull'intelligenza artificiale migliora la precisione del rilevamento | + 4.7% | I primi ad adottare il Nord America e l'Europa, i rapidi follower dell'Asia-Pacifico | Medio termine (2-4 anni) |
| C-UAS-as-a-Service riduce il CapEx per gli operatori delle sedi | + 3.9% | Mercati degli eventi del Nord America e dell'Europa, in espansione verso i mega-eventi dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Le reti private 5G dei campus consentono il rilevamento RF passivo | + 2.4% | Campus industriali del Nord America, centri di produzione europei, città intelligenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La proliferazione di droni commerciali a basso costo minaccia i beni civili
I droni per uso civile con un prezzo inferiore a 500 dollari offrono ora video in 4K e un'autonomia di 30 minuti, consentendo ad attori ostili di raccogliere informazioni o consegnare carichi utili con competenze minime nel mercato anti-drone. I registri mensili degli incidenti della FAA hanno superato i 100 avvistamenti di droni negli aeroporti nel 2024, con un aumento del 40% su base annua, mentre l'aeroporto di Copenaghen ha interrotto le operazioni per 90 minuti nel settembre 2025 dopo che un quadricottero non identificato ha violato il suo perimetro. [1] Aeroporto di Copenaghen, "Incidente con drone di settembre 2025", cph.dk Le carceri del Regno Unito hanno registrato 347 incursioni di droni che trasportavano contrabbando nel 2024, spingendo il Ministero della Giustizia a emettere un ordine per installazioni fisse anti-UAS in tutte le strutture di categoria A entro la metà del 2026. L'asimmetria è evidente: un drone da 400 dollari può mettere fuori uso una struttura multimilionaria, costringendo gli operatori ad adottare sistemi di rilevamento e mitigazione a più livelli. Nel 2025, le compagnie assicurative hanno iniziato a escludere i danni causati dai droni dalle polizze standard per le proprietà, obbligando di fatto i siti esposti al rischio a investire in tecnologie anti-drone per mantenere la copertura assicurativa.
Mandati più severi della FAA e dell'UE per il rilevamento dei droni
La norma Remote ID della FAA, in vigore dal marzo 2024, richiede che i droni con un peso superiore a 250 grammi trasmettano dati identificativi, stabilendo un obbligo implicito per gli aeroporti e i proprietari di infrastrutture critiche di monitorare la conformità in tempo reale. Nell'UE, il regolamento 2021/664 impone agli Stati membri di sviluppare corridoi U-space che integrino il rilevamento del traffico cooperativo e non cooperativo entro il 2026. [2] Centro comune di ricerca della Commissione europea, "Studio sulla fusione multisensore", ec.europa.eu Queste politiche trasferiscono la responsabilità: gli operatori che non rilevano le incursioni rischiano il rinnovo della licenza e l'aumento dei premi assicurativi. Le autorità aeronautiche nazionali ora collegano di routine i permessi operativi alla comprovata capacità anti-drone, comprimendo i tempi di approvvigionamento e premiando i fornitori che forniscono piattaforme definite via software e pronte per gli aggiornamenti.
Incursioni di droni nelle infrastrutture critiche (energia, aeroporti)
Nel mercato anti-drone, i siti energetici e gli aeroporti subiscono una quota sproporzionata di incursioni ad alto impatto. La centrale nucleare di Palo Verde in Arizona ha segnalato numerosi sorvoli di droni nel 2024, spingendo la Commissione di regolamentazione nucleare statunitense (NRC) a emanare linee guida che impongono il rilevamento perimetrale in tutti gli impianti entro il 2027. Le raffinerie tedesche hanno subito ricognizioni coordinate all'inizio del 2025, il che ha portato l'Agenzia federale per le reti (FNA) ad autorizzare un disturbo RF limitato all'interno di zone di esclusione di 500 metri, una deroga senza precedenti nel quadro normativo dell'UE. La chiusura di Gatwick nel 2018 rimane un punto di riferimento; le successive norme dell'Autorità per l'aviazione civile del Regno Unito (CAA) obbligano ogni aeroporto con oltre 5 milioni di passeggeri all'anno a mantenere una copertura anti-drone 24 ore su 24, 7 giorni su 7. Questi eventi convalidano l'uso di una stratificazione multisensore, che include radiofrequenza (RF), elettro-ottica (EO), infrarossi (IR) e acustica, poiché le soluzioni a modalità singola falliscono quando gli avversari utilizzano il salto di frequenza o l'autonomia di waypoint.
La fusione multisensore basata sull'intelligenza artificiale migliora la precisione del rilevamento
Il rilevamento basato solo su RF vacilla quando i droni eseguono missioni pre-programmate o si mascherano nel traffico a spettro diffuso. SensorFusionAI di DroneShield, implementato in siti di infrastrutture critiche australiane nel 2025, combina dati RF, EO, IR e acustici attraverso reti neurali convoluzionali addestrate su 50,000 firme etichettate, offrendo un'accuratezza di classificazione del 94% rispetto al 67% delle linee di base basate solo su RF. Uno studio del Centro Comune di Ricerca della Commissione Europea ha dimostrato che gli array acustici possono rilevare armoniche del rotore a una distanza di 300 metri, anche quando cessano le emissioni RF, riducendo così i falsi negativi del 40%. I modelli di visione basati su YOLO, eseguiti su processori edge NVIDIA Jetson, ora analizzano feed 4K a 30 fps con latenza inferiore a 200 ms, consentendo trasferimenti fluidi tra telecamere fisse durante il transito dei droni lungo i perimetri delle strutture. Questa convergenza spinge il mercato anti-drone verso proposte di valore incentrate sui dati e riduce i costi di conformità per i siti più piccoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Legalità ambigua del jamming RF e dello smantellamento cinetico | -3.8% | Settori commerciali in Europa e Nord America, meno restrittivi nelle applicazioni governative del Medio Oriente | Medio termine (2-4 anni) |
| Elevati tassi di falsi allarmi nelle zone urbane ad alta densità di 5G | -2.6% | Aree metropolitane del Nord America e dell'Asia-Pacifico, centri urbani densi d'Europa | A breve termine (≤ 2 anni) |
| Preoccupazioni per la privacy relative alla sorveglianza acustica/EO su vasta area | -1.9% | Europa sotto GDPR, California e alcuni stati degli Stati Uniti, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Responsabilità frammentata tra operatori di droni e operatori di siti | -1.4% | Globale, acuto nel contesto nordamericano dei torti, in evoluzione in Europa ai sensi della direttiva sulla responsabilità del prodotto | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Legalità ambigua del jamming RF e dello smantellamento cinetico
La legge statunitense vieta alle entità non federali di emettere disturbatori RF; tuttavia, le licenze sperimentali concesse dalla Federal Communications Commission, sotto la supervisione del Dipartimento della Sicurezza Interna (DHS), consentono un uso limitato. Questo processo può richiedere un anno per essere completato. [3] Federal Communications Commission, “RF Jammer Enforcement,” fcc.gov La Direttiva UE sulle apparecchiature radio limita anche le interferenze intenzionali, spingendo i siti commerciali verso opzioni di acquisizione informatica o cinetiche che sollevano preoccupazioni in merito alla sicurezza e alla responsabilità civile. I droni di cattura o i proiettili intercettori rischiano di causare danni a terzi, eppure poche giurisdizioni forniscono immunità di "porto sicuro". Questa frammentazione ostacola l'adozione commerciale delle tecnologie di neutralizzazione e dirotta i capitali verso implementazioni di sola rilevazione che non possono risolvere le minacce immediate.
Elevati tassi di falsi allarmi nelle zone urbane ad alta densità di 5G
Nel 2024, i piloti del Government Accountability Office presso i principali aeroporti statunitensi hanno registrato falsi positivi nel 32% degli allarmi, con uplink di telefoni 5G in banda C che imitavano le raffiche di controllo dei droni. [4] US Government Accountability Office, “Airport Counter-UAS Pilots,” gao.gov Lo studio RF urbano di Dedrone avverte che la sovrapposizione spettrale costringe i sistemi a inserire algoritmi di mascheramento, che aggiungono 200 ms di latenza di elaborazione e riducono il raggio di rilevamento fino al 30%. L'aeroporto di Incheon a Seul ha riaddestrato i classificatori AI nel 2025 per sopprimere gli allarmi provenienti da robot di consegna e trattori autonomi; tuttavia, la messa a punto specifica del sito ha aumentato i costi di implementazione del 15% e ritardato le tappe fondamentali di avvio. Gli alti tassi di falsi positivi erodono la fiducia degli operatori, provocando arresti temporanei e, in alcuni casi, la disattivazione del sistema durante i picchi di traffico; una finestra temporale che i piloti di droni ostili spesso sfruttano.
Analisi del segmento
Per tecnologia: la neutralizzazione aumenta con il miglioramento della chiarezza giuridica
Si prevede che i sistemi di neutralizzazione si espanderanno a un CAGR del 28.65% dal 2026 al 2031, erodendo gradualmente il dominio del solo rilevamento che ha generato il 53.95% del fatturato del 2025. Il cambiamento accelera man mano che le autorità di regolamentazione dell'aviazione e delle telecomunicazioni iniziano a concedere approvazioni condizionali per le acquisizioni informatiche e gli intercettori cinetici a basso rischio. L'intercettore riutilizzabile Roadrunner di Anduril ha dimostrato una probabilità di abbattimento del 95% nei test dell'esercito statunitense e ha ridotto i costi per ingaggio al di sotto dei 10,000 dollari rispetto alle soluzioni di cattura a rete monouso. [5] Anduril Industries, "Roadrunner", anduril.com L'EnforceAir2 di D-Fend Solutions guida i droni non autorizzati verso zone di atterraggio sicure tramite spoofing GPS, evitando così i divieti di jamming RF nelle giurisdizioni europee. L'individuazione rimane fondamentale, tuttavia le compagnie assicurative hanno iniziato a offrire riduzioni dei premi dal 10% al 15% nel 2025 per i siti che dimostrano di essere in grado di attuare misure di mitigazione autonome, orientando le decisioni di allocazione del capitale verso le capacità di neutralizzazione.
I fornitori di sistemi di rilevamento rispondono integrando analisi e classificatori di apprendimento automatico (ML) anziché proliferare hardware. I sensori di fusione RF-EO di Dedrone si integrano con le reti LTE private di Verizon, consentendo prezzi in abbonamento che compensano le spese iniziali. I sistemi a energia diretta, come l'effettore a microonde da 20 kW di Epirus, attraggono i clienti del settore della difesa, ma rimangono una nicchia nei mercati civili a causa dei requisiti di potenza di 30 kVA e dei costi unitari di 2 milioni di dollari. Tra il 2026 e il 2031, si prevede che il mercato anti-drone si dividerà per giurisdizione: sistemi di solo rilevamento nelle regioni con normative stringenti e pacchetti integrati di rilevamento e neutralizzazione nei territori in cui i regimi di responsabilità si evolvono più rapidamente delle riforme legislative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: le unità portatili servono luoghi temporanei
Nel 2025, le piattaforme fisse hanno rappresentato il 39.85% del fatturato, poiché aeroporti, centrali nucleari e raffinerie di petrolio richiedono una copertura 24 ore su 24, 7 giorni su 7 con campi di sensori sovrapposti. Ciononostante, si prevede che i sistemi portatili registreranno un CAGR del 28.59%, rispecchiando l'aumento degli appalti di sicurezza event-driven. Il DroneSentry-X Mk2 di DroneShield, del peso di 35 kg e dispiegabile in 15 minuti, ha protetto le Olimpiadi di Parigi del 2024 e il World Economic Forum del 2025.
L'economicità del noleggio amplifica la propensione per i dispositivi portatili: gli operatori pagano 10,000-20,000 dollari a settimana, contro i 500,000 dollari anticipati per i sistemi fissi, in linea con il paradigma C-UAS-as-a-Service. Le installazioni fisse continuano a dominare il mercato anti-drone per le strutture critiche, poiché i radar con copertura di 10 km, come quelli offerti dal Falcon Shield di Thales, rimangono indispensabili negli aeroporti congestionati. I design modulari sfumano i confini; il Giraffe 1X di Saab viene spedito in container ISO che si fissano ai tetti o ai cassoni dei camion, soddisfacendo così casi d'uso semi-permanenti.
Per utilizzo finale verticale: lead commerciali, cicli di sicurezza nazionale
Le strutture commerciali hanno rappresentato il 56.17% del fatturato del 2025, mentre si prevede che le installazioni per la sicurezza nazionale e le forze dell'ordine manterranno un solido tasso di crescita annuo composto (CAGR) del 28.12% fino al 2031, trainate dalle scadenze per la conformità aeroportuale e dalle misure di rafforzamento del settore energetico. Gli stanziamenti per la sicurezza nazionale statunitense sono aumentati del 35% su base annua, raggiungendo i 180 milioni di dollari nell'anno fiscale 2025, con particolare attenzione alle soluzioni interoperabili con i centri di comando preesistenti. Gli aeroporti rappresentano circa il 55% delle spese commerciali; i mandati UE U-space e FAA Remote ID guidano le installazioni nei terminal che gestiscono oltre 1 milione di passeggeri. I siti energetici rappresentano circa il 25%, con reattori nucleari e raffinerie che richiedono sistemi di rilevamento a medio raggio che si integrino con le reti SCADA di sicurezza del sito.
Le carceri stanno registrando la crescita più rapida nel sottosegmento, con un CAGR superiore al 30%, a seguito dell'obbligo imposto dal Regno Unito a tutte le strutture di categoria A di implementare una copertura anti-UAS entro la metà del 2026. Gli acquirenti per la sicurezza interna tendono a optare per sistemi portatili per la sorveglianza delle frontiere e gli eventi VIP. Al contrario, gli acquirenti commerciali preferiscono architetture fisse o ibride, supportate da contratti di servizio che includono manutenzione, analisi e indennità assicurative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per raggio operativo: guadagni a breve raggio nelle zone urbane
I sistemi a medio raggio (da 1 a 5 km) hanno generato il 48.29% dei ricavi del 2025, garantendo un equilibrio tra costi e copertura per la maggior parte dei campus industriali. Si prevede che le piattaforme a corto raggio, in genere inferiori a 1 km, cresceranno a un CAGR del 28.34%, poiché stadi, campus aziendali e carceri daranno priorità a formati compatti e a emissioni RF ridotte. Hydra di CERBAIR, installato presso istituti penitenziari francesi, utilizza la radiogoniometria passiva a radiofrequenza entro 300 m per evitare interferenze con le torri cellulari adiacenti. I limiti normativi sull'uscita radar in prossimità degli aeroporti tendono a spingere le installazioni urbane verso il rilevamento passivo o EO, limitandone naturalmente la portata effettiva.
Le risorse a lungo raggio (oltre 5 km) rimangono rilevanti nei principali aeroporti. Il Giraffe 1X di Saab traccia piccoli droni a una distanza di 10 km, ma per un prezzo di 3 milioni di dollari per unità, limita le vendite a siti ad alto traffico o adiacenti alla difesa. La fusione di sensori assistita dall'intelligenza artificiale erode le rigide categorie di raggio: l'abbinamento di array acustici a corto raggio con rilevatori RF a medio raggio produce una copertura sovrapposta che migliora l'accuratezza della classificazione senza espandere i budget di capitale. Questa modularità supporta l'obiettivo del mercato anti-drone di implementazioni scalabili e specifiche per ogni sito.
Analisi geografica
Mercato nordamericano dei sistemi anti-drone
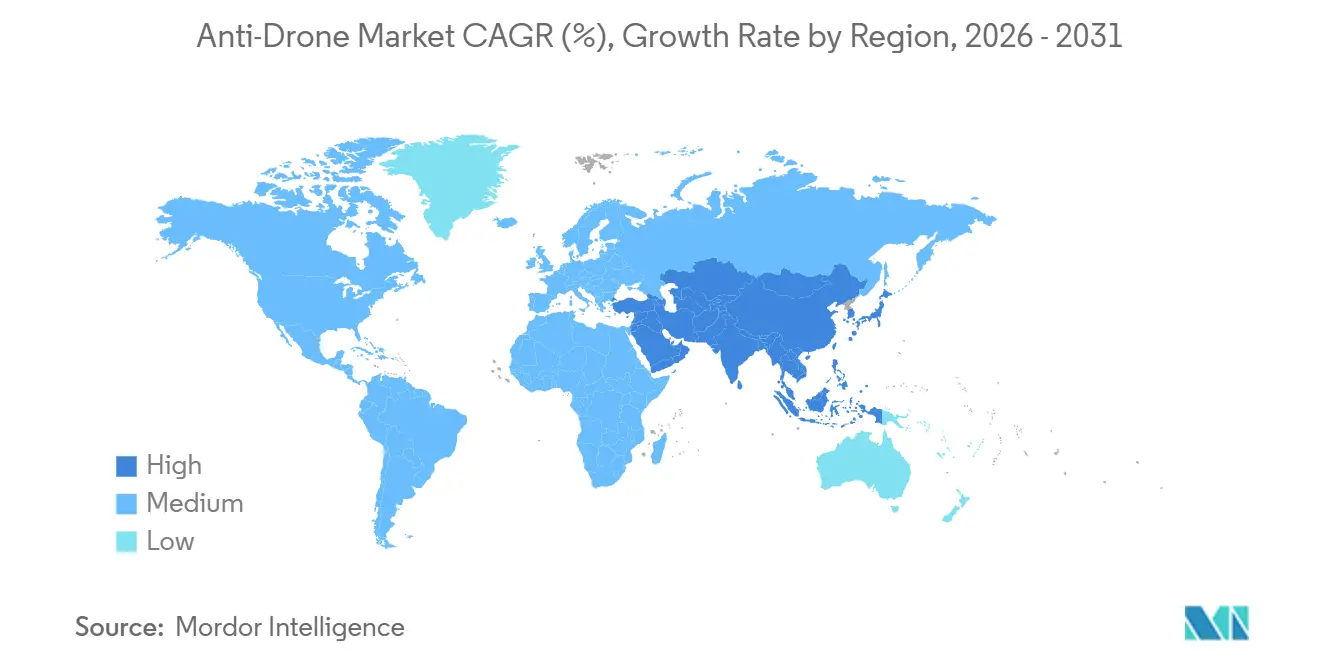
Il Nord America ha rappresentato il 40.55% del fatturato globale nel 2025, trainato dai contratti con il DHS statunitense e dall'applicazione dell'ID remoto da parte della FAA. Si prevede che la regione registrerà un CAGR del 25.8% fino al 2031, leggermente inferiore alla media globale, con i primi utilizzatori che passeranno dalle nuove installazioni agli aggiornamenti software. Le centrali nucleari statunitensi dovranno installare sistemi di rilevamento perimetrale entro il 2027, secondo le linee guida della NRC, mentre i piloti aeroportuali convalidati dal GAO rafforzano le architetture multisensore che riducono i falsi positivi in ambienti RF densi. Il Canada si muove più lentamente, ma le bozze di mandato del 2025 di Transport Canada estendono la copertura anti-UAS agli aeroporti di Vancouver, Toronto e Montreal. Il Messico è ancora in fase di sviluppo, ma gli incidenti con i droni del cartello hanno innescato l'impiego di piloti a Guadalajara e Tijuana alla fine del 2024.
Mercato anti-drone nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 27.11% dal 2026 al 2031, con la piattaforma indiana Digital Sky che impone la registrazione dei droni, la Cina che potenzia la sorveglianza delle smart city e il Giappone che liberalizza gli intercettori cinetici. L'India ha rimosso i colli di bottiglia dovuti alle autorizzazioni preventive per le installazioni commerciali anti-UAS nel 2024, accelerando le tempistiche dei progetti. I gestori aeroportuali statali cinesi hanno rivelato che oltre 50 importanti hub ora utilizzano sistemi di fusione RF-EO, forniti principalmente da fornitori nazionali, tra cui CETC. Il Giappone ha assegnato a Mitsubishi Electric un contratto nel 2024 per l'aeroporto di Narita, integrando radar, EO e intercettori di rete. L'implementazione nazionale del 5G in Corea del Sud complica il rilevamento RF; tuttavia, il riaddestramento dell'IA dell'aeroporto di Incheon ha ridotto i falsi allarmi a meno del 10% nelle sperimentazioni del 2025.
Mercato anti-drone in EMEA e Sud America
L'Europa ha rappresentato circa il 28% del fatturato del 2025 e si prevede una crescita a un CAGR del 26.5% fino al 2031, principalmente grazie alla conformità U-space e a incidenti di alto profilo, come la chiusura di Copenaghen del 2025. Il Regno Unito è in testa all'adozione: gli aeroporti con oltre 5 milioni di passeggeri devono mantenere una copertura 24 ore su 24, 7 giorni su 7, e le carceri di categoria A devono installare sistemi entro la metà del 2026. La Germania ha creato un'esenzione per le interferenze RF per le raffinerie nel 2025, allentando potenzialmente le più ampie restrizioni dell'UE. La Francia ha convalidato C-UAS-as-a-Service durante le Olimpiadi di Parigi del 2024, assegnando contratti a Thales e DroneShield che dimostrano capacità di rapido ridispiegamento. Si prevede che Medio Oriente e Africa si espanderanno a un CAGR del 26.8%, poiché NEOM dell'Arabia Saudita e gli Emirati Arabi Uniti integrano livelli di rilevamento nei progetti di smart city, supportati dalle norme GACA del 2024 che impongono sistemi in tutti gli aeroporti commerciali. Il Sud America rimane il più piccolo, ma mostra slancio dopo che le linee guida ANAC del 2025 del Brasile hanno innescato un'ondata di appalti guidata dall'aeroporto Guarulhos di San Paolo.
Panorama normativo
La regolamentazione anti-UAS continua a formalizzarsi in materia di sicurezza dello spazio aereo, protezione dello spettro e definizione delle autorità competenti per le misure di mitigazione. Negli Stati Uniti, la norma FAA Remote ID è in vigore da marzo 2024 e una norma finale provvisoria del luglio 2026, emanata dal Dipartimento di Giustizia e dal Dipartimento della Sicurezza Interna, ha codificato un quadro operativo legato al SAFER SKIES Act per le agenzie statali, locali, tribali e territoriali (SLTT). Tale quadro include requisiti di formazione, coordinamento dello spettro e rendicontazione delle misure di mitigazione. Parallelamente, la governance in ambito difesa si è rafforzata con la legge di autorizzazione alla difesa nazionale (NDAA) per l'anno fiscale 2026 (dicembre 2025), che ha elevato la Joint Interagency Task Force 401 (JIATF 401) a ente di coordinamento centrale per gli standard anti-UAS di piccole dimensioni e l'allineamento degli appalti. Inoltre, le linee guida del Dipartimento della Difesa implementate nel gennaio 2026 hanno ampliato le autorità dei comandanti delle installazioni oltre i tradizionali limiti di difesa perimetrale delle basi.
In Europa, le politiche e gli sforzi di standardizzazione stanno procedendo di pari passo con le tempistiche di implementazione dello spazio aereo U-space previste dal Regolamento (UE) 2021/664, che impone agli Stati membri di sviluppare servizi e corridoi U-space che integrino considerazioni sul traffico cooperativo e non cooperativo entro il 2026. Il gruppo di lavoro EUROCAE WG-115 ha avviato una consultazione nel giugno 2026 per l'ED-286A (Definizione dei servizi operativi e dell'ambiente per i sistemi anti-UAS nello spazio aereo controllato), a supporto di ipotesi operative più coerenti per gli aeroporti e le implementazioni collegate ai fornitori di servizi di navigazione aerea (ANSP). Anche l'Australia ha compiuto progressi nell'ampliamento delle proprie competenze, con un aggiornamento del gennaio 2026 che ha concesso alle Forze di Difesa australiane poteri più chiari per rilevare, disabilitare o distruggere i droni considerati una minaccia per le risorse di difesa, rafforzando la tendenza generale verso autorizzazioni codificate abbinate a garanzie procedurali in ambienti controllati o adiacenti a quelli civili.
Analisi della catena del valore
La catena del valore anti-drone comprende hardware di rilevamento e rilevamento e elaborazione integrata (radar, RF, EO/IR, acustica e edge computing), comando e controllo (C2) e software di analisi che fonde tracciamento, gestisce gli allarmi e si integra nei sistemi di sicurezza e aeronautici, nonché sistemi di mitigazione/azione (acquisizione cibernetica, interruzione RF laddove consentito, intercettazione cinetica ed energia diretta). I contributori a monte includono componenti RF specializzati, sottosistemi radar, ottica e moduli GPU/IA edge. Allo stesso tempo, gli integratori di sistemi e i contraenti principali assemblano architetture multisensore e ne convalidano le prestazioni in ambienti con elevata densità di RF e vincoli di sicurezza, come aeroporti, siti energetici e carceri.
A valle, l'approvvigionamento e l'implementazione passano sempre più attraverso quadri normativi governativi ed ecosistemi interoperabili, piuttosto che attraverso sistemi chiusi di un singolo fornitore. Le politiche e i meccanismi di finanziamento statunitensi stanno ampliando la base di acquirenti oltre gli utenti federali: la FEMA gestisce un programma di sovvenzioni per i sistemi anti-drone (CURS) e il quadro di attuazione del SAFER SKIES Act del luglio 2026 fornisce percorsi operativi più chiari per le agenzie SLTT (State Local Technology and Training), coinvolgendo distributori, fornitori di formazione e operatori di servizi gestiti nella catena. Sul fronte dei fornitori e del consolidamento, l'accordo di Motorola Solutions per l'acquisizione di D-Fend Solutions (giugno 2026) illustra come le capacità di mitigazione (acquisizione cibernetica) vengano integrate in piattaforme di pubblica sicurezza più ampie. L'enfasi degli appalti per la difesa su una difesa stratificata economicamente vantaggiosa è visibile anche in importanti contratti per veicoli e sistemi, come quello del Pentagono del luglio 2026 con AeroVironment per un sistema anti-drone.
Panorama competitivo
Le aziende consolidate, come Northrop Grumman Corporation, beneficiano del loro ampio portafoglio di radar e dei contratti di difesa già in essere. Allo stesso tempo, i nuovi operatori sfruttano le opportunità commerciali offrendo soluzioni software-defined e modelli di abbonamento. Il contratto da 54 milioni di dollari stipulato da DroneShield con l'Ucraina nel dicembre 2024 ha convalidato architetture portatili e aggiornabili via OTA per il ridispiegamento in zone di conflitto. L'intercettore Roadrunner di Anduril riduce drasticamente i costi per singolo intervento e ha dimostrato un tasso di successo del 95% nelle prove con l'esercito, stabilendo un nuovo punto di riferimento in termini di rapporto prezzo-prestazioni. D-Fend Solutions si distingue per la sua capacità di "cyber-acquisizione", aggirando i divieti di disturbo RF per assicurarsi partnership con Bosch e Leonardo nel 2024.
Le mosse strategiche si concentrano sull'integrazione dell'ecosistema. L'alleanza di Dedrone con Axon, siglata nel 2024, unisce rilevamento, filmati di telecamere indossabili e gestione degli incidenti, aumentando i costi di passaggio per le forze dell'ordine. Verizon integra i sensori Dedrone nelle sue offerte LTE private, consentendo ai clienti aziendali di prenotare i servizi di rilevamento come voce di spesa per le telecomunicazioni, un'innovazione che aggira le revisioni delle spese in conto capitale. Lo Skyranger 30 di Rheinmetall integra radar, ottiche e un cannone da 30 mm, avvicinandosi alla difesa aerea a spettro completo per la sicurezza delle frontiere, dove l'azione cinetica è soggetta a minori vincoli legali. I depositi di brevetti sottolineano la svolta verso l'intelligenza artificiale edge: Anduril, DroneShield e Dedrone hanno depositato complessivamente 47 domande di brevetto negli Stati Uniti nel 2024, incentrate sull'inferenza a basso consumo energetico su unità portatili, tra cui la mitigazione dei falsi allarmi urbani, l'indennizzo assicurativo e gli standard di interoperabilità, aprendo nuove opportunità per i nuovi operatori del settore.
Leader del settore anti-droni
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
CERBAIR
D-Fend Solutions AD Ltd.
DroneShield Group Pty Ltd
Rohde & Schwarz GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: AeroVironment ha ricevuto un contratto IDIQ da 500 milioni di dollari dal Dipartimento della Difesa degli Stati Uniti a supporto del programma JIATF-401 Domestic Shield, che riguarda le capacità anti-UAS per la difesa delle basi e la protezione delle forze. La struttura del contratto supporta l'implementazione su larga scala attraverso ordini di lavoro, inclusi i dispiegamenti multisensore del Titan-MS, e rafforza la domanda di architetture modulari a più livelli legate a standard centralizzati.
- Giugno 2026: Motorola Solutions ha annunciato un accordo definitivo per l'acquisizione di D-Fend Solutions per 1.5 miliardi di dollari, integrando così nel proprio portafoglio di tecnologie per la sicurezza pubblica la capacità di contrastare le intrusioni informatiche dei droni. L'operazione segnala un più ampio consolidamento delle piattaforme, in quanto gli acquirenti danno priorità alle opzioni integrate di rilevamento, comando e controllo e mitigazione, in risposta ai sempre più stringenti requisiti di sicurezza nazionali.
- Dicembre 2025: Axon Enterprise ha completato l'acquisizione di Dedrone, integrando la consapevolezza dello spazio aereo e il rilevamento anti-drone nella piattaforma di sicurezza pubblica di Axon. L'offerta combinata collega l'allerta anti-UAS con i flussi di lavoro relativi agli incidenti e la gestione delle prove, supportando l'adozione di strumenti operativi unificati da parte delle forze dell'ordine.
Ambito e metodologia
Un sistema anti-drone è un sistema integrato e personalizzabile che comprende diverse apparecchiature e soluzioni adattate alle esigenze e ai requisiti del cliente. Previene le violazioni della sicurezza in abitazioni private, carceri, locali commerciali, edifici governativi, impianti industriali, aeroporti, controlli di frontiera, infrastrutture critiche e installazioni militari.
Il mercato dei sistemi anti-drone è segmentato per tecnologia, tipo di piattaforma, settore di utilizzo finale, raggio d'azione e area geografica. Per tecnologia, il mercato è segmentato in sistemi di rilevamento e sistemi di neutralizzazione/contromisure. Per tipo di piattaforma, il mercato è segmentato in piattaforme fisse e portatili. Per settore di utilizzo finale, il mercato è segmentato in ambito commerciale e sicurezza nazionale e forze dell'ordine. Per raggio d'azione, il mercato è segmentato in corto, medio e lungo raggio. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dei sistemi anti-drone nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Sistemi di rilevamento |
| Sistemi di neutralizzazione/contromisura |
| Fisso |
| Portatile |
| Commerciale |
| Sicurezza nazionale e forze dell'ordine |
| Corto raggio (meno di 1 km) |
| Medio raggio (da 1 a 5 km) |
| A lungo raggio (oltre 5 km) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | Sistemi di rilevamento | ||
| Sistemi di neutralizzazione/contromisura | |||
| Per tipo di piattaforma | Fisso | ||
| Portatile | |||
| Per utilizzo finale verticale | Commerciale | ||
| Sicurezza nazionale e forze dell'ordine | |||
| Per raggio d'azione | Corto raggio (meno di 1 km) | ||
| Medio raggio (da 1 a 5 km) | |||
| A lungo raggio (oltre 5 km) | |||
| Presenza sul territorio | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto è elevata oggi la spesa globale per soluzioni anti-droni?
Le spese per la lotta ai droni raggiungeranno i 2.47 miliardi di dollari nel 2026 e si prevede che raggiungeranno gli 8.42 miliardi di dollari entro il 2031, con la crescita della domanda negli aeroporti, nei siti energetici e nelle sedi degli eventi.
Qual è il tasso di crescita previsto per la domanda di anti-droni entro il 2031?
Si prevede che la spesa aggregata aumenterà a un CAGR del 27.83%, superando la maggior parte delle altre tecnologie di sicurezza.
Quale piattaforma di distribuzione sta guadagnando terreno tra gli organizzatori di eventi e i team di risposta rapida?
I sistemi portatili, basati su rimorchi o zaini, si stanno espandendo a un CAGR del 28.59% perché eliminano grandi esborsi di capitale e supportano i contratti C-UAS-as-a-Service.
Perché gli aeroporti stanno investendo molto in miglioramenti nei sistemi di rilevamento e mitigazione?
L'applicazione dell'ID remoto da parte della FAA e le norme UE sugli U-space trasferiscono la responsabilità delle incursioni agli operatori aeroportuali, imponendo una copertura obbligatoria anti-UAS 24 ore su 24, 7 giorni su 7.
In che modo le compagnie assicurative influenzano l'adozione della tecnologia di mitigazione dei droni?
Gli assicuratori ora escludono le perdite causate da velivoli senza pilota da molte polizze assicurative sulla proprietà oppure offrono sconti sui premi solo quando i siti dimostrano la capacità di neutralizzazione autonoma.
Quale area geografica registrerà l'aumento più rapido della spesa anti-droni?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR di circa il 29.11%, trainata dal programma Digital Sky dell'India, dalla realizzazione di città intelligenti in Cina e dalle norme permissive sull'intercettazione cinetica del Giappone.
Quale ostacolo legale ritarda più spesso l'implementazione della neutralizzazione commerciale?
Le norme ambigue in materia di interferenze RF e di rimozione cinetica espongono gli operatori a sanzioni amministrative e responsabilità civile, rallentando l'approvazione al di fuori delle strutture governative.


