

Dimensioni e quota di mercato di antenne, trasduttori e radome
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 16.03 miliardo di dollari |
| Dimensione del mercato (2030) | 23.21 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato di antenne, trasduttori e radomi di Mordor Intelligence
Il mercato delle antenne, dei trasduttori e dei radome ha un valore di 16.03 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23.21 miliardi di dollari entro il 2030, con un CAGR del 7.68% nel periodo di previsione. La domanda aumenta con i budget di modernizzazione militare, un'impennata nelle costellazioni di satelliti in orbita terrestre bassa (LEO) e le tecniche di produzione additiva che comprimono i tempi di produzione consentendo al contempo geometrie complesse. I radar AESA (Active Electronically Scanned Array) stanno migrando dai caccia di fascia alta alle piattaforme tattiche senza pilota, stimolando la necessità di radome che resistano a densità di potenza più elevate senza compromettere l'integrità del segnale. [1] Fonte: —, "General Atomics presenta il nuovo radar AESA per Gray Eagle 25M", DEFENSENEWS.COM Le reti di difesa aerea terrestri stimolano l'approvvigionamento di antenne multibanda protette da compositi leggeri ottimizzati per un rapido dispiegamento. Nel frattempo, le reti di backhaul a onde millimetriche (mmWave) 5G e i gateway per le comunicazioni satellitari attraggono gli acquirenti commerciali, incoraggiando progetti a duplice uso che si estendono ai settori della difesa e delle telecomunicazioni. La pressione sulla catena di approvvigionamento di dielettrici ceramici e resine di grado aerospaziale innesca strategie di integrazione verticale, poiché le aziende cercano di assicurarsi materiali critici e di ottenere un maggiore valore.
Punti chiave del rapporto
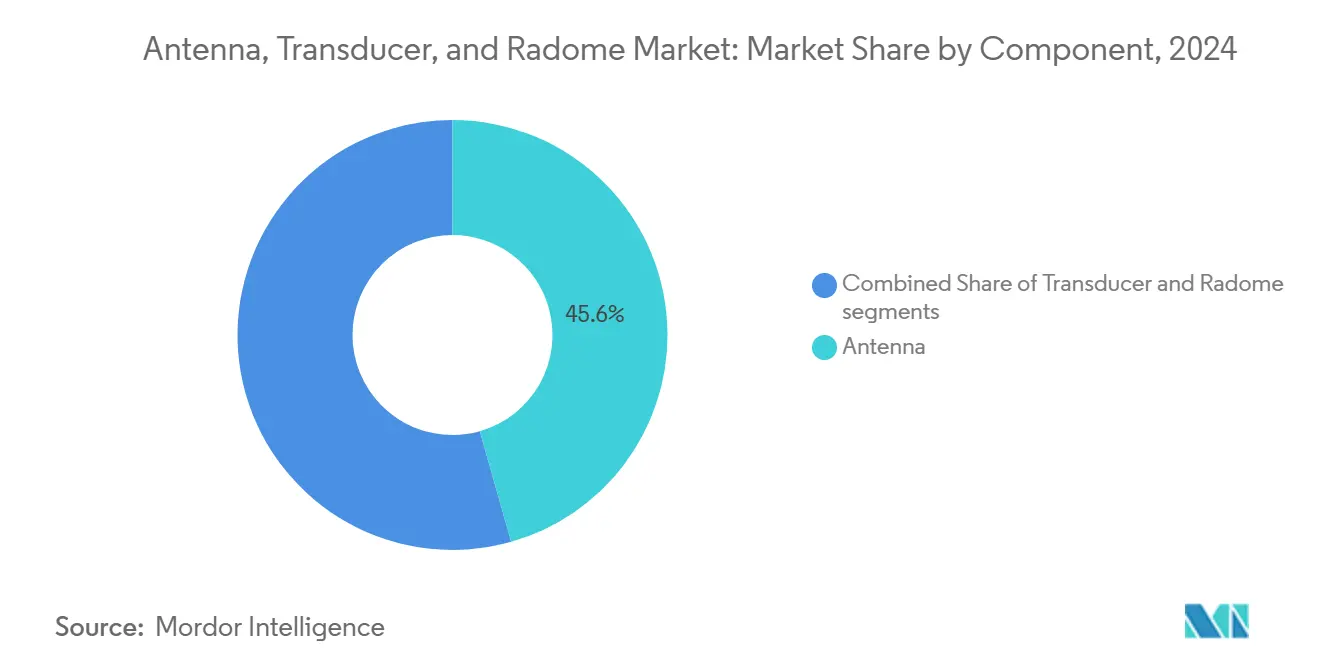
- Per componente, le antenne hanno guidato la quota di fatturato del 45.60% nel 2024 e continuano a crescere a un CAGR dell'8.90% fino al 2030.
- Per piattaforma, nel 2024 i sistemi aerei hanno dominato il 40.52% del mercato delle antenne, dei trasduttori e dei radome, mentre si prevede che le piattaforme terrestri cresceranno a un CAGR dell'8.65% entro il 2030.
- Per banda di frequenza, la banda C/X deteneva una quota del 30.45% del mercato delle antenne, dei trasduttori e dei radome nel 2024; le frequenze HF/VHF/UHF stanno avanzando a un CAGR dell'8.01% fino al 2030.
- Per applicazione, nel 2024 la difesa ha rappresentato una quota del 67.80% del mercato delle antenne, dei trasduttori e dei radome, mentre l'uso commerciale sta progredendo a un CAGR dell'8.70% fino al 2030.
- In termini geografici, il Nord America ha registrato il 36.78% delle vendite del 2024, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.65% tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato globale di antenne, trasduttori e radome
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di radar a scansione elettronica attiva (AESA) | + 1.8% | Globale, concentrato in Nord America e APAC | Medio termine (2-4 anni) |
| Rapida distribuzione di costellazioni satellitari per comunicazioni LEO | + 1.5% | Globale, guidato dal Nord America con espansione nell'area APAC | A lungo termine (≥ 4 anni) |
| Crescita delle dimensioni della flotta di veicoli aerei senza pilota (UAV) per ISR | + 1.2% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Radomi compositi stampati in 3D che riducono tempi e costi | + 0.9% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Budget per la modernizzazione militare nella NATO e nell'APAC | + 1.4% | Paesi della NATO e mercati principali dell'APAC | A lungo termine (≥ 4 anni) |
| Domanda emergente di backhaul mmWave 5G/B5G e stazioni di terra | + 0.8% | Globale, prima i centri urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di radar attivi a scansione elettronica
La tecnologia AESA è ora installata su piattaforme aeree, navali e terrestri che un tempo si basavano su array a scansione meccanica, consentendo sorveglianza simultanea, tracciamento del bersaglio e comunicazioni. Il passaggio a sistemi ad apertura distribuita innalza le soglie di densità di potenza che i radome in fibra di vetro convenzionali non sono in grado di gestire, incrementando la domanda di ceramiche avanzate e rivestimenti in metamateriali in grado di mantenere la stabilità di fase su ampi angoli di incidenza. Gli Stati Uniti aggiornano il radar di difesa aerea Patriot nell'ambito di un contratto LTAMDS da 736 milioni di dollari, mentre il KF-21 della Corea del Sud integra moduli AESA locali, a dimostrazione della diffusione geografica della tecnologia. I design modulari dei radome che ospitano pannelli di antenna a scomparsa velocizzano i cicli di manutenzione e riducono i costi del ciclo di vita. I fornitori che padroneggiano l'adattamento dielettrico multistrato godono di un vantaggio pioneristico, poiché marine ed eserciti accelerano i tempi di approvvigionamento per contrastare minacce ipersoniche e a bassa osservabilità.
Rapida distribuzione di costellazioni satellitari per comunicazioni LEO
Megacostellazioni come il Progetto Kuiper di Amazon, OneWeb Gen-2 e il cinese Guowang spingono verso la costruzione di terminali terrestri multi-orbita che si basano su antenne orientabili elettronicamente alloggiate all'interno di radome a basso profilo. [2] Fonte: —, "Preparativi al lancio dei satelliti Kuiper di Amazon", SPACENEWS.COM Gli operatori prediligono architetture COTS che commutano i fasci tra le bande Ku, Ka e V in millisecondi, aumentando i requisiti di costante dielettrica e cicli termici. Le iniziative regionali a banda larga in Europa e Sud America imitano queste implementazioni, diversificando la domanda al di là dei programmi statunitensi. I terminali satcom a doppio uso che soddisfano gli standard di resistenza militare e di throughput commerciale guadagnano terreno, soprattutto laddove i ministeri della difesa cercano una connettività garantita tramite risorse commerciali. Di conseguenza, i fornitori di materiali speciali si assicurano contratti a lungo termine per laminati a base di quarzo che offrono una permittività stabile da -55 °C a +85 °C.
Crescita delle dimensioni della flotta di veicoli aerei senza pilota per ISR
I ministeri della Difesa e le agenzie per la sicurezza delle frontiere ampliano le flotte di droni per espandere l'intelligence, la sorveglianza e la ricognizione persistenti (ISR). L'aggiornamento Gray Eagle 25M dell'esercito americano integra radar multimodali e collegamenti SATCOM sotto radome anteriori aerodinamici, aumentando la densità di apertura senza compromettere la resistenza aerodinamica. I membri europei della NATO impiegano droni a media altitudine e lunga autonomia (MALE) con ripetitori dati oltre la linea di vista (BLOS) racchiusi in gusci compositi leggeri che resistono alla grandine e all'erosione della sabbia. Anche i sistemi anti-UAS si moltiplicano, richiedendo radome terrestri e navali che ospitano array a scansione elettronica ottimizzati per un beamforming agile. I servizi commerciali con droni per l'agricoltura di precisione e l'ispezione delle infrastrutture energetiche richiedono un maggiore consumo di carburante, sebbene gli acquirenti attenti ai costi preferiscano rivestimenti termoplastici rispetto alle ceramiche ad alto costo. I fornitori in grado di bilanciare peso, costo e sopravvivenza ambientale ottengono una leva competitiva.
Radomi compositi stampati in 3D che riducono tempi e costi
La produzione additiva riduce i cicli di progettazione-prodotto da mesi a settimane, consentendo geometrie reticolari complesse che personalizzano i gradienti dielettrici all'interno di una singola stampa. [3] Fonte: —, “Automated Fiber Placement Advances,” COMPOSITESMANUFACTURINGMAGAZINE.COM Le stampanti multimateriale incorporano riscaldatori resistivi e reti conduttive durante la fabbricazione, eliminando le fasi di incollaggio secondarie e riducendo i tassi di scarto. Ciò democratizza l'accesso a design di radome avanzati per appaltatori della difesa di livello medio e fornitori di satelliti commerciali. Esempi sul campo includono radome conformi per estremità alari stampati tramite posizionamento automatizzato di fibre che integrano la protezione dai fulmini direttamente nel laminato. Mentre i quadri di certificazione si evolvono, i primi ad adottare beneficiano di riduzioni di peso fino al 18% e risparmi sui costi che si avvicinano al 25% rispetto alle lamine polimerizzate in autoclave, ampliando il divario tecnologico con i fornitori tradizionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La fragilità dei materiali ceramici ad alta frequenza aumenta i tassi di guasto | -0.7% | Globale, critico in ambienti difficili | A breve termine (≤ 2 anni) |
| Controllo delle esportazioni e barriere ITAR che limitano le catene di approvvigionamento globali | -1.1% | Globale, l'impatto più forte sulle nazioni non alleate | A lungo termine (≥ 4 anni) |
| Cicli di qualificazione lenti per i radome aerei di nuova generazione | -0.8% | Globale, concentrato nei mercati dell'aviazione | Medio termine (2-4 anni) |
| Volatilità nei prezzi delle resine di grado aerospaziale | -0.6% | Globale, dipendente dalla catena di fornitura | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Controllo delle esportazioni e barriere ITAR che limitano le catene di approvvigionamento globali
Gli elenchi di controllo delle esportazioni statunitensi ampliati ora coprono processi avanzati di laminazione di compositi e formulazioni di metamateriali precedentemente considerati commerciali, amplificando i costi di conformità per i programmi multinazionali. Le nazioni al di fuori delle alleanze tradizionali si trovano ad affrontare ritardi negli approvvigionamenti, stimolando iniziative locali di scienza dei materiali in India, Brasile ed Emirati Arabi Uniti. Le restrizioni cinesi all'esportazione di gallio e germanio complicano ulteriormente l'approvvigionamento di substrati ceramici ad alta frequenza. I fornitori di secondo livello, incapaci di sostenere l'onere della verifica, cedono quote di mercato a primers verticalmente integrati che mantengono team di conformità interni. La conseguente biforcazione della catena di approvvigionamento rallenta la diffusione della tecnologia e aumenta i costi di transazione nelle regioni non allineate.
Cicli di qualificazione lenti per i radome aerei di nuova generazione
Gli enti regolatori continuano a inasprire le soglie di compatibilità elettromagnetica in base alle circolari RTCA DO-160 e FAA Advisory Circolari in continua evoluzione, estendendo le campagne di test per ogni nuova configurazione di radome-antenna. Gli standard militari concomitanti divergono dai requisiti civili, imponendo percorsi di doppia certificazione che raddoppiano la documentazione e la produzione di componenti di prova. La qualificazione ambientale che copre la resistenza agli impatti con uccelli, l'impatto con la grandine e il fissaggio ai fulmini è particolarmente rigorosa per gli aerei di linea a fusoliera larga e gli elicotteri. I tempi di consegna si allungano quando la capacità dei centri di prova è limitata, ostacolando il rapido inserimento di componenti realizzati con la produzione additiva. Le aziende più piccole spesso non dispongono del capitale necessario per sostenere cicli di certificazione pluriennali, il che le spinge verso segmenti di nicchia del mercato aftermarket piuttosto che verso programmi di punta.
Analisi del segmento
Per componente: Dominanza delle antenne multifunzionali
Nel 2024, le antenne hanno assorbito il 45.60% del fatturato, riflettendo l'elevata domanda di array che consolidano i ruoli di comunicazione, radar e guerra elettronica (EW) all'interno di aperture condivise. Si prevede che il mercato di antenne, trasduttori e radome di questo segmento crescerà a un CAGR dell'8.90%, sostenuto dai budget per la modernizzazione della difesa che enfatizzano l'agilità dello spettro. I front-end AESA si abbinano sempre più spesso a moduli di beamforming digitale, imponendo un accoppiamento meccanico ed elettromagnetico più stretto con i radome per ridurre al minimo la perdita di mismatch. Pur essendo il contributore meno significativo al fatturato, i trasduttori rimangono indispensabili per il sonar e il posizionamento acustico nelle operazioni navali e nel settore petrolifero e del gas. I radome stessi si evolvono in sottosistemi attivi, incorporando strati di compensazione di fase e circuiti di gestione termica che li trasformano da coperture passive a componenti funzionali. Nel complesso, la convergenza sfuma i confini tradizionali, spingendo i fornitori a raggruppare le competenze in materia di antenne, trasduttori e radome in proposte integrate che riducono il peso e i costi a livello di piattaforma.
I fondi per la ricerca e sviluppo si stanno sempre più orientando verso rivestimenti metamateriali e a spruzzo al plasma che regolano in modo adattivo le proprietà dielettriche in risposta alle forme d'onda a salto di frequenza. Con l'avanzare della stampa 3D, la personalizzazione in piccoli lotti diventa fattibile, consentendo ai comandanti sul campo di battaglia di riposizionare i sensori con una logistica minima. Gli specialisti di antenne collaborano con i produttori di materiali compositi per convalidare tecniche di co-curing che incorporano i feed coassiali durante la laminazione, eliminando i connettori che storicamente causavano punti di guasto. Di conseguenza, il mercato delle antenne, dei trasduttori e dei radome sta vivendo un ciclo di attrazione tecnologica, in cui i progettisti di piattaforme richiedono soluzioni olistiche anziché componenti discreti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma: i sistemi di terra accelerano la modernizzazione
Le piattaforme aviotrasportate hanno detenuto una quota del 40.52% nel 2024, sostenuta dagli aggiornamenti della flotta di aerei da combattimento, sistemi di allerta precoce aviotrasportati e jet commerciali equipaggiati per il Wi-Fi a banda larga. La quota di mercato di antenne, trasduttori e radome potrebbe diluirsi leggermente, poiché i sistemi terrestri registrano l'espansione più rapida, con un CAGR dell'8.65% fino al 2030. Le nazioni che implementano reti di difesa aerea stratificate richiedono unità radar riposizionabili protette da radome compositi che limitano la retrodiffusione dei lobi laterali sotto attacco elettronico. La roadmap della NATO per la difesa missilistica di teatro e le iniziative anti-ipersoniche nell'area Asia-Pacifico consolidano i budget pluriennali per gli appalti, offrendo ai fornitori visibilità sui ricavi.
Sebbene di dimensioni inferiori in termini economici, le installazioni navali richiedono radome rinforzati che resistano alla corrosione da nebbia salina e agli impatti ad alta velocità causati dall'acqua verde sul ponte. Gli array conformali superiori integrati nelle sovrastrutture delle navi dimostrano la crescente enfasi sulle firme stealth. Nel frattempo, i veicoli terrestri mobili adottano cupole SATCOM retrattili che devono funzionare in modo affidabile nonostante vibrazioni e infiltrazioni di polvere. Con la maturazione dei framework di comando e controllo (C2) multidominio, le distinzioni specifiche per piattaforma si assottigliano; i nodi terrestri e marittimi condividono sempre più design di aperture standard, dimensionati per dimensioni, peso e potenza, consentendo ai produttori di ammortizzare le spese di ricerca su volumi indirizzabili più ampi.
Per banda di frequenza: Ripresa della domanda a bassa frequenza
La banda C/X è rimasta dominante con il 30.45% dei ricavi del 2024, grazie ai radar di difesa aerea obsoleti e ai collegamenti satellitari GEO. Tuttavia, si prevede che le sezioni HF/VHF/UHF registreranno il CAGR più elevato, pari all'8.01%, poiché le forze armate stanno rilanciando le comunicazioni a bassa frequenza per garantire la resilienza oltre la linea di vista contro le interferenze. Le dimensioni del mercato di antenne, trasduttori e radome per sistemi incentrati su HF beneficiano di cambiamenti dottrinali che favoriscono reti mesh di spedizione in grado di penetrare la fitta vegetazione e i canyon urbani. Le sfide progettuali ruotano attorno all'adattamento di aperture elettricamente ampie senza aumentare la resistenza aerodinamica del radome o la sezione trasversale del radar.
Le soluzioni in banda Ku/Ka sono rivolte alle comunicazioni satellitari ad alta velocità, dove i terminali utente di piccole dimensioni richiedono coperture aerodinamiche e radialmente simmetriche per ridurre al minimo la perdita di puntamento durante le manovre degli aerei. L'infrastruttura 5G emergente si estende verso l'alto nella banda E a onde millimetriche, introducendo problemi di gestione termica con l'aumento della densità degli amplificatori di potenza. I fornitori che padroneggiano la classificazione dielettrica multibanda ottengono un vantaggio strategico, consentendo SKU a singolo radome che funzionano dalla banda VHF alla banda Ka se abbinati a superfici selettive in frequenza. Le continue aste di spettro e le iniziative per la banda larga civile ampliano la base clienti, riducendo i rischi nei cicli di bilancio della difesa.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: si crea slancio commerciale
Gli utenti finali della difesa hanno generato il 67.80% della spesa del 2024, ma i programmi commerciali sono destinati a crescere dell'8.70% annuo, poiché operatori di telecomunicazioni, compagnie aeree e startup spaziali convergono sui mercati della connettività a banda larga. Le piccole celle 5G mmWave vengono installate su lampioni e tetti, utilizzando array di fase schermati da radome che devono tollerare l'esposizione ai raggi ultravioletti e l'inquinamento urbano senza detuning. L'allocazione delle dimensioni del mercato di antenne, trasduttori e radome si orienta costantemente verso queste implementazioni civili, soprattutto laddove i partenariati pubblico-privati sovvenzionano la banda larga rurale.
L'integrazione dell'affidabilità di livello militare nelle offerte commerciali accelera i cicli di produzione; ad esempio, il puntamento elettronico del fascio basato su metamateriali, nato per la difesa contro i missili balistici, ora è presente nelle cupole Wi-Fi delle navi da crociera. Le startup sfruttano strumenti di progettazione cloud-native per iterare e certificare rapidamente i kit per le reti logistiche dei droni. Di conseguenza, i fornitori diversificano i flussi di entrate, bilanciando i programmi di difesa regolamentati con le offerte commerciali in rapida evoluzione e mitigando l'esposizione ai sequestri di bilancio.
Analisi geografica
Mercato nordamericano di antenne, trasduttori e radome
Il Nord America è in testa con una quota di fatturato del 36.78% nel 2024, sostenuta dal budget di 842 miliardi di dollari del Pentagono e dai programmi multimiliardari di aggiornamento dei radar Patriot che integrano array AESA all'interno di cupole composite gestite termicamente. Le iniziative della Silicon Valley nel settore dell'internet satellitare integrano la domanda di difesa, mentre la sorveglianza artica canadese e la produzione di aerostrutture messicane ampliano la portata regionale. La pressione federale sulle catene di approvvigionamento di materiali critici a terra spinge gli investimenti in impianti di sinterizzazione di polvere ceramica e di tessitura di fibre di quarzo, rafforzando il controllo nazionale sui substrati ad alta frequenza.
Mercato di antenne, trasduttori e radome nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 9.65%, trainato dal bilancio militare record del Giappone, pari a 8.9 trilioni di yen (60 miliardi di dollari), dal programma di caccia KF-21 della Corea del Sud e dall'espansione dell'architettura a banda larga LEO della Cina. La roadmap australiana per i sottomarini a propulsione nucleare e le politiche spaziali del settore privato dell'India ampliano ulteriormente le opportunità regionali. Mentre le restrizioni al controllo delle esportazioni limitano i fornitori occidentali nei delicati programmi cinesi, i leader locali ampliano la capacità di fabbricazione di materiali compositi, promuovendo gli ecosistemi locali. I fornitori esperti in partnership per il trasferimento tecnologico e accordi di compensazione sono destinati a conquistare una quota incrementale, man mano che i governi impongono la partecipazione industriale nazionale.
Mercato europeo di antenne, trasduttori e radome
L'Europa mantiene una crescita moderata, supportata dalla modernizzazione dei radar della NATO e da una solida base di fornitura aerospaziale in Francia, Germania, Italia e Regno Unito. Le iniziative di sovranità spingono per terminali di comunicazione satellitare di origine UE e sensori di allerta precoce aviotrasportati, proteggendo le aziende regionali dalle oscillazioni valutarie denominate in dollari. Le nazioni dell'Europa orientale accelerano gli appalti per la difesa aerea in risposta alle continue preoccupazioni per la sicurezza, aprendo nicchie di ristrutturazione e aggiornamento per gli integratori di secondo livello.
Mercato delle antenne, dei trasduttori e dei radome in Medio Oriente e Sud America
Il Medio Oriente e l'Africa mostrano un potenziale emergente, poiché i membri del Consiglio di Cooperazione del Golfo investono in difese missilistiche a più livelli e gli operatori di telecomunicazioni africani puntano alla copertura 4G/5G nelle aree rurali. Tuttavia, il rischio politico e la limitata profondità industriale ostacolano la continuità dei programmi a lungo termine. La domanda del Sud America si concentra sui radar per l'aviazione civile e sulle comunicazioni satellitari per la gestione delle catastrofi, ma la volatilità del bilancio attenua le previsioni. Nel complesso, la dispersione geografica della domanda sottolinea uno spostamento strategico verso lo sviluppo di capacità locali, sfidando i fornitori globali a personalizzare i modelli di accesso al mercato in base alla regione.

Panorama competitivo
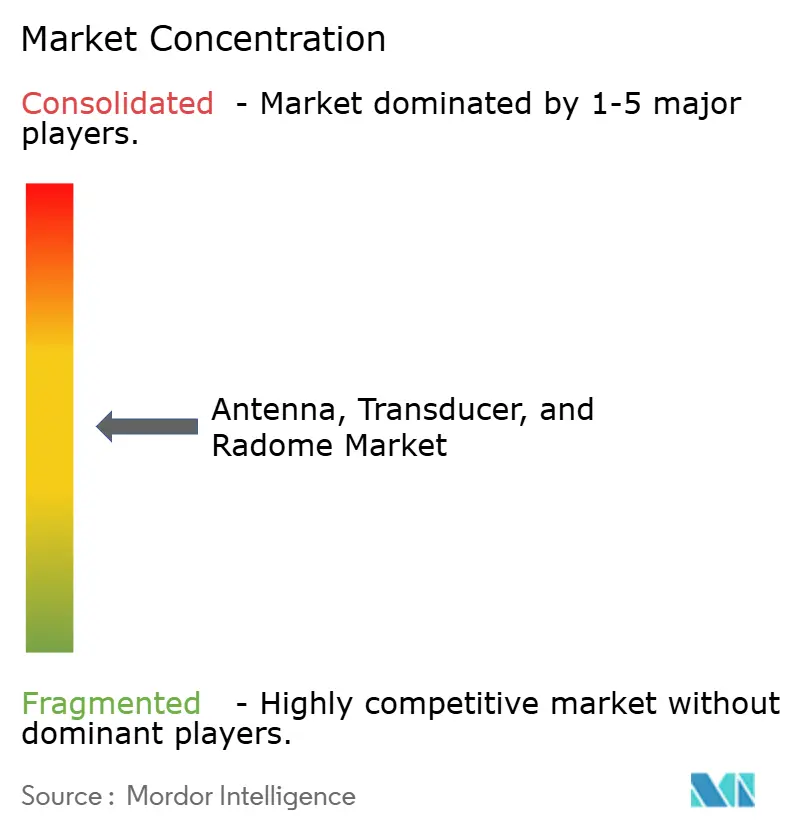
Il mercato delle antenne, dei trasduttori e dei radome presenta una moderata frammentazione, con i principali operatori aerospaziali che controllano complessi programmi militari e una vivace schiera di specialisti che puntano a nicchie ad alta crescita. RTX, L3Harris Technologies e Thales sfruttano l'integrazione verticale per assicurarsi polveri ceramiche e resine epossidiche di qualità aerospaziale, oggi scarse, bloccando la fornitura a lungo termine tramite contratti classificati. I disruptor di medie dimensioni utilizzano reticoli stampati in 3D e film di metamateriali per offrire prestazioni comparabili a costi inferiori, attraendo gli operatori commerciali di comunicazioni satellitari e droni.
Le acquisizioni strategiche rimodellano i confini del mercato. L'acquisto di BlueHalo da parte di AeroVironment per 4.1 miliardi di dollari fonde i droni ISR con i phased array anti-UAS, dimostrando la convergenza attorno a soluzioni multi-dominio. L'acquisizione di Spirit AeroSystems da parte di Boeing integra la produzione di radome compositi in strutture interne, consentendo l'ottimizzazione della progettazione per la produzione e un migliore controllo della pianificazione. I fornitori sperimentano analisi di manutenzione basate su abbonamento che prevedono la delaminazione del radome o la deriva dello sfasamento dell'antenna, creando flussi di entrate derivanti dai servizi insieme alle vendite di hardware.
La regolamentazione plasma la concorrenza: le aziende con sede in nazioni favorevoli al controllo delle esportazioni godono di un accesso preferenziale alle gare d'appalto globali, mentre i fornitori in giurisdizioni non allineate si concentrano sui mercati nazionali e sulle partnership Sud-Sud. Le startup aggirano le barriere di capitale offrendo kit di sostituzione rapidi per i vecchi radar, accelerando il time-to-revenue. Con la maturazione della produzione additiva, la protezione della proprietà intellettuale e la gestione dei diritti digitali per i file di stampa emergono come nuovi campi di battaglia, influenzando le future alleanze e i modelli di licenza.
Leader del settore delle antenne, dei trasduttori e dei radome
L3 Harris Technologies, Inc.
Società RTX
Gruppo Thales
Honeywell International Inc.
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: BHEL si è aggiudicata la tecnologia di produzione di cupole radar da DMRL, segnando uno sviluppo strategico nel mercato della difesa indiano. Questa iniziativa consente a BHEL di produrre a livello nazionale cupole radar in silice fusa per sistemi di guida missilistica, migliorando l'autosufficienza nei componenti critici per la difesa.
- Aprile 2025: gli ingegneri della NASA hanno sviluppato un'antenna ultraleggera in aerogel per le comunicazioni satellitari in ambienti con vincoli di spazio e di potenza. Questa innovazione, caratterizzata da un contenuto d'aria del 95% e da una flessibilità regolabile, può essere integrata negli esterni degli aeromobili, migliorando l'aerodinamica e l'affidabilità delle comunicazioni per i droni e il trasporto aereo del futuro. Segna un significativo progresso nella tecnologia aerospaziale.
Ambito del rapporto sul mercato globale di antenne, trasduttori e radome
| Antenna |
| Trasduttore |
| radome |
| Terra |
| . |
| Aerotrasportato |
| HF/VHF/UHF |
| banda L/S |
| Banda C/X |
| Banda Ku/Ka |
| Altro |
| Difesa |
| Commerciale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Antenna | ||
| Trasduttore | |||
| radome | |||
| Per piattaforma | Terra | ||
| . | |||
| Aerotrasportato | |||
| Per banda di frequenza | HF/VHF/UHF | ||
| banda L/S | |||
| Banda C/X | |||
| Banda Ku/Ka | |||
| Altro | |||
| Per Applicazione | Difesa | ||
| Commerciale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione del mercato dei radome dei trasduttori d'antenna nel 2025?
Il mercato delle antenne, dei trasduttori e dei radome ammonta a 16.03 miliardi di dollari, riflettendo una domanda costante da parte di programmi di potenziamento della difesa e di connettività commerciale.
Si prevede che, entro il 2030, quale segmento di componenti registrerà il tasso di crescita annuo composto più rapido?
Antenne, con un CAGR dell'8.90%, sostenute dalla crescente adozione di radar AESA multifunzione.
Perché si prevede che le piattaforme terrestri si espanderanno più rapidamente dei sistemi aerei?
Le nazioni stanno mettendo in campo reti di difesa aerea di nuova generazione che richiedono radar multibanda riposizionabili schermati da robuste cupole composite, portando la domanda di terra a un CAGR dell'8.65%.
Quale area geografica dovrebbe registrare il maggiore slancio di crescita entro il 2030?
Per l'area Asia-Pacifico, guidata dai programmi di modernizzazione giapponesi, sudcoreani e australiani, si prevede un CAGR del 9.65%.
In che modo la produzione additiva sta rimodellando la produzione dei radome?
I compositi stampati in 3D riducono i tempi di consegna da mesi a settimane, integrano caratteristiche termiche e conduttive durante la fabbricazione e abbassano i costi di quasi il 25%.
Quale ostacolo fondamentale potrebbe rallentare l'implementazione dei radome aerei di prossima generazione?
I lunghi cicli di qualificazione in base a standard ambientali e di compatibilità elettromagnetica in continua evoluzione ritardano la certificazione e aumentano i costi di sviluppo.


