

Dimensioni e quota del mercato dei micronutrienti per mangimi animali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.12 miliardo di dollari |
| Dimensione del mercato (2031) | 2.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.10% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
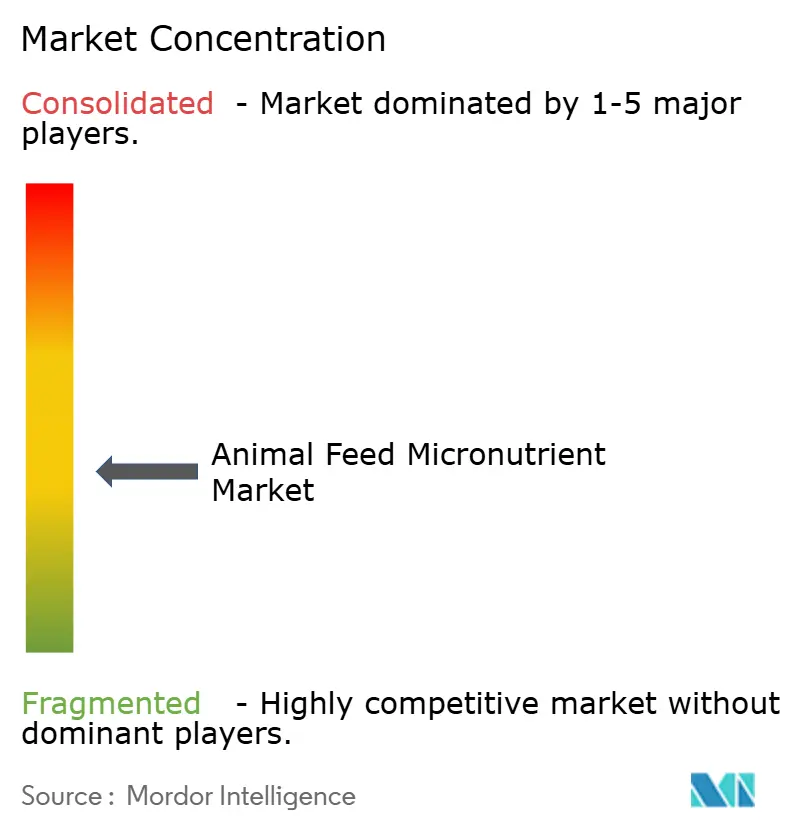
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei micronutrienti per mangimi animali di Mordor Intelligence
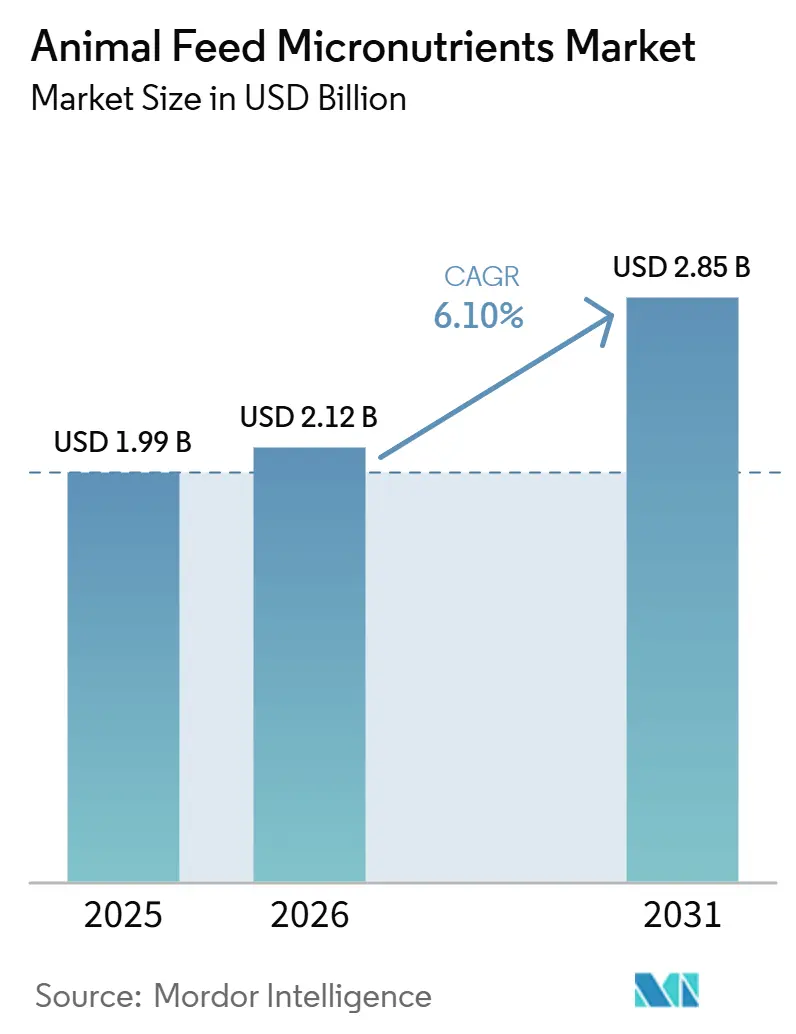
Il mercato dei micronutrienti per mangimi animali aveva un valore di 1.99 miliardi di dollari nel 2025 e si prevede che crescerà da 2.12 miliardi di dollari nel 2026 a 2.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.10% nel periodo di previsione dal 2026 al 2031. Il mercato dei micronutrienti per mangimi animali è sostenuto da una base di domanda ora meno esposta alle fluttuazioni a breve termine dei prezzi dei mangimi, poiché i sistemi di allevamento stanno diventando più industriali, standardizzati e dipendenti da prestazioni costanti dei mangimi. La produzione globale di carne ha raggiunto 374 milioni di tonnellate metriche nel 2024 e, secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), la carne di pollame detiene la quota maggiore, il che mantiene l'arricchimento con micronutrienti strettamente legato all'attività di macinazione dei mangimi su larga scala. Il crescente consumo di carne, latte, uova e proteine acquatiche sta inoltre spingendo i produttori ad adottare programmi di vitamine e minerali più mirati, poiché i promotori della crescita antibiotici stanno perdendo terreno e la nutrizione di precisione sta diventando sempre più importante nella formulazione quotidiana dei mangimi.
Punti chiave del rapporto
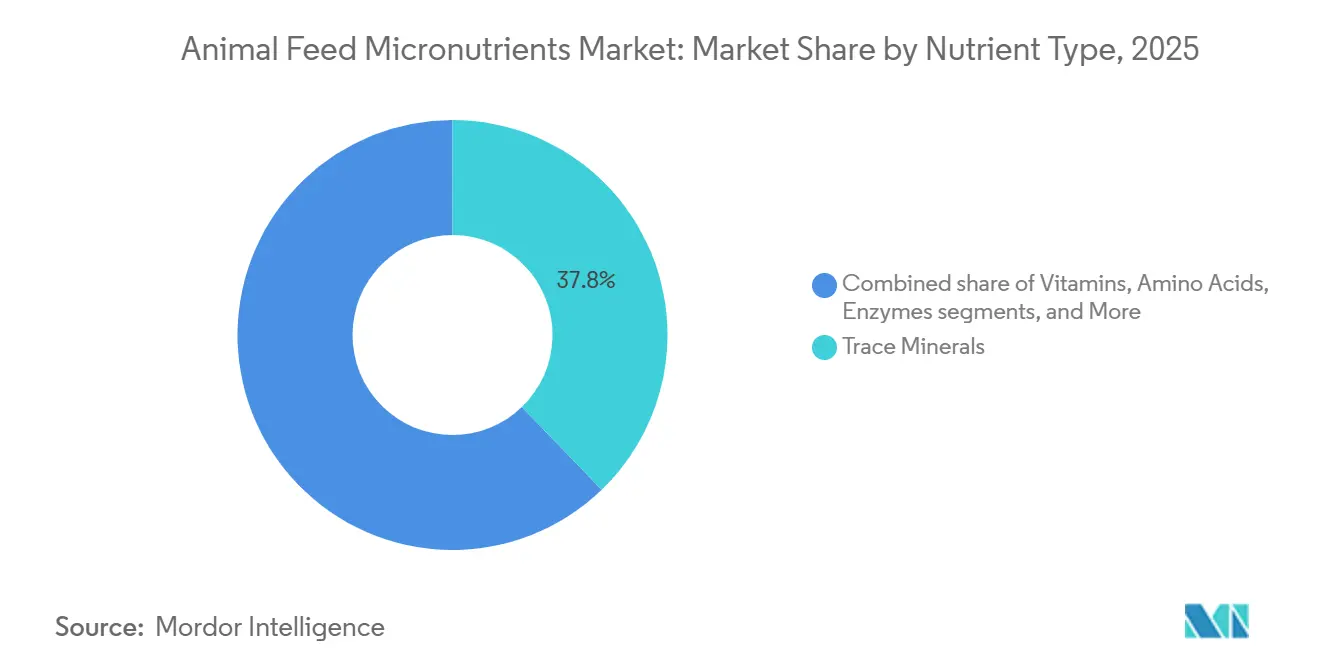
- Per tipologia di nutriente, la quota di mercato maggiore nel settore dei micronutrienti per mangimi animali, pari al 37.8% nel 2025, è stata quella degli oligoelementi, mentre si prevede che il segmento delle vitamine registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.9%, dal 2026 al 2031.
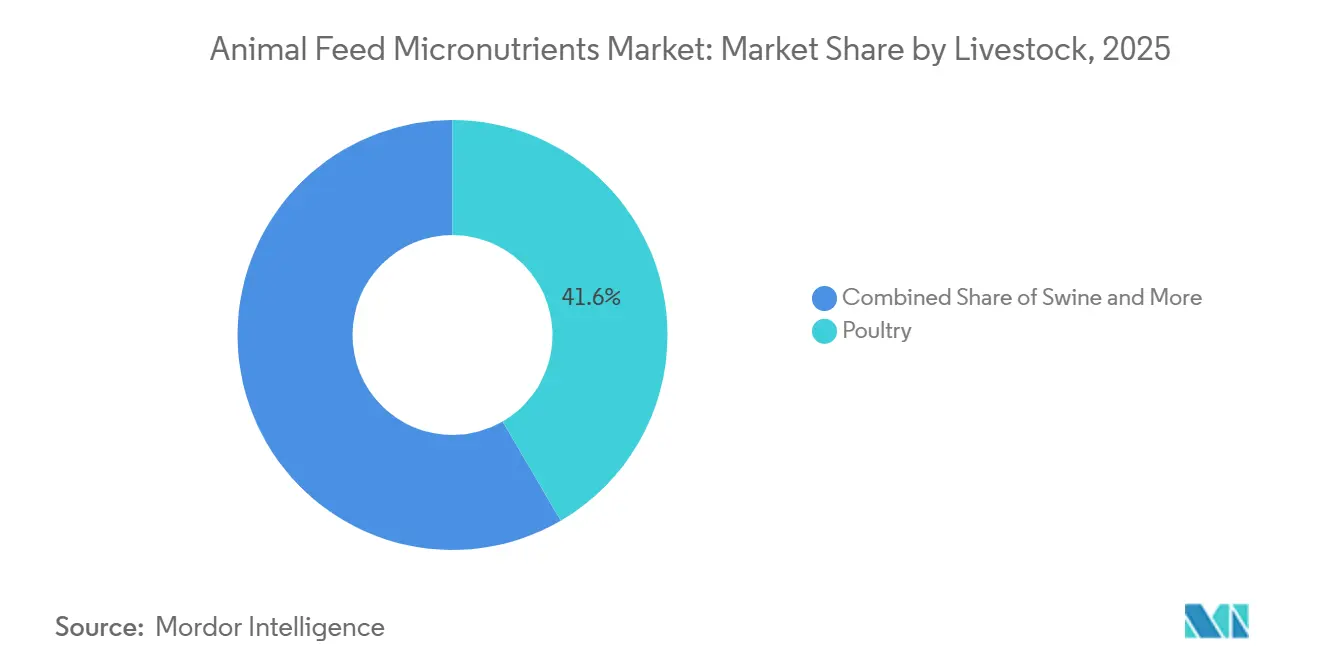
- Nel settore zootecnico, il pollame deteneva la quota maggiore del mercato dei micronutrienti per mangimi animali, pari al 41.6% nel 2025, mentre l'acquacoltura è stato il segmento zootecnico in più rapida crescita, con un CAGR del 7.8% nel periodo 2026-2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva la quota maggiore, pari al 42.7%, nel 2025 ed è stata anche il segmento regionale a più rapida crescita, con un CAGR del 6.8% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei micronutrienti per mangimi animali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione della produzione zootecnica industriale in tutto il mondo | + 1.5% | A livello globale, con la maggiore attrazione in Asia-Pacifico, Sud America e Africa subsahariana, dove la produzione commerciale di mangimi è in espansione. | A breve termine (≤ 2 anni) |
| Aumento della domanda di proteine animali e di carne, latte, uova e prodotti dell'acquacoltura di qualità. | + 1.3% | A livello globale, con una maggiore accelerazione della domanda nella regione Asia-Pacifico e in Sud America. | A breve termine (≤ 2 anni) |
| Inasprimento degli standard di sicurezza e tracciabilità dei mangimi. | + 0.9% | Presente soprattutto in Europa e Nord America, con un'influenza crescente nella regione Asia-Pacifico e in Medio Oriente. | Medio termine (2-4 anni) |
| Passaggio a micronutrienti organici e chelati ad alta biodisponibilità | + 0.8% | Particolarmente diffuso in Nord America ed Europa, con un'adozione più rapida nei segmenti premium dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Piattaforme di alimentazione di precisione che consentono un dosaggio specifico per specie e fase di sviluppo. | + 0.6% | Guidata dal Nord America e dall'Europa, con una prima adozione nei sistemi commerciali di allevamento avicolo e acquacoltura nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Riformulazione basata su ingredienti alternativi e diete a basso contenuto di proteine grezze. | + 0.5% | Particolarmente rilevante in Europa e Nord America, con una rilevanza crescente nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della produzione zootecnica industriale in tutto il mondo
Il mercato dei micronutrienti per mangimi animali è in espansione, poiché la produzione zootecnica globale si sta spostando sempre più verso sistemi industriali che richiedono formulazioni di mangimi uniformi e scalabili. Nel 2024, la produzione globale di carne ha raggiunto i 374 milioni di tonnellate metriche, con la carne di pollame a detenere la quota maggiore, secondo l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Food Outlook: Rapporto biennale sui mercati alimentari globali, novembre 2025", openknowledge.fao.org . Questa transizione ha spinto i mangimifici ad adottare pratiche standardizzate di inclusione dei micronutrienti, garantendo una distribuzione uniforme dei nutrienti e una qualità del mangime costante nella produzione su larga scala. Ad esempio, secondo la Federazione europea dei produttori di mangimi (FEFAC), la produzione totale di mangimi composti dell'Unione europea ha raggiunto i 147.6 milioni di tonnellate metriche nel 2025, evidenziando la portata della produzione di mangimi organizzata. Con la crescita delle dimensioni delle mandrie e degli allevamenti, anche piccoli miglioramenti nell'efficienza alimentare e nelle prestazioni degli animali offrono significativi vantaggi economici. Questa tendenza sottolinea l'importanza degli oligoelementi e delle vitamine nei mangimi per animali, supportando la continua espansione del mercato dei micronutrienti per mangimi animali.
Aumento della domanda di proteine animali e di carne, latte, uova e prodotti dell'acquacoltura di qualità.
Il mercato dei micronutrienti per mangimi animali è in crescita grazie alla crescente domanda di proteine animali e di prodotti zootecnici di qualità superiore all'interno dei sistemi alimentari globali. I produttori si stanno concentrando sul miglioramento della produttività, della salute degli animali e dell'efficienza alimentare, il che ha aumentato l'importanza di un'integrazione bilanciata di micronutrienti. Secondo la FAO (Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura), la produzione globale di latte ha raggiunto i 985 milioni di tonnellate nel 2024, indicando una crescita continua della produzione lattiero-casearia. Il raggiungimento di obiettivi di produzione più elevati richiede una gestione nutrizionale precisa, che includa livelli sufficienti di vitamine e oligoelementi per supportare la salute degli animali, la riproduzione, l'immunità e la produttività complessiva. Poiché i sistemi di allevamento diventano sempre più orientati alle prestazioni, si prevede che la domanda di micronutrienti per mangimi rimarrà elevata.
Inasprimento degli standard di sicurezza e tracciabilità dei mangimi.
Il mercato dei micronutrienti per mangimi animali è plasmato da normative sempre più rigorose in materia di approvvigionamento, controllo del dosaggio e documentazione del prodotto. L'Autorità europea per la sicurezza alimentare (EFSA) applica questi standard valutando e autorizzando specifiche forme di additivi per mangimi ai sensi del Regolamento (CE) n. 1831/2003 dell'Unione europea, garantendo la conformità con le composizioni chimiche approvate e i limiti di inclusione definiti. Ad esempio, l'EFSA ha individuato significative variazioni nei limiti di inclusione del rame tra le diverse specie, che vanno da 15 mg/kg di mangime completo per i bovini a 150 mg/kg per i suinetti lattanti, sottolineando la necessità di una formulazione precisa dei micronutrienti e di una gestione accurata del dosaggio [2] Fonte: Autorità europea per la sicurezza alimentare, "Procedura di applicazione degli additivi per mangimi", efsa.europa.eu . Questo livello di precisione richiede una solida documentazione sulla qualità dei fornitori, offrendo ai mangimifici che si riforniscono da fornitori di micronutrienti certificati un chiaro vantaggio nel dimostrare la tracciabilità durante ispezioni e audit. Con il rafforzamento della supervisione normativa sugli additivi e sui componenti dei mangimi in un numero sempre maggiore di regioni, la conformità non rappresenta più solo un onere economico, ma un fattore chiave per la domanda, a supporto di una crescita sostenuta del mercato dei micronutrienti per mangimi animali.
Passaggio a micronutrienti organici e chelati ad alta biodisponibilità
Il mercato dei micronutrienti per mangimi animali si sta orientando verso forme minerali organiche e chelate grazie alla loro maggiore efficienza di assorbimento e alla riduzione degli sprechi di nutrienti. Nel 2025, l'Autorità europea per la sicurezza alimentare (EFSA) ha confermato che un complesso di rame(II)-betaina ha determinato una maggiore deposizione di rame nel fegato e nel tessuto adiposo cutaneo dei polli da carne rispetto ai gruppi non integrati, dimostrando la sua superiore biodisponibilità. Questo è particolarmente importante in quanto i limiti normativi più stringenti sull'inclusione totale di minerali rendono le forme premium più attraenti, in quanto offrono gli stessi effetti biologici a dosaggi inferiori. Analogamente, il complesso di manganese(II)-betaina, con livelli massimi approvati per pesci e specie terrestri, rafforza la tendenza verso un'efficiente somministrazione di minerali. Poiché i produttori si concentrano sempre più sulla ritenzione dei nutrienti, sull'escrezione e sul profitto complessivo per animale, si prevede un aumento dell'adozione di forme premium. Questa crescente preferenza sottolinea il passaggio del settore verso soluzioni sostenibili ed efficienti nel mercato dei micronutrienti per mangimi animali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi di approvvigionamento di vitamine e minerali speciali | -1.2% | Mercato globale, con una maggiore esposizione nella regione Asia-Pacifico a causa della concentrazione dell'offerta, e in Europa e Nord America a causa dei costi di importazione e logistica. | A breve termine (≤ 2 anni) |
| Limiti di inclusione restrittivi e lunghe procedure di approvazione per alcuni oligoelementi | -0.8% | Più forte in Europa sotto l'egida dell'EFSA e in crescita in Nord America. | A lungo termine (≥ 4 anni) |
| Programmi integrati di additivi per mangimi che riducono la differenziazione dei singoli micronutrienti | -0.6% | Il fenomeno è più evidente in Nord America e in Europa, con i primi segnali anche nei segmenti premium dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Perdita di stabilità dei micronutrienti durante lo stoccaggio e la pellettatura dei mangimi | -0.4% | Diffusione globale, con maggiore gravità nelle regioni tropicali dell'Asia-Pacifico, in Africa e in Medio Oriente. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi di approvvigionamento di vitamine e minerali speciali
La volatilità dei costi degli input rimane un fattore limitante chiave a breve termine per il mercato dei micronutrienti per mangimi animali, poiché la redditività dipende fortemente da un numero limitato di fornitori a monte per vitamine essenziali e oligoelementi speciali. Nel 2025, DSM-Firmenich ha riferito che le interruzioni dell'offerta nel mercato globale delle vitamine hanno generato un contributo temporaneo stimato all'EBITDA di 150 milioni di euro (162 milioni di dollari), dovuto all'aumento dei prezzi delle vitamine derivante dalle carenze del mercato.[3]Fonte: dsm-firmenich, "Aggiornamento commerciale di dsm-firmenich per il primo trimestre 2025", dsm-firmenich, dsm-firmenich.com. Queste interruzioni nell'approvvigionamento di vitamine essenziali per i mangimi possono far aumentare rapidamente i costi di approvvigionamento per i produttori di mangimi, spingendoli a ritardare l'adozione di oligoelementi organici di alta qualità o a ottimizzare i tassi di inclusione dei micronutrienti per contenere i costi. Sebbene la domanda di base di micronutrienti essenziali rimanga invariata, la persistente volatilità dei costi delle materie prime può rallentare la transizione verso formulazioni di maggior valore, frenando così la crescita del mercato dei micronutrienti per mangimi animali.
Programmi integrati di additivi per mangimi che riducono la differenziazione dei micronutrienti singoli
Il mercato dei micronutrienti per mangimi animali si trova ad affrontare una crescente pressione competitiva, in quanto i fornitori di nutrizione animale stanno ampliando i loro portafogli di additivi integrati per mangimi, che combinano micronutrienti con fitogenici, postbiotici, enzimi, probiotici e altri ingredienti funzionali. Anziché sostituire vitamine e oligoelementi essenziali, questi programmi nutrizionali integrati offrono soluzioni complete per migliorare le prestazioni, semplificando l'approvvigionamento e l'assistenza tecnica per i produttori di mangimi e gli allevatori. Questa tendenza è particolarmente evidente negli allevamenti commerciali che cercano strategie integrate per migliorare l'efficienza alimentare, la salute intestinale e la produttività. Poiché i fornitori si differenziano sempre più offrendo soluzioni nutrizionali complete anziché singoli prodotti, le offerte di micronutrienti singoli subiscono una maggiore pressione sui prezzi e una minore differenziazione, limitando la creazione di valore all'interno del mercato dei micronutrienti per mangimi animali.
Analisi del segmento
Per tipo di nutriente: i minerali traccia sono in piombo, mentre le vitamine accelerano
Nel 2025, il segmento degli oligoelementi nel mercato dei micronutrienti per mangimi animali ha rappresentato la quota maggiore, pari al 37.8%. Questa posizione riflette l'ampio ruolo di zinco, rame, manganese, selenio e ferro nella risposta immunitaria, nell'attività enzimatica, nella riproduzione, nell'integrità ossea e nel controllo metabolico in quasi tutte le specie commerciali. Lo zinco rimane uno degli oligoelementi più utilizzati perché supporta la salute delle zampe dei polli da carne, la robustezza degli artigli delle scrofe e la risposta immunitaria dei gamberi in sistemi di produzione molto diversi. Il selenio attira un'attenzione normativa insolitamente scrupolosa poiché l'Unione Europea ha fissato un livello massimo di selenio pari a 0.5 mg/kg di mangime per tutte le specie e 0.2 mg/kg per le fonti organiche di selenio, il che ha incoraggiato una riformulazione più attenta verso forme organiche più efficienti. Il cromo rappresenta ancora una quota minore del mercato dei micronutrienti per mangimi animali, ma ha acquisito maggiore visibilità dopo che l'EFSA ha approvato il propionato di cromo per tutte le specie avicole in crescita nel 2025, con un limite massimo di 0.4 mg di cromo/kg di mangime completo.
Si prevede che il mercato dei micronutrienti per mangimi animali, in particolare per il segmento delle vitamine, crescerà al tasso di crescita annuo composto (CAGR) più elevato, pari al 7.9%, dal 2026 al 2031. Questa crescita è sostenuta dal maggiore utilizzo delle vitamine A, D3, E e K negli allevamenti avicoli e bovini da latte, dove le prestazioni riproduttive, l'immunità e la persistenza della produzione dipendono da un apporto stabile di nutrienti. Anche le vitamine idrosolubili stanno acquisendo maggiore importanza nell'acquacoltura, poiché gli allevamenti intensivi di gamberi e pesci reagiscono rapidamente allo stress nutrizionale, agli shock da trasporto e alla variabilità della qualità dell'acqua. Gli enzimi rimangono una componente ampia e stabile del mix di formulazioni, soprattutto le fitasi nelle diete per monogastrici, ma i micronutrienti specifici come i carotenoidi, la colina e i nutrienti protetti stanno assumendo un ruolo più rilevante nei mangimi di alta qualità. La Cina ha pubblicato lo standard di gruppo T/SDFA 053-2025 nel settembre 2025 per definire i tassi di inclusione raccomandati di astaxantina per le specie di acquacoltura e i pesci ornamentali, a dimostrazione di come l'uso dei carotenoidi si stia formalizzando nelle applicazioni di mangimi ad alto valore aggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore zootecnico: il pollame domina, l'acquacoltura guadagna terreno
Nel 2025, il settore avicolo ha rappresentato la quota maggiore del mercato dei micronutrienti per mangimi animali, pari al 41.6%, risultando il segmento zootecnico più importante. Questa posizione di leadership è dovuta all'entità della produzione di polli da carne e galline ovaiole e alla dipendenza del settore da mangimi composti formulati con precisione, contenenti vitamine essenziali e oligoelementi, con conseguente domanda costantemente elevata di micronutrienti per mangimi. La FAO (Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura) ha riportato una produzione di carne avicola pari a 154.4 milioni di tonnellate nel 2025, a sottolineare l'enorme domanda di mangimi per i soli polli da carne. All'interno del settore avicolo, gli allevatori riproduttori rimangono il gruppo più esigente dal punto di vista tecnico, poiché i livelli di vitamina E, selenio, manganese e carotenoidi possono influenzare la fertilità, la vitalità degli embrioni e i risultati della schiusa. I ruminanti costituiscono il secondo segmento principale del mercato dei micronutrienti per mangimi animali, con le vacche da latte che si distinguono per l'elevato consumo pro capite di selenio, iodio e beta-carotene quando il contenuto minerale di foraggio e cereali non soddisfa i requisiti di produzione.
I dati relativi al raccolto di cereali in Germania nel 2025 hanno mostrato livelli di zinco compresi tra 24.2 e 39.6 mg/kg di sostanza secca nelle diverse tipologie di cereali, il che spiega perché l'integrazione diretta rimanga importante negli allevamenti di ruminanti ad alta produttività. Anche il settore suinicolo rimane importante, poiché le diete per suinetti e scrofe spesso richiedono un controllo più rigoroso dei minerali, inclusi livelli di rame consentiti più elevati per i giovani suinetti secondo le normative europee. L'acquacoltura è il segmento zootecnico in più rapida crescita, con un CAGR del 7.8% nel periodo 2026-2031. L'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) e l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) hanno previsto una produzione di acquacoltura pari a 118 milioni di tonnellate entro il 2034, con un aumento del 20% rispetto ai livelli del periodo 2022-2024, e si prevede che la produzione di gamberi e gamberetti registrerà la crescita maggiore a livello di specie. Questa crescita sta alimentando la domanda di micronutrienti per mangimi animali, poiché il crescente utilizzo di ingredienti vegetali e alternativi nell'acquacoltura riduce la disponibilità naturale di nutrienti essenziali. Di conseguenza, i produttori di mangimi stanno integrando sempre più vitamine, oligoelementi, amminoacidi e carotenoidi per garantire un'alimentazione equilibrata, sostenere le prestazioni di crescita e mantenere la salute degli animali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
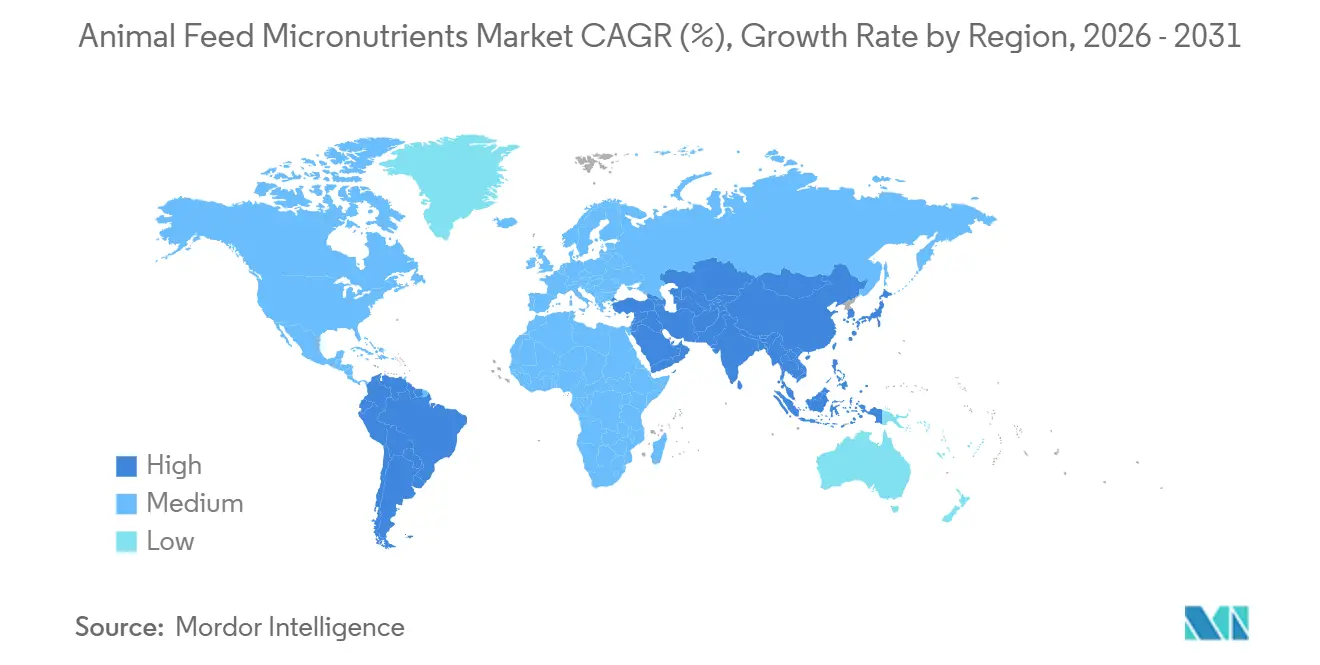
Nel 2025, la regione Asia-Pacifico deteneva la quota maggiore del mercato dei micronutrienti per mangimi animali, pari al 42.7%, ed è anche il segmento regionale in più rapida crescita, con un CAGR previsto del 6.8% dal 2026 al 2031. Questo predominio è attribuito all'espansione della produzione commerciale di mangimi nelle filiere avicole, suine, lattiero-casearie e dell'acquacoltura. All'interno della regione, la Cina svolge un ruolo centrale grazie alla sua quota maggioritaria nell'acquacoltura e nella produzione di uova a livello globale, entrambe dipendenti da sistemi di alimentazione ad alta intensità di micronutrienti. Allo stesso modo, il significativo contributo dell'India alla produzione globale di latte alimenta una domanda costante di integrazione di minerali e vitamine nei mangimi per bovini da latte. Inoltre, le industrie ittiche e di gamberetti del Sud-est asiatico, orientate all'esportazione, stanno incrementando la domanda di vitamine, carotenoidi e formulazioni di micronutrienti specifici, rafforzando la posizione della regione.
Il Nord America sta crescendo a un ritmo moderato, a testimonianza della sua posizione di mercato matura ma ancora consolidata. La crescita in questa regione è trainata dalla premiumizzazione, con una crescente domanda di oligoelementi organici, soluzioni di micronutrienti specifiche per specie e formulazioni orientate alle prestazioni. Secondo il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), un patrimonio zootecnico di 94.2 milioni di capi a luglio 2025 fornisce una solida base per i programmi di integrazione di micronutrienti per bovini da carne e da latte. Messico e Canada contribuiscono a una domanda costante grazie alla loro integrazione con i sistemi di alimentazione e allevamento nordamericani. Al contrario, il Sud America sta registrando una crescita più rapida, con Brasile e Argentina che adottano pratiche standardizzate di integrazione di micronutrienti a supporto della produzione di pollame, suini e bovini orientata all'esportazione.
Si prevede che l'Europa registrerà una crescita moderata, trainata da rigidi quadri normativi che promuovono l'utilizzo di formulazioni di micronutrienti di alta qualità. Al contrario, la Russia si trova ad affrontare ostacoli dovuti a sanzioni e politiche di sostituzione delle importazioni, che limitano l'accesso ai fornitori esteri. Si prevede che il Medio Oriente sperimenterà una crescita significativa, sostenuta dalla crescente adozione di mangimi commerciali, dai maggiori investimenti nella sicurezza alimentare e dall'espansione dei sistemi formali di produzione zootecnica. Analogamente, si prevede che l'Africa raggiungerà una crescita costante grazie all'organizzazione e all'industrializzazione della produzione di mangimi, sebbene i vincoli di accessibilità economica possano limitare il ritmo di adozione. Nel complesso, si prevede che il mercato dei micronutrienti per mangimi animali mostrerà andamenti di crescita diversi a seconda delle regioni.
Panorama competitivo
Il mercato dei micronutrienti per mangimi animali è moderatamente concentrato. Le prime cinque aziende, tra cui Cargill, Incorporated, ADM, Nutreco NV (SHV Holdings NV), BASF SE e Adisseo France SAS (China National BlueStar Group Co., Ltd.), detengono la maggior parte della quota di mercato. Nonostante la loro posizione dominante, aziende specializzate come Zinpro Corporation, Alltech, Inc. e Orffa International Holding BV continuano a rafforzare la propria presenza grazie alla competenza tecnica e alle soluzioni nutrizionali specifiche per specie. Sebbene le economie di scala offrano un vantaggio competitivo, le capacità di formulazione e la conoscenza specifica delle applicazioni creano opportunità per operatori regionali e di nicchia. I principali fornitori stanno ampliando i loro portafogli integrati di nutrizione animale, combinando vitamine, oligoelementi, fitogenici, postbiotici, enzimi e altri additivi funzionali per mangimi al fine di soddisfare le esigenze in continua evoluzione dei clienti. Questa tendenza riflette la crescente importanza del supporto alla formulazione, della competenza normativa e della capacità di fornire miglioramenti misurabili delle prestazioni sia a livello di mangimificio che di allevamento.
Cargill, Incorporated e ADM hanno rafforzato la propria posizione di mercato integrando i micronutrienti in soluzioni complete per la nutrizione animale, personalizzate per diverse specie e fasi di produzione. Nutreco NV (SHV Holdings NV) si distingue per i suoi oligoelementi idrossilati Trouw Nutrition e IntelliBond, mentre BASF SE e Adisseo France SAS (China National BlueStar Group Co., Ltd.) mantengono posizioni di rilievo nei segmenti delle vitamine e della metionina, entrambi componenti essenziali della moderna nutrizione animale. Nel novembre 2025, Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH ha firmato un accordo per l'acquisizione del ramo d'azienda globale del glicinato di BASF SE, un'operazione che, una volta completata nel 2026, dovrebbe rafforzare il portafoglio di oligoelementi organici di Biochem. Nello stesso mese, Cargill, Incorporated ha ampliato del 50% il proprio stabilimento di micronutrizione a Engerwitzdorf, in Austria, aumentando la capacità produttiva annua a 30,000 tonnellate. Questi sviluppi riflettono la continua attenzione del settore all'espansione della capacità produttiva, alla diversificazione del portafoglio e all'innovazione nelle soluzioni a base di micronutrienti.
Le opportunità di concorrenza sono particolarmente forti nei programmi specifici per l'acquacoltura, nei formati di fornitura per i mercati tropicali e nei sistemi di dosaggio digitali che migliorano la fidelizzazione dei clienti. Nel marzo 2026, Evonik Industries AG ha annunciato un aumento netto del 10% del prezzo di MetAMINO, a dimostrazione della volontà dei principali fornitori di difendere i prezzi in un contesto di offerta sempre più difficile. Nel gennaio 2026, Zinpro Corporation ha lanciato Zinpro Sole Source per il settore avicolo e nel settembre 2025 ha inaugurato un centro di innovazione in Spagna per promuovere la ricerca sulla nutrizione animale. Queste iniziative dimostrano una strategia specialistica incentrata sulla semplificazione del prodotto e sulla validazione tecnica. Il mercato dei micronutrienti per mangimi animali rimane dinamico, poiché gli specialisti continuano a eccellere in aree in cui la biodisponibilità, le soluzioni specifiche per specie e il supporto basato sulla ricerca superano i vantaggi derivanti dalle economie di scala. Questo equilibrio garantisce che una moderata concentrazione del mercato coesista con una concorrenza attiva, stimolando l'innovazione e la crescita sia nei segmenti mainstream che in quelli premium.
Leader del settore dei micronutrienti per mangimi animali
-
Cargill, incorporata
-
ADM
-
Nutreco NV (SHV Holdings NV)
-
BASF SE
-
Adisseo France SAS (China National Bluestar Group Co., Ltd.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Zinpro Corporation ha lanciato Zinpro Sole Source per il pollame, un prodotto organico a fonte unica di oligoelementi, progettato per semplificare l'integrazione minerale e al contempo migliorare l'assorbimento dei minerali, le prestazioni di crescita e la resa della carcassa.
- Novembre 2025: Cargill, Incorporated, ha completato un ampliamento del 50% del suo stabilimento di produzione di micronutrienti a Engerwitzdorf, in Austria, portando la capacità annua a 30,000 tonnellate, sufficienti per arricchire 200 milioni di tonnellate di mangimi per animali. Lo stabilimento funziona al 100% con energia rinnovabile.
- Novembre 2025: Biochem Zusatzstoffe Handels- und Produktionsgesellschaft mbH ha firmato un accordo vincolante per acquisire l'attività globale di glicinati di BASF SE, rafforzando il portafoglio di oligoelementi organici di Biochem con linee di prodotti a base di glicinati e l'accesso alla rete di distribuzione globale di BASF.
Ambito del rapporto sul mercato globale dei micronutrienti per mangimi animali
I micronutrienti presenti nei mangimi per animali sono vitamine e oligoelementi essenziali che vengono incorporati in piccole quantità nelle diete del bestiame e del pollame. Svolgono un ruolo chiave nel supportare i processi metabolici, lo sviluppo osseo e le funzioni riproduttive.
Il rapporto sul mercato dei micronutrienti per mangimi animali è segmentato per tipo di nutriente (oligoelementi (zinco, ferro, rame, manganese, selenio, cromo e altri oligoelementi), vitamine (vitamine liposolubili e vitamine idrosolubili), amminoacidi (metionina, lisina, treonina, triptofano e altri amminoacidi), enzimi (fitasi, proteasi, carboidrasi e altri enzimi) e altri micronutrienti), per tipo di bestiame (pollame (polli da carne, galline ovaiole e riproduttori), ruminanti (bovini da latte, bovini da carne e piccoli ruminanti), suini (suinetti e suini da ingrasso), acquacoltura (pesci, gamberi e altri crostacei) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America e altre). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Minerali in traccia | Zinco |
| Ferro | |
| Rame | |
| Manganese | |
| Selenio | |
| cromo | |
| Altri minerali in traccia | |
| Vitamine | Vitamine liposolubili |
| Vitamine idrosolubili | |
| Aminoacidi | Metionina |
| Lisina | |
| Treonina | |
| Triptofano | |
| Altri aminoacidi | |
| Enzimi | Fitasi |
| Proteasi | |
| Carboidrasi | |
| Altri enzimi | |
| Altri micronutrienti |
| Pollame | Broilers |
| Livelli | |
| allevatori | |
| ruminanti | Bovini da latte |
| Bovini da carne | |
| Piccoli ruminanti | |
| suino | Porcellini |
| Suini da ingrasso | |
| Scrofe e verri | |
| Acquacoltura | Pesce |
| Gamberetti e altri crostacei | |
| equino | |
| Altro Bestiame |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per tipo di nutriente | Minerali in traccia | Zinco |
| Ferro | ||
| Rame | ||
| Manganese | ||
| Selenio | ||
| cromo | ||
| Altri minerali in traccia | ||
| Vitamine | Vitamine liposolubili | |
| Vitamine idrosolubili | ||
| Aminoacidi | Metionina | |
| Lisina | ||
| Treonina | ||
| Triptofano | ||
| Altri aminoacidi | ||
| Enzimi | Fitasi | |
| Proteasi | ||
| Carboidrasi | ||
| Altri enzimi | ||
| Altri micronutrienti | ||
| Per Bestiame | Pollame | Broilers |
| Livelli | ||
| allevatori | ||
| ruminanti | Bovini da latte | |
| Bovini da carne | ||
| Piccoli ruminanti | ||
| suino | Porcellini | |
| Suini da ingrasso | ||
| Scrofe e verri | ||
| Acquacoltura | Pesce | |
| Gamberetti e altri crostacei | ||
| equino | ||
| Altro Bestiame | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive attuali per la domanda di micronutrienti nei mangimi per animali?
Il mercato dei micronutrienti per mangimi animali aveva un valore di 1.99 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.12 miliardi di dollari nel 2026.
Quale categoria di bestiame genera la maggiore domanda?
Il settore avicolo rappresenta il segmento più importante dell'allevamento, con una quota del 41.6% nel 2025, grazie alla portata dei programmi globali di alimentazione per polli da carne, galline ovaiole e riproduttori.
Quale regione offre le maggiori opportunità di crescita entro il 2031?
La regione Asia-Pacifico rappresenta sia il segmento regionale più ampio, con una quota del 42.7% nel 2025, sia la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.8% nel periodo 2026-2031.
Perché le vitamine e gli oligoelementi stanno diventando sempre più importanti nei programmi di alimentazione animale?
I produttori stanno gestendo obiettivi di produzione più elevati per carne, latte, uova e acquacoltura, sostituendo al contempo pratiche di alimentazione meno precise con programmi nutrizionali più tracciabili.
Quali fattori ostacolano una più rapida adozione dei prodotti a base di micronutrienti di alta qualità?
I principali limiti sono la volatilità dei costi delle vitamine e dei minerali speciali, i lunghi tempi di approvazione per le nuove forme di oligoelementi e la concorrenza dei pacchetti di additivi combinati.


