

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.71 miliardo di dollari |
| Dimensione del mercato (2031) | 5.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.06% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato upstream del petrolio e del gas in Angola di Mordor Intelligence
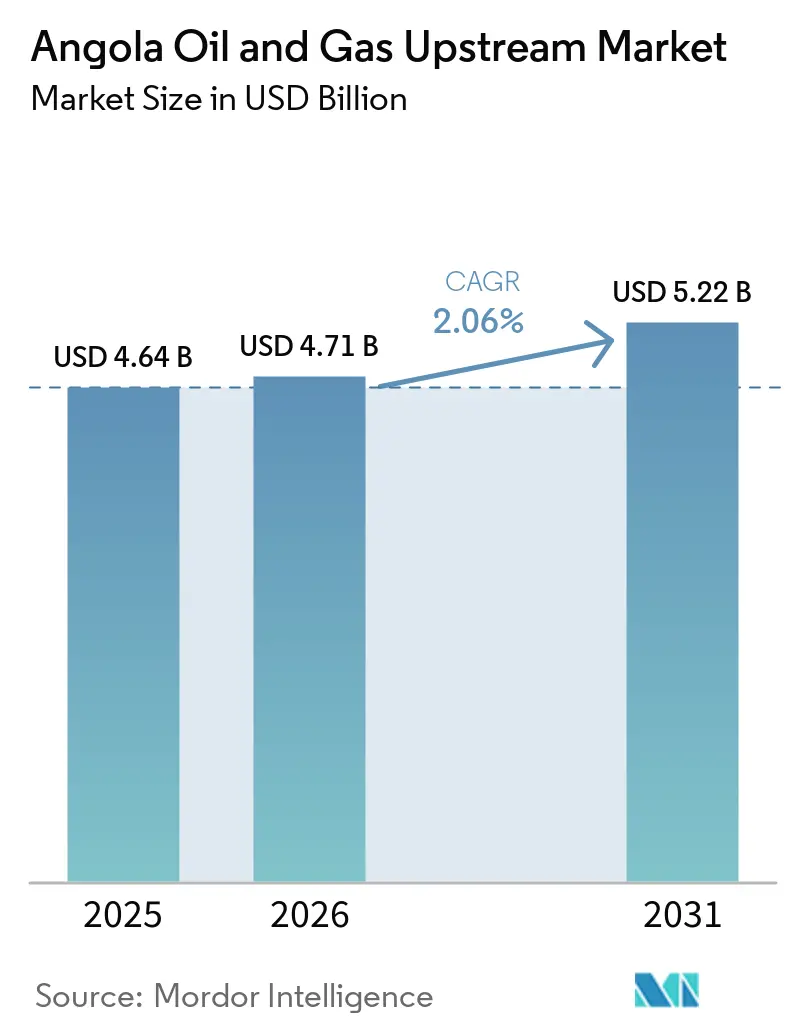
Si prevede che il mercato upstream del petrolio e del gas in Angola crescerà da 4.64 miliardi di dollari nel 2025 e 4.71 miliardi di dollari nel 2026 a 5.22 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 2.06% tra il 2026 e il 2031.
L'aumento degli investimenti in progetti in acque ultra-profonde, un regime fiscale più snello e l'abolizione delle quote OPEC stanno contribuendo a stabilizzare la produzione, nonostante un calo annuo del 6-8% nei giacimenti maturi. Le decisioni finali di investimento (FID) per i giacimenti in acque profonde e ultra-profonde si concludono ora in meno di 30 mesi, accorciando i cicli di flusso di cassa sia per le grandi compagnie petrolifere che per quelle indipendenti. La monetizzazione del gas naturale sta accelerando grazie al Northern Gas Complex, che fornisce materia prima all'impianto di GNL di Angola, attualmente sottoutilizzato, mentre i progetti pilota di estrazione di petrolio non convenzionale nel bacino del Kwanza ampliano la base di risorse. Il deprezzamento del Kwanza e l'elevato servizio del debito sovrano continuano a far lievitare i costi dei servizi denominati in dollari, ma le riduzioni fiscali sui giacimenti marginali compensano ora in parte tale onere.
Punti chiave del rapporto
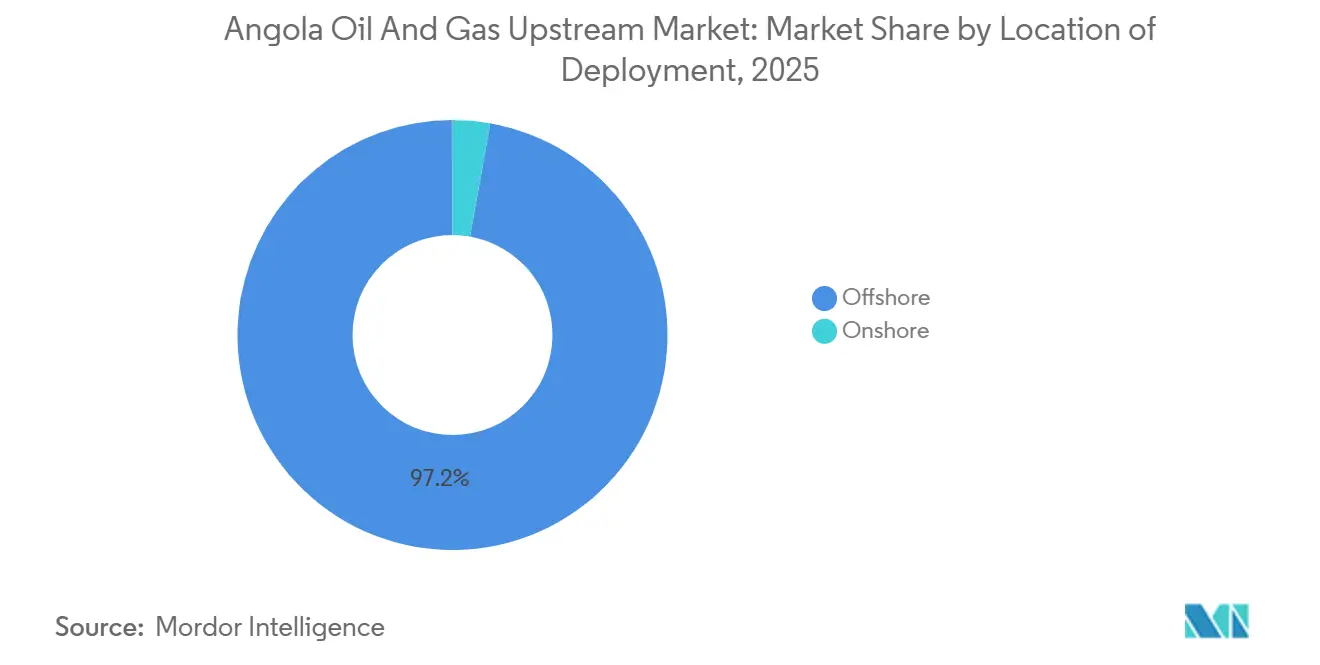
- In base alla localizzazione delle attività, nel 2025 le operazioni offshore detenevano il 97.2% della quota di mercato upstream del settore petrolifero e del gas in Angola, mentre si prevede che l'esplorazione onshore crescerà a un tasso annuo composto del 2.9% fino al 2031.
- Per tipologia di risorsa, il petrolio greggio ha generato il 90.3% delle entrate del 2025, tuttavia il gas naturale è la risorsa in più rapida crescita, con una previsione di espansione a un tasso annuo composto del 6.6% fino al 2031.
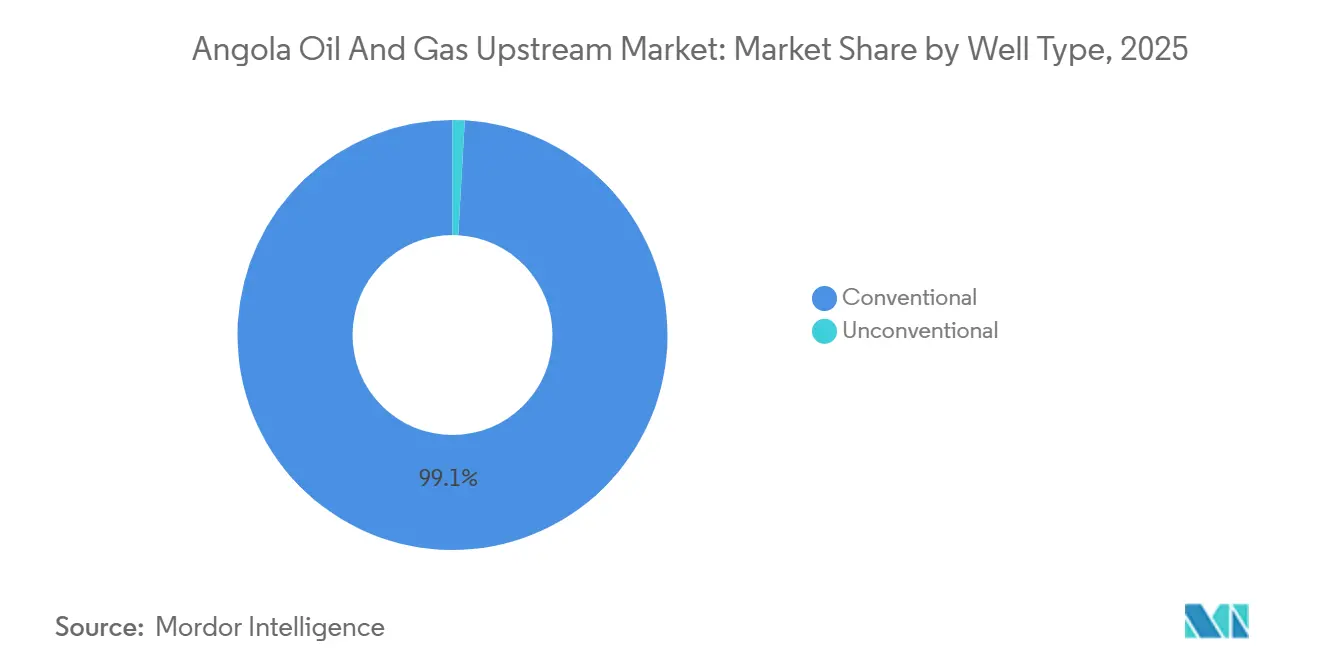
- Per tipologia di pozzo, i pozzi convenzionali hanno rappresentato il 99.1% dell'attività nel 2025; si prevede che i pozzi non convenzionali aumenteranno a un tasso di crescita annuo composto (CAGR) dell'11.7%, portando il loro contributo al 3-5% del totale dei pozzi entro il 2031.
- Per quanto riguarda i servizi, quelli di sviluppo e produzione hanno rappresentato l'85.6% del fatturato nel 2025, mentre si prevede che i servizi di esplorazione cresceranno a un tasso annuo composto del 5.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato upstream del petrolio e del gas in Angola
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lo slancio del round di licenze attrae le super major | 0.4% | Nazionale, con concentrazione nei bacini offshore di Kwanza e Benguela, nei bacini onshore di Kwanza, Namibe e Kassanje | Medio termine (2-4 anni) |
| I dispositivi di ispezione visiva (FID) per acque profonde e ultra-profonde (ad esempio Kaminho, Agogo) stanno accelerando la produzione a breve termine. | 0.6% | A livello nazionale, con particolare attenzione ai blocchi 15/06, 17, 20/11, 48 e alle concessioni per l'esplorazione in acque profonde del bacino inferiore del Congo. | A breve termine (≤ 2 anni) |
| Riforme fiscali e regolamentari (istituzione dell'ANPG, tagli fiscali sui giacimenti marginali) | 0.3% | Nazionale, con il più alto tasso di assorbimento nei blocchi maturi (0, 14, 15, 17) e nelle concessioni di giacimenti marginali | Medio termine (2-4 anni) |
| L'uscita dall'OPEC offre flessibilità nelle quote di produzione. | 0.2% | A livello nazionale, consentendo un'ottimizzazione illimitata delle esportazioni in tutti i blocchi produttivi. | A breve termine (≤ 2 anni) |
| L'estrazione di gas non associato (Northern Gas Complex, Sanha LGC) monetizza le riserve bloccate. | 0.4% | Nazionale, concentrato nei giacimenti del Blocco 15/06 (Quiluma, Maboqueiro) e di Sanha, con impatto a valle presso Angola LNG Soyo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Lo slancio del round di licenze attrae le super major
La gara d'appalto limitata del 2025 dell'ANPG, che copre dieci blocchi offshore, e una piattaforma di offerta permanente attiva tutto l'anno, mirano insieme ad assegnare 50 blocchi entro il 2026, convogliando 60-70 miliardi di dollari di spesa upstream prima del 2030. [1] Reuters Staff, “Angola Plans Multi-Year Licensing Rounds to Attract Super-Majors,” reuters.com Il ritorno di Shell tramite il Blocco 33/24 e l'ingresso parallelo di Chevron convalidano i termini fiscali aggiornati e il calendario di licenza condensato. La struttura di offerta continua ha sostituito i cicli pluriennali, consentendo agli operatori di presentare offerte non sollecitate e chiudere rapidamente le farm-in. Il pozzo esplorativo Arturus-1 di ExxonMobil nel bacino di Namibe illustra l'interesse iniziale per i giacimenti pre-saliferi che potrebbero innescare hub multimiliardari se commercialmente redditizi. Il protocollo d'intesa di ReconAfrica per un'area di 5.2 milioni di acri nel bacino di Etosha-Okavango spinge l'esplorazione di frontiera verso l'interno, mentre l'acquisizione del Blocco 3/05 da parte di Afentra dimostra che le compagnie indipendenti più piccole possono sfruttare bilanci più snelli in base alle nuove condizioni.
I FID per acque profonde e ultra-profonde accelerano la produzione a breve termine
TotalEnergies ha approvato il progetto Kaminho da 6 miliardi di dollari nel 2024, puntando a 70.000 bpd da acque profonde 1,700 metri con la prima produzione di petrolio prevista per il 2028. [2] Agência Nacional de Petróleo Gás e Biocombustíveis, “Decreto di produzione incrementale”, anpg.ao Saipem, Subsea 7 e Yinson hanno finalizzato oltre 10 miliardi di dollari in contratti EPCI e FPSO collegati, ciascuno dei quali integra topside completamente elettrici che riducono a zero il flaring di routine. Azule Energy ha anticipato la tabella di marcia di quattro mesi quando Agogo ha iniziato a produrre 120.000 bpd nel luglio 2025 e Ndungu ha aggiunto 60.000 bpd nel 2026, confermando che il leasing di FPSO modulari può comprimere i periodi di ammortamento di circa un anno. Complessivamente, i progetti immetteranno circa 250.000 barili al giorno di nuova capacità produttiva lorda entro il 2028, compensando il declino pregresso e stabilizzando la produzione nazionale intorno a 1.1 milioni di barili al giorno.
Riforme fiscali e regolamentari riducono le tasse sui campi marginali
Il Decreto sulla Produzione Incrementale del novembre 2024 ha dimezzato l'imposta sul reddito petrolifero derivante dagli accordi di condivisione della produzione, portandola al 25%, e ha innalzato i limiti di recupero dei costi al 70%. Il collegamento di Chevron al giacimento di South N'dola e il piano di riempimento della Fase 3 del CLOV di TotalEnergies superano entrambi le soglie del tasso interno di rendimento principalmente grazie a tale agevolazione. Un ammortamento più rapido delle spese in conto capitale per le infrastrutture sottomarine migliora anche il valore attuale netto per i progetti ad alto costo in acque ultra-profonde come Kaminho. La separazione dell'ente regolatore dal ramo commerciale di Sonangol ha ridotto i tempi di approvazione dei contratti da 18 mesi nel 2020 a nove mesi nel 2025, diminuendo i costi di detenzione pre-FID per gli operatori.
L'uscita dall'OPEC garantisce flessibilità alle quote di produzione
Il ritiro dell'Angola dall'OPEC nel gennaio 2024 ha eliminato il limite di 1.11 milioni di barili al giorno, consentendo alle esportazioni di raggiungere 1.23 milioni di barili al giorno nell'agosto 2024 durante i periodi di prezzi elevati. Sebbene il declino geologico persista, la flessibilità nella programmazione permette l'afflusso di ulteriori barili provenienti da Agogo e Kaminho senza tagli compensativi. Questa politica avvantaggia in particolare i regimi fiscali con una produzione concentrata nella parte finale della stagione, poiché la backwardation del Brent favorisce la produzione anticipata; con un aumento di 50.000 barili al giorno, il Tesoro incassa un gettito annuo aggiuntivo stimato tra i 200 e i 400 milioni di dollari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido declino dei giacimenti maturi in acque profonde | -0.8% | Nazionale, concentrata nei blocchi 0, 14, 15, 17, 32 (campi di Cabinda, Kizomba, Dalia, Pazflor, Kaombo) | A breve termine (≤ 2 anni) |
| Elevati investimenti / punto di pareggio per progetti ultra-profondi in condizioni di volatilità dei prezzi | -0.5% | Nazionale, che interessa i blocchi di acque ultraprofonde oltre i 1,500 metri di profondità nei bacini del Kwanza e del Basso Congo | Medio termine (2-4 anni) |
| Pressioni persistenti sui tassi di cambio, sul servizio del debito e sul rischio sovrano | -0.4% | A livello nazionale, con impatto macroeconomico su tutte le decisioni di investimento a monte e sui contratti di servizio denominati in dollari. | A lungo termine (≥ 4 anni) |
| Dati limitati ad alta risoluzione del sottosuolo per blocchi di frontiera onshore e pre-sale | -0.2% | Nazionale, che colpisce principalmente i bacini onshore di Kwanza, Namibe, Benguela, Kassanje ed Etosha-Okavango | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido declino dei giacimenti maturi in acque profonde
Il declino naturale si attesta tra il 10 e il 15% lordo nei cluster più antichi dell'Angola, ridotto al 6-8% una volta che gli operatori aggiungono l'iniezione di acqua e il sollevamento a gas. [3] Fondo Monetario Internazionale, "Angola Economic Outlook 2025-2026", imf.org Gli asset di Kizomba di ExxonMobil sono esauriti per circa l'85% e Kaombo di TotalEnergies è già maturo al 60%, costringendo le perforazioni di riempimento più intense a rimanere su un plateau. Le estensioni delle licenze fino al 2045 danno tempo, ma il mantenimento del Blocco 17 al di sopra di 250.000 bpd richiede ancora 2-3 miliardi di dollari in spese per il recupero avanzato di petrolio. Il finanziamento obbligatorio in deposito fiduciario per il futuro smantellamento, introdotto dal Decreto Presidenziale 91/18, aumenta anche il costo di mantenimento delle FPSO obsolete.
Investimenti elevati e raggiungimento del punto di pareggio per progetti ultra-profondi in un contesto di volatilità dei prezzi.
I progetti in acque ultra-profonde necessitano di un prezzo del Brent compreso tra 60 e 70 dollari per ottenere rendimenti del 15%, poiché l'intensità di capitale per barile supera gli 80.000 dollari ai livelli del Kaminho. I rendimenti sovrani superiori al 15% nel 2025 aumenteranno il costo del finanziamento locale, e un calo dell'11% dovuto al kwanza nel 2024 ha fatto lievitare i costi delle attrezzature importate. Le ipotesi di bilancio sul prezzo del petrolio per il 2026 si attestano a soli 62.2 dollari, al di sotto della soglia necessaria per far scattare le decisioni finali di investimento (FID) per la prossima ondata di blocchi 29, 31 e 46, rendendo la tempistica estremamente sensibile al prezzo.
Analisi del segmento
In base al luogo di impiego: il dominio delle acque profonde consolida la quota di mercato offshore.
Nel 2025, le attività offshore hanno rappresentato il 97.2% dei ricavi del mercato upstream del petrolio e del gas in Angola, mentre le attività onshore hanno registrato una crescita annua composta (CAGR) del 2.9% fino al 2031. I giacimenti in acque profonde nei bacini del Kwanza e del Basso Congo, situati tra i 400 e i 2.200 metri sotto il livello del mare, sostengono questo predominio. La piattaforma galleggiante di produzione, stoccaggio e scarico (FPSO) Agogo di Azule Energy e la piattaforma Kaminho di TotalEnergies contribuiranno insieme con circa 190.000 barili al giorno entro il 2028, e l'infrastruttura esistente di 15 FPSO con una capacità di 1.5 milioni di barili al giorno consolida ulteriormente la redditività delle attività offshore.
I progetti pilota onshore a Namibe e Kwanza beneficiano ora dei minori costi di ingresso dei pozzi di petrolio non convenzionale, valutati tra i 15 e i 25 milioni di dollari. La piattaforma Arturus-1 di ExxonMobil e la campagna sismica di ReconAfrica indicano il potenziale per portare l'estrazione onshore al 5-7% del mercato upstream di petrolio e gas dell'Angola entro il 2031. Le lacune infrastrutturali, come l'assenza di un oleodotto tra Kassanje e Lobito, rappresentano ancora ostacoli logistici che potrebbero frenare l'aumento della produzione nel breve termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di risorsa: Scadenza del petrolio greggio rispetto alla monetizzazione del gas
Il petrolio greggio ha fornito il 90.3% del valore del 2025, eppure il gas sta crescendo più velocemente con un CAGR del 6.6%. [4] Azule Energy, “Agogo FPSO First Oil Achievement,” azule-energy.com Il Northern Gas Complex ora convoglia 400 MMscfd in Angola LNG, spingendo l'utilizzo dell'impianto verso il 75%. Questi flussi potrebbero portare il gas al 12-15% delle dimensioni del mercato upstream del petrolio e del gas dell'Angola entro il 2031.
I giacimenti petroliferi storici rimangono fondamentali, ma i nuovi barili provenienti da Kaminho, Agogo e Ndungu compenseranno un calo di circa 200.000 barili al giorno, mantenendo la produzione netta di liquidi leggermente positiva. Il divieto di flaring, implementato nelle piattaforme FPSO completamente elettriche, convoglia inoltre una maggiore quantità di gas associato verso i flussi commerciali, diversificando le entrate in un contesto di pressioni per la decarbonizzazione.
Per tipologia di pozzo: base convenzionale incontra emergenza non convenzionale
Nel 2025, il 99.1% dell'attività era controllata da pozzi convenzionali, a testimonianza della presenza di arenarie di acque profonde ad alta permeabilità che producono senza necessità di stimolazione. I programmi di riempimento nel Blocco 15 e nella Fase 3 del progetto CLOV dimostrano gli investimenti in corso per mantenere i tassi di produzione al di sopra dei 150.000 barili al giorno.
Si prevede che i pozzi non convenzionali, principalmente quelli orizzontali per il petrolio da scisti bituminosi nella regione onshore di Kwanza, cresceranno a un tasso annuo composto dell'11.7%, portando la loro quota di mercato fino al 5% entro il 2031. I minori costi per pozzo e i tempi di ammortamento più rapidi attraggono gli operatori indipendenti, e i progetti pilota di successo potrebbero incrementare la rappresentanza del petrolio e del gas non convenzionale nel mercato upstream angolano, ben oltre l'attuale posizione di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizio: scala di sviluppo rispetto allo slancio dell'esplorazione
I servizi di sviluppo e produzione hanno generato l'85.6% del fatturato del 2025, comprendendo programmi FPSO multimiliardari come Kaminho e Agogo. L'appalto EPCI da 3.7 miliardi di dollari assegnato a Saipem per Kaminho sottolinea la portata dei lavori di costruzione in corso.
I servizi di esplorazione, in crescita con un tasso di crescita annuo composto (CAGR) del 5.4%, sono sostenuti da cicli di concessione delle licenze più brevi e dalla sismica onshore di frontiera. La rielaborazione da parte di TGS di 2.589 chilometri di dati storici nel Kwanza illustra le opportunità per ridurre il rischio di pozzi improduttivi e creare carichi di lavoro stabili per le società di sismica e perforazione.
Analisi geografica
I bacini del Kwanza e del Basso Congo insieme forniscono oltre il 95% delle attuali riserve di idrocarburi liquidi dell'Angola. I blocchi 20/11 e 15/06 del Kwanza, caratterizzati da acque ultraprofonde, ospitano rispettivamente Kaminho e Agogo, elementi fondamentali per le previsioni di crescita nazionale. I blocchi 0 e 14 del Basso Congo, situati a profondità minori, continuano a fornire volumi di base nonostante l'elevato livello di maturità.
Le province di Cabinda e Zaire rappresentano insieme circa il 70% del traffico nazionale, segnalando un rischio di concentrazione in caso di interruzioni delle infrastrutture. I progetti provinciali per l'ampliamento del porto di Lobito mirano a eliminare i colli di bottiglia logistici per le nuove iniziative onshore. L'hub di Soyo, nello Zaire, serve ora 12 piattaforme galleggianti di produzione, stoccaggio e scarico (FPSO) e l'impianto di GNL, rafforzando il suo ruolo di centro di comando offshore dell'Angola.
Le zone onshore di frontiera, Namibe, Benguela, Kassanje e l'estensione Etosha-Okavango, offrono un potenziale di diversificazione. Il giacimento esplorativo Namibe di ExxonMobil e le concessioni di ReconAfrica confermano la validità del concetto geologico, sebbene la mancanza di gasdotti di trasporto implichi che la produzione iniziale dipenderà dal trasporto su strada o ferroviario, fino a quando volumi maggiori non giustificheranno la costruzione di infrastrutture di trasporto.
Panorama competitivo
Circa il 75% della capacità di esplorazione e produzione dell'Angola è detenuta dai cinque principali operatori: TotalEnergies, Azule Energy, ExxonMobil, Chevron ed Eni. Tuttavia, le compagnie indipendenti più recenti si stanno ritagliando nicchie nei blocchi marginali e onshore. Le grandi compagnie petrolifere stanno prolungando la vita utile degli asset modernizzando le FPSO (Floating Production, Storage and Offloading) e adottando sistemi di pompaggio sottomarini, mentre la consegna anticipata dei progetti da parte di Azule evidenzia la solidità dell'esecuzione integrata.
Il progetto FPSO completamente elettrico di Yinson per Agogo riduce le spese operative fino al 20%, stabilendo un nuovo punto di riferimento in termini di costi per i noleggi. I progetti pilota di Schlumberger per la lavorazione sottomarina sul Blocco 17 mirano a estendere le prestazioni del plateau di ulteriori tre-cinque anni. Le alleanze tra società di servizi, come il pacchetto Forsys Subsea di Subsea 7-TechnipFMC, stanno guadagnando terreno tra gli operatori indipendenti che preferiscono soluzioni chiavi in mano.
Le norme obbligatorie relative al deposito fiduciario per lo smantellamento favoriscono gli operatori con bilanci solidi, ma i tagli fiscali sui giacimenti marginali hanno migliorato la redditività del trasferimento degli asset, consentendo a società come Afentra e BW Energy di estrarre valore residuo da giacimenti considerati non strategici dalle grandi compagnie.
Leader del settore upstream del petrolio e del gas in Angola
Exxon Mobile Corporation
Energie Totali SE
Eni S.p.A
BP SpA
Chevron Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Azule Energy ha confermato la scoperta di Algaita-01 nel Blocco 15/06, aggiungendo circa 500 milioni di barili in giacimento entro la distanza di collegamento con la FPSO Olombendo.
- Febbraio 2026: il giacimento di Ndungu ha iniziato a produrre 60.000 barili al giorno, completando la fase di avvio dell'Agogo Integrated West Hub.
- Novembre 2025: Il Northern Gas Complex è stato inaugurato ufficialmente con sei mesi di anticipo rispetto ai piani.
- Settembre 2025: Shell e Chevron hanno firmato accordi di esplorazione per il Blocco 33/24, segnando il ritorno di Shell in Angola.
Ambito del rapporto sul mercato upstream del petrolio e del gas in Angola
Il mercato upstream del petrolio e del gas comprende il segmento di esplorazione e produzione (E&P) dell'industria petrolifera. Questo include attività come l'individuazione, la perforazione e l'estrazione di petrolio greggio e gas naturale da giacimenti sotterranei o sottomarini.
Il mercato upstream del petrolio e del gas in Angola è segmentato in base alla posizione di impiego, al tipo di risorsa, al tipo di pozzo e al servizio offerto. Per quanto riguarda la posizione di impiego, il mercato è segmentato in onshore e offshore. Per tipo di risorsa, il mercato è suddiviso in petrolio greggio e gas naturale. Per tipo di pozzo, il mercato è segmentato in convenzionale e non convenzionale. Per servizio, il mercato è suddiviso in esplorazione, sviluppo, produzione e smantellamento. Le dimensioni del mercato e le previsioni sono fornite in termini di valore (miliardi di dollari USA).
Per posizione di distribuzione
| a terra |
| al largo |
Per tipo di risorsa
| Crude Oil |
| Gas Naturale |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per servizio
| Esplorazione |
| Sviluppo e produzione |
| Messa fuori servizio |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per tipo di risorsa | Crude Oil |
| Gas Naturale | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per servizio | Esplorazione |
| Sviluppo e produzione | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del settore upstream angolano nel 2026?
Il mercato upstream del petrolio e del gas in Angola ha un valore di 4.71 miliardi di dollari nel 2026.
Con quale rapidità cresceranno i ricavi nazionali del settore upstream entro il 2031?
Si prevede che il fatturato raggiungerà i 5.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.06% nel periodo 2026-2031.
Quale risorsa mostra la crescita maggiore?
Il gas naturale è in testa con un CAGR del 6.6%, grazie al Northern Gas Complex che alimenta l'impianto Angola LNG.
Perché i blocchi onshore stanno attirando l'attenzione proprio ora?
I minori costi di perforazione e le condizioni fiscali favorevoli rendono i giacimenti di petrolio non convenzionale nel bacino di Kwanza attraenti per le compagnie indipendenti.
In che modo l'uscita dell'OPEC ha influito sulla produzione?
Questa decisione ha eliminato i limiti di quota, consentendo alle esportazioni di raggiungere 1.23 milioni di barili al giorno nel 2024 durante i periodi di prezzo favorevoli.
Quale progetto in programma aggiungerà la maggiore quantità di nuovo petrolio?
Il progetto Kaminho di TotalEnergies punta a una produzione di 70,000 barili al giorno a partire dal 2028 e rappresenta un punto di riferimento per la crescita dell'estrazione in acque ultra-profonde.


