

Dimensioni e quota di mercato del software di supporto decisionale in anestesia.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
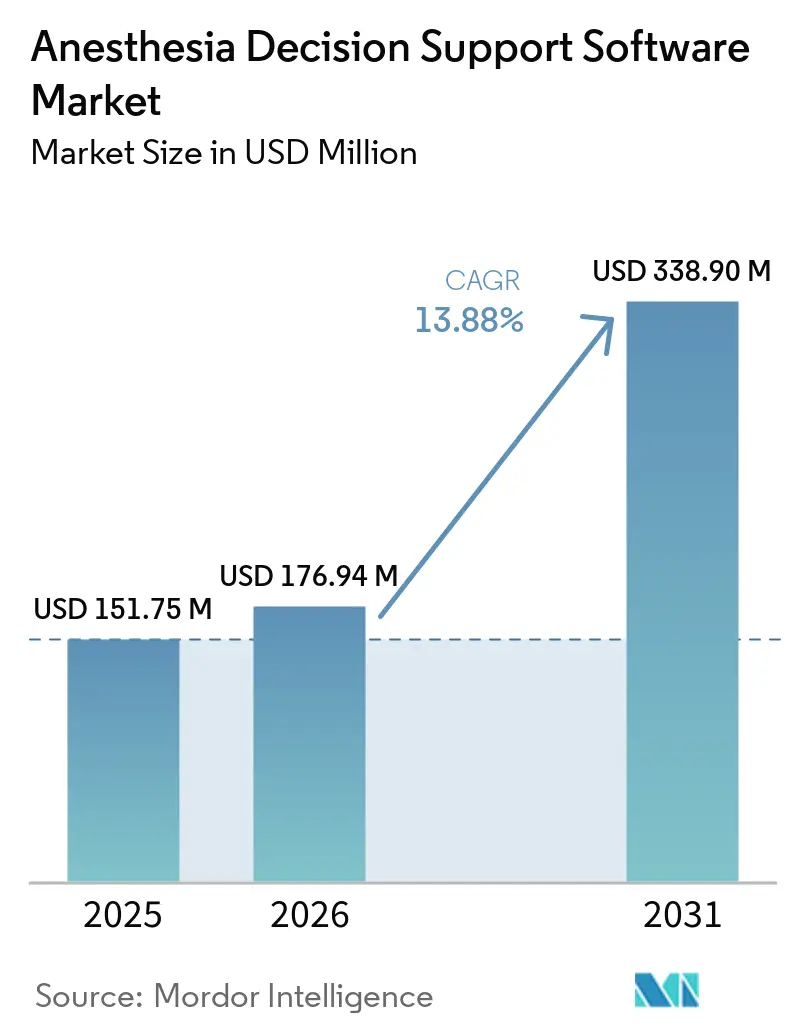
| Dimensione del mercato (2026) | USD 176.94 milioni |
| Dimensione del mercato (2031) | USD 338.90 milioni |
| Tasso di crescita (2026 - 2031) | 13.88% CAGR |
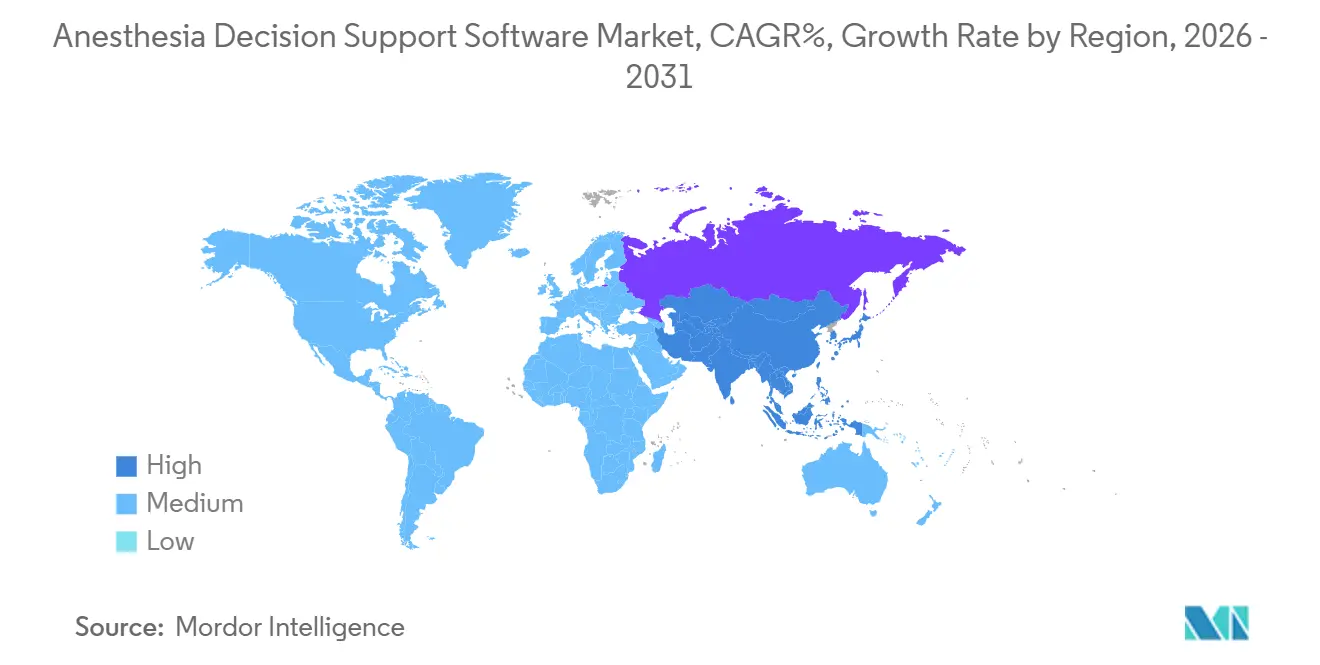
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
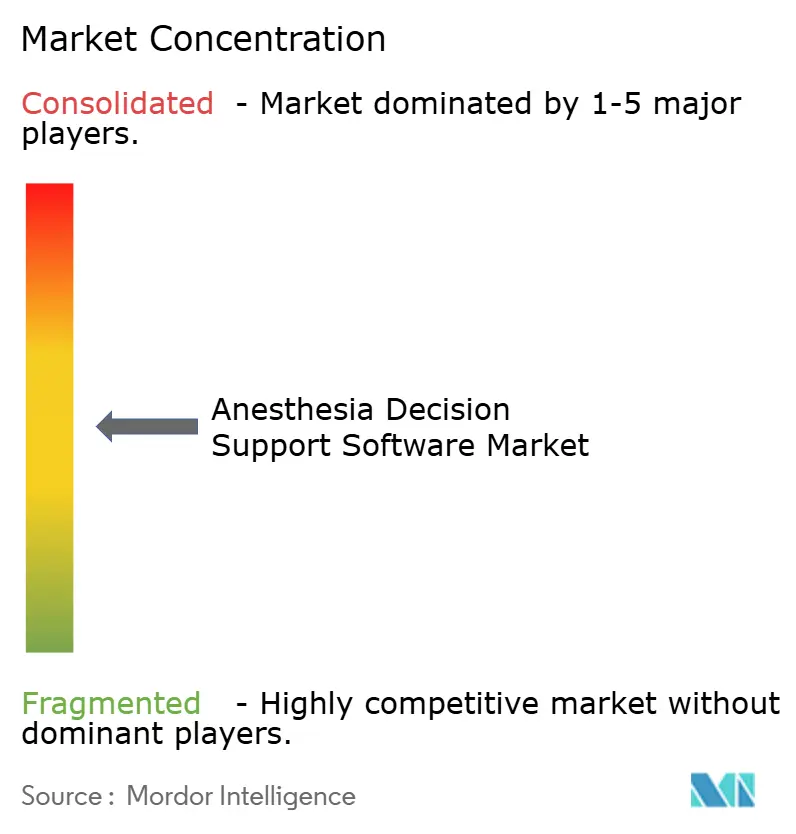
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software di supporto decisionale in anestesia a cura di Mordor Intelligence.
Il mercato dei software di supporto alle decisioni in anestesia aveva un valore di 151.75 milioni di dollari nel 2025 e si stima che crescerà da 176.94 milioni di dollari nel 2026 a 338.90 milioni di dollari entro il 2031, con un CAGR del 13.88% durante il periodo di previsione (2026-2031).
Il mercato dei software di supporto decisionale per l'anestesia è plasmato dalla necessità di registrare accuratamente i dati anestesiologici relativi a procedure sempre più complesse. La documentazione strutturata, il supporto clinico e lo scambio di dati sono strettamente interconnessi, poiché un singolo caso può coinvolgere dispositivi di monitoraggio, registri dei farmaci, sistemi di pianificazione, registri di fatturazione e la cartella clinica elettronica. I principali fornitori possono utilizzare le basi di dati della cartella clinica elettronica già installate, mentre i fornitori specializzati competono offrendo flussi di lavoro specifici per l'anestesia e un'integrazione flessibile. La domanda si sta inoltre spostando oltre la sala operatoria, poiché anche le strutture ambulatoriali e gli ambienti non operatori necessitano di una documentazione più semplice e di un'implementazione più rapida. La maggiore opportunità rimane per gli strumenti che riducono la documentazione manuale senza interrompere il lavoro clinico dell'anestesista.
Punti chiave del rapporto
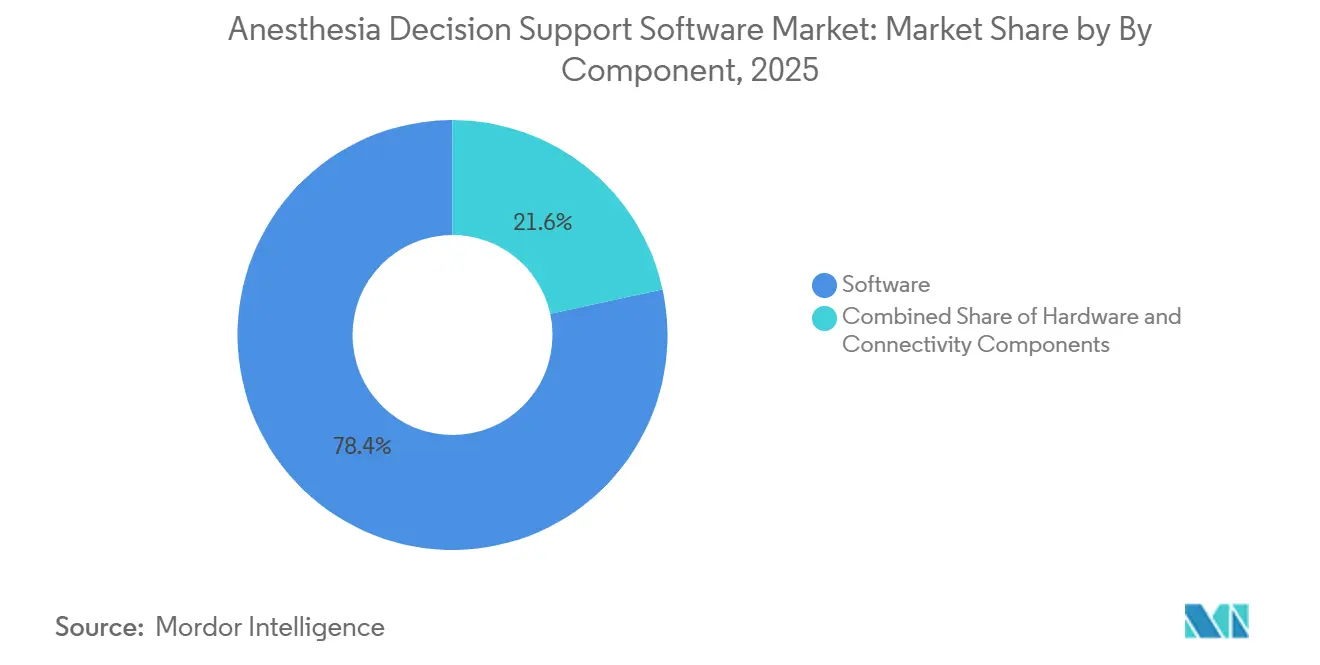
Per tipologia di componente, nel 2025 il software deteneva il 78.4% della quota di mercato dei software di supporto alle decisioni in anestesia e si prevede che crescerà a un tasso annuo composto del 15.8% fino al 2031.
Per quanto riguarda le applicazioni, il monitoraggio intraoperatorio, la gestione dei farmaci e il supporto decisionale rappresentavano il 48.6% del mercato dei software di supporto decisionale in anestesia nel 2025, mentre si prevede che il recupero postoperatorio, il passaggio di consegne e il follow-up cresceranno a un CAGR del 14.9% fino al 2031.
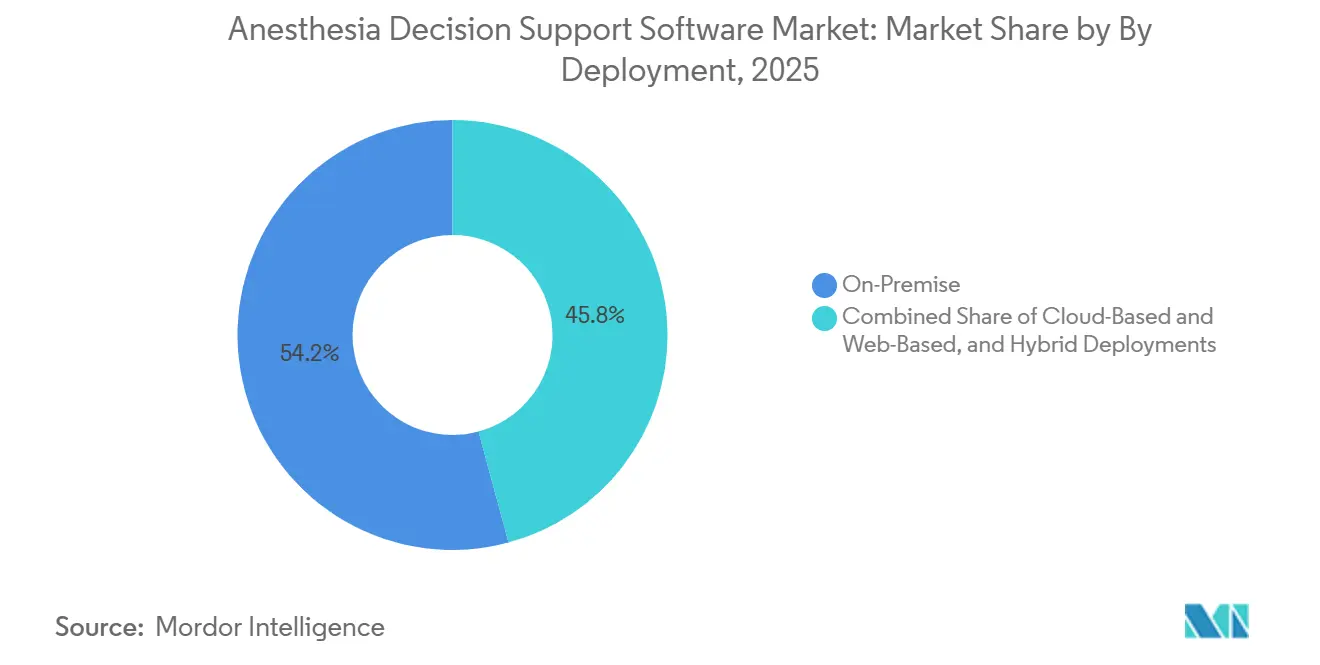
In base alla modalità di implementazione, i sistemi on-premise hanno mantenuto il 54.2% del fatturato previsto per il 2025, mentre si prevede che i sistemi basati su cloud e sul web cresceranno a un tasso annuo composto (CAGR) del 14.8% fino al 2031.
In termini di funzionalità di gestione del flusso di lavoro, la documentazione automatizzata in anestesia deteneva il 34.7% nel 2025, mentre si prevede che il supporto alle decisioni cliniche e la previsione del rischio cresceranno a un tasso annuo composto del 14.4% fino al 2031.
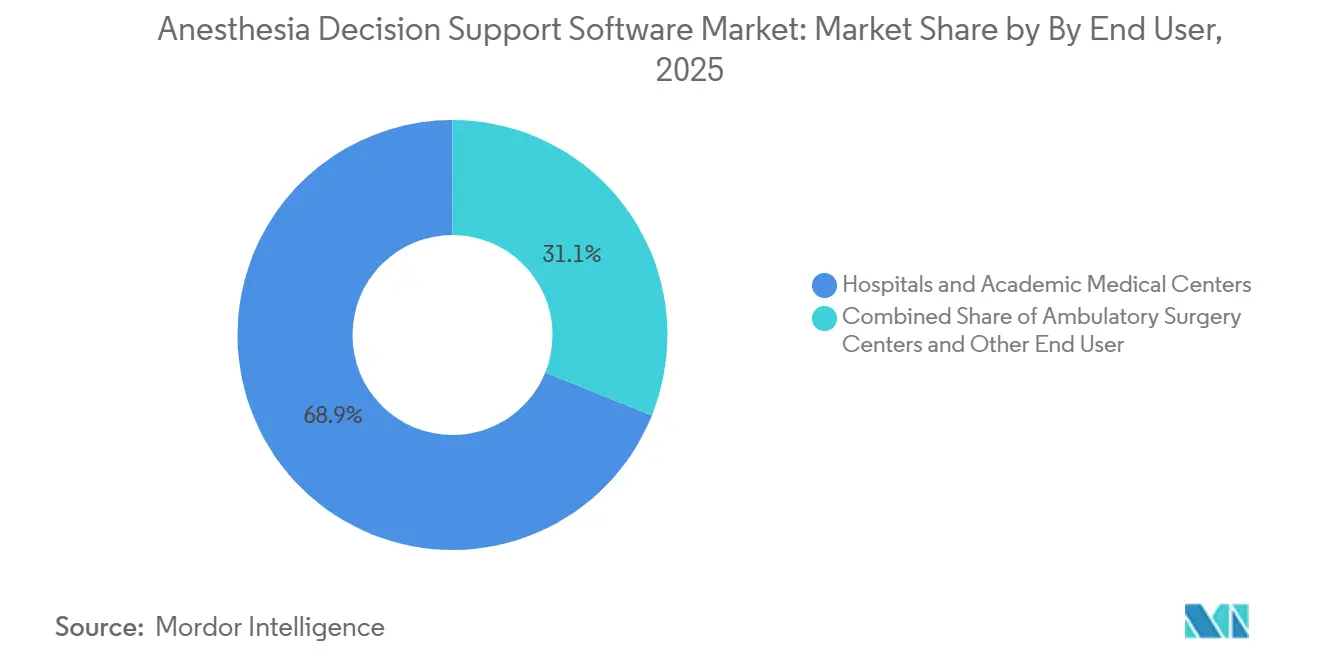
Per tipologia di utente finale, nel 2025 gli ospedali e i centri medici universitari detenevano il 68.9% del mercato, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 14.3% fino al 2031.
Dal punto di vista geografico, il Nord America deteneva il 39.7% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei software di supporto alle decisioni in anestesia.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi chirurgici e requisiti di documentazione perioperatoria | + 2.8% | Global | A breve termine (≤ 2 anni) |
| Migrazione al cloud e documentazione mobile in sale operatorie e centri di chirurgia ambulatoriale. | + 2.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Interoperabilità tra cartelle cliniche elettroniche, dispositivi, sistemi di prenotazione, farmacie e sistemi di fatturazione. | + 1.9% | Global | Medio termine (2-4 anni) |
| Supporto decisionale in tempo reale per la titolazione dei farmaci e la conformità al protocollo. | + 1.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Espansione dell'anestesia ambulatoriale e non operatoria | + 1.5% | Nord America, area centrale dell'Asia-Pacifico e ripercussioni sul Medio Oriente e sull'Africa. | A breve termine (≤ 2 anni) |
| Analisi della domanda relative a qualità, fatturato e produttività della sala operatoria | + 1.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi chirurgici e requisiti di documentazione perioperatoria
Il mercato dei software di supporto alle decisioni in anestesia è sostenuto dal crescente volume e dalla diversità delle procedure chirurgiche. La Commissione Lancet [1] La Commissione Lancet, “Surgical Health Policy 2025–35: Strengthening Essential Surgical Care,” The Lancet ha riferito che i sistemi chirurgici globali gestiscono almeno 160 milioni di operazioni all'anno e la necessità di interventi chirurgici aumenta con l'invecchiamento della popolazione e con la possibilità di trattare un numero maggiore di patologie con metodi minimamente invasivi. Ogni procedura crea una cartella anestesiologica che deve documentare la somministrazione di farmaci, i parametri vitali, gli eventi a carico delle vie aeree e le decisioni cliniche. Le cartelle cartacee rallentano questo processo e creano lacune quando le informazioni devono essere riviste in un secondo momento. Procedure più complesse aumentano anche la necessità di controlli in tempo reale delle interazioni farmacologiche e dei rischi per il paziente. Ciò rende la documentazione anestesiologica strutturata importante per le strutture che desiderano cartelle cliniche e finanziarie complete.
Migrazione al cloud e documentazione mobile in sale operatorie e centri di chirurgia ambulatoriale.
La migrazione al cloud sta ampliando l'accesso ai sistemi di gestione delle informazioni sull'anestesia per le strutture ambulatoriali e i fornitori regionali. Provation [2] Provation, “Provation Introduces iPro Lite: Mobile-First Anesthesia Solution,” Business Wire ha introdotto iPro Lite nel gennaio 2026 come soluzione mobile-first per gli ambienti di anestesia ambulatoriale con streaming wireless di dati fisiologici, acquisizione automatizzata delle tariffe e integrazione con la cartella clinica elettronica. Questo approccio riduce l'onere tecnico per le strutture che non desiderano mantenere un'ampia infrastruttura locale. Gli aggiornamenti continui possono anche aiutare i fornitori a mantenere aggiornate le funzioni di documentazione e condivisione dei dati. Alcuni ospedali preferiscono ancora sistemi locali o ibridi per i flussi di lavoro in cui la velocità di trasferimento dei dati è importante durante l'assistenza anestesiologica attiva. Il mercato del software di supporto alle decisioni in anestesia, pertanto, supporta sia strumenti cloud per contesti più semplici sia modelli ibridi per i grandi ospedali.
Interoperabilità tra cartelle cliniche elettroniche, dispositivi, sistemi di prenotazione, farmacie e sistemi di fatturazione.
L'interoperabilità è diventata un requisito fondamentale per gli acquisti, poiché i dati relativi all'anestesia vengono utilizzati in sistemi clinici, operativi e finanziari. Surgical Information Systems e Provation hanno aderito al MEDITECH Alliance Accelerator Program nel 2024, ottenendo l'integrazione bidirezionale con MEDITECH Expanse. Questo tipo di connessione consente ai dati di fluire attraverso i flussi di lavoro preoperatori, intraoperatori e postoperatori senza la necessità di inserimenti manuali ripetuti. Inoltre, facilita la riconciliazione delle cartelle cliniche con la documentazione farmaceutica e supporta la compilazione completa dei registri di fatturazione. I fornitori che utilizzano monitor obsoleti e interfacce legacy possono incontrare maggiori difficoltà nel processo di integrazione. I fornitori in grado di connettere dispositivi, cartelle cliniche elettroniche, sistemi di pianificazione, farmacia e fatturazione sono nella posizione migliore per affrontare questo problema.
Supporto decisionale in tempo reale per la titolazione dei farmaci e la conformità al protocollo.
Il supporto decisionale clinico in tempo reale si sta evolvendo da semplici avvisi a strumenti in grado di supportare il dosaggio e la valutazione del rischio durante l'anestesia. Uno studio multicentrico del 2026 ha rilevato una concordanza del 73.3% tra un sistema di supporto decisionale basato sull'intelligenza artificiale e le decisioni dell'anestesista nelle diverse fasi di mantenimento dell'anestesia, con il più alto grado di concordanza per la somministrazione di propofol. Un'altra ricerca ha riportato un'AUROC di 0.93 per un modello transformer progettato per prevedere l'ipotensione intraoperatoria. Questi risultati supportano l'utilizzo di strumenti predittivi in cui i medici possono esaminare le raccomandazioni nel contesto appropriato. I sistemi possono anche integrare indicatori di qualità e supportare la rendicontazione dei protocolli. Il loro valore dipende da avvisi accurati e da una configurazione pratica, poiché avvisi irrilevanti possono ridurre la fiducia dei medici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di implementazione, integrazione e gestione del cambiamento | -1.2% | Global | A breve termine (≤ 2 anni) |
| Frammentazione del formato dati tra dispositivi legacy e sistemi ospedalieri | -0.9% | Global | Medio termine (2-4 anni) |
| Affaticamento da allerta del personale clinico e intrusione nel flusso di lavoro dovute a sistemi di supporto decisionale mal calibrati. | -0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Dati limitati sulla formazione locale e sulla validazione per le popolazioni sottorappresentate | -0.5% | Area centrale dell'Asia-Pacifico, con ripercussioni su Medio Oriente, Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di implementazione, integrazione e gestione del cambiamento
Il costo di implementazione rimane un ostacolo significativo per gli ospedali indipendenti e le strutture sanitarie ad accesso critico con budget limitati per l'informatica. I sistemi aziendali spesso richiedono interfacce per monitor fisiologici, apparecchi per anestesia, sistemi farmaceutici e cartelle cliniche elettroniche preesistenti. Questi requisiti possono rendere l'integrazione più costosa della licenza software in progetti complessi multisito. I team clinici necessitano inoltre di formazione e di un periodo di transizione durante il quale vengono sostituite le procedure cartacee o obsolete. Ciò può causare un calo temporaneo della produttività prima che i vantaggi derivanti dalla documentazione si concretizzino. L'implementazione modulare e i prezzi in abbonamento possono ridurre l'onere iniziale, ma il mercato dei software di supporto alle decisioni in anestesia si trova ancora ad affrontare un percorso di adozione più lento negli ospedali con budget limitati.
Affaticamento da allerta del personale clinico e intrusione nel flusso di lavoro dovute a sistemi di supporto decisionale mal calibrati.
La "fatica da allarmi" può compromettere il supporto alle decisioni cliniche quando i sistemi generano troppi avvisi di scarsa rilevanza. I medici potrebbero ignorare gli avvisi ripetuti relativi a combinazioni di farmaci familiari o a soglie che non riflettono le condizioni di base del paziente. Una revisione del 2025 ha identificato l'ottimizzazione pre-procedurale, la gestione del flusso di lavoro incentrata sulla sicurezza e la modellazione basata sull'intelligenza artificiale come approcci importanti per migliorare l'efficienza nell'anestesia al di fuori della sala operatoria. Avvisi configurati in modo errato possono aumentare il carico di lavoro anziché supportare le decisioni. Le piattaforme con livelli di gravità, soglie configurabili dal medico e analisi degli avvisi possono adattarsi meglio alle pratiche locali. La qualità della configurazione è quindi importante sia in fase di implementazione che durante l'uso di routine.
Analisi del segmento
Per componente: il software influenza le decisioni di approvvigionamento
Nel 2025, il software rappresentava il 78.4% del mercato dei software di supporto alle decisioni in anestesia e si prevede che crescerà a un tasso annuo composto (CAGR) del 15.8% fino al 2031. Questa posizione nel mercato dei software di supporto alle decisioni in anestesia riflette un cambiamento nel modo in cui le strutture acquistano la tecnologia perioperatoria. I fornitori possono mantenere i monitor e le apparecchiature per l'anestesia esistenti, aggiungendo al contempo un livello software per la gestione delle cartelle cliniche, la reportistica e il supporto alle decisioni. I prodotti cloud-native e le applicazioni di documentazione mobile rafforzano questo approccio. Il modello software offre inoltre ai fornitori entrate ricorrenti che non dipendono dal ciclo di sostituzione dell'hardware.
I componenti hardware e di connettività rimangono essenziali nelle nuove strutture e negli ambienti con monitor analogici obsoleti. Aggregatori a bordo letto, interfacce per dispositivi e gateway di rete contribuiscono a trasformare le informazioni dei dispositivi in dati utilizzabili. Questi componenti sono fondamentali laddove le apparecchiature locali non possono connettersi direttamente a un sistema di gestione delle informazioni anestesiologiche. I fornitori possono prolungare la vita utile delle apparecchiature installate fornendo aggiornamenti software e interfacce compatibili. Questo approccio offre agli acquirenti con budget limitati nel mercato dei software di supporto alle decisioni in anestesia un percorso verso la documentazione digitale senza dover sostituire tutte le apparecchiature cliniche contemporaneamente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i flussi di lavoro intraoperatori detengono la base più ampia
Il monitoraggio intraoperatorio, la gestione dei farmaci e il supporto decisionale rappresentavano il 48.6% del fatturato previsto per il 2025. La fase chirurgica attiva genera un elevato volume di informazioni sensibili al fattore tempo, tra cui boli di farmaci, variazioni dei parametri vitali, interventi sulle vie aeree e verifiche del protocollo. Queste informazioni devono essere acquisite con precisione e collegate alla cartella clinica del paziente. La complessità di questo flusso di lavoro spiega perché le funzioni intraoperatorie rimangano centrali nella progettazione dei prodotti. Offre inoltre ai fornitori una base solida per l'aggiunta di funzionalità di reporting, fatturazione e controllo qualità.
Si prevede che il recupero postoperatorio, il passaggio di consegne e il follow-up cresceranno a un tasso annuo composto (CAGR) del 14.9% fino al 2031. Uno studio del 2025 ha rilevato che uno strumento semi-automatizzato per la valutazione della dimissione dall'unità di terapia intensiva post-anestesia ha ridotto la durata della degenza in tale unità e ha ricevuto riscontri positivi dal personale infermieristico. Ciò conferma il valore operativo di una valutazione postoperatoria e di una documentazione di dimissione coerenti. Anche il coordinamento preoperatorio rimane importante nel mercato dei software di supporto alle decisioni in anestesia, poiché la mancanza di informazioni può causare cancellazioni evitabili. Qventus ha riferito che la sua soluzione di coordinamento dell'assistenza perioperatoria ha ridotto le cancellazioni degli interventi chirurgici fino al 40% grazie all'automazione delle attività pre-ricovero.
Per implementazione: i sistemi on-premise restano importanti
Nel 2025, le implementazioni on-premise rappresentavano il 54.2% del mercato dei software di supporto alle decisioni in anestesia. I grandi centri medici universitari, le reti sanitarie integrate e i sistemi governativi spesso mantengono infrastrutture locali perché necessitano di un'ampia personalizzazione e di un controllo approfondito sui dati clinici. I sistemi locali possono inoltre supportare flussi di lavoro in cui anche i ritardi minimi nel trasferimento dei dati sono fondamentali. Ciò è particolarmente rilevante per le applicazioni intraoperatorie a circuito chiuso che utilizzano informazioni continue provenienti dai dispositivi. Di conseguenza, i sistemi on-premise rimangono una scelta pratica per ambienti aziendali complessi.
Si prevede che i sistemi basati su cloud e sul web cresceranno a un tasso di crescita annuo composto (CAGR) del 14.8% fino al 2031. I centri di chirurgia ambulatoriale e le strutture sanitarie esterne spesso preferiscono queste opzioni perché consentono di limitare le spese iniziali e semplificare l'implementazione. Nel 2026, i Centers for Medicare & Medicaid Services hanno approvato 537 procedure per i centri di chirurgia ambulatoriale, ampliando la gamma di procedure gestite dai team di anestesia ambulatoriale. Anche l'implementazione ibrida sta acquisendo importanza per gli ospedali che mantengono le funzioni intraoperatorie sui sistemi locali, spostando al contempo la reportistica e l'analisi sull'infrastruttura cloud. I fornitori di software di supporto alle decisioni in anestesia che supportano entrambi i modelli possono servire sia i grandi ospedali che le strutture ambulatoriali più piccole con un unico modello operativo.
In base alle funzionalità del flusso di lavoro: la documentazione supporta un livello di analisi in continua espansione.
La documentazione automatizzata in anestesia rappresentava il 34.7% delle funzionalità previste per i flussi di lavoro nel 2025. La documentazione è il punto di partenza per cartelle cliniche più complete, l'acquisizione dei dati di fatturazione, i controlli di conformità e la valutazione delle prestazioni. Riduce la dipendenza da inserimenti manuali e fornisce ai team clinici una documentazione comune. Inoltre, crea i dati di base necessari per la previsione del rischio e l'analisi operativa. Per questi motivi, la documentazione rimane un requisito fondamentale nel mercato dei software di supporto alle decisioni in anestesia.
Si prevede che il supporto alle decisioni cliniche e la previsione del rischio cresceranno a un tasso annuo composto (CAGR) del 14.4% fino al 2031. Questi strumenti possono segnalare possibili ipotensione intraoperatoria, perdite ematiche previste o rischi di nausea e vomito postoperatori prima che diventino evidenti nella cartella clinica. Medaxion ha lanciato Anesthesia Manager nel settembre 2025 con un set di dati di 15 milioni di casi, oltre 900 sedi e più di 500 pipeline di dati. Le funzioni relative a farmaci, sostanze controllate e fatturazione rimangono commercialmente importanti perché la fatturazione dell'anestesia utilizza unità di base, unità di tempo, circostanze qualificanti e modificatori. L'analisi della qualità e delle prestazioni può quindi collegare questi dati al benchmarking e alla rendicontazione dei risultati.
Per gli utenti finali: gli ospedali mantengono le proprie dimensioni mentre i centri di chirurgia ambulatoriale crescono più rapidamente
Nel 2025, gli ospedali e i centri medici universitari detenevano il 68.9% del mercato dei software di supporto alle decisioni in anestesia. Le loro dimensioni, l'ampia gamma di procedure eseguite e l'infrastruttura esistente di cartelle cliniche elettroniche alimentano la domanda di sistemi integrati. I centri universitari offrono inoltre ambienti in cui gli strumenti di supporto alle decisioni cliniche possono essere validati e adattati. Questi contesti spesso necessitano di piattaforme configurabili per la ricerca, le procedure specializzate e le popolazioni di pazienti complesse. Ciò mantiene gli ospedali al centro della domanda aziendale nel mercato dei software di supporto alle decisioni in anestesia.
Si prevede che i centri di chirurgia ambulatoriale cresceranno a un CAGR del 14.3% fino al 2031. L'espansione nel 2026 delle procedure approvate per l'ambiente del centro di chirurgia ambulatoriale supporta un carico di lavoro anestesiologico ambulatoriale più ampio. L'American Society of Anesthesiologists e l'American Hospital Association [3] American Society of Anesthesiologists and American Hospital Association, “Enabling Growth in Nonoperating Room Anesthesia Procedures Amid Workforce Shortages,” ASA Knowledge Exchange hanno affermato nel 2024 che si prevede che i casi di anestesia non in sala operatoria supereranno il 50% delle procedure di anestesia nel prossimo decennio, rispetto al 28% del 2010. Le cliniche specializzate e di gestione del dolore nel mercato del software di supporto alle decisioni in anestesia spesso preferiscono software preconfigurati perché le procedure e i protocolli farmacologici sono più prevedibili. Le cliniche dentistiche e i centri di procedure ambulatoriali rimangono meno digitalizzati, con cartelle cliniche cartacee e acquisizione manuale delle spese ancora comuni.
Analisi geografica
Mercato nordamericano dei software di supporto alle decisioni in anestesia
Il Nord America deteneva il 39.7% del fatturato previsto per il 2025. La regione combina un elevato utilizzo di cartelle cliniche elettroniche con modelli di pagamento che premiano la completezza e la qualità della documentazione. Epic, Oracle Health e MEDITECH godono di un vantaggio in termini di base installata, poiché le loro funzionalità perioperatorie sono incluse in contratti aziendali più ampi. Il previsto aumento dell'anestesia al di fuori della sala operatoria amplia la base di documentazione raggiungibile negli Stati Uniti. Il mercato dei software di supporto alle decisioni in anestesia è richiesto anche in Canada, attraverso i programmi di modernizzazione provinciali, e in Messico, tramite le reti di ospedali privati nelle grandi aree metropolitane.
Mercato europeo dei software di supporto decisionale in anestesia
In Europa il panorama dei fornitori è frammentato, ma Germania, Regno Unito e Francia supportano le basi installate più ampie della regione. Getinge e Philips [4] Getinge, “Getinge and Philips Introduce Integrated Anesthesia Workstation,” Getinge Press Release hanno annunciato un'alleanza commerciale nell'ottobre 2025 che combina i sistemi di erogazione dell'anestesia Getinge Flow Family con la tecnologia di monitoraggio Philips IntelliVue. L'alleanza offre agli ospedali un unico accordo di approvvigionamento e supporto per le apparecchiature di anestesia e monitoraggio connesse. Gli ospedali universitari tedeschi rappresentano un contesto importante per la validazione clinica del supporto decisionale basato sull'IA. Il mercato del software di supporto decisionale per l'anestesia può trarre vantaggio dal fatto che gli investimenti in tecnologie informatiche sanitarie guidano la sostituzione degli strumenti più vecchi che non dispongono di moderne capacità di scambio dati.
Mercato dei software di supporto decisionale per l'anestesia nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 14.6% fino al 2031, il tasso regionale più rapido. Il Giappone vanta prodotti locali come Nihon Kohden AsisTIVA per il controllo della pompa a siringa per anestesia endovenosa totale e Fujifilm Prescient OR per la gestione delle informazioni perioperatorie. Nel 2025 ARI ha depositato un brevetto per un algoritmo di previsione dell'anestesia basato sull'intelligenza artificiale, sviluppato in collaborazione con l'Università di Yokohama e l'ospedale Totsuka Kyoritsu. Nell'aprile 2025 Dräger ha introdotto in India la workstation per anestesia Atlan A100, a dimostrazione della continua attività di sviluppo prodotti nel subcontinente. Cina, Giappone e India stanno incrementando gli investimenti nella digitalizzazione del settore sanitario, mentre molte strutture di terzo livello si affidano ancora a cartelle cliniche cartacee per l'anestesia.
Panorama competitivo
Il mercato dei software di supporto alle decisioni in anestesia presenta una concentrazione moderata. Epic, Oracle Health e MEDITECH beneficiano di contratti preesistenti con i fornitori di cartelle cliniche elettroniche e di moduli perioperatori integrati. Gli specialisti indipendenti di sistemi di gestione delle informazioni in anestesia competono attraverso la configurazione dei flussi di lavoro e l'integrazione dei dispositivi. Il vantaggio derivante dalla base installata limita le opportunità per gli ospedali che si affidano già a un grande fornitore di cartelle cliniche elettroniche. Inoltre, rende l'integrazione certificata un aspetto importante per gli specialisti che desiderano servire tali ospedali.
Nel 2024, Surgical Information Systems e Provation sono entrate a far parte del MEDITECH Alliance Accelerator Program, creando flussi di dati bidirezionali certificati con MEDITECH Expanse. Questa iniziativa consente ai fornitori indipendenti di partecipare agli ospedali che utilizzano la piattaforma MEDITECH. Anche il mercato dei software di supporto alle decisioni in anestesia sta integrando funzionalità di analisi, come dimostra il lancio, nel settembre 2025, di Anesthesia Manager da parte di Medaxion per le decisioni operative a livello di singolo caso. Nell'agosto 2024, Caresyntax ha raccolto 180 milioni di dollari per supportare lo sviluppo di intelligenza artificiale e soluzioni edge-to-cloud, con una strategia di acquisizione dichiarata per l'intelligenza artificiale in ambito chirurgico, l'analisi video e gli strumenti di acquisizione dati. Queste azioni dimostrano che la scalabilità dei dati, l'interoperabilità e le capacità di analisi stanno diventando elementi chiave per la competitività.
Nel giugno 2026 Oracle Health ha annunciato una collaborazione con Theator per fornire un'intelligenza artificiale applicata alla chirurgia, in grado di convertire video chirurgici e dati provenienti da cartelle cliniche elettroniche in referti operatori strutturati. Questo esempio illustra come i fornitori di tecnologie affini possano integrarsi nei flussi di lavoro perioperatori attraverso la documentazione e l'analisi video. Il mercato del software di supporto alle decisioni in anestesia offre ancora opportunità nella documentazione al di fuori della sala operatoria, nel passaggio di consegne postoperatorio basato sull'intelligenza artificiale e nell'automazione della fatturazione per gli studi anestesiologici indipendenti. Le distinzioni normative tra software per dispositivi medici e software di supporto alle decisioni amministrative possono comportare un maggiore carico di lavoro per i fornitori in termini di conformità.
Leader del settore dei software di supporto decisionale per l'anestesia
GE HealthCare Technologies Inc.
Koninklijke Philips NV
Oracle Corporation
Epica Systems Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Oracle Health ha annunciato una collaborazione con Theator per fornire soluzioni di intelligence chirurgica basate sull'intelligenza artificiale ai clienti di Oracle Health negli Stati Uniti. La piattaforma di Theator acquisisce video chirurgici, utilizza l'IA per incrociare i dati della cartella clinica elettronica e genera referti operatori strutturati, validati su oltre 600,000 procedure presso istituzioni tra cui la Mayo Clinic, che confluiscono direttamente nei sistemi clinici e finanziari di Oracle Health, colmando il divario di accuratezza documentato del 72.8% nei referti operatori basati sulla memoria.
- Giugno 2026: Surgical Information Systems ha lanciato SIS Scribe, uno strumento di trascrizione basato sull'intelligenza artificiale che consente ai medici di dettare, rivedere e firmare le note operatorie immediatamente dopo l'intervento da un dispositivo mobile, con le note complete disponibili per i team di fatturazione in pochi minuti. Il prodotto è disponibile sia per i clienti SIS esistenti che per le strutture non SIS in tutti gli Stati Uniti, ampliando il mercato di riferimento di SIS oltre la sua piattaforma principale di gestione dei centri chirurgici ambulatoriali.
- Maggio 2026: SIS ha presentato il suo portfolio completo all'ASCA 2026, introducendo SIS Office Anesthesia, un modulo che semplifica la configurazione della fatturazione specifica per l'anestesia per i centri chirurgici ambulatoriali (ASC), e l'edizione Enterprise di SIS Complete per l'unificazione operativa multi-centro, celebrando così il 30° anniversario dell'azienda al servizio di oltre 2,900 ASC con una piattaforma che documenta oltre 11 milioni di casi.
- Gennaio 2026: Provation ha lanciato iPro Lite, una soluzione mobile-first per la gestione delle informazioni anestesiologiche destinata a centri chirurgici ambulatoriali e gruppi di anestesisti per pazienti esterni, con streaming wireless di dati fisiologici, acquisizione automatizzata dei costi e integrazione con la cartella clinica elettronica, che richiede una configurazione minima. L'obiettivo specifico è sostituire i flussi di lavoro cartacei, ancora ampiamente diffusi negli ambulatori chirurgici.
Ambito del rapporto sul mercato globale del software di supporto alle decisioni in anestesia
| Software |
| Componenti hardware e di connettività |
| Valutazione preoperatoria e stratificazione del rischio |
| Monitoraggio intraoperatorio, gestione dei farmaci e supporto decisionale. |
| Recupero postoperatorio, passaggio di consegne e follow-up |
| Basato su cloud e basato sul web |
| On-Premise |
| IBRIDO |
| Documentazione automatizzata dell'anestesia |
| Gestione di farmaci, sostanze controllate e fatturazione |
| Supporto alle decisioni cliniche e rischio predittivo |
| Analisi della qualità, della conformità e delle prestazioni |
| Ospedali e centri medici universitari |
| Centri di Chirurgia Ambulatoriale |
| Cliniche specialistiche e cliniche per la gestione del dolore |
| Cliniche dentistiche e centri per procedure ambulatoriali |
| Istituti di ricerca e altre strutture di assistenza |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Software | |
| Componenti hardware e di connettività | ||
| Per Applicazione | Valutazione preoperatoria e stratificazione del rischio | |
| Monitoraggio intraoperatorio, gestione dei farmaci e supporto decisionale. | ||
| Recupero postoperatorio, passaggio di consegne e follow-up | ||
| Per distribuzione | Basato su cloud e basato sul web | |
| On-Premise | ||
| IBRIDO | ||
| In base alla capacità del flusso di lavoro | Documentazione automatizzata dell'anestesia | |
| Gestione di farmaci, sostanze controllate e fatturazione | ||
| Supporto alle decisioni cliniche e rischio predittivo | ||
| Analisi della qualità, della conformità e delle prestazioni | ||
| Per utente finale | Ospedali e centri medici universitari | |
| Centri di Chirurgia Ambulatoriale | ||
| Cliniche specialistiche e cliniche per la gestione del dolore | ||
| Cliniche dentistiche e centri per procedure ambulatoriali | ||
| Istituti di ricerca e altre strutture di assistenza | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del software di supporto alle decisioni in anestesia entro il 2031?
Si prevede che il mercato dei software di supporto alle decisioni in anestesia raggiungerà i 338.9 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.9% a partire dal 2026.
Quale componente favorisce l'adozione di software di supporto alle decisioni in anestesia?
Nel 2025 il software ha rappresentato la quota maggiore, con il 78.4%, ed è anche il settore in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 15.8% fino al 2031.
Quali sono i fattori che guidano la domanda di strumenti di documentazione per l'anestesia?
Aumento del volume delle procedure, requisiti di documentazione strutturata, integrazione dei dispositivi e necessità di ridurre la richiesta di supporto tramite documentazione manuale.
Quale applicazione sta crescendo più rapidamente nel settore dei software per l'anestesia?
Si prevede che il recupero post-operatorio, il passaggio di consegne e il follow-up cresceranno a un tasso annuo composto del 14.9% fino al 2031.
Perché i centri di chirurgia ambulatoriale sono importanti per i fornitori di tecnologie per l'anestesia?
I centri di chirurgia ambulatoriale rappresentano la categoria di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 14.3%, grazie anche a una gamma più ampia di procedure approvate per l'assistenza ambulatoriale nel 2026.
Quale regione si prevede registrerà la crescita più rapida per i software di supporto decisionale in anestesia?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.6% fino al 2031, grazie agli investimenti nella digitalizzazione del settore sanitario e al persistente utilizzo di cartelle cliniche anestesiologiche cartacee in molte strutture.


