

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
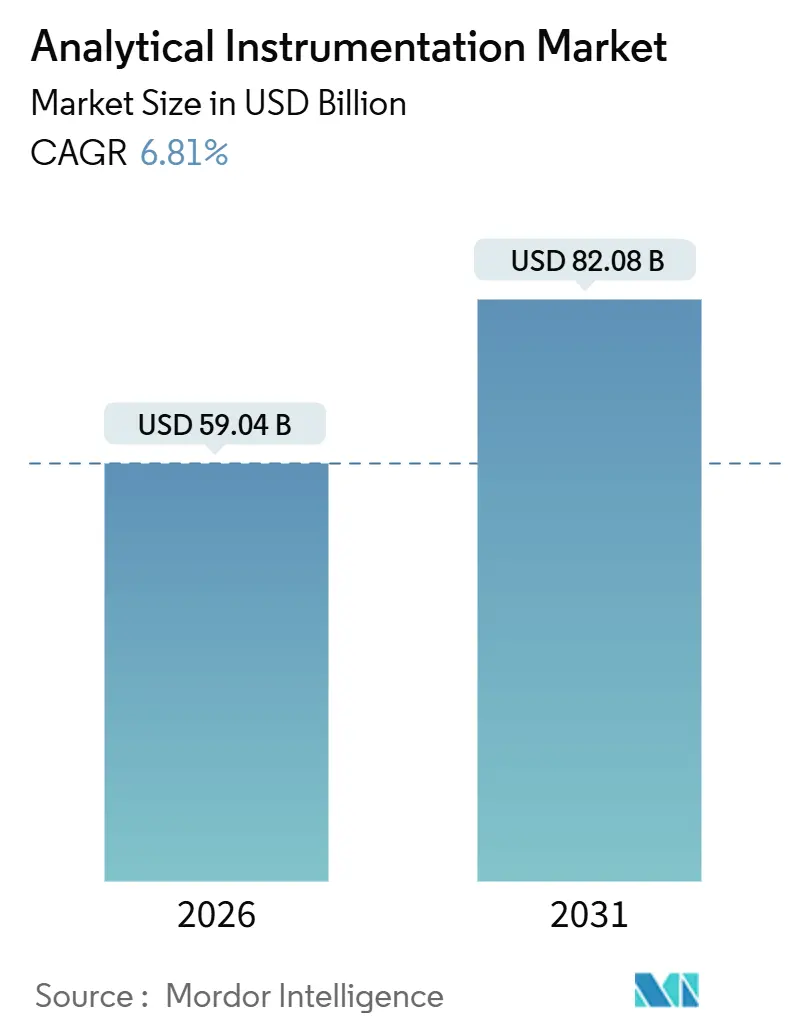
| Dimensione del mercato (2026) | 59.04 miliardo di dollari |
| Dimensione del mercato (2031) | 82.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.81% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della strumentazione analitica di Mordor Intelligence
Il mercato della strumentazione analitica ha raggiunto i 59.04 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 82.08 miliardi di dollari entro il 2031, con un CAGR del 6.81%. La forte domanda deriva da normative più severe sui contaminanti, dalla produzione di semiconduttori sub-3 nanometri e dal passaggio del settore farmaceutico ai test di rilascio in tempo reale, tutti fattori che richiedono piattaforme altamente sensibili e basate su software. Il Nord America ha generato il 39.82% del fatturato nel 2025, trainato da grandi basi biofarmaceutiche e di semiconduttori, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.84% fino al 2031, poiché le installazioni di gigafactory e fonderie favoriscono sistemi di controllo qualità in linea per la misurazione delle dimensioni delle particelle e ICP-MS. I laboratori di tutto il mondo stanno inoltre accelerando l'adozione di sistemi di gestione dei dati basati su cloud e gli analizzatori portatili si stanno spostando a monte nei giacimenti di petrolio e gas, dove i risultati immediati sono importanti. Nel frattempo, sono iniziate le iniziative di sostituzione del gas vettore per attenuare gli shock nella fornitura di elio che un tempo limitavano i flussi di lavoro della gascromatografia.
Punti chiave del rapporto
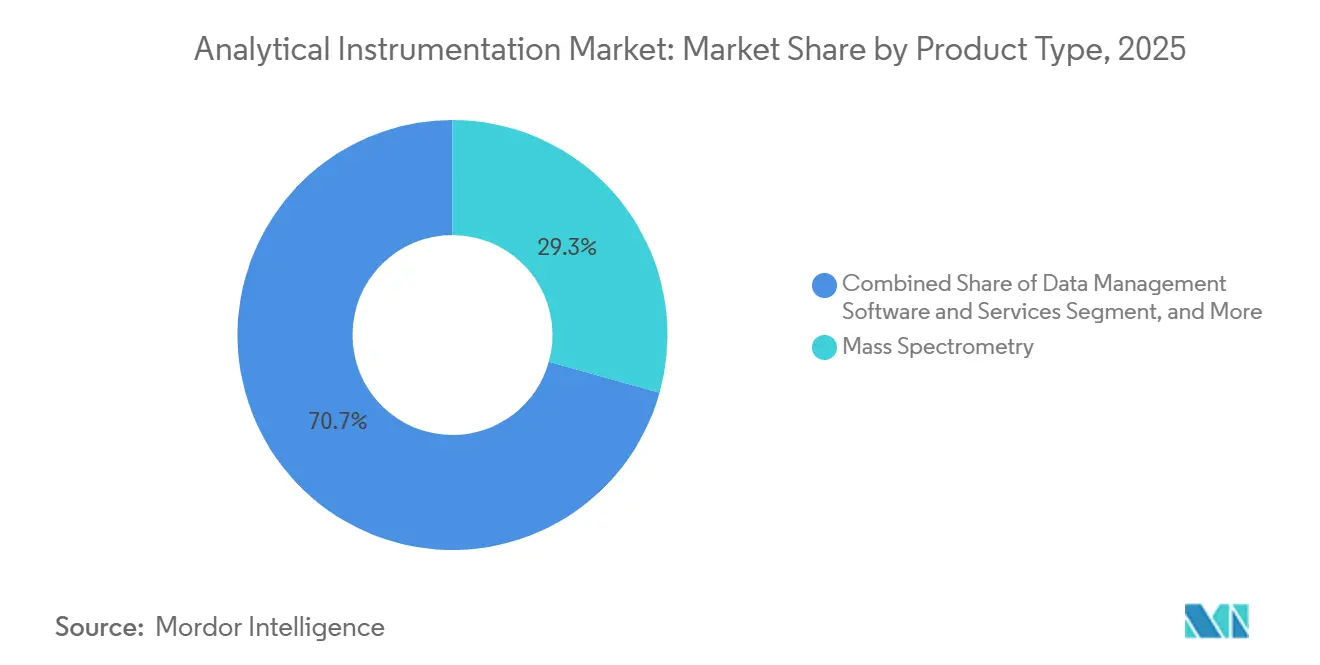
- Per tipologia di prodotto, la spettrometria di massa ha dominato il mercato della strumentazione analitica con il 29.33% nel 2025, mentre si prevede che i software e i servizi di gestione dei dati cresceranno a un CAGR dell'8.46% entro il 2031.
- Per settore di utilizzo finale, i prodotti farmaceutici e biofarmaceutici hanno rappresentato il 33.47% del fatturato del 2025; si prevede che i laboratori di analisi ambientale registreranno il CAGR più rapido, pari all'8.93%, entro il 2031.
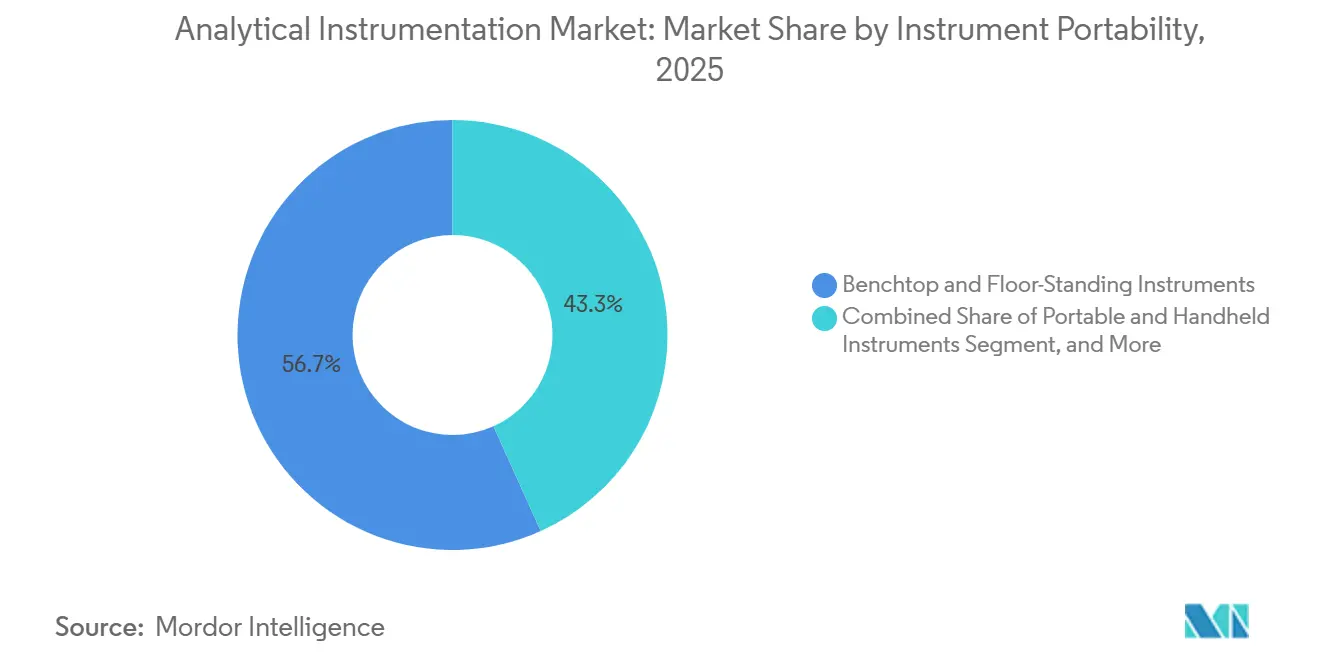
- In termini di portabilità degli strumenti, le piattaforme da banco e da pavimento hanno catturato il 56.73% delle spedizioni del 2025, mentre i dispositivi portatili e palmari stanno avanzando a un CAGR del 7.49%.
- Per canale di vendita, le vendite dirette hanno mantenuto una quota del 62.39% nel 2025, sebbene si preveda che i marketplace di e-commerce cresceranno a un CAGR del 7.42% entro il 2031.
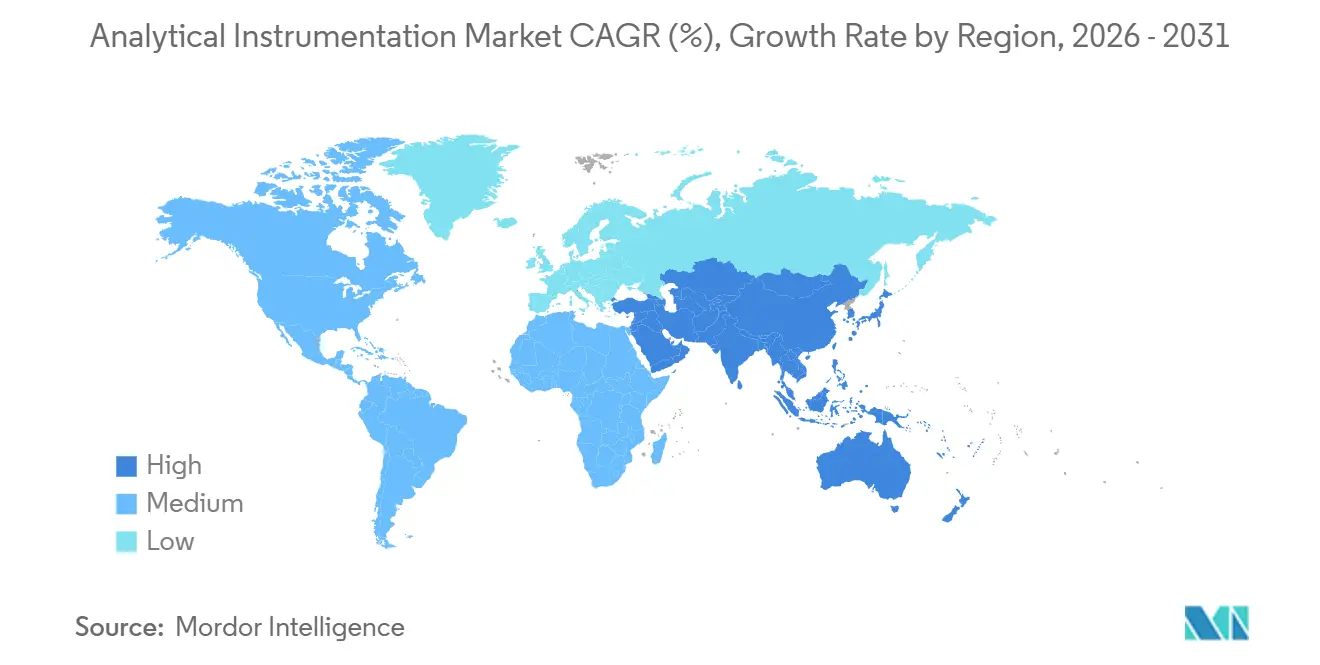
- In termini geografici, il Nord America ha rappresentato il 39.82% dei ricavi del 2025, ma l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.84%, trainata dall'aumento della capacità produttiva di batterie e semiconduttori.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della strumentazione analitica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di tecniche con trattino per QA/QC dei prodotti biologici | + 1.2% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Limiti globali rigorosi su PFAS e microplastiche potenziano la spettrometria ultra-traccia | + 1.4% | Nord America, Europa, Asia-Pacifico (Giappone, Australia) | A breve termine (≤ 2 anni) |
| Passaggio ai test di rilascio in tempo reale nella produzione farmaceutica | + 1.0% | Nord America, Europa, emergente nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Restringimento del nodo semiconduttore inferiore a 3 nm che richiede un'analisi superficiale ultrasensibile | + 1.1% | Asia-Pacifico (Taiwan, Corea del Sud, Cina), Nord America | A lungo termine (≥ 4 anni) |
| L'espansione dei programmi di carburante rinnovabile per l'aviazione guida la certificazione delle materie prime | + 0.8% | Nord America, Europa, Medio Oriente | Medio termine (2-4 anni) |
| Aumento dell'analisi in laboratorio per la garanzia della qualità delle batterie nelle gigafactory | + 1.2% | Asia-Pacifico (Cina, Corea del Sud), Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di tecniche con trattino per QA/QC dei prodotti biologici
Gli anticorpi monoclonali e i coniugati anticorpo-farmaco rappresentano ormai più del 30% delle nuove approvazioni di farmaci e la loro complessità strutturale ha normalizzato la spettrometria di massa ad alta risoluzione accoppiata alla cromatografia liquida come standard ortogonale per la profilazione delle varianti di carica e della glicosilazione. Le linee guida regolatorie pubblicate nel 2024 richiedono esplicitamente la mappatura dei peptidi tramite LC-MS nei dossier dei biosimilari, ancorando la domanda di sistemi Orbitrap e quadrupolo-tempo di volo che offrono una precisione inferiore a 5 ppm. [1] United States Food and Drug Administration, “Analytical Procedures for Biosimilar and Interchangeable Products: Guidance for Industry,” FDA.gov I fornitori di strumenti hanno segnalato una crescita a doppia cifra delle unità nel 2025, con l'adozione più elevata tra gli sviluppatori asiatici di biosimilari che mirano a dimostrare l'equivalenza molecolare. I laboratori integrano sempre più moduli di intelligenza artificiale che automatizzano l'ottimizzazione del metodo, accorciando i cicli di validazione e riducendo il rischio di errore umano. Questa dinamica supporta pacchetti hardware-software premium e ricavi ricorrenti dai materiali di consumo.
Limiti globali rigorosi su PFAS e microplastiche potenziano la spettrometria ultra-traccia
Gli Stati Uniti hanno fissato un livello massimo di contaminanti di 4 ppt per le principali specie di PFAS nel 2024, ben al di sotto dei limiti di rilevabilità delle piattaforme MS a triplo quadrupolo legacy. Le aziende di servizi pubblici e i laboratori commerciali, pertanto, sono passati a sistemi ICP-MS/MS e Orbitrap dotati di celle di reazione a collisione che sopprimono le interferenze poliatomiche per ottenere una rilevazione inferiore a 1 ppt. La direttiva europea sulle microplastiche, in attesa di approvazione, aggiunge slancio, poiché la microspettroscopia Raman e la pirolisi-GC-MS consentono l'identificazione di polimeri a singola particella. I fornitori di strumenti hanno registrato picchi di ordini pari o superiori al 30% da parte di clienti comunali nel 2025, a indicare che la conformità obbligatoria sta rimodellando le priorità di spesa in conto capitale.
Passaggio ai test di rilascio in tempo reale nella produzione farmaceutica
I test tradizionali sul prodotto finito possono bloccare le scorte immagazzinate per un massimo di due settimane, un lasso di tempo incompatibile con la produzione continua. Le linee guida del 2024 sui sistemi di qualità farmaceutica hanno approvato i test di rilascio in tempo reale supportati da modelli multivariati validati, legittimando l'uso di sonde nel vicino infrarosso e Raman all'interno delle unità di miscelazione. Le linee continue ora incorporano più sensori in ogni punto di controllo critico, consentendo la disposizione immediata del lotto. Spettrometri robusti e antideflagranti certificati secondo gli standard ATEX e IECEx sono diventati elementi essenziali degli acquisti, con analizzatori in linea che riducono i cicli di rilascio dei lotti da giorni a ore. [2] Commissione elettrotecnica internazionale, "IEC 60079 Standard per atmosfere esplosive", IEC.ch
Restringimento del nodo semiconduttore inferiore a 3 nm che richiede un'analisi superficiale ultra sensibile
La produzione di chip a 3 nm ad alto volume è iniziata nel 2024, costringendo le fabbriche a rilevare i contaminanti monostrato che degradano l'integrità dell'ossido di gate. La spettrometria di massa a ioni secondari a tempo di volo e i sistemi di spettroscopia fotoelettronica a raggi X in grado di raggiungere una risoluzione spaziale inferiore a 50 nm sono ora indispensabili. Gli ordini di strumenti per piattaforme SIMS avanzate sono raddoppiati di anno in anno nel 2025 tra i produttori di chip logici, riflettendo la rapida transizione verso architetture gate-all-around. [3] Taiwan Semiconductor Manufacturing Company, “3 nm Technology,” TSMC.com La continua migrazione dei nodi assicura una lunga durata degli investimenti per strumenti di analisi di superficie ultra-sensibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo totale di proprietà della MS ad alta risoluzione nei mercati emergenti | -0.9% | Asia-Pacifico (escluso il Giappone), America Latina, Medio Oriente e Africa | Medio termine (2-4 anni) |
| La carenza di chimici analitici qualificati aumenta i costi di esternalizzazione | -0.7% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| La volatilità della catena di fornitura dell'elio ha un impatto sulle operazioni GC | -0.5% | Globale, più grave in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Lunghi cicli di convalida per nuovi metodi analitici nei settori regolamentati | -0.6% | Globale, concentrato nella diagnostica farmaceutica e clinica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo totale di proprietà di MS ad alta risoluzione nei mercati emergenti
Gli strumenti Orbitrap e Q-TOF hanno un costo compreso tra 500,000 e 1.2 milioni di dollari, ma il costo di proprietà quinquennale spesso supera i 2 milioni di dollari, includendo materiali di consumo e contratti di assistenza. Molti laboratori nell'Asia meridionale e sud-orientale devono affrontare termini di pagamento a 180 giorni, il doppio di quelli degli acquirenti nordamericani, riducendo il flusso di cassa e ritardando le sostituzioni. Di conseguenza, le strutture più piccole optano per unità a triplo quadrupolo ricondizionate o esternalizzano le analisi ultra-tracce, frammentando la domanda e allungando i cicli di aggiornamento. I fornitori rispondono con modelli di abbonamento che raggruppano hardware, software e manutenzione in canoni mensili, ma l'adozione rimane modesta al di fuori delle multinazionali.
La carenza di chimici analitici qualificati aumenta i costi di esternalizzazione
Un'indagine del 2024 ha rilevato 12,000 posizioni vacanti per chimici analitici negli Stati Uniti, costringendo i laboratori ad aumentare salari e tariffe contrattuali. La fatturazione per lo sviluppo di metodi è salita a 250-400 dollari l'ora, spingendo gli sponsor farmaceutici a concentrare il lavoro presso organizzazioni di ricerca a contratto più grandi. La carenza di talenti alimenta l'interesse per software che automatizzano la progettazione del gradiente, la deconvoluzione spettrale e la segnalazione di dati fuori specifica, ma l'implementazione richiede un cambiamento culturale e aggiornamenti alla governance dei dati. Finché i percorsi formativi non miglioreranno, le limitazioni di personale limiteranno la produttività degli strumenti e rallenteranno l'adozione nei laboratori più piccoli.
Analisi del segmento
Per tipo di prodotto: il software supera la crescita dell'hardware
La spettrometria di massa ha rappresentato il 29.33% del fatturato del segmento nel 2025, la quota maggiore del mercato della strumentazione analitica. Le piattaforme cromatografiche si sono classificate al secondo posto, con la cromatografia liquida ad altissime prestazioni che sta guadagnando terreno con la riduzione delle dimensioni delle particelle in colonna a meno di 2 µm. Gli strumenti di spettroscopia molecolare ed elementare rimangono essenziali per i flussi di lavoro nei settori alimentare, petrolchimico e dei semiconduttori, mentre i microscopi analitici e gli strumenti di analisi delle superfici supportano la ricerca sui nanomateriali e sulle batterie. Il software e i servizi di gestione dei dati rappresentano la categoria in più rapida crescita, con un CAGR dell'8.46%, rispecchiando la migrazione dei laboratori verso piattaforme LIMS cloud che uniscono acquisizione, conformità e analisi AI. Questa transizione posiziona gli abbonamenti software come un livello di rendita all'interno del più ampio mercato della strumentazione analitica.
Materiali di consumo come colonne, sorgenti ioniche e standard di calibrazione garantiscono un flusso di cassa stabile e supportano i programmi di fidelizzazione dei fornitori. I produttori di strumenti integrano sempre più spesso piani pluriennali per i materiali di consumo con accordi di manutenzione preventiva che agevolano il riconoscimento dei ricavi. Con il software che guida la crescita, l'innovazione hardware si concentra ora su architetture modulari che riducono i tempi di riparazione e facilitano gli aggiornamenti sul campo. Queste caratteristiche sono apprezzate dai laboratori che devono ridurre al minimo i tempi di fermo per massimizzare l'utilizzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: aumento dei laboratori ambientali
Le aziende farmaceutiche e biofarmaceutiche hanno rappresentato il 33.47% della domanda nel 2025, grazie a screening di scoperta, formulazione e test di rilascio basati su piattaforme LC, MS e di dissoluzione. I laboratori ambientali, tuttavia, stanno progredendo più rapidamente, con un CAGR dell'8.93%, poiché le normative su PFAS e microplastiche impongono la rilevazione di tracce ultrafini tramite spettrometria di massa ad alta risoluzione e spettroscopia Raman. Il mercato della strumentazione analitica per i servizi di pubblica utilità e i laboratori ambientali a contratto è quindi in rapida espansione. I segmenti clinico, alimentare, chimico e dei semiconduttori continuano a diversificare la spesa, ciascuno alla ricerca di configurazioni specializzate che soddisfino i rispettivi requisiti normativi e di produttività.
I laboratori di scienza delle batterie e dei materiali stanno indirizzando nuovi investimenti verso sistemi ICP-MS-MS e di diffrazione a raggi X per studi sulla stabilità della fase catodica. Nel frattempo, le fabbriche di semiconduttori intensificano gli acquisti di apparecchiature SIMS e XPS per garantire rese inferiori a 3 nm. Gli istituti accademici e governativi sostengono la domanda di microscopi di fascia alta, sebbene i budget fissi moderino la frequenza degli ordini. Nel complesso, questi andamenti illustrano un passaggio dal tradizionale predominio dell'industria farmaceutica a una più ampia distribuzione dei flussi di fatturato tra settori adiacenti.
Per portabilità dello strumento: i dispositivi portatili guadagnano quote di mercato
Le piattaforme da banco e da pavimento hanno rappresentato il 56.73% delle spedizioni nel 2025, a testimonianza della loro risoluzione e sensibilità superiori, qualità che gli enti regolatori ritengono ancora indispensabili. Tuttavia, gli analizzatori portatili e palmari stanno progredendo a un CAGR del 7.49% con la moltiplicazione delle applicazioni sul campo. Operatori petroliferi upstream, ispettori minerari e revisori di magazzino sfruttano le unità XRF e Raman portatili per ottenere risultati immediati, eliminando ritardi e costi logistici legati alle analisi in laboratorio centralizzato. Questi progressi rafforzano la quota di mercato dei progetti orientati alla mobilità nel mercato della strumentazione analitica.
Gli analizzatori di processo embedded sfumano ulteriormente il confine tra portabilità e sistemi embedded, posizionando i sensori direttamente in reattori o condotte. Le certificazioni antideflagranti ne ampliano l'adozione in ambienti pericolosi e i feed di dati continui consentono decisioni di rilascio in tempo reale. I fornitori che offrono sensori compatti e robusti, compatibili con software di analisi multivariata, sono destinati a cogliere una crescita esponenziale, con l'affermarsi delle filosofie dell'Industria 4.0 nelle industrie di processo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: dominano le vendite dirette, cresce l'eCommerce
Nel 2025, il coinvolgimento diretto ha rappresentato il 62.39% del fatturato, poiché strumenti complessi e applicazioni regolamentate richiedono lo sviluppo di metodi, l'installazione e il supporto del ciclo di vita guidati dal fornitore. Le multinazionali farmaceutiche e dei semiconduttori negoziano spesso contratti a pacchetto che includono hardware, software, materiali di consumo e assistenza in loco. Le reti di distribuzione si rivolgono ai laboratori più piccoli che non dispongono di leva finanziaria sui volumi, offrendo supporto localizzato ma a costi di margine più elevati.
Si prevede che i marketplace di e-commerce, pur partendo da una base ridotta, cresceranno a un CAGR del 7.42% fino al 2031. Componenti ricondizionati, materiali di consumo e persino strumenti entry-level possono ora essere acquistati online, grazie alle revisioni tra pari e alla trasparenza dei prezzi. Questo canale riduce i costi di acquisizione e diversifica l'offerta, sebbene i clienti preferiscano ancora i canali diretti per gli strumenti di capitale mission-critical. La coesistenza di modelli consultivi e digitali indica un futuro omnicanale in cui i percorsi di approvvigionamento si allineeranno alla complessità dell'acquisto piuttosto che alle sole dimensioni dell'acquirente.
Analisi geografica
Mercato della strumentazione analitica in Nord America ed Europa
Il Nord America ha rappresentato il 39.82% del fatturato globale nel 2025, sostenuto dai rigorosi standard FDA, EPA e SEMI degli Stati Uniti, che richiedono metodi analitici convalidati. L'Europa ha seguito il trend, con Germania, Regno Unito e Francia che mantengono solide basi di produzione farmaceutica e chimica che favoriscono la spesa in cromatografia e spettroscopia. Il mercato della strumentazione analitica in Europa ha beneficiato dell'armonizzazione normativa, che ha consentito la standardizzazione delle piattaforme tra i siti transatlantici.
Mercato della strumentazione analitica nella regione Asia-Pacifico
L'area Asia-Pacifico è destinata a crescere a un CAGR del 7.84% fino al 2031 e ospita già i segmenti di clientela in più rapida crescita. La capacità produttiva delle gigafactory cinesi per la produzione di batterie ha superato i 50 GWh nel 2025 e ogni impianto integra analizzatori granulometrici, unità ICP-MS e sistemi di diffrazione a raggi X per certificare la qualità di polveri e impasti. Le esportazioni farmaceutiche dell'India sono salite a 27.9 miliardi di dollari nell'anno fiscale 2025, incrementando la domanda di piattaforme LC-MS e HPLC conformi alle monografie USP e che superino le ispezioni della FDA statunitense. I fornitori giapponesi e sudcoreani di apparecchiature per chip stanno aumentando la capacità SIMS e SEM per supportare la fabbricazione a partire da 3 nm, garantendo una domanda regionale sostenuta.
Mercato della strumentazione analitica in Medio Oriente, Africa, Sud America e Oceania
Il Medio Oriente e l'Africa rimangono mercati più piccoli ma strategici, con l'espansione del settore petrolchimico in Arabia Saudita e negli Emirati Arabi Uniti che traina gli investimenti nella gascromatografia e nella spettroscopia elementare. Nel mercato della strumentazione analitica per l'analisi degli alimenti , la gascromatografia viene utilizzata per identificare i composti pericolosi e monitorare le concentrazioni delle sostanze consentite. I principali mercati sudamericani, Brasile e Argentina, si concentrano rispettivamente sull'analisi degli alimenti e sull'industria mineraria, facendo ampio ricorso alla spettrometria di emissione atomica al plasma accoppiato induttivamente (ICP-OES) e alla spettroscopia UV-visibile. L'Australia finanzia programmi di monitoraggio delle acque sotterranee che impongono il rilevamento dei PFAS a livelli inferiori a 1 ppt, finanziando così strumenti ICP-MS ad alta risoluzione per progetti di bonifica a lungo termine.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I requisiti normativi in materia di integrità dei metodi, qualificazione degli strumenti e tracciabilità dei dati continuano a influenzare gli acquisti di strumentazione analitica da parte degli utenti finali regolamentati. Nel settore farmaceutico, i recenti aggiornamenti hanno rafforzato le aspettative relative alla qualificazione e allo sviluppo dei metodi orientati al ciclo di vita, tra cui la pubblicazione da parte della Farmacopea degli Stati Uniti (USP) di una proposta di aggiornamento del Capitolo Generale 1058 sulla Qualificazione di Strumenti e Sistemi Analitici (AISQ) per la consultazione delle parti interessate nel marzo 2025, e il mantenimento da parte della FDA statunitense dell'attenzione sullo sviluppo di procedure analitiche moderne attraverso il suo quadro di riferimento Q14.
Anche i regimi di accreditamento e conformità chimica influenzano le configurazioni degli strumenti e la documentazione. Nel febbraio 2026, Eurachem ha pubblicato una guida in inglese sull'idoneità all'uso previsto di apparecchiature e sistemi analitici, in linea con le norme ISO/IEC 17025 e le pratiche GLP/GMP, aumentando le aspettative in merito alla verifica, all'incertezza e alle prove di idoneità allo scopo nei laboratori di prova. Parallelamente, la gestione delle sostanze chimiche nell'UE ai sensi del REACH rimane un punto di riferimento per la conformità, con la Commissione europea che ha fornito aggiornamenti alla sua tabella di marcia sulle restrizioni REACH nel luglio 2026, rafforzando la richiesta di flussi di lavoro validati per le analisi di tracce ultra-basse nei test ambientali e chimici.
Analisi della catena del valore
La catena del valore della strumentazione analitica inizia con i fornitori a monte di componenti di precisione (sistemi a vuoto, rivelatori, laser, elettronica RF), materiali e gas speciali (incluso l'elio per i flussi di lavoro GC) e prodotti chimici ad alta purezza e standard di riferimento. I produttori di strumenti progettano e realizzano quindi piattaforme hardware (cromatografia, spettroscopia, spettrometria di massa, microscopia e caratterizzazione di superfici o particelle), integrando software a supporto dell'utilizzo e della conformità dei metodi. I materiali di consumo (colonne, sorgenti ioniche, lampade, standard di calibrazione) e i contratti di assistenza generano entrate ricorrenti post-installazione. La distribuzione è ancora prevalentemente orientata alla vendita diretta di sistemi complessi, con distributori e integratori di sistemi che supportano laboratori più piccoli e installazioni regionali, mentre l'e-commerce si espande principalmente per i materiali di consumo e gli articoli a minore complessità.
I recenti segnali provenienti dal lato dell'offerta indicano un rischio di approvvigionamento e una crescente necessità di tracciabilità. I tempi di consegna dei componenti si sono nuovamente ridotti nel 2026, con tempi di consegna per i componenti principali che hanno raggiunto circa 40 settimane rispetto alle 20-25 settimane registrate per gran parte del 2025, esercitando pressione sui programmi di produzione degli OEM e sugli impegni di consegna ai clienti. Per quanto riguarda i materiali di consumo, Avantor ha stretto una partnership con p-Chip Corporation nell'ottobre 2025 per sviluppare congiuntamente materiali di consumo intelligenti con microtransponder integrati per la tracciabilità digitale e i flussi di lavoro della catena di identità, in linea con le più stringenti esigenze di conformità in ambito clinico e bioindustriale. Nelle applicazioni relative ai semiconduttori, ecosistemi di condivisione dati come Athinia (basato su Palantir Foundry) mostrano come i produttori di dispositivi, i fornitori di materiali e i fornitori di apparecchiature stiano collegando la certificazione dei materiali e l'analisi dei processi, il che accresce l'importanza dell'interoperabilità del software e delle pipeline di dati validate.
Panorama competitivo
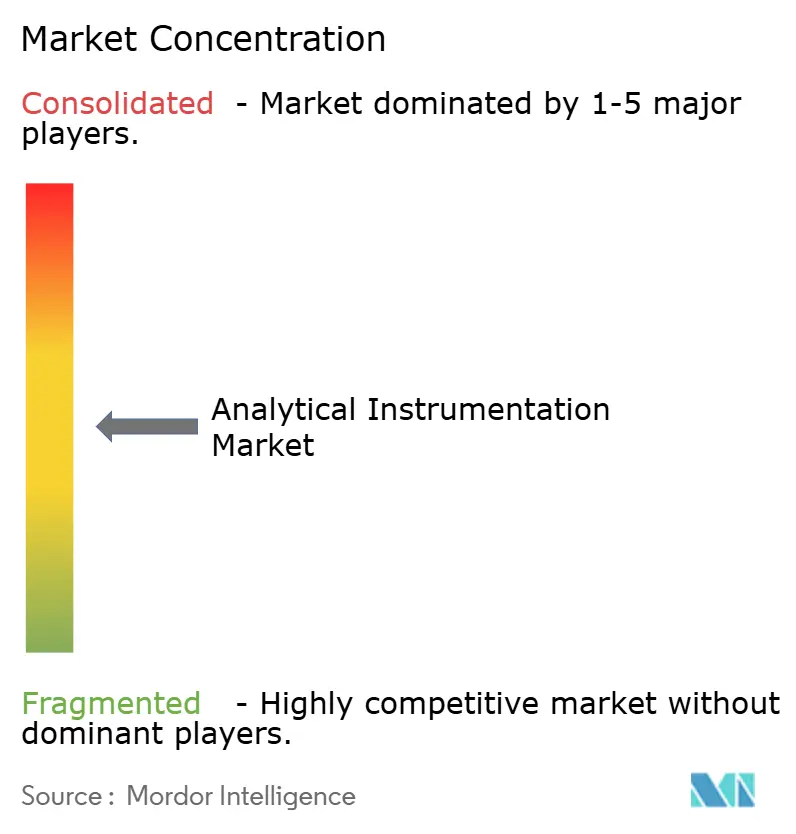
Il mercato della strumentazione analitica presenta una moderata concentrazione: Agilent Technologies, Thermo Fisher Scientific, Shimadzu, Danaher e Waters controllavano complessivamente circa il 45% del fatturato del 2025. Queste aziende gestiscono portafogli verticalmente integrati che spaziano da hardware, software, materiali di consumo e servizi, garantendo relazioni durature con i clienti tramite accordi pluriennali. La linea Orbitrap di Thermo Fisher vincola i laboratori a materiali di consumo proprietari, catturando fino all'80% della spesa post-vendita e riducendo l'attrito.
Concorrenti di fascia media come Bruker, Revvity, spin-off di PerkinElmer, e SCIEX si ritagliano una quota in applicazioni di nicchia ad alta crescita, tra cui lipidomica, test su combustibili rinnovabili e materiali per batterie. Specialisti come Anton Paar, Metrohm e Malvern Panalytical sfruttano le lacune in reologia, cromatografia ionica e caratterizzazione delle particelle, sebbene le reti di servizi limitate ne limitino la portata geografica. I depositi di proprietà intellettuale incentrati sull'analisi dello zolfo per carburanti sostenibili per l'aviazione e sulla spettroscopia di degradazione indotta da laser sottolineano la ricerca di opportunità negli spazi vuoti.
Le organizzazioni di ricerca a contratto, in particolare Charles River Laboratories e WuXi AppTec, ora acquistano strumenti in grandi quantità, aumentando il loro potere contrattuale. I fornitori rispondono offrendo finanziamenti basati sull'utilizzo, analisi basate sull'intelligenza artificiale integrata e calibrazione certificata ISO 17025 per differenziarsi. La conformità normativa, l'apertura del software e il costo del ciclo di vita prevalgono sempre più sulla pura sensibilità degli strumenti come fattori trainanti degli acquisti, rimodellando le strategie dei concorrenti nell'orizzonte temporale previsto.
Leader del settore della strumentazione analitica
Agilent Technologies Inc.
Termo Fisher Scientific Inc.
Società Shimadzu
Brucker Corporation
Perkin Elmer Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Shimadzu ha completato l'acquisizione di TESCAN GROUP, aggiungendo funzionalità di microscopia elettronica al proprio portafoglio di soluzioni analitiche. L'accordo amplia la copertura di Shimadzu nei flussi di lavoro di caratterizzazione dei materiali che integrano la cromatografia e la spettrometria di massa, supportando soluzioni complete per clienti nei settori dei semiconduttori, delle batterie e dei materiali avanzati.
- Giugno 2026: Agilent ha completato l'acquisizione di Biocare Medical, ampliando la propria presenza nel settore della patologia e del multiplexing. Questa operazione rafforza la posizione di Agilent nei flussi di lavoro clinici e traslazionali regolamentati, che integrano sempre più la preparazione dei campioni, la misurazione analitica e la gestione conforme dei dati.
- Ottobre 2025: Agilent ha investito 150 milioni di dollari per ampliare il suo stabilimento di Singapore, aggiungendo 50,000 piedi quadrati di spazio per la produzione in camera bianca di colonne HPLC. La maggiore capacità supporta una fornitura di materiali di consumo più elevata, migliorando la disponibilità per gli ambienti di controllo qualità/garanzia qualità ad alta intensità di cromatografia e rafforzando la fidelizzazione dei fornitori attraverso la standardizzazione di colonne e metodi.
Ambito e metodologia
Gli strumenti analitici comprendono un'ampia gamma di strumentazione il cui scopo principale è analizzare qualitativamente e quantitativamente i campioni, la composizione chimica di un campione e la quantità di ciascun componente all'interno di un campione. Il mercato è definito dai ricavi generati dalla vendita di diversi tipi di strumentazione analitica offerti da vari operatori di mercato per diverse applicazioni nei settori degli utenti finali in tutto il mondo.
Il mercato della strumentazione analitica è segmentato per tipo di prodotto (cromatografia, spettroscopia di analisi molecolare, spettroscopia di analisi elementare, spettroscopia di massa e microscopi analitici, altri tipi di prodotto), settore dell'utente finale (scienze della vita, chimica e petrolchimica, petrolio e gas, scienze dei materiali, analisi degli alimenti e acqua e acque reflue, altri settori dell'utente finale) e area geografica (Nord America, Europa, Asia-Pacifico e resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Strumenti per cromatografia | Sistemi di cromatografia gassosa (GC) |
| Cromatografia liquida ad alte e altissime prestazioni (HPLC, UHPLC) | |
| Sistemi di cromatografia ionica (IC) | |
| Sistemi di cromatografia a fluido supercritico (SFC) | |
| Spettroscopia molecolare | Spettrometri UV-visibili |
| Spettrometri a infrarossi a trasformata di Fourier (FT-IR) | |
| Spettrometri nel vicino infrarosso (NIR) | |
| Spettrometri Raman | |
| Spettrometri a fluorescenza | |
| Spettroscopia elementare | Spettrometri ad assorbimento atomico (AAS) |
| Spettrometri a emissione ottica ICP (ICP-OES) | |
| Spettrometri di massa ICP (ICP-MS) | |
| Spettrometri a fluorescenza a raggi X (XRF) | |
| Spettrometria di massa | Sistemi MS a quadrupolo singolo |
| Sistemi MS a triplo quadrupolo | |
| Sistemi MS a tempo di volo quadrupolo (Q-TOF) | |
| Sistemi Orbitrap e FT-MS | |
| Sistemi MALDI-TOF MS | |
| Microscopi analitici e imaging | Microscopi elettronici a scansione (SEM) |
| Microscopi elettronici a trasmissione (TEM) | |
| Microscopi a forza atomica (AFM) | |
| Microscopi confocali e ottici | |
| Caratterizzazione superficiale, termica e delle particelle | Sistemi di diffrazione dei raggi X (XRD) |
| Strumenti di analisi termica (DSC, TGA, ecc.) | |
| Analizzatori di dimensioni delle particelle e potenziale zeta | |
| Materiali di consumo e accessori | |
| Software e servizi di gestione dei dati |
Per settore degli utenti finali
| Prodotti farmaceutici e biofarmaceutici | Scoperta e sviluppo di farmaci |
| Controllo qualità/Assicurazione qualità di produzione | |
| Laboratori clinici e diagnostici | |
| Laboratori di prove ambientali | |
| Analisi di alimenti e bevande | |
| Chimico e Petrolchimico | |
| Petrolio e gas (upstream, midstream, downstream) | |
| Scienza dei materiali e metallurgia | |
| Semiconduttori ed elettronica | |
| Istituti di ricerca accademici e governativi | |
| Forense e sicurezza | |
| Servizi idrici e di acque reflue |
Per portabilità dello strumento
| Strumenti da banco e da pavimento |
| Strumenti portatili e palmari |
| Analizzatori di processo in linea e in linea |
Per canale di vendita
| Vendita diretta |
| Distributori e integratori di sistema |
| Mercati di e-commerce |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di prodotto | Strumenti per cromatografia | Sistemi di cromatografia gassosa (GC) | |
| Cromatografia liquida ad alte e altissime prestazioni (HPLC, UHPLC) | |||
| Sistemi di cromatografia ionica (IC) | |||
| Sistemi di cromatografia a fluido supercritico (SFC) | |||
| Spettroscopia molecolare | Spettrometri UV-visibili | ||
| Spettrometri a infrarossi a trasformata di Fourier (FT-IR) | |||
| Spettrometri nel vicino infrarosso (NIR) | |||
| Spettrometri Raman | |||
| Spettrometri a fluorescenza | |||
| Spettroscopia elementare | Spettrometri ad assorbimento atomico (AAS) | ||
| Spettrometri a emissione ottica ICP (ICP-OES) | |||
| Spettrometri di massa ICP (ICP-MS) | |||
| Spettrometri a fluorescenza a raggi X (XRF) | |||
| Spettrometria di massa | Sistemi MS a quadrupolo singolo | ||
| Sistemi MS a triplo quadrupolo | |||
| Sistemi MS a tempo di volo quadrupolo (Q-TOF) | |||
| Sistemi Orbitrap e FT-MS | |||
| Sistemi MALDI-TOF MS | |||
| Microscopi analitici e imaging | Microscopi elettronici a scansione (SEM) | ||
| Microscopi elettronici a trasmissione (TEM) | |||
| Microscopi a forza atomica (AFM) | |||
| Microscopi confocali e ottici | |||
| Caratterizzazione superficiale, termica e delle particelle | Sistemi di diffrazione dei raggi X (XRD) | ||
| Strumenti di analisi termica (DSC, TGA, ecc.) | |||
| Analizzatori di dimensioni delle particelle e potenziale zeta | |||
| Materiali di consumo e accessori | |||
| Software e servizi di gestione dei dati | |||
| Per settore degli utenti finali | Prodotti farmaceutici e biofarmaceutici | Scoperta e sviluppo di farmaci | |
| Controllo qualità/Assicurazione qualità di produzione | |||
| Laboratori clinici e diagnostici | |||
| Laboratori di prove ambientali | |||
| Analisi di alimenti e bevande | |||
| Chimico e Petrolchimico | |||
| Petrolio e gas (upstream, midstream, downstream) | |||
| Scienza dei materiali e metallurgia | |||
| Semiconduttori ed elettronica | |||
| Istituti di ricerca accademici e governativi | |||
| Forense e sicurezza | |||
| Servizi idrici e di acque reflue | |||
| Per portabilità dello strumento | Strumenti da banco e da pavimento | ||
| Strumenti portatili e palmari | |||
| Analizzatori di processo in linea e in linea | |||
| Per canale di vendita | Vendita diretta | ||
| Distributori e integratori di sistema | |||
| Mercati di e-commerce | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della strumentazione analitica?
Nel 2026 il mercato della strumentazione analitica ha raggiunto i 59.04 miliardi di dollari.
Quale categoria di prodotti sta crescendo più velocemente?
I software e i servizi di gestione dei dati sono in testa con un CAGR dell'8.46% fino al 2031, riflettendo il passaggio alle piattaforme LIMS cloud.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Gli investimenti in Gigafactory e semiconduttori sub-3 nm in Cina, India e Corea del Sud richiedono sistemi di misurazione delle dimensioni delle particelle in linea, ICP-MS e SIMS, determinando un CAGR regionale del 7.84%.
In che modo i laboratori stanno mitigando la carenza di elio?
Molti stanno convalidando metodi di gas vettore a idrogeno e azoto per la GC che soddisfano ancora i criteri di idoneità del sistema del capitolo 621 dell'USP.
Quali aziende dominano la quota di mercato?
Agilent Technologies, Thermo Fisher Scientific, Shimadzu, Danaher e Waters hanno detenuto complessivamente circa il 45% del fatturato nel 2025.
Quali sono le prospettive per gli strumenti analitici portatili?
Si prevede che gli analizzatori portatili e palmari cresceranno a un CAGR del 7.49% perché le applicazioni sul campo nei settori dell'ispezione petrolifera, mineraria e farmaceutica richiedono risultati rapidi e in loco.


