

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
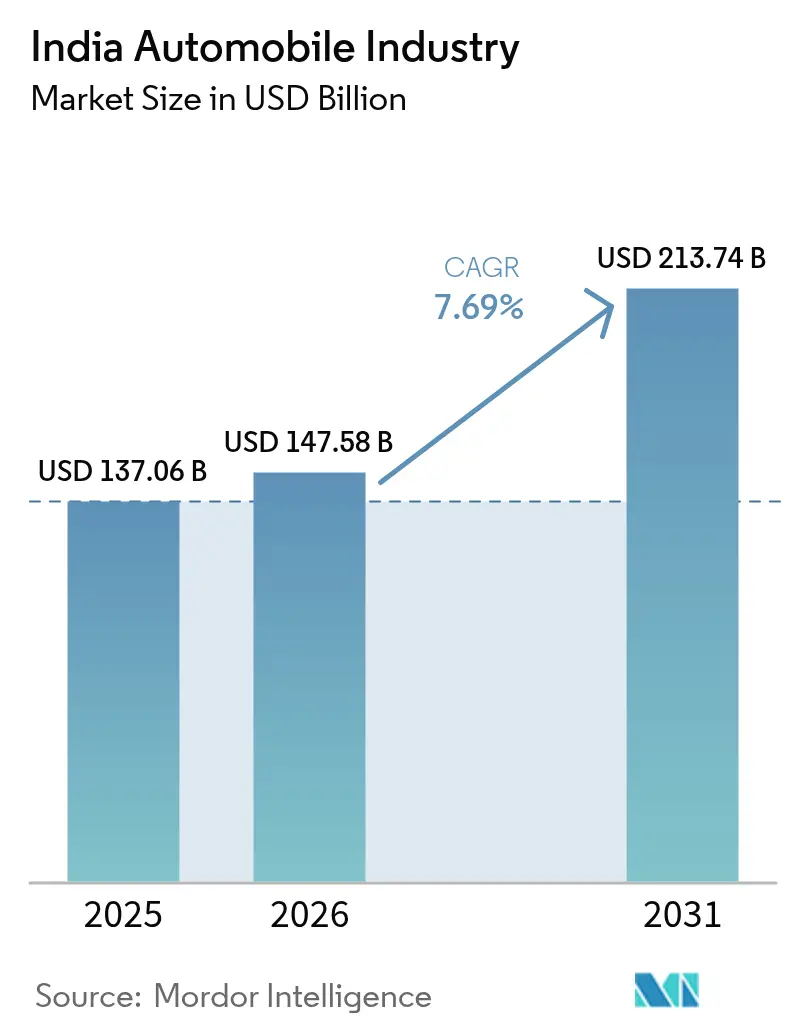
| Dimensione del mercato (2026) | 147.58 miliardo di dollari |
| Dimensione del mercato (2031) | 213.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.69% CAGR |
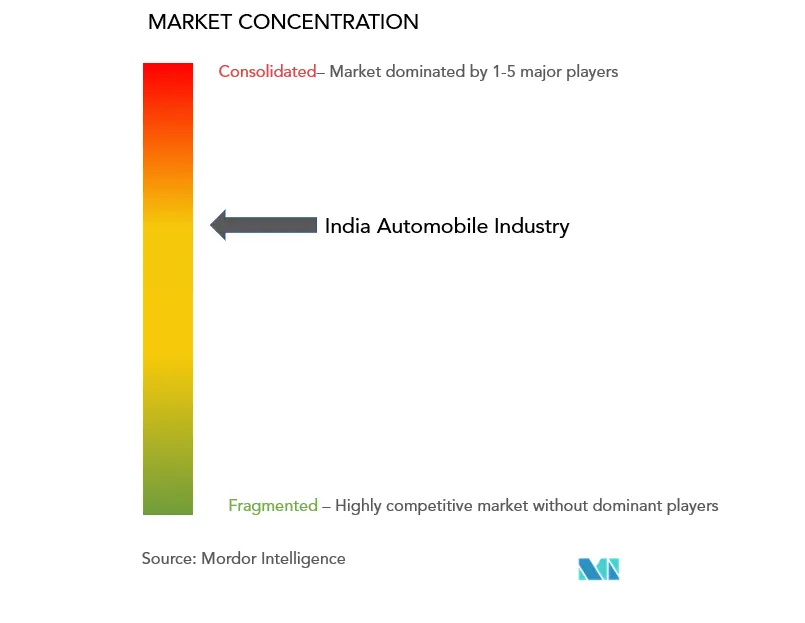
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del settore automobilistico indiano di Mordor Intelligence
Si prevede che il mercato automobilistico indiano crescerà da 137.06 miliardi di dollari nel 2025 a 147.58 miliardi di dollari nel 2026 e che raggiungerà i 213.74 miliardi di dollari entro il 2031, con un CAGR del 7.69% nel periodo 2026-2031. La domanda è sostenuta dai consumi trainati dalla popolazione, dall'aumento dei redditi familiari, dall'elettrificazione incentivata dalle politiche e da una base produttiva che ha prodotto 28.43 milioni di veicoli nell'anno fiscale 2024 [1] "Automobile Industry in India", Invest India, investindia.gov.in . La produzione sostenuta di veicoli a due ruote, autovetture, veicoli commerciali e veicoli a tre ruote mantiene il settore resiliente, mentre programmi infrastrutturali come il Pradhan Mantri Gram Sadak Yojana ne ampliano la portata geografica. Le dinamiche competitive rimangono intense, ma permangono opportunità nei modelli elettrici, nella proprietà in abbonamento e nella decarbonizzazione delle flotte aziendali. L'autosufficienza nel settore dei semiconduttori, la densità della rete stradale nelle zone rurali e il commercio al dettaglio digitale sono ulteriori fattori che contribuiranno a dare impulso al mercato automobilistico indiano nel corso del prossimo decennio.
Punti chiave del rapporto
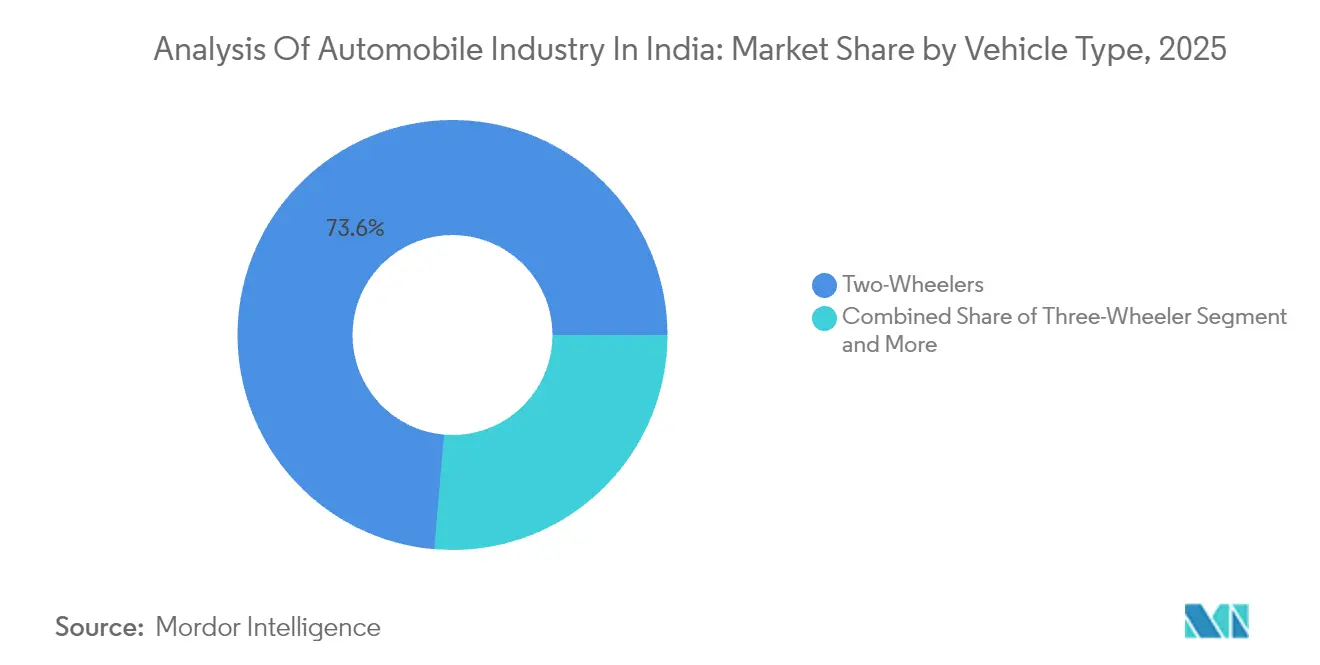
- Per tipologia di veicolo, nel 73.64 i veicoli a due ruote hanno conquistato il 2025% della quota di mercato automobilistico indiano; le autovetture stanno avanzando al tasso di crescita annuo composto (CAGR) più rapido, pari al 8.84%, fino al 2031.
- In base al tipo di carburante, nel 59.27 i veicoli a benzina rappresentavano il 2025% del mercato automobilistico indiano, mentre si prevede che i veicoli elettrici a batteria registreranno un CAGR del 10.02% tra il 2026 e il 2031.
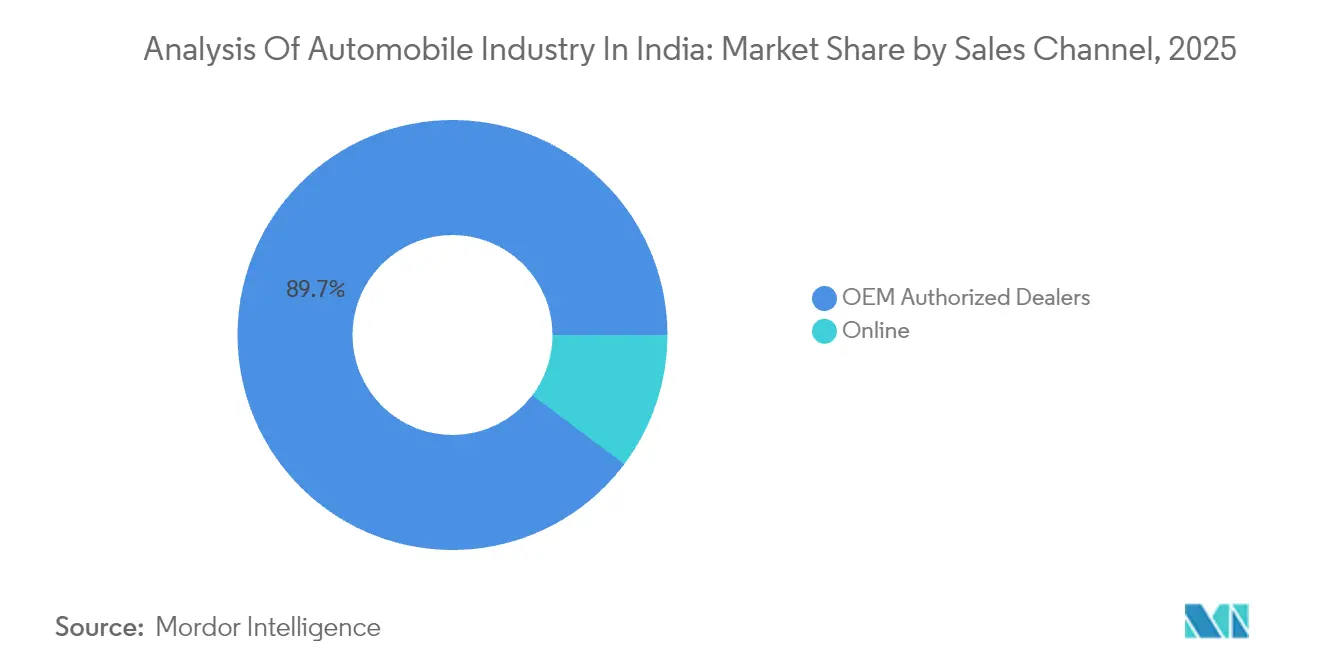
- Per canale di vendita, nel 89.73 i concessionari autorizzati OEM hanno mantenuto una quota del 2025% del mercato automobilistico indiano, ma le vendite online sono destinate a crescere a un CAGR del 9.11% entro il 2031.
- In termini di proprietà, nel 75.94 i veicoli privati rappresentavano il 2025% del mercato automobilistico indiano, mentre le flotte commerciali sono in espansione a un CAGR del 9.16% entro il 2031.
- Per regione, l'India settentrionale è stata in testa con una quota di fatturato del 31.92% del mercato automobilistico indiano nel 2025, mentre si prevede che l'India meridionale crescerà a un CAGR del 9.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del settore automobilistico indiano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e rapida urbanizzazione | + 1.5% | A livello nazionale; città di livello 2 | Medio termine (2-4 anni) |
| Incentivi governativi per veicoli elettrici e FAME-II | + 1.2% | Cluster metropolitani | A breve termine (≤2 anni) |
| Espansione della rete stradale nazionale e rurale | + 1.0% | corridoi rurali | A lungo termine (≥4 anni) |
| Proprietà e leasing basati su abbonamento | + 0.8% | Mercati premium urbani | Medio termine (2-4 anni) |
| Investimenti locali nella fabbricazione di semiconduttori | + 0.7% | Centri del Tamil Nadu e del Gujarat | A lungo termine (≥4 anni) |
| Mandati di decarbonizzazione della flotta aziendale | + 0.6% | corridoi industriali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e rapida urbanizzazione
La crescita del reddito sta ampliando la base di consumatori per il mercato automobilistico indiano, soprattutto nelle città di livello 2 e 3, dove la disponibilità di terreni e la minore congestione rendono attraente la proprietà di un veicolo. Il 35% della popolazione ha meno di XNUMX anni, il che fa coincidere gli anni di massimo reddito con i primi acquisti. La migrazione dai distretti rurali stimola una duplice domanda: gli acquirenti urbani cercano mobilità, mentre le rimesse finanziano gli investimenti in patria. La diffusione di centri di lavoro suburbani riduce la dipendenza dal trasporto pubblico e sostiene i veicoli a due ruote e le auto compatte. I programmi di abbonamento estendono l'accesso evitando ingenti acconti, rafforzando ulteriormente la penetrazione.
Incentivi governativi per veicoli elettrici e FAME-II
Il programma indiano FAME (Faster Adoption and Manufacturing of Hybrid & Electric Vehicles) Fase II, lanciato nel 2019, prevede un budget considerevole di 11,500 crore di rupie (1.31 miliardi di dollari), con una durata prevista di cinque anni. Questa iniziativa mira a incrementare le vendite di veicoli elettrici, inclusi e-2W, e-3W ed e-4W. [2] “Annual Report 2025,” Ministero del Commercio e dell'Industria, commerce.gov.in . Gli incentivi statali aggiuntivi in Tamil Nadu e Gujarat aumentano le differenze regionali, mentre la prevista revisione FAME-III mira ad ampliare il supporto ai segmenti più pesanti. Questi incentivi riducono i tempi di ammortamento, incoraggiando gli acquirenti privati e gli operatori di flotte a orientarsi verso modelli a zero emissioni.
Espansione della rete stradale nazionale e rurale
Il collegamento di oltre 159,000 insediamenti ha incrementato l'occupazione non agricola e migliorato l'efficienza del trasporto merci [3] “Rural Roads Project Impact Evaluation”, World Bank, worldbank.org . Le strade migliorate riducono i tempi di transito, diminuiscono l'usura dei veicoli ed espandono le aree di competenza dei concessionari, rafforzando significativamente le prospettive a lungo termine per il mercato automobilistico indiano. Questi progressi non solo migliorano l'accessibilità per i concessionari, ma creano anche opportunità di penetrazione del mercato in regioni precedentemente non sfruttate. Inoltre, una migliore infrastruttura stradale facilita il trasporto più agevole delle merci, riducendo i ritardi e garantendo consegne puntuali. I produttori beneficiano inoltre di una logistica semplificata, che migliora l'efficienza della catena di approvvigionamento e aumenta la loro competitività in termini di costi sia a livello nazionale che nei mercati di esportazione. Questo sviluppo infrastrutturale supporta anche la crescita di industrie ausiliarie, come i componenti automobilistici e i servizi logistici, rafforzando ulteriormente l'ecosistema complessivo del mercato automobilistico in India.
Modelli di proprietà e leasing basati su abbonamento
I consumatori nativi digitali stanno dando priorità alla flessibilità anziché alla proprietà vera e propria. Con gli abbonamenti basati su app, gli utenti godono di un accesso mensile, che include comodamente assicurazione, assistenza e assistenza stradale. Questo modello consente agli OEM di generare ricavi durante il ciclo di vita e fornisce dati preziosi che informano le iterazioni di progettazione e i servizi di manutenzione predittiva. Inoltre, consente agli OEM di costruire relazioni più solide con i clienti offrendo servizi personalizzati e promuovendo la fidelizzazione al marchio. La chiave per scalare questo modello risiede nella gestione dei valori residui e nella garanzia della liquidità nel mercato secondario, un'impresa attualmente sostenuta dalle partnership tra case automobilistiche e giganti globali del leasing.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cambiamenti normativi, standard di sicurezza e variazioni della GST | -1.2% | Nationwide | A breve termine (≤2 anni) |
| Volatilità della catena di fornitura globale dei semiconduttori | -0.8% | Principali centri di produzione | Medio termine (2-4 anni) |
| Restrizioni all'uso dovute alla congestione urbana | -0.6% | Grandi metropoli | Medio termine (2-4 anni) |
| Aumento dei premi assicurativi telematici | -0.4% | Flotte urbane | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Cambiamenti normativi, standard di sicurezza e variazioni della GST
Con l'implementazione in India delle norme BS-VII e l'obbligo di dispositivi di sicurezza, i piccoli assemblatori si trovano ad affrontare costosi aggiornamenti e convalide dei gruppi propulsori, riducendo i margini di profitto dei loro modelli. Questi aggiornamenti richiedono ingenti investimenti in ricerca e sviluppo e test rigorosi per soddisfare gli standard di conformità. Nel frattempo, i riallineamenti della GST sui componenti introducono incertezze sui prezzi, con un impatto sulla struttura dei costi complessiva per i produttori. A complicare ulteriormente la situazione, i diversi regimi fiscali statali sulle autovetture complicano la conformità, poiché i produttori devono destreggiarsi tra politiche fiscali diverse nelle diverse regioni. Questi fattori comportano notevoli aumenti di prezzo per i consumatori, ritardando potenzialmente i loro acquisti e frenando la domanda immediata nel mercato automobilistico indiano. Inoltre, l'aumento dei costi potrebbe spingere i produttori a esplorare strategie alternative, come la localizzazione dei componenti, per mitigare l'onere finanziario.
Volatilità della catena di fornitura globale dei semiconduttori
Nonostante gli sforzi di diversificazione, i tempi di consegna dei microcontrollori per il settore automobilistico continuano a essere prolungati, creando notevoli difficoltà per i produttori nel soddisfare la domanda in modo efficiente e mantenere i programmi di produzione. Il limitato potere contrattuale globale del settore complica ulteriormente la sicurezza delle allocazioni, rendendo sempre più difficile negoziare condizioni favorevoli con i fornitori o garantire una fornitura costante. La forte dipendenza dalla fabbricazione di wafer all'estero espone gli stabilimenti locali a vulnerabilità, come ritardi logistici, tensioni geopolitiche o interruzioni della catena di fornitura, che possono avere gravi ripercussioni sulle operazioni. Sebbene le riserve di inventario agiscano come salvaguardia per mantenere la continuità produttiva garantendo una fornitura costante di componenti, comportano anche un aumento del fabbisogno di capitale circolante. Questo, a sua volta, comprime la redditività e pone ulteriori difficoltà finanziarie ai produttori finché la capacità di fabbricazione nazionale non verrà ampliata per affrontare queste sfide e soddisfare efficacemente la crescente domanda.
Analisi del segmento
Per tipo di veicolo: i veicoli a due ruote mantengono il predominio nonostante il cambio di classe premium
Nel mercato automobilistico indiano, i veicoli a due ruote regnano sovrani, con una quota significativa del 73.64%. Questa posizione dominante evidenzia la preferenza per i veicoli a due ruote tra i consumatori indiani, guidata da fattori quali convenienza, efficienza nei consumi e facilità di navigazione nelle aree urbane congestionate. Sebbene più piccole, le autovetture stanno registrando il CAGR più rapido, pari al 8.84%, grazie al lancio di SUV e crossover pensati per i gusti ambiziosi della classe media. Le vendite di scooter sono aumentate del 21% rispetto al 10% del segmento delle motociclette, evidenziando la preferenza urbana per i cambi automatici e la facilità d'uso.
La crescita continua con l'ingresso dei veicoli elettrici a due ruote in fasce di prezzo di mercato e con l'estensione di periodi di validità più lunghi ai nuovi acquirenti. Al contrario, i veicoli commerciali dipendono dai budget infrastrutturali e dai cicli di produzione industriale, ma beneficiano dei continui ammodernamenti autostradali. I veicoli a tre ruote mantengono la loro rilevanza per il trasporto di merci e passeggeri dell'ultimo miglio nei centri di secondo livello. Gli aggiornamenti normativi sulle emissioni indirizzano gli investimenti verso piattaforme modulari, aumentando potenzialmente l'efficienza di scala per gli operatori storici del mercato automobilistico indiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di carburante: l'elettrificazione accelera nonostante il predominio dei motori a combustione interna
I motori a benzina hanno mantenuto il 59.27% della quota di mercato automobilistico indiano nel 2025, sostenuti dalla capacità di raffinazione e dai prezzi di acquisto più bassi rispetto al diesel. I veicoli elettrici a batteria, sebbene di volume inferiore, stanno avanzando a un CAGR del 10.02% grazie agli sgravi fiscali, ai sussidi FAME-II e al calo dei costi delle celle agli ioni di litio. Gli ibridi colmano il divario dovuto all'ansia da autonomia, offrendo guadagni di efficienza senza la dipendenza da nuove infrastrutture energetiche.
Gli impegni politici per la produzione di energia elettrica nazionale e le norme più severe in materia di risparmio di carburante sposteranno gradualmente i portafogli OEM verso trasmissioni elettrificate. L'uso di GPL/CNG si sta espandendo nelle flotte commerciali alla ricerca di una riduzione dei costi operativi. Nel frattempo, la tecnologia delle celle a combustibile rimane in fase sperimentale a causa delle carenze nell'approvvigionamento di idrogeno. L'implementazione delle reti di ricarica e i progetti pilota di sostituzione delle batterie dettano il ritmo di adozione, ma gli indicatori indicano già un'accelerazione dell'accettazione da parte dei consumatori in tutti i segmenti del mercato automobilistico indiano.
Per canale di vendita: la trasformazione digitale rimodella la distribuzione
I concessionari autorizzati hanno comunque gestito il 89.73% delle transazioni del 2025, a dimostrazione di una fiducia consolidata e di reti di assistenza post-vendita. Le piattaforme online, tuttavia, stanno crescendo a un CAGR del 9.11%, poiché gli acquirenti digitali privilegiano prezzi trasparenti e consegne a domicilio. I produttori di veicoli elettrici promuovono vetrine dirette al consumatore che riducono i costi e offrono un controllo completo del marchio.
I rivenditori tradizionali rispondono integrando showroom virtuali, strumenti "click-to-book" e test drive a domicilio. A causa delle lacune di connettività e delle aspettative di relazioni personali, la diffusione nelle aree rurali dipende dai punti vendita fisici. Col tempo, prevarranno gli ibridi omnicanale, che uniscono la scoperta digitale alla verifica tattile per garantire la fidelizzazione nel mercato automobilistico indiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di proprietà: il segmento commerciale guida l'accelerazione della crescita
Nel 75.94, gli utenti privati rappresentavano il 2025% del mercato automobilistico indiano, rispecchiando il valore culturale attribuito al possesso di un veicolo. La domanda commerciale, in crescita a un CAGR del 9.16%, è alimentata dall'e-commerce, dall'espansione del ride-sharing e dalla formalizzazione delle PMI logistiche. Gli incentivi governativi e i piani di ammortamento accelerato rafforzano il business case delle flotte, in particolare per i veicoli commerciali leggeri elettrici che percorrono un elevato chilometraggio giornaliero.
Telematica, ottimizzazione dei percorsi e manutenzione predittiva aumentano l'utilizzo della flotta e riducono i costi chilometrici, rafforzando il passaggio a operazioni organizzate. Le flotte in abbonamento sfumano i tradizionali confini tra privato e commerciale, offrendo l'accesso al veicolo anziché la proprietà, ampliando i flussi di ricavi derivanti dai servizi per gli OEM.
Analisi geografica
L'India settentrionale ha generato il 31.92% del fatturato del mercato automobilistico indiano nel 2025, grazie all'influenza produttiva e amministrativa della Regione della Capitale Nazionale. La vicinanza ai centri politici e una fitta base di fornitori garantiscono scalabilità, ma i rigorosi controlli sulla congestione e sulle emissioni potrebbero frenare l'espansione dei volumi in futuro. La saturazione dei concessionari spinge gli OEM a orientarsi verso le vendite digitali e i bacini rurali all'interno della regione.
Si prevede che l'India meridionale registrerà il CAGR più rapido, pari al 9.18%, entro il 2031, sfruttando la catena di approvvigionamento integrata, il bacino di manodopera qualificata e l'accesso ai porti marittimi del Tamil Nadu. L'adozione precoce di corridoi di ricarica e di politiche dedicate ai veicoli elettrici accelera l'elettrificazione, posizionando il sud come banco di prova per le nuove piattaforme energetiche. Gli investimenti in ricerca e sviluppo a Chennai e Bengaluru favoriscono ricadute tecnologiche che migliorano la sofisticazione dei prodotti locali.
L'India Occidentale, guidata da Maharashtra e Gujarat, combina un settore diversificato, porti pronti per l'esportazione e normative favorevoli agli investitori per attrarre nuova capacità. L'energia a basso costo e le autorizzazioni a sportello unico del Gujarat attraggono progetti di grande portata da parte di case automobilistiche nazionali e globali. L'India Orientale è indietro in termini di reddito pro capite e infrastrutture, ma offre un potenziale di volume inutilizzato una volta che gli aggiornamenti della connettività si materializzeranno. In tutte le aree geografiche, la crescita economica decentralizzata disperde la domanda, costringendo gli OEM a ricalibrare i modelli di inventario, finanziamento e servizio per adattarli alle preferenze locali.
Panorama normativo
In India, la regolamentazione del settore automobilistico è gestita dal Ministero dei Trasporti Stradali e delle Autostrade (MoRTH) attraverso le Central Motor Vehicles Rules (CMVR) del 1989 e gli Automotive Industry Standards (AIS) sviluppati sotto l'egida dell'Automotive Industry Standards Committee (AISC), con l'ARAI che funge da segreteria dell'AISC e agenzie di collaudo come iCAT e CIRT a supporto dell'omologazione e della conformità. Nel maggio 2026, un emendamento alle CMVR (GSR 417(E)) ha inasprito i requisiti di conformità alle emissioni per alcuni veicoli importati a benzina di categoria M1 e L, richiedendo un rapporto di conformità alle emissioni di scarico di tipo I sul carburante di riferimento E20, rafforzando la spinta parallela verso la miscelazione con etanolo e la convalida della compatibilità del carburante.
Gli strumenti politici continuano a influenzare la direzione tecnologica e il livello di localizzazione della produzione. Il programma PLI-Auto (2021-2027) del Ministero dell'Industria Pesante supporta i prodotti di tecnologia automobilistica avanzata (AAT) con uno stanziamento totale di 25,938 crore di rupie, concentrandosi su aree specifiche come i veicoli elettrici a batteria (BEV) e i veicoli a celle a combustibile a idrogeno. Per il supporto alla domanda e l'ammissibilità dei modelli, il quadro PM E-DRIVE utilizza una piattaforma online attiva per l'approvazione e la registrazione dei modelli da parte degli OEM, definendo le modalità di certificazione, inserimento in elenco e ammissibilità agli incentivi per i modelli elettrici.
Analisi della catena del valore
La catena del valore del settore automobilistico indiano comprende materie prime e processi ad alta intensità energetica (acciaio, alluminio, plastica, gomma) che vanno dalla fusione/forgiatura alla produzione di componenti, all'assemblaggio e al collaudo dei veicoli, seguiti dalla distribuzione su strada e ferrovia alle concessionarie autorizzate dai produttori e da un livello di ricerca online in continua espansione. Gli ecosistemi dei componenti sono organizzati attorno a importanti hub nel Nord, Ovest e Sud dell'India, con interfacce formali per la certificazione e l'omologazione tramite agenzie come ARAI e iCAT. L'elettrificazione sposta inoltre le dipendenze a monte verso celle, BMS, elettronica di potenza e software, aumentando al contempo il ruolo dei portali dei modelli approvati e dei processi di conformità agli incentivi previsti da programmi come PM E-DRIVE.
Anche la logistica e gli input energetici sono emersi come vincoli chiave per la resilienza. Durante i periodi di forte domanda, la carenza di bisarche ha limitato il trasporto delle auto dalla fabbrica al concessionario, spingendo i produttori come Mahindra and Mahindra a fare maggiore affidamento sul trasporto ferroviario e ad adeguare la pianificazione delle spedizioni. La sicurezza energetica è emersa come un altro rischio operativo, con i report di marzo 2026 che evidenziano rallentamenti della produzione in alcune parti della catena di approvvigionamento legati alla disponibilità di gas per processi ad alta intensità di calore come la forgiatura e la fusione. Per quanto riguarda lo sviluppo delle capacità, l'attività dei nuovi entranti mostra come software, elettronica e approvvigionamento di tecnologie esterne vengano integrati nella catena, comprese le partnership di JSW Motors (2025) per la tecnologia dei veicoli a nuova energia e lo sviluppo di infrastrutture digitali.
Panorama competitivo
I principali attori, Maruti Suzuki, Hyundai, Tata Motors, Mahindra & Mahindra, Kia e Toyota, detengono una quota significativa delle vendite unitarie, conferendo una leva di approvvigionamento e una visibilità del marchio che superano gli ostacoli all'ingresso. Maruti Suzuki estende la leadership di costo attraverso piattaforme leggere e la co-localizzazione dei fornitori, mentre Hyundai punta sulla differenziazione di design e funzionalità. Tata Motors estende le architetture modulari per veicoli elettrici alle linee passeggeri e commerciali, ottenendo sinergie nell'approvvigionamento delle batterie.
La condivisione della piattaforma, le trasmissioni standard e le funzionalità definite dal software favoriscono la riduzione dei costi e cicli di produzione più rapidi. I concorrenti di origine cinese come MG Motor e BYD sfruttano la competenza nel settore elettrico e i prezzi aggressivi per conquistare nicchie premium. Gli investimenti strategici nella progettazione nazionale di semiconduttori, nelle joint venture per le batterie e nella produzione flessibile mirano a garantire la resilienza a lungo termine degli operatori storici.
Fusioni, alleanze tecnologiche ed espansioni di capacità produttiva caratterizzano il panorama competitivo. L'alleanza tra Toyota e Suzuki mette in comune il know-how nel settore ibrido, mentre Mahindra collabora con la piattaforma MEB di Volkswagen per accelerare l'implementazione dei veicoli elettrici a batteria (BEV). Nel mercato automobilistico indiano, la monetizzazione dei dati, gli aggiornamenti via etere e gli abbonamenti ai servizi emergono come futuri pilastri di fatturato.
Leader del mercato automobilistico indiano
Eroe MotoCorp
Honda
Società automobilistica TVS
Maruti Suzuki
macchina Bajaj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Maruti Suzuki ha inaugurato il suo stabilimento di produzione di veicoli presso l'IMT Kharkhoda, nell'Haryana, aggiungendo un importante polo produttivo scalabile con una capacità iniziale di 0.5 milioni di unità e un percorso verso 1.0 milione di unità all'anno, supportato da un investimento totale dichiarato di 35,000 crore di rupie. Il progetto rafforza il ruolo dell'India settentrionale come cluster di produzione ad alto volume e intensifica la competitività in termini di costi, produttività e co-localizzazione dei fornitori. L'inaugurazione rafforza inoltre il ruolo dei nuovi impianti progettati attorno a programmi di maggiore automazione e sostenibilità per i veicoli passeggeri di massa.
- Giugno 2026: Hero MotoCorp ha annunciato le sue prime motociclette flex-fuel, Splendor+ e HF Deluxe, progettate per miscele di etanolo da E20 a E85, con un lancio graduale sul mercato a partire da luglio 2026. Questa mossa allinea i veicoli a due ruote destinati al mercato di massa alla roadmap indiana per la miscelazione dell'etanolo e aggiunge un elemento di differenziazione, dettato dalla conformità normativa, che va oltre la semplice elettrificazione. Inoltre, sposta una parte maggiore della catena del valore relativa al sistema di alimentazione, alla calibrazione e ai test verso componenti e validazioni compatibili con l'etanolo.
- Luglio 2024: TVS Mobility (TVS Group) ha stretto un'alleanza strategica con Mitsubishi Corporation, investendo 300 crore di rupie (circa 40 milioni di dollari) in TVS Vehicles Mobility Solutions (TVS VMS) per una quota del 32%. L'investimento ha rafforzato le capacità di TVS nei servizi di mobilità e nelle piattaforme distributive adiacenti alla vendita di veicoli. Ha inoltre evidenziato l'espansione delle partnership transfrontaliere che collegano i gruppi automobilistici indiani con capitali e reti operative globali.


Ambito del rapporto sull'industria automobilistica indiana
L'industria automobilistica indiana comprende la produzione, la commercializzazione e la vendita di veicoli in India, comprese autovetture, veicoli commerciali, due ruote e tre ruote.
L’industria automobilistica indiana è segmentata per tipologia di veicolo (due ruote, veicoli passeggeri, veicoli commerciali e tre ruote), per tipo di carburante (diesel, benzina/benzina, elettrico, metano/GPL e altri) e per regione ( India settentrionale, India orientale, India occidentale e India meridionale). Il rapporto copre le dimensioni del mercato e le previsioni per l’industria automobilistica indiana in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di veicolo
| Due ruote |
| Tre ruote |
| Veicoli passeggeri |
| Veicoli commerciali |
Per tipo di carburante
| Benzina |
| Diesel |
| GPL / CNG |
| Veicoli elettrici a batteria |
| Veicoli elettrici ibridi |
| Veicoli elettrici ibridi plug-in |
| Veicoli elettrici a celle a combustibile |
Per canale di vendita
| Rivenditori autorizzati OEM |
| Online |
Per tipo di proprietà
| Uso personale |
| Uso commerciale |
Per regione
| India del Nord |
| India meridionale |
| East India |
| West India |
| Per tipo di veicolo | Due ruote |
| Tre ruote | |
| Veicoli passeggeri | |
| Veicoli commerciali | |
| Per tipo di carburante | Benzina |
| Diesel | |
| GPL / CNG | |
| Veicoli elettrici a batteria | |
| Veicoli elettrici ibridi | |
| Veicoli elettrici ibridi plug-in | |
| Veicoli elettrici a celle a combustibile | |
| Per canale di vendita | Rivenditori autorizzati OEM |
| Online | |
| Per tipo di proprietà | Uso personale |
| Uso commerciale | |
| Per regione | India del Nord |
| India meridionale | |
| East India | |
| West India |


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato automobilistico indiano entro il 2031?
Si prevede che il mercato automobilistico indiano raggiungerà i 213.74 miliardi di dollari entro il 2031.
Quale tipologia di veicolo sta crescendo più velocemente in India?
Le autovetture cresceranno a un CAGR del 8.84% entro il 2031, diventando così la categoria in più rapida crescita.
Perché l'India meridionale è importante per le case automobilistiche?
L'India meridionale offre catene di fornitura integrate, manodopera qualificata e politiche favorevoli ai veicoli elettrici, supportando un CAGR regionale del 9.18% fino al 2031.
Quanto sono dominanti i veicoli elettrici nel mix di carburante dell'India?
Attualmente i veicoli elettrici a batteria detengono una quota modesta, ma stanno crescendo a un CAGR del 10.02% grazie ai sussidi e all'espansione delle ricariche.
Qual è la dimensione del mercato nel 2026?
147.58 miliardi di dollari nel 2026.
Quali sfide potrebbero rallentare la crescita del mercato?
Norme più severe sulle emissioni, carenza di semiconduttori e politiche di congestione urbana potrebbero ridurre il CAGR del mercato nel breve termine.
Pagina aggiornata l'ultima volta il:



