

Dimensioni e quota del mercato dei sensori in America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 43.24 miliardo di dollari |
| Dimensione del mercato (2031) | 58.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.11% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sensori in America di Mordor Intelligence
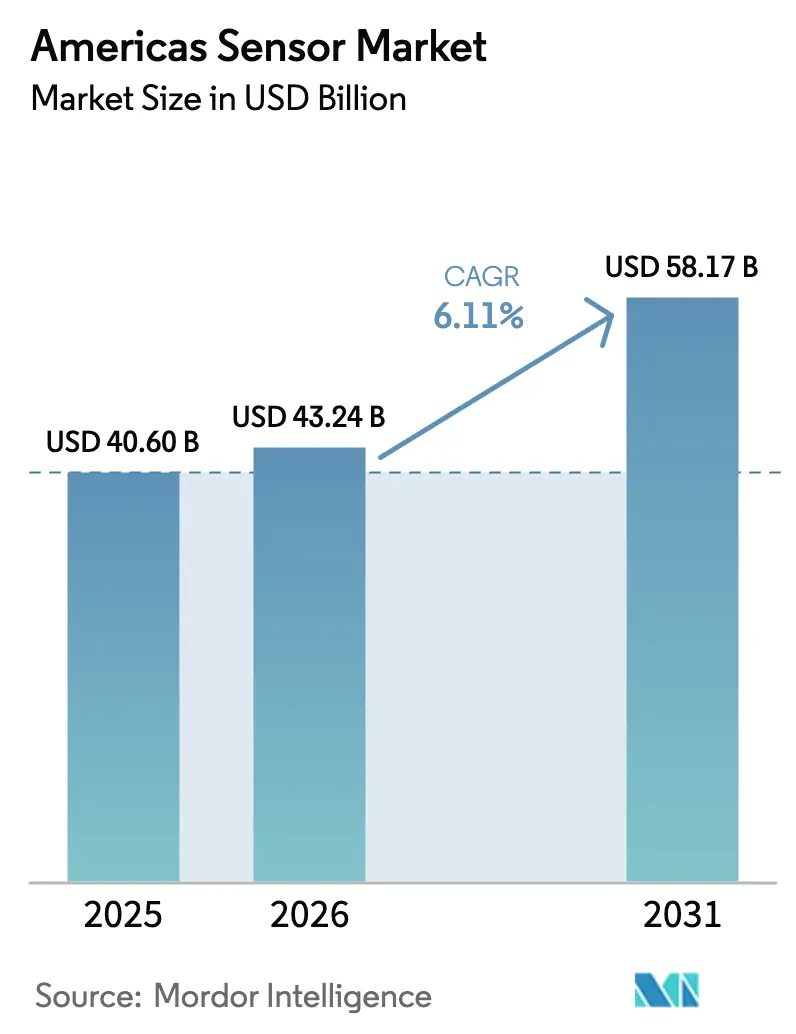
Si prevede che il mercato dei sensori in America crescerà da 40.60 miliardi di dollari nel 2025 a 43.24 miliardi di dollari nel 2026 e raggiungerà i 58.17 miliardi di dollari entro il 2031, con un CAGR del 6.11% nel periodo 2026-2031. L'accelerazione dell'adozione di architetture di edge computing sta indirizzando gli investimenti verso l'inferenza on-device, riducendo la latenza del cloud e supportando i mandati di intelligenza artificiale sovrana in Nord e Sud America. L'entusiasmo per le flotte autonome dotate di LiDAR e la rapida diffusione dei veicoli elettrici stanno amplificando la domanda di suite di sensori multimodali. Le economie di scala nella fabbricazione di sistemi microelettromeccanici (MEMS) stanno riducendo i prezzi medi di vendita, incoraggiando la sostituzione con alternative basate su silicio sfuso. Allo stesso tempo, normative ambientali più severe stanno ampliando la pista commerciale per i sensori chimici e ambientali, mentre i prototipi biodegradabili attraggono acquirenti attenti alla sostenibilità.
Punti chiave del rapporto
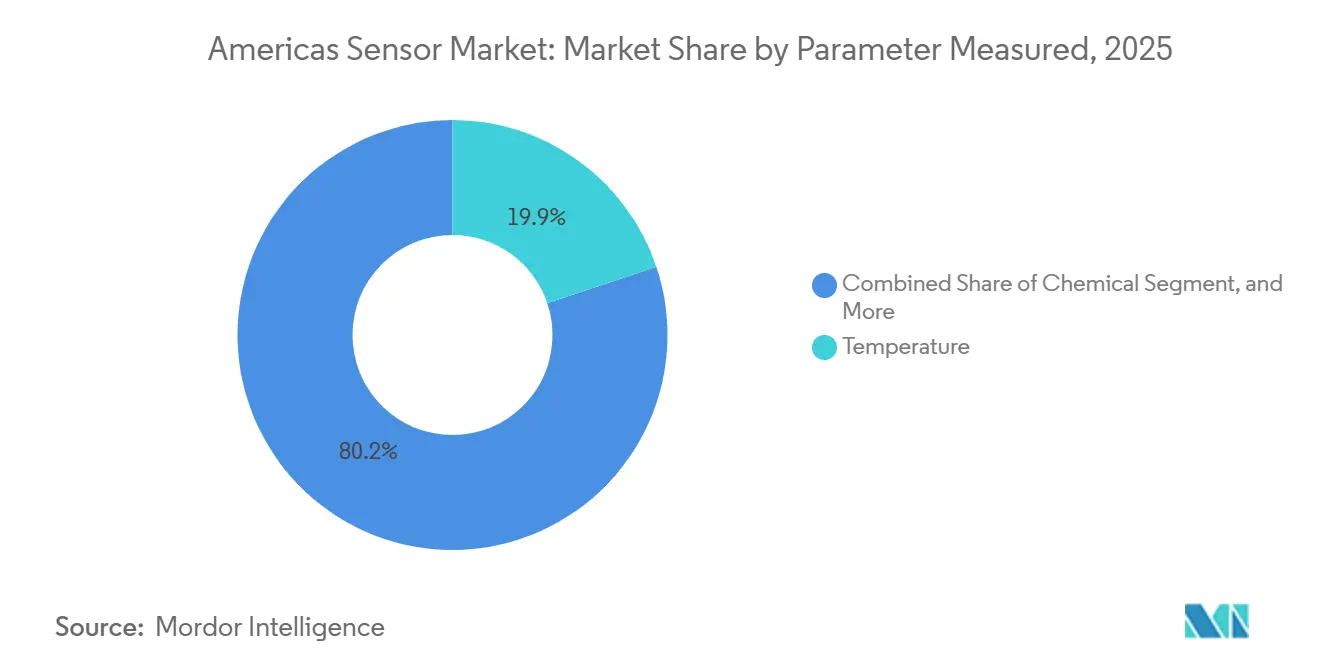
- In base ai parametri misurati, nel 2025 i dispositivi per la temperatura hanno detenuto il 19.85% della quota di mercato dei sensori nelle Americhe, mentre si prevede che i sensori chimici cresceranno a un CAGR del 6.59% entro il 2031.
- In base alla modalità di funzionamento, il rilevamento ottico ha generato un fatturato del 23.43% nel 2025, mentre si prevede che il LiDAR crescerà più rapidamente, con un CAGR del 6.96% tra il 2026 e il 2031.
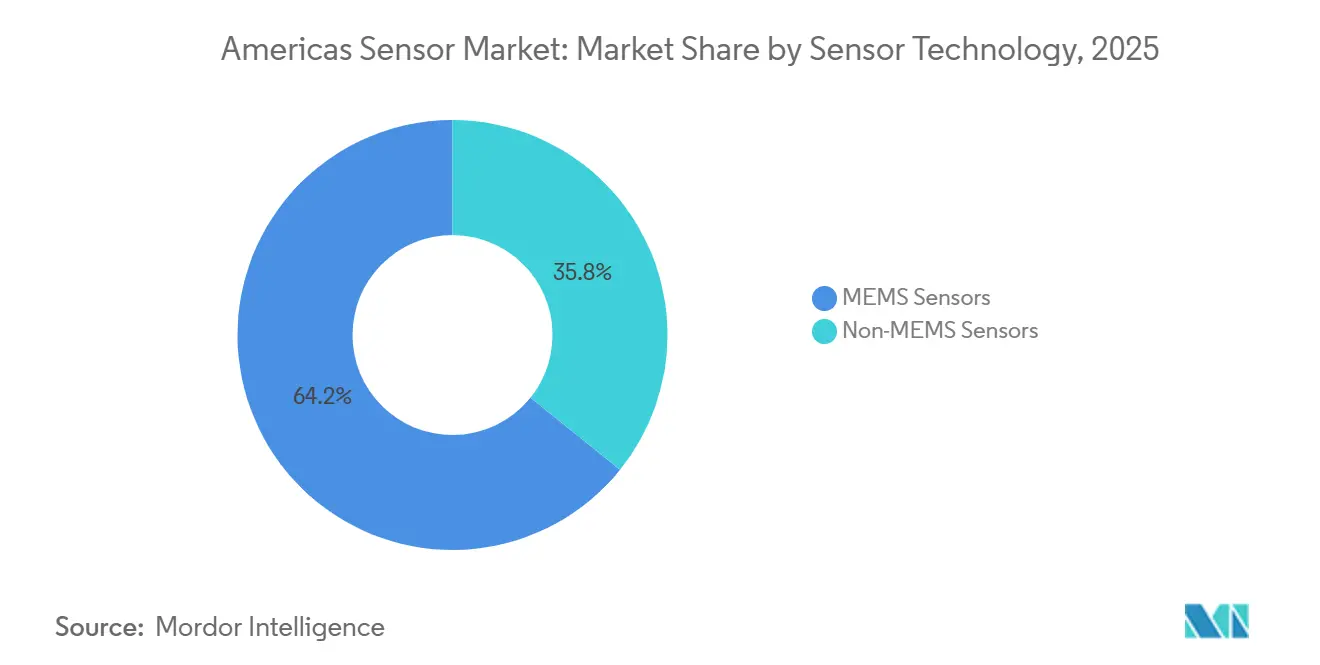
- In base alla tecnologia, nel 2025 i dispositivi MEMS rappresentavano il 64.21% del mercato dei sensori americani e si prevede che cresceranno a un CAGR del 7.11% durante il periodo di previsione.
- In base al settore di utilizzo finale, le applicazioni automobilistiche hanno generato il 26.17% dei ricavi nel 2025, ma si prevede che gli utenti finali del settore medico e del benessere registreranno il CAGR più elevato, pari al 7.23%, entro il 2031.
- In termini geografici, gli Stati Uniti hanno rappresentato il 38.34% del fatturato del 2025, ma si prevede che il Brasile crescerà a un CAGR del 7.15% grazie al programma di investimenti MOVER.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sensori in America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida proliferazione di dispositivi IoT per i consumatori | + 1.20% | Nord America, con ricadute sui centri urbani in Brasile e Messico | Medio termine (2-4 anni) |
| Crescenti investimenti nell'automazione nella produzione nordamericana e sudamericana | + 1.50% | Corridoi produttivi di Stati Uniti, Canada, Messico; Cintura industriale di San Paolo | A lungo termine (≥ 4 anni) |
| Incentivi governativi per la ristrutturazione delle infrastrutture intelligenti | + 0.90% | Stati Uniti (sovvenzioni SMART), Canada (Banca delle infrastrutture), Brasile (programma PAC) | Medio termine (2-4 anni) |
| Espansione dei veicoli elettrici e autonomi che richiedono suite multisensore | + 1.80% | Stati Uniti, Canada; emergente in Brasile e Messico nell'ambito delle iniziative MOVER e ProMéxico | A lungo termine (≥ 4 anni) |
| Emergenza dell'intelligenza artificiale edge a basso consumo che consente l'analisi sui sensori | + 1.10% | Globale, con adozione precoce nei centri tecnologici degli Stati Uniti e nei cluster di ricerca sull'intelligenza artificiale canadesi | A breve termine (≤ 2 anni) |
| Crescente domanda di sensori ecologici biodegradabili per soddisfare gli obiettivi ESG | + 0.40% | California, filiali dell'Unione Europea nelle Americhe; progetti pilota in Cile agricoltura | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida proliferazione di dispositivi IoT per i consumatori
Nel 2025, le spedizioni nordamericane hanno raggiunto 1.2 miliardi di unità, integrando componenti di temperatura, prossimità e inerziali in dispositivi indossabili e sistemi di domotica. [1] Consumer Technology Association, “2025 North American IoT Shipments,” cta.tech I mandati dei rivenditori relativi al protocollo Matter stanno spingendo i fornitori a precaricare le radio Bluetooth Low Energy 5.4 e Thread all'interno dei pacchetti MEMS, riducendo del 40% il numero di componenti esterni. L'ANATEL brasiliana ha semplificato la certificazione ai sensi della Risoluzione 715, riducendo i cicli di lancio locali a tre mesi. Queste vittorie normative, insieme alle aspettative di durata della batteria superiori a cinque anni, stanno elevando la progettazione a bassissimo consumo energetico a un criterio di acquisto fondamentale. I gateway retrofit che traducono il traffico Zigbee in Matter hanno aggiunto 380 milioni di dollari di fatturato nel 2025, riflettendo un'opportunità di interoperabilità intermedia.
Crescenti investimenti nell'automazione nella produzione
Negli Stati Uniti, le installazioni di robot industriali sono aumentate del 12% raggiungendo le 44,303 unità nel corso del 2024, con sensori di forza-coppia, prossimità e visione che consentono una collaborazione sicura tra uomo e robot. [2] Association for Advancing Automation, “Robot Installations 2024,” automate.org Il contenuto di sensori per robot è aumentato del 28% in Messico, poiché i sistemi di monitoraggio delle vibrazioni hanno ridotto i tempi di inattività non pianificati del 35%. L'ottanta per cento dei produttori intervistati ora convoglia almeno un quinto dei budget di capitale in risorse per fabbriche intelligenti, dove l'hardware di rilevamento supera il software nella lista delle priorità. Gli incentivi Rota 2030 del Brasile, che offrono un ammortamento accelerato per i macchinari dotati di sensori, alimentano gli ammodernamenti delle linee di produzione precedenti al 2015. [3] Ministero brasiliano dello sviluppo, dell'industria e del commercio, “MOVER Incentive Framework,” gov.br Il rientro in patria di 244,940 posti di lavoro statunitensi nel corso del 2024 ravviva ulteriormente la domanda interna di sensori.
Incentivi governativi per la ristrutturazione delle infrastrutture intelligenti
Nel 2025, 85 milioni di dollari statunitensi in sovvenzioni SMART hanno finanziato sistemi di traffico ricchi di sensori in 12 municipalità statunitensi. [4] Dipartimento dei trasporti degli Stati Uniti, "Destinatari delle sovvenzioni SMART 2025", transportation.gov. La Banca per le infrastrutture del Canada ha stanziato 1.2 miliardi di dollari canadesi (900 milioni di dollari USA) per progetti di smart grid con sensori di qualità dell'energia, puntando a una copertura del 90% entro il 2028. Il Programma di accelerazione della crescita del Brasile ha destinato 8.5 miliardi di real brasiliani (1.7 miliardi di dollari USA) all'ammodernamento delle reti idriche con sensori di pressione e flusso. Questi programmi favoriscono piattaforme modulari con API aperte, proteggendo le municipalità dalla dipendenza da un fornitore specifico. Il progetto pilota cileno di 50,000 lampioni intelligenti ha dimostrato un risparmio energetico del 42%, incoraggiando la replicazione in altre città.
Espansione dei veicoli elettrici e autonomi
Le vendite di veicoli elettrici negli Stati Uniti hanno raggiunto 1.6 milioni di unità nel 2025, ciascuna dotata di circa 35 sensori per la batteria, la corrente e il controllo del clima, rispetto ai 18 dei modelli a combustione. La flotta di robotaxi di Waymo, composta da 700 veicoli, impiega 29 telecamere, sei unità LiDAR e cinque moduli radar per veicolo, generando quattro terabyte di dati al giorno. Il programma brasiliano MOVER ha ridotto le imposte IPI fino al 20% per l'output dei sensori localizzati, spingendo Bosch a investire 150 milioni di dollari nell'espansione di San Paolo. I tempi per la certificazione ISO 26262 si sono allungati a due anni, ritardando il lancio di alcuni veicoli autonomi di Livello 3. Lo stabilimento di Hermosillo di TE Connectivity, che dovrebbe spedire 12 milioni di sensori di temperatura per veicoli elettrici all'anno a partire dal terzo trimestre del 2026, evidenzia la spinta del near-shoring.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Certificazione normativa rigorosa per sensori critici per la sicurezza | -0.80% | Stati Uniti (FDA, NHTSA), Canada (Health Canada, Transport Canada), Brasile (ANVISA) | Medio termine (2-4 anni) |
| Elevata spesa in conto capitale per le linee di fabbricazione MEMS | -1.10% | Stati Uniti, con impatto limitato in Sud America a causa della dipendenza dalle importazioni | A lungo termine (≥ 4 anni) |
| Concentrazione della catena di fornitura nei materiali esotici (GaN, SiC) | -0.70% | Globale, con forti pressioni sui settori nordamericani dei veicoli elettrici e dell'elettronica di potenza | A breve termine (≤ 2 anni) |
| Responsabilità della sicurezza informatica legate all'integrità dei dati dei sensori | -0.50% | Stati Uniti, Canada; preoccupazione emergente nel settore dell'automazione industriale in Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Certificazione normativa rigorosa per sensori critici per la sicurezza
Le approvazioni pre-commercializzazione della FDA per i dispositivi di Classe II e III hanno richiesto in media 14 mesi nel 2025, con sensori di glucosio e pressione che richiedono una precisione del ±10% in diverse coorti. L'ordinanza della NHTSA di giugno 2025 impone dati sulle prestazioni reali per qualsiasi sensore del sistema avanzato di assistenza alla guida associato a un incidente, aggiungendo 2-3 milioni di dollari di conformità annuale per i fornitori di livello 1. La risoluzione 822 dell'ANVISA brasiliana ora obbliga a condurre sperimentazioni locali anche in presenza di autorizzazione FDA, raddoppiando di fatto il time-to-market e assegnando ai fornitori nazionali una quota del 18% nei dispositivi indossabili per il benessere dei consumatori. Norme divergenti nelle Americhe costringono i fornitori a mantenere più varianti di prodotto e set di documentazione, gonfiando i costi fissi e scoraggiando i piccoli entranti. L'armonizzazione è in ritardo nonostante gli accordi commerciali regionali.
Elevata spesa in conto capitale per le linee di fabbricazione MEMS
Una fabbrica di MEMS da 200 millimetri costa ora 1.2-1.8 miliardi di dollari, bloccando i nodi tecnologici per un periodo fino a un decennio. L'investimento di 8.5 miliardi di dollari di Intel in Ohio alloca 1.1 miliardi di dollari ai MEMS, ma non produrrà volumi di produzione prima della fine del 2027. Le startup più piccole si rivolgono a modelli fabless tramite X-FAB o Teledyne DALSA, ma ordini minimi di 50,000 wafer richiedono 15-20 milioni di dollari di capitale circolante. Il Sud America non ha capacità produttiva interna, facendo affidamento sulle importazioni attualmente soggette alla tariffa temporanea del 4% del Brasile, che tornerà al 16% a dicembre 2026. L'intensità di capitale, quindi, limita la diversificazione regionale e rallenta la cadenza dei nuovi prodotti.
Analisi del segmento
In base ai parametri misurati: i sensori chimici guadagnano terreno nella conformità ambientale
I dispositivi chimici sono destinati a registrare il CAGR più rapido, pari al 6.59%, nel periodo 2026-2031, in quanto gli Stati Uniti stanno applicando standard più severi in materia di particolato e ozono, aggiungendo 1,200 siti di monitoraggio continuo. Le unità di temperatura, che detenevano il 19.85% della quota di mercato dei sensori americani nel 2025, rimangono fondamentali nei sistemi HVAC e nella logistica della catena del freddo, ma devono affrontare un'erosione dei prezzi che ne sta frenando la crescita. I prodotti a pressione supportano l'estrazione di scisto, con 8,500 misuratori di fondo pozzo installati nel bacino del Permiano nel 2025. La strumentazione di livello supporta gli impianti idrici municipali che complessivamente gestiscono 18 miliardi di galloni al giorno.
Il rilevamento del flusso nei bioreattori monouso ha fatto passi da gigante quando un sensore termico di flusso di massa monouso ha ridotto i cicli di convalida a tre giorni. I sensori di prossimità abilitano 750,000 robot mobili nelle strutture Amazon, sostenendo una domanda di grandi volumi. Moduli inerziali, sensori magnetici, sensori di vibrazione e sensori ambientali si rivolgono ciascuno a una nicchia, ma ampliano i casi d'uso dagli smartphone alle suite di manutenzione predittiva, sottolineando l'ampio spettro del mercato dei sensori americano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per modalità operativa: il LiDAR cresce con le flotte autonome
La rilevazione ottica ha mantenuto una quota di fatturato del 23.43% nel 2025, spaziando dai fotodiodi per smartphone agli estensimetri in fibra ottica sui ponti. Si prevede che il mercato americano dei sensori LiDAR crescerà a un CAGR del 6.96% sulla scia della crescita dei robotaxi, con Waymo autorizzata ad aggiungere 200 veicoli in Texas. Gli elementi di resistenza elettrica continuano a supportare i circuiti di temperatura industriali, con 12 milioni di unità spedite nel 2025. I biosensori hanno ampliato gli orizzonti quando il monitor continuo dei chetoni di Abbott ha ottenuto l'autorizzazione della FDA nell'agosto 2025.
Sensori piezoresistivi a collettore per applicazioni automobilistiche, sensori di immagine CMOS impilati, controller touch capacitivi, elementi piezoelettrici a ultrasuoni e circuiti integrati radar contribuiscono a dare profondità al mercato dei sensori americano, supportando applicazioni che spaziano dall'infotainment al cruise control adattivo. Insieme, queste modalità operative costituiscono un kit di strumenti versatile al servizio degli ecosistemi consumer, industriale e della mobilità.
Tecnologia dei sensori: il predominio dei MEMS riflette le economie di scala
I MEMS hanno rappresentato il 64.21% del fatturato del 2025 e dovrebbero accelerare a un CAGR del 7.11%, poiché la produzione di wafer da 200 millimetri spinge i costi unitari sotto i 0.40 dollari per i sensori di movimento ad alto volume. Le dimensioni del mercato dei sensori americani dedicato ai MEMS riflettono la rapida adozione del packaging a livello di wafer e delle vie passanti in silicio che riducono le dimensioni dei moduli al di sotto di 1.5 millimetri quadrati, essenziali per dispositivi indossabili e udibili. Le alternative non MEMS, pur essendo resistenti in nicchie a temperature estreme o ad alta sovrapressione, devono affrontare un CAGR più lento del 4.8%. Gli estensimetri a lamina incollata di Honeywell continuano a essere validi in ambienti da -65 °C a 260 °C, un intervallo che i MEMS faticano a eguagliare.
Il divario tecnologico si sta ampliando man mano che le unità di elaborazione dei sensori intelligenti integrano core a 32 bit sul die, eseguendo compiti di intelligenza artificiale con budget energetici dell'ordine dei microjoule. L'adozione di RISC-V nei sensori inerziali MEMS esemplifica questa convergenza tra calcolo e rilevamento. Al contrario, i termistori discreti e i progetti piezoresistivi bulk si basano su catene di segnale convenzionali, limitando il potenziale di miniaturizzazione nell'elettronica di massa.
Per settore di utilizzo finale: il settore medico e del benessere supera quello automobilistico
Gli utenti del settore automobilistico hanno mantenuto il 26.17% del fatturato nel 2025, ma si prevede che i dispositivi medici e per il benessere registreranno il CAGR più elevato, pari al 7.23%, fino al 2031, poiché il rimborso ora copre il monitoraggio continuo dei parametri vitali. Il mercato dei sensori americani beneficia di una maggiore densità di sensori nei veicoli elettrici e autonomi, ma il freno normativo sull'autonomia di Livello 3 ne frena la crescita. L'elettronica di consumo ha rappresentato una quota del 22%, sostenuta dagli smartphone con 14 sensori ciascuno e dai dispositivi indossabili, che hanno venduto 18 milioni di unità nel 2025.
I settori dell'energia e dei servizi di pubblica utilità hanno portato le installazioni di contatori intelligenti a 112 milioni entro la fine del 2025, basandosi sul rilevamento della tensione e della qualità dell'energia. L'automazione industriale, l'edilizia, l'estrazione mineraria, l'aerospaziale e la difesa stanno ampliando la curva della domanda, sia attraverso l'implementazione di sistemi di manutenzione predittiva su 2.8 milioni di asset monitorati, sia attraverso camion per il trasporto autonomo dotati di 18 sensori ciascuno. Questa diversità è alla base di una crescita resiliente e multisettoriale per il mercato americano dei sensori.
Analisi geografica
Gli Stati Uniti hanno generato il 38.34% del fatturato del 2025 grazie alla produzione sostenuta dal CHIPS Act, alla produzione automobilistica del Midwest e ai cluster di dispositivi medici. La costruzione di fabbriche in corso dovrebbe ridurre i tempi di consegna da 16 a 8 settimane, con un impatto positivo sul mercato dei sensori americano. Si prevede che il Brasile crescerà a un CAGR del 7.15%, poiché gli incentivi MOVER e Rota 2030 attraggono l'assemblaggio localizzato e i retrofit dell'Industria 4.0. La quota dell'8.2% del Canada si basa sull'implementazione di sabbie bituminose da parte di 22,000 fornitori di strumenti e componenti per downhole concentrati in Ontario.
Il Messico ha registrato una crescita del 9.1% nel 2025, grazie a 140 nuovi stabilimenti produttivi nearshore, per una spesa media di 1.8 milioni di dollari in sensori. L'Argentina sta riprendendo quota grazie ai progetti sul litio, con l'installazione di 8,500 sensori di processo, con un tasso di crescita annuo composto (CAGR) del 5.8%.
Il Cile sfrutta l'automazione nelle miniere di rame, installando 4,200 dispositivi a Chuquicamata per ridurre i costi operativi dell'11%. Il resto del Sud America, tra cui Colombia e Perù, deteneva collettivamente il 4.8%, grazie a progetti pilota di smart city finanziati dalla Banca Interamericana di Sviluppo.
Panorama normativo
Negli Stati Uniti, i fornitori di sensori che operano nei programmi di mobilità e infrastrutture si trovano ad affrontare normative più stringenti in materia di appalti e sicurezza informatica. Il Securing Infrastructure from Adversaries Act (S. 4000), introdotto nel marzo 2026, limita gli appalti del Dipartimento dei Trasporti statunitense per determinate tecnologie LiDAR per le attività svolte a partire dal 30 giugno 2026, aumentando il controllo sull'origine dei sensori e sugli elenchi dei fornitori approvati per le implementazioni su strade e mezzi di trasporto pubblico. Parallelamente, il Cyber Trust Mark della FCC è progredito come programma volontario di etichettatura della sicurezza informatica per l'IoT, con ioXt Alliance nominata amministratore principale nell'aprile 2026, mentre il NIST ha finalizzato la Revisione 1 dell'IR 8259 nell'aprile 2026. Insieme, questi passaggi rafforzano le aspettative di base in materia di sicurezza informatica per i prodotti con sensori connessi e spingono i produttori verso prove e documentazione più solide a supporto della sicurezza fin dalla progettazione.
In tutto il continente americano, i sensori critici per la sicurezza sono influenzati anche dagli enti regolatori di settore e dalle tempistiche di conformità, soprattutto nei settori automobilistico e dei dispositivi medici. Il contesto del rapporto evidenzia gli oneri di certificazione multi-agenzia (ad esempio, FDA e NHTSA negli Stati Uniti, Health Canada e Transport Canada in Canada e ANVISA in Brasile), che possono allungare i cicli di validazione per i sensori legati ai sistemi ADAS, alla diagnostica e al monitoraggio. Queste dinamiche aumentano il valore dei dati di test armonizzati, della tracciabilità e dei pacchetti di certificazione multi-mercato, e si intersecano con i requisiti di contenuto nazionale e di appalti pubblici che favoriscono la produzione locale e le catene di approvvigionamento verificabili.
Panorama competitivo
I primi dieci fornitori hanno detenuto il 52% del fatturato del 2025, a dimostrazione di una moderata concentrazione che consente comunque ai nuovi operatori specializzati di conquistare posizioni di nicchia. I front-end analogici integrati di Texas Instruments e Analog Devices ora uniscono interfacce per sensori, convertitori analogico-digitali e condizionamento del segnale, riducendo i cicli di progettazione dei clienti a quattro mesi.
Aziende pure-play come Sensata e TE Connectivity si espandono verticalmente nell'assemblaggio di moduli e nell'analisi per acquisire margini a livello di sistema. Le domande di brevetto hanno raggiunto quota 4,800 nel 2025, con particolare attenzione all'inferenza edge-AI e ai substrati biodegradabili.
Tra i protagonisti dell'innovazione c'è Wiliot, che ha raccolto 200 milioni di dollari per tag Bluetooth senza batteria che raccolgono la radiofrequenza ambientale, riducendo i costi operativi nella logistica della catena del freddo. I produttori di apparecchiature originali per il settore automobilistico come Tesla eliminano gli ASIC radar proprietari che riducono la spesa per sensore per veicolo di 120 dollari, aumentando al contempo la precisione di classificazione. Gli enti di normazione continuano a plasmare la concorrenza; le aziende attive nei gruppi di lavoro ISO e IEC possono adattare i nuovi formati alle loro roadmap di prodotto, erigendo sottili barriere all'ingresso.
Leader del settore dei sensori in America
ABB Ltd
NXP Semiconductors
Honeywell International Inc.
Texas Instruments Incorporated
Siemens AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: ABB Limited ha ampliato il proprio portafoglio di sensori di temperatura non invasivi introducendo i modelli NINVA Integrated, Remote e Compact. Questa espansione rafforza la presenza di ABB nel settore dei sensori industriali e migliora le capacità di rilevamento remoto in tutti i settori di processo critici.
- Marzo 2026: NXP Semiconductors ha lanciato il sistema su chip radar per autoveicoli SAF8444, destinato ai sistemi di assistenza alla guida di livello 2 e 2+. Il SoC radar rafforza la posizione di NXP nel settore della percezione automobilistica e dell'elaborazione radar integrata.
- Febbraio 2026: ABB Limited ha lanciato un pacchetto di analizzatori di gas completamente integrato per applicazioni CCUS, che include l'analizzatore di gas laser Sensi+ CCUS. La soluzione di analisi dei gas CCUS risponde alle esigenze di monitoraggio della decarbonizzazione ed espande il portafoglio di sensori di ABB nei progetti di decarbonizzazione industriale.


Ambito del rapporto sul mercato dei sensori nelle Americhe
Il rapporto sul mercato dei sensori nelle Americhe è segmentato in base ai parametri misurati (temperatura, pressione, livello, flusso, prossimità, ambientali, chimici, inerziali, magnetici, vibrazioni, altri), modalità di funzionamento (ottica, resistenza elettrica, biosensore, piezoresistivo, immagine, capacitivo, piezoelettrico, LiDAR, radar, altri), tecnologia dei sensori (MEMS, non MEMS), settore dell'utente finale (automotive, elettronica di consumo, energia e servizi di pubblica utilità, automazione industriale, medicina e benessere, edilizia, agricoltura e estrazione mineraria, aerospaziale, difesa e sicurezza) e area geografica (Stati Uniti, Canada, Brasile, Messico, Argentina, Cile, resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| La temperatura |
| Pressione |
| Livella |
| Flow |
| Vicinanza |
| Ambiente |
| Chemical |
| Inerziale |
| Magnetica |
| Vibrazione |
| Altri parametri misurati |
| Ottico |
| Resistenza elettrica |
| biosensore |
| piezoresistivo |
| Immagine |
| Capacitivo |
| piezoelettrico |
| LiDAR |
| Radar |
| Altre modalità di funzionamento |
| Sensori MEMS |
| Sensori non MEMS |
| Automotive | |
| Elettronica di consumo | Smartphone |
| Tablet, laptop e computer | |
| Dispositivi portatili | |
| Elettrodomestici intelligenti | |
| Altri Elettronica di consumo | |
| Energia e Utilities | |
| Automazione Industriale | |
| Medicina e Benessere | |
| Edilizia, agricoltura e estrazione mineraria | |
| Aeronautico | |
| Difesa e sicurezza |
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Brasile |
| Messico | |
| Argentina | |
| Cile | |
| Resto del Sud America |
| Per parametro misurato | La temperatura | |
| Pressione | ||
| Livella | ||
| Flow | ||
| Vicinanza | ||
| Ambiente | ||
| Chemical | ||
| Inerziale | ||
| Magnetica | ||
| Vibrazione | ||
| Altri parametri misurati | ||
| Per modalità di funzionamento | Ottico | |
| Resistenza elettrica | ||
| biosensore | ||
| piezoresistivo | ||
| Immagine | ||
| Capacitivo | ||
| piezoelettrico | ||
| LiDAR | ||
| Radar | ||
| Altre modalità di funzionamento | ||
| Dalla tecnologia dei sensori | Sensori MEMS | |
| Sensori non MEMS | ||
| Per settore degli utenti finali | Automotive | |
| Elettronica di consumo | Smartphone | |
| Tablet, laptop e computer | ||
| Dispositivi portatili | ||
| Elettrodomestici intelligenti | ||
| Altri Elettronica di consumo | ||
| Energia e Utilities | ||
| Automazione Industriale | ||
| Medicina e Benessere | ||
| Edilizia, agricoltura e estrazione mineraria | ||
| Aeronautico | ||
| Difesa e sicurezza | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Brasile | |
| Messico | ||
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei sensori in America nel 2026?
Si stima che il mercato raggiungerà i 43.24 miliardi di dollari nel 2026.
Quale segmento di parametri sta crescendo più rapidamente nella regione?
I sensori chimici sono in testa con una previsione di CAGR del 6.59% fino al 2031.
Perché i dispositivi MEMS sono dominanti nelle Americhe?
Le economie di scala a livello di wafer spingono i costi unitari al di sotto di 0.40 USD, garantendo ai MEMS una quota del 64.21% nel 2025 e una traiettoria di crescita del 7.11%.
Quale area geografica offre il più alto potenziale di crescita?
Si prevede che il Brasile crescerà a un CAGR del 7.15%, stimolato dagli incentivi del settore automobilistico e dell'Industria 4.0.
In che modo le nuove norme sulla sicurezza dell'IoT influenzeranno i fornitori?
Da marzo 2026, il NIST renderà obbligatoria l'attestazione crittografica, aggiungendo il 12-15% ai costi di conformità e rafforzando al contempo l'integrità del dispositivo.
Quali sono le prospettive per la domanda di sensori nei veicoli autonomi?
Le suite LiDAR e multisensore dovrebbero accelerare con l'espansione delle flotte di robotaxi statunitensi, supportando un CAGR del 6.96% per LiDAR fino al 2031.
Pagina aggiornata l'ultima volta il:



