

| Periodo di studio | 2019 - 2030 |
| Dimensione del mercato (2025) | 36.10 miliardo di dollari |
| Dimensione del mercato (2030) | 50.80 miliardo di dollari |
| CAGR (2025-2030) | 7.07% |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare |
Analisi del mercato dei motori per aeromobili americani di Mordor Intelligence
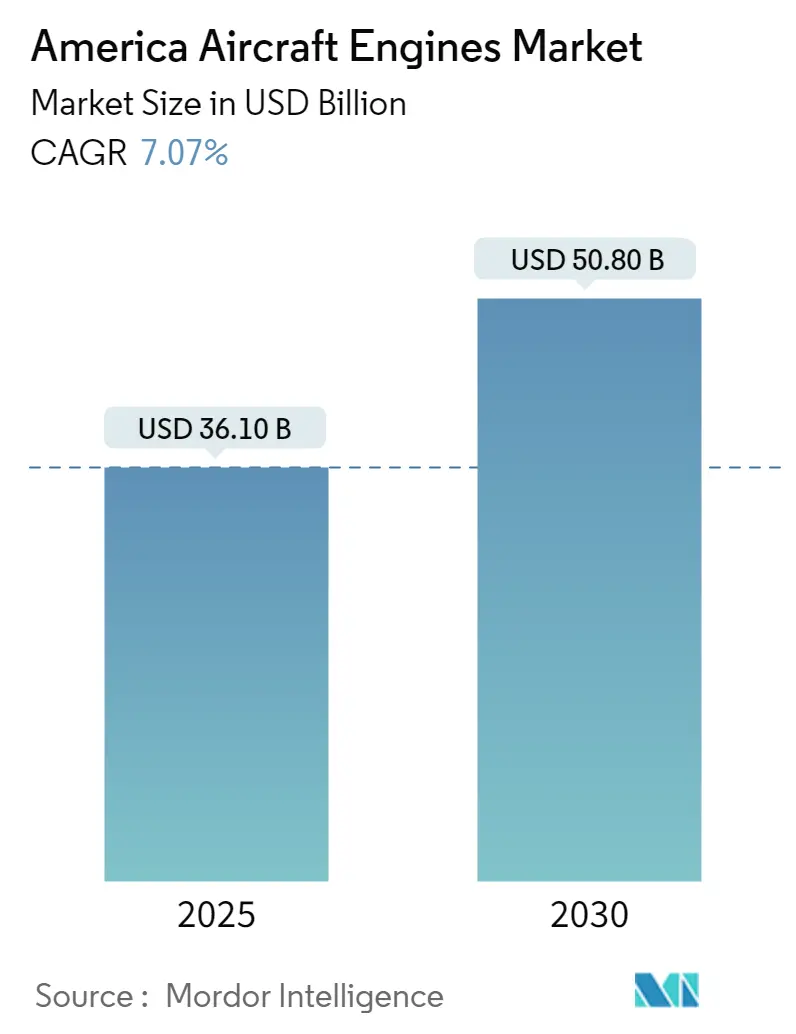
Si stima che il mercato americano dei motori per aeromobili avrà una dimensione di 36.10 miliardi di dollari nel 2025 e si prevede che raggiungerà i 50.80 miliardi di dollari entro il 2030, con un CAGR del 7.07% nel periodo di previsione (2025-2030).
- La domanda di motori aeronautici è trainata principalmente da due fattori: un aumento degli ordini di aeromobili (compresi business jet, aerei commerciali o militari) e la sostituzione di motori all’interno della flotta aerea esistente in Nord America e America Latina. Gli organismi di regolamentazione come la Federal Aviation Administration (FAA), l’International Civil Aviation Organization e l’International Air Transport Association (IATA), tra gli altri, stanno ponendo un’enfasi crescente sulla riduzione delle emissioni degli aerei.
- Questo focus sta generando la domanda di motori aeronautici di nuova generazione. Gli OEM di aeromobili e i produttori di motori stanno integrando intensamente gli sforzi per migliorare le prestazioni ed estendere la gamma di aeromobili. Si prevede che gli investimenti previsti nella ricerca e nello sviluppo di queste tecnologie rafforzeranno le prospettive di mercato durante il periodo di previsione.
- Si prevede che il ciclo produttivo dei produttori di apparecchiature originali di motori aeronautici (OEM) si trasformerà rapidamente a causa del maggiore utilizzo della stampa 3D e dei compositi a matrice ceramica nella costruzione di componenti critici dei motori. Inoltre, si prevede che l’emergere di tecnologie come i motori a reazione ibridi-elettrici amplierà le attuali opportunità commerciali per gli operatori del mercato.
Tendenze e approfondimenti sul mercato dei motori per aeromobili americani
Si prevede che il segmento Turbofan cresca con il CAGR più elevato durante il periodo di previsione
- Il segmento dei turbofan rappresenta una quota di mercato significativa e si prevede che registrerà il CAGR più elevato durante il periodo di previsione. Ciò è dovuto agli ordini e alle consegne dei principali programmi di velivoli turbofan nei settori dell’aviazione commerciale, militare e generale. I piani di modernizzazione militare nelle regioni dell'America Latina e del Nord America, nonché i piani di espansione della flotta delle compagnie aeree nella regione, stanno guidando principalmente la crescita del segmento.
- Mentre i paesi si sforzano di rafforzare le proprie capacità militari, stanziano ingenti risorse per l’acquisizione di motori a turbina all’avanguardia che forniscono prestazioni, affidabilità e versatilità superiori. Ad esempio, nel giugno 2023, TEISAS e GE Aerospace hanno concordato di estendere la licenza di TEISAS per fornire servizi di manutenzione a livello di deposito F110 per diversi paesi che utilizzano aerei da caccia F16 e F15. La collaborazione rafforzerà ulteriormente il rapporto tra TEI e il suo partner a lungo termine, GE Aerospace, nel campo dei servizi per i motori militari. TEI e GE Aerospace collaborano con successo da molti anni e sono ora pronti a svolgere un ruolo fondamentale nel supportare il motore F110 a livello globale.
- Inoltre, i rigorosi standard normativi e di conformità imposti ai motori creano una barriera unica all’ingresso per altri segmenti. Questi motori devono soddisfare criteri eccezionalmente rigorosi, garantendo che possano funzionare in condizioni estreme, fornire una potenza eccezionale e mantenere rigorose misure di sicurezza.
- Per soddisfare questi requisiti sono necessari investimenti sostanziali in ricerca, sviluppo e produzione, che spesso solo i produttori di motori affermati possono intraprendere. Si prevede che tali investimenti nella tecnologia dei motori turbofan rafforzeranno la crescita del segmento durante il periodo di previsione.

Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Il Nord America continuerà a dominare le quote di mercato
- La regione del Nord America attualmente domina il mercato e si prevede che continuerà a dominarlo durante il periodo di previsione. Ciò è dovuto principalmente all’aumento del traffico passeggeri negli Stati Uniti e in Canada. Il crescente traffico passeggeri sta spingendo la flotta delle compagnie aeree e i piani di espansione delle rotte. Inoltre, gli ingenti budget degli Stati Uniti a favore dell’esercito consentono l’acquisto di nuovi elicotteri da parte delle forze armate statunitensi. Ciò potrebbe anche spingere i fornitori di motori a produrre nuovi motori per questi elicotteri.
- Si prevede che la crescente domanda di elicotteri militari e di flotte di elicotteri privati negli Stati Uniti e in Canada accelererà la crescita del mercato dei motori aeronautici nella regione. Ad esempio, nel maggio 2023, GE Aerospace e NAVAIR si sono aggiudicati un contratto del valore di 683.7 milioni di dollari per tre lotti aggiuntivi di motori T408 che alimenteranno il Sikorsky CH-53K King StallionTM, l'elicottero da trasporto pesante del Corpo dei Marines degli Stati Uniti.
- L'assemblaggio finale di questi motori avverrà presso lo stabilimento GE Aerospace Lynn, Massachusetts, e la consegna è prevista tra il 2024 e il 2027. Allo stesso modo, nel gennaio 2023, Yellowhead Helicopters e Safran Helicopter Engines hanno firmato un contratto per supportare Arriel nell'alimentazione degli AS350 e H125 di Arriel flotte. Un contratto di manutenzione, riparazione e revisione (MRO) a lungo termine e di servizi che copre 21 motori è formalizzato da questo contratto di supporto orario (SBH®).

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato americano dei motori aeronautici è consolidato e importanti attori come Honeywell International Inc., General Electric Company, Pratt & Whitney (RTX Corporation), Rolls-Royce plc e Safran dominano la quota di mercato. Questi attori chiave competono in termini di disponibilità, qualità, prezzo e tecnologia. Il fermo delle flotte a causa di problemi tecnici, gli elevati costi di produzione, i ritardi nelle consegne dei motori e le fluttuazioni dei dazi doganali e di importazione sono i fattori chiave che minacciano la crescita del mercato.
I fornitori devono fornire motori a turbina a gas avanzati e di alta qualità per sopravvivere e avere successo nel mercato competitivo. Le aree critiche per avere un vantaggio rispetto alla concorrenza sono le capacità produttive interne, una rete globale, l’offerta di prodotti, gli investimenti in ricerca e sviluppo e una solida base di clienti. Si prevede che il miglioramento delle condizioni economiche globali alimenterà la crescita del mercato durante il periodo di previsione, rendendolo il momento ideale per adottare aeromobili e motori di nuova generazione.
È probabile che l’ambiente competitivo nel mercato si intensifichi ulteriormente a causa dell’aumento delle estensioni di prodotti e servizi, delle innovazioni tecnologiche e delle fusioni e acquisizioni. Ad esempio, nel novembre 2021, Materialise e Proponent hanno annunciato una partnership per espandere il profilo della stampa 3D nelle catene di fornitura dell’aftermarket aerospaziale.
Il proponente offre servizi di distribuzione tradizionali a compagnie aeree, MRO, produttori di apparecchiature originali e portafogli di prodotti innovativi. L'azienda consegna 54 milioni di pezzi all'anno a circa 6,000 clienti di aeromobili in più di 100 paesi attraverso la sua copertura globale. Queste aziende offrono parti aftermarket come motori, cellule, interni di cabine e cabine di pilotaggio.
Leader del settore dei motori aeronautici americani
General Electric Company
Rolls-royce plc
zafferano
Pratt & Whitney (RTX Corporation)
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2023: Sikorsky (Lockheed Martin Company) ha installato una nuova e migliorata turbina IITP a bordo del suo aereo Raider X per l'esercito americano. L'aereo Raider X è costruito per il programma Future Attack Reconnaissance (FARA). Gli ingegneri di Sikorsky e l'esercito americano hanno eseguito un'ispezione dettagliata del motore dopo l'atterraggio presso la struttura Lockheed Martin di West Palm Beach. Si prevede che l’aereo effettuerà il suo primo volo alla fine del 2024.
- Ottobre 2023: GE Aerospace ha annunciato che la Defense Contract Management Agency ha approvato i primi due motori di prova di volo T901-GE-900 per l'esercito americano. Questi motori supporteranno il programma di prototipi competitivi Future Attack Reconnaissance Aircraft (FARA). I motori ad ala rotante di prossima generazione alimenteranno l’UH-60 Black Hawk, l’AH-64 Apache e il FARA.
È possibile acquistare parti di questo rapporto. Controlla i prezzi per sezioni specifiche
Ottieni subito la suddivisione dei prezzi
Ambito del rapporto sul mercato dei motori per aeromobili americani
Lo studio del mercato dei motori aeronautici comprende tutti i nuovi motori installati su velivoli ad ala fissa e rotante utilizzati negli aerei dell'aviazione militare, commerciale e generale. Sono escluse dallo studio le vendite aftermarket del motore e delle sue parti e le vendite di unità di potenza ausiliarie (APU).
Il mercato americano dei motori aeronautici è segmentato per tipo di motore e area geografica. Per tipo di motore, il mercato è segmentato in turbofan, turboelica, turboalbero e pistone. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei motori aeronautici nei principali paesi del Nord America e dell’America Latina.
Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
Tipo di motore
| turbofan |
| turboelica |
| turboalbero |
| Pistone |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| America Latina | Messico |
| Brasile | |
| Resto dell'America Latina |
| Tipo di motore | turbofan | |
| turboelica | ||
| turboalbero | ||
| Pistone | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| America Latina | Messico | |
| Brasile | ||
| Resto dell'America Latina | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato americano dei motori per aeromobili?
Si prevede che la dimensione del mercato americano dei motori per aeromobili raggiungerà i 36.10 miliardi di dollari nel 2025 e crescerà a un CAGR del 7.07% per raggiungere i 50.80 miliardi di dollari entro il 2030.
– Qual è la dimensione attuale del mercato americano dei motori per aeromobili?
Nel 2025, la dimensione del mercato americano dei motori per aeromobili dovrebbe raggiungere i 36.10 miliardi di dollari.
Chi sono i principali produttori nel mercato Motori aeronautici americani?
General Electric Company, Rolls-Royce plc, Safran, Pratt & Whitney (RTX Corporation) e Honeywell International Inc. sono le principali società che operano nel mercato americano dei motori per aeromobili.
Qual è la regione in più rapida crescita nel mercato dei motori per aeromobili in America?
Si stima che il Nord America cresca al CAGR più elevato nel periodo di previsione (2025-2030).
Quale regione ha la quota maggiore nel mercato americano dei motori per aeromobili?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato americano dei motori per aeromobili.
Quali anni copre questo mercato dei motori aeronautici americani e qual era la dimensione del mercato nel 2024?
Nel 2024, la dimensione del mercato dei motori aeronautici americani è stata stimata in 33.55 miliardi di USD. Il rapporto copre la dimensione storica del mercato dei motori aeronautici americani per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato dei motori aeronautici americani per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.
Pagina aggiornata l'ultima volta il:
Rapporto sul mercato dei motori aeronautici americani
Statistiche per la quota di mercato, le dimensioni e il tasso di crescita dei ricavi di America Aircraft Engines del 2025, create da Mordor Intelligence™ Industry Reports. L'analisi di America Aircraft Engines include una previsione di mercato per il periodo 2025-2030 e una panoramica storica. Ottieni un campione di questa analisi di settore come report PDF scaricabile gratuitamente.


