

Dimensioni e quota del mercato delle cartelle cliniche elettroniche ambulatoriali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.14 miliardo di dollari |
| Dimensione del mercato (2031) | 9.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.76% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
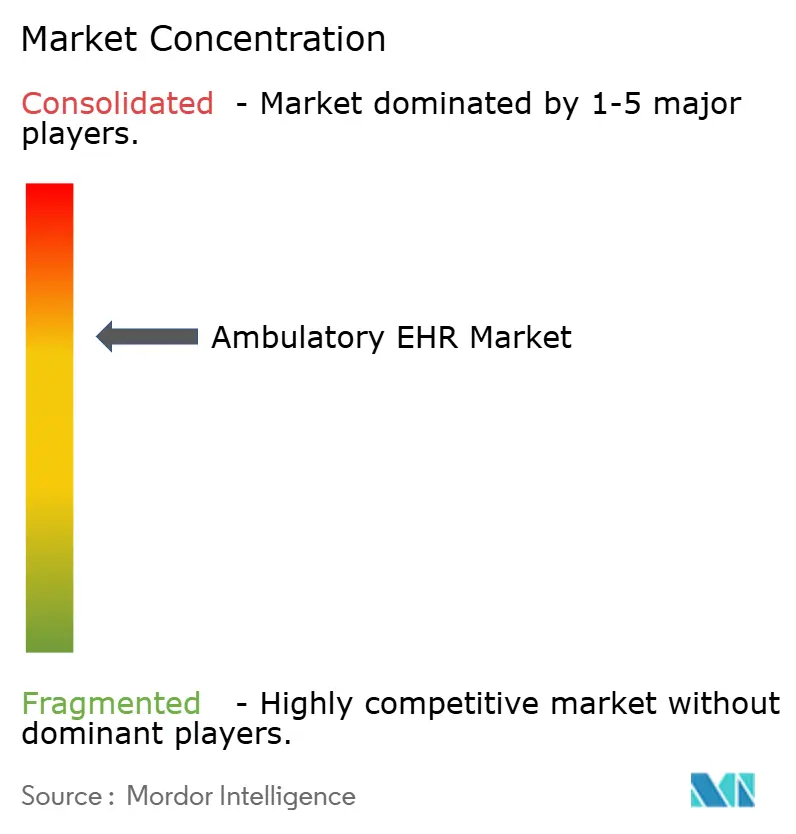
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle cartelle cliniche elettroniche ambulatoriali di Mordor Intelligence
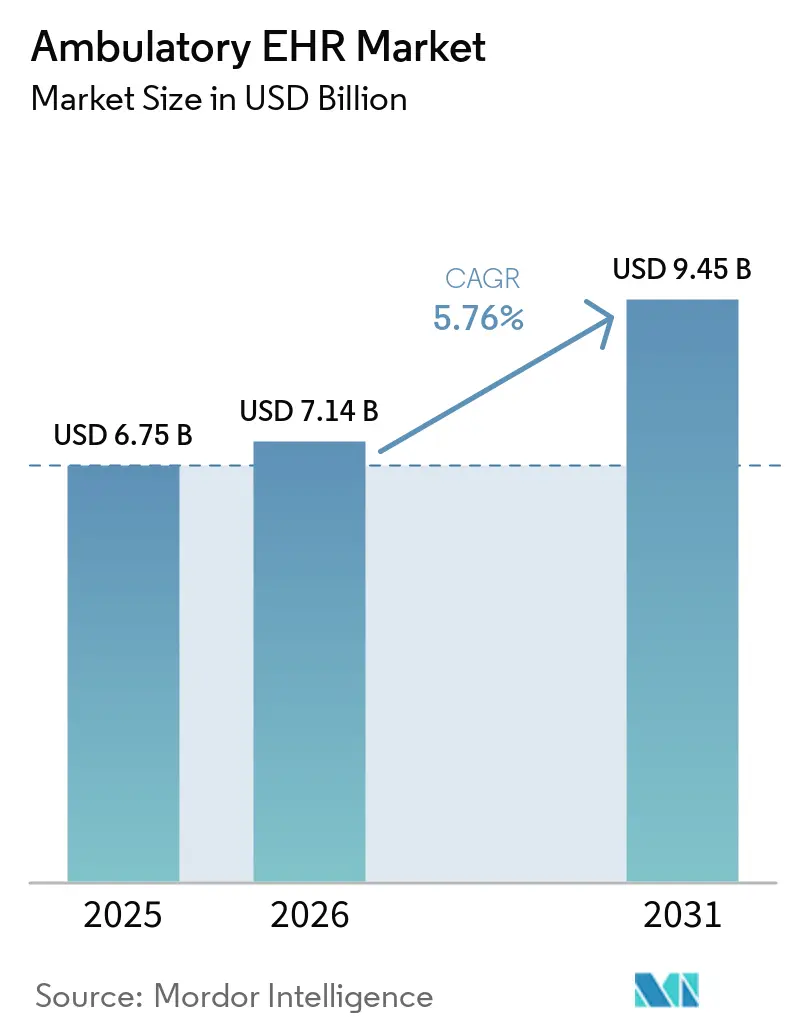
Si stima che il mercato delle cartelle cliniche elettroniche ambulatoriali (EHR) nel 2026 raggiungerà i 7.14 miliardi di dollari, in crescita rispetto ai 6.75 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 9.45 miliardi di dollari, con un CAGR del 5.76% nel periodo 2026-2031. L'inasprimento delle sanzioni normative per il blocco delle informazioni, i nuovi codici di fatturazione per l'Advanced Primary Care Management e l'espansione dei contratti di accountable care aumentano la posta in gioco per i fornitori che ancora si affidano a sistemi di archiviazione legacy. La migrazione al cloud rimane la scelta di implementazione dominante, offrendo rapida scalabilità e minori esborsi di capitale, anche se violazioni di alto profilo espongono lacune di sicurezza. I moduli di intelligenza artificiale che riducono i tempi di documentazione e migliorano la stratificazione del rischio influenzano ora le decisioni di acquisto più delle funzionalità classiche. L'intensità competitiva si sta intensificando, con i fornitori che si affrettano a combinare interoperabilità, flussi di lavoro di telemedicina e strumenti di ascolto ambientale in piattaforme coese che servono sia i grandi sistemi sanitari che i piccoli studi indipendenti.
Punti chiave del rapporto
- In base alla modalità di distribuzione, le soluzioni basate su cloud hanno dominato il mercato delle cartelle cliniche elettroniche ambulatoriali (EHR) con una quota del 77.12% nel 2025, mentre il segmento cloud è in espansione con un CAGR del 6.09% fino al 2031.
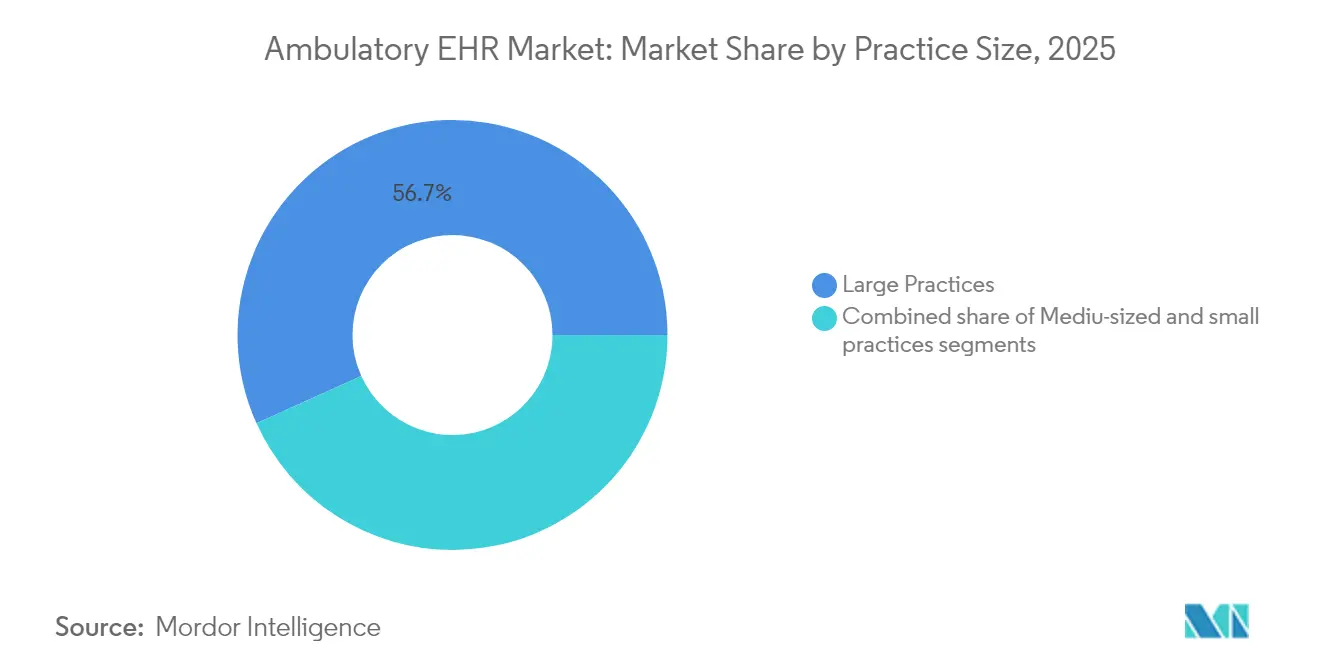
- In base alle dimensioni dello studio, nel 56.74 gli studi di grandi dimensioni rappresentavano il 2025% della quota di mercato delle cartelle cliniche elettroniche ambulatoriali; gli studi di piccole dimensioni registreranno la crescita più rapida, con un CAGR dell'7.84% fino al 2031.
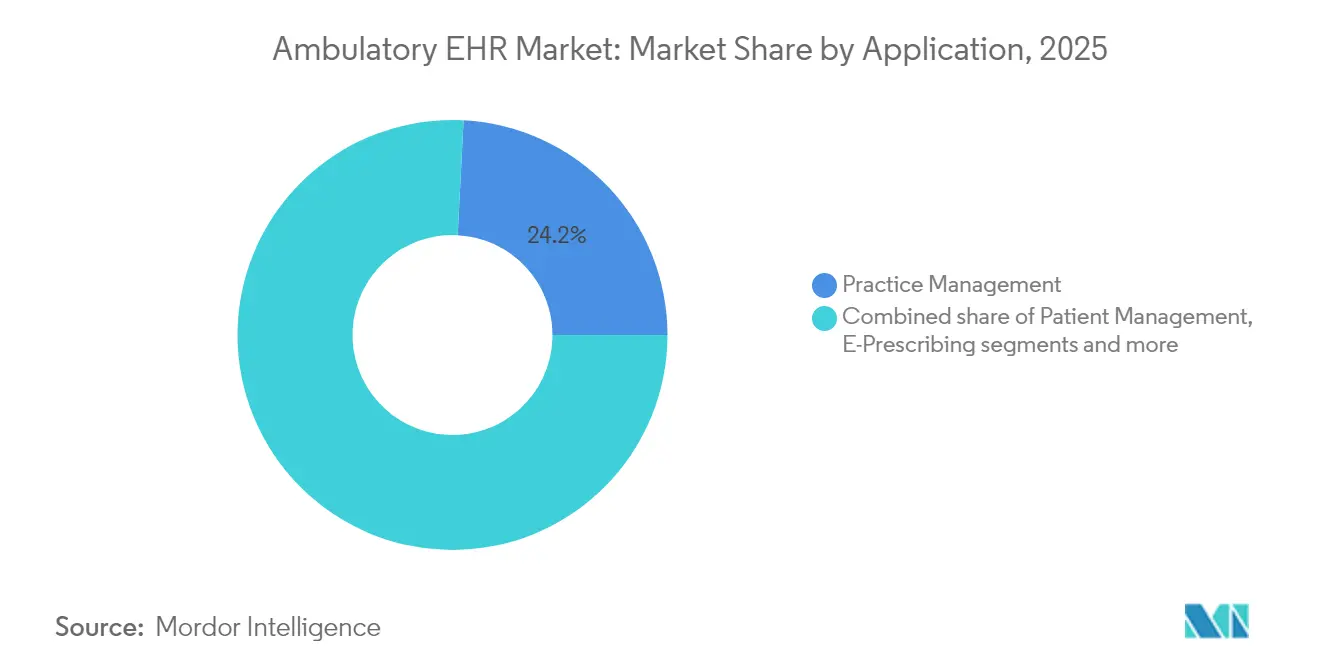
- Per applicazione, i moduli di gestione della pratica rappresentavano il 24.18% delle dimensioni del mercato delle cartelle cliniche elettroniche ambulatoriali nel 2025, mentre la gestione della salute della popolazione sta avanzando a un CAGR del 6.32%.
- In base all'utente finale, nel 63.58 i centri ambulatoriali di proprietà ospedaliera controllavano una quota del 2025% del mercato delle cartelle cliniche elettroniche ambulatoriali, ma i centri indipendenti stanno crescendo a un CAGR del 7.41% entro il 2031.
- In termini geografici, nel 39.88 il Nord America rappresentava il 2025% della quota di mercato delle cartelle cliniche elettroniche ambulatoriali; si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari al 6.96%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cartelle cliniche elettroniche ambulatoriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi governativi e obblighi di conformità | + 1.8% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Passaggio accelerato alle cartelle cliniche elettroniche ospitate nel cloud | + 1.5% | Globale, guidato dai mercati sviluppati | A breve termine (≤ 2 anni) |
| Spinta dell'assistenza sanitaria basata sul valore per i dati interoperabili | + 1.2% | Centro del Nord America, in espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Moduli AI specifici per specialità che potenziano gli aggiornamenti | + 0.9% | Adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Integrazione dei flussi di lavoro di telemedicina nelle piattaforme EHR | + 0.8% | Globale, accelerato nelle aree rurali e sottoservite | A breve termine (≤ 2 anni) |
| Rimborso per il monitoraggio remoto e l'acquisizione dei dati ambulatoriali | + 0.7% | Nord America primario, Europa emergente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli incentivi governativi e gli obblighi di conformità stimolano l'espansione del mercato
Nel settore delle cartelle cliniche elettroniche (EHR), le sanzioni superano ormai i vantaggi. In base al 21st Century Cures Act, i fornitori che bloccano le informazioni rischiano una riduzione dei pagamenti Medicare fino al 5%, la potenziale esclusione dal Shared Savings Program e danni alla reputazione. Il Quality Payment Program del 2025 introduce sette nuove misure di qualità che richiedono una reportistica clinica elettronica più approfondita. Il CMS richiede inoltre API abilitate FHIR per l'accesso dei pazienti, una regola già rispettata dal 73% delle aziende di sanità digitale [1] Wesley Barker, “A National Survey of Digital Health Company Experiences With Electronic Health Record Application Programming Interfaces,” Journal of the American Medical Informatics Association, academic.oup.com, ma ancora gravate da elevati costi di implementazione, che influenzano le decisioni di acquisto nel mercato delle EHR ambulatoriali. Di conseguenza, il mercato delle EHR ambulatoriali beneficia di un ciclo di sostituzione guidato dalla conformità tra gli studi medici più lenti e le cliniche specialistiche più piccole.
L'impulso alla migrazione al cloud è compensato dall'aumento degli imperativi di sicurezza
Gli ambienti cloud riducono i costi hardware e velocizzano gli aggiornamenti, ma ampliano la superficie di attacco. L'Ufficio per i diritti civili dell'HHS ha registrato 626 violazioni significative nel 2024, che hanno interessato 41.7 milioni di persone; l'hacking ha rappresentato il 74% degli incidenti e i server di rete sono stati il vettore principale. L'attacco ransomware Change Healthcare del febbraio 2024, che ha interrotto metà del traffico di richieste di risarcimento negli Stati Uniti, ha evidenziato i rischi sistemici dell'elaborazione centralizzata dei dati. I provider ora richiedono l'autenticazione a più fattori, il monitoraggio continuo e le architetture zero-trust come elementi non negoziabili nei contratti con i fornitori, supportando un livello di servizi di sicurezza con margini più elevati che aumenta l'affidabilità delle piattaforme leader.
L'integrazione dell'assistenza basata sul valore accelera le richieste di interoperabilità
Il CMS mira a sottoporre ogni beneficiario del Medicare tradizionale a un accordo di assistenza responsabile entro il 2030, obbligando le strutture ambulatoriali a scambiare dati clinici senza soluzione di continuità tra pagatori e ospedali. Gli ACO Shared-Savings sono ora 480 e servono 10.8 milioni di beneficiari [2] Centers for Medicare & Medicaid Services, “Calendar Year 2025 Medicare Physician Fee Schedule Final Rule (CMS-1807-F): Medicare Shared Savings Program,” cms.gov , mentre i nuovi codici di gestione dell'assistenza primaria forniscono 15-110 dollari al mese per paziente per il coordinamento dell'assistenza a livelli di rischio. Questi cambiamenti politici spingono la domanda di dashboard per la salute della popolazione e flussi di lavoro di riferimento a circuito chiuso, consolidando l'interoperabilità come criterio di acquisto decisivo nel mercato delle cartelle cliniche elettroniche ambulatoriali.
La documentazione clinica basata sull'intelligenza artificiale trasforma l'economia del flusso di lavoro
I modelli di triage basati sull'ascolto ambientale e sull'intelligenza artificiale generativa stanno passando dalla fase pilota a quella di produzione. Kaiser Permanente ha ridotto i tempi di documentazione dei medici fino a due ore al giorno e ha registrato punteggi di soddisfazione dei pazienti superiori al 92% dopo l'implementazione di uno strumento di scriba basato sull'intelligenza artificiale. Epic ha sviluppato oltre 100 funzioni di intelligenza artificiale, tra cui la messaggistica automatizzata MyChart e la previsione degli ordini, mentre Oracle integra il riconoscimento vocale nella sua piattaforma derivata da Cerner. Queste funzionalità modificano le analisi costi-benefici per gli studi di piccole dimensioni che non disponevano di personale sufficiente per gestire i carichi di documentazione legacy, aprendo la strada a una nuova generazione di destinatari per il mercato delle cartelle cliniche elettroniche ambulatoriali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla violazione della sicurezza informatica e della privacy | -0.8% | Globale, acuto nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Infrastrutture irregolari nelle economie emergenti | -0.6% | APAC, MEA, Sud America | A lungo termine (≥ 4 anni) |
| Conformità normativa complessa multi-giurisdizione | -0.6% | Globale, in particolare Europa-USA-APAC | Medio termine (2-4 anni) |
| Aumento dei costi delle API pay-per-use per le integrazioni di terze parti | -0.5% | Globale, concentrato nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le vulnerabilità della sicurezza informatica limitano la velocità di adozione del cloud
La violazione del ransomware ALPHV ai danni di Change Healthcare ha causato perdite di fatturato per l'80% degli studi medici statunitensi e ha richiesto il pagamento di un riscatto di 22 milioni di dollari, con conseguenti ritardi nei pagamenti di diverse settimane. Eventi di questo tipo stimolano la richiesta di sistemi di archiviazione dati a registro distribuito e strategie di failover multi-cloud, ma i fornitori più piccoli spesso non dispongono dei budget o del personale necessari per implementarli completamente, creando difficoltà di adozione per il mercato delle cartelle cliniche elettroniche ambulatoriali. Di conseguenza, alcune organizzazioni rimandano le migrazioni al cloud, optando per architetture ibride incrementali che rallentano la crescita complessiva del mercato delle cartelle cliniche elettroniche ambulatoriali.
Le disparità infrastrutturali limitano la penetrazione dei mercati emergenti
La missione digitale Ayushman Bharat dell'India ha emesso 568 milioni di ID sanitari, ma l'adozione nelle aree rurali è in ritardo a causa di una connessione internet inaffidabile e di uno scarso supporto IT. L'adozione delle cartelle cliniche elettroniche nelle aree urbane [3] A. Jerrod Anzalone, “Lower Electronic Health Record Adoption and Interoperability in Rural Versus Urban Physician Participants: A Cross-Sectional Analysis From the CMS Quality Payment Program,” BMC Health Services Research, bmchealthservres.biomedcentral.com si attesta al 74%, mentre le cliniche rurali raggiungono solo il 64%. La localizzazione linguistica, i finanziamenti limitati e le lacune nella formazione dei fornitori aggravano il problema. Modelli simili si riscontrano nel sud-est asiatico e in alcune parti dell'Africa, attenuando le proiezioni di crescita altrimenti robuste per il settore delle cartelle cliniche elettroniche ambulatoriali nei paesi in via di sviluppo.
Analisi del segmento
Per applicazione: il predominio della gestione della pratica sfidato dall'innovazione nella salute della popolazione
I moduli di gestione della pratica hanno conquistato il 24.18% della quota di mercato delle cartelle cliniche elettroniche ambulatoriali nel 2025, a dimostrazione del loro ruolo fondamentale nella fatturazione, nella pianificazione e nei controlli di idoneità. Tuttavia, si prevede che il mercato delle cartelle cliniche elettroniche ambulatoriali per la gestione della salute della popolazione crescerà a un CAGR del 6.32% fino al 2031, trainato da un sistema di rimborso basato sul rischio che premia la supervisione proattiva delle cure croniche. I fornitori ora integrano la stratificazione del rischio basata sull'intelligenza artificiale nelle dashboard della popolazione, consentendo a piccoli gruppi di gestire gruppi di pazienti complessi senza dover aggiungere personale. Gli strumenti di gestione delle segnalazioni si integrano ora con gli scambi di informazioni sanitarie tramite il Trusted Exchange Framework e il Common Agreement, consentendo loro di catturare i percorsi dei pazienti tra reti diverse. I moduli specialistici, che vanno dalla cardio-oncologia alla dermatologia, stanno emergendo come componenti aggiuntivi compatibili con l'intelligenza artificiale, attivabili senza dover riscrivere radicalmente il codice, aprendo nuove opportunità di guadagno per i fornitori di piattaforme.
I dashboard per la salute della popolazione beneficiano direttamente dei rimborsi di Advanced Primary Care Management, che variano da 15 a 110 dollari al mese per paziente. Le cliniche che implementano protocolli di outreach e follow-up basati sul rischio registrano un ritorno sull'investimento pressoché immediato, rendendo questo segmento applicativo il più forte attrattore di aggiornamenti all'interno del mercato delle cartelle cliniche elettroniche ambulatoriali. Grazie alla riduzione dei costi infrastrutturali dovuta all'hosting cloud, anche i gruppi di medici con sede unica ottengono un accesso conveniente a motori di analisi un tempo riservati ai sistemi aziendali, ampliando la diffusione del mercato nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: la supremazia del cloud accelera ma persistono dubbi sulla sicurezza
Le implementazioni cloud-hosted hanno rappresentato il 77.12% del mercato delle cartelle cliniche elettroniche ambulatoriali nel 2025, e il segmento è destinato a crescere a un CAGR del 6.09%. Le istanze cloud pubbliche di Epic, Oracle e athenahealth offrono prezzi basati sul consumo, aggiornamenti continui delle versioni e analisi chiavi in mano, ma gli attacchi ransomware del 2024 hanno costretto i clienti a esaminare attentamente le clausole di responsabilità condivisa, condurre test di penetrazione esterni e richiedere clausole di responsabilità informatica nei contratti. Le soluzioni on-premise rimangono rilevanti per una minoranza di provider con elevate esigenze di sovranità dei dati, in particolare i gruppi medici accademici che gestiscono dati di ricerca clinica. Tuttavia, la loro quota continuerà a erodersi con il maturare dei controlli di sicurezza del cloud.
I modelli ibridi stanno prendendo piede rapidamente tra i grandi sistemi sanitari che desiderano l'elasticità dell'analisi cloud, pur mantenendo una copia locale delle cartelle cliniche principali. Questa architettura mitiga il rischio di guasto in un singolo punto e consente rapide opzioni di disaster recovery. Supporta inoltre l'inferenza "edge-AI" nel punto di cura, riducendo la latenza per gli strumenti di supporto decisionale. Questi cambiamenti strutturali rafforzano una dinamica "winner-takes-most" che privilegia i fornitori con comprovata esperienza in sicurezza cloud, solide credenziali di interoperabilità e scala globale.
Per dimensione dello studio: le iniziative di accessibilità dei fornitori stimolano l'adozione da parte dei piccoli studi
Nel 56.74, gli studi di grandi dimensioni controllavano il 2025% del mercato delle cartelle cliniche elettroniche ambulatoriali (EHR), ma la crescita si sta chiaramente spostando verso gli studi con meno di 10 medici. Garden Plot di Epic, CommunityWorks di Oracle e NextGen Office si rivolgono specificamente a questa fascia di pazienti con implementazioni basate su template, marketplace API e servizi di revisione integrati. Migliorare l'usabilità è fondamentale; il 60% delle piccole cliniche afferma che i principali fornitori non dispongono ancora di funzioni essenziali come l'auto-pianificazione dei pazienti e la telemedicina integrata. Il mercato delle cartelle cliniche elettroniche ambulatoriali sta quindi rispondendo con framework di interfaccia utente modulari che i medici possono riconfigurare senza codice, riducendo i cicli di go-live a settimane anziché mesi.
Gli studi di medie dimensioni si trovano in una posizione intermedia, dove necessitano di funzionalità di livello enterprise ma non dispongono del budget necessario per le reti di grandi dimensioni. Per servire questo gruppo, stanno emergendo ecosistemi di partnership che mettono in comune DevOps, analisi dei dati e supporto per l'amministrazione di rete. Le cliniche rurali si trovano a fronteggiare deserti di banda larga e carenze di personale, condizioni che intensificano l'attrattiva delle offerte cloud gestite e della navigazione vocale. Con la riduzione di questi ostacoli all'accessibilità, la penetrazione degli studi di piccole dimensioni continuerà a superare quella di ogni altra categoria, rimodellando la domanda totale indirizzabile nel settore delle cartelle cliniche elettroniche ambulatoriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i centri indipendenti si muovono rapidamente mentre i siti di proprietà ospedaliera si consolidano
Nel 63.58, le strutture ambulatoriali di proprietà ospedaliera rappresentavano il 2025% del mercato delle cartelle cliniche elettroniche ambulatoriali, grazie a sistemi integrati che coprono reparti di degenza, pronto soccorso e ambulatoriali. Tuttavia, i centri indipendenti stanno crescendo a un CAGR del 7.41%, trainati da modelli imprenditoriali specializzati in ortopedia, gastroenterologia e salute femminile. Questi gruppi necessitano di implementazioni di cartelle cliniche elettroniche agili, in grado di interagire con più enti pagatori e partner ospedalieri, supportando al contempo i servizi accessori gestiti dalla clinica, come la diagnostica per immagini o la farmacia. Le roadmap dei fornitori ora enfatizzano API aperte e conformi allo standard FHIR e la documentazione ambientale, in modo che i medici indipendenti possano mantenere la produttività dei pazienti senza ingenti costi IT.
I gruppi di medici affiliati al sistema sanitario si trovano ad affrontare pressioni particolari. Devono conformarsi alla governance aziendale, pur continuando a perseguire la crescita dei pazienti a livello locale. La loro lista dei desideri comprende analisi aziendali, portali per i pazienti di livello consumer e motori di fatturazione flessibili che gestiscono contratti diretti con i datori di lavoro. I fornitori che offrono motori di flusso di lavoro configurabili e connettori di analisi sono in grado di catturare budget di espansione all'interno di questo segmento, aggiungendo un ulteriore fattore trainante alla crescita complessiva del mercato delle cartelle cliniche elettroniche ambulatoriali.
Analisi geografica
Mercato nordamericano delle cartelle cliniche elettroniche ambulatoriali
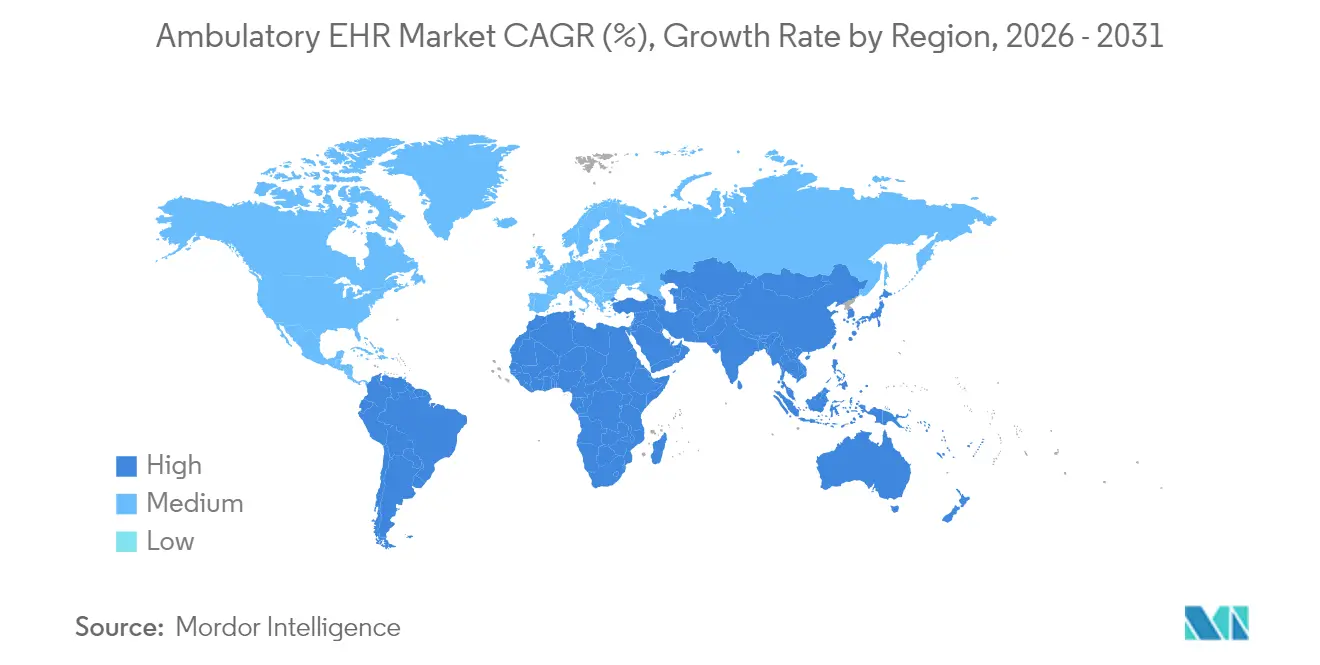
Il Nord America ha rappresentato il 39.88% del fatturato del 2025 e crescerà a un CAGR del 5.44% con la transizione del mercato dalla digitalizzazione all'ottimizzazione. Le nuove normative CMS impongono una finestra di reporting EHR di 180 giorni e un ampliamento delle richieste di eCQM, costringendo i fornitori a sostituire i moduli aggiuntivi con alternative nativamente interoperabili. L'adozione dell'intelligenza artificiale è particolarmente solida; oltre 30 sistemi sanitari hanno implementato l'ascolto ambientale su larga scala, riducendo i tempi di documentazione dei medici e migliorando il calcolo del ROI per gli aggiornamenti dei sistemi. Gli studi statunitensi più piccoli ottengono nuovi incentivi dai codici che rimborsano le attività di coordinamento longitudinale dell'assistenza, ampliando la partecipazione al mercato negli stati rurali.
Mercato delle cartelle cliniche elettroniche ambulatoriali nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.96%, sostenuta da India, Australia e Giappone. La missione digitale indiana Ayushman Bharat ha registrato 568 milioni di account sanitari, ma solo una frazione si traduce in un utilizzo attivo di EHR a causa della connettività discontinua e della diversità linguistica. I sussidi governativi per gli aggiornamenti di rete e l'approvvigionamento di dispositivi stanno iniziando a colmare questo divario. Cina e Corea del Sud stanno sovvenzionando in modo aggressivo l'analisi medica basata sull'intelligenza artificiale, creando una domanda innovativa di sistemi ambulatoriali ospitati nel cloud e dotati di pipeline di apprendimento automatico integrate. Queste tendenze posizionano la regione come il più grande bacino di entrate incrementali per il mercato degli EHR ambulatoriali durante il periodo di previsione.
Mercato delle cartelle cliniche elettroniche ambulatoriali in EMEA e Sud America
L'Europa registra un CAGR del 5.80%, supportato dai piani nazionali di e-health in Germania, Francia e nei Paesi nordici, che pongono l'accento sulla condivisione transfrontaliera dei dati. La conformità al GDPR impone rigidi controlli di accesso e registrazione degli eventi, orientando gli acquisti verso fornitori affermati con solidi framework per la privacy. Il Medio Oriente e l'Africa seguono con un CAGR del 6.28%, favoriti dai programmi di telemedicina in Arabia Saudita e negli Emirati Arabi Uniti, che convogliano i dati generati dai pazienti direttamente nelle cartelle cliniche ambulatoriali. Il Sud America cresce con un CAGR del 5.92%, con il Brasile in testa agli investimenti in cartelle cliniche elettroniche native del cloud che si integrano con i portali di reporting della sanità pubblica. Le lacune infrastrutturali rimangono un limite in tutti i mercati emergenti. Tuttavia, le implementazioni multi-tenant su cloud pubblico e le interfacce mobile-first offrono soluzioni economiche, rafforzando le prospettive a lungo termine per il mercato delle cartelle cliniche elettroniche ambulatoriali.
Panorama normativo
Negli Stati Uniti, i cicli di acquisto e aggiornamento delle cartelle cliniche elettroniche ambulatoriali continuano a essere influenzati dalle politiche federali di interoperabilità e sicurezza. A dicembre 2025, l'ASTP/ONC ha pubblicato la proposta di regolamento HTI-5, che prevede la rimozione di 34 dei 60 criteri di certificazione esistenti e la revisione di altri. Questo cambiamento modifica il modo in cui gli sviluppatori danno priorità alle roadmap di conformità rispetto alle funzionalità distintive. A giugno 2026, l'ONC ha inoltre rilasciato il ciclo SVAP (Standard Version Advancement Process) 2026, consentendo agli sviluppatori certificati di adottare volontariamente versioni più recenti degli standard, come HL7 FHIR US Core STU 9.0.0, con l'aggiornamento SVAP che entrerà in vigore il 29 agosto 2026.
Al di fuori degli Stati Uniti, la governance dell'interoperabilità e le normative nazionali sulle cartelle cliniche si stanno inasprendo, influenzando i requisiti dei fornitori globali in materia di verificabilità, consenso e scambio di dati. In Europa, la Commissione europea ha emanato il Regolamento di esecuzione (UE) 2026/771 nell'aprile 2026 per istituire il Comitato europeo per lo spazio dei dati sanitari (European Health Data Space Board) al fine di gestire lo spazio europeo dei dati sanitari ai sensi del Regolamento (UE) 2025/327. In Australia, il Regolamento My Health Records 2026 è stato emanato nel marzo 2026 (in vigore dal 1° aprile 2026), designando l'Australian Digital Health Agency come gestore del sistema e rafforzando le aspettative di conformità per le soluzioni che si connettono all'infrastruttura nazionale delle cartelle cliniche.
Panorama competitivo
Epic Systems ha ampliato la sua quota di installazioni ospedaliere negli Stati Uniti nel 2024, firmando contratti per 176 nuove strutture e aggiungendo 29,399 posti letto. La sua posizione dominante deriva da lanci di prodotto aggressivi – oltre 100 nuove funzionalità di intelligenza artificiale – e da una reputazione di interoperabilità deep-link. Oracle Health, l'acquisizione di Cerner, ha perso 74 siti ospedalieri nonostante l'aggiornamento dell'architettura cloud, a dimostrazione di una difficoltà di integrazione che può erodere la quota di mercato anche per i player con una solida capitalizzazione. MEDITECH Expanse, athenahealth e NextGen puntano su nicchie di mercato, puntando sulla soddisfazione del medico, sui rapidi tempi di implementazione e sul basso costo totale di proprietà, strategie che trovano riscontro nella fascia di mercato dei piccoli studi medici ambulatoriali, sottoservita, del mercato delle cartelle cliniche elettroniche (EHR).
L'intelligenza artificiale rimane il principale elemento di differenziazione. MyChart Compose di Epic, basato su GPT, elabora i messaggi dei pazienti, mentre Oracle integra controlli di autorizzazione preventiva in tempo reale. InterSystems ha presentato IntelliCare, integrando l'intelligenza artificiale generativa nella sua base globale TrakCare per accelerare la generazione di note. Startup concorrenti come Elation e Canvas sfoggiano architetture basate su API che consentono agli sviluppatori di servizi sanitari digitali di sviluppare rapidamente nuovi modelli di erogazione dell'assistenza. Tuttavia, gli acquirenti gravitano verso fornitori che dimostrano una comprovata resilienza informatica; la saga di Change Healthcare ha affinato questo filtro, rendendo i piani di risposta agli incidenti testati su dispositivi mobili un criterio di selezione chiave.
Gli ecosistemi di partnership si stanno moltiplicando. Ambient Scribe di Veradigm integra la trascrizione basata sull'intelligenza artificiale in qualsiasi cartella clinica elettronica (EHR) tramite un'API basata su standard, mentre il suo accordo con Insiteflow integra le regole di copertura dei pagatori nei flussi di lavoro di Epic. I grandi provider cloud – Microsoft, Google e AWS – offrono servizi di dati sanitari che sono alla base di molti stack di fornitori di fascia media. Il panorama che ne risulta è sempre più a forma di bilanciere: una manciata di mega-piattaforme da un lato e app specializzate all'avanguardia dall'altro, tutte in competizione per aggregare il prossimo miliardo di interazioni cliniche nel mercato delle cartelle cliniche elettroniche ambulatoriali.
Leader del settore EHR ambulatoriale
Epica Systems Corporation
Tecnologia dell'informazione medica, Inc. (Meditech)
Oracle Corporation
Società a responsabilità limitata
Veradigm Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Epic ha ampliato la sua collaborazione con Labcorp per rendere disponibile l'intera gamma di test di Labcorp attraverso la piattaforma diagnostica Aura di Epic. La collaborazione semplifica i flussi di lavoro relativi agli ordini e ai risultati all'interno della cartella clinica elettronica e riduce le interfacce personalizzate, supportando l'implementazione su larga scala in reti ambulatoriali multisito e centri ambulatoriali di proprietà degli ospedali.
- Novembre 2025: Oracle Health ha annunciato che la sua cartella clinica elettronica di nuova generazione ha ottenuto la certificazione ONC Health IT e soddisfa i requisiti di conformità DEA per le prescrizioni elettroniche di sostanze controllate (EPCS). La certificazione e la predisposizione alla prescrizione elettronica di sostanze controllate rafforzano la posizione di Oracle nel settore della prescrizione ambulatoriale regolamentata e nelle implementazioni ad alta interoperabilità, dove le tempistiche di conformità influiscono sui programmi di implementazione.
- Luglio 2024: Abridge, Mayo Clinic ed Epic hanno annunciato una collaborazione per sviluppare una soluzione integrata di documentazione basata sull'intelligenza artificiale per gli infermieri. L'integrazione della documentazione basata sull'IA nei flussi di lavoro principali della cartella clinica elettronica (EHR) estende l'adozione dell'IA ambientale e generativa oltre i medici e aumenta l'importanza strategica degli strumenti integrati nella piattaforma per i team di assistenza ambulatoriale e ai pazienti esterni.
Ambito e metodologia
Secondo lo scopo del rapporto, l’assistenza ambulatoriale coinvolge i pazienti che non pernottano per il trattamento della malattia in qualsiasi contesto sanitario. Le cartelle cliniche elettroniche (EHR) sono cartelle cliniche dei pazienti che aiutano gli utenti autorizzati ad accedere in modo sicuro alle informazioni disponibili sul paziente. Le cartelle cliniche elettroniche sviluppate per i servizi ambulatoriali sono più semplici delle cartelle cliniche elettroniche ospedaliere poiché si occupano di un singolo studio e dei suoi pazienti e vengono utilizzate nelle strutture di assistenza ambulatoriale e negli studi più piccoli.
Il mercato delle cartelle cliniche elettroniche ambulatoriali è segmentato per applicazione (gestione dello studio medico, gestione dei pazienti, prescrizione elettronica, gestione delle segnalazioni, gestione della salute della popolazione e altre applicazioni), modalità di erogazione (soluzioni basate su cloud e soluzioni on-premise), dimensione dello studio medico (studi di grandi dimensioni, di medie dimensioni e di piccole dimensioni), utente finale (centri ambulatoriali di proprietà ospedaliera e centri ambulatoriali indipendenti) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra menzionati.
| Gestione della pratica |
| Gestione del paziente |
| E-Prescrizione |
| Gestione dei referral |
| Gestione della salute della popolazione |
| Altro |
| Soluzioni basate su cloud |
| Soluzioni in sede |
| Soluzioni ibride |
| Grandi Pratiche |
| Pratiche di medie dimensioni |
| Piccole Pratiche |
| Ambulatori di proprietà dell'ospedale |
| Centri ambulatoriali indipendenti |
| Gruppi di medici affiliati al sistema sanitario |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per Applicazione | Gestione della pratica | |
| Gestione del paziente | ||
| E-Prescrizione | ||
| Gestione dei referral | ||
| Gestione della salute della popolazione | ||
| Altro | ||
| Per modalità di consegna | Soluzioni basate su cloud | |
| Soluzioni in sede | ||
| Soluzioni ibride | ||
| Per dimensione pratica | Grandi Pratiche | |
| Pratiche di medie dimensioni | ||
| Piccole Pratiche | ||
| Per utente finale | Ambulatori di proprietà dell'ospedale | |
| Centri ambulatoriali indipendenti | ||
| Gruppi di medici affiliati al sistema sanitario | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
In che modo i modelli di assistenza basati sul valore influenzano le priorità delle funzionalità della cartella clinica elettronica?
Gli strumenti che consentono dashboard sulla salute della popolazione, segnalazioni a circuito chiuso e dati generati dai pazienti tramite dispositivi sono diventati essenziali, poiché i rimborsi premiano sempre di più un'assistenza coordinata e incentrata sui risultati.
Perché le architetture di distribuzione ibride sono così interessanti per i grandi sistemi sanitari?
I modelli ibridi mantengono le cartelle cliniche sensibili in sede per garantire controllo e resilienza, sfruttando al contempo le risorse cloud per l'analisi e il coinvolgimento dei pazienti, bilanciando la sovranità dei dati con la scalabilità.
Quali cambiamenti normativi influenzeranno maggiormente le decisioni di acquisto di cartelle cliniche elettroniche ambulatoriali nel 2025?
I fornitori stanno dando priorità ai sistemi che soddisfano in modo nativo le nuove sanzioni per il blocco delle informazioni, le regole di accesso dei pazienti abilitate da FHIR e i requisiti ampliati di segnalazione elettronica della qualità clinica, rendendo la conformità normativa pronta all'uso un fattore di scelta primario.
In che modo l'intelligenza artificiale sta ridefinendo i flussi di lavoro clinici in ambito ambulatoriale?
I moduli di ascolto ambientale e di testo generativo ora convertono le conversazioni medico-paziente in note strutturate, mentre l'analisi predittiva individua le azioni migliori, riducendo gli oneri di documentazione e migliorando il supporto alle decisioni cliniche.
Quali strategie di sicurezza stanno adottando le organizzazioni sanitarie dopo i recenti episodi di ransomware?
I provider si stanno orientando verso modelli di rete zero-trust, autenticazione multifattore, monitoraggio continuo e modelli di responsabilità condivisa contrattuale con i fornitori per mitigare i rischi centralizzati dei dati nel cloud.
Perché i piccoli studi medici stanno accelerando il passaggio alle moderne piattaforme EHR?
Le offerte cloud basate su abbonamento, le implementazioni basate su modelli e i servizi in bundle per il ciclo dei ricavi riducono i costi iniziali e la complessità IT, consentendo ai piccoli uffici di accedere a funzionalità un tempo riservate ai grandi sistemi sanitari.


