

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
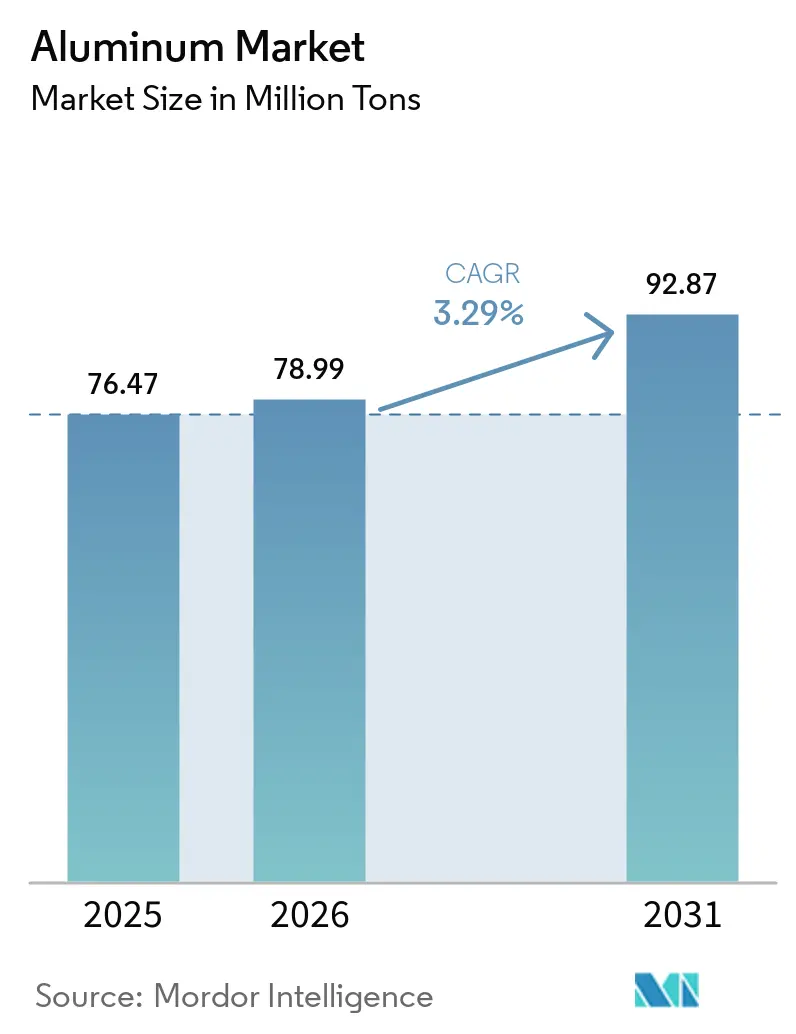
| Volume di mercato (2026) | 78.99 milioni di tonnellate |
| Volume di mercato (2031) | 92.87 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 3.29% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
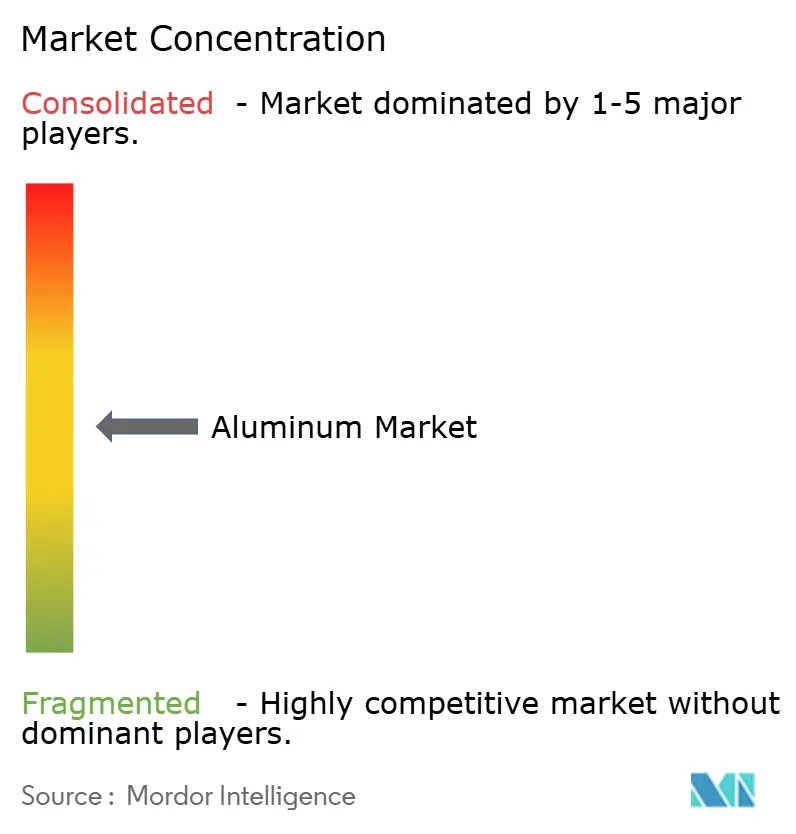
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'alluminio di Mordor Intelligence
Si prevede che le dimensioni del mercato dell'alluminio cresceranno da 76.47 milioni di tonnellate nel 2025 a 78.99 milioni di tonnellate nel 2026 e si prevede che raggiungeranno 92.87 milioni di tonnellate entro il 2031 con un CAGR del 3.29% nel periodo 2026-2031. La robusta crescita deriva dalla posizione dell'alluminio come secondo metallo più utilizzato, dal suo imbattibile rapporto resistenza-peso e da un profilo di riciclabilità a ciclo chiuso che mantiene in circolazione il 75% di tutto il metallo mai prodotto [1] International Aluminium Institute, “Report Reveals Global Aluminium Demand to Reach New Highs After Covid,” international-aluminium.org . La rapida elettrificazione, lo sviluppo delle energie rinnovabili e i mandati sugli imballaggi sostenibili stanno convergendo per aumentare la domanda anche se i produttori si confrontano con obiettivi di decarbonizzazione, prezzi dell'energia volatili e cambiamenti nelle politiche commerciali. I principali attori stanno convogliando capitali verso la fusione verde e il recupero di rottami, mentre i clienti a valle si assicurano forniture a lungo termine per proteggersi dagli shock delle materie prime. La regione Asia-Pacifico domina attualmente i volumi e mantiene la traiettoria di crescita più rapida, tuttavia i limiti di capacità regionali, i rischi geopolitici e le tasse sul carbonio alle frontiere stanno spingendo verso nuovi investimenti in Nord America e nel Golfo Persico. Gli operatori integrati con billette a basso contenuto di carbonio, un'elevata capacità di riciclo e la flessibilità dei processi multipli sono destinati a conquistare una quota crescente del settore dell'alluminio.
Punti chiave del rapporto
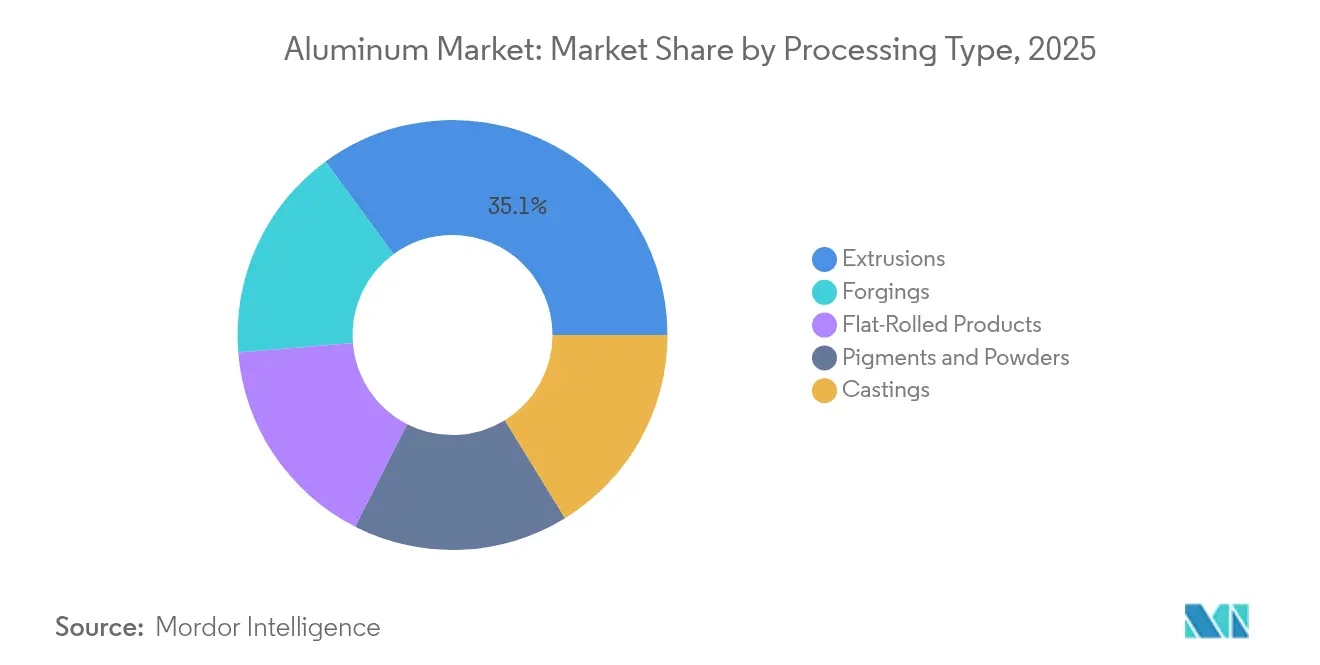
- In base al tipo di lavorazione, le estrusioni hanno conquistato il 35.05% della quota di mercato dell'alluminio nel 2025, mentre si prevede che le fusioni cresceranno a un CAGR del 3.5% fino al 2031.
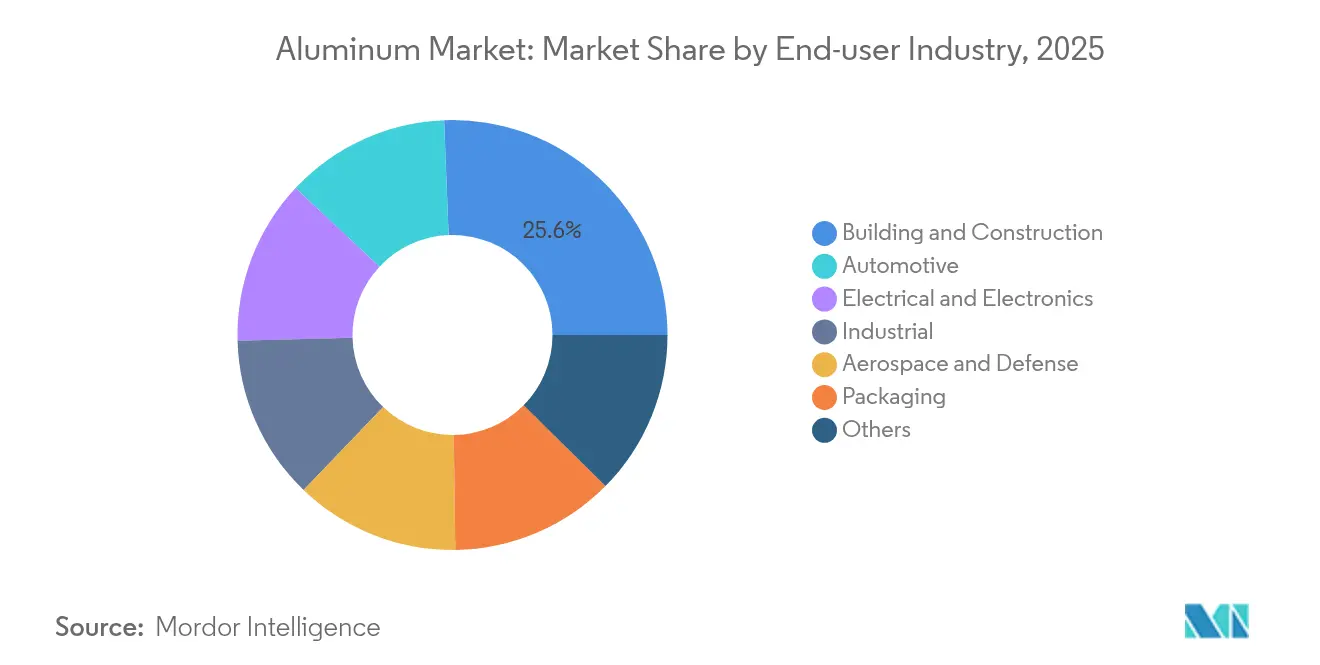
- Per settore di utilizzo finale, l'edilizia e le costruzioni rappresentavano il 25.62% delle dimensioni del mercato dell'alluminio nel 2025 e stanno crescendo a un CAGR del 4.39% entro il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 69.58% del mercato dell'alluminio nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 3.51%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'alluminio
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alleggerimento dei veicoli elettrici | + 0.8% | Globale, guidato da Cina, Nord America, Europa | Medio termine (2-4 anni) |
| Boom delle infrastrutture nell'area APAC | + 0.6% | APAC core, ricaduta sulle catene di fornitura globali | A lungo termine (≥ 4 anni) |
| Domanda di alluminio da fonti rinnovabili | + 0.5% | Globale con guadagni iniziali in Europa, Nord America e Cina | A lungo termine (≥ 4 anni) |
| Cambiamento verso un imballaggio sostenibile | + 0.4% | Globale, guidato da Europa e Nord America | Medio termine (2-4 anni) |
| Capacità di fusione verde pronta per l'idrogeno | + 0.3% | Nord America, Europa, GCC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Crescente domanda di veicoli leggeri trainati dai veicoli elettrici
I veicoli elettrici a batteria contengono il triplo dell'alluminio rispetto ai modelli con motore a combustione interna, raggiungendo i 885 libbre per auto in Nord America nel 2024. Ogni riduzione di massa del 10% aumenta l'autonomia di circa il 7%, quindi le case automobilistiche ora specificano l'alluminio per la scocca, i vani batteria, le strutture di assorbimento degli urti e i sistemi termici. La penetrazione dei veicoli elettrici potrebbe stabilizzarsi nei mercati maturi dopo il 2028, tuttavia l'evoluzione del mix di modelli continua a far aumentare l'intensità di metallo per unità, preservando un canale di crescita per il mercato dell'alluminio anche se le vendite totali di automobili fluttuano.
Boom delle infrastrutture nell'area APAC
Il megaprogetto dell'Asia-Pacifico rafforza la visibilità della domanda a lungo termine. I consumi cinesi sono cresciuti di quasi il 16% all'anno dal 2000, superando di gran lunga i tassi dell'1% registrati altrove. Le reti delle smart city, le ferrovie ad alta velocità e i collegamenti elettrici transfrontalieri si basano sulla conduttività e sulla resistenza alla corrosione dell'alluminio, garantendo l'attrattiva della regione sia per i lingotti primari che per i prodotti finiti. I rallentamenti strutturali comportano rischi ciclici, ma le spese per gli stimoli economici storicamente attenuano le flessioni, mantenendo il mercato dell'alluminio su una base elevata nel lungo termine.
Cambiamento verso un imballaggio sostenibile
L'alluminio mantiene tassi di riciclo dell'81% rispetto al 52% della plastica, rendendolo un materiale privilegiato nei formati per bevande, alimenti e prodotti per la cura della persona. Le promesse di zero emissioni nette dei proprietari dei marchi e le imminenti norme UE sulla riciclabilità accelerano la curva di sostituzione, con acqua e cosmetici di alta qualità che stanno già passando a contenitori in alluminio a corpo intero nell'industria dell'alluminio. I sovrapprezzi di costo rimangono un ostacolo nelle nicchie sensibili al prezzo, sebbene le credenziali di circolarità compensino la maggiore spesa per i materiali per molte aziende rivolte al consumatore, rafforzando la crescita di base del mercato dell'alluminio.
Capacità di fusione verde pronta per l'idrogeno
Progetti pilota in Norvegia e Canada dimostrano che l'idrogeno può sostituire il gas naturale nel preriscaldamento degli anodi, riducendo le emissioni di CO₂ fino all'80% e stabilizzando al contempo i costi dell'elettricità a lungo termine. I nuovi annunci di fonderie negli Stati Uniti e nel Golfo Persico includono disposizioni sull'energia rinnovabile e sull'idrogeno verde fin dal primo giorno, promettendo la parità di costi una volta che la produzione su scala maggiore aumenterà. Le aziende pioniere nel settore dell'alluminio beneficeranno di agevolazioni tariffarie nell'ambito dei regimi di emissione di carbonio alle frontiere, posizionando il metallo a basse emissioni di carbonio come prodotto di qualità superiore nelle filiere degli imballaggi e della mobilità.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dell'energia | -0.7% | Globale, con un impatto acuto in Europa e nelle regioni ad alta intensità energetica | A breve termine (≤ 2 anni) |
| Tariffe di confine sul carbonio e controllo ESG | -0.5% | Importazioni UE, con effetti di ricaduta sui flussi commerciali globali | Medio termine (2-4 anni) |
| Minaccia dell'acciaio rivestito di grafene nelle lattine | -0.2% | Mercati globali del packaging, concentrati nei settori alimentare e delle bevande | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dell'energia
L'elettricità rappresenta quasi il 40% dei costi di fusione. I picchi di energia elettrica spot in Europa nel 2024 hanno imposto molteplici tagli che hanno cancellato oltre 1 milione di tonnellate di fornitura annua. Le fonderie non possono ridurre la produzione a basso costo perché i contenitori congelati rischiano danni permanenti, amplificando l'esposizione alle oscillazioni dei prezzi infragiornaliere. Le energie rinnovabili aggiungono stabilità a lungo termine, ma i finanziamenti per la transizione e i colli di bottiglia della rete limitano i margini a breve termine, riducendo la propensione all'espansione nelle regioni ad alta tariffazione dell'industria dell'alluminio.
Tariffe di confine sul carbonio e controllo ESG
Una volta introdotto gradualmente entro il 70, il meccanismo di adeguamento del carbonio alle frontiere dell'UE potrebbe aumentare i costi dell'alluminio primario importato del 2030%. Circa un terzo delle esportazioni cinesi rientra in questa imposta, costringendo i produttori a installare sistemi di monitoraggio delle emissioni, acquistare compensazioni o orientarsi verso destinazioni con tariffe più basse. Gli investimenti per la conformità, le commissioni di verifica dei dati e le potenziali sanzioni aumentano le frizioni commerciali e incoraggiano il near-shoring, moderando i flussi di tonnellaggio verso l'Europa e aggiungendo complessità alla logistica del mercato globale dell'alluminio.
Analisi del segmento
Per tipo di lavorazione: le estrusioni sono sinonimo di versatilità
Nel 2025, le estrusioni rappresentavano il 35.05% della quota di mercato dell'alluminio, grazie a profili architettonici, dissipatori di calore e componenti per la gestione degli impatti nei veicoli. Gli estrusori in grado di fornire billette a basso tenore di carbonio su larga scala si stanno aggiudicando contratti di fornitura a lungo termine con clausole di prezzo premium. Le fusioni seguono come il settore in più rapida crescita, con un +3.5% entro il 2031, sostenute dall'adozione della giga-fusione nelle strutture della carrozzeria automobilistica. I costruttori di macchinari segnalano linee di pressofusione prenotate fino al 2027, evidenziando una corsa alla capacità produttiva che mantiene l'industria dell'alluminio in espansione nelle applicazioni per propulsori e telai.
I prodotti laminati piani occupano una posizione di rilievo nel settore delle lattine per bevande e delle lamiere per pannelli automobilistici. Gli stabilimenti all'avanguardia integrano sistemi di recupero degli scarti a ciclo chiuso, riducendo l'impronta di carbonio e garantendo la disponibilità delle materie prime. I pezzi forgiati sono impiegati nei carrelli di atterraggio e nei veicoli militari, mantenendo una nicchia ad alto margine supportata da rigorosi standard qualitativi. Pigmenti e polveri sono destinati all'elettronica e alla produzione additiva; la loro evoluzione dipende dai tassi di penetrazione delle stampanti nei settori aerospaziale e dei dispositivi medici. L'ampio spettro di processi sottolinea l'adattabilità dell'alluminio e spiega perché i produttori integrati mantengono investimenti strategici in presse per estrusione, laminatoi e celle di pressofusione per assicurarsi una quota di mercato nel più ampio settore dell'alluminio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per settore di utilizzo finale: l'edilizia domina la crescita
Nel 2025, il settore edile e delle costruzioni ha rappresentato il 25.62% del mercato dell'alluminio, con una crescita annua composta (CAGR) del 4.39% verso il 2031, grazie agli investimenti governativi in infrastrutture resilienti. Facciate continue, infissi e pannelli fotovoltaici beneficiano della resistenza alla corrosione e della riciclabilità dell'alluminio, in linea con i codici di edilizia sostenibile come LEED e BREEAM. I progetti non residenziali assorbono i due terzi del consumo regionale in Nord America, mentre le megalopoli dell'area Asia-Pacifico mantengono una crescita dei volumi nonostante le difficoltà macroeconomiche. Il settore automobilistico si posiziona al secondo posto, ma registra una domanda incrementale sproporzionata, poiché gli involucri delle batterie e le mega-fusioni sostituiscono le lamiere stampate in acciaio. Il consumo di metallo per veicolo è in aumento, anche se la produzione complessiva di veicoli si stabilizza, fornendo un punto di ancoraggio per l'industria dell'alluminio.
Gli ordini dei settori aerospaziale e della difesa sostengono una domanda costante e di alta qualità di billette, sebbene le catene di fornitura rimangano sensibili ai ritardi nei cicli di certificazione. Il packaging si estende oltre le lattine per bevande, includendo linee di prodotti per la cura della persona ricaricabili e bottiglie d'acqua premium, sfruttando il messaggio del marchio sulla riciclabilità infinita. I segmenti elettrico ed elettronico offrono prodotti a base di vergelle, barre e conduttori per il rafforzamento delle griglie e l'implementazione del 5G. I macchinari industriali completano il mosaico, consumando piastre e prodotti forgiati per attrezzature per la movimentazione dei materiali e robotica. Questo mix di domanda diversificato conferisce al mercato dell'alluminio resilienza contro le flessioni in ogni singolo settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
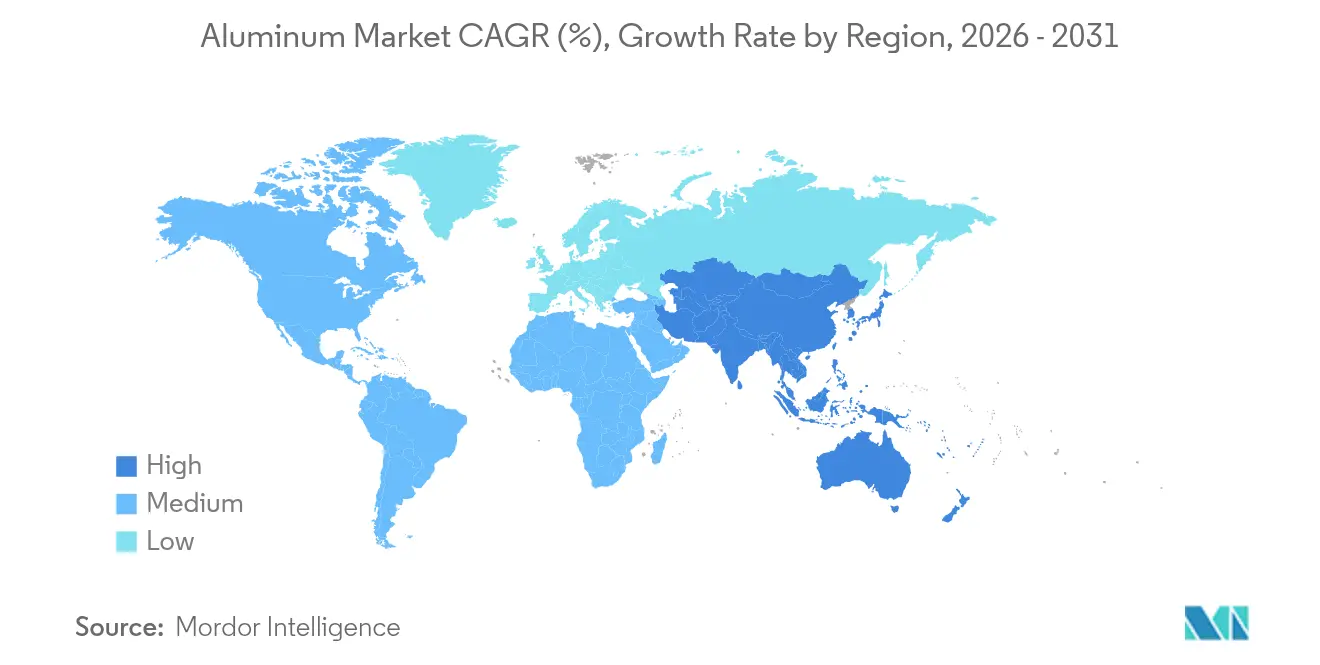
Mercato dell'alluminio nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto il 69.58% del volume globale nel 2025 e sta registrando un CAGR del 3.51% fino al 2031. Mentre il tetto di 45 milioni di tonnellate imposto da Pechino rallenta le fonderie greenfield, la produzione a valle continua a espandersi, stimolando il fabbisogno interno di importazione di billette e gli investimenti negli hub di alluminio secondario in Malesia e Indonesia. L'India sta ampliando nuovi progetti di fonderia per soddisfare le esigenze abitative delle smart city e l'elettrificazione ferroviaria, rafforzando l'attrazione gravitazionale della regione sul mercato dell'alluminio.
Mercato dell'alluminio in Nord America ed Europa
Nel 2024, il Nord America ha prodotto il 3.4% in più di prodotti in alluminio, pur registrando ancora un deficit di offerta di 4 milioni di tonnellate. Gli incentivi federali sostengono ora la fonderia di EGA in Oklahoma, del valore di 4 miliardi di dollari e con una capacità produttiva di 600,000 tonnellate, e l'impianto di anodi verdi di Century Aluminum, del valore di 500 milioni di dollari, che rappresentano i primi ampliamenti di capacità produttiva primaria negli Stati Uniti dal 1980, con l'ossido di alluminio a supporto del processo di produzione di alluminio primario. La quota europea è influenzata da shock energetici, chiusure di fonderie, aumento dei premi per i lingotti e crescente dipendenza dalle importazioni. Tuttavia, gli incentivi CBAM e l'elettricità rinnovabile sovvenzionata stanno attirando progetti di ammodernamento, come l'implementazione delle celle ELYSIS di Rio Tinto in Islanda, che promettono metallo a zero emissioni di carbonio entro la fine del decennio in tutto il settore dell'alluminio.
Mercato dell'alluminio in Medio Oriente e Sud America
I Paesi del Consiglio di Cooperazione del Golfo (GCC) sfruttano l'energia a basso costo per esportare blocchi di alluminio estruso ad alto valore aggiunto, mentre gli oleodotti africani trasportano bauxite verso impianti di raffinazione che mirano a conquistare una quota maggiore della catena del valore dell'industria dell'alluminio a livello locale. I volumi sudamericani rimangono stabili intorno al Brasile, ricco di allumina, ma sono limitati da ostacoli logistici e scarsità di capitali.

Panorama competitivo
Il mercato dell'alluminio presenta una moderata frammentazione. Gli operatori cinesi dominano le esportazioni spot, ma devono fare i conti con i limiti di potenza e con il crescente controllo ESG. Le major occidentali danno priorità alle billette a basse emissioni di carbonio e alle celle a zero emissioni pronte per la licenza, come ELYSIS, puntando a margini premium nelle applicazioni di imballaggio e mobilità. I produttori del Consiglio di cooperazione del Golfo sfruttano il gas e le energie rinnovabili per spedire bramme in Europa prima dell'inversione di tendenza del CBAM del 2030. L'intensità di capitale e gli ostacoli alla certificazione mantengono alta l'asticella d'ingresso, ma i programmi statali in India, Indonesia e Stati Uniti stanno generando campioni regionali che modificheranno le rotte commerciali nel prossimo decennio. La rivalità generale, quindi, unisce gli operatori di grandi dimensioni che difendono i volumi principali con gli agili innovatori del settore dei metalli verdi che conquistano quote di mercato in fase iniziale, come evidenziato in un recente rapporto sul mercato dell'alluminio.
Leader del settore dell'alluminio
Aluminum Corp of China (Chalco)
Cina Hongqiao Group Limited
Norsk IdroASA
Rio Tinto
RUSALE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2025: Emirates Global Aluminium ha confermato la costruzione di una fonderia in Oklahoma da 4 miliardi di dollari con una capacità produttiva annua di 600,000 tonnellate, che creerà 1,000 posti di lavoro diretti.
- Aprile 2025: Novelis ha confermato che il suo complesso di riciclaggio e laminazione da 4.1 miliardi di dollari a Bay Minette entrerà in funzione nella seconda metà del 2026. L'impianto mira a migliorare le capacità di riciclaggio dell'azienda e a sostenere i suoi obiettivi di sostenibilità.


Ambito del rapporto sul mercato globale dell'alluminio
L'alluminio (Al) è un metallo bianco-argenteo leggero, l'elemento metallico più abbondante nella crosta terrestre e il metallo non ferroso più utilizzato. Le applicazioni includono coperture, isolamento in lamina, finestre, rivestimenti, porte, vetrine, balaustre e hardware architettonico. L'alluminio è anche comunemente usato sotto forma di pedane e pavimentazioni industriali. Il mercato dell'alluminio è segmentato per tipo di lavorazione, industria dell'utente finale e area geografica. In base al tipo di lavorazione, il mercato è segmentato in getti, estrusioni, forgiati, prodotti laminati piatti, pigmenti e polveri. L'industria degli utenti finali segmenta il mercato in settori automobilistico, aerospaziale e difesa, edilizia e costruzioni, elettrico ed elettronico, imballaggio, industriale e altri. Il rapporto copre anche le dimensioni e le previsioni del mercato in 15 paesi nelle principali regioni. Le dimensioni e le previsioni del mercato si basano sul volume (milioni di tonnellate) per ciascun segmento.
Per tipo di elaborazione
| fusioni |
| Estrusioni |
| fucinati |
| Prodotti laminati piani |
| Pigmenti e Polveri |
Per settore degli utenti finali
| Automotive |
| Aerospazio e Difesa |
| Edilizia e costruzione |
| Elettrico ed Elettronica |
| Packaging |
| Industriale |
| Altro |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di elaborazione | fusioni | |
| Estrusioni | ||
| fucinati | ||
| Prodotti laminati piani | ||
| Pigmenti e Polveri | ||
| Per settore degli utenti finali | Automotive | |
| Aerospazio e Difesa | ||
| Edilizia e costruzione | ||
| Elettrico ed Elettronica | ||
| Packaging | ||
| Industriale | ||
| Altro | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale volume globale di alluminio e con quale rapidità sta crescendo?
Il mercato dell'alluminio ammonta a 78.99 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 92.87 milioni di tonnellate entro il 2031, con un CAGR del 3.29%.
Quale regione rappresenta la quota maggiore del settore dell'alluminio?
L'area Asia-Pacifico detiene il 69.58% del consumo mondiale, trainata dalla vasta base di fonderia cinese e dalla spesa per le infrastrutture regionali.
Quale utilizzo finale consuma oggi la maggior parte dell'industria dell'alluminio?
L'edilizia e le costruzioni sono in testa con il 25.62% della domanda grazie a facciate, infissi e grandi progetti infrastrutturali ad alta efficienza energetica.
In che modo le tariffe doganali sul carbonio potrebbero influenzare i flussi commerciali?
Il CBAM europeo potrebbe aumentare i costi dell'alluminio primario importato fino al 70% entro il 2030, incoraggiando la produzione locale a basse emissioni di carbonio e reindirizzando il metallo ad alto tenore di carbonio verso altre regioni.
Quale innovazione tecnologica promette la maggiore riduzione delle emissioni?
La cella di fusione ad anodo inerte ELYSIS elimina la CO₂ diretta e, una volta dimensionata, consente un risparmio sui costi fino al 15%, posizionando l'alluminio a emissioni zero per i mercati premium.
Pagina aggiornata l'ultima volta il:



