

Dimensioni e quota del mercato della forgiatura dell'alluminio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
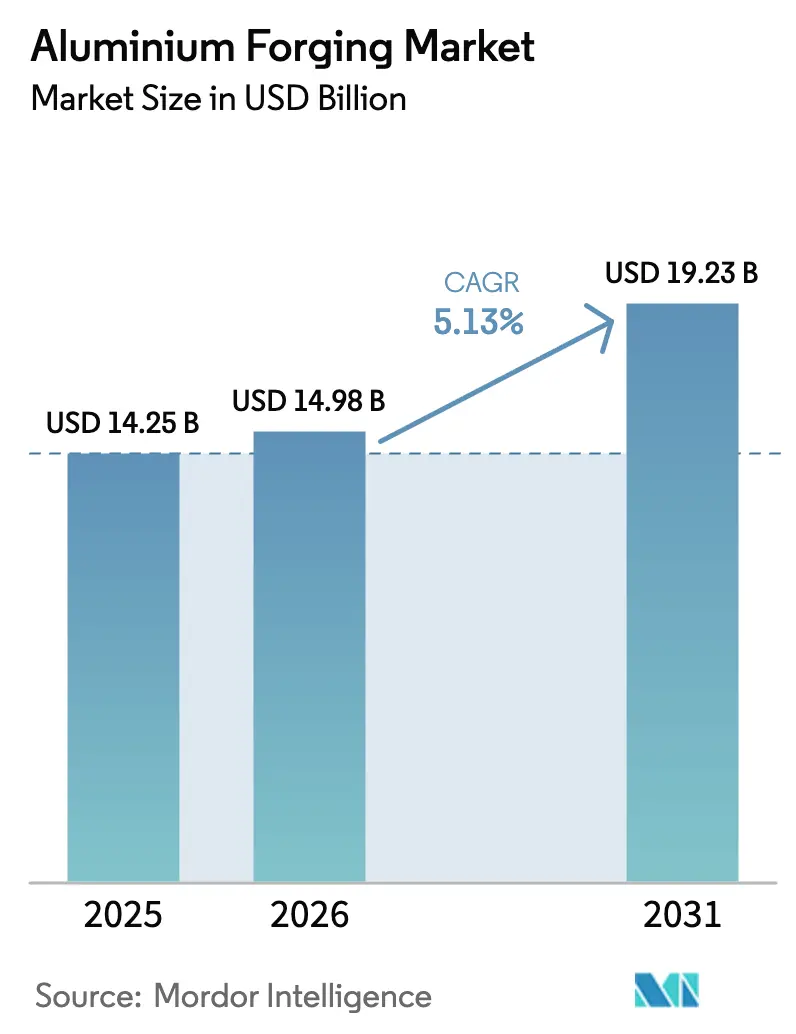
| Dimensione del mercato (2026) | 14.98 miliardo di dollari |
| Dimensione del mercato (2031) | 19.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
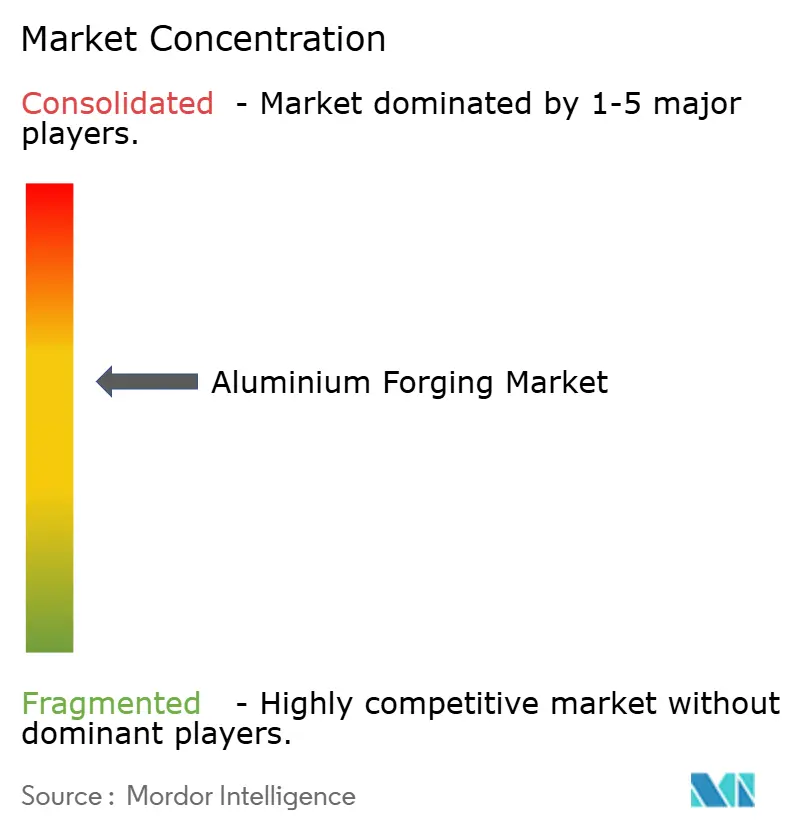
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della forgiatura dell'alluminio di Mordor Intelligence
Si stima che il mercato della forgiatura dell'alluminio raggiungerà i 14.98 miliardi di dollari nel 2026, in crescita rispetto ai 14.25 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 19.23 miliardi di dollari, con un CAGR del 5.13% nel periodo 2026-2031. La crescente domanda di veicoli più leggeri, gli standard di emissione più severi e la compatibilità del materiale con le linee di stampaggio esistenti rafforzano questa prospettiva, conferendo al mercato della forgiatura dell'alluminio un vantaggio strutturale rispetto all'acciaio. Gli OEM stanno integrando bracci di sospensione, bracci di controllo e componenti aerospaziali ad alta densità di potenza in alluminio forgiato per ridurre il peso a vuoto dei veicoli, estendere l'autonomia dei veicoli elettrici e ridurre le emissioni durante il ciclo di vita. Anche le catene di approvvigionamento regionali si stanno modificando, con l'introduzione di tasse sulle emissioni di carbonio e normative sul contenuto locale da parte dei decisori politici, che stimolano l'aumento della capacità produttiva onshore, rafforzando il mercato della forgiatura dell'alluminio e aprendo nuove fonti di reddito per i fornitori certificati. La volatilità dei prezzi sul London Metal Exchange e l'aumento dei costi energetici stanno comprimendo i margini non coperti, ma le mosse di integrazione a termine dei principali attori stanno mitigando l'impatto.
Punti chiave del rapporto
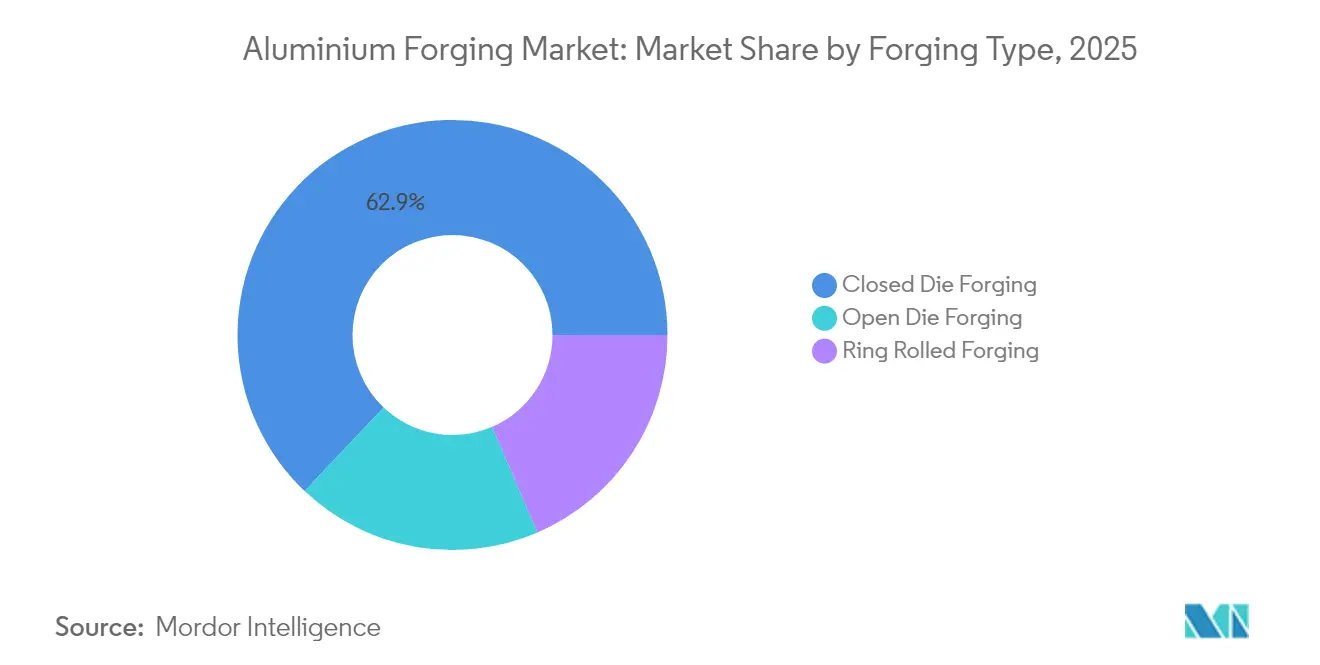
- Per tipologia di forgiatura, la forgiatura a stampo chiuso ha conquistato il 62.93% della quota di mercato della forgiatura dell'alluminio nel 2025 e si prevede che continuerà a crescere a un CAGR del 5.24% fino al 2031.
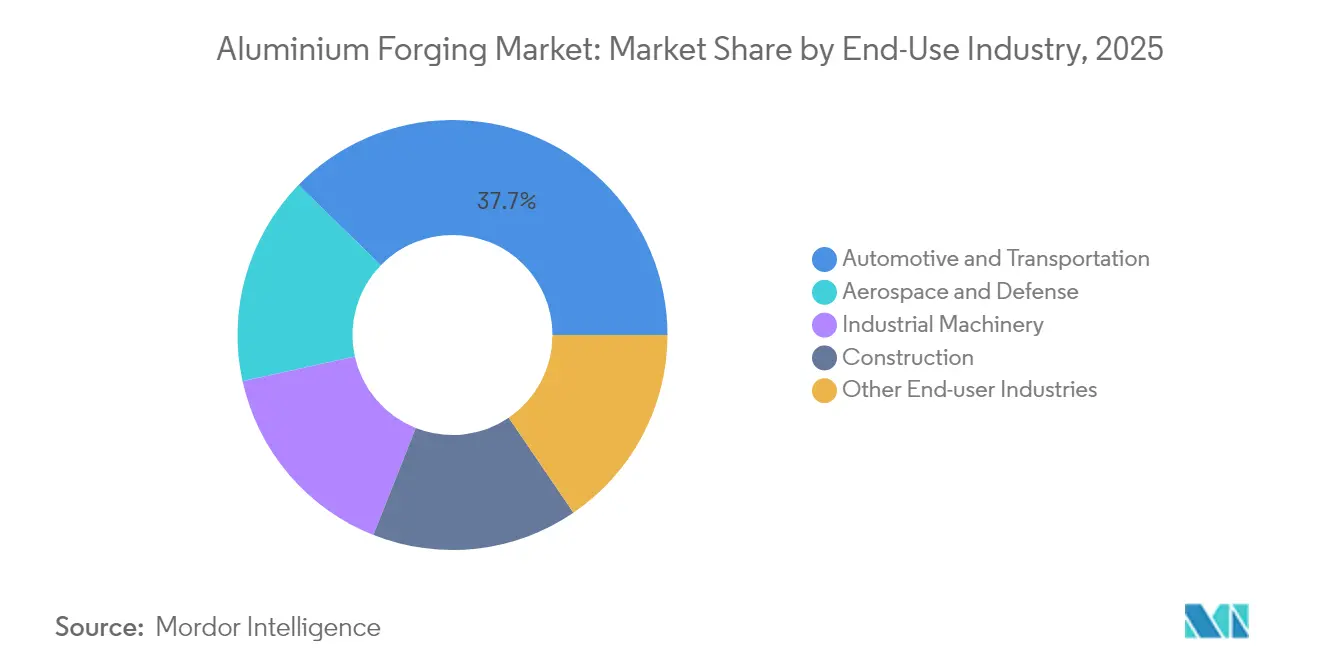
- Per quanto riguarda l'industria di utilizzo finale, il settore automobilistico e dei trasporti è stato il principale con una quota del 37.71% del mercato della forgiatura dell'alluminio nel 2025; il settore aerospaziale e della difesa sta avanzando a un CAGR del 5.47% entro il 2031.
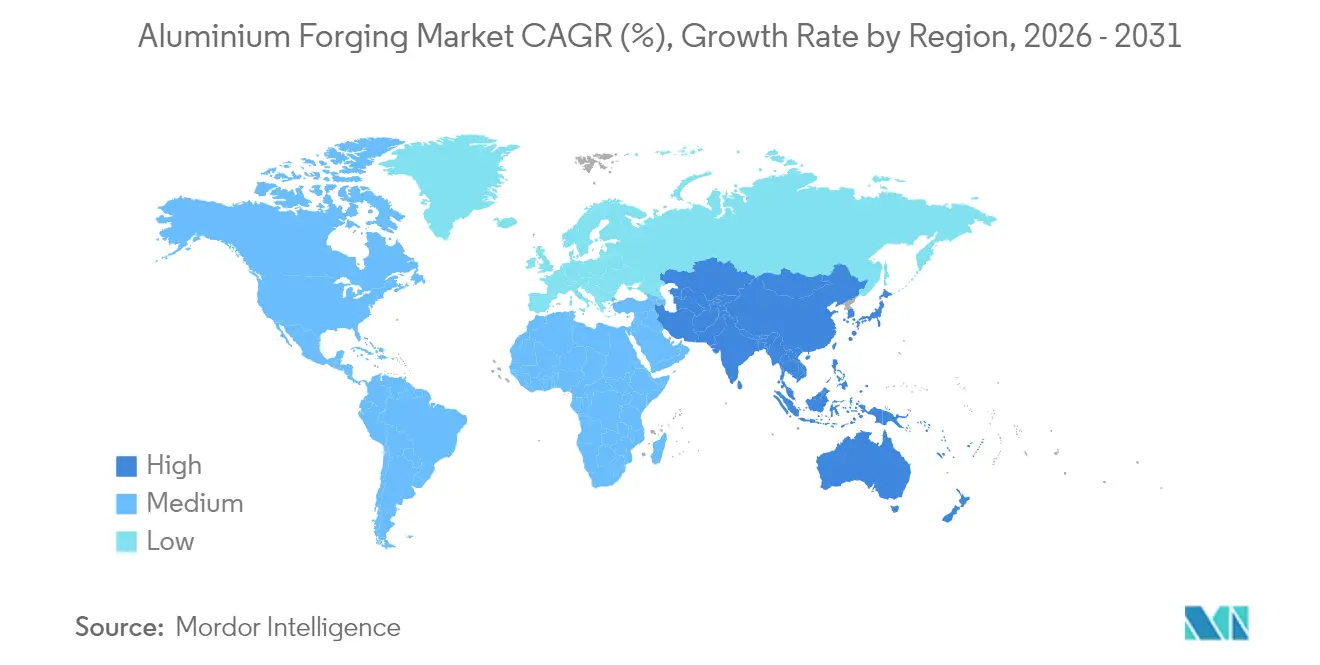
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 37.97% del fatturato del 2025 e si prevede che registrerà un CAGR del 6.35% fino al 2031, l'espansione regionale più rapida nel mercato della forgiatura dell'alluminio.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della forgiatura dell'alluminio
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente utilizzo di materiali leggeri | + 1.2% | Globale, concentrato in Nord America, Europa e Cina | Medio termine (2-4 anni) |
| Crescente domanda di veicoli elettrici | + 1.5% | Nucleo APAC, con ricadute sul Nord America e sull'Europa | A breve termine (≤ 2 anni) |
| Crescente arretrato di motori aeronautici | + 0.9% | Nord America, Europa, emergendo in India e Turchia | A lungo termine (≥ 4 anni) |
| Costruzione di una turbina a gas pronta per l'idrogeno | + 0.4% | Europa, Medio Oriente, Giappone | A lungo termine (≥ 4 anni) |
| Mandati sui contenuti locali | + 0.7% | India, Asia sud-orientale, Medio Oriente, Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente utilizzo di materiali leggeri nei settori industriali
I produttori OEM del settore automobilistico e aerospaziale segnalano una riduzione del 40-50% del peso dei componenti quando le forgiature di alluminio sostituiscono l'acciaio, con conseguente estensione dell'autonomia del 6-8% sui pacchi EV da 75 kWh [1]. Ramkrishna Forgings, "Investor Presentation 2024", ramkrishnaforgings.com Anche le qualità di acciaio ad alta resistenza avanzate rimangono 2.9 volte più dense dell'alluminio, costringendo a compromessi tra carico utile ed efficienza del carburante. Le aziende di robotica industriale stanno adottando collettori e giunti in alluminio forgiato per ridurre l'inerzia del braccio, accorciando così i cicli di prelievo e posizionamento di 200 ms e aumentando la produttività su tre turni. I produttori di macchine edili specificano l'alluminio forgiato per bracci e jib per rispettare i limiti di carico assiale, sbloccando così carichi utili legali più elevati senza incorrere in sanzioni per il permesso di circolazione stradale. Il settore aerospaziale rimane l'utente più sensibile al peso; Ogni chilogrammo di peso eliminato dalla cellula di un aeromobile consente di risparmiare circa 3,000 dollari di carburante durante una vita utile di 20 anni, rendendo le leghe forgiate di alluminio-litio preferibili ai materiali compositi per le cupole dei serbatoi criogenici e le strutture della fusoliera.
Crescente domanda da parte dei produttori OEM di veicoli e trasporti orientati ai veicoli elettrici
Ramkrishna Forgings ha investito 57.5 crore di rupie (circa 6.9 milioni di dollari) nel 2024 per creare una capacità di forgiatura di alluminio da 3,000 tonnellate all'anno per bracci di sospensione e staffe per i vani batteria dei veicoli elettrici. L'impianto greenfield di ILJIN in Alabama, da 100 milioni di dollari, annunciato nell'ottobre 2024, fornirà bracci di controllo forgiati a General Motors e Stellantis entro il terzo trimestre del 2026. La riduzione della massa rimane un punto di forza fondamentale; una riduzione di 20 kg di peso nelle parti non sospese si traduce in un aumento di 8 km di autonomia su un veicolo elettrico con un'autonomia di 400 km, un margine critico nelle decisioni di acquisto dei consumatori. Gli operatori di flotte riscontrano risparmi analoghi nell'elettrificazione dei veicoli commerciali, poiché i mozzi ruota e i fusi a snodo in alluminio forgiato riducono la resistenza al rotolamento e il costo totale per tonnellata-chilometro.
L'aumento degli arretrati di motori aeronautici determina ordini closed-die
Il contratto del 2024 di Safran con Hindustan Aeronautics riguarda pale e involucri in alluminio per turbine LEAP, evidenziando i vincoli di fornitura nelle capacità di produzione a stampo chiuso. Turkish Aerospace ha segnalato tempi di consegna di 18 mesi per forgiati in alluminio critici, rispetto alla media storica di 10 mesi, che ha ritardato le consegne degli aerei da addestramento. L'accordo di ottobre 2025 tra Bharat Forge e Rolls-Royce aggiunge capacità produttiva indiana per le pale dei ventilatori per jet aziendali Pearl 10X, sottolineando la volontà dell'OEM di qualificare nuovi fornitori di AS9100D. Le leghe di alluminio-litio con densità inferiore del 7-10% rispetto alle leghe della serie 2000 consentono un risparmio di 150 kg sul peso del motore e una riduzione del 2% del consumo di carburante in 3,000 ore.
Costruzione di turbine a gas pronte per l'idrogeno
Il progetto H2AL, finanziato dall'UE, sta perfezionando i metodi di trattamento termico che mantengono la stabilità dell'alluminio serie 6000 oltre i 300 °C, un requisito per i rivestimenti dei combustori a idrogeno. Siemens Energy e General Electric testano turbine idonee all'idrogeno in Germania e nei Paesi Bassi, specificando involucri in alluminio forgiato che riducono i costi di fondazione del 10-15%. NEOM in Arabia Saudita e la spinta alla co-combustione dell'ammoniaca in Giappone creano una domanda parallela di corpi valvola e alloggiamenti per attuatori resistenti alla corrosione.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo dell'alluminio LME | -0.8% | Globale, acuto nel Sud-est asiatico e in America Latina | A breve termine (≤ 2 anni) |
| Norme rigorose per il rilevamento dei difetti aerospaziali | -0.5% | Nord America, Europa, espansione in India e Turchia | Medio termine (2-4 anni) |
| Le attività ad alta intensità energetica devono far fronte alla tassa sul carbonio | -0.4% | UE, Regno Unito, future regioni CBAM | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo dell'alluminio LME e costi di copertura
I prezzi del LME sono scesi del 20%, passando da 2,600 dollari a tonnellata all'inizio del 2024 a 2,080 dollari a dicembre, riducendo i margini per i falsari esposti al mercato spot. I premi delle opzioni sui collar a 12 mesi sono aumentati al 4.5% del nozionale nel 2024, rispetto al 2.8% dell'anno precedente, mentre il premio per il Midwest degli Stati Uniti è schizzato a 1,323 dollari a tonnellata a giugno 2025, a causa delle difficoltà logistiche dovute ai dazi. I fornitori più piccoli del Sud-est asiatico e dell'America Latina non hanno accesso a coperture sofisticate e perdono l'8-12% del loro margine a causa delle strutture di pedaggio. Il premio trimestrale del Giappone è balzato del 30%, raggiungendo i 228 dollari a tonnellata nel primo trimestre del 2025, a causa della scarsità di rottami e dei costi energetici legati al GNL.
Standard rigorosi per il rilevamento dei difetti nelle catene di fornitura aerospaziali
La conformità allo standard AS9100D impone il rilevamento ultrasonico di vuoti nel sottosuolo superiori a 1.5 mm, insieme ai raggi X e alla tracciabilità completa, il che comporta un aumento delle spese in conto capitale di 2-5 milioni di dollari per i nuovi operatori di fascia media. Gli OEM hanno inasprito il campionamento dopo il richiamo di polveri metalliche da parte di Pratt & Whitney del 2024, richiedendo in alcuni casi un'ispezione volumetrica al 100% (FT.COM). I certificati di chimica delle billette devono essere archiviati per 20 anni, il che prolunga la qualificazione a 24-36 mesi e ritarda i ricavi per i nuovi fornitori.
Analisi del segmento
Per tipo di forgiatura: il predominio della matrice chiusa riflette l'economia della forma quasi netta
I processi a stampo chiuso detenevano una quota del 62.93% del mercato della forgiatura dell'alluminio nel 2025 e si prevede che cresceranno a un CAGR del 5.24%, trainati da tolleranze di ±0.5 mm che eliminano le lavorazioni secondarie nei componenti automobilistici e aerospaziali ad alto volume. Investimenti come la pressa da 60 MN da 75 milioni di euro di Aubert & Duval, la cui entrata in funzione è prevista per il 2027, sottolineano le aspettative di un portafoglio ordini sostenibile per i motori aeronautici.
La forgiatura mediante laminazione ad anello mantiene una nicchia di mercato per cuscinetti e anelli di recipienti a pressione, dove una geometria priva di saldature è indispensabile. La forgiatura a stampo aperto rimane il metodo preferito per la produzione di componenti di grandi dimensioni superiori a 50 kg; la pressa Tai'an cinese da 16,500 tonnellate sottolinea il sostegno dello Stato ai mercati nucleare e petrolchimico. Piattaforme di simulazione digitale, come FORGE NxT 4.1, riducono i cicli di prototipazione da cinque a due, riducendo così i costi di scarto e di energia in tutti i tipi di forgiatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'industria aerospaziale cresce più rapidamente nonostante il primato in termini di volume dell'industria automobilistica
Automotive e trasporti, con il 37.71% del volume del 2025, rimangono la fetta più grande del mercato della forgiatura dell'alluminio. Tuttavia, il settore aerospaziale e della difesa è l'utilizzo finale in più rapida crescita, con un CAGR del 5.47% al 2031, trainato dalla domanda di motori e cellule. I premi di prezzo del settore aerospaziale – 8,000-12,000 dollari per pala di ventola forgiata – accrescono le dimensioni del mercato della forgiatura dell'alluminio per il segmento, anche con quantitativi di unità modesti. Si prevede pertanto che la quota di mercato della forgiatura dell'alluminio per l'industria aerospaziale aumenterà di 2.1 punti percentuali entro il 2031.
Gli utilizzatori di macchinari industriali preferiscono i collettori idraulici in alluminio forgiato per la loro maggiore conduttività termica di 237 W/mK, rispetto ai 50 W/mK dell'acciaio, che consente il raffreddamento ad aria in cicli di lavoro intensi. I costruttori di macchine edili specificano bracci in alluminio forgiato per soddisfare i limiti di carico per asse, mentre gli operatori del settore petrolifero e del gas utilizzano chiusure laminate ad anello per pozzi da 10,000 psi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della forgiatura dell'alluminio nella regione Asia-Pacifico
La regione Asia-Pacifico ha dominato il mercato della forgiatura dell'alluminio con una quota del 37.97% nel 2025, una posizione destinata ad ampliarsi con un CAGR del 6.35% fino al 2031. Il ritiro da parte della Cina del suo sconto del 13% sui semilavorati in alluminio a dicembre 2024 ha aumentato i costi di sbarco per gli acquirenti dell'ASEAN, spingendoli a considerare accordi di lavorazione a lungo termine. Il mercato indiano della forgiatura dell'alluminio sta guadagnando slancio, trainato da un consumo pro capite che è quattro volte inferiore alla media globale. È necessario un investimento di 40 miliardi di dollari nell'espansione della fonderia per soddisfare una domanda di 10 milioni di tonnellate all'anno entro il 2030.
Il mercato della forgiatura dell'alluminio nelle Americhe, in Europa e in Medio Oriente
Le prospettive per il Nord America migliorano con lo stabilimento ILJIN da 100 milioni di dollari in Alabama, che fornirà bracci di controllo per veicoli elettrici a partire dal terzo trimestre del 2026, recuperando i volumi persi a favore del Messico. L'Europa si consolida nel settore aerospaziale; la nuova pressa di Aubert & Duval e la linea di produzione di billette riciclate da 30,000 t/a di EGA in Germania supportano i requisiti locali di economia circolare. Il Sud America e il Medio Oriente rimangono trainati dalle importazioni di componenti complessi a stampo chiuso, sebbene si preveda che NEOM dell'Arabia Saudita e gli offset per la difesa del Brasile favoriranno joint venture che aumenteranno la quota di mercato nella regione dopo il 2026.
Panorama normativo
Le misure commerciali e di decarbonizzazione continuano a influenzare i flussi transfrontalieri di alluminio e componenti forgiati. Le interruzioni logistiche legate ai dazi hanno contribuito a forti oscillazioni dei premi regionali, tra cui un picco di 1,323 dollari a tonnellata nel Midwest degli Stati Uniti nel giugno 2025. In Asia, la Cina ha eliminato lo sconto del 13% sui semilavorati di alluminio nel dicembre 2024, il che ha aumentato i costi di sbarco per gli acquirenti a valle e ha influenzato le decisioni di approvvigionamento di billette e componenti forgiati.
Le politiche di conformità ambientale e quelle relative alle emissioni di carbonio influiscono anche sull'economia della forgiatura e sulla disponibilità di metalli a monte. La Cina mantiene dei limiti alla capacità produttiva di alluminio primario, supportati da ispezioni e valutazioni ambientali. Gli sforzi per stabilizzare l'offerta hanno incluso la riattivazione di impianti di produzione primaria inattivi nella prima metà del 2026, tra cui Mount Holly negli Stati Uniti, San Ciprian in Spagna e Grundartangi in Islanda. Nelle applicazioni aerospaziali, i requisiti di qualità imposti dai clienti e conformi alla norma AS9100D, comprese le soglie di rilevamento a ultrasuoni e le aspettative di tracciabilità, fungono da filtro quasi regolamentare, aumentando i tempi di qualificazione e gli investimenti per la conformità per i fornitori di alluminio forgiato.
Analisi della catena del valore
La catena del valore della forgiatura dell'alluminio inizia con la bauxite e l'allumina per la produzione di alluminio primario, seguita dalla lega e dalla produzione di billette, includendo sempre più spesso il riciclo di billette. La forgiatura segue il riscaldamento e la formatura attraverso processi a stampo chiuso, a stampo aperto e a laminazione ad anello, con trattamento termico e lavorazioni meccaniche successive, ispezione (in particolare a ultrasuoni e raggi X per il settore aerospaziale) e finitura superficiale. Dal lato della domanda, i produttori di apparecchiature originali (OEM) e i fornitori di primo livello nei settori automobilistico, aerospaziale e della difesa, dei macchinari industriali e delle costruzioni utilizzano componenti forgiati. I requisiti di qualificazione e tracciabilità, tra cui la norma AS9100D nel settore aerospaziale, spingono i forgiatori a integrare sistemi di metrologia, controlli non distruttivi (CND) e documentazione nel flusso di produzione.
Le recenti mosse di portafoglio indicano anche una continua riorganizzazione verticale e orizzontale dei componenti ingegnerizzati adiacenti o a valle della forgiatura. Howmet Aerospace ha completato l'acquisizione di Consolidated Aerospace Manufacturing (CAM) il 6 aprile 2026 (circa 1.8 miliardi di dollari), rafforzando i sistemi di fissaggio a valle e i contenuti di assemblaggio che possono essere combinati con le strutture forgiate nei programmi aerospaziali. Allo stesso tempo, Howmet Aerospace ha venduto il suo stabilimento di forgiatura di dischi a Savannah, in Georgia, il 31 marzo 2026 (circa 230 milioni di dollari), a testimonianza della continua ottimizzazione della rete. Separatamente, Bharat Forge ha annunciato il consolidamento della sua presenza europea e la ristrutturazione di parte delle sue attività di forgiatura, con completamento previsto entro la fine del 27 per allineare la capacità ai centri di domanda a maggior valore aggiunto.
Panorama competitivo
Il mercato globale della forgiatura dell'alluminio è moderatamente frammentato. I primi cinque forgiatori detengono una quota significativa del mercato globale, mentre gli specialisti regionali competono grazie alla vicinanza e ai tempi di consegna più brevi. L'adozione della tecnologia differenzia i leader; il software di manutenzione predittiva riduce i tempi di fermo non programmati dall'8% al 3%, aumentando così l'utilizzo. I forgiati in alluminio-litio per i lanciatori spaziali rappresentano una crescita negli spazi vuoti, con leghe di terza generazione che offrono riduzioni di densità del 7-10%. I disruptor indiani e turchi sfruttano costi generali inferiori del 40% e la conformità allo standard AS9100D per offrire ai concorrenti occidentali il 15-20% in meno sui componenti per motori aeronautici.
Leader del settore della forgiatura dell'alluminio
Howmet aerospaziale
Forgia di Bharat
Nippon Steel Corporation
Thyssenkrupp AG
Prodotti di precisione in alluminio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Bharat Forge firma un contratto con Embraer per la produzione di componenti forgiati critici per i carrelli di atterraggio. L'accordo amplia la presenza di Bharat Forge nel settore della forgiatura aerospaziale e la integra nella catena di fornitura globale di Embraer, creando un flusso di entrate a lungo termine.
- Maggio 2026: Howmet Aerospace annuncia i risultati del primo trimestre 2026 con un fatturato di 295 milioni di dollari derivante dalla produzione di cerchi forgiati e completa l'acquisizione di CAM per 1.8 miliardi di dollari. L'operazione incrementa il fatturato derivante dai componenti forgiati ed espande le capacità di CAM, rafforzando la capacità di fornitura di componenti aerospaziali.
- Aprile 2026: Bharat Forge acquisisce una partecipazione del 30% in Fortuna Engineering Private Limited. L'accordo amplia le capacità di produzione di componenti lavorati e rafforza la presenza produttiva sul territorio nazionale.
Ambito del rapporto sul mercato globale della forgiatura dell'alluminio
I forgiati in alluminio vengono prodotti deformando billette di alluminio lavorato sotto carichi di compressione per ottenere forme strutturali prossime alla forma netta. Il mercato della forgiatura dell'alluminio è segmentato in base al tipo di forgiatura, al settore di utilizzo finale e all'area geografica. In base al tipo di forgiatura, il mercato è suddiviso in forgiatura a stampo aperto, forgiatura a stampo chiuso e forgiatura a laminazione ad anello. In base al settore di utilizzo finale, il mercato è suddiviso in aerospaziale e difesa, automobilistico e dei trasporti, macchinari industriali, edilizia e altri settori di utilizzo finale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della forgiatura dell'alluminio per area geografica, suddiviso in cinque regioni principali, che coprono 32 paesi in tutto il mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
| Aprire Die Forging |
| Fucinatura chiusa |
| Forgiatura laminata ad anello |
| Aerospazio e Difesa |
| Automotive e trasporti |
| Macchinario industriale |
| Edilizia |
| Altre industrie di utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Turchia | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Qatar | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di forgiatura | Aprire Die Forging | |
| Fucinatura chiusa | ||
| Forgiatura laminata ad anello | ||
| Per settore di utilizzo finale | Aerospazio e Difesa | |
| Automotive e trasporti | ||
| Macchinario industriale | ||
| Edilizia | ||
| Altre industrie di utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Turchia | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Qatar | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della forgiatura dell'alluminio?
Nel 2026 il mercato della forgiatura dell'alluminio varrà 14.98 miliardi di dollari.
Quanto velocemente crescerà la domanda entro il 2031?
Si prevede che i ricavi di mercato saliranno a 19.23 miliardi di dollari, pari a un CAGR del 5.13%.
Quale tipo di forgiatura detiene la quota maggiore?
I processi closed-die hanno rappresentato il 62.93% del fatturato del 2025, beneficiando di economie di forma quasi netta.
Quale segmento di utilizzo finale si sta espandendo più rapidamente?
Si prevede che il settore aerospaziale e della difesa registrerà un CAGR del 5.47% entro il 2031 per quanto riguarda gli arretrati di motori e cellule.
Quale regione offre la crescita più rapida?
Si prevede che l'area Asia-Pacifico aumenterà del 6.35% annuo, con l'aumento della capacità e dei consumi da parte di Cina e India.
Qual è il rischio principale a cui vanno incontro i falsari?
La volatilità dei prezzi dell'alluminio sul LME, con un calo del 20% nel 2024, minaccia i margini dei fornitori non coperti.


