

Dimensioni e quota di mercato dei sistemi di combustione a combustibili e materie prime alternative (AFR).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
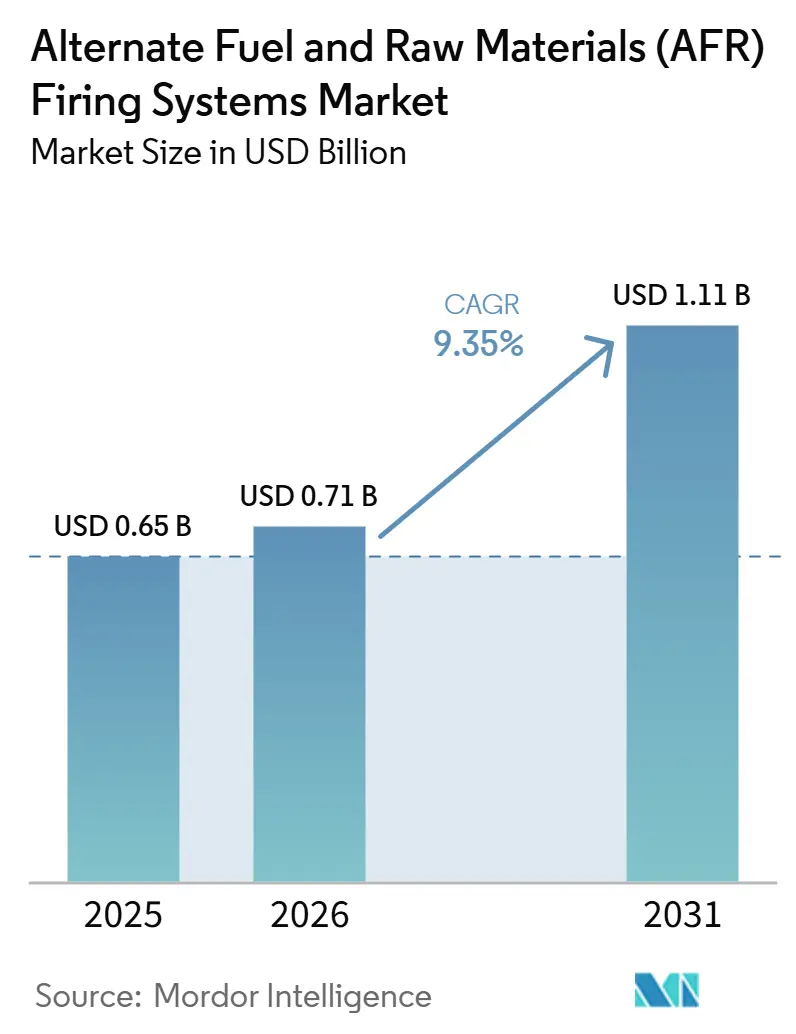
| Dimensione del mercato (2026) | 0.71 miliardo di dollari |
| Dimensione del mercato (2031) | 1.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.35% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di combustione a combustibili e materie prime alternative (AFR) a cura di Mordor Intelligence
Il mercato dei sistemi di combustione per combustibili e materie prime alternative (AFR) aveva un valore di 0.65 miliardi di dollari nel 2025 e si prevede che crescerà da 0.71 miliardi di dollari nel 2026 a 1.11 miliardi di dollari entro il 2031, con un CAGR del 9.35% durante il periodo di previsione (2026-2031). Il mercato dei sistemi di combustione AFR è in espansione poiché gli operatori del settore del cemento e di altri impianti ad alta intensità termica stanno passando dall'utilizzo occasionale di rifiuti a programmi pianificati di sostituzione del combustibile. Le decisioni di approvvigionamento ora attribuiscono maggiore importanza alla costanza del combustibile, alle apparecchiature di alimentazione e al controllo della combustione. L'esposizione ai costi del carbonio, le normative sulle discariche e la dipendenza dal carbone o dal petcoke importati stanno rafforzando la necessità di sistemi dedicati. I fornitori stanno rispondendo combinando le apparecchiature di combustione con il monitoraggio, il controllo di processo e i servizi che aiutano gli impianti a operare con combustibili variabili. Il mercato dei sistemi di combustione AFR dipende anche dall'accesso a lungo termine a flussi di rifiuti idonei, poiché l'hardware da solo non può risolvere i vincoli di approvvigionamento, qualità o logistica.
Punti chiave del rapporto
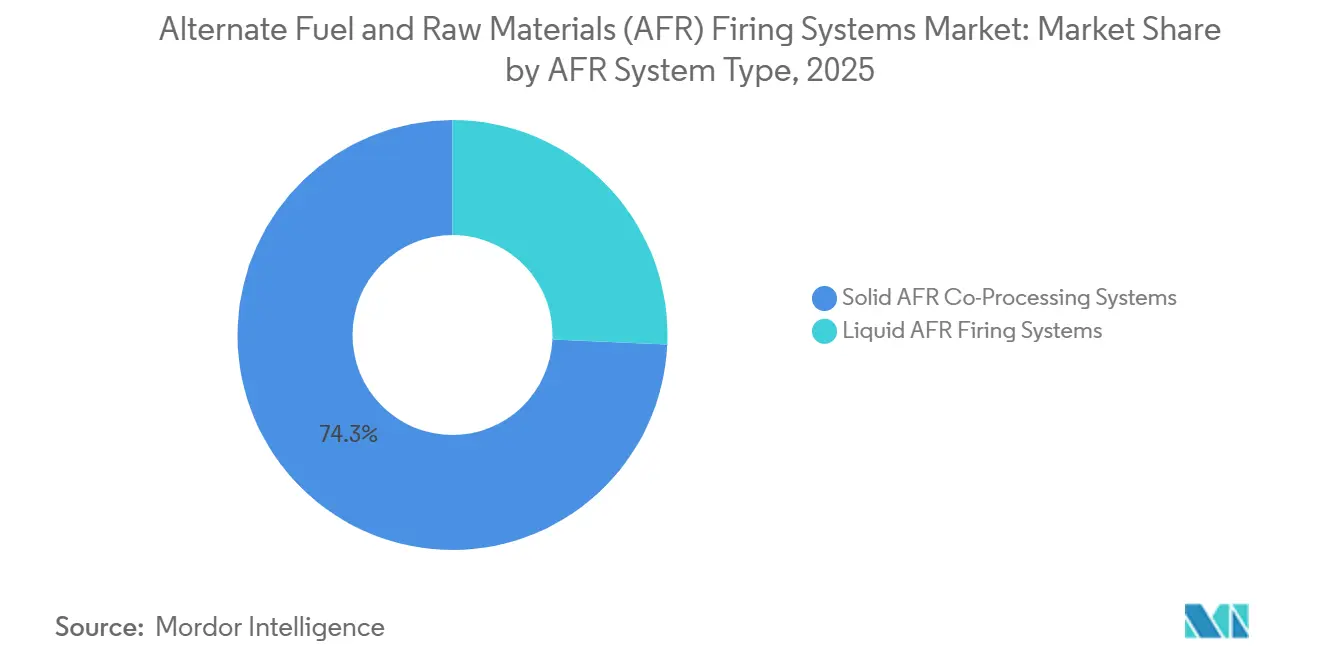
- Per tipologia di sistema AFR, i sistemi di co-processamento per solidi detenevano il 74.3% della quota di mercato dei sistemi di cottura AFR nel 2025, e si prevede che la stessa categoria crescerà a un CAGR del 10.2% fino al 2031.
- Per tipologia di rifiuti e combustibili, i rifiuti solidi urbani rappresentavano il 39.2% della quota di mercato dei sistemi di combustione AFR nel 2025, mentre si prevede che la biomassa e i rifiuti agricoli cresceranno a un tasso annuo composto del 9.8% fino al 2031.
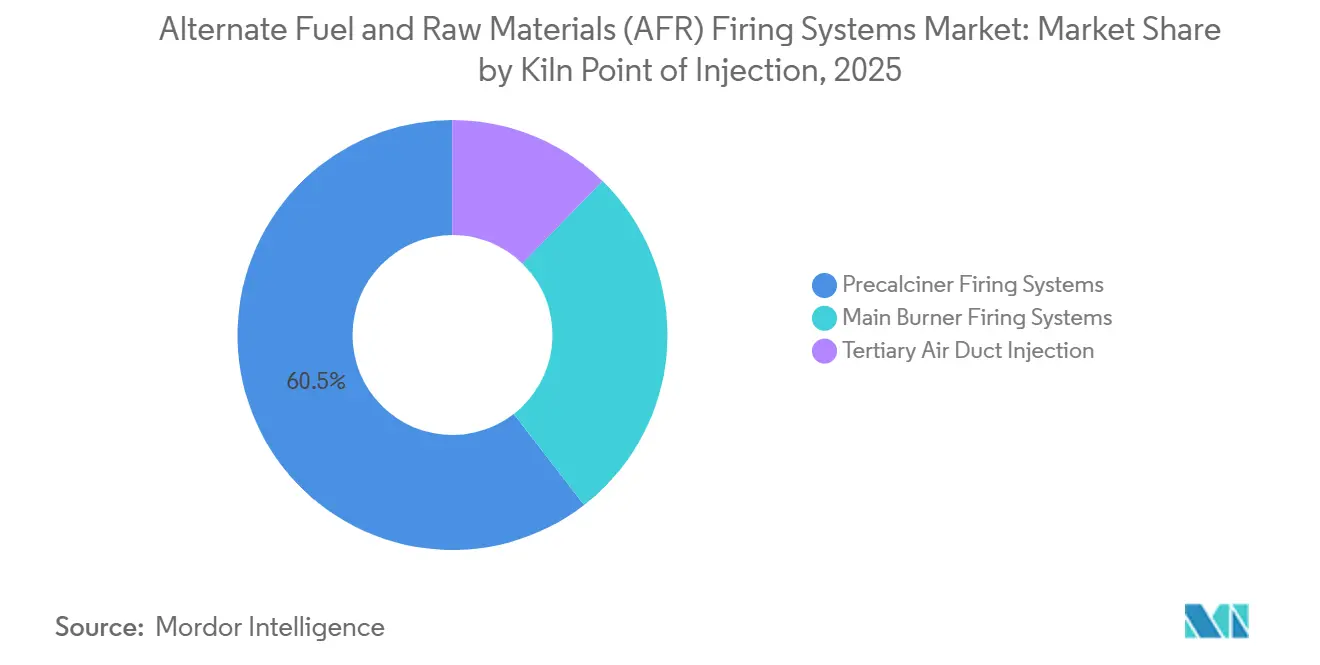
- Nel 2025, i sistemi di cottura con precalcinatore, in base al punto di iniezione nel forno, detenevano il 60.5% della quota di mercato dei sistemi di cottura AFR e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.1% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore del cemento rappresentava l'88.1% della quota di mercato dei sistemi di cottura AFR, mentre si prevede che altri forni e stufe industriali cresceranno a un tasso annuo composto del 10.3% fino al 2031.
- In base al modello di implementazione, le configurazioni di retrofit brownfield detenevano il 59.3% della quota di mercato dei sistemi di accensione AFR nel 2025 e si prevede che cresceranno a un CAGR del 9.9% fino al 2031.
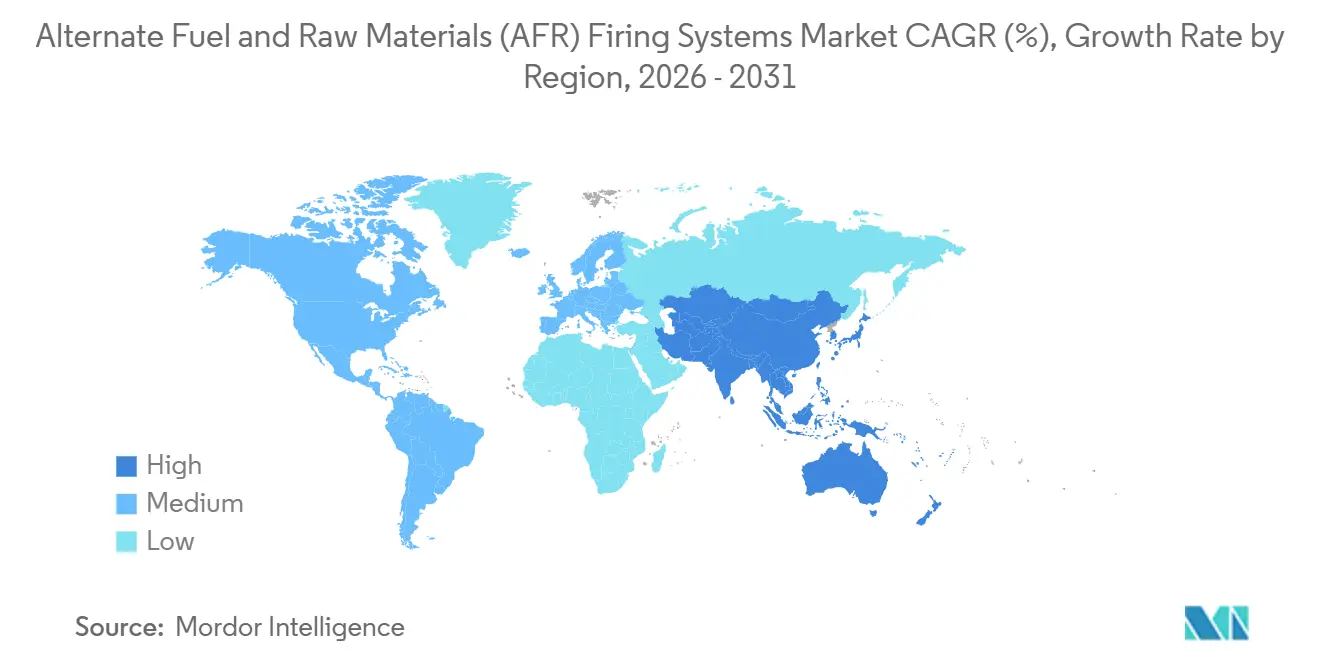
- Dal punto di vista geografico, l'Europa deterrà il 41.5% della quota di mercato dei sistemi di accensione AFR nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di combustione a combustibili e materie prime alternative (AFR).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Decarbonizzazione industriale e prevenzione dei costi del carbonio | + 2.40% | Globale, concentrato nell'UE e nelle economie esportatrici esposte al modello CBAM. | A breve termine (≤ 2 anni) |
| Deviazione dei rifiuti dalle discariche e obblighi in materia di economia circolare | + 1.70% | A livello globale, con un'accelerazione normativa nell'Asia meridionale e nell'UE. | Medio termine (2-4 anni) |
| Economia dei combustibili locali contro carbone e petcoke | + 1.50% | A livello globale, il fenomeno è più forte laddove sono disponibili flussi di rifiuti domestici e non esiste un sistema di prezzi per il carbonio. | Medio termine (2-4 anni) |
| Richiesta di ammodernamento ad alto TSR nei forni esistenti | + 1.40% | Europa, Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Controllo digitale della combustione per combustibili variabili | + 1.10% | A livello globale, guidata da gruppi cementifici tecnologicamente avanzati in Europa e Nord America. | Medio termine (2-4 anni) |
| Tracciabilità dei flussi di rifiuti come requisito per gli appalti | + 0.70% | UE e Nord America, con ripercussioni nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Decarbonizzazione industriale e prevenzione dei costi del carbonio
La determinazione del prezzo del carbonio è diventata una considerazione operativa diretta per i produttori di cemento e i sistemi AFR offrono una soluzione pratica per ridurre l'uso di combustibili fossili. I dati disponibili indicano che i prezzi delle aste EU ETS hanno raggiunto i 75 euro per tonnellata di CO2 nel primo trimestre del 2026. Gli impianti che operano con un'elevata sostituzione termica possono ridurre le emissioni associate alla produzione di clinker a base di carbone. Una valutazione del ciclo di vita condotta in Sudafrica ed Etiopia ha rilevato che una sostituzione del 20% con RDF ha ridotto il potenziale di riscaldamento globale dal 3.3% al 4.2%, con una riduzione maggiore se si include il metano evitato in discarica. Questi risultati operativi rendono le apparecchiature AFR rilevanti per la gestione del carbonio, l'approvvigionamento di combustibile e la rendicontazione delle emissioni a livello di impianto. Il mercato dei sistemi di combustione AFR trae vantaggio quando i produttori collegano gli obiettivi di sostituzione termica al finanziamento e a impegni più ampi di decarbonizzazione.
Deviazione dei rifiuti dalle discariche e obblighi in materia di economia circolare
Le restrizioni sulle discariche stanno cambiando il valore commerciale dei combustibili derivati dai rifiuti. La Global Cement and Concrete Association, l'International Solid Waste Association e la Mission Possible Partnership hanno chiesto nel 2026 che il co-trattamento ricevesse un chiaro riconoscimento nei quadri normativi sui rifiuti [1] Global Cement and Concrete Association, “Cement Industry Co-Processing Should Be More Widely Adopted for Global Sustainable Waste Management,” Global Cement and Concrete Association, gccassociation.org . La stessa discussione politica includeva il riconoscimento del co-trattamento nell'ambito di un codice dedicato della Convenzione di Basilea. Tali norme possono migliorare la certezza per i trasformatori di rifiuti, gli impianti di cemento e le autorità locali che gestiscono il materiale urbano. Il risultato è una base più stabile per l'offerta di RDF, gli accordi sulle tariffe di conferimento e gli investimenti nel pre-trattamento. Il mercato dei sistemi di combustione AFR trae vantaggio quando la politica sui rifiuti considera i forni da cemento come una via di recupero controllata piuttosto che come un'opzione di smaltimento secondaria.
Economia dei combustibili locali contro carbone e petcoke
Il combustibile derivato da rifiuti locali può ridurre la dipendenza da carbone e petcoke importati. Questo è importante nei mercati in cui gli acquisti di combustibili convenzionali sono legati alle fluttuazioni dei prezzi internazionali e ai costi di trasporto. I produttori di rifiuti possono anche pagare tariffe di conferimento per evitare lo smaltimento in discarica, il che può migliorare la redditività dell'accettazione di materiale idoneo. Il rapporto costi-benefici rimane comunque dipendente dalla selezione, dall'essiccazione, dallo stoccaggio e dal trasporto, poiché il materiale di scarsa qualità può generare perdite operative che annullano il risparmio di combustibile. Gli operatori valutano quindi l'intera filiera del combustibile, anziché confrontare solo il potere calorifico di un flusso di rifiuti con quello del carbone. Il mercato dei sistemi di combustione AFR è supportato laddove la progettazione del sistema è abbinata a una fornitura locale affidabile e a chiare specifiche di qualità del combustibile.
Richiesta di ammodernamento ad alto TSR nei forni esistenti
Le linee di forni esistenti rappresentano un'importante fonte di domanda, poiché molti operatori preferiscono modernizzare gli impianti esistenti piuttosto che costruirne di nuovi. KHD ha riferito che la sua tecnologia Pyrorotor aveva raggiunto 23 installazioni in 6 paesi entro marzo 2026. L'azienda ha inoltre registrato 2 nuovi ordini nel primo trimestre del 2026. I progetti di retrofit possono aumentare i tassi di sostituzione preservando al contempo il forno principale, il raffreddatore e l'infrastruttura dell'impianto. Il loro valore dipende da una pianificazione pratica dell'installazione, che includa le apparecchiature di alimentazione, il calcinatore, i sistemi di controllo e i programmi di arresto. Il mercato dei sistemi di cottura AFR, pertanto, privilegia i fornitori in grado di supportare la riprogettazione di impianti esistenti e di mantenere le prestazioni dopo la messa in servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità della qualità del carburante e volatilità dell'umidità | -0.90% | Diffusione globale, con maggiore intensità nell'Asia meridionale, nell'Africa subsahariana e nel Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Elevati investimenti in conto capitale per gli interventi di ammodernamento e lunghi periodi di fermo impianto. | -0.70% | A livello globale, soprattutto laddove mancano la fissazione di un prezzo per il carbonio e gli incentivi derivanti dalle tariffe di accesso. | Medio termine (2-4 anni) |
| Autorizzazioni, responsabilità in materia di emissioni e opposizione della comunità | -0.50% | Europa e Nord America, con esposizione secondaria in Medio Oriente e Nord Africa e Asia meridionale. | Medio termine (2-4 anni) |
| Competizione per i flussi di rifiuti ad alto contenuto calorico | -0.50% | Europa e Nord America, con crescenti pressioni in Corea del Sud e Giappone. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità della qualità del carburante e volatilità dell'umidità
La variabilità del combustibile rimane il vincolo operativo più immediato per elevati tassi di sostituzione. Uno studio del 2025 pubblicato su Waste and Biomass Valorization ha rilevato che la composizione del combustibile derivato dai rifiuti influisce sulle prestazioni ambientali e tecniche della produzione di cemento. La co-lavorazione diretta richiede un sufficiente potere calorifico e livelli controllati di umidità e cloro. I rifiuti solidi urbani non differenziati possono portare ad accumuli di materiale, corrosione e manutenzione non pianificata quando tali requisiti non vengono soddisfatti. Fuller Technologies afferma che il suo pirolizzatore FUELFLEX converte i combustibili alternativi solidi in gas reattivi e carbone prima dell'iniezione nel calcinatore [2] Fuller Technologies, “FUELFLEX Pyrolyzer,” Fuller Technologies, fuller-technologies.com . Questo approccio può migliorare la flessibilità del combustibile, ma aggiunge anche attrezzature, esigenze di capitale e complessità operativa.
Elevati investimenti in conto capitale per gli interventi di ammodernamento e lunghi periodi di fermo impianto.
L'integrazione di impianti esistenti (brownfield) può richiedere ingenti investimenti di capitale prima ancora di considerare i costi di gestione e pre-trattamento del combustibile. Gli aggiornamenti dei reattori del precalcinatore possono richiedere fermi impianto di 4-8 settimane negli impianti ad alto tasso di utilizzo. Il MIT Concrete Sustainability Hub ha identificato barriere economiche, normative e sociali come principali limiti a un più ampio utilizzo di combustibili alternativi nella produzione di cemento negli Stati Uniti. Gli impianti devono inoltre programmare gli interventi sui sistemi di combustione a combustibile alternativo (AFR) in concomitanza con la manutenzione ordinaria, gli aggiornamenti dei sistemi di raffreddamento e gli investimenti per il controllo delle emissioni. Le configurazioni modulari possono ridurre la quantità di lavoro svolto all'interno della torre di preriscaldamento durante un fermo impianto. Ciononostante, il mercato dei sistemi di combustione AFR rimane limitato laddove il ritorno sull'investimento del progetto non soddisfa le soglie di investimento interne.
Analisi del segmento
Per tipologia di sistema AFR: le configurazioni di co-elaborazione solide guidano gli investimenti hardware
Nel 2025, i sistemi di co-processamento a combustibile solido rappresentavano il 74.3% della quota di mercato dei sistemi di cottura AFR e si prevede che cresceranno a un CAGR del 10.2% fino al 2031. Questa posizione riflette l'ampia disponibilità di rifiuti solidi urbani, combustibili derivati da rifiuti, combustibili derivati da pneumatici e biomassa. Questi materiali possono offrire vantaggi in termini di volume, approvvigionamento locale e costi di conferimento che i residui liquidi non sempre garantiscono. I sistemi a combustibile solido si adattano inoltre al mix di combustibili utilizzato da molti cementifici che puntano a tassi di sostituzione termica più elevati. Forni a focolare mobile, combustori a gradini e unità di pirolisi hanno ampliato la gamma di combustibili solidi che possono essere introdotti senza alterare la chimica del forno. La quota di mercato dei sistemi di cottura AFR a combustibile solido è supportata da apparecchiature in grado di gestire l'essiccazione, la granulometria, la consistenza dell'alimentazione e la combustione controllata. Gli impianti europei maturi hanno dimostrato che le configurazioni a combustibile solido possono supportare tassi di sostituzione termica superiori al 50%, mentre singoli impianti in Polonia hanno superato il 75% nel 2025, secondo la bozza fornita. Questi risultati rendono i sistemi a stato solido rilevanti sia per i programmi di ammodernamento che per le specifiche dei nuovi impianti. La loro crescita riflette anche la necessità di recuperare energia dai rifiuti, reintroducendo al contempo le ceneri minerali nella produzione di clinker. La categoria rimane esposta alla concorrenza delle materie prime e a una selezione non uniforme dei rifiuti urbani.
I moderni sistemi a combustibile solido possono offrire vantaggi che vanno oltre la semplice sostituzione del combustibile. Le apparecchiature per la fase di pirolisi producono gas reattivi prima dell'iniezione nel calcinatore e possono creare un ambiente riducente. Fuller Technologies identifica il suo pirolizzatore FUELFLEX come una soluzione per il trattamento di combustibili alternativi solidi prima dell'utilizzo nel calcinatore. Questo approccio operativo può contribuire a gestire la formazione di NOx termici e a ridurre la dipendenza dall'iniezione di ammoniaca per la conformità alle normative SNCR. Inoltre, attribuisce maggiore importanza ai controlli di processo, al campionamento del combustibile e alle competenze dell'operatore. I sistemi di combustione AFR a liquido sono ancora utilizzati negli impianti che hanno accesso a solventi di scarto e residui industriali liquidi. La loro precisione di dosaggio e le caratteristiche di gestione possono essere adatte ad applicazioni specifiche. Tuttavia, i sistemi a liquido si trovano ad affrontare una base di fornitori più ristretta rispetto alle configurazioni a combustibile solido. Il mix di segmenti continuerà a essere influenzato dalla disponibilità locale di rifiuti e dagli investimenti necessari per preparare il materiale solido per l'utilizzo in forno. I fornitori con competenze sia in materia di apparecchiature di combustione che di preparazione del combustibile sono nella posizione migliore per affrontare queste condizioni. Il settore dei sistemi di combustione AFR continua a privilegiare soluzioni che bilanciano la flessibilità del combustibile con una qualità stabile del clinker.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuti/combustibili: i rifiuti solidi urbani rappresentano il principale fattore di contenimento dei volumi, mentre la biomassa attrae investimenti.
Nel 2025, i rifiuti solidi urbani detenevano il 39.2% della quota di mercato dei sistemi di cottura AFR per categoria di materia prima. La loro importanza deriva dagli ingenti volumi urbani, dai sistemi di raccolta consolidati e dal potenziale di introito derivante dalle tariffe di conferimento. La GCCA ha affermato che il co-trattamento nei forni per cemento consente di recuperare energia riciclando le ceneri minerali nel processo di produzione del clinker, senza generare rifiuti residui. Questa caratteristica distingue il co-trattamento dai processi che prevedono lo smaltimento separato delle ceneri. L'utilizzo dei rifiuti solidi urbani dipende ancora dalla selezione e dalla pre-lavorazione, poiché i rifiuti urbani grezzi non soddisfano sempre i requisiti di combustibile dei forni. Umidità, cloro e variazioni granulometriche possono limitarne l'utilizzo diretto. Gli impianti, pertanto, necessitano di sistemi di alimentazione progettati in base alla qualità del flusso locale disponibile. Il mercato dei sistemi di cottura AFR dipende da questa preparazione a monte tanto quanto dalle apparecchiature di cottura stesse. Il materiale urbano è particolarmente rilevante laddove la capacità delle discariche è limitata e le autorità locali supportano progetti di recupero. La sua quantità lo rende una materia prima fondamentale per le configurazioni di co-trattamento dei solidi.
Si prevede che la biomassa e i rifiuti agricoli cresceranno a un tasso annuo composto (CAGR) del 9.8% fino al 2031. Lolla di riso, bagassa di canna da zucchero e gusci di cocco sono esempi di flussi identificati nella bozza presentata. Questi combustibili sono rilevanti nelle regioni cementiere con attività agricola e reti di raccolta adeguate. Il loro utilizzo può ridurre la quota di calore fossile quando sono disponibili volumi affidabili. La biomassa non è una classe di combustibile uniforme e il contenuto di umidità, la disponibilità stagionale e i costi di trasporto possono influenzare la redditività degli impianti. Anche i rifiuti industriali e altri flussi rimangono parte del portafoglio di combustibili perché possono offrire un elevato potere calorifico. La bozza presentata cita il combustibile derivato dagli pneumatici con un potere calorifico compreso tra 26 e 33 MJ/kg, soggetto al controllo di zolfo, zinco e residui di acciaio. Tali materiali possono supportare le applicazioni energetiche intensive dei forni, ma sono anche richiesti da altri utenti industriali. Il mercato dei sistemi di cottura AFR si sta quindi orientando verso portafogli di combustibili diversificati piuttosto che verso la dipendenza da un singolo flusso. Gli accordi di fornitura a lungo termine e i controlli di qualità stanno diventando importanti fattori di differenziazione operativa.
Per punto di iniezione del forno: preferenza tecnologica per gli ancoraggi di combustione del combustibile alternativo del precalcinatore
Nel 2025, i sistemi di precalcinazione detenevano il 60.5% della quota di mercato dei sistemi di combustione AFR per punto di iniezione e si prevede che cresceranno a un CAGR dell'11.1% fino al 2031. Il precalcinatore offre un intervallo operativo da 800 a 900 °C che può ospitare combustibili più grossolani e umidi prima che raggiungano la zona di combustione principale. Questa configurazione consente di gestire l'essiccazione, la pirolisi e la combustione in fasi. Se progettato correttamente, può ridurre l'effetto diretto della variabilità del combustibile sulla qualità del clinker. I sistemi di precalcinazione sono quindi adatti agli impianti che desiderano processare combustibili alternativi solidi più complessi. Un articolo del 2026 pubblicato su ACS Energy & Fuels ha riportato i risultati di un sistema di precalcinazione a gradini in Cina [3] ACS Energy and Fuels Authors, “Co-Combustion of Pulverized Coal and Biomass-Derived Syngas in an RSP Precalciner,” ACS Energy and Fuels, acs.org . La dimostrazione ha raggiunto una sostituzione del 20-25% su una linea da 5,000 tonnellate al giorno. Ha inoltre aumentato la decomposizione della farina cruda dall'89.1% al 94.9%, ridotto le emissioni di carbonio fossile del 14.8% e registrato emissioni di NOx in uscita pari a 310 ppm. Questi dati confermano la validità tecnica dell'integrazione del combustibile con precalcinatore. Di conseguenza, il mercato dei sistemi di combustione AFR ha posto una notevole enfasi ingegneristica sulla fase di calcinazione.
L'attenzione condivisa sul precalcinatore ha semplificato il confronto delle prestazioni per gli acquirenti. KHD Pyrorotor, thyssenkrupp Polysius prepol SC, Fives FCB Preca-Max e In-Line Preca, e le tecnologie Fuller si posizionano tutte attorno a questo punto di integrazione nella bozza fornita. Gli acquirenti possono confrontare la flessibilità del combustibile, le emissioni di NOx, l'ingombro di installazione e i dati provenienti da impianti operativi. Ciò spinge i fornitori a differenziarsi attraverso sistemi di controllo, assistenza e risultati operativi dimostrati. I sistemi a bruciatore principale rimangono utili per combustibili solidi fini e residui liquidi ad alto potere calorifico. L'iniezione di aria terziaria nel condotto serve anche per le configurazioni con calcinatore in linea. Nessuna delle due alternative dovrebbe crescere con la stessa rapidità del segmento dei precalcinatori nel materiale fornito. La scelta del punto di iniezione dipende dalla forma del combustibile, dalla progettazione del forno, dai requisiti in materia di emissioni e dal livello di sostituzione previsto. Il settore dei sistemi di combustione AFR sta sempre più considerando il punto di iniezione come una decisione ingegneristica dell'intero impianto. Ciò favorisce i fornitori in grado di integrare i sistemi meccanici con il controllo di processo e il supporto alla messa in servizio.
Per settore di utilizzo finale: il cemento domina il mercato mentre i settori adiacenti iniziano la transizione tecnologica.
Nel 2025, il settore del cemento ha rappresentato l'88.1% della quota di mercato dei sistemi di cottura AFR (Alternative Fuel Reduction). I forni per cemento vantano una lunga esperienza nella co-lavorazione, poiché operano ad alte temperature e possono incorporare ceneri minerali nel clinker. Il settore dispone inoltre di consolidate pratiche tecniche per l'alimentazione, la combustione, il monitoraggio delle emissioni e l'analisi del combustibile. I produttori di cemento sono sottoposti a una forte pressione per ridurre l'utilizzo di combustibili fossili, gestire i costi del carbonio e garantire un approvvigionamento termico affidabile. Queste condizioni supportano i continui investimenti in sistemi AFR per precalcinatori, bruciatori principali e relative apparecchiature di movimentazione dei materiali. Le dimensioni del segmento implicano che gli sviluppi nel settore del cemento influenzino fortemente le priorità tecnologiche dei fornitori. Gli impianti esistenti forniscono casi di riferimento che possono ridurre l'incertezza tecnica per i nuovi acquirenti. Le dimensioni del mercato dei sistemi di cottura AFR rimangono strettamente legate alla domanda di ammodernamento da parte degli impianti di cemento. Il settore offre inoltre ai fornitori una base per lo sviluppo di strumenti di monitoraggio e modelli di servizio. Secondo le previsioni presentate nella bozza allegata, il settore del cemento rimarrà la categoria di utilizzo finale più importante.
Si prevede che altri forni e impianti industriali cresceranno a un CAGR del 10.3% fino al 2031. Questo gruppo comprende applicazioni per la calce, la cellulosa e la carta e la termovalorizzazione dei rifiuti. Il progetto LK2BM, sostenuto dal CINEA dell'UE, sta sviluppando soluzioni di retrofit per forni rotativi per la calce che utilizzano biomassa da residui forestali [4] European Climate, Infrastructure and Environment Executive Agency, “LK2BM: Upgraded Lime Kilns for Cleaner Industrial Processes,” European Commission, cinea.ec.europa.eu . Gli impianti per la produzione di cellulosa e carta possono disporre di flussi secondari di biomassa in loco, il che può ridurre le esigenze di trasporto per l'approvvigionamento di combustibile. Tuttavia, le condizioni operative differiscono da quelle dei forni per cemento. I forni per la calce generalmente operano a temperature più basse e richiedono configurazioni progettate per i propri limiti di processo. Anche gli impianti di termovalorizzazione dei rifiuti hanno finestre operative dei fumi più ristrette e diverse esigenze di combustione. Queste differenze limitano il trasferimento diretto dei progetti AFR focalizzati sul cemento. I fornitori che adattano le apparecchiature alle operazioni a temperature più basse possono rivolgersi a queste applicazioni adiacenti. Il settore dei sistemi di cottura AFR ha delle opportunità in questi ambiti, ma ciò richiederà un'ingegneria specifica per ogni applicazione, piuttosto che una semplice replica dei componenti in cemento.
Per modello di implementazione: la riqualificazione di aree dismesse è in testa grazie all'espansione del mercato dell'hardware modulare.
Nel 2025, le configurazioni di retrofit brownfield detenevano il 59.3% della quota di mercato dei sistemi di cottura AFR e si prevede che cresceranno a un CAGR del 9.9% fino al 2031. Ciò riflette la preferenza per il miglioramento degli asset operativi piuttosto che per l'investimento in nuove capacità di cemento in regioni mature. I retrofit consentono agli impianti di aumentare la sostituzione termica aggiungendo alimentazione del combustibile, apparecchiature di calcinazione, sistemi di controllo e infrastrutture di stoccaggio. Possono anche migliorare le prestazioni in termini di emissioni e la flessibilità del combustibile senza sostituire la linea principale del forno. Il mercato dei sistemi di cottura AFR è sostenuto da questa disciplina di investimento, poiché un'ampia base installata richiede opzioni di decarbonizzazione concrete. I progetti brownfield sono complessi, in quanto le apparecchiature devono essere compatibili con torri, condotti, utenze e programmi operativi esistenti. Il loro valore dipende da una chiara pianificazione della durata dell'arresto e della messa in servizio. La bozza fornita citava un ordine di KHD in Turchia come 23a installazione di Pyrorotor, a dimostrazione del fatto che i fornitori continuano ad aggiungere referenze di retrofit. I vincoli degli impianti esistenti rendono l'esperienza sul campo un elemento importante nella selezione dei fornitori. Gli investimenti brownfield rimarranno una via importante per una maggiore diffusione dell'utilizzo dei sistemi AFR.
Gli impianti ex novo rimangono rilevanti laddove si sta aumentando la capacità produttiva di cemento nel Sud-est asiatico, nell'Africa subsahariana e in alcune zone del Medio Oriente. Un nuovo impianto può includere la gestione e lo stoccaggio del combustibile, nonché un'adeguata configurazione del calcinatore già in fase di progettazione. Ciò può evitare alcuni dei limiti di spazio e di fermo impianto associati agli ammodernamenti. I progetti "chiavi in mano" sono rilevanti anche quando i proprietari degli impianti non dispongono delle risorse interne per coordinare diverse società di ingegneria. Essi combinano progettazione, fornitura, installazione e collaudo sotto un'unica struttura di fornitura. I progetti di reattori modulari possono supportare sia gli impianti ex novo che quelli esistenti, spostando parte della costruzione all'esterno della torre di preriscaldamento. La bozza fornita descrive configurazioni collegate da uno scivolo di trasporto del materiale caldo come soluzione per ridurre i lavori sulla torre. Queste configurazioni possono aiutare gli impianti a utilizzare in modo più efficace le finestre di manutenzione più brevi. Il mercato dei sistemi di combustione AFR trae vantaggio quando i fornitori possono offrire approcci costruttivi flessibili anziché una configurazione fissa. Le scelte di implementazione continueranno a riflettere la crescita della capacità locale, l'età dell'impianto, la disponibilità di combustibile e le capacità ingegneristiche del proprietario.
Analisi geografica
Nel 2025, l'Europa deteneva il 41.5% della quota di mercato dei sistemi di combustione AFR. La regione vanta una solida base di co-processamento, supportata dalla tariffazione del carbonio, dalle politiche sui rifiuti e da fornitori consolidati di combustibili alternativi. La bozza presentata riportava che la sostituzione termica media negli impianti di cemento europei superava il 50% nel 2025. Si citavano inoltre tassi superiori al 75% in singoli impianti in Polonia e prossimi al 100% in alcuni stabilimenti selezionati in Spagna. La GCCA ha pubblicato delle linee guida sulla rendicontazione delle emissioni di carbonio derivanti dai rifiuti nel settore del cemento, a supporto di una contabilità delle emissioni coerente. Questa necessità di rendicontazione accresce l'importanza del monitoraggio dei processi e di registrazioni affidabili dei combustibili. Germania, Francia, Italia e Regno Unito rappresentano un'ampia base installata, mentre l'Europa centrale e orientale continua a offrire attività di ammodernamento.
Si prevede che la regione Asia-Pacifico sarà il segmento regionale a più rapida crescita, con un CAGR del 10.8% dal 2026 al 2031. Cina e India rappresentano importanti centri di domanda grazie ai loro vasti settori del cemento e alla crescente necessità di soluzioni per la gestione dei rifiuti. KHD ha annunciato la messa in funzione del suo secondo sistema Pyrorotor in Cina nel dicembre 2025 presso lo stabilimento di Baoshan del Gruppo Conch. Il sistema ha trattato biomassa ad alto contenuto di umidità e rifiuti urbani a una velocità di 18 tonnellate all'ora, mantenendo la stabilità del forno. Anche l'India sta ampliando l'attenzione all'utilizzo del combustibile derivato dai rifiuti (RDF) nell'ambito del quadro normativo di cui si fa riferimento nel materiale fornito. Le dimensioni del mercato dei sistemi di combustione AFR nella regione Asia-Pacifico sono sostenute dai volumi di rifiuti urbani, dalla necessità di ridurre l'esposizione al combustibile importato e dall'aumento della capacità produttiva in diversi paesi. La domanda regionale varierà in base ai sistemi di raccolta locali, alle autorizzazioni e alla capacità di preparare il materiale secondo specifiche di combustibile uniformi.
Nel 2025, gli impianti di cemento nordamericani operavano con una sostituzione termica del 15-16%, rispetto alle medie europee superiori al 50% del materiale fornito. Il MIT Concrete Sustainability Hub ha collegato la più lenta espansione negli Stati Uniti a barriere economiche, normative e sociali. Il Sud America ha dimostrato investimenti più attivi, in particolare in Brasile, secondo la bozza fornita. Il Medio Oriente e l'Africa presentano un'opportunità a lungo termine grazie alla costruzione di nuovi impianti, all'urbanizzazione dei flussi di rifiuti e alla dipendenza da carbone e petcoke importati. Questi mercati richiedono una logistica locale del combustibile, capacità di pre-trattamento e soluzioni progettate per specifiche configurazioni di forni. La crescita geografica del mercato dei sistemi di cottura AFR dipenderà dall'interazione tra politica dei rifiuti, approvvigionamento di combustibile, economia degli impianti e copertura dei servizi dei fornitori.
Panorama competitivo
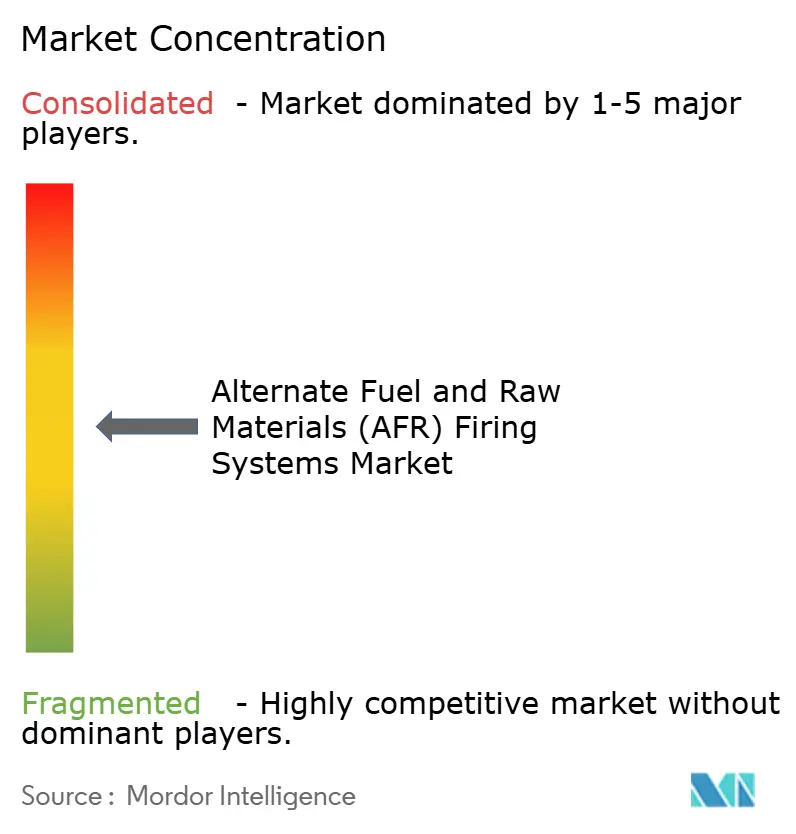
Il mercato dei sistemi di combustione AFR è moderatamente concentrato a livello di fornitori di tecnologia. La bozza fornita identifica KHD Humboldt Wedag, Fuller Technologies, thyssenkrupp Polysius, Fives e FCT Combustion come fornitori affermati con apparecchiature proprietarie e referenze operative. La loro posizione dipende dalla progettazione del reattore, dalla conoscenza dell'integrazione e dalla capacità di dimostrare prestazioni stabili del forno. KHD ha segnalato 23 installazioni di Pyrorotor in 6 paesi entro marzo 2026. Questa base di referenze fornisce la prova dell'esperienza di installazione in diversi ambienti operativi. Fuller Technologies posiziona il suo pirolizzatore FUELFLEX per la conversione di combustibili solidi alternativi prima dell'iniezione nel calcinatore. Questi prodotti competono in termini di flessibilità del combustibile, comportamento delle emissioni, esigenze di integrazione e capacità di assistenza. Il mercato non è definito solo dalla progettazione del bruciatore, poiché la gestione e il controllo del combustibile influenzano il risultato operativo finale.
I fornitori stanno sempre più integrando apparecchiature meccaniche con sistemi di dati e controllo di processo. Questo approccio risponde alla variabilità del combustibile e alla necessità di documentare i risultati della combustione. Uno studio del 2025 pubblicato sull'International Journal of Advanced Manufacturing Technology ha riportato che i sistemi esperti per forni hanno aumentato la sostituzione del combustibile con combustibili alternativi nei calcinatori dal 31.8% al 49.1% in 5 anni, senza la necessità di nuovi investimenti in hardware. Questo risultato conferma l'importanza del software operativo a supporto degli investimenti in apparecchiature. Inoltre, crea opportunità per i fornitori che offrono servizi di controllo, gestione dei dati e ottimizzazione. Gli acquirenti confrontano sempre più i fornitori in base alla loro capacità di aiutare gli impianti a mantenere i tassi di sostituzione dopo l'avvio. I contratti di assistenza a lungo termine potrebbero quindi diventare importanti quanto la fornitura iniziale delle apparecchiature. Il mercato dei sistemi di combustione AFR rimane competitivo laddove i fornitori sono in grado di combinare le prestazioni di combustione con il supporto operativo. Ciò favorisce i fornitori con referenze di installazione e una conoscenza pratica delle condizioni di combustibile specifiche dell'impianto.
Le applicazioni adiacenti rimangono un'area potenziale per la differenziazione competitiva. I forni per la calce e gli impianti per la produzione di cellulosa e carta richiedono modifiche alle architetture sviluppate per i processi di cementazione. Le loro temperature operative più basse e le caratteristiche specifiche dei materiali limitano la semplice applicazione dei sistemi per il cemento. I fornitori che creano soluzioni specifiche per l'utente finale potrebbero consolidare la propria posizione in questi settori meno serviti. Le aziende più piccole menzionate nel materiale fornito, tra cui Dynamis e Satarem, si concentrano su miscele di combustibile specializzate e applicazioni regionali. Il loro ruolo è più mirato rispetto a quello dei fornitori globali di apparecchiature complete. I risultati competitivi dipenderanno dalla capacità di gestire la preparazione del combustibile, la stabilità della combustione, il controllo delle emissioni e i vincoli costruttivi. Il mercato dei sistemi di combustione AFR continua a premiare dati operativi credibili piuttosto che le sole dichiarazioni sulle apparecchiature. I grandi fornitori mantengono i vantaggi derivanti dalle loro risorse ingegneristiche, dalla base installata e dalle reti di assistenza.
Leader del settore dei sistemi di combustione a combustibili e materie prime alternative (AFR).
Gruppo Five
FLSmidth and Co. A/S
KHD Humboldt Wedag International AG
thyssenkrupp Polysius GmbH
PH1 Engineering Solutions Pvt. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Coolbrook e ABB sono entrate nella fase di fornitura industriale della loro partnership per l'installazione del riscaldatore RotoDynamic Heater™ di Coolbrook presso l'impianto integrato di cemento di Adani Cement a Boyareddypalli, nell'Andhra Pradesh, in India. Il sistema, che fornisce calore elettrico ad alta temperatura per essiccare e migliorare il potere calorifico dei combustibili alternativi, rappresenta la prima implementazione su scala industriale di questa tecnologia nelle operazioni di cementifici a livello globale e si prevede che ridurrà le emissioni di CO₂ di circa 60,000 tonnellate all'anno. ABB fornisce il pacchetto completo di elettrificazione, inclusi azionamenti, motori, quadri elettrici e il suo sistema di controllo distribuito ABB Ability™ System 800xA®.
- Marzo 2026: KHD Humboldt Wedag ha messo in funzione il suo secondo sistema di alimentazione a combustibile alternativo Pyrorotor® in Cina, su una linea di produzione da 5,000 tonnellate al giorno presso lo stabilimento di cemento di Baoshan del Gruppo Conch, nella provincia dello Yunnan. Durante la fase di collaudo, il sistema ha lavorato biomassa ad alto contenuto di umidità e rifiuti urbani a una velocità di 18 tonnellate all'ora, mantenendo la piena stabilità del forno e senza registrare accumuli di materiale all'ingresso del forno.
- Febbraio 2026: KHD ha firmato un ordine per la fornitura di un sistema di alimentazione alternativa Pyrorotor® a Batisöke Söke Çimento Sanayii TAŞ. in Turchia, diventando così la seconda installazione Pyrorotor nel paese e la 23esima a livello globale, distribuita in sei paesi. Il sistema di ultima generazione consente tassi di sostituzione termica del calcinatore superiori al 90% senza pretrattamento del combustibile, supportando gli obiettivi di transizione a zero emissioni nette dell'impianto.
Ambito del rapporto sul mercato globale dei sistemi di combustione a combustibili e materie prime alternative (AFR)
Un sistema di combustione per combustibili e materie prime alternative (AFR) è un sistema integrato di combustione, movimentazione, dosaggio e iniezione utilizzato principalmente negli impianti di cemento per sostituire i combustibili fossili convenzionali (come carbone, petcoke e gas naturale) con combustibili alternativi e, in alcuni casi, per introdurre materie prime alternative nel processo di produzione del cemento. L'obiettivo di un sistema di combustione AFR è aumentare il tasso di sostituzione termica (TSR) mantenendo al contempo la qualità del clinker, la stabilità del forno, la conformità alle normative sulle emissioni e la sicurezza operativa.
Il mercato dei sistemi di cottura AFR è segmentato per tipo di sistema AFR, flusso di rifiuti/combustibili, punto di iniezione nel forno, utente finale, implementazione e area geografica. Per tipo di sistema AFR, il mercato è segmentato in sistemi di cottura AFR liquidi e sistemi di co-processamento AFR solidi. Per flusso di rifiuti/combustibili, il mercato è segmentato in rifiuti solidi urbani (RSU), biomassa e rifiuti agricoli, rifiuti industriali e altri flussi di rifiuti/combustibili. Per punto di iniezione nel forno, il mercato è segmentato in precalcinatore, bruciatore principale e sistemi di condotti dell'aria terziaria. Per utente finale, il mercato è segmentato in industria del cemento, industria della calce, impianti di termovalorizzazione (WtE), industria della cellulosa e della carta e altri forni e stufe industriali. Per implementazione, il mercato è segmentato in installazioni greenfield, ammodernamenti brownfield e progetti chiavi in mano. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei sistemi di cottura AFR in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state fornite in base al valore (USD).
| Sistemi di combustione AFR a liquido |
| Sistemi di co-elaborazione AFR solidi |
| Rifiuti solidi urbani |
| Biomassa e rifiuti agricoli |
| Rifiuti industriali |
| Altro |
| Sistemi di preriscaldamento a calcinatore |
| Sistemi di combustione del bruciatore principale |
| Iniezione terziaria nei condotti dell'aria |
| Industria del cemento |
| Industria della calce |
| Impianti di termovalorizzazione |
| Industria della cellulosa e della carta |
| Altri forni e fornaci industriali |
| Installazioni ex novo |
| Riqualificazione di aree dismesse |
| Progetti chiavi in mano |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di sistema AFR | Sistemi di combustione AFR a liquido | |
| Sistemi di co-elaborazione AFR solidi | ||
| Per flusso di rifiuti/combustibili (categoria di input AFR) | Rifiuti solidi urbani | |
| Biomassa e rifiuti agricoli | ||
| Rifiuti industriali | ||
| Altro | ||
| Punto di iniezione tramite forno | Sistemi di preriscaldamento a calcinatore | |
| Sistemi di combustione del bruciatore principale | ||
| Iniezione terziaria nei condotti dell'aria | ||
| Per settore degli utenti finali | Industria del cemento | |
| Industria della calce | ||
| Impianti di termovalorizzazione | ||
| Industria della cellulosa e della carta | ||
| Altri forni e fornaci industriali | ||
| Per modello di distribuzione | Installazioni ex novo | |
| Riqualificazione di aree dismesse | ||
| Progetti chiavi in mano | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei sistemi di combustione a combustibili e materie prime alternative (AFR)?
Il mercato dei sistemi di combustione a combustibili e materie prime alternative (AFR) si attestava a 0.71 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.11 miliardi di dollari entro il 2031.
Quale tipologia di sistema AFR è leader del settore?
Nel 2025, i sistemi di co-processamento a stato solido detenevano una quota di mercato del 74.3% e si prevede che cresceranno a un tasso annuo composto del 10.2% fino al 2031.
Perché i sistemi di precalcinazione sono importanti per i combustibili alternativi?
Nel 2025, i sistemi di precalcinazione detenevano una quota di mercato del 60.5% e consentono l'essiccazione, la pirolisi e la combustione a fasi di combustibili più grossolani o più umidi.
Quale utente finale presenta la maggiore domanda di apparecchiature AFR?
Nel 2025 il cemento rappresentava l'88.1% della quota di mercato grazie all'adozione di pratiche di co-processamento e a condizioni operative ad alta temperatura nei forni per la produzione di cemento.
Quali fattori limitano un utilizzo più ampio di combustibili alternativi nei forni?
La qualità del combustibile, l'umidità, il cloro, i costi di ammodernamento, i requisiti di arresto, le autorizzazioni e la concorrenza per i flussi di rifiuti ad alto potere calorifico rimangono vincoli importanti. Questi fattori rendono essenziali accordi di fornitura stabili, un pretrattamento efficace e una pianificazione pratica degli arresti per garantire prestazioni costanti dell'impianto.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.8%, sostenuta dagli ampi mercati del cemento, dai volumi di rifiuti urbani e dall'espansione delle infrastrutture per il rifornimento di carburante. La preparazione del carburante a livello locale, i sistemi di raccolta e le procedure di autorizzazione determineranno quanta parte di questo potenziale si tradurrà in progetti operativi.


