

Dimensioni e quota di mercato degli array All Flash
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
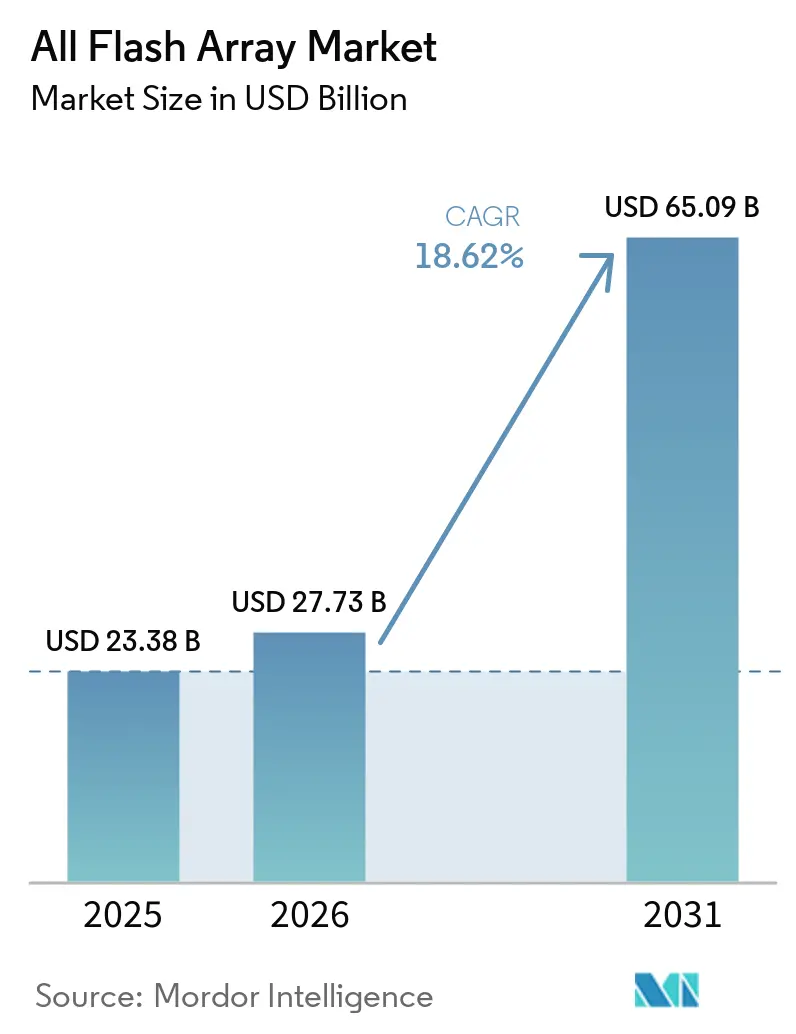
| Dimensione del mercato (2026) | 27.73 miliardo di dollari |
| Dimensione del mercato (2031) | 65.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato All Flash Array di Mordor Intelligence
Si prevede che il mercato degli array All Flash crescerà da 23.38 miliardi di dollari nel 2025 a 27.73 miliardi di dollari nel 2026, per poi raggiungere i 65.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.62% nel periodo 2026-2031. Questa crescita è trainata dal passaggio di database mission-critical, cluster di training AI e pipeline di analisi in tempo reale su sistemi flash, che offrono latenze affidabili inferiori al millisecondo. Gli operatori hyperscale stanno implementando nuovi data center GPU a un ritmo record, gli enti regolatori nazionali stanno inasprendo le normative sull'efficienza energetica e i fornitori di memorie NAND continuano a ridurre il costo per bit, eliminando gli ultimi ostacoli che limitavano l'utilizzo degli array ibridi. Parallelamente, i progressi in ambito NVMe-over-Fabrics (NVMe-oF) e nei motori di riduzione dati in-array consentono ora alle organizzazioni di consolidare set di dati più ampi mantenendo le prestazioni, il che spinge ulteriormente gli investimenti verso le implementazioni flash. I fornitori che combinano software appositamente progettato con hardware efficiente stanno guadagnando terreno poiché gli utenti finali danno priorità alla qualità del servizio prevedibile durante l'inferenza AI, l'analisi edge e gli scenari di ripristino informatico. [1] “Comunicato stampa – Collaborazione con il modulo Pure Storage DirectFlash”, Pure Storage, purestorage.com
Punti chiave del rapporto
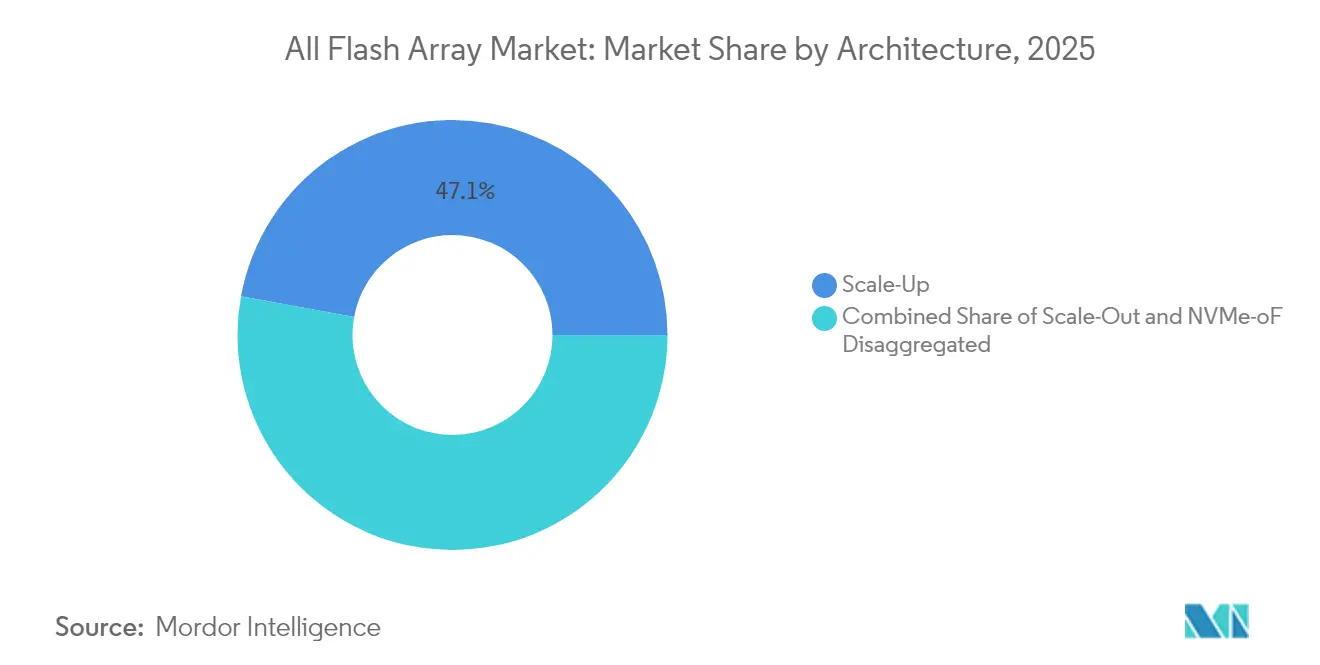
- In base all'architettura, gli array scale-up hanno dominato il mercato degli array All Flash con il 47.12% di quota di mercato nel 2025, mentre i sistemi disaggregati NVMe-oF stanno avanzando a un CAGR del 19.45% fino al 2031.
- In termini di capacità, la fascia da 20 a 100 TB ha rappresentato il 49.25% delle implementazioni nel 2025 del mercato All Flash Array; i sistemi superiori a 100 TB sono destinati a espandersi a un CAGR del 19.61% entro il 2031.
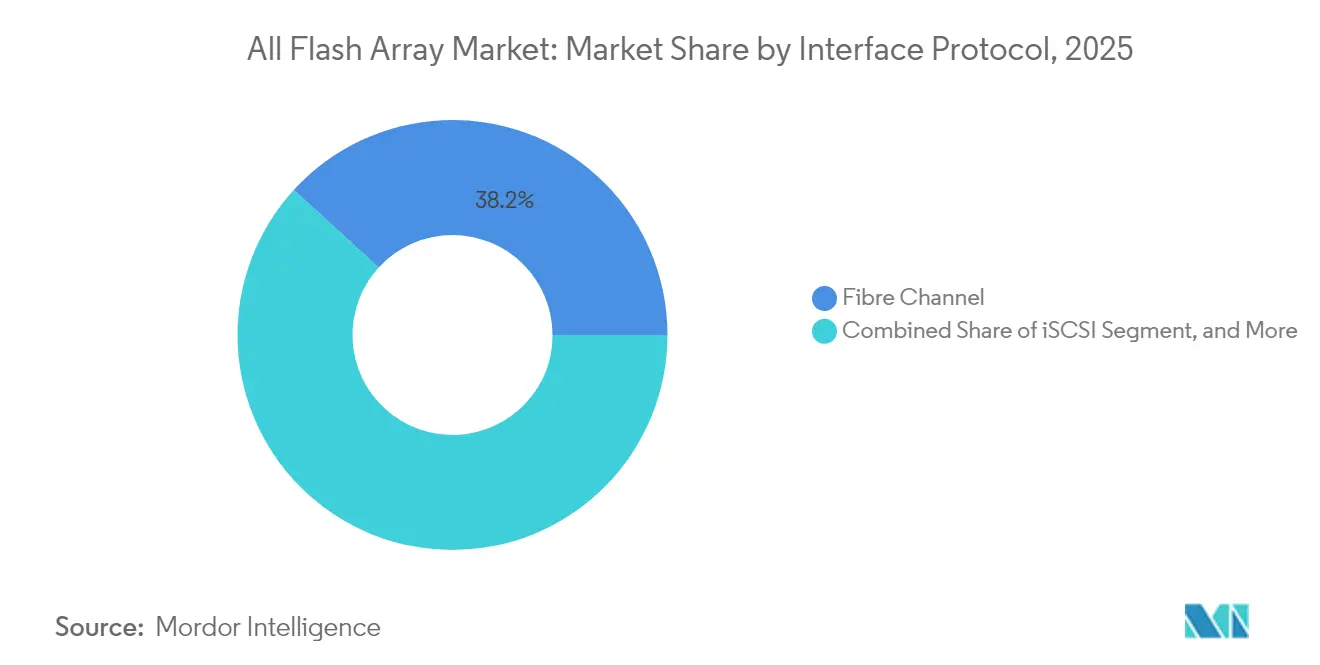
- In base al protocollo di interfaccia, nel 2025 Fibre Channel deteneva una quota del 38.22% del mercato All Flash Array, ma le soluzioni NVMe registrano la crescita più rapida, con un CAGR del 20.05%.
- Per settore di utilizzo finale, IT e telecomunicazioni hanno mantenuto una quota del 34.35% del mercato All Flash Array nel 2025; si prevede che i settori sanitario e delle scienze della vita cresceranno a un CAGR del 20.54% fino al 2031.
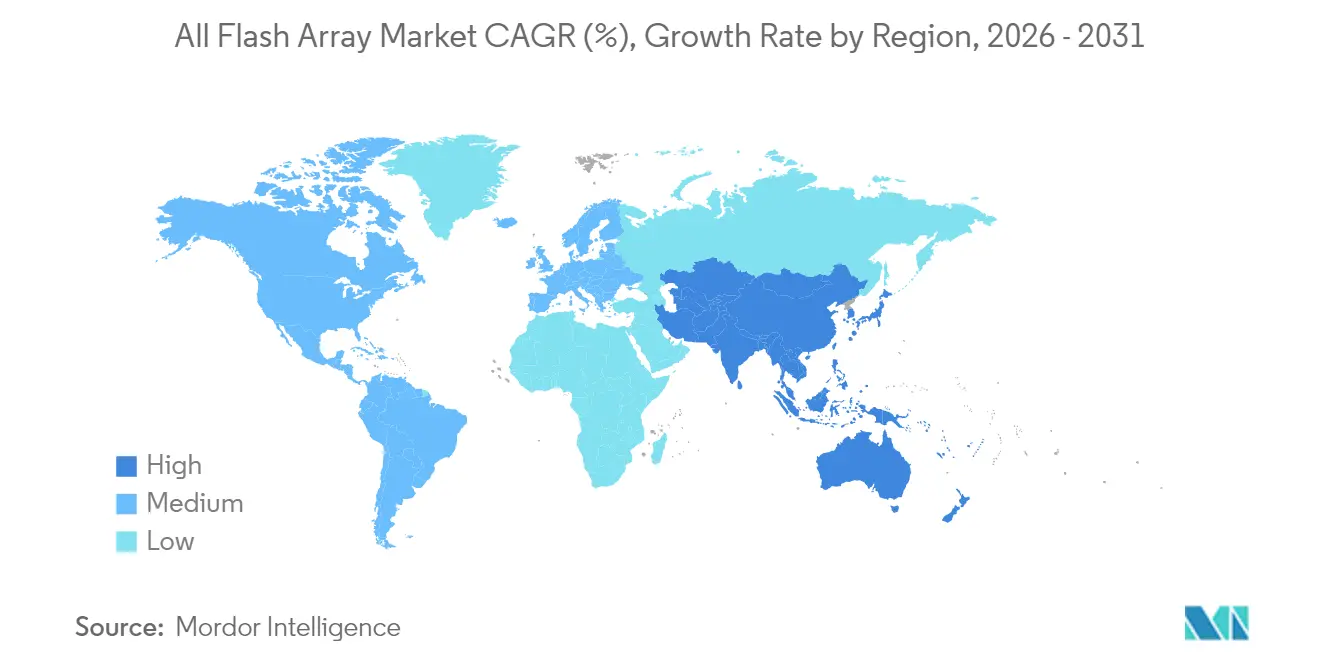
- In termini geografici, il Nord America ha rappresentato il 38.24% del fatturato del mercato All Flash Array nel 2025, mentre l'area Asia-Pacifico è in espansione con un CAGR del 20.30% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli array All Flash
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente espansione dei data center hyperscale ed edge | + 4.2% | Globale, concentrato in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Rapido calo del costo per bit della NAND | + 3.8% | Global | A breve termine (≤ 2 anni) |
| Carichi di lavoro di analisi in tempo reale e intelligenza artificiale critici per le prestazioni | + 5.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Obblighi di efficienza energetica per l'IT aziendale | + 2.7% | Europa e Nord America, ricadute normative a livello globale | Medio termine (2-4 anni) |
| Consolidamento del database di livello 0 negli hub di trading finanziario | + 1.9% | Centri finanziari del Nord America e dell'Europa | A breve termine (≤ 2 anni) |
| Architetture di recupero informatico che richiedono snapshot flash immutabili | + 1.3% | Globale, enfasi sulle industrie regolamentate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente espansione dei data center hyperscale ed edge
Gli operatori di cloud hyperscale hanno stanziato collettivamente più di 130 miliardi di dollari in spese in conto capitale nel 2025 per campus ottimizzati per l'IA, e lo storage ora cattura circa un quinto di tale spesa. [2] "NVIDIA e i leader del settore dello storage svelano una nuova classe di infrastrutture aziendali per l'era dell'IA", NVIDIA, nvidia.com Le nuove strutture richiedono livelli flash densi e a bassa latenza per alimentare migliaia di GPU che elaborano parametri di modelli linguistici di grandi dimensioni. Parallelamente, le implementazioni edge presso punti vendita al dettaglio, torri cellulari e siti di produzione prediligono sistemi flash compatti che tollerano vibrazioni e variazioni di temperatura, pur garantendo un throughput costante. I fornitori stanno rispondendo con un codice controller unificato che si adatta da appliance edge a due nodi a fabric NVMe-oF su scala rack all'interno dei data center principali. I limiti di potenza imposti dalle utility nelle principali aree metropolitane accelerano ulteriormente il passaggio dalle unità ibride al flash che offre IOPS per watt più elevati. Di conseguenza, il mercato All Flash Array beneficia di una domanda sincronizzata tra cloud centralizzati e nodi edge distribuiti.
Carichi di lavoro di analisi in tempo reale e intelligenza artificiale critici per le prestazioni
L'addestramento dei modelli di intelligenza artificiale satura i collegamenti di archiviazione con scritture sequenziali, mentre i carichi di lavoro di inferenza dipendono da letture casuali in microsecondi. Questi profili a doppio carico di lavoro mettono in luce i limiti di latenza e profondità di coda degli array ibridi, accelerando l'adozione di soluzioni di archiviazione basate sull'IA e spingendo banche, compagnie assicurative e piattaforme di e-commerce verso sistemi all-flash. Gli istituti finanziari che implementano motori di trading algoritmico segnalano tangibili aumenti di fatturato dopo la migrazione degli archivi di dati tick a piattaforme all-flash validate secondo i benchmark STAC. Gli ospedali sfruttano gli archivi PACS basati su flash per consentire ai motori diagnostici di IA di esaminare risonanze magnetiche e TAC senza ritardi, accelerando i tempi di diagnosi. I produttori eseguono modelli di manutenzione predittiva su GPU edge che acquisiscono la telemetria dei sensori in tempo reale, un flusso di lavoro che si interrompe in caso di blocco dello storage. La convergenza di generazione aumentata dal recupero, query su grafi e analisi in streaming posiziona il mercato degli array all-flash come fondamentale per le pipeline di dati di prossima generazione.
Rapido calo del costo per bit della NAND
Le fabbriche NAND stanno ora passando a design QLC a 232 strati, riducendo il costo per bit e aumentando la durata grazie ad algoritmi di correzione degli errori migliorati. [3] “Silicon Motion Blog – Outlook 2025: Charting a Revolution in Storage,” Silicon Motion, siliconmotion.com I prezzi medi di vendita degli SSD aziendali sono diminuiti del 12% nel 2024, consentendo ai fornitori di offrire configurazioni all-flash a prezzi accessibili per i budget ibridi di fascia media. Il minor costo dei supporti consente agli OEM di raggruppare capacità grezze maggiori con deduplicazione e compressione integrate, offrendo capacità effettive che superano i sistemi a dischi rotanti a un costo simile. L'elasticità dei prezzi amplia la base indirizzabile per l'IT dipartimentale, l'analisi edge e le copie di dati secondarie, aumentando la velocità di adozione del mercato All Flash Array.
Obblighi di efficienza energetica per l'IT aziendale
La Direttiva UE sull'efficienza energetica rivista e gli standard ENERGY STAR statunitensi ampliati elevano il consumo energetico a uno dei tre principali criteri di acquisto. I moderni array flash consumano fino all'80% di energia in meno rispetto a rack ibridi comparabili, riducendo sia i costi operativi che le emissioni di Scope 3. I principali fornitori di cloud ora riportano metriche ESG che includono i wattora di storage per terabyte utile, motivando i team di approvvigionamento a sostituire i livelli con un elevato utilizzo di dischi con pool flash. Le utility nazionali in Irlanda, Singapore e Virginia impongono quote di accesso all'alimentazione che premiano i data center con prestazioni più elevate per kilowatt, un parametro in cui la tecnologia flash prospera. Questa tendenza politica supporta una traiettoria di domanda sostenibile per il mercato degli array All Flash.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premio di investimento iniziale rispetto agli array ibridi | -2.8% | Mercati emergenti globali, particolarmente sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Colli di bottiglia del controller nelle architetture scale-up | -1.9% | Installazioni legacy in Nord America ed Europa | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura per NAND ad alta densità | -1.4% | Impatto globale e concentrato sui sistemi ad alta capacità | A breve termine (≤ 2 anni) |
| Resistenza limitata per casi d'uso di registrazione ad alta intensità di scrittura | -0.9% | Impatto globale e specifico del settore sui carichi di lavoro ad alta scrittura | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premio di investimento iniziale rispetto agli array ibridi
Nonostante il calo dei prezzi degli SSD, un nodo all-flash entry-level ha un prezzo dal 40% al 60% superiore rispetto a un'alternativa ibrida di pari capacità utilizzabile. I CFO di settori verticali sensibili al prezzo spesso danno priorità al costo di acquisto iniziale rispetto al TCO quinquennale, ritardando i progetti di migrazione flash. Le PMI in America Latina e in alcune parti del Sud-Est asiatico prolungano la durata degli array basati su disco aggiungendo aggiornamenti della cache anziché spostare direttamente i carichi di lavoro. L'incertezza economica a seguito dei cicli inflazionistici ha allungato i tempi di approvazione degli appalti, frenando ulteriormente le conversioni del mercato degli array all-flash a breve termine.
Colli di bottiglia del controller nelle architetture scale-up
La maggior parte dei progetti a doppio controller tradizionali satura i thread della CPU prima che le unità NVMe raggiungano la piena larghezza di banda. Con l'aumento del numero di SSD per chassis, le code di comando si intensificano e la varianza della latenza aumenta, compromettendo le prestazioni deterministiche necessarie alle pipeline di intelligenza artificiale. Le aziende che hanno investito molto in SAN Fibre Channel esitano a sostituirle, ma gli aggiornamenti incrementali dei controller non eliminano il collo di bottiglia. Il divario motiva la spesa per nodi disaggregati NVMe-oF in grado di suddividere l'elaborazione I/O su una struttura Ethernet, ma la carenza di competenze nelle moderne reti di storage ostacola una rapida migrazione per molti team IT.
Analisi del segmento
Per architettura: la disaggregazione sfida il predominio della scalabilità
Gli array scale-up hanno generato il 47.12% del fatturato del 2025, confermandosi il principale contributore al mercato degli array All Flash. Il familiare footprint a doppio controller si integra con l'orchestrazione SAN esistente, spiegandone la resistenza. Tuttavia, la stessa architettura fatica a utilizzare unità NVMe sempre più dense, spingendo gli acquirenti critici per le prestazioni verso progetti NVMe-oF scale-out o completamente disaggregati. I fornitori mitigano il rischio aggiungendo shelf di elaborazione stateless e livelli di caching, ma questi retrofit non possono eliminare i vincoli fondamentali dei controller.
Al contrario, si prevede che i cluster disaggregati NVMe-oF registreranno un CAGR del 19.45% entro il 2031, il più rapido nel mercato degli array All Flash. La disaggregazione elimina i colli di bottiglia dei singoli chassis, trasferendo la logica di storage a nodi collegati a Ethernet che scalano linearmente. Pure Storage e diversi concorrenti software-defined presentano farm GPU su scala petabyte basate su questo modello, citando valori di throughput line-rate sostenuti durante i checkpoint del modello AI. L'adozione dipende ancora dalla padronanza da parte dei team dei data center di RDMA, controllo della congestione e multi-pathing su Ethernet ad alta velocità, creando un divario di competenze che frena le implementazioni a breve termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità: i sistemi ad alta densità accelerano la crescita
La fascia da 20 a 100 TB ha ospitato il 49.25% delle distribuzioni del 2025, rappresentando il punto di equilibrio ideale per il consolidamento dei database e l'eliminazione della proliferazione delle VM. Questa fascia bilancia prezzo, potenza del rack e finestre di ricostruzione, rendendola la scelta predefinita per i cicli di aggiornamento delle aziende di medie dimensioni. La tecnologia flash QLC, unita all'aggressiva compressione in linea, produce capacità efficaci che surclassano nettamente i precedenti ibridi, senza costringere gli operatori a progettare chassis particolari.
Si prevede che i sistemi con capacità superiore a 100 TB cresceranno a un CAGR del 19.61% fino al 2031, superando il mercato complessivo degli array All Flash. Gli hyperscaler privilegiano questi scaffali densi per alimentare cluster GPU, dove la localizzazione riduce i costi del traffico est-ovest. Anche gli hub di trading finanziario gravitano verso build ad alta densità, consolidando la cronologia dei tick e le librerie di back-testing in singoli pool a bassissima latenza. Il modulo DirectFlash da 150 TB di Micron, progettato in collaborazione con Pure Storage, esemplifica la spinta dei fornitori verso rack multi-petabyte che promettono meno cavi, meno watt e larghezza di banda senza compromessi.
Per protocollo di interfaccia: NVMe sconvolge la leadership del Fibre Channel
Fibre Channel ha generato il 38.22% dei ricavi del 2025, a conferma del suo radicamento in ambienti mission-critical che valorizzano la latenza deterministica. La compatibilità con gli adattatori bus host e le matrici di switch esistenti rende FC un percorso di aggiornamento conservativo per i database ERP core e gli offload mainframe. Questa inerzia protegge FC da un'immediata sostituzione, sebbene la roadmap del protocollo sia in ritardo rispetto alle funzionalità NVMe emergenti, come i namespace multipath.
Si prevede che le interfacce NVMe, che coprono PCIe-direct, NVMe-oF RoCE e NVMe-over-TCP, cresceranno a un CAGR del 20.05%. Le nuove installazioni raramente partono da SAS o SATA e diverse banche Fortune 100 specificano front-end nativi NVMe per ogni acquisto di livello 0. L'integrazione di ONTAP con Google Distributed Cloud da parte di NetApp dimostra la replicazione cross-site su NVMe-oF che soddisfa rigorose regole di sovranità dei dati. La direzione di sviluppo punta verso fabric Ethernet che trasportano traffico di elaborazione e storage convergente, spostando capitali dagli switch SAN specializzati ai fabric leaf-spine da 100 GbE e 400 GbE più economici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria accelera oltre la leadership IT
IT e Telecomunicazioni hanno mantenuto il 34.35% del fatturato del 2025, riflettendo il continuo passaggio delle macchine virtuali dai cluster on-premise ai rack di colocation che privilegiano la tecnologia flash per carichi di lavoro misti. Tuttavia, la crescita rallenta con la maturazione della migrazione al cloud, lasciando spazio a Sanità e Scienze della Vita, che dovrebbero registrare un CAGR del 20.54%. Archivi di diagnostica per immagini, pipeline di genomica e analisi delle cartelle cliniche richiedono elevati I/O e la conformità a policy di snapshot immutabili.
Gli ospedali che implementano sistemi di radiologia assistiti dall'intelligenza artificiale eseguono inferenze su librerie di immagini su scala petabyte e non possono accettare la latenza dei dischi rotanti. I laboratori farmaceutici che conducono sequenziamenti genetici ad alto rendimento utilizzano array flash per organizzare i dati di run che alimentano algoritmi di base-calling in tempo reale, abbreviando i cicli di scoperta. Le agenzie governative e del settore pubblico seguono l'esempio, acquistando nodi all-flash per l'analisi fiscale, i carichi di lavoro del censimento e ambienti cloud sicuri che vietano la distruzione fisica dei dischi. Tra gli utenti finali, le metriche di sostenibilità guidano la preferenza per la tecnologia flash perché i budget energetici rimangono limitati nonostante le maggiori esigenze di calcolo.
Analisi geografica
Il Nord America ha generato il 38.24% del fatturato del 2025, grazie agli hyperscaler statunitensi che espandono i cluster di intelligenza artificiale e alle società di trading di Wall Street che modernizzano i data lake di mercato. La regione alloca ben oltre 50 miliardi di dollari ogni anno all'infrastruttura di intelligenza artificiale e i livelli all-flash sono al centro di ogni pod GPU. Le rigide normative SEC e FINRA richiedono inoltre la conformità write-once-read-many, che i moderni array flash soddisfano attraverso framework di snapshot immutabili.
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 20.30% al 2031, grazie all'automazione del controllo qualità nelle fabbriche e alla proliferazione di data center sovrani tramite strategie nazionali di intelligenza artificiale. La Cina eroga sussidi ai marchi di storage locali per compensare i controlli sulle esportazioni, mentre Giappone e Corea del Sud stanno riqualificando i nodi edge 5G con storage flash compatti che elaborano analisi video in loco. Gli hub di servizi IT dell'India implementano rack all-flash all'interno di campus di co-location di nuova generazione per ridurre i tempi di risposta delle applicazioni per i clienti globali. Singapore e Hong Kong gemellano i loro distretti finanziari con cluster flash regionali per il disaster recovery per conformarsi a norme di compensazione e regolamento più rapide. L'Europa bilancia la politica energetica con l'innovazione digitale, guidando le aziende verso soluzioni di storage che riducono l'impronta di wattora. La Germania finanzia linee pilota di Industria 4.0 che integrano sistemi di visione basati su intelligenza artificiale che necessitano di un rapido richiamo dei dati, mentre la Francia investe in regioni cloud sovrane dotate di livelli di backbone all-flash. I paesi nordici attirano nuovi operatori hyperscale nei campus alimentati da centrali idroelettriche, garantendo una nuova domanda di storage flash ad alta densità. Nel frattempo, le principali compagnie petrolifere del Medio Oriente adottano array flash per le piattaforme di modellazione sismica, e le compagnie di telecomunicazioni africane implementano piattaforme di mobile money basate su flash che richiedono una disponibilità 24 ore su 24, 7 giorni su 7, nonostante la volatilità dell'energia elettrica a livello regionale. Nel complesso, la diversificazione geografica supporta un percorso di crescita resiliente per il mercato degli array All Flash.
Panorama competitivo
La concentrazione del settore si attesta su un livello moderato, con Pure Storage, Dell Technologies, NetApp, Hewlett Packard Enterprise, IBM e Huawei che competono con aziende più agili e innovative. Pure Storage abbina moduli DirectFlash proprietari a moduli software che si integrano perfettamente con le piattaforme GPU NVIDIA, posizionandosi come specialista in infrastrutture AI. Dell aggiorna la sua linea PowerStore con il supporto NVMe-oF per proteggere una vasta base installata, mentre NetApp corteggia gli acquirenti di cloud ibrido attraverso legami nativi con provider hyperscale.
I nuovi arrivati come VAST Data, Solidigm e Silk puntano su namespace disaggregati e architetture software-defined. I loro nodi scale-as-you-grow aggirano i colli di bottiglia dei controller e incorporano algoritmi di tiering che posizionano automaticamente i cold block su QLC più economici. Segmenti ad alta crescita come il cyber-recovery e l'intelligenza artificiale edge offrono opportunità in spazi vuoti in cui la fedeltà al marchio è meno radicata, consentendo ai competitor di convertire i nuovi acquirenti.
Le alleanze strategiche plasmano la differenziazione più delle specifiche hardware. La serie FlashSystem C di IBM integra motori di inferenza AI on-box per gestire il posizionamento dei dati. Hitachi Vantara estende il suo portfolio VSP One con telemetria end-to-end che aiuta i clienti a segnalare metriche di carbonio a livello di array. [4] "Hitachi Vantara accelera la predisposizione all'IA", Hitachi Vantara, hitachivantara.com Partnership come Nutanix e Pure Storage combinano il calcolo iperconvergente con array NVMe-oF esterni per soddisfare le esigenze dei clienti di virtualizzazione che cercano flessibilità di licenza. Il mix di strette integrazioni cloud, metriche energetiche e ottimizzazioni specifiche per l'IA determinerà i cambiamenti di quota all'interno del mercato All Flash Array nel periodo di previsione.
Tutti i leader del settore degli array flash
Archiviazione pura Inc.
Dell Technologies Inc.
NetApp Inc.
Hewlett Packard Enterprise Company
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2025: Pure Storage e Micron hanno ampliato la loro collaborazione per integrare la memoria NAND QLC di Micron nei futuri moduli DirectFlash destinati a implementazioni su larga scala.
- Maggio 2025: Nutanix e Pure Storage hanno annunciato una soluzione integrata che combina Nutanix Cloud Infrastructure con FlashArray su NVMe-TCP.
- Marzo 2025: NVIDIA ha presentato il progetto di riferimento AI Data Platform in collaborazione con Pure Storage, Dell Technologies, HPE, IBM, NetApp e VAST Data.
- Gennaio 2025: IBM ha lanciato l'array all-flash FlashSystem C200 con funzionalità avanzate di intelligenza artificiale per soddisfare le esigenze di prestazioni delle aziende di fascia media.
Ambito del rapporto sul mercato globale All Flash Array
L'All Flash Array contiene solo unità di memoria flash invece di unità a disco rotante, che offrono velocità, prestazioni e agilità per le applicazioni aziendali. Il mercato All Flash Array è segmentato per Tipo (tradizionale e personalizzato), Applicazione dell’utente finale (industria IT e delle telecomunicazioni, BFSI, sanità, governo) e Geografia (Nord America, Europa, Asia Pacifico, Resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di dollari) per tutti i segmenti di cui sopra.
| Ingrandisci |
| Scalabilità orizzontale |
| NVMe-oF disaggregato |
| ≤20 TB |
| 20 – 100 TB |
| >100 TB |
| SAS/SATA |
| Fibre Channel |
| iSCSI |
| NVMe |
| IT e telecomunicazioni |
| BFSI |
| Sanità e scienze della vita |
| Governo e settore pubblico |
| Media and Entertainment |
| Manifatturiero ed Energia |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Singapore | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per Architettura | Ingrandisci | ||
| Scalabilità orizzontale | |||
| NVMe-oF disaggregato | |||
| Per capacità (utilizzabile) | ≤20 TB | ||
| 20 – 100 TB | |||
| >100 TB | |||
| Per protocollo di interfaccia | SAS/SATA | ||
| Fibre Channel | |||
| iSCSI | |||
| NVMe | |||
| Per settore degli utenti finali | IT e telecomunicazioni | ||
| BFSI | |||
| Sanità e scienze della vita | |||
| Governo e settore pubblico | |||
| Media and Entertainment | |||
| Manifatturiero ed Energia | |||
| Altri settori degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Singapore | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali sono i ricavi previsti per il mercato All Flash Array nel 2031?
Si prevede che il mercato raggiungerà i 65.09 miliardi di dollari entro il 2031, passando dai 23.38 miliardi di dollari del 2025 ai 27.73 miliardi di dollari del 2026.
Quanto velocemente si prevede che NVMe-over-Fabrics crescerà rispetto ad altre architetture?
Si prevede che i sistemi disaggregati NVMe-oF cresceranno a un CAGR del 19.45%, il più alto tra i segmenti architettonici.
Quale settore verticale è previsto crescere più rapidamente?
I settori dell'assistenza sanitaria e delle scienze della vita sono in testa con un CAGR del 20.54% fino al 2031, con l'aumento dei carichi di lavoro nella diagnostica basata sull'intelligenza artificiale e nella genomica.
Perché gli obblighi in materia di efficienza energetica stanno favorendo l'adozione delle tecnologie flash?
Gli array flash consumano fino all'80% di energia in meno rispetto allo storage ibrido, aiutando le aziende a rispettare le normative UE e USA in materia di efficienza.
Quale regione presenta le maggiori prospettive di crescita?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 20.30%, trainato dalla digitalizzazione della produzione e dalla spesa pubblica per l'intelligenza artificiale.
Quanto è concentrato il potere dei fornitori in questo spazio?
Il mercato ottiene un punteggio di 6 su una scala di concentrazione di 10 punti, il che indica una concentrazione moderata con margini di crescita per i disruptor.


