

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.30 miliardo di dollari |
| Dimensione del mercato (2031) | 8.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.58% CAGR |
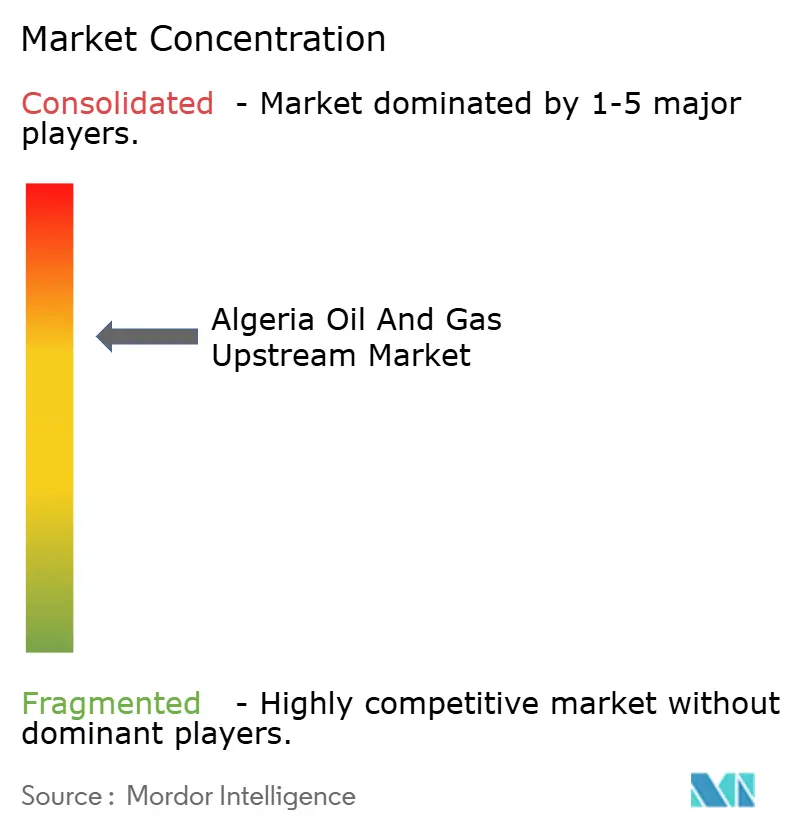
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato upstream del petrolio e del gas in Algeria di Mordor Intelligence
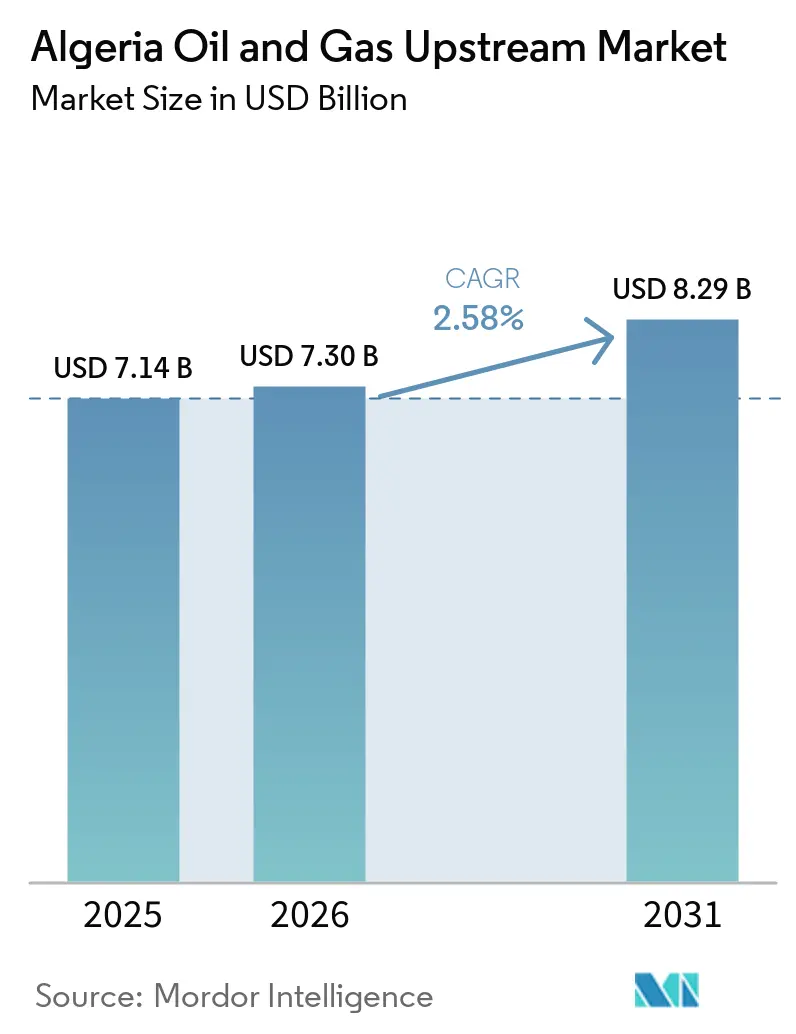
Si prevede che il mercato algerino dell'esplorazione e produzione di petrolio e gas crescerà da 7.14 miliardi di dollari nel 2025 e 7.30 miliardi di dollari nel 2026 a 8.29 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 2.58% tra il 2026 e il 2031.
Lo slancio degli investimenti si sta ricostruendo grazie a Sonatrach e ai suoi partner che convogliano la maggior parte di un budget quinquennale di 60 miliardi di dollari nell'ottimizzazione dei giacimenti esistenti, nell'aumento delle riserve a Hassi R'Mel e Hassi Messaoud e in nuove aree di servizi a rischio che interessano le compagnie petrolifere nazionali asiatiche. Le preoccupazioni europee in materia di sicurezza energetica stanno rafforzando l'orientamento strategico verso progetti di gas naturale collegati ai gasdotti TransMed e Medgaz, mentre il riempimento con GNL a Skikda e Arzew sostiene ulteriori investimenti nel settore upstream del gas. Gli investimenti in conto capitale per la produzione e la manutenzione, gli strumenti di perforazione digitale che riducono i tempi di perforazione di un terzo e i programmi di recupero del gas di torcia che hanno liberato 0.4 miliardi di m³ nel 2023 contribuiscono a compensare il calo della produzione di greggio dovuto alla maturazione dei giacimenti. Le prospettive offshore e non convenzionali stanno avanzando partendo da una base bassa, sostenute dallo studio di fattibilità di Chevron nel Mediterraneo e dai colloqui di ExxonMobil sul gas di scisto, ma devono ancora affrontare tempi di realizzazione più lunghi e costi più elevati rispetto alle attività convenzionali onshore.
Punti chiave del rapporto
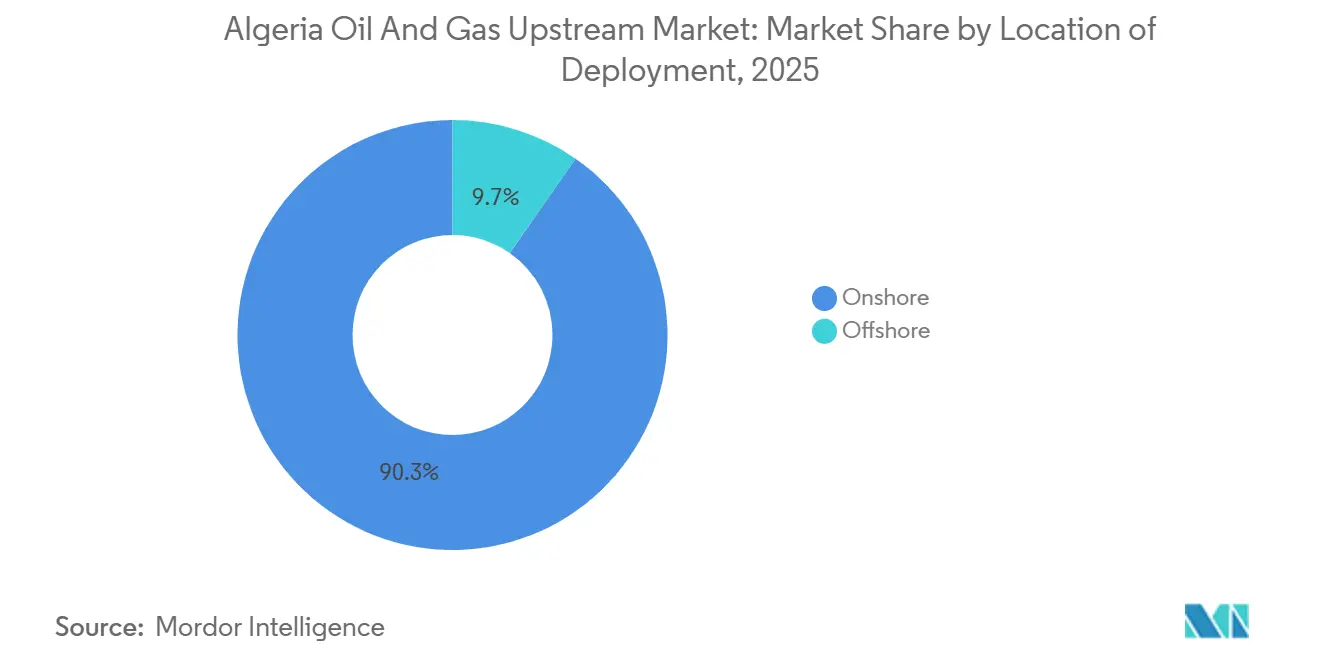
- In base alla localizzazione degli impianti, le attività onshore detenevano la quota maggiore del mercato upstream di petrolio e gas in Algeria nel 2025, con il 90.3%, mentre si prevede che lo sviluppo offshore crescerà a un tasso annuo composto del 6.0% fino al 2031.
- Per tipologia di risorsa, nel 2025 il petrolio greggio rappresentava il 59.8% del mercato upstream algerino del petrolio e del gas, mentre si prevede che il gas naturale crescerà a un tasso annuo composto del 4.6% fino al 2031.
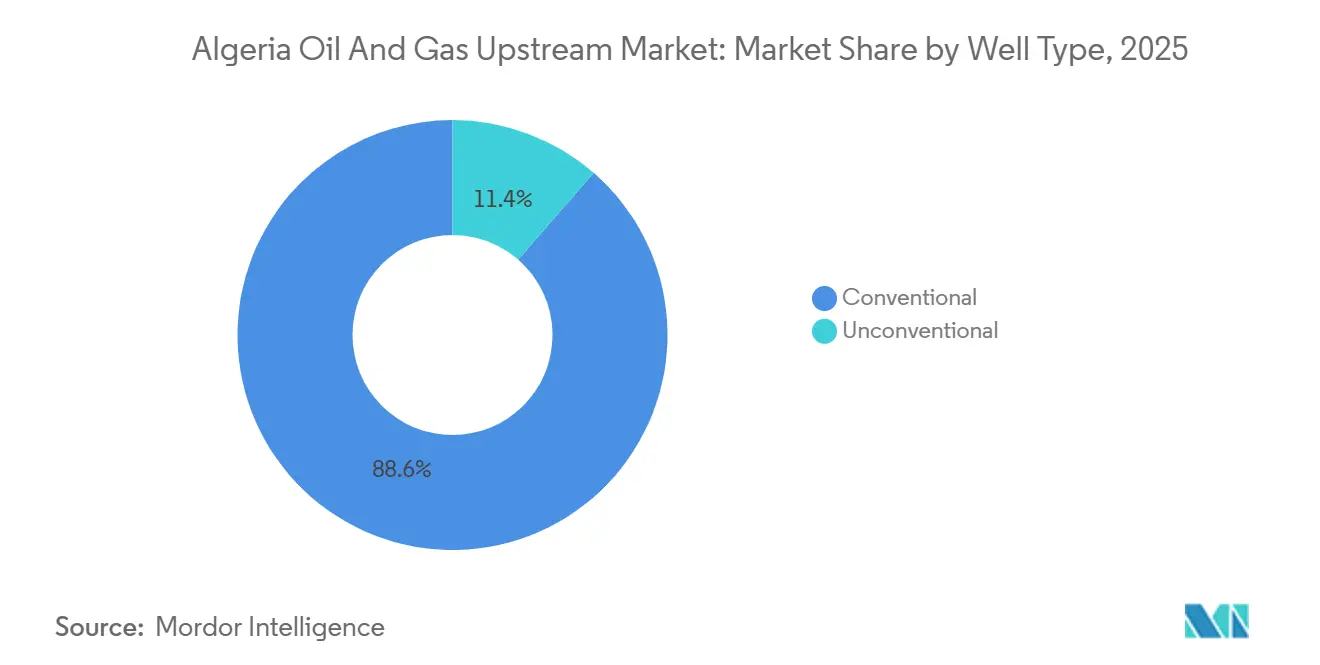
- Per tipologia di pozzo, le trivellazioni convenzionali hanno dominato con l'88.6% della quota di mercato upstream del petrolio e del gas in Algeria nel 2025, mentre si prevede che i pozzi non convenzionali cresceranno a un tasso annuo composto del 6.7% nel periodo 2026-2031.
- Nel 2025, i servizi di sviluppo e produzione detenevano il 67.0% del mercato upstream algerino del petrolio e del gas, mentre si prevede che i servizi di esplorazione cresceranno a un tasso annuo composto del 7.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato upstream del petrolio e del gas in Algeria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerata ripresa degli investimenti post-COVID nei giacimenti maturi del Sahara | + 0.8% | Nazionale, concentrato nei bacini di Hassi Messaoud, Hassi R'Mel, Berkine e Illizi. | Medio termine (2-4 anni) |
| Ingresso delle NOC asiatiche tramite contratti di servizio di rischio | + 0.5% | A livello nazionale, con particolare attenzione ai bacini meridionali ricchi di gas (Ahnet, Gourara, Reggane). | A lungo termine (≥ 4 anni) |
| Nuova legge sugli idrocarburi (2019) che offre condizioni fiscali migliorate | + 0.4% | Nazionale, applicabile a tutti i nuovi contratti di esplorazione e produzione | Medio termine (2-4 anni) |
| Impennata della domanda europea di gas per le esportazioni algerine tramite gasdotto. | + 0.6% | Attività di produzione nazionale, con infrastrutture di esportazione tramite i gasdotti TransMed e Medgaz. | A breve termine (≤ 2 anni) |
| Requisiti di rifornimento di GNL presso i complessi di Skikda e Arzew | + 0.3% | Infrastrutture costiere collegate ai giacimenti di gas del Sahara. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione della ripresa degli investimenti in conto capitale post-COVID nei giacimenti maturi del Sahara
Il piano 2026-2030 di Sonatrach convoglia la maggior parte del suo budget di 60 miliardi di dollari nel mantenimento della produzione nei giacimenti esistenti, con il progetto di potenziamento Hassi R'Mel Fase III Step 2 da 2.3 miliardi di dollari che esemplifica l'attenzione al recupero del gas nei giacimenti esistenti. [1] James Cockayne, “Algeria 'Launches' $2.3bn HRM Boosting,” MEES, mees.com La ricerca di Hassi Messaoud sull'adsorbimento dei tensioattivi, pubblicata nel 2025, supporta le tecniche di recupero avanzato del petrolio volte a invertire i declini a lungo termine. SLB ha ampliato i servizi di caratterizzazione del giacimento e di perforazione orizzontale all'inizio del 2024, riducendo i tempi di perforazione del 33% ed evidenziando il potenziale di risparmio sui costi degli strumenti digitali. Il capex rimobilizzato è orientato verso la cattura e la compressione del gas, a supporto dell'impegno dell'Algeria a limitare il flaring di routine. L'afflusso di capitali segnala una scelta politica che privilegia i guadagni incrementali derivanti dalle riserve conosciute rispetto alla ricerca di giacimenti inesplorati.
Ingresso delle NOC asiatiche tramite contratti di servizio di rischio
L'accordo da 850 milioni di dollari di Sinopec per Hassi Berkane North e il contratto di ZPEC di 30 anni più 10 anni per Zerafa II sono emblematici della volontà delle compagnie petrolifere nazionali asiatiche di assorbire il rischio di esplorazione secondo il modello di servizio-rischio dell'Algeria. La prequalificazione nazionale di ZPEC del marzo 2025 ha aperto le porte a tutte le prossime gare d'appalto. L'estensione di 35 anni del contratto MLN di Pertamina dimostra che gli impegni a lungo termine sono fattibili anche secondo la regola 51/49. [2] Tom Pepper, "Euromajors, Chinese, Mideast NOCs Take Algeria Blocks", Energy Intelligence, energyintel.com I produttori asiatici apprezzano l'accesso al gas per l'approvvigionamento del mercato interno o per la monetizzazione del GNL e accettano tempi di ammortamento più lunghi rispetto a molti operatori indipendenti occidentali. La loro presenza intensifica la competizione per le aree ricche di gas e diversifica la base di partner dell'Algeria.
Nuova legge sugli idrocarburi (2019) che offre condizioni fiscali migliorate
La legge 19-13 ha introdotto contratti di partecipazione, di condivisione della produzione e di servizi a rischio, royalty più basse e limiti più rapidi per il recupero dei costi, ma mancano ancora 43 testi attuativi, lasciando incertezza giuridica per gli offerenti. Nonostante ciò, il round 2024-2025 ha attratto 41 aziende e ha assegnato cinque dei sei blocchi, confermando che i termini principali compensano l'inerzia normativa. La ripartizione degli utili su scala mobile migliora l'economia dei giacimenti di gas e una tassa sul flaring di 12.000 dinari per 1.000 m³ incentiva la cattura del gas. [3] Banca Mondiale GGFR, "Partenariato globale per la riduzione del flaring del gas", worldbank.org Tuttavia, le approvazioni multi-agenzia e gli ostacoli al cambio valuta prolungano ancora la chiusura degli accordi. Gli operatori con collegamenti Sonatrach consolidati gestiscono questi attriti più agevolmente rispetto ai nuovi arrivati.
Aumento della domanda europea di gas per le esportazioni algerine tramite gasdotto
Nel 2024, l'Algeria ha fornito circa il 15% delle importazioni di gas dell'UE tramite TransMed e Medgaz, rimodellando i portafogli di esplorazione e produzione verso il gas. Gli accordi tra Eni e Sonatrach, siglati nel luglio 2025, prevedono un aumento di 5.5 miliardi di m³ all'anno entro il 2028 attraverso progetti congiunti per un valore di 8 miliardi di dollari. La tedesca VNG ha firmato il primo accordo per un gasdotto algerino nel gennaio 2024, convogliando i volumi attraverso l'Italia verso l'Europa centrale. L'aumento dei consumi interni, che ha assorbito il 55% della produzione di gas del 2024, spinge Sonatrach ad accelerare l'aumento della produzione dei giacimenti e il recupero del gas di torcia per liberare forniture esportabili. I contratti di fornitura pluriennali europei riducono il rischio degli investimenti nel settore del gas a monte e spostano l'allocazione di capitale dai progetti petroliferi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardo nell'attuazione delle riforme fiscali dovuto alla burocrazia | -0.4% | A livello nazionale, con ripercussioni su tutte le nuove negoziazioni e approvazioni contrattuali nei segmenti di esplorazione e produzione. | Medio termine (2-4 anni) |
| Progetti di vapore e EOR che limitano lo stress idrico | -0.3% | Giacimenti petroliferi sahariani, in particolare Hassi Messaoud, il bacino di Berkine e le regioni dipendenti dal sistema acquifero SASS. | A lungo termine (≥ 4 anni) |
| Rischi di sicurezza persistenti nelle remote aree del Sahara. | -0.2% | Blocchi di esplorazione sahariani remoti, corridoio trans-sahariano, bacini meridionali (Illizi, Ahnet, Gourara) | A lungo termine (≥ 4 anni) |
| Cresce l'attenzione degli investitori sul flaring e sulle emissioni di metano. | -0.2% | A livello nazionale, con particolare attenzione ai principali campi di produzione (Hassi Messaoud, Hassi R'Mel, Berkine, Ohanet, Tiguentourine). | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardo nell'attuazione delle riforme fiscali a causa della burocrazia
L'assenza di 43 decreti attuativi rallenta la ratifica dei contratti, estendendo i negoziati di 12-18 mesi per i colloqui sul gas di scisto tra ExxonMobil e Chevron. Le molteplici firme ministeriali e le autorizzazioni informali aumentano i costi di pre-approvazione, mentre la regola 51/49 complica il finanziamento. La non adesione dell'Algeria all'EITI e un basso punteggio nell'Indice di governance delle risorse evidenziano lacune in termini di trasparenza. [4] Menas Associates, "Il tentativo di rilanciare il gasdotto trans-sahariano (TSGP) è destinato a fallire", menas.co.uk La legge sugli investimenti 22-18 promette un'autorizzazione a sportello unico, ma rimane sottodimensionata. Il freno ricade maggiormente sui progetti offshore e non convenzionali con lunghi tempi di realizzazione, rafforzando il predominio dei brownfield onshore.
Progetti di limitazione dello stress idrico per vapore e EOR
L'acquifero SASS presenta un deficit annuo di 1.5 miliardi di m³, limitando l'iniezione di vapore, un processo ad alta intensità idrica, necessario per il recupero avanzato di petrolio pesante (EOR). Il programma algerino di desalinizzazione, del valore di 5.4 miliardi di dollari, fornirà il 60% dell'acqua potabile entro il 2030, ma sottrae energia elettrica prodotta da centrali a gas alle esportazioni. Il progetto EOR di Hassi Messaoud si basa sullo sviluppo di metodi a base di tensioattivi che riducono i volumi d'acqua. Gli operatori si stanno orientando verso il sollevamento a gas e l'ottimizzazione digitale anziché il vapore, rallentando i progressi nel recupero del greggio. Questa limitazione accelera le attività incentrate sul gas, allineando i portafogli di esplorazione e produzione alla domanda di esportazione.
Analisi del segmento
In base al luogo di implementazione: il predominio onshore ancora l'attenzione ai progetti brownfield
Nel 2025, le attività onshore hanno rappresentato il 90.3% della quota di mercato upstream del petrolio e del gas in Algeria, a testimonianza di decenni di infrastrutture nei bacini sahariani. L'attuale quota offshore, ancora limitata, si sta espandendo a un tasso annuo composto del 6.0%, mentre Chevron valuta le aree di esplorazione nel Mediterraneo.
Progetti brownfield come Hassi R'Mel Fase III e Zemoul El Kbar dominano la spesa a breve termine, offrendo ritorni sull'investimento più rapidi e sfruttando le condotte esistenti. L'espansione dell'offshore dipende dalla conferma sismica, dalla chiarezza finanziaria e dalla capacità di servizio in acque profonde, condizioni che favoriscono le grandi compagnie con portafogli globali in acque profonde.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di risorsa: il gas guadagna terreno con l'aumento degli impegni di esportazione
Nel 2025, il petrolio greggio rappresentava il 59.8% del mercato upstream algerino del petrolio e del gas, ma il gas naturale sta crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 4.6%, per soddisfare il fabbisogno di importazione dell'UE.
Progetti del gas come Illizi Sud e Ahara sostengono ulteriori forniture di gasdotti e GNL, mentre gli investimenti nel petrolio rimangono limitati dalle quote OPEC+ e dai limiti di recupero avanzato del petrolio (EOR) basati sull'acqua. I successi nella riduzione del flaring sbloccano volumi di gas associato, supportando gli obblighi di esportazione di Sonatrach.
Per tipologia di pozzo: un potenziale di crescita non convenzionale attende la chiarezza fiscale
Nel 2025, i pozzi convenzionali rappresentavano l'88.6% del mercato upstream di petrolio e gas in Algeria, sebbene si preveda che le prospettive non convenzionali cresceranno a un tasso annuo composto del 6.7% con la maturazione dei contratti sul gas di scisto.
L'elevato fabbisogno idrico e i lunghi cicli di valutazione allungano le tempistiche dei progetti non convenzionali, ma i 707 trilioni di piedi cubi di gas di scisto tecnicamente estraibile offrono un potenziale di trasformazione per l'Algeria una volta risolte le sfide fiscali e idriche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore: l'impennata delle esplorazioni riflette la ripresa delle concessioni.
Nel 2025, i servizi di sviluppo e produzione rappresentavano il 67.0% del mercato upstream algerino del petrolio e del gas, mentre i servizi di esplorazione si stavano espandendo a un tasso di crescita annuo composto (CAGR) del 7.2% grazie alla ripresa del calendario annuale delle gare d'appalto.
Le squadre sismiche, i pozzi di valutazione e gli studi di fattibilità per i giacimenti offshore e di scisto stanno incrementando la spesa per l'esplorazione, mentre gli aggiornamenti digitali dei giacimenti sostengono il più ampio segmento di sviluppo e produzione.
Analisi geografica
L'hub di Hassi R'Mel è il fulcro della produzione nazionale di gas, grazie a un ammodernamento da 2.3 miliardi di dollari che garantisce un flusso di 188 milioni di m³ al giorno. Il bacino di Berkine acquisisce importanza grazie alle licenze di Zemoul El Kbar e Reggane II, mentre Illizi attrae investimenti per 5.4 miliardi di dollari da parte di Midad Energy.
I costi per la sicurezza rimangono elevati nei blocchi meridionali, tuttavia gli accordi trilaterali del febbraio 2025 hanno rilanciato il progetto del gasdotto trans-sahariano, che potrebbe convogliare 30 miliardi di m³ all'anno di gas nigeriano verso Hassi R'Mel. Gli hub costieri per l'esportazione, Skikda e Arzew, hanno beneficiato di ammodernamenti ai moli e alle infrastrutture di stoccaggio per salvaguardare i carichi di GNL. Nel complesso, le priorità specifiche per ciascun bacino convergono sull'incremento della produzione di gas e sull'ottimizzazione dei siti già sfruttati per rispettare gli impegni di esportazione.
Panorama competitivo
Il mercato upstream algerino del petrolio e del gas è semi-consolidato. Sonatrach rimane l'operatore dominante con una produzione di gran lunga superiore a quella di qualsiasi altro partner, tuttavia il livello internazionale si sta frammentando con l'acquisizione di nuovi blocchi da parte di Eni, TotalEnergies, Sinopec, ZPEC e QatarEnergy. Le compagnie petrolifere nazionali asiatiche accettano aree ad alto rischio attraverso accordi di gestione del rischio, le major europee si concentrano sul gas destinato all'esportazione e le major statunitensi puntano al gas di scisto a ciclo lungo. Le tecnologie di perforazione digitale e di recupero del gas di torcia offrono vantaggi in termini di costi e ESG; l'analisi di Corva ha ridotto i tempi per pozzo di 15.9 giorni e la riduzione del gas di torcia di Sonatrach nel 2023, pari a 0.4 miliardi di m³, rappresenta la maggiore riduzione al mondo. La supervisione normativa di ALNAFT e ARH influenza la selezione dei partner e garantisce il rispetto della regola del divieto di flaring di routine.
Leader del settore upstream del petrolio e del gas in Algeria
Sonatrach SPA
Engie S.A.
Total sa
BP PLC
Petroceltica Ain Tsila Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: l'impianto Skikda LNG ha ripreso le operazioni dopo la manutenzione, ripristinando una capacità di 4.5 milioni di tonnellate all'anno.
- Ottobre 2025: Midad Energy e Sonatrach hanno firmato un contratto di condivisione della produzione del giacimento di Illizi Sud del valore di 5.4 miliardi di dollari.
- Luglio 2025: Eni e Sonatrach hanno siglato un accordo di produzione da 1.35 miliardi di dollari per il giacimento di Zemoul El Kbar, con una fase di ricerca della durata di sette anni.
- Luglio 2025: ZPEC ha firmato un contratto di condivisione della produzione di Zerafa II della durata di 30 anni più 10 anni, che copre un'area di 38.697 km² e 109 miliardi di m³ di gas.
Ambito del rapporto sul mercato upstream del petrolio e del gas in Algeria
Il mercato upstream del petrolio e del gas comprende il segmento di esplorazione e produzione (E&P) dell'industria petrolifera. Questo include attività come l'individuazione, la perforazione e l'estrazione di petrolio greggio e gas naturale da giacimenti sotterranei o sottomarini.
Il mercato algerino dell'esplorazione e produzione di petrolio e gas è segmentato in base alla posizione degli impianti, al tipo di risorsa, al tipo di pozzo e ai servizi offerti. Per quanto riguarda la posizione degli impianti, il mercato è suddiviso in onshore e offshore. Per tipo di risorsa, il mercato è suddiviso in petrolio greggio e gas naturale. Per tipo di pozzo, il mercato è segmentato in convenzionale e non convenzionale. Per quanto riguarda i servizi, il mercato è suddiviso in esplorazione, sviluppo, produzione e smantellamento.
Per posizione di distribuzione
| a terra |
| al largo |
Per tipo di risorsa
| Crude Oil |
| Gas Naturale |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per servizio
| Esplorazione |
| Sviluppo e produzione |
| Messa fuori servizio |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per tipo di risorsa | Crude Oil |
| Gas Naturale | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per servizio | Esplorazione |
| Sviluppo e produzione | |
| Messa fuori servizio |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
A quanto ammonteranno gli investimenti dell'Algeria nel settore upstream entro il 2031?
Si prevede che il valore totale del mercato raggiungerà gli 8.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.58% a partire dal 2026.
Quale bacino è fondamentale per le future esportazioni di gas dell'Algeria?
Il giacimento di Hassi R-Mel rimane fondamentale, grazie a un ammodernamento da 2.3 miliardi di dollari che garantisce una capacità di trattamento di 188 milioni di m³ al giorno.
Quale tipologia di contratto attrae le compagnie petrolifere nazionali asiatiche in Algeria?
Contratti di servizi a rischio che trasferiscono il rischio di esplorazione agli appaltatori, consentendo al contempo il recupero dei costi e la realizzazione di profitti petroliferi.
Con quale rapidità si prevede che cresceranno le attività offshore?
Lo sviluppo offshore mostra un tasso di crescita annuo composto (CAGR) del 6.0% fino al 2031, partendo da una base bassa.
Perché la scarsità d'acqua rappresenta una questione strategica per la produzione petrolifera algerina?
Il recupero avanzato di petrolio tramite iniezione di vapore nei giacimenti maturi richiede grandi volumi d'acqua, e la falda acquifera SASS presenta già un deficit annuo di 1.5 miliardi di m³.
Qual è il principale fattore trainante degli investimenti nel settore del gas?
La domanda europea di forniture di GNL e gasdotti non russi rende il gas algerino un'alternativa preferenziale.


